
Применение стандартных вычетов на детей при расчёте ндфл
Налоговый вычет на ребенка – размер, порядок оформления и расчета
Налогообложение доходов физического лица можно снизить, применив стандартный вычет.
Сумма вычета уменьшает размер облагаемого НДФЛ дохода и применяется к суммам, облагаемым по ставке 13%.
Обязанность по предоставлению стандартного вычета несет работодатель – налоговый агент. Льгота носит заявительный характер и применяется по инициативе работника.
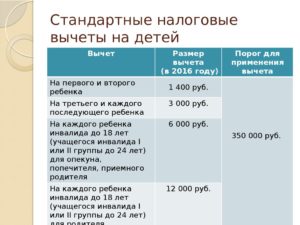
Величина годового дохода, к которому ежемесячно применяется льгота, имеет предел, установленный законодательством. В 2019 году предельная сумма дохода для применения стандартного вычета всеми категориями родителей установлена в размере 350 000 рублей. Сумма установлена для налогового периода по НДФЛ – календарного года.
Расчет величины дохода осуществляется нарастающим итогом. Для лиц, имеющих несколько рабочих мест в течение года, величина дохода рассчитывается с учетом ранее полученных сумм на основании предоставленных справок. Начиная с месяца, в котором сумма начисления превысила лимит, льгота не применяется.
Определение понятия
Под вычетом понимается сумма, установленная законодательством для снижения налоговой базы.
Для налогоплательщиков НДФЛ база включает все виды доходов, полученные в любой форме, облагаемые по ставке 13%. В НК РФ порядку применения стандартного вычета посвящена ст. 218.
Стандартный вычет предоставляется лицу, имеющему на обеспечении ребенка.
Применить вычет можно при наличии на содержании ребенка:
- Несовершеннолетнего возраста, не достигшего 18 лет.
- Учащегося на очном отделении учебного заведения в возрасте до 24 лет.
Вычет предоставляется каждому из родителей, усыновителей или одному из них в двойном размере. Второй супруг должен предоставить справку от работодателя об отсутствии льготы и заявление на согласие передачи прав.
В случае нахождения матери ребенка в отпуске по уходу право на двойной вычет у отца не возникает. Причина состоит в отсутствии у супруги доходов, облагаемых НДФЛ по ставке 13%.
Аналогично не имеют возможность передать супругу право на вычет неработающие лица.
Кто может воспользоваться данным правом
При наличии у лица нескольких мест трудоустройства право применить вычет имеется только по доходу от одного работодателя. Лицо имеет возможность выбрать предприятие для обращения за льготой.
Право получения льготы имеется у лиц:
- Имеющих доход, облагаемый НДФЛ по ставке 13%.
- Являющегося родителем, опекуном, усыновителем или лицом, на обеспечении которого находится ребенок. Так, право на использование льготы имеется у лица, проживающего и содержащего ребенка, например, супруга родителя даже при отсутствии факта усыновления.
- Предоставившего заявление и документы работодателю. По истечении календарного года при отсутствии обращения льгота налоговым агентом не предоставляется. Получить сумму излишне уплаченного налога лицо сможет в территориальном ИФНС по месту регистрации.
Сумма вычета
Размер вычета зависит от количества детей и их очередности.
В случае наличия права на несколько вычетов льготы суммируются. Применяется хронологический порядок определения очередности детей. В подсчете участвуют родные, усыновленные, умершие дети. Возраст при определении очередности не учитывается. Например, если старшему ребенку исполнилось 24 года, он также участвует в подсчете очередности.
В случае прекращения брака, в котором содержались неродные неусыновленные дети, право на вычет у неродного для детей бывшего супруга утрачивается. Одновременно потребуется пересмотреть очередность детей, о чем необходимо известить бухгалтерию предприятия, ведущую учет вычетам.
Предоставляются:
- Льгота в сумме 1400 рублей на первого и второго ребенка.
- Вычет в размере 3000 рублей на третьего и последующего ребенка.
Вычет в сумме 12 000 рублей предоставляется родителям и усыновителям, 6000 рублей – опекунам и приравненным к ним категориям. Право предоставляется лицам, имеющих детей –инвалидов в возрасте до 18 лет или учащихся на очных отделениях.
Перечень документов
Подтвердить право на получение льготы необходимо документально.
Для получения льготы в бухгалтерию достаточно предоставить:
- Заявление, поданное на имя руководителя или главного бухгалтера предприятия. Если работник трудоустроен в ИП обращение направляется индивидуальному предпринимателю.
- Копию документа (свидетельство), подтверждающего рождение ребенка.
- Для опекунов и попечителей – копию документа об опеке.
- При наличии инвалидности ребенка – документ, подтверждающий ограниченную дееспособность.
- Справку, выданную учебным заведением.
Прямого указания на периодичность представления справок об учебе нет в законодательстве. Основное требование – подтвердить факт обучения. Работники бухгалтерии предприятия могут запросить подтверждения учебы ежегодно или дважды в год – в начале календарного (январе) и учебного года (сентябре).
Существуют нестандартные случаи, когда лицо состоит с супругом в разводе, но уплачивает алименты на содержание. Или вариант, при котором супруг повторного брака не усыновляет ребенка, но фактически его содержит.
При заявлении на льготу данные категории лиц должны предоставить дополнительные документы:
- Для лиц, содержащих детей – свидетельство о заключении брака. В остальных случаях документ не требуется. Для получения льготы факт наличия или отсутствия брака между родителями, усыновителями значения не имеет. Необходимо также предоставить справку из управляющей компании или домоуправления о совместном проживании детей с родителями. Дополнительно можно получить заявление от супруга об обеспечении детей соискателем на вычет.
- Для лиц, уплачивающих алименты – документы, подтверждающие содержание (исполнительный лист) и факт уплаты сумм (выписку из расчетного счета). При наличном расчете подтверждением платежа может быть расписка супруга о регулярном получении средств.
Основная часть документов, за исключением справок целевого назначения, являются важными формами для соискателя льготы. К заявлению достаточно приложить копии документов.
Оригиналы могут быть запрошены для предъявления ответственным лицом бухгалтерии, аудитором, налоговым инспектором.
Порядок оформления
Вычет предоставляется при начислении заработной платы работодателем. Если лицо своевременно не предоставило заявление на вычет с документами или подтверждающую факт учебы справку льгота не предоставляется.
Физическое лицо может вернуть положенную сумму налога через ИФНС после истечения календарного года. Воспользоваться правом налогоплательщик может в течение 3 лет, прошедших после окончания календарного года.
Возврат суммы производится на основании заявления, декларации, справки о доходах и подтверждающих льготу документов. Излишне уплаченная сумма НДФЛ переводится на счет лица после проведения камеральной проверки Инспекции.
Составление заявления
Скачать образец заявления на стандартный налоговый вычет на детей.
Заявление на получение льготы составляется один раз.
Повторно работодатель может предложить составить заявление при изменении суммы вычета и наличия в документе прямого указания на размер льготы. О прекращении права работник также заявляет в письменном виде.
В традиционном варианте документ подается в бухгалтерию при трудоустройстве или при рождении (усыновлении) ребенка.
Заявление имеет стандартную структуру построения:
- Шапку, размещаемую в верхней правой части листа. В тексте указываются данные лиц, на имя которого составляется обращение и заявителя. Сведения содержат ФИО и должности лиц.
- Название документа – «заявление», размещаемое по центру документа.
- Суть заявления. Текстовая часть имеет следующее содержание: «Прошу предоставить мне стандартный вычет в соответствии со ст.218 НК РФ на моего ребенка Сидорова Ивана Алексеевича. Дата рождения – 24.06.2016г.».
- Перечень приложений подтверждающих право документов.
Документ подписывается заявителем с расшифровкой и датой составления. Допускается электронная форма заявления с оригинальной подписью лица. Заявление хранится в бухгалтерии одновременно с прилагаемыми документами в течение всего срока действия льготы.
После увольнения или прекращения права заявление с приложениями архивируют и хранят в течение 75 лет с другими документами, на основании которых начислялась заработная плата.
Правила и сроки предоставления
Предоставление льготы применяется с месяца рождения, заключения договора о передаче в семью или усыновления ребенка.
Вычет предоставляется при условии подтверждении прав в порядке:
- Ежемесячного предоставления до достижения ограниченной законом величины дохода.
- Ежегодно с расчетом суммы дохода до установленного ограничения.
О прекращении права на вычет учащегося работник должен известить бухгалтерию. При несвоевременном извещении и возникновении переплаты сумма недоплаченного в бюджет налога уплачивается лицом самостоятельно с сопровождением декларации 3-НДФЛ.
Вычеты прекращаются при достижении 18-тилетнего возраста, прекращения обучения. Налогоплательщику предоставляется возможность получить льготу полностью в году прекращения права.
Исключение составляет случай, когда ребенок прекратил обучение до достижения им 24-летнего возраста. В данной ситуации льгота прекращается в месяце окончания обучения.Во всех иных случаях утеря права возникает с января месяца, следующего за годом прекращения действия льготы.
Определение суммы льготы по очередности
Рассмотрим ситуацию, когда супруги Николаевы имеют общего ребенка.
У Николаева Н.Н. имеются двое несовершеннолетних детей от первого брака, на содержание которых регулярно выплачиваются алименты. Факт подтверждается документально.
В результате определения очередности Николаев Н.Н. имеет право на вычеты в сумме 5800 (1400 + 1400 + 3000) рублей. Супруга, для которой совместный ребенок является первенцем, может претендовать на вычет в размере 1400 рублей.
Расчет суммы вычета
Работник Николаев Н.Н. имеет ежемесячный доход 35 тысяч рублей. Ежемесячно доход должен облагаться налогом, сумма которого составляет 4550 рублей. После обращения с заявлением на вычет к доходам применена льгота в сумме 5800 рублей.
Сумма ежемесячного налога составляет 3796 (35 000 – 5800 = 29 200 * 13%) рублей. Экономия составила 4550 — 3796 = 754 рубля ежемесячно.
Льгота применяется до получения работником предельного дохода в 350 000 рублей. Сумма достигнута в октябре месяце (35 000 * 10), что свидетельствует об утере прав и прекращении применения вычета. Общая сумма годовой экономии составила 6786 (754 * 9) рублей.
Некоторые особенности
Для одиноких родителей сумма льготы удваивается.
Существует несколько причин, при которых возникает статус одинокого родителя – развод и лишение родительских прав, смерть супруга, рождение ребенка вне брака и без признания отцовства и иные.
В бухгалтерию или налоговый орган необходимо предоставить документ, удостоверяющий право – справку о смерти супруга, решение и прочие.
В большинстве случает статус одинокого родителя достаточно просто подтвердить. При вступлении в брак лица право на двойную сумму льготы утрачивается. Факт усыновления ребенка новым супругом не имеет значения.
Рассмотрим случай, когда вычет предоставляется супруге лица, выплачивающему алименты на детей. В данном случае суммы алиментов перечисляются из общего бюджета семьи.
Исходя из положений СК РФ, доходы семьи являются совместно нажитыми. Супруга алиментщика также участвует в содержании ребенка, что позволяет ей претендовать на льготу от работодателя.
Право на вычет алиментщиков не теряются при достижении ребенком 18 лет, если он продолжает учебу. Условием получения льготы является оказание материальной поддержки с документальным подтверждением факта передачи средств расписками или выпиской из расчетного счета.
О стандартных налоговых вычетах на детей рассказано в следующем видеоуроке:
Рекомендуем другие статьи по теме
Ребёнок до 24: как работает налоговый вычет на детей
Налоговый вычет — это возврат излишне уплаченного налога в связи с произведёнными расходами, например на покупку квартиры, на лечение, на обучение. Есть ряд вычетов, связанных с детьми.
Стандартный налоговый вычет
Стандартный налоговый вычет на детей — это определённая сумма дохода каждого из родителей, которая не облагается налогом на доходы физических лиц (НДФЛ, 13%). Льгота предоставляется на каждого ребёнка до 18 лет (а на студентов очной формы обучения — до 24 лет). Размер не облагаемой налогом базы зависит от количества детей в семье, наличия категории инвалидности и других факторов.
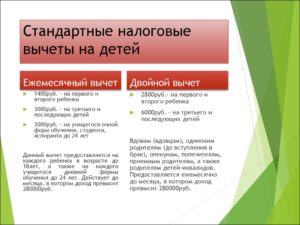
Стандартные вычеты применяются с нарастающим итогом с начала года в размере 1400 ₽ в месяц на первого ребёнка, 1400 ₽ в месяц на второго ребёнка, 3000 ₽ в месяц — на третьего и каждого следующего ребёнка; 12 000 ₽ в месяц — на каждого ребёнка-инвалида (до 18 лет) или учащегося очной формы обучения, аспиранта, ординатора, интерна или студента до 24 лет, если он инвалид I или II группы. Соответственно, именно такая сумма каждый месяц не облагается НДФЛ.
Налоговый вычет на детей предоставляется ежемесячно в течение текущего налогового периода (года) до месяца, в котором накопленный за этот год доход налогоплательщика, облагаемый НДФЛ по ставке 13%, не достигнет 350 000 ₽ (пп. 4 п. 1 ст. 218 НК РФ).
Рассмотрим на примерах.
Допустим, в семье один ребёнок и заработная плата одного из родителей составляет 70 000 ₽. Тогда вычет ему будет предоставляться пять месяцев, после чего будет достигнут предельный размер накопленной зарплаты (70 000 * 5 (с января по май) = 350 000 ₽).Расчёт будет таким: 1400 * 5 = 7000 ₽, которые не будут облагаться НДФЛ. Выгода составит 182 ₽ в месяц или 910 ₽ за 5 месяцев действия льготы. А с 6 месяца заработная плата будет полностью облагаться налогом в 13%.
Если у семьи двое детей, то сэкономить на налогах получится 364 ₽ в месяц.
За третьего ребёнка вычет составляет 3000 ₽, то есть если в семье трое детей, расчёт такой: 1400 + 1400 + 3000 = 5800. Соответственно, 5800 * 5 месяцев = 29 000 ₽, которые не будут облагаться НДФЛ. Выгода — 754 ₽ в месяц (или 3770 ₽ за всё те же 5 месяцев).
Семья с ребёнком-инвалидом имеет право получать вычет в размере 12 000 ₽ в дополнение к стандартному вычету (такой вычет получают родители и усыновители, в случае с опекунством и попечительством он составляет 6000 ₽). Соответственно, выгода в месяц тогда составляет 1560 ₽ (780 ₽ для опекунов).
Таким образом, если у вас на попечении ребёнок-инвалид, родившийся первым или вторым, налоговый вычет на него составит 13 400 ₽, а возврат — 1742 ₽. Расчет: (12 000 + 1400) х 13% = 1742 ₽. Если ребёнок-инвалид родился третьим или последующим, то размер вычета — 15 000 ₽, к возврату — 1950 ₽.
Расчет: (12 000 + 3000) х 13% = 1950 ₽.
Получить налоговый вычет на детей имеет право каждый из родителей. Если у супругов помимо общего ребёнка есть по ребёнку от предыдущих браков, общий ребёнок считается третьим. А если налогоплательщик работает одновременно у нескольких работодателей, вычет по его выбору может быть предоставлен только у одного из них.
Мама-одиночка или отец-одиночка могут получать двойной вычет.
Чтобы получить стандартный налоговый вычет, родителю нужно обратиться с соответствующим заявлением к работодателю и приложить свидетельство о рождении ребёнка (для студентов очных отделений понадобится справка из вуза). В случае вычета на ребёнка-инвалида нужна также справка об инвалидности.
Если в течение года родителям стандартный налоговый вычет работодателем не предоставлялся, то родители вправе его получить по окончании года при подаче налоговой декларации по форме 3-НДФЛ в налоговый орган по месту своего жительства. Если стандартный вычет не предоставлен за последние три года — также можно заявить путем подготовки деклараций.
Социальный налоговый вычет
Виды социального налогового вычета на детей:
- обучение;
- лечение и приобретение медикаментов;
- страхование.
Обучение
Один из родителей имеет право получить налоговый вычет за обучение детей до 24 лет. Опекуны и попечители, по аналогии, могут получить вычет за обучение опекаемых и подопечных до 18 лет и бывших опекаемых и подопечных до 24 лет.
Обязательное условие получения налогового вычета для родителей — очная форма обучения детей.
Налоговый вычет покрывает расходы на обучение в детских садах, школах, автошколах, средних и высших учебных заведениях и иных учреждениях, которые имеют статус учебного заведения или образовательного учреждения (подтверждённый лицензией или иным документом).
При этом для налоговых органов не имеет значения, производились ли расходы на обучение в государственных (муниципальных) или частных учреждениях. Это могут быть как российские, так и иностранные образовательные заведения.Размер налогового вычета за обучение на каждого ребёнка или подопечного составляет до 6500 ₽: максимальная сумма, с которой можно получить вычет — 50 000 ₽ (6500 ₽ — это 13% от 50 000 ₽). Если родители оплачивают обучение за двоих и более детей, они имеют право получить вычет за каждого ребёнка.
Лечение
Один из родителей может также получить налоговый вычет за лечение и приобретённые медикаменты, назначенные детям в возрасте до 18 лет лечащим врачом. Необходимо знать, что для получения налогового вычета медицинское учреждение должно выдать справку об оплате медицинских услуг, где должен быть указан код услуги.
Код «1» подразумевает, что лечение не является дорогостоящим, в связи с чем размер налогового вычета составляет максимум 15 600 ₽ (то есть максимальная сумма, с которой можно получить вычет — 120 000 ₽). Код «2» подразумевает, что лечение является дорогостоящим, в связи с чем максимальная сумма, с которой можно получить вычет, не ограничена.
Так, если расходы на дорогостоящее лечение составили 400 000 ₽, то сумма к возврату — 52 000 ₽ (13% от 400 000 рублей).
Для получения вычета на лечение нужны все чеки, подтверждающие расходы, в том числе договор. Социальный вычет также можно получить с расходов на приобретённые медикаменты при наличии рецептурного бланка с назначением лекарственных средств по установленной форме.
Родители также могут получить вычет на лечение по добровольному медицинскому страхованию детей. Для получения данного вида вычета необходимы копии договора добровольного медицинского страхования или страхового медицинского полиса добровольного страхования и кассовых чеков или квитанций на получение страховой премии (взноса).
Выбрать ДМС
Калькулятор Сравни.ру
Страхование
Родители имеют право получить налоговый вычет и на страхование жизни детей (в том числе усыновлённых и находящихся под опекой или попечительством). Размер вычета аналогичен с предыдущими видами — до 15 600 ₽ (с суммы не более 120 000 ₽). Получить вычет возможно с таких рисков, как дожитие и смерть.
Имущественный налоговый вычет
При приобретении недвижимости (квартира, комната, земельный участок для ИЖС) можно получить вычет в размере 260 000 ₽. При использовании кредитных средств также можно получить вычет в размере 390 000 ₽ с фактически оплаченных процентов.
Если объект недвижимости находится в собственности несовершеннолетнего ребёнка либо в общей долевой собственности родителя (родителей) и несовершеннолетнего ребёнка (детей), то родители имеют право получить вычет от имени несовершеннолетних детей при отсутствии у последних официального дохода, облагаемого по ставке 13%.
Вообще же у несовершеннолетнего могут быть доходы в случае объявления его полностью дееспособным (эмансипация).
Важно отметить, что в будущем право на получение налогового вычета детьми не теряется. То есть при приобретении ими имущества и наличии доходов можно получить налоговый вычет несмотря на то, что родители уже когда-то его получали.Для получения вычета необходимо подготовить декларацию по форме 3-НДФЛ, заявление о возврате излишне уплаченного налога и приложить все необходимые документы (договор купли-продажи, акт приёма-передачи, свидетельство о регистрации права собственности, справку по форме 2-НДФЛ, платёжные документы).
Налоговый вычет за один налоговый период не может превышать сумму удержанного из заработной платы налога по ставке 13%.
Условия и сроки
Подать документы на вычет можно в любое время в течение года.
Для получения социального вычета по расходам (на лечение, обучение, страхование), произведённым, например, в 2018 году, можно подать налоговую декларацию в 2019 году.
Вернуть социальный налоговый вычет можно в течение 3-х лет с момента возникновения расходов. Поэтому если расходы были произведены в 2018 году, то подать декларацию за 2018 год можно не только в 2019 году, но и в 2020 и 2021.
В одну декларацию возможно включить расходы и на лечение, и на обучение, и на страхование, если они были произведены в одном и том же году. В эту же декларацию можно включить и имущественный налоговый вычет.
Вернуть имущественный вычет можно начиная с года, в котором возникло право на его получение. Остатки такого вычета, в отличие от социального, могут переноситься на следующие годы. Если родители являются пенсионерами, то подать документы можно за предыдущие 4 года, а не 3.
Срок камеральной проверки налоговым органом для всех видов вычетов — 3 месяца, срок перечисления денежных средств на расчётный счёт — 1 месяц.
Вычет через работодателя
Налоговый вычет — и социальный, и имущественный — можно получить через работодателя, но нужно перед этим подтвердить это право в ФНС. Достоинства такого способа в том, что:
- родителям не нужно ждать окончания календарного года;
- родителям не нужно подготавливать и направлять в налоговый орган декларацию по форме 3-НДФЛ;
- работодатель обязан предоставить работнику вычет с начала календарного года независимо от того, в каком месяце было выдано уведомление о подтверждении права на вычет. Кроме того, если работодатель уже удержал налог, то он обязан сделать перерасчёт с начала года и вернуть работнику сумму, подтверждённую налоговым органом.
Станислав Каплан, генеральный директор «Правокард»
Стандартный налоговый вычет на ребёнка
Если гражданин получает доходы, с которых удерживается НДФЛ по ставке 13%, и у него есть дети, тогда он имеет право воспользоваться стандартным налоговым вычетом на ребёнка и ежемесячно платить меньше подоходного налога в бюджет.
Кто может воспользоваться вычетом
Воспользоваться стандартным налоговым вычетом на ребенка в 2017 году могут налогоплательщики, на обеспечении которых находится ребенок или дети (в том числе приёмные).
Вычет предоставляется на каждого ребенка в возрасте до 18 лет, а также на каждого учащегося в возрасте до 24 лет.
Ограничение по вычету
Вычетом на ребенка можно пользоваться до тех пор, пока доход (по ставке 13%) с начала года не превысит 350 000 рублей (до 2016 года лимит был равен 280 000 руб.).
Начиная с месяца, в котором доход превысил сумму в 350 000 рублей, стандартный вычет на ребенка больше не предоставляется.
Размер вычета на ребенка
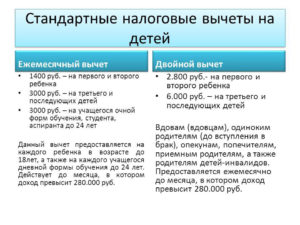
Размер налогового вычета, напрямую зависит от количества детей находящихся на обеспечении налогоплательщика:
| На первого и второго ребенка | 1400 руб. | 350 000 руб. (с 2016 года) |
| На третьего и каждого последующего ребенка | 3000 руб. | |
| На каждого ребенка инвалида до 18 лет (учащегося инвалида I или II группы до 24 лет) для опекуна, попечителя, приемного родителя, супруга (супруги) приемного родителя | 6000 руб. | |
| На каждого ребенка инвалида до 18 лет (учащегося инвалида I или II группы до 24 лет) для родителя, супруга (супруги) родителя, усыновителя | 12000 руб. |
Для того чтобы правильно определить размер вычета, необходимо выстроить очередность детей согласно их датам рождения (самый старший будет считаться первым и т.д.). При этом даже если старшему ребёнку уже больше 24 лет и вычет на него не предоставляется, он всё равно будет считаться первым.
Примечание: если у супругов уже есть по одному ребенку от предыдущих браков, по которым ими уплачиваются алименты, тогда их общий ребёнок будет считаться третьим.
Примеры расчёта
Пример 1. Стандартный вычет на одного ребенка
У сотрудницы ООО «Фиалка» Петровой И.А. есть ребёнок в возрасте 5 лет. При этом ежемесячная заработная плата Петровой И.А. составляет 40 000 руб.
Расчёт налогового вычета
Так как ребёнок Петровой И.А. несовершеннолетний, она может воспользоваться стандартным налоговым вычетом.
Размер вычета в 2017 году равен: 1 400 руб.
Поэтому, подоходный налог Петровой И.А. будет удерживаться не от 40 000 руб., а от 38 600 руб. (40 000 руб. – 1 400 руб.).
Ежемесячно Петрова И.А. будет платить НДФЛ в размере: 5 018 руб. (38 600 руб. х 13%) вместо 5 200 руб. (40 000 руб. x 13%).
Следовательно, экономить она при этом будет: 182 руб. (5 200 руб. – 5 018 руб.).
Вычет Петрова И.А. будет получать до сентября т.к. именно в этом месяце её налогооблагаемый доход с начала года достигнет порога в 350 000 руб. (40 000 x 9 месяцев).Таким образом, в период с января по август 2017 года Петрова И.А. сможет сэкономить: 1 456 руб. (182 руб. x 8 месяцев).
Пример 2. Стандартный вычет на несколько детей (одному из которых более 24 лет)
У сотрудницы ООО «Фиалка» Петровой И.А. есть четверо детей в возрасте 5, 9, 16 и 25 лет. При этом ежемесячная заработная плата Петровой И.А. составляет 40 000 руб.
Как получить вычет через работодателя
Процедура получения стандартного налогового вычета на ребёнка происходит в 2 этапа:
Первый этап – сбор необходимых документов
Для получения вычета на ребёнка необходимы следующие документы:
- Заявление на имя работодателя.
- Свидетельство о рождении ребёнка.
- Документ, подтверждающий регистрацию брака (паспорт РФ или свидетельство о регистрации брака).
- Справка из учебного заведения, если ребёнок является учащимся.
- Справка об инвалидности, если ребёнок является инвалидом.
В случае если сотрудник является единственным родителем дополнительно необходимо предоставить:
- свидетельство о смерти второго родителя.
- документ, подтверждающий, что родитель не вступил в брак (как правило паспорт).
Если у ребенка один родитель, то налоговый вычет может быть удвоен, но только в случаях, когда отцовство ребёнка юридически не установлено, второй родитель умер или является безвестно пропавшим.
При этом нахождение родителей в разводе или неуплата алиментов, не означает, что родитель является единственным и соответственно не даёт право на получение удвоенного вычета.
Второй этап – передача собранных документов работодателю
Собранные документы необходимо передать работодателю по месту работы. После их рассмотрения, работнику будет предоставлен стандартный вычет на ребёнка.
Если вы работаете одновременно у нескольких работодателей, тогда вычет можно получить только у одного из них.
Как получить вычет через ИФНС
Если в течение года вычеты на ребёнка не были предоставлены или были получены не в полном размере, тогда их можно получить по окончании года через налоговую службу. Для этого необходимо:
Проверка декларации 3-НДФЛ и прилагающихся к ней документов проводится в течение 3-х месяцев со дня их подачи в ИФНС.
В течение 10 дней после окончания проверки налоговая служба должна направить письменное уведомление налогоплательщику с результатами проверки (предоставление или отказ в предоставлении налогового вычета).
После получения уведомления, необходимо прийти в ИФНС и написать заявление на возврат НДФЛ с указанием банковских реквизитов, по которым будет сделан денежный перевод.
Денежные средства должны перечислить в течение 1-го месяца со дня подачи заявления на возврат НДФЛ, но не ранее окончания проверки документов (камеральная проверка).
Частные вопросы по стандартному налоговому вычету
По данному вопросу мнение налоговиков — едино. Налоговый вычет представляется до конца года при условии, что доход налогоплательщика, исчисленный нарастающим итогом с начала налогового периода налоговым агентом, предоставляющим данный стандартный налоговый вычет, не превысил 350 000 рублей.
По данному вопросу единого мнения у налоговых органов нет.
Налоговые вычеты на детей по НДФЛ в 2020 | Изменения стандартных детских вычетов по НДФЛ 2020 — Контур.Бухгалтерия
В этой статье расскажем о вычетах по НДФЛ на содержание детей в 2020 году. Чиновники не стали вносить изменения в порядок предоставления вычетов 2019 года, но задумались о повышении их суммы.
Кто получает вычеты на детей
На детские вычеты по НДФЛ имеют право работники, которые являются родителями и их супругами, приемными родителями и их супругами, опекунами или попечителями детей. Вычеты предоставляют на каждого ребенка в возрасте до 18 лет и на каждого учащегося очной формы обучения (аспиранта, ординатора, студента, интерна, курсанта) в возрасте до 24 лет.
В случае со студентами вычеты предоставляются только в период обучения детей (в срок обучения засчитывается и академический отпуск, оформленный в установленном порядке). Если ребенок закончил учебу до достижения 24 лет, то с месяца, следующего за месяцем окончания учебы, вычет уже не предоставляется (письмо Минфина России от 07.11.2012 № 03-04-05/8-1252, от 12.10.2010 № 03-04-05/7-617).
Право на «детский» вычет имеет каждый родитель (в том числе приемный). По договоренности родителей вычет в двойном размере может предоставляться одному из них. В такой ситуации один из родителей должен отказаться от вычета (этот факт нужно подтвердить заявлением).
Спорные ситуации возникают при разводе:
- безусловное право на вычет имеет родитель, с которым остался ребенок;
- другой родитель имеет право на вычет, только если платит алименты;
- если родитель, с которым остался ребенок, вновь вступает в брак, его новый супруг тоже имеет право на вычет;
- дети, рожденные в семьях новых супругов, прибавляются к детям, которые были до брака. Т.е. при наличии двух детей и появлении еще одного малыша в новой семье, вычет на него предоставится как на третьего ребенка.
Размеры вычетов на детей в 2020 году
В 2020 году чиновники предлагали увеличить сумму вычетов на детей. Если бы законопроект приняли, то родители бы получили существенную прибавку к зарплате.
Вычет на первого и второго ребенка планировали увеличить до 2500 рублей, на третьего и последующих — до 4500 рублей. На детей инвалидов для опекунов, попечителей и приемных родителей — до 8000 рублей, а для родных родителей и усыновителей — до 12 500 рублей.
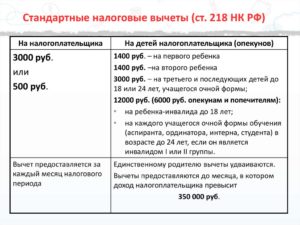
К сожалению, проект так и не был принят, поэтому на первого и второго ребенка по-прежнему положены вычеты в размере 1400 руб. На третьего и каждого последующего ребенка — 3000 рублей.
На ребенка-инвалида — 12 000 рублей родителям, усыновителям и их супругам и 6 000 рублей опекунам и попечителям.
Также на ребенка-инвалида I или II группы, который учится на очной форме в ВУЗе или ССУЗе, аспирантуре, ординатуре, интернатуре, до 24 лет предоставляется вычет в размере 6 000 рублей.Одинокие родители (усыновители, опекуны, попечители) имеют право на удвоенную сумму «детских» вычетов. Если этот родитель вступит в брак, вычеты снова будут предоставляться в одинарном размере с месяца, следующего за месяцем вступления в брак.
В 2020 году вычеты на детей предоставляют лишь до тех пор, пока доход сотрудника с начала года не превысит 350 000 рублей.
От чиновников поступало предложение увеличить лимит до 400 000 рублей, но пока его отклонили. Начиная с месяца, когда его доход превысит указанную величину, предоставление данных вычетов прекращается.
Выплаты, не облагаемые НДФЛ, в качестве доходов при предоставлении стандартных вычетов не учитывают.
Работник организации Иван Петров — родитель несовершеннолетнего ребенка. Ему предоставляется стандартный вычет в размере 1400 руб. Петров устроился на работу в организацию в апреле. Его доход по предыдущему месту работы с января по март составил 75 000 руб.
Петрову установлен оклад в размере 40 000 руб. в месяц, значит в данном случае его доход превысит 350 000 рублей в октябре (с учетом доходов на предыдущем месте работы). С апреля по сентябрь ему предоставляется вычет в размере 1400 руб., но с октября этот вычет не предоставляется.
Особые правила действуют для внешних совместителей. Такие сотрудники могут сами выбрать, в каком месте работы получать вычет.
Для этого они должны подать работодателю письменное заявление и документы, которые подтверждают его право на вычет. Учитывать доходы, которые сотрудник получает в другом месте работы, не нужно.Вы просто рассчитываете НДФЛ с его зарплаты в вашей компании и уменьшаете его на сумму вычета, передав ее работнику.
Как размер вычета зависит от количества детей
При определении размера вычета учитывается общее количество детей. То есть первый ребенок — это наиболее старший по возрасту вне зависимости от того, предоставляется на него вычет или нет.
Очередность детей определяется в хронологическом порядке по дате рождения (письма Минфина России от 08.11.2012 № 03-04-05/8-1257, от 03.04.2012 № 03-04-06/8-96). Суммы вычетов для детей-инвалидов суммируются с обычными вычетами в зависимости от очередности ребенка (п. 14 Обзора, утв.
Президиумом Верховного Суда РФ 21 октября 2015 г., письмо Минфина России от 20 марта 2017 г. № 03-04-06/15803).
Сотрудница организации Мария Сидорова является родителем трех детей в возрасте 25, 15 и 10 лет. Вычеты будут предоставляться ей следующим образом:
- на первого ребенка в возрасте 25 лет — вычет не предоставляется;
- на второго ребенка в возрасте 15 лет — вычет в размере 1400 рублей;
- на третьего ребенка-инвалида в возрасте 12 лет — вычет в размере 3000 + 12 000 рублей.
За какой период предоставлять вычет
Вычет на ребенка предоставляется с того месяца, как малыш был рожден, усыновлени или принят под опеку или попечительство. Этот месяц указан в свидетельстве о рождении или другом подтверждающем документе.
Вычет прекращает предоставляться при выполнении одного из условий:
1. Доход сотрудника превысил 350 000 рублей — с месяца, в котором превышен лимит;
2. Ребенку исполнилось 18 лет — с января следующего года;
3. Учащемуся на очной форме обучения исполнилось 24 года, но ребенок продолжал обучение в течение этого года — с января следующего года;
4. Учащемуся на очной форме обучения исполнилось 24 года, но ребенок прекратил обучение до конца года — с месяца, следующего за окончанием обучения.
https://www.youtube.com/watch?v=sBRCwcgPq2A
Пребывание студента в академическом отпуске не лишает родителя права на получение вычета. Главное, чтобы была справка из учебного учреждения и копия приказа о предоставлении отпуска
Рассчитывайте НДФЛ автоматически в онлайн-сервисе Контур.Бухгалтерия. Здесь вы можете вести учет, начислять зарплату и отправлять отчетность.
Попробовать бесплатно
Этот вид отчета входит в состав годовой бухгалтерской отчетности. Он отражает, из каких источников поступают денежные средства и как они используются. Отчет нужен, чтобы понять, имеет ли организация достаточно денег, к примеру, для оплаты зарплаты сотрудникам, социальных и налоговых сборов, расчета с поставщиками и т.д.
В 2020 году бухгалтеры сдают отчет 4-ФСС четыре раза. Расскажем, что такое отчет 4-ФСС, как его заполнять, какими способами и когда сдавать.
Справка 2-НДФЛ рассказывает об источниках дохода работника, зарплате и удержанных налогах. Каждый источник дохода или налоговый вычет имеет собственный код. Мы расскажем в статье, какие коды нужно применять в справке 2-НДФЛ в 2020 году.
Стандартные налоговые вычеты на детей
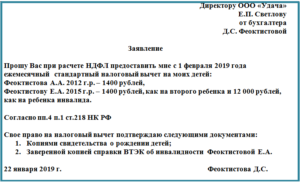
Стандартные налоговые вычеты дают право избежать уплаты подоходного налога с части полученного вами дохода. В итоге это дает, хоть и небольшое, но увеличение реального месячного заработка.
Хотя в некоторых случаях дополнительный доход в виде налогового вычета может быть довольно неплохим. Можно каждый месяц получать от нескольких сотен до нескольких тысяч рублей. За год соответственно этот размер в совокупности способен вырасти в 12 раз.
Согласитесь, иметь несколько тысяч просто так, практически ничего не делая, довольно неплохо.
- Что дает налоговый вычет
- Виды стандартных налоговых вычетов
- Вычет налогоплательщика
- Налоговый вычет на детей
- Как получить вычет
- Сбор документов
- Подача документов
- Получение вычета через налоговую
Что дает налоговый вычет
Налоговый вычет позволяет получать чуть больший доход от вашей заработной платы. За счет того, что НДФЛ будет уменьшен на определенную сумму.
Что такое НДФЛ? Если простыми словами, то это все ваши налоги, которые государство взимает с вас по ставке 13% от ваших доходов. Будь это зарплата, продажа квартиры, выигрыш в лотерею и прочее.
Стандартные налоговые вычеты позволяют уменьшить эту налогооблагаемую базу. Ваш доход будет условно разделен на 2 части: то что облагается 13% налогом и то, что не подлежит налогообложению.
В итоге с этой не облагаемой базы, вы получаете деньги полностью, не платя 13% обязательного налога.Пример. Ваша зарплата 30 000 рублей. Вы имеете право на налоговый вычет 12 тысяч. В итоге ваш доход можно поделить на 2 части: 18 000 и 12 000. С первой суммы, государство в лице работодателя, автоматически удержит с вас НДФЛ — 13% или 2 340 рублей. Вторая сумма будет выплачена полностью, без удержания налогов. Итого: на руки вы получите 27 660 рублей.
Если бы у вас не было право на получение вычета, то НДФЛ был бы взят с полной суммы 30 000 и составил 3 900. Чистый доход, получаемый на руки — 26 100 рублей.
Применение вычета позволило увеличить доход на 1 560 рублей ежемесячно. За год на 18 720 рублей.
Виды стандартных налоговых вычетов
Стандартные налоговые вычеты, в отличии от других налоговых льгот, где размер возврата напрямую зависит от понесенных расходов, позволяют вернуть строго фиксированную сумму, размер которой определен законодательно.
Существуют 2 вида вычетов:
- вычет на детей;
- вычет на налогоплательщика.
Вычет налогоплательщика
Налоговые льготы, при получении дохода, положены следующим категориям граждан:
- Чернобыльцам, ветеранам Великой отечественной войны, военнослужащим, ставшими инвалидами при защите СССР или РФ, предоставляется вычет в размере 3 000 рублей.
- Героям СССР или РФ, инвалидам детства, инвалидам 1 и 2 группы, родителям и супругам военнослужащих погибших при защите СССР и РФ — 500 рублей ежемесячно.
Если налогоплательщик имеет право на несколько стандартных вычетов, то он может воспользоваться только одним, максимальным. Суммировать вычеты нельзя.
Налоговый вычет на детей
Правом на получение налогового вычета могут воспользоваться категории граждан, у которых на обеспечении есть дети — один или несколько.
К ним относятся:
- родители, в том числе и приемные;
- супруги родителей (в том числе приемных);
- опекуны;
- усыновители.
Вычет применим к детям, не достигшим 18-ти летнего возраста, либо проходящих обучение по дневной форме (студенты, аспиранты, курсанты), но не старше 24 лет.
Размер вычета:
- за первого и второго ребенка — 1 400 рублей;
- за третьего и последующего — 3 000 рублей;
- за каждого ребенка инвалида — 12 000 рублей (родителям и усыновителям) и 6 000 рублей (опекунам и попечителям).
Вычет на детей можно получать ежемесячно, до момента, когда ваш облагаемый доход с начала года не превысит 350 тысяч рублей. После этого право на возврат налога теряется.
Облагаемый доход — это ваша заработная плата до вычета из нее НДФЛ.
Пример. Зарплата 30 000 рублей в месяц до налогообложения, 1 ребенок. Ежемесячно можно получать вычет в размере 182 рубля (13% от 1 400 рублей) в течении 11 месяцев. В декабре право на льготу теряется, так как доход составит 360 тысяч рублей ( 12 месяцев х 30 000). Итого в течении года можно получить (182 рубля за 11 месяцев) = 2002 рубля.
Если бы заработная плата составляла бы 60 тысяч, то право на вычет было бы утеряно уже на 6 месяце. Право на «детские деньги» действовало только бы 5 полных месяцев и вернуть можно было 5 х 182 рубля = 910 рублей.
Как получить вычет
Процедура получения налогового вычета состоит из двух этапов:
- сбор документов, подтверждающих право на налоговый вычет;
- подача заявления работодателю.
Сбор документов
Вам понадобятся следующие виды документов:
- Свидетельство о рождении ребенка (детей).
- Документ, подтверждающий регистрацию брака между родителями (паспорт либо свидетельство о регистрации брака).
- Если ребенок инвалид, нужна справка об инвалидности.
- Справка из учебного заведения о том, что ребенок обучается на дневной форме обучения (студент, курсант и прочие).
Если вы в течении года поменяли работу, то дополнительно, работодателю нужно предоставить справку 2-НДФЛ с прошлого места работы.
В некоторых случаях вычет может быть удвоен, а именно при наличии у ребенка только одного из родителей. То есть родитель, при наличии, например только одного ребенка, может получать дополнительно не 182 рубля, а 364 каждый месяц.
В данном случае право на двойной вычет возникает при смерти одного из родителей, либо при признании его безвестно пропавшим, а также если отцовство не установлено или родители не вступили в брак.
В таком случае понадобится один из следующих документов:
- свидетельство о смерти одного из родителей;
- решение суда о признании родителя безвестно отсутствующим;
- документ подтверждающий об отсутствии брака (паспорт);
- справка о рождении ребенка, составленной со слов матери (отцовство не установлено).
Если родители состоят в разводе — это не дает право на получение двойного вычета одного из родителей. Даже в том случае, если отец (или мать) не платит алименты.
Подача документов
После сбора всех необходимых справок, необходимо написать заявление на предоставление вычета и передать его работодателю. Обычно в бухгалтерию или отдел кадров. Сам образец заявления можно взять у них.
Следует отметить, что право на налоговый вычет вы получите только после написания заявления. За прошлые периоды, работодатель не предоставляет вычет.
Пример. Иванова подала заявление о предоставлении налогового вычета на детей в августе. Работодатель будет учитывать данную налоговую льготу именно с августа. За первые 7 месяцев года (январь — июль) Иванова не сможет получить излишне удержанный налог.
Для получения упущенных денег нужно обратиться в налоговую инспекцию по окончании календарного года.
Если вы работаете одновременно на нескольких работах, то вычет можно получить только на одной из них.
Получение вычета через налоговую
Если вы не подавали заявление работодателю или вычет получен не в полном объеме, то деньги можно получить, обратившись по окончании текущего года в налоговую инспекцию по месту жительства.
В налоговую вам нужно предоставить следующий пакет документов:
- Налоговую декларацию по форме 3-НДФЛ.
- Справка о доходах с места работы (2-НДФЛ).
- Заявление о получение вычета.
- Заявление о переводе излишне уплаченного налога на ваш банковский счет.
- Документы, подтверждающие право на получение вычета (аналогично подаваемые работодателю).
В течении 3 месяцев (максимальный срок) с момента подачи заявления, налоговая инспекция проведет камеральную проверку о вашем праве на получении денег. После проверки в течении 1 месяца будет осуществлен перевод денежных средств на ваш расчетный счет в банке, указанный в заявлении.
Сулейманов Ильяс Илдусович
Email: direct@vasserman.moscow
Помощь автору в написании статей

