
Пдключение лифта к пожарной сигнализации какое косгу отнести
Монтаж пожарной сигнализации в 2020 году косгу 228
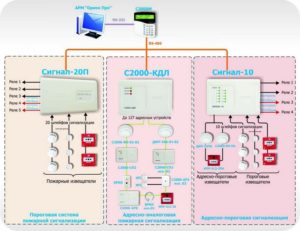
Как всегда, мы постараемся ответить на вопрос «Монтаж пожарной сигнализации в 2020 году косгу 228». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
- 211, 212 – поставка военной техники и вооружений в целях обеспечения государственной программы и вне рамок госпрограммы;
- – закупка товаров, работ и услуг в IT-сфере;
- – закупка товаров, работ и услуг в целях капитального ремонта имущества;
- 407 – строительство объектов недвижимости госучреждениями;
- 413 и 414 – бюджетные инвестиции в капстроительство.
обустройство тревожной кнопки», а также работы по модернизации указанных систем (за исключением стоимости основных средств, необходимых для проведения модернизации и поставляемых исполнителем, расходы на оплату которых следует отражать по статье КОСГУ 310 «Увеличение стоимости основных средств»);Кроме того, в ситуациях, подобных рассматриваемой, важно определить характер обязательств государственного (муниципального) учреждения, руководствуясь положениями гражданского законодательства.
КОСГУ-2020: отражаем операции по оплате работ, услуг
Кроме того, в ситуациях, подобных рассматриваемой, важно определить характер обязательств государственного (муниципального) учреждения, руководствуясь положениями гражданского законодательства.
При этом заключение единого договора (контракта), предметом которого является поставка (изготовление) объектов имущества и их монтаж (установка), вовсе не означает, что соответствующие обязательства должны быть оплачены только по какой- либо одной статье (подстатье) КОСГУ.Статья 421 ГК РФ устанавливает свободу договора.
Любые изменения в бухгалтерском учете вызывают множество вопросов. Новый порядок применения КОСГУ, который действует с 1 января 2020 года, не просто усложнил работу бухгалтера, но и заставил его искать дополнительные разъяснения. Ответим на наиболее частые вопросы слушателей наших курсов в этой статье-шпаргалке.
- приобретение лампочек в целях работ, не связанных с капитальными вложениями, учитываем по подстатье КОСГУ 44 «Увеличение стоимости строительных материалов»;
- в целях строительно-монтажных работ, связанных с капитальными вложениями, — по подстатье 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
- для обеспечения выполнения функций учреждения, не связанных с проведением строительно-монтажных работ, — по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)».
Приобретение электрических лампочек
В соответствии с требованиями Порядка № 209н операции по приобретению медалей в целях награждения (дарения) отражаем по подстатье КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
В приказе Минфина 209н, вступившем в действие в 2020 году, в группе 220 добавлен КОСГУ 228 для аналитического учета услуг и работ, оказываемых и выполняемых для целей капитальных вложений. Мы рассказываем о сфере и примерах применения введенной подстатьи и ее соответствии определенным КВР.
Расшифровка КОСГУ 228
- подготовка проектной документации для капитального строительства, реконструкции или модернизации объектов НФА;
- возмещение расходов госучреждений на содержание дирекций строительства;
- оплата работ по демонтажу;
- перенос коммуникаций;
- экспертиза проекта, контроль выполнения строительных работ;
- установка охранной, пожарной сигнализации, систем видеонаблюдения, доступа, обустройство «тревожной кнопки»;
- выполнение работ по наладке и испытанию оборудования, смонтированного на строительных объектах;
- монтаж оборудования.
Примеры применения КОСГУ 228
- Д-т 0 106 31 310 К-т 0 302 28 73х – затраты на монтаж включены в сумму вложений в приобретенное медицинское оборудование для последующего формирования балансовой стоимости;
- Д-т 0 302 28 83х К-т 0 304 05 228 – оплачена сумма по госконтракту с лицевого счета в казначействе.
- на статью 310 «Увеличение стоимости основных средств» КОСГУ — на оплату государственных (муниципальных) контрактов, договоров на строительство, приобретение (изготовление) объектов, относящихся к основным средствам, а также на реконструкцию, техническое перевооружение, расширение, модернизацию (модернизацию с дооборудованием) основных средств, находящихся в государственной, муниципальной собственности.
- на подстатью 226 «Прочие работы, услуги» КОСГУ — на монтажные работы по оборудованию, требующему монтажа, в случае если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов;
Демонтаж Оборудования Косгу 2020
Они не включаются в состав объекта недвижимого имущества – в отличии, например, от таких объектов, как лифты, встроенная система вентиляции, локальные сети, другие коммуникации здания.
— проведение государственной экспертизы проектной документации, осуществление строительного контроля, включая авторский надзор за строительством, реконструкцией и капитальным ремонтом объектов капитального строительства, оплата демонтажных работ (снос строений, перенос коммуникаций и т.п.);— монтажные работы по оборудованию, требующему монтажа, в случае если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов;Расходы на приобретение коммутатора отнесите на статью расходов КОСГУ 310.
Модернизация системы видеонаблюдения косгу 2020
*(3) ОК 013-94 «Общероссийский классификатор основных фондов», утв.
Инструкции N 157н*(2)):– объект со всеми приспособлениями и принадлежностями;– отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций;– обособленный комплекс конструктивно-сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы.Напомним, что комплексом конструктивно-сочлененных предметов называется один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый предмет может выполнять свои функции только в составе комплекса, а не самостоятельно (п.121 «Доходы от операционной аренды», 122 «Доходы от финансовой аренды», 123 «Платежи при пользовании природными
Замена опс по какому косгу производить расходы
Общие положения Все операции, которые совершает учреждение, должны быть прозрачны и должны позволять органам исполнительной власти, в частности Минфину, отслеживать движение денежных средств. Для этого в счета бухгалтерского учета включены коды бюджетной классификации.
Показатели по поступлениям и выплатам учреждения указываются в плане финансово-хозяйственной деятельности в разрезе кодов бюджетной классификации (так, в п. 8.1 Требований к плану финансово-хозяйственной деятельности государственного (муниципального) учреждения, утвержденных Приказом Минфина РФ от 28.07.2010 № 81н,установлено, что в таблице 2
«Показатели по поступлениям и выплатам учреждения (подразделения)»
графы 3 по строкам 110 – 180, 300 – 420 указываются коды классификаций операций сектора государственного управления, по строкам 210 – 280 – коды видов расходов бюджетов).
При составлении отчетных бухгалтерских форм, в том числе отчетов (ф. 0503721, 0503723)
Техническое обслуживание системы пожарной сигнализации косгу
В соответствии с требованиями Приказа N 145н на подстатью 225 «Работы, услуги по содержанию имущества» относятся расходы бюджетов бюджетной системы Российской Федерации на оплату договоров на выполнение работ, оказание услуг, связанных с содержанием (обслуживанием), ремонтом нефинансовых активов, находящихся на праве оперативного управления, а на подстатью 226 «Прочие работы, услуги» относятся расходы бюджетов бюджетной системы Российской Федерации по оплате договоров на выполнение работ, оказание услуг, не отнесенных на подстатьи 221-225, для государственных (муниципальных) нужд.
Также по этой подстатье отражаются затраты на техническое обслуживание и эксплуатацию пожарной сигнализации; ст. 310 «Увеличение стоимости основных средств»: расходы на приобретение системы пожарной сигнализации в целом или отдельных ее приборов и аппаратуры, относящихся в целях бухгалтерского учета к объектам основных средств; ст.
Приобретение материалов в 2020 году: какой КОСГУ применить
Кроме того, специалисты финансового ведомства подготовили (далее — Методические рекомендации).
Детализированные подстатьи статьи 340 КОСГУ можно условно разделить на 3 типа: 1. Несложно заметить, что наименования подстатей КОСГУ с 341 по 346 практически повторяют наименования аналитических счетов счета 105 00 «Материальные запасы», приведенных в .
То есть она призвана отделить расходы капитального характера в части приобретения материальных запасов. 3. Подстатья 349 КОСГУ является дополнительно введенной в целях отнесения расходов по приобретению материальных ценностей, которые в 2020 году отражались по подстатьям 223, 226, 296 КОСГУ ().
Монтаж пожарной сигнализации косгу
По какой статье (подстатье) КОСГУ произвести расходы по договору?Кроме того, в ситуациях, подобных рассматриваемой, важно определить характер обязательств государственного (муниципального) учреждения, руководствуясь положениями гражданского законодательства.
При этом заключение единого договора (контракта), предметом которого является поставка (изготовление) объектов имущества и их монтаж (установка), вовсе не означает, что соответствующие обязательства должны быть оплачены только по какой- либо одной статье (подстатье) КОСГУ.
Мы являемся филиалом государственного бюджетного учреждения, на забалансовом учете стоит пожарная сигнализация как основное средство. В настоящее время возникла необходимость в установке дополнительного извещателя пожарного (ИПР 513-10) и распределительной коробки (КРТП10*2).
Можно произвести оплату за счет КОСГУ 226 или за счет КОСГУ 310?
Зарина. Согласно бюджетной
На какую косгу в 2020 монтаж тревожной сигнализации
Технические средства охраны. Требования и нормы проектирования по защите объектов от преступных посягательств», утвержденный МВД РФ 06.11.2002).
Следовательно, расходы нужно отразить по аналогии с отдельными договорами в следующем порядке: приобретение оборудования (приборов, аппаратуры) и расходных материалов для монтажа (установки) системы – статьи КОСГУ 310 и 340 на основании накладной; работы по внешней и внутренней радиофикации, монтажные работы– подстатья КОСГУ 226 «Прочие работы, услуги»; пусконаладочные
Статьи КОСГУ при расходах бюджетного учреждения на оплапту договора
Расходы на проведение электромонтажных работ отразите по подстатье КОСГУ 225 «Работы, услуги по содержанию имущества».
Но если виды работ выделены отдельно в предмете и стоимости договора, то расходы отразите аналогично расходам, произведенным по отдельным договорам.
Замена электропроводки и замена и подключение светильников отражаются по подстатье 225, в рамках технического обслуживания имущества (здания, сооружения).
Установка (первоначальная) электроточек, розеток, выключателей отражается по подстатье КОСГУ 226 «Прочие работы, услуги».В противном случае (замена), расходы также отражаются по подстатье 225. д.) Ответ на этот вопрос зависит от двух факторов, а именно от того:
- к какой группе нефинансовых активов учреждение относит счетчик;
- с какой целью учреждение приобретает счетчик: для первоначальной установки или замены ранее установленного.
Отнесение материальных ценностей к или относится к .
По общему правилу счетчики относятся к контрольно-измерительным приборам, которые учитываются в составе материальных запасов ().
Вместе с тем, учитывая предназначение, сроки и порядок использования счетчиков, .
При принятии решения в данной ситуации учреждение может также руководствоваться методологией, доведенной до него учредителем (главным распорядителем бюджетных средств). Порядок принятия к учету счетчиков пропишите в . Ответственность за правильность принятого решения несет учреждение.
1. При первоначальной установке:
- если учреждение самостоятельно приобретает счетчик, расходы на его приобретение отразите по «Увеличение стоимости материальных запасов», расходы на последующую установку – по «Прочие работы, услуги»;
- если подрядчик устанавливает счетчик с использованием своего оборудования в рамках договора на установку (монтаж), расходы отразите по «Прочие работы, услуги».*
2.
В случае замены ранее установленного счетчика:
- если учреждение самостоятельно приобретает счетчик, расходы на его приобретение отразите по «Увеличение стоимости материальных запасов», расходы на последующую установку – по «Работы, услуги по содержанию имущества»;
- если подрядчик меняет счетчик с использованием своего оборудования в рамках договора на установку (ремонт), расходы отразите по «Работы, услуги по содержанию имущества».
Расходы по техническому обслуживанию и капитальному ремонту охранно-пожарной сигнализации (ОПС) отразите по «Работы, услуги по содержанию имущества».
Объясняется это так.* По отражаются расходы на ремонт (текущий, капитальный) и техническое обслуживание имущества учреждения ( указаний, утвержденных ).
Охранно-пожарная сигнализация представляет собой , которые выполняют свои функции (предупреждение о пожаре, о проникновении посторонних в помещение) только в составе этого комплекса (после установки (монтажа) в здании, сооружении), а не самостоятельно ().
Кроме того, отдельные элементы ОПС (если они соответствуют ) должны быть включены в состав основных средств (). Следовательно, охранно-пожарная сигнализация относится к имуществу учреждения.
Таким образом, расходы по техническому обслуживанию и капитальному ремонту ОПС, так же как и расходы по техническому обслуживанию и капитальному ремонту другого имущества, отразите по «Работы, услуги по содержанию имущества» ( указаний, утвержденных ).
* О том, по какой статье (подстатье) КОСГУ отразить расходы на монтаж (установку) ОПС, см.
. 3. Ситуация: по какой статье (подстатье) КОСГУ отразить расходы на приобретение материальных ценностей для нужд учреждения, а также оплату услуг по их доставке.
Ценности не являются сувенирной продукцией, подарками Распределение расходов по статьям (подстатьям) КОСГУ на приобретение материальных ценностей и услуги по их доставке, которые оплачиваются по одному договору, зависит от положений такого договора.
Если услуги по доставке материальных ценностей выделены отдельно (в предмете и стоимости договора на приобретение материальных ценностей), расходы отразите аналогично .
* Если услуги по доставке не выделены отдельно в предмете и стоимости договора, расходы отразите по статье КОСГУ или (в зависимости от того, к какой группе нефинансовых активов относятся материальные ценности: к или ).
Объясняется это тем, что в данном случае экономическим содержанием операции (договора) является именно приобретение материальных ценностей. Такой вывод следует из указаний, утвержденных .
Расшифровка и частные случаи КОСГУ 225 и 226 в 2020 году
В 2020 году в соответствии с Инструкцией 209н подстатья 226 КОСГУ «Прочие работы, услуги» является одной из наиболее обширных по типам расходов.
По КОСГУ 226 в учете отражают работы и услуги, которые нельзя к подстатьям 221-225, 227-229:
- информационные услуги,
- авторские вознаграждения,
- другие работы и услуги.
- проектные, конструкторские и прочие подобные работы,
- медицинские услуги,
- услуги типографии,
- подписка на периодические издания,
- организацию питания,
По Инструкции 209н с 2020 года Будьте внимательные, транспортные услуги относят на КОСГУ 222. К подстатье 226 относят прочие работы и услуги. Чтоб ничего не перепутать, воспользуйтесь сервисом: Часто бухгалтеры путают подстатьи 225 и 226 КОСГУ, это и не удивительно.
Так как зачастую одни и те же расходы, в зависимости от дополнительных условий их возникновения, могут быть отражены и по 225 и по 226 КОСГУ.
Квр и косгу: как отразить систему антиобледенения?
Возможно, для принятия решения по Вашему вопросу Вам будет полезна информация, которая представлена в Дополнительных материалах.
Дополнительные материалы по Вашему вопросу: Документ предоставлен КонсультантПлюс Готовое решение КонсультантПлюс, 21.02.
2020 По каким статьям КОСГУ отражаются расходы на монтаж (демонтаж) Расходы на монтажные (демонтажные) работы отразите по подстатье 228 «Услуги, работы для целей капитальных вложений» КОСГУ, в случае если они не предусмотрены договором поставки (строительства, модернизации, ремонта и т.д.), например расходы на монтаж оборудования.
При осуществлении расходов в рамках указанных договоров учтите особенности.
Важно правильно относить расходы на статью (подстатью) КОСГУ, чтобы не допустить искажений данных бухучета и бухгалтерской (бюджетной) отчетности, за которые вас могут привлечь к ответственности.1.
По Какому Косгу В 2020 Году Отражать Ремонт Пожарной Сигнализации
Отдельные элементы системы, относящиеся к основным средствам в соответствии с критериями, установленными положениями Инструкции N 157н, при приемке выполненных работ по монтажу системы подлежат учету в качестве самостоятельных объектов основных средств.Вопрос определения возможности учета отдельных элементов системы в качестве самостоятельных объектов основных средств входит в компетенцию комиссии по поступлению и выбытию активов (далее — Комиссия) (п.
34 Инструкции N 157н). Прочие работы, услуги»Из практики известно, что не все расходные операции легко отнести к той или иной подстатье КОСГУ. Так, недавно были актуальны споры касательно применения подстатьи КОСГУ при отражении расходов по выплате работникам компенсации за задержку выплаты зарплаты.
Установка Пожарной Сигнализации Какой Косгу В 2020
Минфина России от 25.12.2008 N 145н (далее — Приказ N 145н) с учетом изменений и дополнений.
В соответствии с требованиями Приказа N 145н на подстатью 225 «Работы, услуги по содержанию имущества» относятся расходы бюджетов бюджетной системы Российской Федерации на оплату договоров на выполнение работ, оказание услуг, связанных с содержанием (обслуживанием), ремонтом нефинансовых активов, находящихся на праве оперативного управления, а на подстатью 226 «Прочие работы, услуги» относятся расходы бюджетов бюджетной системы Российской Федерации по оплате договоров на выполнение работ, оказание услуг, не отнесенных на подстатьи 221-225, для государственных (муниципальных) нужд.
Инструкции N 157н*(2)):– объект со всеми приспособлениями и принадлежностями;– отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций;– обособленный комплекс конструктивно-сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы.
Напомним, что комплексом конструктивно-сочлененных предметов называется один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый предмет может выполнять свои функции только в составе комплекса, а не самостоятельно (п.
Систематизация бухгалтерии
При этом комплексом конструктивно-сочлененных предметов называется один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый предмет может выполнять свои функции только в составе комплекса, а не самостоятельно (п. 41 Инструкции N 157н).
- подстатья 225 «Работы, услуги по содержанию имущества»: расходы на устранение неисправностей (восстановление работоспособности) систем пожарной сигнализации, иными словами, расходы, связанные с ремонтом таких систем;
- подстатья 226 «Прочие работы, услуги»: расходы на установку (включая приведение в состояние, пригодное к эксплуатации) пожарной сигнализации, а также на оплату монтажных работ по оборудованию, требующему монтажа, в случае, если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов. Также по этой подстатье отражаются затраты на техническое обслуживание и эксплуатацию пожарной сигнализации;
- ст. 310 «Увеличение стоимости основных средств»: расходы на приобретение системы пожарной сигнализации в целом или отдельных ее приборов и аппаратуры, относящихся в целях бухгалтерского учета к объектам основных средств;
- ст. 340 «Увеличение стоимости материальных запасов»: расходы на приобретение (изготовление) запасных частей для ремонта пожарной сигнализации.
Приобретение В 2020 Пожарной Сигнализации С Установкой На Какое Косгу Отнести
Инструкции N 157н*(2)):– объект со всеми приспособлениями и принадлежностями;– отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций;– обособленный комплекс конструктивно-сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы.
Напомним, что комплексом конструктивно-сочлененных предметов называется один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый предмет может выполнять свои функции только в составе комплекса, а не самостоятельно (п.
Безвозмездные и безвозвратные трансферты (субсидии) текущего характера на производство предоставляются на возмещение недополученных доходов и (или) финансовое обеспечение (возмещение) затрат, связанных с приобретением материальных запасов, оплатой труда работников, уплатой процентов по кредитам, полученным в российских кредитных организациях, и другими текущими затратами на производство.
Здравствуйте, в этой статье мы постараемся ответить на вопрос «Приобретение В 2020 Пожарной Сигнализации С Установкой На Какое Косгу Отнести». Также Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
По какому виду расходов и КОСГУ следует отнести затраты по установке новой системы пожарной сигнализации взамен старой
По нашему мнению, расходы по установке новой системы пожарной сигнализации взамен старой могут быть отнесены на КОСГУ 228 и КВР 244, расходы по разработке проектно-сметной документации и проведение госэкспертизы — КОСГУ 226 и КВР 244.
Согласно п. 10.2.6 Порядка № 209н, расходы на выполнение работ, оказание услуг, не отнесенных на подстатьи 221 — 225, 227 — 229 КОСГУ относятся на подстатью 226 «Прочие работы, услуги» КОСГУ (перечень расходов, которые могут быть осуществлены за счет указанного кода КОСГУ является открытым).
Косгу на установку системы автоматической пожарной сигнализации
Все права защищены. Полное или частичное копирование материалов сайта возможно только с письменного разрешения редакции журнала «Учет в учреждении».
Нарушение авторских прав влечет за собой ответственность в соответствии с законодательством РФ.
Настоящий сайт не является средством массовой информации. В качестве печатного СМИ журнал «Учет в учреждении» зарегистрирован Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций (Роскомнадзор),свидетельство о регистрации ПИ № ФС-77-62323 от 03.07.2015.
Обоснование вывода:
Приобретение В 2020 Пожарной Сигнализации С Установкой На Какое Косгу Отнести
При необходимости к работе в составе Комиссии могут быть привлечены профильные специалисты.Таким образом, в соответствии с Инструкцией N 157н пожарно-охранная сигнализация самостоятельным инвентарным объектом не является и должна учитываться в составе здания с отражением информации об их монтаже в его инвентарной карточке (форма 0504031).
Охранно-пожарная сигнализация представляет собой комплекс конструктивно-сочлененных предметов, которые выполняют свои функции (предупреждение о пожаре, о проникновении посторонних в помещение) только в составе этого комплекса (после установки (монтажа) в здании, сооружении), а не самостоятельно (п.
По какому косгу оплаитить техническое обслуживание пожарной сигнализации
Далее делается следующий вывод: «Учитывая, что сигнализация находится в оперативном управлении учреждения и используется в целях обеспечения его деятельности, расходы на оплату договора по ее техническому обслуживанию согласно требованиям Приказа N 145н следует относить на подстатью 225 «Работы, услуги по содержанию имущества» классификации операций сектора государственного управления независимо от того, есть или нет в бюджетном учете учреждения отдельные элементы сигнализации, стоящие на балансе». С этим заключением можно поспорить, поскольку согласно п. 1 ст. 216 Гражданского кодекса РФ (далее — ГК РФ) ч. 1, право оперативного управления имуществом относится к вещным правам, в то время как в рассматриваемом нами случае сигнализация не является объектом имущества (вещью). По мнению автора, этот вопрос остается открытым и требует более детальной проработки. Г.М.
Инструкции N 157н*(2)):– объект со всеми приспособлениями и принадлежностями;– отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций;– обособленный комплекс конструктивно-сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы.
Напомним, что комплексом конструктивно-сочлененных предметов называется один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый предмет может выполнять свои функции только в составе комплекса, а не самостоятельно (п.
Косгу — расходы на охранно-тревожную и пожарную сигнализации
Таким образом, если договор содержит все существенные условия как договора поставки, так и договора подряда, то он может быть признан смешанным. И если иное не будет вытекать из содержания договора, к отношениям сторон по такому договору будут применяться в соответствующих частях правила о договорах поставки и подряда.
В рамках одного договора производится покупка оборудования и монтаж охранно-тревожной и пожарной сигнализации. Имеются накладные на оборудование и акты выполненных работ по монтажу сигнализации. По какой статье (подстатье) КОСГУ произвести расходы по договору?
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
Оборудование, предназначенное для выполнения определенных самостоятельных функций, признается объектом ОС. Внешний модем самостоятельно выполняет свои функции, то есть используется с тем компьютером, к которому его подключили. Поэтому в учете затраты на приобретение модема относите на статью КОСГУ 310 «Увеличение стоимости основных средств».
Когда учреждение приобретает имущество, перед бухгалтером встаёт вопрос – куда его отнести: к материальным запасам на статью КОСГУ 340 или основным средствам на статью КОСГУ 310. Ведь сделать это не всегда просто. Мы привели рекомендации, как определить статью, и показали их на примерах: флаги, огнетушители, баннеры, жалюзи и другое имущество.
Учет расходов на пожарную сигнализацию
Обратите внимание! При заключении контрактов (договоров) по монтажу, ремонту и обслуживанию пожарной (охранно-пожарной) сигнализации убедитесь в том, что исполнитель имеет лицензию на проведение указанных видов работ. В соответствии с п.
3 Положения о лицензировании производства работ по монтажу, ремонту и обслуживанию средств обеспечения пожарной безопасности зданий и сооружений, утвержденного Постановлением Правительства РФ от 25.10.
2006 N 625, лицензирование производства работ по монтажу, ремонту и обслуживанию средств обеспечения пожарной безопасности зданий и сооружений, в том числе пожарной и охранно-пожарной сигнализации, осуществляется МЧС.

