
Отпускные выплачиваем 27 марта когда платить взносы
Ндфл с отпускных: когда платить в 2019 году (сроки перечисления согласно изменениям)
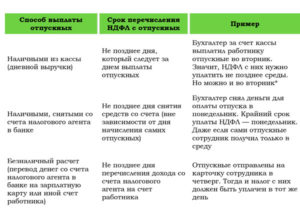
C 2016 года изменился порядок удержания подоходного налога при выходе работника в отпуск. Учитывая, что работодатель выступает в этом случае налоговым агентом, стоит разобраться, как удержать НДФЛ с отпускных, когда платить в 2019 году в бюджет, какая дата признаётся моментом получения дохода.
Право на отпуск
Если работник принят по трудовому договору, то работодатель обязан ежегодно обеспечивать ему оплачиваемый отдых в течение 28 календарных дней. Это так называемый основной отпуск, а некоторым категориям, занятым в опасных или вредных условиях труда, положен также дополнительный, сроком не менее 7 календарных дней.
Право на отпуск у конкретного работодателя работник получает уже после того, как непрерывно отработает первые шесть месяцев, но при обоюдном согласии сторон на отдых можно выйти и раньше.
Не требуется согласие работодателя на выход в отпуск раньше полугода, если речь идёт о женщинах, готовящихся уйти в декрет; несовершеннолетних; усыновивших ребёнка в возрасте до трёх месяцев.
В таких случаях достаточно только заявления работника (статья 122 ТК РФ).
Обратите внимание: на исполнителей по гражданско-правовым договорам трудовое законодательство не распространяется, поэтому отпуск за счёт работодателя им не полагается.Минимум за три календарных дня до ухода сотрудника на отдых надо заплатить ему отпускные. Размер выплаты рассчитывается на основании среднего дневного заработка, который умножается на количество дней отпуска. Доход может выдан как наличными деньгами, так и переводом на карту физического лица.
Обязанности налогового агента
Статья 226 НК РФ обязывает организации и ИП, от которых физическое лицо получило доходы, удерживать и перечислять в бюджет подоходный налог. Выплаты на отпуск облагаются НДФЛ по той же ставке, что и заработная плата:
- 13% с дохода, если работающий признаётся российским резидентом (находился на территории РФ не менее 183 календарных дней в течение 12 месяцев подряд)
- 30% с дохода, если сотрудник является нерезидентом.
В общем случае налоговый агент перечисляет удержанный с физического лица подоходный налог в ИФНС по месту своего учёта.
Если у организации есть обособленное подразделение, то налог, удержанный с его сотрудников, перечисляется по месту нахождения ОП.
Индивидуальные предприниматели, которые являются плательщиками ЕНВД и ПСН, перечисляют НДФЛ с доходов физических лиц по месту ведения соответствующей деятельности. Это следует из п. 7 статьи 226 НК РФ.
Важно: за нарушение обязанности налогового агента по удержанию и перечислению подоходного налога с зарплаты, отпускных и других выплат налагается штраф по статье 123 НК РФ. Сумма взыскания – 20% от неудержанной или не перечисленной суммы НДФЛ.
Когда перечислять налог в бюджет
До внесения изменений в статью 226 (6) НК РФ действовал один общий принцип перечисления НДФЛ налоговыми агентами:
- не позднее дня выдачи при получении наличных денег в кассе банке или перечислении на счёт физического лица;
- не позднее следующего дня после даты фактического получения доходов, если они выплачены иным путём, например, из наличной выручки.
Сложности в вопросе, когда перечислять НДФЛ с отпускных, объяснялись тем, что законодательство не определяло чётко этот момент. Дело в том, что нормы Трудового кодекса причисляют оплату отпуска к зарплате сотрудника. Так, статья 136 ТК РФ «Порядок, место и сроки выплаты заработной платы» определяет, что оплата отпуска производится не позднее чем за три дня до его начала.
Однако тот факт, что отпускные относятся к категории оплаты труда работника, не означает, что сроки перечисления НДФЛ с отпускных в НК РФ приводятся в пункте 2 статьи 223. Это положение относится только к удержанию налога с заработной платы, но не отпускных. В частности, такое мнение содержится в постановлении Президиума ВАС РФ от 07.02.2012 N 11709/11 по делу N А68-14429/2009.
Теперь разночтений, когда платить НДФЛ с отпускных в 2019, быть не должно. Законом от 2 мая 2015 г. № 113-ФЗ установлено, что перечисление НДФЛ с выплат работнику должно происходить в следующие сроки.
| Заработная плата | Не позже дня, следующего за днем выплаты зарплаты |
| Доход в натуральной форме | Не позже следующего дня за днем выплаты дохода в натуральной форме |
| Пособие по нетрудоспособности (больничный) | Не позднее последнего числа месяца, в котором выплачено пособие |
| Отпускные | Не позднее последнего числа месяца, в котором произведена выплата отпускных |
Таким образом, на вопрос, когда платить НДФЛ с отпускных в 2019, есть однозначный ответ: не позднее конца месяца, в котором они были оплачены.
Сроки перечисления НДФЛ с отпускных в этом году позволяют бухгалтеру уплатить подоходный налог сразу с нескольких работников. Это особенно актуально в летний период, когда в отпуска уходят массово.
Кроме того, НДФЛ с больничного листа можно выплатить одним платежным поручением с подоходным налогом с отпускных, если они были выплачены в одном месяце.
Обратите внимание: закон от 2 мая 2015 г. № 113-ФЗ изменил только срок уплаты НДФЛ с отпускных в 2019 году, т.е. перечисления его в бюджет. А исчисление и удержание подоходного налога с отпускных, как и раньше, происходит при их фактической выплате (статья 226 (4) НК РФ).
Примеры перечисления НДФЛ с отпускных в 2019 году
Интересует, что нового в НДФЛ с отпускных в 2019 году, какие изменения? Пример перечисления подоходного налога привёдем на таких данных:
Работник написал заявление на отпуск с 7 июня 2019 года на 28 календарных дней. Получить выплаты отпускник должен не позднее, чем за три календарных дня до отпуска, поэтому платёж бухгалтер провёл 3 июня 2019 года. Уплата НДФЛ в данном случае осуществляется не позднее 30 июня, но более ранняя оплата тоже не будет нарушением.
Немного изменим пример: работник выходит в отпуск с 1 июня 2019 года. В данном случае оплатить отпускные необходимо не позднее 29 мая 2019 года. Как видим, месяц выплаты здесь другой, поэтому перечислить подоходный налог надо успеть не позже 31 мая.
В письме от 15.04.2016 № 14‑1/В‑351 Минтруд России высказался по вопросу НДФЛ с отпускных. Пример расчётов связан с ситуацией, когда на отпускной период приходится праздничный нерабочий день 12 июня.Надо ли учитывать его в общей продолжительности отпуска? Ведомство считает, что праздники, приходящиеся на отпускной период, в число календарных дней отпуска не включаются.
Нерабочие праздничные дни должны учитываться при расчёте средней заработной платы.
Ндфл при компенсации за неиспользованный отпуск
При увольнении работника часто возникает ситуация, когда у него остались дни неиспользованного отпуска. По общему правилу статьи 127 ТК РФ в этом случае работнику должна быть выплачена денежная компенсация за все неиспользованные отпускные дни. Другой вариант — предоставить отпуск с последующим увольнением, однако это возможно только по письменному заявлению сотрудника.
Можно ли выплачивать денежную компенсацию за неиспользованный отпуск, если работающий не планирует увольняться? Статья 126 Трудового кодекса позволяет заменить отдых деньгами, но только те дни, которые превышают обычную продолжительность в 28 календарных дней. То есть, речь идет не об обычном, а об удлинённом основном или дополнительном отпуске.
Кроме того, есть кадровые категории, которым выдача денежной компенсации без увольнения запрещена законом:
- беременные женщины и несовершеннолетние;
- занятые на работах с вредными и/или опасными условиями труда (только в отношении дополнительного оплачиваемого отпуска).
Денежная компенсация признается доходом физического лица и облагается подоходным налогом. Однако, в отличие от отпускных, НДФЛ с этих доходов уплачивается в бюджет не позднее дня, следующего за днем выплаты.
В справке 2-НДФЛ коды доходов в 2019 году также будут различаться:
- 2012 – отпускные;
- 2013 – компенсация за неиспользованный отпуск.
Как выплатить НДФЛ и взносы с отпускных | Когда и в какой срок платить НДФЛ с отпускных
Отпускные — это деньги вместо зарплаты за тот период, пока работник кутит в Таиланде. С них, как и с зарплаты, платят налог на доходы физических лиц и взносы в фонды.
В этой статье будет много расчетов: покажем, как считать НДФЛ и взносы, заполнять платежки. На самом деле лучше отдать всё это бухгалтеру, но если хотите сами разобраться — давайте начнем.
Бывают отпускные, а бывает компенсация за неиспользованный отпуск. И то, и другое облагается НДФЛ. Размер налога — 13% для россиян и 30% — для иностранцев.
Читать в «Деле»
Налог с отпускных рассчитывается так же, как и с зарплаты: Когда считать и платить НДФЛ с отпускных — в статье 226 Налогового кодекса
Бухгалтер начислила Николаю 20 000 рублей отпускных.
НДФЛ — 13%.
Считаем: 20 000 x 13% = 2600 рублей. Это и будет НДФЛ.
20 000 — 2600 = 17 400 рублей.
С этими деньгами Николай отправляется в отпуск.
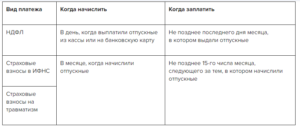
Рассчитать и удержать НДФЛ нужно в день, когда работник получает деньги. А перечислить в налоговую можно позже:
- налог с отпускных можно заплатить сразу, как выдали деньги сотруднику или в любой день до конца месяца. Выдали отпускные 10 марта — значит, перечислить НДФЛ нужно до 31 марта;
- налог с компенсации за отпуск платят в день, когда сотрудник получил деньги или максимум на следующий. В тот же день, если выдали наличными в кассе, на следующий — если переводом на карту.
За задержку есть штрафы — 20% от налога. Мы советуем перечислять деньги в налоговую сразу, чтобы точно не забыть.
Как заполнить платежку
Платежное поручение на оплату НДФЛ заполняют точно по форме, менять или убирать реквизиты нельзя. Вот так выглядит сама платежка:
Скачать образец платежного поручения
Самое сложное мы выделили желтым — это коды, статусы и виды операций. Ниже объясняем, как их заполнять
Рассказываем, что и куда писать:
Это номер платежки, ставим по очереди с другими. Если это первая платежка, ставим 1; если трехсотая, ставим 300
Пишем 02 в правом верхнем углу рядом с полем Вид платежа
День, когда заполняем платежку
Сумма налога, копейки пишем цифрами
Сумма налога, но только цифрами
Банк, где открыт счет компании
БИК и номер счета (рядом с банком плательщика)
Банк получателя, БИК и номер счета
Реквизиты банка получателя
Данные получателя — налоговой
Указываем номер налоговой инспекции
Наз. пл.
Срок плат.
Рез. поле
Теперь заполняем поля внизу платежки: «Получатель» и «Назначение платежа».
В «Получателе» заполняем клеточки слева направо:
КБК — 182 1 01 02010 01 1000 110
ОКТМО компании — узнаем на сайте налоговой
Код основания — в нашем случае «ТП»
Налоговый период — пишем МС, номер месяца, за который платим, и год
Номер документа-основания платежа — пишем 0
Дата документа-основания платежа — пишем следующий рабочий день после даты оплаты
Последняя клетка — оставляем пустой
В назначении платежа указываем «Налог на доходы физических лиц с отпускных за февраль 2019 года» (напишите месяц и год).
Банк проверит платежку и переведет деньги со счета компании в налоговую.
Как рассчитать страховые взносы
Работодатели платят за сотрудников страховые взносы. Они идут на бесплатную медицину, пенсии и на случай производственных травм.
Читать в «Деле»
Калькулятор страховых взносов
Размер взносов — 30% от суммы зарплат всех сотрудников. Взносы не удерживают с зарплаты как НДФЛ, их платит работодатель.
Распределяются они так:
- пенсионное страхование — 22%;
- обязательное медицинское страхование — 5,1%;
- социальное страхование — 2,9%.
Дополнительно к этим 30% еще платят взносы на случай травматизма и профессиональных заболеваний — от 0,2% до 8,5%.
Все взносы, кроме взносов на травматизм, перечисляют в налоговую. На травматизм перечисляют в соцстрах.
Если сотрудник ушел в отпуск, страховые взносы платят как обычно — только к зарплате прибавляют еще и отпускные.
Компания «Лосось» потратила в марте 3 миллиона на выплаты сотрудникам. Из них 2,5 миллиона — на зарплаты, а 500 000 рублей — на отпускные. Получается, в марте «Лосось» заплатит 30% взносов с зарплаты и с отпускных.
На каждый вид взносов придется заполнять отдельную платежку, поэтому считать тоже придется по отдельности. Примерный расчет такой:
3 000 000 — сумма зарплат и отпускных работников «Лосося» за март.
Считаем взносы на пенсию: 3 000 000 х 22% = 669 000 рублей.
Теперь взносы на ОМС: 3 000 000 х 5,1% = 153 000 рублей.
Теперь на социальное страхование: 3 000 000 х 2,9% = 87 000 рублей.
И наконец считаем взносы на травматизм по основной ставке: 3 000 000 х 0,2% = 6000 рублей.
Эти цифры бухгалтер «Лосося» впишет в платежки — по одной на каждый вид взносов.
Когда платить взносы с отпускных
Взносы считают в тот же месяц, когда выдали отпускные. Перечислить взносы в налоговую и соцстрах можно позже — до 15-го числа следующего месяца. С компенсациями за отпуск так же.
Николай получил отпускные в конце февраля, а ушел в отпуск 8 марта. Работодатель Кирилла начисляет взносы за февраль, а платит до 15 марта.
Есть отпускные, с которых не нужно платить страховые взносы:
- дополнительный отпуск чернобыльца;
- отпуск для санаторного лечения сотрудника, с которым произошел несчастный случай на работе или профессиональная болезнь.
Теперь переходим к платежке.
Как заполнить платежку на оплату взносов
Платежное поручение заполняется практически так же, как на оплату НДФЛ, меняются только несколько реквизитов.
Это платежка по взносам. Желтым выделено то, что нужно поменять
Что меняем:
«Взнос на обязательное медицинское страхование (укажите на что) за февраль 2019 года (укажите месяц и год)»
КБК на медицинские взносы:
182 1 02 02101 08 1013 160
КБК на социальные взносы:
182 1 02 02090 07 1010 160
КБК на взносы на травматизм:
393 1 02 02050 07 1000 160
Получатель (последняя графа поля)
В платежках на ОМС и социальное страхование ничего не меняем. Если платите взносы на травматизм, пишите 08
Когда платить страховые взносы с отпускных
В 2019 году работодатели обязаны перечислять страховые взносы в бюджет РФ до 15 числа месяца, следующего за месяцем начисления отпускных. Месяц выплаты при этом не учитывается. Облагаются ли отпускные страховыми взносами? Когда оплата отпуска не подлежит налогообложению? Как начислять и когда платить отчисления в 2019 году — примеры.
Страховые взносы на отпускные
Страховые взносы на отпускные
ПримечаниеОднажды суд даже решил, что исчислить НДФЛ с отпускных надо по итогам месяца, в котором закончился отпуск, а перечислить налог в бюджет можно лишь в день выдачи зарплаты за этот месяц (Постановление ФАС МО от N КА-А40/9604-10).
По его мнению, даже исчисление налога (а уж тем более перечисление) до окончания отпуска в принципе невозможно. Но если следовать такой логике, то налог работодатель не может не только исчислить, но и удержать. А тогда и выплачивать отпускные надо «по полной», то есть без удержания НДФЛ.
Но с таким аргументом суда согласиться трудно. Ведь в НК дата признания дохода никак не увязана с датой окончания отпуска. Как бы то ни было, позиция, сформировавшаяся в судебной практике, выгодна работодателям.Мало того что у организации до конца месяца будут некоторые «свободные» деньги, так еще и количество платежек на уплату НДФЛ уменьшается.
Правила начисления страховых взносов с отпускных выплат
Период ежегодного отпуска работника (стандартный – 28 дней) оплачивается в полной мере на основании среднедневного заработка за последние 12 календарных месяцев.
С каждого начисления работодатель отчисляет взносы в различные инстанции. Подоходный налог с отпускных удерживается непосредственно с трудового вознаграждения и перечисляется в ФНС. Все остальные взносы оплачиваются из средства компании в следующих долях от размера дохода:
- на формирование пенсионного обеспечения – 22%;
- на социальное страхование – 2,9%;
- на обязательное медицинское страхование – 5,1%;
- страхование на случай травматизма и профессиональных заболеваний – от 0,2%.
Помимо ежегодного оплачиваемого отдыха, уплате взносов подлежат и другие виды отпусков. Но есть исключения.
Когда необходимо платить ндфл с отпускных
Когда необходимо платить ндфл с отпускных
В 6-НДФЛ данный налог нужно включить полностью за месяц, в котором произведена выплата. Пример удержания Условия примера: Работнику полагается очередной отпуск в период с 27 марта по 15 апреля 2019 года включительно (20 календарных дней).
Расчетные отпускные – 27200 руб. Из них 6800 руб. за март и 20400 за апрель. Дата выдачи денег работнику 23 марта 2019 года. Расчет:
- НДФЛ = 13% * 27200 = 3536.
- Отпускные на руки = 27200 — 3536 = 23664.
- Дата фактического получения дохода — .
- Дата удержания НДФЛ — .
- Срок перечисления — (так как последний день марта — это суббота).
О сроках уплаты НДФЛ и страховых взносов с отпускных смотрите в видео: Выводы С начисленной оплаты отпуска работодатель обязан удержать 13 процентов налога и заплатить их в налоговую.
Какими облагаются взносами?
Облагаются ли отпускные налогами? Поскольку отпускные — это часть заработка, работодатель должен включать их в базу для расчета и при начислении страховых взносов. При уклонении от этой обязанности он попадет под штрафные санкции.
НДФЛ
Допустим, сотрудник предприятия уходит в отпуск на 28 дней, он отработал весь расчетный период, за который получил 480 000 руб. Средний заработок определяется по формуле: 480 000 рублей : 12 мес. : 29 дн/мес. = 1365,2 руб./день.
Сумма отпускных составит: 1365,2 руб. х 14 = 38225,6 руб. 13% от этой суммы — 4969,3 руб., которые и необходимо перечислить в счет уплаты НДФЛ.
О том, в какие сроки нужно производить уплату ндфл, вы узнаете в следующем видео:
Взносы в ПФР, ФФОМС и ФСС
Облагается ли отпуск страховыми взносами?
Вместе с подоходным налогом работодатель обязан уплатить страховые взносы в адрес следующих организаций:
- Пенсионный фонд.
- Фонд соцстрахования.
- Фонд обязательного медицинского страхования.
Денежные средства должны быть уплачены до 15-ого числа следующего месяца. Если отдых оформляется в августе, взносы с отпускных переводятся до середины сентября.
Как начисляются страховые взносы с отпускных
На законодательном уровне регулирование механизма начисления и последующей уплаты взносов по страхованию осуществляется в глав. 34 НК. В соответствии с п. 1 стат.
420 к облагаемым объектам относятся различные виды выплат в адрес физлиц в рамках имеющихся трудовых и гражданско-правовых взаимоотношений.
Отпускные облагаются страховыми взносами в общем порядке, поскольку предоставляются персоналу по условиям заключенных трудовых договоров.
Суммы, не подлежащие обложению страховыми взносами
Начислить взносы по страхованию требуется со следующих видов отпускных:
- Ежегодный основной отдых – этот вид отпуска полагается всем работникам без исключений. Общая продолжительность составляет 28 дней (календарных) в год, право на отдых у вновь принятых специалистов возникает через полгода занятости у работодателя (стат. 115, 122 ТК).
- Дополнительный основной отдых – такие периоды оформляются и оплачиваются работнику за занятость в определенных трудовых условиях. К примеру, за работу во вредном или опасном производстве, на ненормированном режиме и т.д. (стат. 116, 321 ТК).
- Учебные отпуска – такой отдых связан с получением сотрудником образования посредством совмещения с рабочей деятельностью (стат. 173-176 ТК).
- Другие отпуска – работодатель по своему усмотрению вправе устанавливать для сотрудников иные виды отдыха, не поименованные в трудовом законодательстве. Точный регламент следует утвердить в ЛНА компании.
Не требуется начислять взносы по страхованию со следующих видов отпускных:
- Допотпуск гражданам-чернобыльцам – такой отдых является видом компенсационных льгот (подп. 2 п. 1 стат. 422 НК, Письмо ФСС № 14-03-11/08-13985 от г.).
- Лечебный отпуск для направления в санаторно-курортные учреждения – такой отдых полагается работникам, имеющим производственную травму или профзаболевание (п. 1 стат. 8 Закона № 125-ФЗ).
Иные удержания из отпускных
Иные удержания из отпускных
Помимо подоходного налога, на суммы отпускных подлежит начисление взносов в ПФР, ФСС и ФФОМС. Страховые взносы с отпускных начисляются в месяце начисления сумм отпускных и подлежат уплате не позднее 15 числа месяца, следующего за месяцем их начисления.
Например, при уходе сотрудника в отпуск с 1 мая и начисления ему отпускных в апреле, взносы подлежат уплате не позднее 15 мая. Суммы страховых взносов в ФСС в части страхования от несчастных случаев на производстве подлежат перечислению одновременно с выплатой зарплаты в том месяце, в котором начислены отпускные.
Страховые взносы с отпускных в 2015 году начисляются по ставкам (за исключением льготных и повышенных ставок):
- в ПФР – 22,0 %;
- ФСС – 2,9%;
- ФФОМС – 5,1%.
Когда платить ндфл с отпускных в 2019 году
отпускных), составляет 13%. Налог удерживается со всех выплачиваемых работнику сумм, за исключением указанных в законодательстве. Уменьшение сумм подоходного налога осуществляется также за счет налоговых вычетов.
Стандартный налоговый вычет при расчете отпускных применяется в зависимости от права сотрудника на его получение. Перечень налоговых вычетов, на которые уменьшается налоговая база, установлен статьей 218 НК РФ.
Страховые взносы с отпускных – когда платить
В учете работодателя отпускные суммы включаются в доход работников. Начислять взносы необходимо за тот месяц, к которому относятся выплаты. Уплата страховых сумм выполняется по итогам каждого месяца. Срок – 15-ое число (п. 3 стат. 431 НК). Штрафные санкции грозят тем работодателям, которые не соблюдают установленные законодательством сроки для расчетов с бюджетом.
Виды отпусков, не облагаемые страховыми взносами
Отпускные не облагаются страховыми взносами в таких случаях:
- дополнительный отдых для ликвидаторов аварии на Чернобыльской АЭС или пострадавшим от ее последствий;
- отпуск для санаторно-курортного лечения в оздоровительных учреждениях в связи с последствиями травмы или профзаболевания;
- социальные отпуска, предоставляемые женщинам в связи с рождением детей – больничный по беременности и родам (декрет) и время ухода за ребенком до полутора или трех лет.
Согласно положениям ст. 422 НК, начисления за описанные периоды классифицируются как выплаты по социальному обеспечению. По законодательству РФ, в этом случае взносы с отпускных не уплачиваются.
Сроки уплаты взносов
Компания обязана перечислить взносы с выданных работнику денежных средств не позднее пятнадцатого числа месяца, следующего за тем, в котором сотруднику было выдано вознаграждение. Данное правило прописано в пункте 7 ст. 6.1 Налогового кодекса РФ.
Условия труда, регламентированные ТК и НК РФ, обязывают работодателей соблюдать указанный срок. Ответственность за его нарушение выражается в виде пени за каждый день просрочки и штрафа, равного 20% от сумм, подлежащих отчислению.
Также компании грозит ответственность, если в бухгалтерском учете была допущена ошибка, приведшая к неверному расчету сумм, подлежащих уплате. За такое нарушение предусмотрены штрафы в размере 5-10 тыс. руб. для руководителя предприятия и главного бухгалтера.
Пример расчета страховых отчислений для отпускного вознаграждения за ежегодный 28-дневный период отдыха в размере 30 тыс. руб.:
- В Пенсионный фонд: 30 000 * 22% = 6 тыс. 600 руб.
- В счет ОМС: 30 000 * 5,1% = 1 тыс. 530 руб.
- В фонд страхования по беременности и рождению ребенка: 30 000 * 2,9% = 870 руб.
- В ФСС: 30 000 * 0,2% = 60 руб.
Итоговая сумма составит: 6 600 + 1 530 + 870 + 60 = 9 тыс. 60 руб.
ВАЖНО! Отчисления должны быть совершены отдельными платежами в соответствующие фонды в установленный законом срок.
Начисляются ли по закону?
Каждому официально работающему гражданину России, положено давать ежегодный оплачиваемый отпуск.
В трудовом кодексе РФ закреплено также право и на дополнительный отпуск, который дают из-за при опасных условиях труда, при ненормированном рабочем дне или особом характере работы.
Важно! В Налоговом кодексе России говорится, что страховыми взносами облагаются отпуска любого вида, в том числе оплачиваемый ежегодный и дополнительный.
Исключением является отпуска по беременности и родам и уходу за ребенком, выплачиваемые пособия по указанным основаниям не облагаются взносами.
Страховые взносы нужно перечислять:
- по пенсионному обеспечению по ставке 22%;
- по социальному (нетрудоспособность и материнство) по ставке 2,9%;
- по медицинскому — 5,1%;
- по социальному от профзаболеваний — от 0.2%.
Первые три начисляются для уплаты в ИФНС, последний — в ФСС.
Есть некоторые исключения в виде необлагаемых отпускных периодов.
Не облагаются взносами такой отпуск:
- На прохождение медицинского лечения в курортных организациях для работников, у которых есть производственные травмы или профессиональные заболевания. Такой отдых считается оплачиваемым. Мало того, работодатель обязан возместить затраты на дорогу и лечение. Это прописано в законе №125-ФЗ пункт 1 статья 8.
- Пострадавшим от радиационного излучения, в результате Чернобыльской катастрофы. Для такой выплаты используются бюджетные средства.
В связи с тем, что такие выплаты по приведенным видам оплачиваемого отдыха выполняются за счет социального страхования, взносы на отпускные не начисляются.
Во всех остальных случаях работодатель должен после расчета оплаты ежегодного основного или дополнительного отпуска начислить страховые взносы и перечислить их из своих средств по месту назначения.
Рекомендуем также прочитать: Облагается ли компенсация отпуска страховыми взносами?
Когда платить в 2019 году?
Практически все страховые отчисления нужно платить в бюджет ИФНС, кроме травматизма.
Важно! Срок уплаты, согласно статье 431 Налогового кодекса РФ — до 15 числа следующего месяца, в котором начислены отпускные.
Если 15 число – это выходной или нерабочий день, тогда крайней датой считается ближайший рабочий день. Такой порядок установлен п.7 ст. 6.1 НК РФ.
В 2019 году срок и условия уплаты взносов на травматизм в ФСС такой же, как и в налоговую инспекцию. Порядок оплаты прописан в п.4 ст.22 Федерального закона №125 от .Если вовремя не заплатить взносы, тогда налоговая инспекция начислит пени. При выявлении недоимки во время проверки, организации также назначают штраф в размере 20% от суммы задолженности.
Если была допущенная грубая ошибка при расчете страховых взносов, тогда директора и главного бухгалтера суд привлекает к административной ответственности и выписывает им штраф от 5000 до 10000 рублей. При совершении преступления ответственные лица могут быть приговорены к уголовной ответственности.
Начисляются ли страховые взносы с отпускных — важные правила, сроки уплаты, примеры
Страховые платежи производятся с доходов физических лиц. Сверх начисленного дохода работодатель считает размер взноса на обязательное страхование и перечисляет его в бюджет из своих средств.
Являются ли отпускные той выплатой, с которой также нужно произвести указанные отчисления?
Статья описывает типовые ситуации. Чтобы решить Вашу проблему — напишите нашему консультанту или позвоните бесплатно:
+7 (499) 490-27-62 — Москва — ПОЗВОНИТЬ
+8 (800) 500-27-29 доб.849 — Другие регионы — ПОЗВОНИТЬ
Это быстро и бесплатно!
Облагаются или нет?
Ст.20.2 Закона 125-ФЗ содержит список тех доходов физлиц, с которых не нужно отчислять страховые взносы. В указанном перечне отсутствуют отпускные.
Это означает, что начисленная сумма отпускных облагается страховыми взносами. Общая ставка для отчислений – 30% уплачиваются в ФНС + 0.2% в ФСС.
Данные начисления не уменьшают сумму отпускных к выдаче работнику, расходы полностью ложатся на организацию.
Данное правило справедливо также в отношении компенсации, выплачиваемой за неиспользованные дни ежегодного основного и дополнительного отдыха.
Как начисляются?
После того, как отпускные посчитаны бухгалтером, следующим шагом нужно провести их налогообложение.
Из начисленной суммы оплаты отпуска нужно удержать подоходный налог в размере 13% и начислить страховые взносы по суммарной ставке 30%.
Оба вида налога платит работодатель, только НДФЛ удерживается из дохода, а страховые отчисления начисляются сверх суммы и не уменьшают доход к выдаче.
Ставки для страховых платежей:
- 22% — пенсионные;
- 1 % — медицинские;
- 9% — нетрудоспособности и материнство (ВНиМ);
- 2% или более — травматизм (НСиПФ).
Три первых вида отчислений платятся в налоговый орган, последний – в Фонд социального страхования.
После расчета отпускных бухгалтер умножает полученную сумму на указанные проценты, результат умножения платит в бюджет.
Когда платить – сроки уплаты
По закону платить взносы должен работодатель за работника.
Сроки уплаты пенсионных, медицинских и отчислений на ВНиМ в ФНС – не позднее 15-го числа месяца, следующего за месяцем выплаты отпускных.
Сроки перечисления на травматизм в ФСС – не позднее 15-го числа следующего месяца.
То есть суммы в ФНС и ФСС платятся в один и тот же срок.
Нарушение сроков влечет за собой появление недоимки, за которую придется заплатить пени и штраф.
Лазарев уходит в ежегодный оплачиваемый отпуск на 14 дней с 15 июля 2019 года.
Отпускные ему начислены в размере 15 000 руб. Как данная сумма облагается НДФЛ и взносами?
Расчет:
НДФЛ = 15 000 * 13% = 1950 – нужно заплатить не позднее 31 июля 2019.
- На ОПС = 15 000 * 22% = 3 300.
- На ОМС = 15 000 * 5.1% = 765.
- На ВНиМ = 15 000 * 2.9% = 435.
- На НСиПФ = 15 000 * 0.2% = 30.
Общая сумма страхового платежа = 3 300 + 765 + 435 + 30 = 4 530 – платится не позднее 15 августа 2019.
Оплата отпуска облагается НДФЛ и взносами. Общий процент отчислений составляет 30. Срок уплаты – до 15-го числа следующего месяца включительно.
Расходы полностью ложатся на компанию работодателя.
Статья описывает типовые ситуации. Чтобы решить Вашу проблему — напишите нашему консультанту или позвоните бесплатно:
+7 (499) 490-27-62 — Москва — ПОЗВОНИТЬ
+7 (812) 603-45-17 — Санкт-Петербург — ПОЗВОНИТЬ
+8 (800) 500-27-29 доб.849 — Другие регионы — ПОЗВОНИТЬ
Облагается ли компенсация неиспользованного отпуска страховыми взносами – правила обложения и сроки уплаты
Компенсация, выплачиваемая работнику за неистраченные отпускные дни, является тем доходом, с которого нужно удержать НДФЛ и начислить страховые взносы.
При этом подоходный налог уплачивается из средств работника, а взносы перечисляются за счет работодателя.
Статья описывает типовые ситуации. Чтобы решить Вашу проблему — напишите нашему консультанту или позвоните бесплатно:
+7 (499) 490-27-62 — Москва — ПОЗВОНИТЬ
+7 (812) 603-45-17 — Санкт-Петербург — ПОЗВОНИТЬ
+8 (800) 500-27-29 доб.849 — Другие регионы — ПОЗВОНИТЬ
Это быстро и бесплатно!
Облагается ли?
Компенсация неиспользованных дней отпуска начисляется либо при увольнении, либо в случае замены дополнительных дней деньгами. Как рассчитать компенсацию?
Начисленная сумма в пользу работника подлежит налогообложению, так как данный вид выплаты не содержится в перечне необлагаемых доходов из ст.20.2 Закона 125-ФЗ в ред. от 29.07.2017.
Компенсация облагается НДФЛ по ставке 13% и страховыми взносами по общей ставке 30%.
При этом подоходный налог удерживается из начисленной суммы, а отчисления на страхование начисляются сверх компенсации и перечисляются за счет работодателя.
Отчисления включают собой платежи на обязательное страхование пенсионного, социального и медицинского характера:
- 22% — отчисляется на ОПС;
- 2.9% — на ВНиМ (временная нетрудоспособность и материнство);
- 5.1% — на ОМС.
Указанные виды страховых отчислений платятся в ФНС.
Кроме того, с начисленной компенсации нужно также посчитать процент на травматизм, его ставка может меняться, но минимальная составляет 0.2%.
Онлайн калькулятор для расчета компенсации — рассчитать.
Как начисляются при увольнении?
При уходе работника из организации независимо от оснований начисляется компенсация за все неиспользованные дни ежегодного отпуска.
Данная выплата производится в последний рабочий день и также облагается страховыми взносами.
[1]Порядок обложения и начисляемый процент не зависит от того, в связи с чем начислена компенсационная сумма: в качестве выплаты за дополнительные дни или при увольнении.
Если работник умер, а выплаты, ему начисленные, выплачиваются родственникам, то компенсация не облагается страховыми взносами.
Сроки начислении и уплаты
Если компенсационная сумма начисляется в связи с заменой дополнительного отпуска деньгами, то срок перечисления взносов – не позднее 15-го числа месяца, следующего за месяцем выплаты дохода.
Если выплата за неиспользованный отпуск производится при увольнении, то срок уплаты аналогичен.
Перечислить страховые отчисления нужно также до 15-го числа включительно следующего месяца
Читайте так же: Уголовная ответственность за мошенничество
Сотрудник увольняется по собственному желанию 14 июня 2019 года. В последний рабочий день ему выплачена зарплата и компенсация за неиспользованный отпуск в размере 24 500 руб.Работодатель обязан удержать с данного дохода НДФЛ и начислить взносы.
НДФЛ = 13% * 24 500 = 3 185 – срок уплаты до 15 июня 2019 года включительно.
Компенсация к выдаче = 24 500 – 3 185 = 21 315.
Пенсионный = 22% * 24 500 = 5 390.
Медицинский = 5.1% * 24 500 = 1 249,50
ВНиМ = 2.9% * 24 500 = 710,50.
Травматизм = 0.2% * 24 500 = 49.
Итого работодателю нужно перечислить взносы в размере 5390 + 1249,5 + 710,5 + 49 = 7 399 – не позднее 15 июля 2019 года включительно.
Компенсация неотгулянного отпуска облагается НДФЛ и страховыми взносами. Налог платится из средств работника, страховые отчисления из средств работодателя.
Срок отчислений – до 15-го числа следующего месяца включительно.
Статья описывает типовые ситуации. Чтобы решить Вашу проблему — напишите нашему консультанту или позвоните бесплатно:
+7 (499) 490-27-62 — Москва — ПОЗВОНИТЬ
+7 (812) 603-45-17 — Санкт-Петербург — ПОЗВОНИТЬ
+8 (800) 500-27-29 доб.849 — Другие регионы — ПОЗВОНИТЬ
«Переходящие» отпуска: налоговый и бухгалтерский учет
Систематизируйте, обновите знания, получите практические навыки и найдите ответы на свои вопросы на курсах повышения квалификации в Школе бухгалтера. Курсы разработаны с учетом профстандарта «Бухгалтер».
Общий порядок расчета отпускных
Правила исчисления средней заработной платы для расчета отпускных определены ст. 139 ТК РФ и Положением об особенностях порядка исчисления средней заработной платы, утвержденным Постановлением Правительства РФ от 24.12.2007 № 922 (далее — Положение № 922). Подробнее о том, как рассчитать отпускные, читайте в статье «Расчет отпускных в 2017 году».
Ндфл и вычеты
Напоминаем, что работодатель обязан выплатить своим работникам отпускные не позднее чем за три дня до начала отпуска (ч. 9 ст. 136 Трудового кодекса). То есть, независимо от того, приходится отпуск на один месяц или захватывает дни другого месяца, отпускные выплачиваются сотруднику в полном объеме еще до его начала. Не забудьте удержать и перечислить НДФЛ.
Федеральный закон от 02.05.2015 № 113-ФЗ гласит, что с 2016 года налоговый агент должен перечислять в бюджет НДФЛ, удержанный с отпускных, не позднее последнего числа месяца, в котором производились выплаты (п. 6 ст. 226 НК РФ).
То есть, бухгалтер перечисляет НДФЛ с отпускных в том месяце, когда они были начислены и выплачены.
И, если возникает ситуация, что сотрудник идет в отпуск, допустим, 2 октября 2017 года, то отпускные ему бухгалтер начисляет не позднее 29 сентября 2017 года, а НДФЛ необходимо перечислить не позднее 30 сентября 2017.
До 2016 года неизменно возникал вопрос в каком порядке следует уплачивать НДФЛ с отпускных: считать их оплатой труда или отдыха? Те компании, которые считали отпускные платой за труд, перечисляли в бюджет НДФЛ, удержанный с отпускных, в последний день месяца, за который был начислен доход.
Такую позицию поддерживали и суды (Постановления ФАС Западно-Сибирского округа от 18.10.2011 № А27-17765/2010, от 26.09.2011 № А27-16788/2010).
Затем судьи ВАС заняли другую позицию и высказали мнение, что датой фактического получения дохода в виде отпускных является день его выплаты (в том числе день его перечисления на счета налогоплательщика в банках).
Они посчитали, что у налогового агента отсутствуют препятствия для перечисления НДФЛ в сроки, предусмотренные абз. 1 п. 6 ст. 226 НК РФ (не позднее дня фактического получения в банке денег для выплаты дохода (перечисления денег на счет физического лица либо по его поручению на счета третьих лиц)).Кроме того, сотрудник имеет право на получение стандартных налоговых вычетов как на детей, так и на себя (ст. 216 НК РФ). Но несмотря на то, что сотрудник в одном месяце получает зарплату, а отпускные за два месяца, вычеты предоставляются только за один из них. Таким образом, вычет может быть предоставлен или с отпускных, или с заработной платы.
Не стоит забывать, что отпускные облагаются взносами во внебюджетные фонды (ч. 1 ст. 7 Закона от 24 июля 2009 г. № 212-ФЗ).
Взносы в ПФР, ФФОМС и ФСС (на обязательное соцстрахование на случай временной нетрудоспособности и в связи с материнством) перечисляются в срок не позднее 15-го числа календарного месяца, следующего за календарным месяцем, за который они начислены (ч. 5 ст. 15 Закона N 212-ФЗ).
А взносы на травматизм нужно перечислить в бюджет фонда одновременно с выплатой зарплаты за месяц, в котором начислены отпускные (ч. 4 ст. 22 Закона № 125-ФЗ).
Налоговый учет отпускных
Расходы в виде среднего заработка, сохраняемого работникам на время отпуска, относятся к расходам на оплату труда (п. 7 ст. 255 НК РФ).
Все предельно просто, если организация работает по кассовому методу: отпускные и страховые взносы на них учитываются в момент их фактической выплаты (пп. 1 и пп. 3 п. 3 ст. 273 НК РФ). То есть фактически нет проблемы, как их списывать, если отпуск захватывает дни, приходящиеся на разные отчетные периоды.
Проблемы возникают, если организация применяет метод начисления, ведь в этом случае расходы, применяемые для целей налогообложения прибыли, признаются таковыми в том отчетном (налоговом) периоде, к которому они относятся, независимо от времени фактической выплаты денежных средств и (или) иной формы их оплаты (п. 1 ст. 272 НК РФ). А в п. 4 ст. 272 НК РФ указано, что данные затраты признаются в налоговом учете ежемесячно. Минфин неоднократно в письмах разъяснял, как быть, если отпуска приходятся на разные периоды, например, Письма от 09.01.2014 № 03-03-06/1/42, от 09.06.2014 № 03-03-РЗ/27643, от 21.07.2015 № 03-03-06/1/41890, от 15.07.2015 № 03-03-06/40536. Финансисты считают, что в ситуации, когда отпуск приходится на разные отчетные (налоговые) периоды, налогоплательщику следует поступать так: оплату за переходящий отпуск распределять между периодами на которые приходится отпуск.
Кроме Минфина, ФНС тоже высказалась на эту тему. В своем Письме от 6.03.2015 № 7-3-04/614@ специалисты налоговой службы пришли к выводу, что расходы на оплату труда, сохраняемую работникам на время отпуска, приходящегося на несколько месяцев, учитываются единовременно в том отчетном периоде, в котором они сформированы и выплачены.
То есть отпускные признаются единовременно независимо от того, на какой период по налогу на прибыль приходится отпуск.
Сравним на примере позиции Минфина и ФНС.
Сотрудник берет отпуск продолжительностью 28 календарных дней — с 30 июня 2017 г. по 27 июля 2017 г. 27 июня работнику выплачены отпускные в размере 45 000 руб. Таким образом, 1 день отпуска приходится на второй квартал 2017 г., а 27 дней — на третий.
Предположим, организация отчитывается по налогу на прибыль ежеквартально. То есть, организация должна учесть сумму выплаченных отпускных в расходах в следующем порядке:
- во втором квартале — 1607,14 руб. (45 000 руб.: 28 дн. x 1 дн.);
- в третьем квартале — 43392, 86 руб. (45 000 руб.: 28 дн. x 27 дн.).
Позиция ФНС будет выглядеть следующим образом: уже во втором квартале 2016 года компания сможет учесть отпускные в размере 45 000 руб. Очевидно, что она более выгодна.
Что касается взносов во внебюджетные фонды, которые начисляются на отпускные, то они относятся в соответствии с пп. 1 п. 1 ст. 264 Налогового кодекса к прочим расходам, связанным с производством и реализацией.
Датой осуществления таких расходов признается дата их начисления (пп. 1 п. 7 ст. 272 НК РФ, Письма Минфина России от 27.12.2013 № 03-03-05/57806, от 01.06.2010 № 03-03-06/1/362, от 23.12.2010 № 03-03-06/1/804 и т.д.
).
Учет отпускных в бухгалтерском учете
Напомним, что все компании обязаны создавать резерв на оплату отпусков в бухучете (п. 8 ПБУ 8/2010). Исключение составляют субъекты малого предпринимательства (п. 3 ПБУ 8/2010). Они отражают сумму отпускных проводкой Дебет 20 (23, 25, 26, 29, 44) Кредит 70.
Кроме того, в случае «переходящего» отпуска, распределять средства в зависимости от количества дней не нужно. Правила учета этого не требуют и Минфин с этим согласен — Письмо от 24.12.2004 № 03-03-01-04/1/190.
Следовательно, расход будет отражен на всю сумму начисленного отпуска (в месяце выплаты отпускных), то есть, единовременно.
Резерв создается для равномерного учета расходов. То есть, ежемесячно надо рассчитать и начислить сумму резерва. На это указано и в Письме Минфина России от 14.06.2011 № 07-02-06/107. В налоговом учете резерв формируется по желанию организации (п. 24 ст. 255, ст. 324 НК РФ).
Итак, определяем величину резерва по оплате отпусков на следующий год. Так как порядок расчета величины оценочного обязательства в законе не установлен, то каждая фирма разрабатывает его самостоятельно.
Важный момент: не забудьте закрепить создание резерва в учетной политике.
Кстати, резерв создается с учетом налогов и взносов, начисленных на сумму отпускных. Их обязательно нужно учесть при расчете. Как это сделать, покажем на примере ниже.
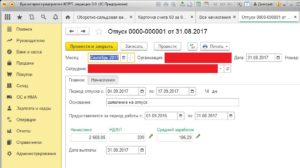
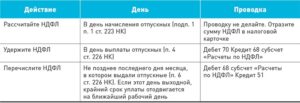
Удержание НДФЛ с суммы отпускных отражается записью по дебету счета 70 и кредиту счета 68 «Расчеты по налогам и сборам». Далее необходимо отразить на последнюю дату каждого месяца или квартала отчисления в резерв, относящиеся к этому периоду. Эта операция оформляется проводкой Дебет 20 (23, 25, 26, 29, 44) Кредит 96 «Резерв предстоящих отпусков».Если сотрудник идет в очередной отпуск, нужно уменьшить ранее сформированное оценочное обязательство на сумму начисленных отпускных и страховых взносов. При этом за счет резерва списывается вся сумма начисленных отпускных, в том числе и при «переходящем» отпуске. Начисление отпускных за счет резерва оформляется проводкой Дебет 96 Кредит 70.
Может возникнуть ситуация, когда суммы резерва недостаточно. Это возможно в том случае, если работнику дали дни отпуска «авансом», то есть, ранее положенного срока, или компания по каким-либо причинам не создает резерв. В этом случае, затраты на погашение обязательства будут признаваться в общем порядке (п. 21 ПБУ 8/2010) (Дебет 20, 26, 44 Кредит 70).
Пример
Рассмотрим на примере ситуацию, в которой отпуск начинается в один отчетный (налоговый) период, а заканчивается в другом.
Сотрудник взял отпуск с 30.06.2017 по 13.07.2017. Отпускные были выплачены 27 июня 2017 г.
Средний дневной заработок работника, рассчитанный в целях выплаты ему отпускных, составляет 1500 руб. Организация уплачивает страховые взносы во внебюджетные фонды по общему тарифу — 0,2%.
На 31 марта 2017 г. компанией было признано в бухгалтерском учете оценочное обязательство по оплате отпусков в размере 1 230 716 руб. Сумма начисленных отпускных не превышает оценочное обязательство.
Бухгалтер на 31 марта 2017 года сделает в учете следующие проводки:
Дебет 44 Кредит 96-1 субсчет «Резерв на оплату отпусков» — 1 230 716 руб. Признано оценочное обязательство по оплате отпусков
На 30 июня 2017 года:
Дебет 96-1 Кредит 70 — 21 000 руб. (1500 х 14 дней). Начислен работнику средний заработок (отпускные)
Дебет 96-1 Кредит 69-1-1, 69-1-2, 69-2, 69-3 – 6 342 руб. (21 000 х (22% + 2,9% + 5,1% + 0,2%)). Начислены страховые взносы на сумму отпускных
Дебет 70 Кредит 68-3 Субсчет «Расчеты по НДФЛ» — 2 730 руб. (21 000 x 13%) Удержан НДФЛ с суммы отпускныхДебет 70 Кредит 51 — 18 270 руб. Выплачены работнику отпускные за вычетом удержанного НДФЛ
Если организация применяет УСН
В случае, если компания выбрала объект налогообложения — доходы, то отпускные никак не повлияют на расчет единого налога. Так как при данном объекте налогообложения не учитываются расходы по зарплате (п. 1 ст. 346.
14 НК РФ). Но единый налог можно уменьшить на сумму взносов на пенсионное (социальное, медицинское) страхование и взносов на страхование от несчастных случаев и профзаболеваний, которые уплачены с отпускных (п. 3.1 ст. 346.
21 НК РФ).
Если же в качестве объекта налогообложения выступает разница между доходами и расходами, то всю сумму отпускных включают в состав затрат в момент их выплаты (подп. 6 п. 1 ст. 346.16, подп. 1 п. 2 ст. 346.17 НК РФ). Страховые взносы тоже уменьшают налоговую базу по единому налогу в момент их уплаты (подп. 7 п. 1 ст. 346.16, подп. 3 п. 2 ст. 346.17 НК РФ).

