
Окоф и амортизационная группа моноблока
Какой окоф моноблока
04.02.2020
Принтеры, компьютеры-143020000 Из «КонсультантПлюс»: «Вопрос: В соответствии с Классификацией основных средств в третью амортизационную группу включены «средства светокопирования», а в четвертую амортизационную группу — «оборудование канцелярское фотокопировальное, копировально-множительное». К какой из этих амортизационных групп следует относить ксероксы и ризографы?
Пользователи СС «КонсультантБухгалтер»
Моноблок какой окоф 2020
Действующим законодательством дано четкое определение имуществу, признаваемому в качестве амортизируемого. Непременными условиями начисления износа являются нахождение объекта в собственности компании, а также его участие в деятельности, приносящей экономический доход.
Монитор же, рассматриваемый, как отдельный предмет, не может соответствовать этому условию, поскольку не в состоянии приносить предприятию прибыль. И только в составе комплекса, объединенного с процессором, клавиатурой и имеющего общее управление, он может быть признан инвентарным объектом.
Не всегда легко определить код ОКОФ по названию или по коду сопоставить группу и срок использования из основного классификатора основных средств. Внимание Своевременное списывание амортизационной стоимости позволяет предприятию своевременно сформировать денежные средства для приобретения нового оборудования.
Характер уменьшения стоимости основных средств описывается с помощью правил, по которым проводится амортизация, где ОКОФ является нормативным источником.
Готовым к работе комплексом является и моноблок амортизационная группа также вторая , который рассматривают, как компьютер, объединенный с монитором в едином корпусе и не требующий доукомплектования. Но несколько иначе обстоит дело с таким объектом, как монитор.Код ОКОФ версия с Такое определение может выглядеть немного размыто и именно поэтому стоит разобраться понимать, что все изменения в новом классификаторе будут предусматриваться для организаций разного типа, а особенно будут учитывать их основные фонды, их организации, состояние и структура, в некоторых ситуациях даже официальный учет.
К какой амортизационной группе относится персональный компьютер
Код ОКОФ (версия до 01.01.2020) 14 3020000 — Техника электронно-вычислительная, включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей.
Код ОКОФ 330.28.23.23 — Машины офисные прочие (включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей)
На заключительном этапе нужно провести срок службы ОС по документации – внести сведения в инвентарную карточку. При установлении разных сроков для налогового и бухгалтерского учета это необходимо отразить.
При проведении документа сформировались проводки по дебету счета 08.03 «Строительство объектов основных средств» с кредита счетов 08.04 «Приобретение объектов основных средств» и 10.01 «Сырье и материалы». Из корреспонденции счетов видно, что по дебету счета 08.03 «Строительство объектов основных средств» формируется первоначальная стоимость собираемого объекта основных средств.
Окоф — общероссийский классификатор основных фондов
- Международная стандартная отраслевая классификация всех видов экономической деятельности (МСОК);
- Международный Классификатор основных продуктов (КОП) — Central Product Classification (CPC);
- стандарты Организации Объединенных Наций по международной системе национальных счетов (СНС);
- Положение о бухгалтерском учете и отчетности в Российской Федерации;
- ряд других регулирующих документов.
Рекомендуем прочесть: Какой номер штрих кода декларации 3 ндфл за 2020 год
Общероссийский классификатор основных фондов пришел на место общесоюзного классификатора основных фондов и на территории России применяется для кодирования технико-экономических и социальных данных. Сферой применения ОКОФ являются организации, предприятия и учреждения всех форм собственности.
Моноблок окоф 2020 амортизационная группа
Основным признаком классификации ОС в учете и налоговой отчетности является срок эксплуатации (службы). Законодательством разрешено фирмам самостоятельно относить свое имущество к той или иной амортизационной группе, исходя из интенсивности его использования, особенностей хозяйственно-производственных процессов и иных факторов, позволяющих определить период полезной службы.
Сервер — специальный компьютер, предназначенный для выполнения определенной задачи практически без участия человека. Самые распространенные задачи для сервера — создание внутрифирменной сети и хранение данных.
Моноблок по окоф 2020
Полная расшифровка кода ОКОФ-2 Наши проекты Справочник оборудования Справочник содержания драгметаллов Коды общероссийских классификаторов Справочник подшипников Федеральные реестры онлайн Справочник по здравоохранению и медицине Справочник ГОСТов. Популярные запросы классификатор профессий классификатор кодов ОКВЭД с расшифровкой классификатор видов деятельности классификатор основных средств классификатор стран мира классификатор окп код тн вэд классификатор классификатор УДК онлайн.
Оборудование офисное.
Амортизационная группа: включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей — вторая группа имущество со сроком полезного использования свыше 2 лет до 3 лет включительно машины для сортировки и счета монет, банкнот и лотерейных билетов — третья группа имущество со сроком полезного использования свыше 3 лет до 5 лет включительно.
Окоф моноблока в 2020 году
ОКОФ — это более детальный и подробный справочник по сравнению с Классификацией основных средств, которые включаются в амортизационные группы. В Классификации, как правило, группы основных средств указываются на уровне класса, а в ОКОФ — основные средства указываются до вида, то есть, более детально.
Такое определение может выглядеть немного размыто и именно поэтому стоит разобраться понимать, что все изменения в новом классификаторе будут предусматриваться для организаций разного типа, а особенно будут учитывать их основные фонды, их организации, состояние и структура, в некоторых ситуациях даже официальный учет.
Коды ОКОФ для офисной электроники
Стоит отметить, что для некоторых объектов возможно использовать сразу несколько кодов ОКОФ. Решения по подобным вопросам принимают уполномоченные должностные лица учреждения – как правило, постоянно действующая комиссия по поступлению и выбытию активов.
К какой амортизационной группе относится холодильный моноблок в 2019 году
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь к консультанту:
Согласно Инструкцией № 157н, под объектом ОС подразумевается объект со всеми своими приспособлениями и принадлежностями либо же отдельно взятый конструктивно обособленный предмет, используемый с целью выполнения конкретных функций.
Амортизационная группа компьютера
Готовым к работе комплексом является и моноблок (амортизационная группа также вторая), который рассматривают, как компьютер, объединенный с монитором в едином корпусе и не требующий доукомплектования. Но несколько иначе обстоит дело с таким объектом, как монитор.
Таким образом, со сменой кода ОКОФ по объекту «компьютер» группа начисления износа не изменилась (вторая), срок полезного использования также остался неизменным и составляет сегодня, как и раньше, свыше 2-х до 3-х лет включительно.
Классификация основных средств, включаемых в амортизационные группы
Классификатор основных средств служит для назначения срока амортизации материальных ценностей и использует коды Общероссийского классификатор основных фондов. Для основных средств, введённых в эксплуатацию с 2017 года, сроки полезного определяются кодами нового ОКОФ ОК 013-2014.
Для основных средств, введённых до 2017 года, сроки определены кодами старого ОКОФ ОК 013-94. Если по новому классификатору основное средство относится к другой группе организации, то сроки не меняются. По налоговому учёту ориентироваться на пп.8 п.4 ст.374 НК РФ и п.58 ст.
2 Закона от 30 ноября 2016 №401-ФЗ.
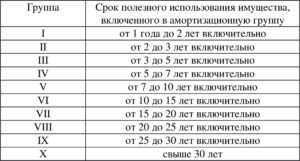
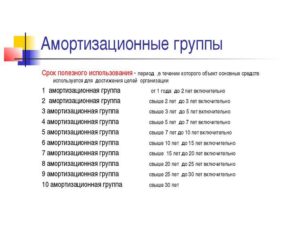
- Первая группа — все недолговечное имущество со сроком полезного использования от 1 года до 2 лет включительно
- Вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Третья группа — имущество со сроком полезного использования свыше 3 лет до 5 лет включительно
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Четвертая группа — имущество со сроком полезного использования свыше 5 лет до 7 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Скот рабочий
- Насаждения многолетние
- Пятая группа — имущество со сроком полезного использования свыше 7 лет до 10 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Основные средства, не включенные в другие группировки
- Шестая группа — имущество со сроком полезного использования свыше 10 лет до 15 лет включительно
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Седьмая группа — имущество со сроком полезного использования свыше 15 лет до 20 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Насаждения многолетние
- Основные средства, не включенные в другие группировки
- Восьмая группа — имущество со сроком полезного использования свыше 20 лет до 25 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Инвентарь производственный и хозяйственный
- Девятая группа — имущество со сроком полезного использования свыше 25 лет до 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Десятая группа — имущество со сроком полезного использования свыше 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Транспортные средства
- Насаждения многолетние
Рекомендуем прочесть: Какое Есть Помуш На 3 Ребенка 2019 Г От Государства
Код ОКОФ для мебели в 2019 году и амортизационная группа
В такой ситуации комиссия по учету поступления и выбытия активов организации имеет все полномочия присвоить условный код мебели. Чаще всего для этих целей применяется код 330.28.99.39.190, который предназначен для прочего оборудования спецназначения, не вошедшего в другие группировки.
Целесообразнее всего при определении кода исходить из того, для чего предназначена мебель. Например, школьные парты, стулья, другую мебель для учебных заведений можно отнести к ОКОФ 330.32.99.53.110, на котором ведется учет оборудования для обучения трудовым процессам.
К какой амортизационной группе относится компьютер в 2019 году — основное средство, монитор, блок
Исходя из представленных доводов, можно констатировать следующее: отдельно монитор не должен учитываться в составе основных фондов компании. Его следует отнести на счета материалов либо товаров, если предполагается его дальнейшая реализация.
Если же монитор выступает, как часть единого работающего комплекса, то подобный набор оборудования является объектом ОС «компьютер». Какая амортизационная группа может использоваться для этого объекта уже известно – вторая. В соответствии с новой Классификацией ему присваивается код ОКОФ – 330.28.23.
23, а срок полезного использования составляет от 2-х до 3-х лет включительно.
Действующим законодательством дано четкое определение имуществу, признаваемому в качестве амортизируемого. Непременными условиями начисления износа являются нахождение объекта в собственности компании, а также его участие в деятельности, приносящей экономический доход.
Монитор же, рассматриваемый, как отдельный предмет, не может соответствовать этому условию, поскольку не в состоянии приносить предприятию прибыль. И только в составе комплекса, объединенного с процессором, клавиатурой и имеющего общее управление, он может быть признан инвентарным объектом.
Напомним, что каждая позиция в подобном комплексе предметов не может функционировать самостоятельно.
Окоф и амортизационная группа моноблока
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Окоф и амортизационная группа моноблока». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
На заключительном этапе нужно провести срок службы ОС по документации – внести сведения в инвентарную карточку. При установлении разных сроков для налогового и бухгалтерского учета это необходимо отразить.
- возможность повышения экономической эффективности использования имущества;
- доступ к подробным, удобно сгруппированным сведениям о работе компании;
- появление возможности принятия максимально выгодных управленческих решений;
- упрощение ведения налогового и бухгалтерского учета;
- снижение вероятности ошибок в учете.
Приметы имущества по ОКОФ
Наиболее широко распространена практика использования общего стандарта, основанного на разделении ОС по единым группам амортизации. Самая подробная классификация, логически связанная с группировкой по возрастному признаку, — по натурально-вещественной принадлежности называется классификацией по ОКОФ.
Почему требуется правильный выбор группы, и какое кодирование делать, если прямо не указано? Речь идет о списании амортизационной стоимости. Согласно третьей категории оборудование списывается за 2-3 года.
С одной стороны, это соответствует действительности в крупных компаниях. С другой, современная периферия рассчитана на эксплуатацию, как минимум, 3 года.Списание дорогостоящего цветного лазерного печатающего оборудования со сканером с основных фондов не поощрит руководитель предприятия. Какой вывод из этого можно сделать?
К какой амортизационной группе относится моноблок
На следующем этапе производится выбор амортизационной группы. Начинать его необходимо с классификации. Если в ней не нашелся вид имущества, стоит обратиться к ОКОФ. В первую очередь определятся код вида основного средства, состоящий из 9 цифр. Группа находится по первым 6 обозначениям, которые должны совпасть с кодировкой Классификатора.
Покупка ПК
Некоторые специалисты относят серверы к коду ОКОФ 320.26.20.13 — Машины вычислительные электронные цифровые, содержащие в одном корпусе центральный процессор и устройство ввода и вывода, объединенные или нет для автоматической обработки данных
Световые панели со встроенными лампами являются видом электроосветительной арматуры, электрическим бытовым прибором, т.е. относятся к группировке кодов ОКОФ «Прочие машины и оборудование, включая хозяйственный инвентарь, и другие объекты» (код 330).
- медикаментов и перевязочных средств;
- медицинской техники, вживляемой в организм пациента;
- продуктов питания;
- горюче-смазочных материалов;
- строительных материалов;
- мягкого инвентаря, в том числе, имущества, функционально ориентированного на охрану труда и технику безопасности, гражданскую оборону;
- запасных или составных частей для машин, оборудования, оргтехники, вычислительной техники, систем телекоммуникаций и локальных вычислительных сетей, систем передачи и отображения информации, защиты информации, информационно-вычислительных систем, средств связи и т.п.;
- спецоборудования для научно-исследовательских и опытно-конструкторских работ;
- кухонного инвентаря;
- молодняка всех видов животных и животных на откорме, птиц, кроликов, пушных зверей, семей пчел, независимо от их стоимости, подопытных животных, скота для убоя;
- кормов, средств ухода, дрессировки, экипировки животных;
- саженцев многолетних насаждений (посадочного материала), включая плодово-ягодные насаждения всех видов до достижения ими эксплуатационного возраста или до наступления плодоношения;
- материальных запасов в составе имущества казны и государственного материального резерва;
- бланочная продукция (кроме бланков строгой отчетности);
- другие аналогичные расходы.
Окоф компьютер в сборе в 2020 году
При включении в ОКОФ позиций из ОКПД2 должен образовываться объект классификации, который может использоваться в качестве основных фондов. В случае, если объекты основных фондов не имеют соответствующих группировок в ОКПД2 или в ОКОФ требуется иная их классификация, четвертый и пятый знаки кода ОКОФ имеют значение «0».
Новый ОКОФ был разработан в соответствии с Системой национальных счетов (СНС 2008) Организации Объединенных Наций, Европейской комиссии, Организации экономического сотрудничества и развития, Международного валютного фонда и Группы Всемирного банка, а также с Общероссийским классификатором продукции по видам экономической деятельности (ОКПД2) ОК 034‑2014.
В целях налогообложения прибыли амортизируемое имущество распределяется по амортизационным группам в зависимости от срока полезного использования (СПИ). Этот срок устанавливается организацией на дату ввода объекта в эксплуатацию, исходя из Классификации основных средств, включаемых в амортизационные группы (Постановление Правительства от 01.01.2002 № 1). В соответствии с Классификацией персональные компьютеры отнесены к 2-ой амортизационной группе, для которой СПИ установлен свыше 2 до 3 лет включительно.
Проверке правильности ведения бухгалтерского учета, особенно ведущегося одновременно с налоговым учетом, контрольные органы посвящают максимум внимания. Поэтому важно знать все нюансы и новшества в отражении основных средств в отчетных документах. Это избавит от риска ошибочного заполнения и получения штрафов.
Монитор: ОКОФ и амортизационная группа
В других округах компаниям удается доказать, что они не обязаны исправлять ошибки предыдущих собственников в учете подержанных активов (постановление Федерального арбитражного суда Поволжского округа от 24. 10. 13 № А65-24092/2012). То есть за завышенную амортизацию из-за чужой ошибки компания не отвечает.
Законопроект направлен на установление новеллы, которая позволит обеспечить и защитить права и интересы вкладчиков, оказавшихся жертвами недобросовестных кредитных организаций, которые не включили указанных вкладчиков — физических лиц в реестр вкладчиков по различным причинам.
Десятки тысяч добросовестных граждан нашей страны, лишившихся зачастую последних средств к существованию, будут иметь дополнительные гарантии защиты своих прав и могут быть уверены, что государство защитит их интересы и сбережения.
Конечно, на протяжении этого времени в ОКОФ вносились изменения, но в действительности классификатор требовал глобальных изменений, так как многие термины и понятия, указанные в нем, были далеки от реалий текущего времени.
После чего справочник автоматически выдает группу амортизации и срок эксплуатации. Собственник может их увеличить по своему желанию.
: Вычет на детей код 126 и 127 в 2020 году
Лазерные принтеры и МФУ относятся к офисной технике, предельный срок службы приравнивается к 3-5 годам.
Своевременное списывание амортизационной стоимости позволяет предприятию своевременно сформировать денежные средства для приобретения нового оборудования.
Характер уменьшения стоимости основных средств описывается с помощью правил, по которым проводится амортизация, где ОКОФ является нормативным источником.
Моноблок амортизационная группа 2020
- как вклад участников в уставной капитал;
- за плату по договору купли-продажи;
- в обмен на другие активы (подобные и неподобные);
- в результате собственного изготовления или строительства;
- безвозмездно (как подарок или пожертвование);
- как излишки, выявленные во время инвентаризации.
Моноблок к какой амортизационной группе относится
Срок полезного использования ноутбука в налоговом учете необходимо установить в интервале от 25 до 36 месяцев включительно. Перевести уже учетное имущество (основное средство) на новый ОКОФ следовало в еще начале 2020 года.
Для уменьшения ошибок в бухучете чиновники утвердили переходный ключ по амортизационным группам основных средств 2016, таблица представлена в Приказе Федерального агентства по техническому регулированию и метрологии от 21.04.
2016 № 458.
В зависимости от СПИ все основные средства классифицируются по определенным амортизационным группам. Для этого используются Классификатор ОС и ОКОФ. В 2020 году группировка основных средств претерпела значимые изменения, которые необходимо знать для правильного ведения учета.
Ранее кодировка основных фондов шифровалась 9-значными значениями, имевшими формат ХХ ХХХХХХХ. С 2020 года новая кодировка представляет собой вид ХХХ.ХХ.ХХ.ХХ.ХХХ. Такие изменения значительно преобразовали структуру ОКОФ.
Последние изменения
При этом по налоговой Классификации компьютеры отнесены к группе «Машины офисные прочие», куда наряду с компьютерами включен обширный перечень компьютерной техники: печатающие устройства к компьютерам, серверы, сетевое оборудование локальных вычислительных сетей, системы хранения данных и т.д. Поэтому для ноутбука амортизационная группа будет также 2-ая.
И при принятии к учету амортизируемого моноблока амортизационная группа по нему аналогично будет установлена с СПИ свыше 2 до лет до 3 лет включительно. Это означает, что срок амортизации организация сможет выбрать сама в интервале от 25 месяцев до 36 месяцев включительно.
Для поставляемого с компьютером монитора ОКОФ и амортизационная группа также будут соответствовать ОКОФ и группе амортизации персональных компьютеров.
: Госпошлина на снятие с учета автомобиля при продаже 2020
А если стоимость нового ноутбука или нетбука не превышает 20 000 руб., то вам не придется задумываться о сроке его полезного использования.
Это будет не основное средство, а неамортизируемое имущество, стоимость которого можно сразу учесть как материальные расходы на дату ввода в эксплуатацию . Действительно, нововведения весьма значительные: сменилась не только конфигурация кодов (теперь они записываются в формате ***.**.**.**.***.) но и структура Классификатора.
С внедрением новых технологий в нем учтены объекты, которых не существовало в период утверждения предыдущего документа, а также удалены, объединены или разделены некоторые позиции. К примеру, в один обобщающий объект «Информационные ресурсы в электронном виде» теперь входит несколько видов ПО.По некоторым объектам имущества изменения кода ОКОФ повлекло и изменения срока полезного использования, по другим изменения коснулись исключительно кода, никак не повлияв на период эффективного применения.
Компьютер – один из основных видов имущества организации независимо от ее отраслевой принадлежности, масштабов и иных особенностей деятельности.
Если компьютер в организации используется для производства и реализации товаров (выполнения работ, оказания услуг) или для управленческих целей и стоимость его превышает 100 000 рублей, он признается объектом основных средств и, следовательно, подлежит амортизации (п. 1 ст. 256, п. 1 ст. 257 НК РФ). А какая амортизационная группа у компьютера?
К какой амортизационной группе отнести сервер
К примеру, в ОКОФ есть такая группировка — « 230.00.11.10 Затраты на мелиоративные работы». Для некоторых позиций в Классификаторе предусмотрены пояснения. Пояснения, как правило, начинаются со слов: «Эта группировка включает» (также включает, в том числе включает, не включает).
Вам также может понравиться
Как установить срок полезного использования компьютера, ноутбука – амортизация в бухгалтерском и налоговом учете
Компьютерная техника, приобретаемая организацией, может быть учтена в качестве основного средства с последующим определением срока для амортизационных отчислений.
Чтобы правильно рассчитать амортизацию, необходимо корректно установить срок полезного использования. Причем сделать это нужно как бухучете, так и в целях налогообложения.
Относится ли компьютерная техника к основным средствам?
Компьютер можно либо учесть как основное средство с последующим начислением амортизации, либо принять в виде материальных ценностей и сразу списать без длительных амортизационных отчислений.
Прежде всего, на принятие решения влияет стоимость, признаваемая для компьютерной техники первоначальной.
Компьютер нельзя принять в виде отдельных его частей, его необходимо учитывать как единую сборную технику с учетом установленных на него компьютерных программ.
Таким образом, первоначальная стоимость компьютера складывается из суммы затрат на:
- приобретение всех составных частей;
- минимальный набор устанавливаемых на него компьютерных программ, без которых компьютер работать не сможет;
- консультационные услуги;
- услуги по доставке, настройке и доведение компьютера до состояния, пригодного к использованию.
Лимит по стоимости для признания техники в качестве основного средства в целях бухгалтерского и налогового учета отличается.
В бухучете компания устанавливает лимит самостоятельно в пределах 40000 руб., в налоговом — лимит определяется п.1 ст.257 НК РФ – 100000 руб.
Для бухучета
Чтобы поступивший актив был принят в бухгалтерском учете в качестве основного средства, для него должны выполняться пять условий из п.4 ПБУ 6/01:
- Цель применения имущества – производство, передача в пользование, управленческие нужды;
- Срок эксплуатации – от 1 года;
- Предназначение объекта – приносить прибыль владельцу;
- Отсутствие желания и намерения у организации перепродать имущество.
- Стоимость такого объекта должна превышать установленный лимит в пределах 40 000 руб.
Компьютерная техника приобретается предприятием для дальнейшего ее использования длительное время с целью получения экономической выгоды.
Таким образом, в бухучете компьютер, ноутбук и прочую компьютерную технику можно отнести к основным средствам и принять их к учету на счет 01 с последующим постепенным списанием стоимости в расходы с помощью амортизации.
Если приобретенный компьютер стоит меньше установленного лимита, то даже при соблюдении указанных выше четырех условий, можно технику учесть в составе материалов, перенеся его стоимость сразу в расходы.Однако в этом случае нужно контролировать сохранность и правильное использование компьютерной техники. Например, можно организовать учет сразу списываемых компьютеров на забалансовом счете (например, 013) или вести специальную ведомость по нему.
Для налогообложения
Критерии отнесения к основным средствам в налоговом учете несколько иные и прописаны в п. 1 ст.257 Налогового кодекса РФ:
- Цель приобретения – управленческие и производственные нужды.
- Отсутствие намерения перепродажи.
- Первоначальная стоимость от 100 тыс.руб.
Если условия выполняются, компьютер нужно включать в состав основных средств и начислять по нему амортизацию.
Как установить период для амортизации в бухгалтерском учете?
Если в бухучете компьютер признан основным средством, то для него нужно правильно определить срок полезного использования – тот период, на протяжении которого бухгалтер будет проводить списание амортизационных отчислений в расходы.
Правила установления данного срока с точки зрения бухгалтерского учета прописаны в п.20 ПБУ 6/01, где указаны 3 главных момента, которыми нужно руководствоваться:
- временем, в течение которого планируется использовать актив с необходимой отдачей;
- планируемым физическим износом с учетом совокупности влияющих факторов;
- предусмотренными для данного актива ограничениями нормативно-правового или иного характера.
Такой установленный порядок определения срока полезного использования позволяет компании установить наиболее удобный для себя период начисления амортизации.
Если компьютер будет также признан основным средством и для налогового учета, то нужно продумать возможность установления СПИ в бухучете, равным установленному для налоговых целей.
Одинаковый срок амортизации компьютера в бухгалтерских и налоговых целях позволит избежать дополнительных расхождений в учетной деятельности.
Именно этот путь выбирается подавляющим большинством владельцев компьютерной техники, если она признается основным средством и в налоговом учете.
Как определяется амортизационная группа и СПИ в налоговом учете?
Порядок установления срока полезного использования для налоговых целей не имеет такой вольности, как в бухгалтерском учете.
Налоговый кодекс четко требует от владельцев основных средств правильно распределять их по амортизационным группам в соответствии с утвержденным Классификатором, утвержденным Постановлением Правительства РФ №1 от 01.01.2002.
При получении компьютерной техники определяется ее первоначальная стоимость с учетом всех понесенных затрат – на составные детали, части компьютера, минимально необходимое программное обеспечение, услуги программистов, устанавливающих программы и настраивающих технику, услуги по транспортировке и сборке.
Если общая сумма всех расходов превышает 100 тыс. руб., то компьютер нужно включать в основные средства и определять для него амортизационную группу.По утвержденной Классификации компьютер можно отнести ко 2 амортизационной группе, для которой определен полезный срок использования от 2 до 3 лет включительно.
Компьютерная техника по ОКОФ имеет код 330.28.23.23 и именуется «Машины офисные прочие».
Срок определяется в месяцах и может принимать любое значение от 25 до 36 месяцев.
Особенности определения для ноутбука
Ноутбук также относится к компьютерной техники и является переносным компактным устройством, выполняющим те же функции, что и обычный персональный компьютер.
Если для компьютера составные части выбираются по отдельности, после чего проводится его сборка, то ноутбук уже имеет определенную комплектацию.
Приобретается как целостная техника с минимальными возможностями по замене внутренних составляющих.
Правила отнесения ноутбука к основным средствам и установления для него срока полезного использования аналогичны прописанным для компьютеров.
Если ноутбук будет использоваться в производственных, управленческих целях, будет приносить прибыль компании и перепродавать его фирма не будет, то его можно признать основным средством.
При этом в бухучете он будет таковым, если общая первоначальная стоимость составит не менее установленного лимита (в пределах 40 тыс. руб.), а в налоговом учете – не менее 100 тыс. руб.
По Классификации основных средств ноутбук можно отнести также ко второй амортизационной группе, включив его в состав прочих офисных машин.
В налоговом учете для него допускается установить срок полезного использования от 25 до 36 месяцев включительно.В бухгалтерском учете можно установить аналогичное значение.
Однако при желании предприятие может определить другой срок использования.
Однако нужно понимать, что амортизационные отчисления в этом случае будут отличаться, что вызовет появление расхождений.
Амортизационные группы основных средств в 2019 году: как определять по ОКОФ
Организация определяет срок полезного использования основного средства, чтобы в бухгалтерском и налоговом учете начислить амортизацию. С 12 мая 2018 года бухгалтеры применяют обновленную Классификацию основных средств. Расскажем подробнее, что изменилось и как определять амортизационные группы в 2019 году.
Экспресс-курсы
Интенсивы по горячим темам в Контур.Школе
Расписание
Основные средства (ОС) организации в зависимости от срока полезного использования (СПИ) для целей налогообложения прибыли относят к той или иной амортизационной группе (п. 1 ст. 258 НК РФ). Срок полезного использования ОС организация определяет сама с учетом классификации, утвержденной Постановлением Правительства РФ от 01.01.2002 № 1 (Постановление № 1).
В 2018 году изменились все амортизационные группы классификации, кроме первой. Изменения действуют на правоотношения, возникшие с 1 января 2018 года.
Больше всего поправок — в подразделе «Сооружения и передаточные устройства» второй-десятой групп. Расширен перечень основных средств подраздела «Машины и оборудование» второй и девятой групп.
Классификатор основных средств по амортизационным группам с примерами ОС:
| 1 | От 1 года до 2 лет включительно | Машины и оборудование общего назначения |
| 2 | Свыше 2 лет до 3 лет включительно | Насосы для перекачки жидкостей |
| 3 | Свыше 3 лет до 5 лет включительно | Радиоэлектронные средства связи |
| 4 | Свыше 5 лет до 7 лет включительно | Ограды (заборы) и ограждения железобетонные |
| 5 | Свыше 7 лет до 10 лет включительно | Сооружения лесной промышленности |
| 6 | Свыше 10 лет до 15 лет включительно | Скважина водозаборная |
| 7 | Свыше 15 лет до 20 лет включительно | Канализация |
| 8 | Свыше 20 лет до 25 лет включительно | Конденсатопровод и продуктопровод магистральные |
| 9 | Свыше 25 лет до 30 лет включительно | Здания (кроме жилых) |
| 10 | Свыше 30 лет | Жилые здания и сооружения |
Общероссийский классификатор основных фондов (ОКОФ), по которому определяют амортизационную группу ОС, — без изменений. С 1 января 2017 года действует ОКОФ ОК 013-2014 (СНС 2008), утвержденный приказом Росстандарта от 12.12.2014 № 2018-ст. Этот же классификатор будет действовать в 2019 году.
Этап 1 — установите амортизационную группу основного средства по классификации, утвержденной Постановлением № 1
Классификация ОС — это таблица, в которой для каждой амортизационной группы перечислены наименования входящих в нее ОС и соответствующие коды Общероссийского классификатора основных фондов.
Для целей налогового учета по классификации ОС определяют:
- амортизационную группу, к которой относится ОС. Все амортизируемое имущество объединяется в 10 амортизационных групп в зависимости от срока полезного использования имущества (п. 3 ст. 258 НК РФ). Амортизационные группы также важны для того, чтобы определить размер амортизационной премии, которая может быть применена по конкретному ОС;
- срок полезного использования должен быть в установленных для каждой амортизационной группы пределах (Письмо Минфина России от 06.07.2016 № 03-05-05-01/39563). Выбирайте любой срок в пределах СПИ, например наименьший, чтобы быстрее списать стоимость ОС на расходы (Письмо Минфина РФ от 06.07.2016 № 03-05-05-01/39563).
В классификации можно установить целую группу ОС. Расшифровка группы представлена в ОКОФ.
Определите амортизационную группу основного средства так:
- В первой графе ОКОФ найдите вид имущества, к которому относится ОС (9 цифр).
- Проверьте в первой графе классификации ОС код, указанный в ОКОФ.
- Если есть код в классификации ОС, посмотрите, к какой амортизационной группе ОС относится.
Если кода в классификации ОС нет, определите амортизационную группу одним из способов:
Способ 1 — по коду подкласса имущества
Код подкласса имущества отличается от кода вида имущества тем, что седьмая цифра в нем — всегда ноль. Например, роторный насос относится к подклассу 14 2912010 (насосы центробежные, поршневые и роторные). Если и этого кода в классификации ОС нет, определите амортизационную группу вторым способом.
Способ 2 — по коду класса имущества
Класс имущества отличается от кода вида имущества тем, что седьмая, восьмая и девятая цифры в нем — всегда нули. Например, роторный насос относится к классу 14 2912000 (насосы и оборудование компрессорное).
Пример. Определение амортизационной группы по коду ОКОФ
Код роторного насоса по ОКОФ — 14 2912113. В Классификации ОС такой код, а также код подкласса 14 2912010 (насосы центробежные, поршневые и роторные) не указаны.
Однако в ней есть код класса 14 2912000 (насосы и оборудование компрессорное). Он относится к третьей амортизационной группе (имущество со сроком полезного использования свыше трех лет до пяти лет включительно).
Значит, роторный насос надо включить в третью амортизационную группу.
Этап 2. Обратитесь к технической документации
Если основное средство в классификации и ОКОФ не упоминается, установите СПИ из срока эксплуатации ОС, указанного в технической документации или рекомендациях производителя (п. 6 ст. 258 НК РФ, Письмо Минфина России от 18.06.2018 № 03-03-20/41332).
Этап 3. Зафиксируйте СПИ в инвентарной карточке учета ОС (форма № ОС-6)
Если налоговый и бухгалтерский СПИ разные, то раздел 2 формы № ОС-6 дополните соответствующей графой.
Пример. Организация приобрела грузовую «Газель» (грузоподъемность 1,5 тонны). Определим СПИ автомобиля.
Согласно классификации ОС, грузовые автомобили общего назначения грузоподъемностью свыше 0,5 и до 5 т включительно входят в 4-ю амортизационную группу.
Диапазон СПИ для 4-й амортизационной группы — свыше 5 и до 7 лет включительно. Следовательно, минимально возможный СПИ в месяцах — 61 (5 лет x 12 мес. + 1 мес.), максимальный — 84 мес. (7 лет x 12 мес.).
Организация вправе установить любой СПИ автомобиля в диапазоне от 61 до 84 месяцев включительно.
Обратите внимание при учете ОС
- В налоговом учете стоимостной критерий для признания объекта ОС — 100 000 руб., в бухгалтерском учете — 40 000 руб.
- Бухгалтерский учет основных средств в 2019 году ведите в том же порядке, что и ранее: принимайте к учету ОС на дату доведения до состояния готовности к эксплуатации. Если вы продаете ОС, то полученное вознаграждение включайте в доходы, а остаточную стоимость ОС — в расходы. Аналогичные правила распространяются и на продажу недостроенных объектов.
- В бухгалтерском учете организация не обязана придерживаться амортизационных групп, но для удобства может определять срок по классификации основных средств. Это удобно, так как сближает бухгалтерский учет с налоговым.
- Если объект соответствует всем критериям, поименованным в п. 4 ПБУ 6/01, то в бухгалтерском учете его сразу следует перевести в состав основных средств, то есть оприходовать на 01 счет. Фактическое использование объекта, в отличие от налогового учета, необязательно.

