
Новые стандарты списать ос особоценное имущество с 02 счета
Порядок списания особо ценного имущества в бюджетных учреждениях 2020

Как всегда, мы постараемся ответить на вопрос «Порядок списания особо ценного имущества в бюджетных учреждениях 2020». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
Если балансовая стоимость федерального движимого имущества, закрепленного на праве оперативного управления за территориальными органами МЧС, равна или превышает 500 тыс. руб., то решение о его списании названные органы согласовывают с центральным аппаратом Министерства. Ведомство закрепило процедуру согласования.
1 Указанные документы представляются в случае первичного обращения ТО МЧС России, Учреждения МЧС России в координирующее подразделение либо если в них были внесены изменения со времени предыдущего обращения. В данном случае информация о реквизитах обращения ТО МЧС России, Учреждения МЧС России, приложением к которому являются указанные документы, должна содержаться в сопроводительном письме.
Порядок
согласования решения о списании федерального движимого имущества и особо ценного движимого имущества, закрепленного на праве оперативного управления за территориальными органами МЧС России и учреждениями, находящимися в ведении МЧС России
5.
При списании движимого имущества, утраченного или пришедшего в негодное состояние в результате стихийных бедствий и иных чрезвычайных ситуаций, кроме перечисленных в пунктах 1 и 2 настоящего приложения документов, дополнительно представляется копия справки органа исполнительной власти субъекта Российской Федерации или органа местного самоуправления муниципального образования, подтверждающей факт стихийного бедствия или чрезвычайной ситуации, с краткой характеристикой ущерба.
Собственником нефинансовых активов учреждений бюджетной сферы является государство. По п. 9 ст. 9.2 закона № 7-ФЗ от 12.01.1996, основные фонды бюджетных учреждений закрепляются за ними на праве оперативного управления. Различают следующие виды бюджетного имущества:
Виды бюджетного имущества
Любой объект НФА организации может прийти в негодность в силу материального или физического износа, поломок и прочих факторов. Продолжать учитывать непригодные для эксплуатации основные средства на балансе не имеет смысла. Объекты, которые невозможно эксплуатировать в дальнейшем, необходимо списать.
Значение процедуры списания
Списание проводится и в тех случаях, когда провести восстановление актива невозможно либо это требует внушительных финансовых затрат, что будет расценено как нецелесообразное, нерациональное и нецелевое использование бюджетных средств.
Решение о списании основных средств в бюджетных учреждениях в 2020 году принимает комиссия, созданная в организации, на основании результатов плановой или внеочередной инвентаризации (п.81 СГС «Концептуальные основы бухучета и отчетности организаций госсектора»). Возможные причины для такого вердикта:
С введением в 2020 году новых критериев выбытия ОС произошли изменения в порядке списания. В статье мы рассказываем о том, как организовать работу ликвидационной комиссии, провести техническую экспертизу ОС и согласовать акты с вышестоящими организациями.
Как создать ликвидационную комиссию
Не определяйте сами справедливую стоимость нефинансовых активов, которые нужно принять к учету. Это должна делать комиссия учреждения. Мы четко разграничили обязанности комиссии по поступлению и выбытию активов в статье
В соответствии с положениями Инструкции, при оприходовании активов, стоимость которых меньше 3-х тыс. руб., осуществляется их одновременное списание на забалансовый сч. 21. К регистру бухгалтер открывает субсчета для раздельного отражения информации по особо ценному и другому имуществу.
Списание оцди в бюджетном учреждении документы 2020
Недвижимость, которую получили безвозмездно, до госрегистрации учитывайте за балансом на счете 01 «Имущество, полученное в пользование». Объект поставьте на баланс, как только зарегистрируете право оперативного управления.
Когда согласовывать списание
Если основное средство выдается в эксплуатацию позже его принятия к учету, используйте дополнительную аналитику к счетам бухучета. При передаче объекта в эксплуатацию сделайте проводку: Дебет 0.101.15.310 (0.101.24.310, 0.101.36.310…) аналитика «СКЛАД 1» Кредит 0.106.11.310 (0.106.21.310, 0.106.31.310) – принято к учету основное средство по первоначальной стоимости.
Она осуществляется при списании имущества. Инвентаризацию проводит постоянно действующая комиссия либо ревизионный орган, состоящий не менее чем из трех человек. При необходимости в состав комиссии может быть включен приглашенный эксперт.
После осмотра комиссия определяет причины списания. В качестве оснований для выбытия имущества выступают физический или моральный износ, потеря полезных свойств, разрушения, возникшие вследствие аварии, стихийных бедствий и т. д.
Списание особо ценного имущества
На основании результатов осмотра комиссия принимает решение о целесообразности дальнейшего использования ценного имущества, определяет возможность ремонта, дооборудования, доработки, эксплуатации части объекта либо утилизации.
Основное средство не является активом: как учитывать по ФСБУ?
Вот такой вопрос задал слушатель онлайн-курса Контур.Школы «Главный бухгалтер организации государственного сектора. Подготовка на соответствие профстандарту «Бухгалтер» (код А,В)»:
На балансе бюджетного учреждения здравоохранения числится импортная диагностическая техника стоимостью 1 500 000 руб. Она неисправна, для ремонта нужны дорогостоящие комплектующие на сумму, сравнимую с покупкой новой техники. В связи с этим оборудование не используем в деятельности учреждения. Как учитывать такое основное средство в соответствии с ФСБУ «Основные средства»?
Для ответа на этот вопрос обратимся к тексту стандарта «Основные средства», утв. Приказом Минфина России от 31.12.2016 № 257н (далее — Стандарт).
В нем говорится, что «основные средства, не приносящие субъекту учета экономические выгоды, не имеющие полезного потенциала и в отношении которых в дальнейшем не предусматривается получение экономических выгод, учитываются на забалансовых счетах».
Что с 2018 года относится к основным средствам и учитывается на балансовом счете 101 00
В соответствии со Стандартом, основные средства — это материальные ценности:
- являются активами;
- независимо от их стоимости;
- срок полезного использования — более 12 месяцев;
- предназначены для неоднократного или постоянного использования субъектом учета на праве оперативного управления, праве владения, праве пользования имуществом, возникающем по договору аренды, имущественного найма, договору безвозмездного пользования.
Обратите внимание, объект относят к ОС, если он является активом. А это означает, что он приносит экономическую выгоду или имеет полезный потенциал. С выгодой все более или менее понятно. А что такое полезный потенциал?
Согласно Стандарту основное средство имеет полезный потенциал, если:
- используется для выполнения государственных, муниципальных функций в соответствии с целями создания учреждения; для управленческих нужд;
- необязательно обеспечивает поступление денежных средств;
- его можно обменять на другие активы или погасить им обязательства.
Другими словами, если учреждение использует ОС при выполнении государственного или муниципального задания, то оно точно является активом.
Но учреждение может иметь имущество, которое не использует ни для выполнения госзадания, ни в приносящей доход деятельности. Вроде и не сломано, но устарело и никому не нужно, продать его невозможно. Или как в нашем вопросе: сломано, но стоит столько, что страшно списать.
В соответствии с требованиями Стандарта, такие объекты активами не являются и не должны учитываться на балансовых счетах. Отражать их нужно на забалансовом счете 02 «Материальные ценности, принятые на хранение». Как это сделать? Как правильно оформить?
Действия бухгалтера
Фактически Стандарт требует провести «генеральную уборку» в учреждении, рассортировать основные средства, отделить ОС, которые не являются активами.
Шаг 1. Провести инвентаризацию
Проверить, соответствует ли имущество понятию «Актив», можно во время любой инвентаризации: годовой или при смене материально ответственного лица.
В учетной политике учреждения с 2018 года должен появиться абзац:
Проверка имущества на соответствие понятию «Актив» проводится: – в рамках годовой инвентаризации, проводимой в целях составления годовой отчетности; – при проведении инвентаризации по любым основаниям;
– в течение года по мере необходимости.
Такие разъяснения даны в п. 3 Письма Минфина России от 15.12.2017 № 02-07-07/84237 «О направлении Методических указаний по применению федерального стандарта бухгалтерского учета для организаций государственного сектора «Основные средства».
Инвентаризационная комиссия будет выявлять ОС, не являющиеся активами. Поэтому в положение о работе этой комиссий нужно внести пункт:
Проводит проверку имущества на соответствие понятию «Актив».
При оформлении инвентаризационной описи ф. 0504087 относительно медицинского оборудования из нашего вопроса в графе 8 «Статус объекта учета» комиссия указывает, что ОС не эксплуатируется, ремонт невозможен. В графе 9 «Целевая функция актива» — списание.Варианты заполнения граф 8 и 9 установлены Приказом Минфина РФ от 30.03.2015 № 52н. Можно установить дополнительные варианты. Можно при заполнении этих граф пользоваться условными обозначениями, кодами.
Пропишите в учетной политике:
Порядок заполнения граф 8 и 9 Инвентаризационной описи ф. 0504087 установлен: – по наименованию; или
– по коду.
В ведомости расхождений по результатам инвентаризации ф. 0504092 теперь есть графа «Не соответствует условиям актива». Поэтому если инвентаризационная комиссия определила, что оборудование не соответствует понятию «Актив», то заполняются графы 14 и 15 ведомости расхождений ф. 0504092.
Обратите внимание: раньше ведомость расхождений по результатам инвентаризации ф. 0504092 заполнялась только, если были обнаружены излишки и недостачи. С 2018 года ее нужно заполнять, если в ходе инвентаризации комиссия выявила основные средства, не соответствующие условиям актива.
Во время инвентаризации комиссия учреждения выявляет оборудование, не являющееся активом, и приходит к выводу, что в дальнейшем использовать его невозможно.
Если установлено, что объекты имущества неэффективны для дальнейшей эксплуатации и ремонта, не соответствуют критериям актива, то по решению комиссии по поступлению и выбытию активов такие объекты учитывают на забалансовом счете 02 «Материальные ценности, принятые на хранение». Это требование п. 335 Инструкции № 157н.
Списываем с балансового счета и учитываем на забалансовом? Не все так просто…
Во время инвентаризации определили основное средство, которое не является активом, — это начало процесса списания оборудования с балансового счета.
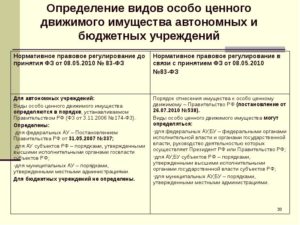
Дорогостоящее диагностическое оборудования, о котором идет речь в вопросе учащегося, — это особо ценное движимое имущество. На его списание требуется согласие собственника, учредителя. Об этом говорится в п.
52 Инструкции 157н: «к отражению в бухгалтерском учете операций по выбытию объектов основных средств с соответствующих счетов аналитического учета счета 10100 «Основные средства» принимаются Акты при наличии согласования решения о списании объектов основных средств в случаях, предусмотренных законодательством РФ, с собственником имущества».
Поэтому чтобы согласовать списание с балансового счета, нужно собрать пакет документов, установленный учредителем — собственником имущества.Какие документы входят в этот пакет, нужно уточнить у собственника. Например, акт от экспертной организации, осуществляющей сервисное обслуживание медицинской техники, должен быть обязательно.
Этот акт подтверждает причину списания — невозможность ремонта.
Выбытие с балансового учета оформляют актом о списании объектов нефинансовых активов ф. 0504104. В акте указывают причину списания: прекращение получения экономических выгод и полезного потенциала в связи с поломкой и невозможностью ремонта.
Для согласования списания к заполненному акту о списании объектов нефинансовых активов ф. 0504104, подписанному комиссией по поступлению и выбытию активов, прикладывают необходимый пакет документов и передают учредителю.
Если учредитель разрешил списать с баланса ОЦДИ, то в учете это нужно оформить проводками:
- Списана остаточная стоимость объекта, не отвечающего условиям отнесения имущества в состав активов: Дебет 0 401 10 172 Кредит 0 101 24 410
- Списана сумма амортизации, начисленной на объект, который перестал отвечать признакам актива: Дебет 0 104 24 410 Кредит 0 101 24 410
- Отнесен объект на забалансовый учет: 02 «Материальные ценности, принятые на хранение»
По какой стоимости нужно вести учет на 02 счете «Материальные ценности, принятые на хранение»?
Ответ на этот вопрос — в Письме Минфина России от 15.12.2017 № 02-07-07/84237. Если на оборудование амортизация начислена не полностью, то учет на 02 счете ведут по остаточной стоимости. Если остаточная стоимость отсутствует, оборудование полностью амортизировано, то в условной оценке: один объект — 1 руб.
Учреждение самостоятельно выбирает единицу учета на счете 02 «Материальные ценности, принятые на хранение». В учетной политике это можно отразить, например, так:
Метод оценки учета материальных ценностей на забалансовом счете 02 «Материальные ценности, принятые на хранение»: – по остаточной стоимости — при ее наличии;
– в условной оценке один объект, один рубль — при полной амортизации объекта.
Начислять амортизацию на имущество, которое переведено с балансового счета на 02 забалансовый, не нужно.
Учет материальных ценностей, принятых на хранение, ведут в Карточке учета материальных ценностей ф. 0504043 в разрезе материально ответственных лиц по видам, сортам, местам хранения, нахождения.
Учреждение учитывает оборудование на забалансовом счете 02 «Материальные ценности, принятые на хранение» до тех пор, пока не примет решения о его демонтаже и утилизации. Инструкции и стандарты не устанавливают, как долго можно учитывать имущество на счете 02 «Материальные ценности, принятые на хранение».
Обратите внимание: забалансовые счета, так же как и балансовые, нужно инвентаризировать. Поэтому хотя бы раз в год, во время проведения инвентаризации перед составлением годовой отчетности нужно проверять имущество на счете 02.
Профпереподготовка 272 ак.часа
Для главного бухгалтера организации госсектора. Код А, В
Программа
Рекомендации бухгалтерам
- В 2018 года в соответствии с ФСБУ в составе основных средств можно учитывать только те объекты, которые являются активами, — учреждение получает от них полезный потенциал или экономическую выгоду.
- В ходе инвентаризации нужно обязательно отделить активы от неактивов. Если эту сортировку еще не делали, то ее нужно выполнить в ходе годовой инвентаризации.
Учет основных средств у бюджетников: что изменилось с 2018 года
Учет основных средств у бюджетников: что изменилось с 2018 года
2 февраля 2018 Юлия Вольхина Руководитель проекта «Контур-Бухгалтерия Бюджет» компании СКБ Контур
Федеральный стандарт бухгалтерского учета «Основные средства», утвержденный приказом Минфина России от 31.12.16 № 257н, вступил в силу 1 января 2018 года.
С этого момента его положения обязательны к применению для государственных и муниципальных учреждений, органов госвласти и местного самоуправления — в общем, для всех бюджетных организаций. Об основных отличиях стандарта от действующей Инструкции по бухгалтерскому учету № 157н (приказ Минфина РФ от 01.12.
10 № 157н) рассказывает Юлия Вольхина, руководитель проекта «Контур-Бухгалтерия Бюджет».
Федеральный стандарт не заменяет Инструкцию № 157н (в ред. от 27.09.17), а устанавливает основополагающие правила бухгалтерского учета в отношении основных средств (ОС). Два документа существуют параллельно, и в ближайшем будущем стоит ждать, что данная инструкция и детализирующие ее акты (№ 162н, 174н, 182н) будут скорректированы согласно положениям ФСБУ.
Одно из важнейших различий кроется в самом толковании термина «основные средства». С 1 января 2018 года в это понятие включаются не просто материальные объекты, а материальные ценности, которые являются активами. Это значит, что кроме стандартных требований к объекту появляется новое — обладать полезным потенциалом.
Это означает, что объект можно использовать для выполнения государственных (муниципальных) функций или оказания услуг, погашения обязательств или обменивать на другие активы. Принять объект к учету как основное средство можно лишь в том случае, если его первоначальная стоимость надежно оценена.
Если эти критерии федерального стандарта не выполняются, то объект учитывается на забалансовом счете. Обратите внимание: условия об обязательной государственной регистрации права на недвижимое имущество в ФСБУ, в отличие от инструкции № 157н, нет.Другое новшество — возможность отнести к основным средствам арендованные объекты или полученные в пользование на безвозмездной основе. Требования к таким ОС диктует ФСБУ «Аренда». Кроме того, как основные средства теперь следует учитывать и некоторые объекты имущества казны.
В то же время из категории основных средств вынесены сразу две группы объектов — биологические активы, если они служат для производства биопродукции, и предназначенная для продажи недвижимость. Многолетние насаждения сами по себе (не производящие биопродукцию) остаются в составе ОС. Для них, возможно, будет выделен отдельный бухгалтерский счет.
Актив культурного наследия признается ОС только в двух случаях: если есть возможность получить в будущем экономические выгоды или полезный потенциал, связанный с указанным активом, или если его полезный потенциал не ограничивается культурной ценностью. В иных случаях такой объект отражается на забалансовых счетах в условной оценке — 1 рубль.
В определении единицы учета и порядке принятия к учету ОС существенных различий немного. Стоит упомянуть о том, что ФСБУ вводит понятие «комплекс ОС», то есть позволяет рассматривать как инвентарную единицу объекты с равным сроком полезного использования и несущественной стоимостью.
Требования к оценке объектов
Федеральный стандарт не обошел стороной и оценку объектов основных средств. Он вводит новые термины, разграничивающие два типа возможных операций с объектами:
- Обменные операции — активы обмениваются на деньги или иные материальные ценности, в счет стоимости объекта могут быть учтена стоимость выполненных работ, оказанных услуг или прав на пользование активом. Такой обмен основан на рыночной стоимости объекта. При обменных операциях объект оценивается по размеру фактических затрат.
- Необменные операции — активы передаются на безвозмездной основе или за незначительные деньги. В данном случае первоначальная стоимость определяется, исходя из справедливой стоимости объекта.
Учредитель должен решить, как оценивать разные категории объектов, и выбор должен найти отражение в учетной политике учреждения.
Как сгруппировать объекты
Федеральный стандарт вводит новые принципы объединения основных средств.
Вместо двух групп («Нежилые помещения» и «Сооружения») в новой классификации появилась одна — «Нежилые помещения (здания и сооружения)».
Для библиотечного фонда, мягкого инвентаря, драгоценностей и ювелирных изделий в новой классификации тоже отдельных групп не нашлось, все эти счета переходят в группу «Прочие основные средства».
Вести учет по новым правилам в программе «Контур-Бухгалтерия Бюджет»
Зато выделена инвестиционная недвижимость — объекты недвижимости, их части или движимое имущество, предназначенные для сдачи в аренду. Бухгалтеру следует изучить, какие из объектов, которые числятся на счете 01, надо будет перевести в разряд ОС.
| 0 10101 000 «Жилые помещения» | 0 10101 000 «Жилые помещения» |
| 0 10102 000 «Нежилые помещения» | 0 10102 000 «Нежилые помещения (здания и сооружения)» |
| 0 10103 000 «Сооружения» | 0 10103 000 «Инвестиционная недвижимость» |
| 0 10104 000 «Машины и оборудование» | 0 10104 000 «Машины и оборудование» |
| 0 10105 000 «Транспортные средства» | 0 10105 000 «Транспортные средства» |
| 0 10106 000 «Производственный и хозяйственный инвентарь» | 0 10106 000 «Инвентарь производственный и хозяйственный» |
| 0 10107 000 «Библиотечный фонд» | 0 10107 000 «Биологические ресурсы» |
| 0 10108 000 «Мягкий инвентарь»0 10109 000 «Драгоценности и ювелирные изделия»0 10110 000 «Прочие основные средства» | 0 10108 000 «Прочие основные средства» |
Чтобы корректно учитывать ОС согласно обновленным группам, объекты необходимо переместить: исключить объекты из одной группы и включить в другую. Стоимость их при этом не меняется.
Основные средства между счетами переводятся разово, исходя из ситуации на начало января 2018 года, через счет 0 401 30 000 «Финансовый результат прошлых отчетных периодов». Основание для перевода — бухгалтерская справка (форма 0504833).
Какой метод амортизации выбрать
С введением федерального стандарта расширился перечень методов начисления амортизации, тогда как Инструкция № 157н предлагала только линейный метод. Федеральный стандарт предложил еще варианты. Итого в распоряжении бухгалтера есть три метода начисления амортизации.
- Линейный метод. Он подразумевает начисление равных сумм амортизации ежемесячно во время всего срока полезного использования (СПИ). Чтобы рассчитать платеж, надо первоначальную стоимость объекта разделить на СПИ.
- Метод уменьшаемого остатка. Удобен для тех объектов, которые быстро устаревают или эксплуатируются в сложных условиях, в агрессивной среде. Метод позволяет провести ускоренную амортизацию, применяя к годовой сумме повышающий коэффициент от 1 до 3. За основу берется остаточная стоимость объекта (затраты на покупку и ввод в эксплуатацию за вычетом уже погашенных начислений на начало отчетного года), учитываются также норма амортизации исходя из СПИ и показатель износа.
- Метод расчета суммы амортизации пропорционально объему продукции. Метод хорош для объектов, для которых указан заложенный в них производственный потенциал (то есть понятно, сколько продукции объект сможет произвести за весь срок эксплуатации). Расчет опирается на фактический объем выпущенной продукции за отчетный период, помноженный на норму амортизации (первоначальная стоимость / предполагаемый объем продукции за срок полезного использования).
Метод амортизации учреждение вправе определить самостоятельно с учетом специфики видов деятельности, но основным критерием должна стать потенциальная экономическая выгода. Выбранный метод обязательно указывается в учетной политике.
Важно! Цель эксплуатации объекта может измениться, а значит, организация должна проверить, подходит ли выбранный метод начисления амортизации. Делать это надо в начале отчетного года. При необходимости метод можно сменить, при этом предыдущие начисления пересчитывать не надо.
https://www.youtube.com/watch?v=H0dBYJtP91A
Еще одно новшество: федеральный стандарт обязывает начислять амортизацию даже на те объекты, которые простаивают, временно не используются или подготовлены для дальнейшего списания. Исключение — объекты, остаточная стоимость которых сравнялась с нулем. Инструкция № 157н разрешала приостанавливать начисление амортизационных сумм в такие периоды.
Федеральный стандарт также сместил границы первоначальной стоимости для малоценных ОС. Объекты стоимостью до 10 000 рублей учитываются на забалансовом счете, амортизация на них не начисляется. Ранее действовал лимит в 3 000 рублей. Для объектов стоимостью от 10 000 до 100 000 рублей амортизация равна 100% первоначальной стоимости в момент ввода в эксплуатацию.
Особое правило для библиотечного фонда — сумма амортизации на объекты библиотечного фонда стоимостью до 100 000 рублей рассчитывается и начисляется в 100-процентном размере в момент ввода в эксплуатацию. Для объектов дороже 100 000 рублей суммы амортизации определяются согласно выбранному учреждением методу. Эта граница ранее была обозначена на уровне 40 000 рублей.
Что изменилось в отчетности
Разработчики федерального стандарта не обошли свои вниманием и вопросы отчетности. С 1 января 2018 года бухгалтер должен указывать балансовую стоимость активов, метод амортизации, накопленную амортизацию и многое другое.
Важно отразить в отчетности изменения оценки объектов в отчетном периоде, которые повлияют на СПИ, и метод амортизации. Кроме того, необходимо представить сравнение остаточной стоимости объекта на начало и конец отчетного периода.
Вести бюджетный учет и формировать отчетность в программе «Контур‑Бухгалтерия Бюджет»
Сведения нужно готовить по всем группам ОС, это касается инвестиционной недвижимости, активов с нулевой остаточной стоимостью, простаивающих объектов и пр. До вступления в силу ФСБУ «Основные средства» учреждение включало отчетность сведения лишь по некоторым видам ОС.
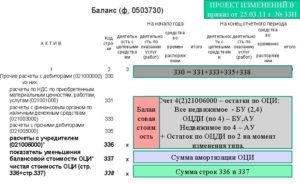
Сейчас сведения о суммах отражаются в отчетности, но не по всем группам, которые перечислены в стандарте. Поэтому в ближайшее время ожидаем изменений в Инструкцию № 157н, связанных, в частности, со счетами 0 10100 000, а также появления новых строк в формах 0503168, 0503768, а также баланса 0503130, 0503730.
Данные изменения будут отражаться в отчетности за 2018 год.
Как начать работу по новому стандарту
Чтобы грамотно внедрить ФСБУ, учреждение должно предпринять несколько шагов. И начать следует с инвентаризации, которая даст представление о состоянии остатков ОС для корректного учета и применения выбранного метода амортизации.
Необходимо проверить имущество, которое учитывалось до 1 января 2018 года на счете 0 10100 000 на предмет соответствия стандарту.
Получив данные об объектах, которые ранее отражались на забалансовых счетах или по каким-то критериям не входили в группу ОС, бухгалтер должен поставить на баланс по первоначальной стоимости.
Результаты инвентаризации стандартно отражаются в Инвентаризационной описи в разделе про нефинансовые активы (форма 0504087). Важно упомянуть, что объекты лизинга, долгосрочная аренда с правом выкупа, безвозмездное (бессрочное) пользование, иные арендные платежи относятся к НФА.Для этого приказом Минфина России от 17.11.2017 № 194н в форму описи введены дополнительные столбцы: статус объекта учета, целевая функция актива. Новые графы в описи появились и для объектов, которые после введения стандарта не соответствуют критериям актива.
Они также вносятся в Ведомость расхождений по результатам инвентаризации (форма 0504092).
Это нужно сделать, чтобы разделить ОС на группы, в том числе выделить объекты группы «Инвестиционная недвижимость» (сейчас они учтены по отдельной аналитике на счете 101 и за балансом на счетах 25 и 26).
В завершение хочется отметить, что реформа в бухучете бюджетной сферы и все сопутствующие изменения связаны со сменой ключевой задачи. Если ранее было важно выстроить контроль расчетов с бюджетом, то сейчас на первый план выступает оценка капитализации организаций и качества самих активов.
Начать пользоваться программой «Контур-Бухгалтерия Бюджет» бесплатно Обсудить на форуме В закладки Распечатать 105 740
105 740
Обсудить на форуме В закладки Распечатать 105 740
Как списать основные средства бюджетного учреждения
Любой объект НФА организации может прийти в негодность в силу материального или физического износа, поломок и прочих факторов. Продолжать учитывать непригодные для эксплуатации основные средства на балансе не имеет смысла. Объекты, которые невозможно эксплуатировать в дальнейшем, необходимо списать.
Ключевые задачи бухгалтерии в отношении учета нефинансовых активов:
- Контроль над имущественными активами с момента поступления их в распоряжение предприятия, например с момента покупки до момента их полного выбытия (списания) с бухгалтерского учета. Задача реализуется путем проведения систематической инвентаризации.
- Своевременное исчисление материального износа в денежном выражении. Достоверное отражение операций в бухучете.
- Получать достоверную информацию об имущественном положении экономического субъекта для составления достоверной финансовой и налоговой отчетностей.
- Исчисление и уплата фискальных платежей в государственный бюджет в части налогообложения имущества организации.
- Контроль над эффективным использованием средств, направленных на реконструкцию, модернизацию и ремонт ОС компании.
- Надзор за эффективной эксплуатацией объектов в производственном цикле или основных видах деятельности.
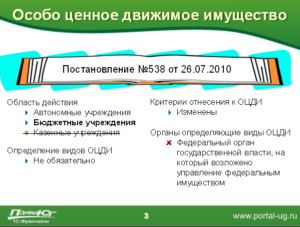
Стандартный порядок списания основных средств не позволяет снять с бухучета все нефинансовые активы буджетного учреждения. На некоторые виды объектов придется получить особое разрешение собственника или учредителя.
Правила распоряжения имуществом
Законодатели определили ключевые правила по распоряжению имущественными активами госучреждений. Объем прав зависит от типа организации:
- казенные учреждения полностью лишены прав распоряжаться каким-либо имуществом без соответствующего разрешения от собственника (учредителя, вышестоящего распорядителя, органа, осуществляющего функции и полномочия учредителя);
- бюджетное и(или) автономное учреждение не вправе распоряжаться недвижимостью, а также особо ценным имуществом, приобретенным за счет бюджетных средств либо закрепленным за организацией распоряжением собственника.
Бюджетные организации вправе самостоятельно распоряжаться только движимым имуществом, приобретенным за счет собственных средств. Автономная организация, помимо движимых ОС, купленных за счет предпринимательской деятельности, может распоряжаться и недвижимостью, приобретенной за счет собственных активов.
Казенные не имеют такого права, так как все средства, полученные от предпринимательской и иной приносящей доход деятельности, должны быть направлены в государственный бюджет.
Основания для списания
Порядок действий, как списать основные средства с баланса, подразумевает в первую очередь выявление причин, по которым имущество должно быть снято с бухучета учреждения. Ситуации, в которых требуется списание с бухгалтерского учета:
- полная или частичная утрата полезных свойств объекта, при котором ОС не может функционировать должным образом;
- физическая утрата или повреждение объекта, к таковым относят: поломки, разрушения, повреждения, потеря, ликвидация;
- моральное или техническое устаревание ОС, при котором модернизация имущества экономически необоснованна;
- утрата имущественных активов в силу аварийных ситуаций или стихийных бедствий.
Списывайте активы, которые морально устарели при строительстве, реконструкции, модернизации и техническом перевооружении предприятия в целом либо его отдельных структурных подразделений.
Списание проводится и в тех случаях, когда провести восстановление актива невозможно либо это требует внушительных финансовых затрат, что будет расценено как нецелесообразное, нерациональное и нецелевое использование бюджетных средств.
Какие еще есть основания для списания ОС с бухгалтерского учета:
- если учреждение принимает решение реализовать нефинансовый актив сторонней компании или физическому лицу, то объект подлежит списанию с учета;
- если имущество передается в собственность третьих лиц по договору мены или же на безвозмездной основе;
- если НФА передают сторонней организации в качестве вклада в уставный капитал, то актив подвергается списанию;
- если объект решено сдать в аренду или в лизинг при условии, что имущество будет учитываться у арендатора (лизингополучателя).
Списанию не подлежат объекты, находящиеся во временной консервации, например, те, что в настоящий момент не используются в производственном цикле. Также не списываются НФА, находящиеся на реконструкции и модернизации, и эксплуатация которых временно приостановлена.
Если имущество передается из одного структурного подразделения в другое, движение отражается внутренним перемещением. Заполняется акт приемки-передачи НФА. Если же объект передается от одного обособленного подразделения в другое или в головной офис при условии, что подразделения выделены на отдельный баланс, то соблюдается порядок безвозмездной передачи ОС.
Завершение срока полезного использования ОС не является основанием для его списания с бухгалтерского учета.
Специальная комиссия по списанию
В организации должна быть создана постоянная комиссия, которая уполномочена на принятие решений по аналогичным вопросам. Состав специальной комиссии закрепите отдельным распоряжением руководителя госучреждения или определите в учетной политике.
Кого включать в комиссионный состав:
- главный бухгалтер либо его заместитель;
- бухгалтер, ответственный за ведение учета НФА;
- лица, ответственные за сохранность ОС на предприятии;
- начальники структурных подразделений, цехов, отделов;
- заместитель руководителя или сам руководитель (обычно это председатель комиссии);
- иные работники предприятия, на усмотрение руководства.
Включайте в состав специальной комиссии работников, деятельность которых непосредственно связана с учетом, контролем и экспертизой ОС.
При рассмотрении претендента на списание необходимо оценивать не только внешний вид и технические характеристики ОС, но и документацию, например технический паспорт, поэтажный план, схемы и прочее.
Это необходимо для сравнения фактических показателей заявленным техническим характеристикам.
Комиссия должна обозначить следующее:
- Определить, по какой причине конкретный объект имущества может быть снят с бухгалтерского учета учреждения.
- Решить, могут ли отдельные части списываемого ОС использоваться в деятельности в качестве материалов, запчастей.
- Обозначить наличие драгоценных металлов или иных дорогостоящих узлов и деталей, которые могут быть реализованы предприятием.
- Проконтролировать изъятие деталей, частей и узлов, которые могут быть использованы или реализованы.
- Составление результативного протокола, в котором отражены обозначенные позиции.
Протокол заседания может быть составлен в произвольном виде. Специального бланка для документации нет. Учреждение вправе разработать и утвердить самостоятельный бланк для использования в работе.
Как оформляется процедура
Документальное оформление списания основных средств выглядит так:
Форма акта определяется в индивидуальном порядке, в зависимости от категории списываемого ОС.
Образец заполнения формы 0504105 на списание транспорта
Скачать
При списании особо ценного или недвижимого имущества требуется получить согласие учредителя. Чтобы собственник принял решение, помимо заключения комиссии, необходимо собрать полный пакет документов, которые подтверждают материальный или физический износ (утрату) объекта. Исчерпывающий перечень подтверждающей документации устанавливает учредитель.
Малоценные активы
Не все ОС должны отражаться на балансовых счетах учреждения. Нормы ведения бухгалтерского учета учреждений государственного сектора предусматривают особые правила ведения учета малоценных активов. К таковым относят основные фонды стоимостью до 100 000 рублей.
Категория малоценных активов делится на две группы:
- основные фонды, стоимость которых составляет не более 10 000 рублей за единицу;
- основные фонды, цена которых колеблется от 10 000 до 100 000 рублей за единицу.
В зависимости от стоимости актива определяется норматив отражения в бухучете. Если цена малоценного основного НФА ниже 10 000 рублей включительно, то его нельзя учитывать на балансовом счете 0 101 00 000 бухгалтерского и бюджетного учета. Такие ОС подлежат одновременному списанию на забаланс, где должны учитываться на специальном забалансовом счете 21 «Основные средства в эксплуатации».
Отразите выбытие малоценного основного НФА стоимостью до 10 000 рублей включительно соответствующим решением специальной комиссии. Спишите активы на основании первичного документа (акта на списание) по той стоимости, по которой они были приняты к забалансовому учету.
Основные фонды стоимостью до 100 000 рублей, но более 10 000, учитываются на балансовом счете 0 101 00 000. Но их первоначальная стоимость сразу списывается на амортизационные отчисления. Простыми словами, первоначальная цена ОС в размере 100 % списывается на амортизацию — счет 0 102 00 000 бухгалтерского учета.Даже 100 % начисления амортизации по конкретному объекту основных фондов не дает оснований для выбытия его с бухгалтерского учета. Следовательно, списать с баланса ОС стоимостью от 10 000 до 100 000 рублей нельзя.
Такой актив можно будет убирать с баланса только при определенных основаниях: моральном и(или) физическом износе, ликвидации, утрате или порче, невозможности восстановления, нерациональности и нецелесообразности проведения модернизации. Либо если имущество решено передать в лизинг или аренду (с отражением на балансе получателя), продать, пожертвовать или передать безвозмездно.
Проводки на списание основных средств для бюджетников
Операция | Дебет | Кредит |
Списана накопленная амортизация по выбывшему объекту | 0 104 ХХ 410 | 0 101 ХХ 410 |
Списана остаточная стоимость основного фонда по причинам: | ||
При недостаче или уничтожению | 0 401 10 271 | 0 101 ХХ 410 |
При стихийных бедствиях | 0 401 10 273 | 0 101 ХХ 410 |
Прочие причины | 0 401 10 172 | 0 101 ХХ 410 |
Оприходованы материалы, образовавшиеся после демонтажа (разборки) ОФ | 0 105 ХХ 340 | 0 401 10 172 |
Отражены произведенные затраты на списание объекта | 0 401 20 200 | 0 302 ХХ 730 |

