
Налог на имущество нижегородская область 2020
Для кого налог на имущество в 2020 году вырастет в 2 раза? Власти восстанавливают справедливость
ВЫБЕРУ.РУ / Иван Анчуков
До 2015 года налог на имущество физических лиц рассчитывался исходя из инвентаризационной стоимости. После 2015 года страна начала переходить на новый справедливый расчёт налога — по кадастровой стоимости. С 1 января 2020 года все регионы должны считать по-новому.
В связи с этим начались недовольства — люди получают огромные квитанции и не знают что с этим делать. Дальше — больше. Постепенно закончится переходный период с понижающими коэффициентами, и налоги ещё больше вырастут. Так ли страшна новая система, как о ней рассказывают, и кому особенно не повезло.
Изменения в расчёте налога с 2020 года
Инвентаризационная стоимость рассчитывается из площади, степени износа и затрат на строительство. Несложно догадаться, что чем старше дом, тем меньше инвентаризационная стоимость.
Так, двухкомнатная хрущёвка в центре города может оцениваться по инвентаризационной стоимости в 300 тыс рублей, в то время, как её рыночная стоимость около 3 млн рублей. С новостройками обратная ситуация.
Стандарты расчёта были введены в 1969 году и с тех пор не менялись, даже для оценки домов новой постройки. Отсюда возникает несправедливость и расхождение между реальной и инвентризационной стоимостью.
orenburzhie. Стандарты оценки инвентаризационной стоимости не менялись с 1969 года и одинаковы для всех домов, что не отражает рыночную стоимость.Кадастровая стоимость приближена к рыночной.
В неё заложена не только площадь, но и удалённость района, его престижность, инфраструктура, класс жилья, материал стен и прочее. Расхождение с рыночной стоимостью будет, но не такое большое.
Раз в пять лет Росреестр будет пересматривать кадастровую стоимость, чтобы учитывать изменения на рынке.
Итак, по новому порядку налоговая база будет исчисляться не из инвентаризационной стоимости, а из кадастровой. Цель — восстановить справедливость и уравнять плательщиков налогов.
Сколько платить?
nash aleksandrov. Не обязательно считать налоги самостоятельно — налоговая это сделает за вас.
Региональные власти могут устанавливать свои налоговые ставки, но не превышающие базовые больше, чем в три раза. Так, базовый тариф на квартиру — 0,1%. В Москве введена прогрессивная шкала ставок в зависимости от стоимости недвижимости:
- до 10 млн — 0,1%;
- 10−20 млн — 0,15%;
- 20−50 млн — 0,2%;
- 50−300 млн — 0,3%;
- свыше 300 млн — 2%.
Для снижения размера налога предусмотрены вычеты:
- для квартир — 20 кв. м;
- для домов — 50 кв. м;
- для комнат — 10 кв. м.
Для примера. Есть квартира площадью 39 кв. м. Минусуем из этой площади вычет и получаем 19 кв. м. Налог надо будет уплачивать только на эту площадь. Второй пример — дом 45 кв. м. По нему вычет 50 кв. м, что даёт отрицательное значение. Налогооблагаемая база равна нулю.
Налог по кадастровой стоимости уравняет владельцев недвижимости. yandex by.
Даже при изменении кадастровой стоимости, налог не должен повышаться более, чем на 10%.
Как меняется стоимость
Новые правила расчёта налогов породили панику и недовольство. Не повезло владельцам квартир в старых домах, которые находятся в центре города.
Если взять пример выше: инвентаризационная стоимость на двухкомнатную квартиру — 300 тыс, кадастровая — 3 млн. Разница по налогу более 3000 рублей. Если взять московские квартиры, там налог будет ещё выше.
Особенно с учётом большого метража, на который действует повышающая ставка.
Ещё одна категория тех, кому не повезло — владельцы апартаментов. Если жильё не числится как квартира, комната или дом, то придётся платить 0,5%.
novosti s. Апартаменты — это не квартира, а, значит, налоговая ставка для них выше.
Но нельзя оценивать нововведение только негативно. Например, новостройка на окраине города.
Инвентаризационная стоимость будет высокая, поскольку все расходы на строительство посчитаны и заложены в неё, а износа пока нет.
Если ту же самую квартиру посчитать по кадастровой стоимости, то налогооблагаемая база понизится, к тому же будет заложен вычет.
Итак, в выигрыше окажутся владельцы маленьких недорогих квартир в новостройках, а владельцы больших квартир в старых домах, которые находятся в центре, проиграют.
E1. Владельцы квартир в новостройке будут платить меньше.
Представители налоговой службы уверяют, что в любом случае повышение не будет большим. Впрочем, народ не согласен. Для большинства 3, 4, 5 тысяч плюсом к расходам — ощутимо.
Ещё одна категория владельцев недвижимости, которая будет недовольна новой системой расчётов, — бизнесмены. Для них ставка налога 2%, нет никаких льгот и вычетов. И-за этого увеличение налогооблагаемой базы сильно скажется на окончательной сумме налога.
Что делать?
Для начала надо проверить кадастровую стоимость на сайте Росреестра. Иногда она может быть завышенной, поскольку сотрудник не учёл того, что дом в аварийном состоянии или другие особенности.
Чтобы восстановить справедливость, придётся проводить переоценку и писать обращение в Росреестр. При этом практика показывает, что удовлетворены бывают только 40% дел. Обращение в суд — дорого, долго и не гарантирует результат. В этом случае надо считать выгоды.
Из-за 500 рублей разницы по налогам нет смысла тратить более 30 тыс на судебные разбирательства и переоценку.
realt onliner. Оценка и дальнейшие судебные разбирательства из-за пересмотра кадастровой стоимости — долго и дорого.
После получения квитанции лучше пересчитать налог самостоятельно. Это можно сделать, подставив свои данные в формулу, или воспользоваться калькулятором на сайте налоговой.
Для этого надо знать: кадастровый номер, метраж жилья, количество собственников, инвентаризационную стоимость (можно запросить в БТИ). Если есть расхождения, то надо обратиться в своё отделение УФНС за новой квитанцией. Если квитанция не пришла, значит её надо искать не в почтовом ящике, а в электронном.Подробнее об этом мы писали в статье «Ничего не забыли?»
samara bezformata. Распространённая схема ухода от налогов — переоформление недвижимости на льготников
Проверить наличие льгот.
На них имеют право инвалиды I и II группы, инвалиды детства, пенсионеры, предпенсионеры, участники ВОВ, военные, чернобыльцы.
Один из распространённых способов ухода от налогов — переоформление недвижимости на родственника, имеющего льготу. Здесь тоже есть свои нюансы и опасности.
Итак, со следующего года все регионы перейдут на новую систему расчёта налога. Чтобы сумма в квитанции не стала неожиданностью, лучше рассчитать примерную сумму самостоятельно.
Налог на имущество нижегородская область 2020
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Налог на имущество нижегородская область 2020». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Отмена льготы для предприятий, которые использовали право на налоговый вычет по транспортному налогу.
Эта льгота распространялась на владельцев большегрузных автомобилей свыше 12 тонн, предназначенных для передвижения по федеральным дорогам общего пользования.
Владельцы вносили плату в систему «Платон» и уменьшали тем самым размер транспортного налога. С 01.01.2020 года льгота отменена, транспортный налог должен уплачиваться в полном объеме. На ИП отмена льготы также распространяется.
Сегодня официально не предусмотрена централизованная форма сдачи налоговой отчетности для собственников объектов недвижимости, расположенных в разных муниципальных образованиях, администрируемых различными налоговыми инспекциями. Однако руководство ФНС решило не лишать налогоплательщиков такой возможности.
Транспортный налог
Новые правила, применяемые к оспариванию кадастровой стоимости. Если в качестве кадастровой установлена индивидуальная рыночная оценка, и решение о таком установлении принято после 01.01.
2020, тогда вновь установленную кадастровую стоимость можно применить к предшествующим периодам, когда применялась оспоренная стоимость.
Ранее необходимо было ждать начала нового года, чтобы применить результаты оспаривания, и ретроприменение на предшествующие налоговые периоды, за которые владелец не успел предъявить заявления, не распространялось.
За налоговый (отчетный) период, в котором произошло изменение кадастровой стоимости вследствие изменений качественных и (или) количественных характеристик объекта недвижимости, налог (авансовый платеж) по данному объекту нужно рассчитывать с учетом поправочного коэффициента (новый пункт 5.1 статьи 382 НК РФ, введен Законом № 334-ФЗ). Поправочный коэффициент (далее — коэффициент использования Ки) рассчитывается точно так же, как и коэффициент владения (Кв) в порядке, аналогичном установленному пунктом 5 статьи 382 НК РФ.
При этом если право собственности на объект недвижимости у налогоплательщика возникало (прерывалось) в течение года, то налог на имущество (авансовый платеж) по кадастровой стоимости нужно определять с учетом поправочного коэффициента (далее — коэффициент владения Кв). Определяется он как отношение количества полных месяцев, в течение которых данные объекты находились в собственности налогоплательщика, к количеству месяцев в налоговом (отчетном) периоде. Полным месяцем считается (п. 5 ст. 382 НК РФ):
Декларация по налогу на имущество
Расчет и начисление налога на имущество в программе выполняется автоматически с помощью регламентной операции за декабрь Расчет налога на имущество, входящей в обработку Закрытие месяца.
Если в регистре Порядок уплаты налогов на местах имеются записи, где указано, что по налогу на имущество уплачиваются авансовые платежи, то в перечень операций закрытия месяца за март, июнь и сентябрь также добавляется операция Расчет налога на имущество.
с недвижимости, которую учли на счетах 01 «Основные средства» и 03 «Доходные вложения в материальные ценности». Исключение – имущество, которое не является объектом налогообложения или попадает под льготу в виде освобождения;
: Код окоф блок питания
Но не стоит расслабляться – декларацию по налогу на имущество 2020 года обновили. Организации, которые отчитываются по налогу на имущество после 1 января, должны составлять декларации по новой форме. ФНС утвердила новый бланк, порядок его заполнения и электронный формат (приказ от 14.08.2020 № СА-7-21/405). Новую декларацию сдавайте с отчетности за 2020 год.
С какого имущество надо платить налог
Организации не должны сдавать расчеты авансовых платежей по налогу на имущество. Последний раз расчеты сдают за девять месяцев или III квартал 2020 года. Начиная с отчетности за 2020 год организации должны сдавать только налоговые декларации.
- здания, сооружения, объекты незавершенного строительства;
- жилые и нежилые помещения;
- предназначенные для размещения транспортных средств части зданий или сооружений (машино-места), если границы таких помещений, частей зданий или сооружений описаны в установленном порядке.
Налог на имущество организаций: изменения 2020 года и отражение в «1С: Бухгалтерии 8»
К недвижимым вещам также относятся объекты, подлежащие государственной регистрации: воздушные и морские суда, суда внутреннего плавания. Гражданский кодекс РФ допускает отнесение к недвижимым вещам и иного имущества, если это определено законом (например, космические объекты).
Отмена налога на движимое имущество
- месяц регистрации права собственности на объект, если возникновение права собственности произошло до 15 числа соответствующего месяца включительно;
- месяц прекращения права собственности на объект, если прекращение указанного права произошло после 15 числа соответствующего месяца.
Физическими лицами транспортный налог должен быть уплачен в общем порядке в срок не позднее 1 декабря года, следующего за истекшим налоговым периодом. То есть налог на автомобиль за 2017 г. необходимо оплатить до 1 декабря 2020 г., за 2020 г. – до 1 декабря 2020 г. , а за 2020 год — до 1 декабря 2020 года.
Если 01 декабря является нерабочим днем, срок уплаты переносится на ближайший рабочий день.
Транспортный налог в Нижегородской области в 2020-2020 г
- за 1 квартал 2020 года — до 30 апреля 2020 года;
- за 2 квартал 2020 года (6 месяцев) — до 31 июля 2020 года;
- за 3 квартал 2020 года (9 месяцев) — до 31 октября 2020 года;
- за 4 квартал и весь 2020 год — 15 апреля 2020 года
Порядок и сроки уплаты транспортного налога в Нижегородской области
Граждане уплачивают транспортный налог на автомобиль на основании налогового уведомления, направляемого налоговым органом. Физическими лицами транспортный налог должен быть уплачен в общем порядке в срок не позднее 1 декабря года, следующего за истекшим налоговым периодом.
: Перечень вак 2020
Начиная с отчетных периодов 2020 года налогоплательщики налога на имущество будут отчитываться по налогу по месту нахождения недвижимости и (или) по месту нахождения имущества, входящего в состав Единой системы газоснабжения. Исключения, как и прежде, составят владельцы недвижимости, находящейся на континентальном шельфе РФ, в исключительной экономической зоне РФ и (или) за пределами территории РФ (для российских организаций).
Многие организации уже проводят инвентаризацию объектов основных средств, с целью их классификации в качестве недвижимости. Например, необходимо учитывать, что объекты инженерного оборудования здания, могут учитываться в бухгалтерском учете как отдельные инвентарные объекты. Но они являются частью недвижимости, а значит и объектом по налогу на имущество в 2020 году.
Новый порядок представления отчетности
С 1 января 2020 года будет не важно по какой причине изменилась кадастровая стоимость объекта. Т.е.
не только в случае исправления ошибки, но и при изменении кадастровой стоимости в результате установления его рыночной стоимости по решению комиссии по рассмотрению споров о результатах определения кадастровой стоимости или решению суда сведения о кадастровой стоимости будут учитываться при определении налоговой базы начиная с даты начала применения для целей налогообложения кадастровой стоимости, являющейся предметом оспаривания (п. 15 в ред. Федерального закона от 03.08.2020 N ).
Кадастровую стоимость можно узнать в Едином госреестре недвижимости. Дл этого сначала нужно найти кадастровый номер, например, своей квартиры по адресу — на странице «Справочная информация». Кадастровый номер выглядит примерно так: 78:34:1234567:12324. Затем на странице Фонда данных кадастровой оценки нужно ввести полученный номер, и система покажет кадастровую стоимость.
Налог на имущество физических и юридических лиц в 2020 году
В статье 381.1 НК РФ также есть пункт 2, в котором закреплено право регионов устанавливать льготы вплоть до полного освобождения от налогообложения инновационного оборудования (согласно закону субъекта РФ) и движимых вещей, включенных в перечень п. 25 ст. 381 НК РФ, если с даты их выпуска прошло не более трех лет.
Для физических лиц
В НК РФ существует еще понятие движимого имущества. Однако надо обрадовать граждан: налог на движимое имущество с 2020 года касается только организаций. Физические лица от такой финансовой повинности освобождены (за исключением некоторых объектов собственности, например, по-прежнему действует налог на транспортные средства).
Налог на имущество организаций в 2020 году
Обязанность по представлению налоговых расчетов по авансовым платежам по налогу на имущество организаций (по итогам отчетных периодов — I квартал, I полугодие, 9 месяцев) будет отменена начиная с налогового периода 2020 года. Изменение предусмотрено Федеральным законом от 15.04.2019 № 63-ФЗ — п. 2 ст. 386 НК РФ утратит силу.
Таким образом, с 1 января 2020 года налогоплательщики будут отчитываться по налогу на имущество только по итогам налогового периода.
На сайте ФНС отмечается, что эта мера, наряду с отменой обязанности по представлению налоговых деклараций по транспортному и земельному налогам, нужна для снижения административной нагрузки в виде избыточной отчетности для участников налоговых отношений.
Новая форма декларации по налогу на имущество организаций
С 1 января 2020 года действует новая форма декларации по налогу на имущество организаций (утверждена Приказом ФНС РФ от 14.08.2019 N СА-7-21/405@), которая учитывает отмену обязанности по ежеквартальному представлению расчетов по авансовым платежам.
Что изменилось в декларации:
- из разделов 2 и 3 документа убрали строки с информацией о суммах авансовых платежей, исчисленных за отчетные периоды;
- дополнительно внесены идентификаторы признаваемых объектами налогообложения морских и воздушных судов, а также судов внутреннего плавания;
- появились коды новых налоговых льгот для объектов высокой энергетической эффективности, имущества, расположенного во внутренних морских водах, в территориальном море и на континентальном шельфе РФ, которое используется при разработке морских месторождений углеводородного сырья.
- добавлены коды новых налоговых льгот для организаций, признаваемых фондами, управляющими компаниями, дочерними обществами управляющих компаний в соответствии с законом об инновационных научно-технологических центрах.
Новую форму декларации по налогу на имущество организаций нужно будет применять уже за налоговый период 2019 года.
Единая декларация и выбор одной инспекции для сдачи отчетности
С налогового периода 2020 года станет возможно представлять единую налоговую отчетность по налогу на имущество организаций, что будет закрепленов п. 1.1 ст. 386 НК РФ.
Новшество предполагает следующие возможности для налогоплательщика: если он состоит на учете в нескольких налоговых органах по месту нахождения принадлежащих ему объектов недвижимого имущества, налоговая база по которым определяется как их среднегодовая стоимость, то он вправе представлять налоговую декларацию в отношении всех таких объектов недвижимого имущества в один из указанных налоговых органов по своему усмотрению. Но об этом желании он должен поставить в известность налоговый орган по субъекту РФ.
Стоит отметить, что представление единой налоговой отчетности нельзя применять в случае, если законом субъекта введены нормативы отчисления от налога на имущество организаций в местные бюджеты.Представление единой декларации является не обязанностью, а правом налогоплательщика. Поэтому он может представлять декларацию по налогу на имущество в каждый налоговый орган, в котором состоит на учете по месту нахождения объектов недвижимости.
Как уведомить налоговый орган
Уведомление о порядке представления налоговой декларации представляется ежегодно до 1 марта года, являющегося налоговым периодом, в котором применяется рассматриваемый порядок представления налоговой декларации. Для этого нужно использовать форму, утвержденную Приказом ФНС РФ от 19.06.2019 N ММВ-7-21/311@.
Поскольку 1 марта 2020 года выпадает на выходной день, то срок представления уведомления переносится на 2 марта 2020 года.
Таким образом, налогоплательщику нужно уложиться в период с 1 января по 2 марта 2020 года на то, чтобы уведомить налоговиков о своем решении по представлению единой декларации по налогу на имущество организаций, налоговая база по которому определяется как среднегодовая стоимость.
В течение налогового периода изменить порядок представления декларации нельзя.
Уведомление о порядке представления налоговой декларации в произвольной форме
Налогоплательщикам стоит знать о введении переходных положений, когда до утверждения формы уведомления о порядке представления декларации, указанной в п. 1.1 ст. 386 НК РФ, они имеют право уведомить налоговый орган о порядке представления декларации в произвольной форме, но с указанием налогового периода, за который будет применяться соответствующий порядок представления декларации.
Федеральный закон от 29.09.19 № 325-ФЗ расширил перечень объектов, облагаемых налогом на имущество организаций исходя из кадастровой стоимости. Позже были одобрены поправки в Налоговый кодекс, которые уточняют перечень таких объектов.
Так, со следующего года под налогообложение по кадастровой стоимости могут попасть объекты, перечисленные в п. 1 ст. 378.2 НК РФ, даже если они не учитываются на балансе в качестве основных средств. К ним относятся:
- административно-деловые и торговые центры (комплексы) и помещения в них;
- нежилые помещения (офисы, торговые объекты, объекты общепита и бытового обслуживания);
- объекты недвижимого имущества иностранных организаций, не осуществляющих деятельности в РФ через постоянные представительства;
- жилые помещения, гаражи, машино-места, объекты незавершенного строительства, а также жилые строения, садовые дома, хозяйственные строения или сооружения, расположенные на земельных участках, предоставленных для ведения личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.
Однако Письмо ФНС РФ от 03.10.2019 N БС-4-21/20087@ уточняет, что перечень объектов, облагаемых налогом исходя из кадастровой стоимости, устанавливается законом субъекта РФ.
Поэтому, если региональный закон об исчислении налога по кадастровой стоимости принят и кадастровая стоимость объекта утверждена, налог на имущество следует рассчитывать с учетом такой стоимости.
Если же кадастровая стоимость по данным объектам не установлена, налог нужно платить исходя из среднегодовой стоимости (если объект учтен в качестве основного средства).
Льготы По Налогу На Имущество Юл Нижегородская Область С 2020 Г
Но большинство субъектов выступило против. Было выдвинуто предложение о сборе налога на региональном уровне. В силу подпункта 8 п. 4 ст. 374 НК РФ под налог попадают только основные средства из III и последующих амортизационных групп, период полезного использования которых – от 3-х лет. Такие средства были принятые на учет с 01 января 2013 года.
Чтобы получить льготу, нужно заполнить и подать заявку раз в год. Каждый квартал также подают информацию об авансовых платежах. Освобождаются от подачи декларации только те организации, на балансе которых не числится никакое движимое или недвижимое имущество.
Налог на имущество юридических лиц в 2020 году в нижегородской области
Поскольку согласно пункту 25 статьи 381 НК РФ по движимому имуществу, принятому на учет в качестве основных средств с 1 января 2013 г., была предусмотрена федеральная льгота. Исключение составляли движимые ОС, полученные при реорганизации, ликвидации, или от взаимозависимых лиц.
В соответствии с Постановлением Московской областной Думы от 21.09.2020 №16/30-п принят Закон о внесении изменений в Закон от 21 ноября 2003 года №150-2003/ОЗ «О налоге на имущество в Московской области».
Внесены изменения в ст. 1 Закона № 150-2003/ОЗ, в отношении движимого имущества, принятого на учет после 1 января 2013 г.
в составе основных средств, установлена налоговая ставка в размере 0% на период 2020-2020 гг.
Закон по нижегородской области налогу на имущество для юридических лиц
м., расположенную в г. Н.Новгород, с кадастровой стоимостью 3 млн. рублей. Сумма налога за 2014 г., исчисленная исходя из инвентаризационной стоимости, составляла 420 рублей. 1. Итак, налоговый вычет для квартиры составляет 20 кв.м., то есть налоговый вычет из базы составляет: 3 000 000 / 70 кв.м.
Хорошая новость! В Москве отменен налог на движимое имущество. Внимание! В данной таблице собран список регионов, где введены льготы. Если регион не занесен в таблицу, то компания должна платить налог по имуществу.
Как уменьшить налог на имущество юридических лиц в 2020 году нижегородская область
А в законе о льготах по Московской области по этому поводу вообще ничего не написано. Вы считаете ,что этой строчкой льгота не устанавливается по п 25 ст 381? Согласно п 2 ст 2 Закон Нижегородской области от 27.11.2003 N 109-З(ред.
- железнодорожных путей общего пользования в 2020 году – до 1,3 %;
- в отношении объектов недвижимого имущества, налоговая база по которым определяется как кадастровая стоимость 1,5%.
- в отношении магистральных трубопроводов, линий энергопередачи – до 1,9%;
Налог на имущество (недвижимость) в Нижегородской области в 2020-2020 г
Для расчета налога необходимо знать кадастровую стоимость объекта налогообложения. Определить кадастровую стоимость квартиры (дома, земельного участка) можно на сайте Росреестра (https://rosreestr.ru/wps/portal/online_request), указав кадастровый номер объекта недвижимости, а затем самостоятельно с помощью калькулятора рассчитать сумму налога по формуле.
Например, в г. Н.Новгороде в отношении квартир (комнат) стоимостью до 10 млн. рублей установлена ставка в размере 0,1 % от кадастровой стоимости объекта недвижимости, в Арзамасе квартира стоимостью более 1 млн. рублей облагается налогом по ставке 0,3 %, а в г. Дзержинске ставка 0,1 % применяется в отношении любых квартир вне зависимости от их стоимости.
: Батарея в подвале многоквартирного дома
Нижегородское УФНС разъясняет пенсионерам порядок получения льгот по налогу на имущество
Согласно п. 1 ст. 1 Закона Российской Федерации от 09.12.1991 года № 2003-1 «О налогах на имущество физических лиц» (далее — Закон № 2003-1) налогоплательщиками налога на имущество физических лиц признаются физические лица — собственники имущества, являющегося объектом налогообложения.
В силу п. 2 ст. 4 Закона № 2003-1 от уплаты налога на имущество физических лиц освобождаются пенсионеры, получающие пенсии, назначаемые в порядке, установленном пенсионным законодательством Российской Федерации.
В 2020 году некоторые юрлица смогут воспользоваться новыми льготами по налогу на имущество организаций и земельному налогу
Нужно ли подавать декларацию по земельному налогу, если земельный участок не признается объектом налогообложения? Узнайте из материала «Декларация по земельному налогу» в «Энциклопедии решений. Налоги и взносы» интернет-версии системы ГАРАНТ. Получите полный доступ на 3 дня бесплатно!
Согласно этому документу организации, признаваемые фондами, управляющими компаниями, дочерними обществами управляющих компаний, полностью освобождаются от уплаты налога на имущество организаций.
Таким налогоплательщикам ФНС России разрешила использовать код налоговой льготы 2020341 (письмо ФНС России от 31 октября 2020 г.
№ БС-4-21/21254@ «О положениях Федерального закона от 30 октября 2020 № 373-ФЗ и о присвоении кодов налоговых льгот по земельному налогу и налогу на имущество организаций»).
Льгота налог на имущество юридических лиц в году новгородской области
Помимо установленных законом случаев, региональные власти могут назначать «налоговые каникулы» по собственному усмотрению.
Однако с 2020 года это правило упразднили, так что если администрация региона успела принять закон об освобождении от уплаты налога на имущество ДО 2020 года, он продолжает действовать.
Уже в 2020 году планируется поднятие минимальной ставки до 2,2%, хотя официального распоряжения правительства еще не поступило.
на бумажном носителе Единый налог на вмененный доход для отдельных видов деятельности: — налогоплательщики налоговую за IV квартал 2020 г.Сведения о среднесписочной численности работников: — организации (индивидуальные предприниматели, привлекавшие наемных работников) о среднесписочной численности работников за 2020 год; — организации, созданные (реорганизованные) в декабре 2020 г.
, сведения за декабрь Косвенные налоги: — налоги по импортированным товарам, принятым на учет в декабре 2020 г.
Налог на движимое имущество организаций с 2020 года
- С 2013 года этот вид имущества (при условии что оно приобретено после 2012 года) попал в состав не признаваемого для целей обложения налогом (п. 3 ст. 1, ст. 2 закона «О внесении изменений…» от 29.11.2012 № 202-ФЗ).
Налоги на движимое и недвижимое имущество с 2020 года
С 1 января 2020 года налог на недвижимое имущество россиян привязывается к кадастровой стоимости квартиры, дома или другого недвижимого имущества. Соответствующие поправки в Налоговый кодекс РФ Владимир Путин подписал еще 6 октября 2014 года.
Официально новый закон вступил в действие 1 января 2015, но правительство предусмотрело 5-летний переходный период – во избежание резкого повышения налоговой ставки. Этот период заканчивается 1 января 2020 года. Кадастровая стоимость максимально приближена к рыночной цене, поэтому и суммы налога повысятся. В ряде случаев эксперты прогнозируют повышение в 15-20 раз.
Что изменится
Изменения, внесенные в главу 30 Налогового кодекса РФ, предусматривают многоуровневые ставки имущественного налога:
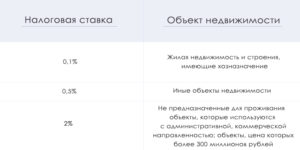
- Ставка 0,1% применяется к домам, машино-местам, хозяйственным постройкам и другой недвижимости, кадастровая стоимость которой не превышает 10 млн. рублей.
- Налог в размере 0,15% распространяется на объекты, оцененные в сумму от 10 до 20 млн.
- 0,2% действует для недвижимости ценой 20-50 млн. рублей.
- Ставка 0,3% применяется к объектам, оцененным в 50-300 млн.
- 2% налога заплатят собственники недвижимости, которая стоит дороже 300 миллионов, а также владельцы коммерческих площадей, апартаментов.
Налоговый вычет
Размер налогового вычета – это минимальная необлагаемая площадь, она зависит от типа жилья и составляет:
- 20 кв. м кадастровой стоимости для квартиры;
- 50 кв. м – для жилого дома;
- 10 кв. м – для комнаты.
На владельцев апартаментов налоговый вычет не распространяется – только на квартиры и комнаты. А собственники элитных особняков большой площади вправе воспользоваться льготой и уменьшить налогооблагаемую базу на стоимость 50 кв. м площади. Если кадастровая стоимость 1 м2 в загородном доме составляет 900 000 рублей, то налоговый вычет составит 900 000 х 50 = 45 000 000 рублей.
Семьи с тремя и более несовершеннолетними детьми вправе оформить налоговый вычет на 5 кв. м в квартире или 7 кв. м в жилом доме на каждого ребенка, не достигшего совершеннолетнего возраста. Если семья проживает в квартире и воспитывает троих несовершеннолетних, то для нее площадь 15 кв. м (в дополнение к 20 кв. м) не облагается налогом.
Льготные категории
Как и в предыдущие годы, россияне, вышедшие на заслуженный отдых, освобождаются от уплаты налога на недвижимость. В ст. 407 НК РФ четко перечислены категории имущественных объектов, на которые распространяется льгота:
- квартира (ее часть);
- жилой дом (его часть);
- ателье, дом-музей, галерея, творческая;
- дача, площадь которой не превышает 50 м2;
- гараж или место для машины.
В общей сложности получается 5 видов. Владея несколькими из них, например, дачей, квартирой и гаражом, пенсионер освобождается от налогового обременения по всем трем объектам.
В том случае, если в собственности находятся 2 квартиры (2 дома, 2 галереи), то льгота распространяется на один объект. Налог со второго уплачивается в полном объеме. Правительство пошло на такие меры, что минимизировать теневые схемы сделок с недвижимым имуществом.
Государство предоставляет льготы и другим категориям граждан, среди них:
- предпенсионеры;
- военные пенсионеры;
- инвалиды и участники войны;
- участники боевых действий (при наличии официального статуса);
- ликвидаторы аварии на ЧАЭС;
- лица, пострадавшие от Чернобыльской аварии.
Новости для крымчан
В 2020 году имущественные налог вводится и для жителей полуострова. В Севастополе и других городах Республики Крым уже началось определение кадастровой стоимости объектов.
Квитанции с суммой налоговых выплат физические лица получат в 2021 году, но ознакомиться с кадастровой стоимостью можно уже сегодня – информация есть на сайте правительства.
Изменения в налогообложении юридических лиц
С этого года предприятия и организации освобождены от уплаты налога на движимое имущество – в 2020-м льгота для юридических лиц сохраняется. Основание – Федеральный закон № 302-ФЗ от 3 августа 2018 года.
Движимым имуществом считаются материальные ценности и объекты, которые можно передавать от одного лица к другому и характеристики которых не позволяют причислить их к недвижимости.
Что касается недвижимости, принадлежащей юридическим лицам, то налогообложение осуществляется по кадастровой стоимости. В настоящее время власти на местах составляют и утверждают региональные кадастровые списки коммерческих объектов, но в обозримом будущем российский Минфин намерен их упразднить – региональные списки заменят единые правила для всех субъектов хозяйственной деятельности.
Максимальная ставка имущественного налога в 2020 году может быть снижена на 1,5% и составит 0,5%. Эта льгота распространяется на предприятия и индивидуальных предпринимателей, работающих по упрощенной системе налогообложения.
Соответствующий законопроект уже поступил на рассмотрение в Государственную Думу.
Его авторы акцентируют внимание на региональной практике: в 2018 году местные власти снизили ставку только в 26 регионах. В нынешнем году – лишь в 19 регионах.
Остальные муниципалитеты предпочитают применять максимальный тариф 2%. Принятие законопроекта необходимо, чтобы минимизировать налоговую нагрузку на бизнес.
Ответственность
У физических и юридических лиц есть право обжаловать кадастровую стоимость и налог, рассчитанный с нее, в судах. В том случае, если сумма в квитанции не является предметом судебного спора, но оплата налога произведена несвоевременно или не произведена вообще, нарушителю грозит штраф. Его размер составляет 10-20% от суммы налога – в зависимости от длительности просрочки.

