
Косгу 353 расшифровка в 2020 году для бюджетных учреждений
Расшифровка косгу 226 в бюджетных учреждениях с 2020 года
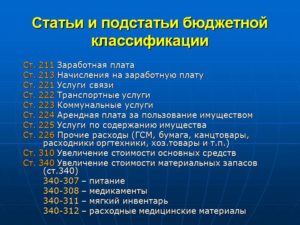
Например, к подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях» КОСГУ относится приобретение антибиотиков, лекарственных препаратов, аптечек и санитарных сумок для оказания первой помощи и т. п. В перечне подстатей ст. 340 «Увеличение стоимости материальных запасов» выделяется подстатья 349 «Увеличение стоимости прочих материальных запасов однократного применения».
На нее относится приобретение тех материальных запасов, которые в 2020 г.
отражаются по подстатьям 223, 226, 296, таких как:В соответствии с Приказом Минфина РФ № 209н от 29.11.2017 к выплатам (пособиям и компенсациям) в натуральной форме относятся оплата товаров, работ, услуг, предоставленных работникам (населению), а также компенсация (возмещение) их расходов на приобретение товаров, работ и услуг. Указанные выплаты отражаются в 2020 г.
по подстатье 214 «Прочие несоциальные
Расшифровка и частные случаи КОСГУ 225 и 226 в 2020 году
В 2020 году в соответствии с Инструкцией 209н подстатья 226 КОСГУ «Прочие работы, услуги» является одной из наиболее обширных по типам расходов.
По КОСГУ 226 в учете отражают работы и услуги, которые нельзя к подстатьям 221-225, 227-229:
- проектные, конструкторские и прочие подобные работы,
- подписка на периодические издания,
- информационные услуги,
- услуги типографии,
- другие работы и услуги.
- авторские вознаграждения,
- организацию питания,
- медицинские услуги,
По Инструкции 209н с 2020 года Будьте внимательные, транспортные услуги относят на КОСГУ 222.
К подстатье 226 относят прочие работы и услуги.
Чтоб ничего не перепутать, воспользуйтесь сервисом: Часто бухгалтеры путают подстатьи 225 и 226 КОСГУ, это и не удивительно. Так как зачастую одни и те же расходы, в зависимости от дополнительных условий их возникновения, могут быть отражены и по 225 и по 226 КОСГУ.
Виды расходов и соответствующие им КОСГУ с 2020 года: сопоставительная таблица
226 Прочие работы, услуги 266 Социальные пособия и компенсации персоналу в денежной форме 267 Социальные компенсации персоналу в натуральной форме 300* Поступление нефинансовых активов В части обеспечения мер, направленных на сокращение производственного травматизма и профессиональных заболеваний работников (приобретение спецодежды) в счет начисляемых страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
Рекомендуем прочесть: Обмен прав на биберево
120 Расходы на выплаты персоналу государственных (муниципальных) органов 121 Фонд оплаты труда государственных (муниципальных) органов 211 Заработная плата 266 Социальные пособия и компенсации персоналу в денежной форме 122 Иные выплаты персоналу государственных (муниципальных) органов, за исключением фонда оплаты труда 212 Прочие несоциальные выплаты персоналу в денежной форме 214 Прочие
Применение КОСГУ 222
В бюджетной организации в связи со спецификой уставной деятельности могут производиться расходы на проезд и перевозку, не предусмотренные инструкцией 209н, но по своему содержанию соответствующие этой подстатье.
При проведении хозяйственных операций иногда возникают трудности в разграничении расходов между КОСГУ 222 «Транспортные услуги» и 226 «Прочие работы и услуги».
В сегменте грузовых перевозок работают транспортно-экспедиционные компании и курьерские службы.
Они выполняют функции доставки определенных грузов потребителю.
В бюджетных учреждениях их услуги классифицируются по-разному:
- КОСГУ 222 – оплата транспортно-экспедиционных услуг;
- КОСГУ 226 – услуги по курьерской доставке.
Чтобы избежать претензий со стороны контролирующих органов, нужно требовать от исполнителя четкого описания содержания услуги в первичном документе (акт выполненных работ, счет-фактура).
Состав организаций госсектора в целях применения этого закона иной: — любые государственные и муниципальные учреждения; — государственные органы, органы местного самоуправления, органы местной администрации; — органы управления государственных внебюджетных фондов РФ, органы управления территориальных государственных внебюджетных фондов. В законе о бухучете понятие «организации государственного сектора» заменить на «организации бюджетной сферы» 1.
ГУП и МУП 2. Государственные корпорации и компании, публично-правовые компании; 3.
Корпоративные юрлица, владельцем более 50 процентов акций (долей) которых являются публично-правовые образования или бюджетные, автономные учреждения Новая группировка выплат физлицам Все выплаты сотрудникам, бывшим сотрудникам и иным физлицам в целях применения КОСГУ можно разделить на десять групп: Виды выплат Пример Категория получателей
Статья 225 Косгу Расшифровка 2020
; содержание в чистоте помещений, зданий, дворов, иного имущества (уборка и вывоз снега, мусора; дезинфекция, дезинсекция, дератизация, газация; санитарно-гигиеническое обслуживание, мойка и чистка (химчистка) и т.
д.
); замазка, оклейка окон; услуги по организации питания животных, находящихся в оперативном управлении, а также их ветеринарное обслуживание; противопожарные мероприятия, связанные с содержанием имущества (огнезащитная обработка, зарядка огнетушителей и т. д.
); ремонт (текущий и капитальный) и реставрацию нефинансовых активов; заправка картриджей; расходы на оплату работ (услуг), осуществляемые в целях соблюдения нормативных предписаний по эксплуатации (содержанию) имущества, а также в целях определения его технического состояния; Но бухгалтер дал устные разъяснения, которые работник органа казначейства не принял во внимание.
Применение КОСГУ 352 и 353 в 2020 году
По расшифровке в 2020 году для бюджетных учреждений КОСГУ 352 применяется, если приобретаются права с неопределенным сроком использования.
Под результатами интеллектуальной деятельности следует понимать:
- программное обеспечение;
- справочно-информационные базы данных и обновления к ним.
Косгу 352 и 353 с 2020 года в чем разница
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Косгу 352 и 353 с 2020 года в чем разница». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Изначально было установлено, что Порядок № 209н применяется с 1 января 2020 года, без каких-либо исключений. Сейчас же согласно Приказу № 246н, вступление в силу некоторых пунктов отложено до 1 января 2021 года . Это касается следующих КОСГУ:
Изменения в порядке применения косгу на 2020 год
Ранее предполагалось, что с 2020 года расходы на приобретение лицензий на программное обеспечение, приобретение и обновление справочно-информационных баз данных будут относиться на специально выделенные коды КОГСУ (352 и 353), а не на КОСГУ 226 «Прочие работы, услуги». Теперь данная норма отложена, и пока расходы на приобретение программного обеспечения необходимо относить на КОСГУ 226, как и до 2020 года.
Кроме того, отложено до 2021 года применение следующих КОСГУ:
Отложены сроки вступления в силу некоторых КОСГУ
Согласно п. 2 Порядка № 209н он определяет правила применения кодов КОСГУ, используемых для ведения бюджетного (бухгалтерского) учета, составления бюджетной (бухгалтерской) и иной финансовой отчетности, обеспечивающей сопоставимость показателей бюджетов бюджетной системы РФ.
В соответствии с Приказом № 246н Порядок № 209н применяется также при детализации (дополнительной детализации) показателей бюджетной росписи, бюджетной сметы казенного учреждения, обоснований бюджетных ассигнований.
Дополнительную детализацию можно применять не ко всем кодам КОСГУ, а только к тем, которые перечислены в п. 8 Порядка № 209н.
При составлении и предоставлении бюджетной (бухгалтерской) и иной финансовой отчетности внешним пользователям в целях обеспечения сопоставимости показателей бюджетов используются коды КОСГУ (группы, статьи, подстатьи) без дополнительной детализации.Согласно п. 8 Порядка № 209н дополнительную детализацию государственные (муниципальные) учреждения вправе предусматривать при формировании учетной политики по подстатьям следующих статьей КОСГУ:
До января 2016 года все операции бюджетных, казенных и автономных учреждений классифицировались по КОСГУ. Затем данное правило отменили. Теперь в 18-20 разрядах счетов бухгалтерского учета все учреждения бюджетной сферы обязаны применять КВР.
Какие КВР и КОСГУ использовать для госзакупок
Фундаментальные исследования в интересах обеспечения обороны и национальной безопасности Российской Федерации в рамках государственного оборонного заказа в целях обеспечения государственной программы вооружения
Что такое КОСГУ
Новичкам может быть незнакома расшифровка, что такое КВР в бюджете. Специальные кодификаторы следует применять в учете и планировании расходов учреждения бюджетной сферы. Шифр не используется обособленно, так как является структурной частью целого — кода бюджетной классификации.
Это связано с тем, что коды КВР и КОСГУ неразрывно связаны между собой. Невозможно определить правильный код вида расхода по операции, не установив правильный КОСГУ.
Если допустить ошибку и неверно определить кодификаторы, то учреждение не сможет осуществить закупки необходимого оборудования, работ или услуг. Но и это еще не все.
За нарушение правил составления закупочной и плановой документации предусмотрена административная ответственность.
Еще в 2015 году все затратные операции в бюджете классифицировались по КОСГУ. Кодификатор был неотъемлемой частью кода бюджетной классификации. То есть 20-значный КБК каждой расходной операции заканчивался тремя символами — КОСГУ. Но уже с января 2016 года правила поменялись. Теперь вместо классификации операций сектора государственного управления в КБК указывают код вида расходов, или КВР.
Пример, как работать с кодами КВР и КОСГУ и таблицей соответствий
Код КОСГУ представляет собой три знака в формате «ХХХ». Первая цифра кодификатора обозначает принадлежность к конкретной группе операций, второй и третий символы кода детализирует подгруппу и содержание операции. Как и в прежней классификации, Приказ № 209н содержит следующие группы КОСГУ:
- проектные, конструкторские и прочие подобные работы,
- подписка на периодические издания,
- информационные услуги,
- услуги типографии,
- другие работы и услуги.
- авторские вознаграждения,
- организацию питания,
- медицинские услуги,
Состав организаций госсектора в целях применения этого закона иной: — любые государственные и муниципальные учреждения; — государственные органы, органы местного самоуправления, органы местной администрации; — органы управления государственных внебюджетных фондов РФ, органы управления территориальных государственных внебюджетных фондов. В законе о бухучете понятие «организации государственного сектора» заменить на «организации бюджетной сферы» 1.
КОСГУ, КВР и КВД — 2020. Обзор нововведений (подготовлено экспертами компании «Гарант», февраль — март 2020 год)
Буквально в прошлом году при отнесении таких расходов на код КОСГУ должностным лицам нужно было ответить на один вопрос: основное средство приобретается или материальный запас, и применить статью 310 «Увеличение стоимости основных средств» или 340 «Увеличение стоимости материальных запасов» КОСГУ. Начиная с 1 января 2020 года, появился второй вопрос: если приобретаются материальные запасы, то к какой группе они относятся и на какую подстатью детализированной теперь статьи 340 КОСГУ отнести расходы на их приобретение.
Поэтому, если период подписки захватывает два календарных года — 2020-й и 2020-й, отразите в учете сумму обязательств будущего периода:ДЕБЕТ 0 506 20 226 КРЕДИТ 0 502 21 226— отражены обязательства по подписке на 2020 год.В следующем
Расшифровка и применение КВР 243 — самая важная информация
Нередко в муниципальных учреждениях и других организациях, которые используют денежные средства федерального бюджета, возникают вопросы о том, к какому виду относить те или иные расходы. Одной из категорий трат является КВР 243.
В приказе Минфина РФ от 01.07.
2013 №65н указана такая расшифровка, что по элементу вида расходов 243 «Закупка товаров, работ, услуг в целях капитального ремонта государственного (муниципального) имущества» проходят денежные средства, которые потребовались на осуществление различных работ по капитальному ремонту помещений, предполагающих замену и восстановление основных конструкций, деталей и других элементов.
Согласно законодательству, деньги, которые проходят по КВР 243, предварительно переводятся с местного или федерального бюджета на счет учета вложений в нефинансовые активы.
После полного завершения капитального ремонта объекты, пригодные к использованию в определенных целях, вводятся в эксплуатацию.
Затем затраты переводятся со счета учета капитальных вложений в средства, которые находятся на счету учета основных денежных средств учреждения. Только после этого их используют для оплаты закупленных материалов и проведенных работ.
Реставрация бюджетных учреждений
Если руководством муниципального учреждения было принято решение отреставрировать фасад здания, в котором оно находится, то денежные траты должны быть отмечены, как КВР 243, как и в прошлом году.
В случае, когда реставрация планируется для восстановления объектов культурного наследия, необходимо полагаться на главу VII «Сохранение объекта культурного наследия» Закона №73-ФЗ. Например, по категории расходов могут пройти деньги, выделенные для ремонта памятник, который указан в Реестре объектов культурного наследия, либо приспособления старинного здания к более современным условиям.
Следует отметить, что реставрация или приспосабливание объектов культурного наследия для эксплуатации в нынешнее время не предусматривает реконструкции.
Ведь в процессе происходит восстановление и укрепление разрушенных, видоизмененных либо поврежденных элементов, без каких-либо конструктивных изменений.А после завершения ремонта первоначальная стоимость объекта не меняется, поэтому оплата работы относится к категории КВР 243.
Не подтверждена принадлежность к капитальному ремонту работ, оплаченных по КВР 243
К КВР 243 относятся расходы денежных средств, которые выделяются из местного и федерального бюджета на закупку товаров, а также оплату услуг для проведения капитального ремонта и реставрации муниципальных (государственных) объектов.
Все вопросы касательно отнесения работ к капитальному или текущему ремонту не входят в компетенцию бухгалтерского отдела организации и окончательно их могут решить только «технические» специалисты. Предоставление подробных разъяснений относится к обязанностям Минстроя РФ, который должен обеспечить нормативно-правовое регулирование в строительства, архитектуры, градостроительства.
Правомерность распределения расходов на КВР 243 и другие категории считается основанием для привлечения должностных лиц к ответственного за нецелевое использование бюджетных средств.
Как соотносятся КВР 243 и КОСГУ 225?
Объясним на примере, вам нужно отремонтировать автомобиль. Сам по себе ремонт — это КОСГУ 225 «Работы, услуги по содержанию имущества». А вот КВР уже зависит от того как именно вы будете его ремонтировать.
Например, текущий можно отнести на КВР 244, а вот капитальный подойдет для героя нашей сегодняшней статьи — КВР 243.
Личный опыт применения КВР 243
Многие люди, которые впервые сталкиваются с распределением бюджетных средств, могут не сразу определить, к какой категории относить деньги, потраченные оплату различных материалов и работ.
Примером подобных случаев является замена ворот, которую на первый взгляд принимается и за капитальный, и за текущий ремонт.
Однако, если хорошо разобраться, то текущий ремонт проводится лишь для поддержания объекта в надлежащем виде, а капитальный ремонт предполагает полное восстановление имущества, включая и замену старых деталей.
Таким образом, замена ворот – капитальный ремонт, поэтому расходы на их приобретение и установку списываются со счета учреждения по КВР 243.
Чтобы денежные операции проходили в соответствии с действующим законодательством, рекомендуется перед оформлением документов проконсультироваться со специалистом, который поможет точно распределить расходы по категориям.
Квр в бюджете — разбираем ошибки при их применении и необходимость использования
Бизнес юрист > Бухгалтерский учет > КВР в бюджете – расшифровка, особенности их применения и актуальные примеры заполнения
КВР в бюджете — это специальный код, который обязательно должен быть в нем указан. Обычно КВР рассматривается вместе с КОСГУ, однако в данной статье сравнения с ним будут производиться лишь изредка, чтобы в полной мере раскрыть понятие КВР.
Основное понятие КВР
КВР представляет собой часть КБК — классификация, используемая при бухгалтерском учете. В его содержание входит несколько групп и подгрупп, а также отвечающий за расходы элемент. Так, если вкратце осмотреть группы, то в их число войдет:
- выплата персоналу для полной реализации функций учреждений
- приобретение любых товаров и услуг, что приняты обеспечить реализацию всех государственных нужд
- затраты на социальное обеспечение и иные социальные выплаты
- отображение всех средств, что вкладываются в государственную собственность
- отражение в учете всех субсидий, что выдаются некоммерческим организациям
- проведение обслуживания государственного долга
Также необходимо знать расшифровку КВР — об этом далее.
КВР-расшифровка для бюджетных учреждений
Использование КВР более «точечно» в сфере учета бюджета административных доходов и бухгалтерского учета автономных учреждений, все статьи КВР детализированы отдельными подстатьями. Таким образом, код 110 — расходы на выплаты и бюджет — подробно раскрывается:
- приложением № 7 в указании № 65 ФНС, которое фактически исключает коды классификации доходов на ряд алкогольной продукции
- приложением № 11 того же указания ФНС, что дополняет коды для более подробной классификации доходов — позволяет зачислять по дополнительному тарифу штрафы и пени
И такие дополнения регулярно издаются для каждой статьи для поддержания их актуальности без переиздания всей таблицы.
Особенности применения КВР
Итак, теперь что касается особенностей применения КВР. Разберем лишь основные, что относятся непосредственно к затратам под № 6, 10 и 11 (таблица 1).
| Код затрат | Описание | Классификация |
| Затраты № 6 | Отвечает за приобретение электронного оборудования с предустановленным на него программным обеспечением. При формировании отчетности важно указывать, к какой конкретной категории относится приобретаемая продукция. |
|
| Затраты № 10 | Отвечают за предоставление доступа к информационным ресурсам. Отражение в отчете полностью зависит от используемой компанией сети. |
|
| Затраты № 11 | Статья, устанавливающая эксплуатационные траты. Сюда также входят все иные затраты на эксплуатацию информационных инструментов. | Группируется согласно:
|
Таким образом, применение знаний данных особенностей в разы облегчит применение КВР.
с изменениями в КВР:
Базовые погрешности при использовании кодов
Итак, теперь рассмотрим основные ошибки, что допускают бухгалтеры при использовании КВР:
- Используемая связка КГР-КОСГУ не является заранее определенной законодательством. В случае планирования использования такой операции необходимо отправить запрос в Минфин для получения официального толкования. Использовать априори неверную связку не рекомендуется вследствие того, что это прямое нарушение закона.
- Определение кода произведено в соответствии с описанием товара, а не его прямого предназначения. Планирование использования какого-либо кода допустимо только в том случае, когда он соответствует официальной документации товара.
- Использование кода 200 для закупок. Избежать данную ошибку можно только при использовании четкого разграничения на закупки и покупки в соответствии с нуждами компании.
- Использованный код не соответствует учреждению, для которого применяется. Каждый используемый код должен быть перепроверен.
Есть также более специализированные ошибки, однако они не столь часты.
Почему важно правильно применять КВР
Правильное использование КВР важно по двум основным причинам: административная ответственность и внутренняя бухгалтерия.
Административная ответственность появляется вследствие того, что неверное указание КВР подходит под статью о нецелевой растрате бюджетных средств. Это также наносит репутационный вред фирме, что потенциально несет в себе еще большие убытки.
Внутренняя бухгалтерия также может пострадать из-за неграмотного применения кодов. Таким образом, это создает своеобразную путаницу, что замедляет рабочую деятельность всего предприятия. Следствием, опять-таки, выступают потенциальные убытки.
Расходы на госпошлину по КВР
С 2018 года, когда были введены правки в редакцию таблицы КВР, государственная пошлина располагается под кодом 852. Это стало следствием того, что данный код соответствует КОСГУ 291. Учитывать, однако, также надо не только 852 код, но и рядом стоящие — 851 и 853. Теперь что касается способов оплаты.
Наличный расчет. Обязательно наличие документов, что подтверждают оплату исключительно из средств фирмы. Также должно быть свидетельство о полномочиях человека, что представляет данную организацию. В их роли зачастую выступают кассовые ордеры или доверенности.
Безналичный. В этом случае наличие подтверждающих документов не требуется. Однако в учете транзакция должна быть отражена на счету 303.05.
Квр плана закупок
Если рассматривать в качестве примера закупки, то стоит отметить сразу — ФЗ № 44 не предусматривает использование КВР и нигде данный термин не использует. Тем не менее, коды расходов являются составляющей частью закупок. Однако существует приказ министерства экономического развития № 422, что использует 34-36 виды расходов и априори утверждает их использование при закупках.
Помимо этого, существует полный перечень видов расходов. Он расположен в приложениях к приказу Минфина № 132. В нем же указаны правила, которые должны быть соблюдены при использовании указаний.
Таблица соответствия
Итак, теперь рассмотрим полную таблицу соответствия КВР:
Скачать таблицу соответствия КВР и КОСГУ [54.05 KB]
Ответственность за нарушение
Ответственность целиком зависит от типа использованных КВР. Именно от вида зависит сформированное впоследствии наказание.
В случаях, когда ошибка допускается в рамках деятельности казенного учреждения — неправильно указанный КВР может стать причиной для обвинения в нецелевом использовании средств. Это произойдет потому, что контролерами будет обнаружено несоответствие статьи расходов и применяемого к ним кода. Данное нарушение предусматривает админответственность.
Когда дело касается бюджетных организаций, то здесь все сложнее. Подобное связано с тем, что при официальном контракте субсидии или выполнении муниципального задания — указание КВР не предусмотрено.
Следствием этого является самостоятельное указание КВР и дальнейшая невозможность обвинения бюджетного учреждения в неправильном выборе кодов. Административная ответственность, однако, будет предусмотрена за иное.Так, контроллерами будет выдвинуто обвинение в неправильном ведении и составлении отчетности.
Новые КВР в 2019 году
В 2019 году изменена правовая база, которая регулирует КВР. Указание министерства финансов № 65 более неактивно — на ее место пришел указ № 132.
с таблицей соответствия:
Была также обновлена таблица соответствия КВР и КОСГУ. Теперь несколько КВР соответствуют одному КОСГУ, и наоборот.
Также были проведены небольшие редакции самих названий кодов, например, — КВР 632. Наименования были сокращены еще у 5 кодов. Выпущено также разъяснение по использованию некоторого ряда кодов.
Примеры применения КВР
Теперь что касается непосредственно практического использования. Так, когда требуется приобрести камеру, то встает вопрос об использовании двух кодов: 242 и 244.
Здесь на помощь приходит выпущенное в 2019 году постановление Минфина РФ № 132. В соответствии с ним приобретение камеры попадает под статью 330, что подразумевает увеличение общей цены всех средств. Как следствие, должен быть использован код 244, так как камера относится к информационно-технологическому продукту.
Таким образом, знание грамотного отражения КВР в бюджете, а также его безошибочное использование позволят избежать административной ответственности. Они также спасут предприятие от «медленной» бухгалтерии и позволят оптимизировать весь рабочий процесс.
Выделите ее и нажмите Ctrl+Enter, чтобы сообщить нам.
Подстатья 226 Прочие Работы Услуги Косгу 2020
К подстатье 225 КОСГУ «Работы, услуги по содержанию имущества» относятся расходы по оплате договоров на выполнение работ, ока¬зание услуг, связанных с содержанием, обслуживанием, ремонтом имущества, полученного в аренду или безвозмездное пользование, находящихся на праве оперативного управления и в государственной казне Российской Федерации, субъекта РФ, муниципального образования.
Вопросы чаще возникают по содержанию имущества, чем по ремонту, поэтому подробнее остановимся на нем. Ремонт — это, в частности, устранение неисправностей, восстановление работоспособно¬сти имущества, восстановление или поддержание первоначальных харак¬теристик. – это работы и услуги для поддержания или восстановления функциональных характеристик объекта.
Еще в 2015 году все затратные операции в бюджете классифицировались по КОСГУ. Кодификатор был неотъемлемой частью кода бюджетной классификации. То есть 20-значный КБК каждой расходной операции заканчивался тремя символами — КОСГУ. Но уже с января 2016 года правила поменялись. Теперь вместо классификации операций сектора государственного управления в КБК указывают код вида расходов, или КВР.
Код КОСГУ представляет собой три знака в формате «ХХХ». Первая цифра кодификатора обозначает принадлежность к конкретной группе операций, второй и третий символы кода детализирует подгруппу и содержание операции. Как и в прежней классификации, Приказ № 209н содержит следующие группы КОСГУ:
КОСГУ: что это такое и как их правильно применять
Несмотря на то, что КВР более укрупненный код и он используется в планах-графиках закупок товаров, работ и услуг при размещении позиций, КОСГУ в законе нигде не фигурирует, но данный код очень важен при планировании закупочной деятельности.
Теперь давайте разберемся кто же должен закупать товары, работы и услуги по новым правилам применения КОСГУ? Это такие получатели бюджетных средств как: ГРБС, то есть главные распорядители бюджетных средств, бюджетные, автономные и казенные учреждения.
Косгу 226 расшифровка в 2020 году для бюджетных учреждений
Копирование материалов сайта запрещено. Все материалы, любая текстовая информация, графическая или видео, а так же структура сайта и оформление страниц, защищены российским и международным законодательством.
Решение комиссии может не совпадать с мнением проверяющих. Но если оно основано на положениях учетной политики, то опасаться ответственности не нужно.
Федеральный закон от 3 июля 2016 г. № 272-ФЗ установил и требования к срокам выдачи зарплаты.
По новым правилам размер компенсации (процентов) за задержку заработной платы (ст. 236 Трудового кодекса РФ) не может быть меньше 1/150 ключевой ставки ЦБ РФ от не выплаченных в срок сумм за каждый день задержки. Ранее минимум – 1/300 от ставки рефинансирования.
Напомним, что в начале года ставку рефинансирования приравняли к ключевой ставке.
Рекомендуем прочесть: Потерял Водительские Права Как Восстановить 2020
Какие расходы относятся на подстатью 226 — прочие работы, услуги — КОСГУ
Расходы на изготовление и монтаж (демонтаж) баннера, в том числе из материалов заказчика, если: – заключен отдельный договор на эти работы;
– стоимость указанных работ включена в общую цену услуг (работ) по договору об организации мероприятия
Расходы по заключенному с оператором связи государственному (муниципальному) контракту о предоставлении комплекса ресурсов для функционирования технологического оборудования, если в данную услугу входят: – размещение оборудования заказчика на объектах исполнителя и подведение электротехнических коммуникаций; – поддержание температурного режима (отопление, кондиционирование); – обеспечение пропускного режима или охраны, охранно-пожарной сигнализации;
– освещение, электроэнергия для функционирования оборудования
В Вашей ситуации по результатам выполненных исполнителем работ у учреждения возникает объект, который будет отнесен к основным средствам.
Начиная с бюджетов на год на год и на плановый период и годов при составлении и исполнении бюджетов КОСГУ больше не применяется п. В то же время согласно п.
Кроме того, порядок отнесения к данной подстатье расходов, прямо непоименованных в Указаниях N 65н, определен в отдельных разъяснениях специалистов финансового ведомства:.
Получатели бюджетных средств, основные распорядители бюджетных средств — это казенные, автономные, бюджетные организации.
За ними закрепляется обязательство по ведению учета, составлению планов и отчетностей в соответствии с едиными нормативами законодательства. Новичкам может быть незнакома расшифровка, что такое КВР в бюджете.
Специальные кодификаторы следует применять в учете и планировании расходов учреждения бюджетной сферы.
Косгу 180 Расшифровка В 2020 Году Для Бюджетных Учреждений
На данную подстатью относятся расходы бюджетов бюджетной системы Российской Федерации по оплате договоров на выполнение работ, оказание услуг, не отнесенных на подстатьи 221 — 225, для государственных (муниципальных) нужд, в том числе: 226.
1 Научно-исследовательские, опытно-конструкторские, опытно-технологические, геолого-разведочные работы, услуги по типовому проектированию, проектные и изыскательские работы, в том числе: — проведение архитектурно-археологических обмеров; — проведение инженерного и технического обследования конструкций; — разработка генеральных планов, совмещенных с проектом планировки территории; — межевание границ земельных участков; — работы по типовому проектированию; — разработка проектной и сметной документации для строительства, реконструкции и капитального ремонта объектов капитального строительства; — разработка документации, необходимой для проведения текущего ремонта объектов нефинансовых активов; — разработка схем территориального планирования, градостроительных и технических регламентов, градостроительное зонирование, планировка территорий; — оплату услуг по разработке технических условий присоединения к сетям инженерно-технического обеспечения, увеличения потребляемой мощности; — установка, наладка, монтаж охранной, пожарной сигнализации, локально-вычислительных сетей, систем видеонаблюдения, контроля доступа; — установка на автомобили дополнительного оборудования (автомагнитол, люков, сигнализаций, стеклоподъемников и т.п.)
Мухин С.
, эксперт информационно-справочной системы «Аюдар Инфо» Чтобы обеспечить полноту отражения в бюджетном учете информации об осуществляемых операциях, казенные учреждения вправе при формировании учетной политики предусмотреть дополнительную детализацию (в рамках третьего разряда кода) операций по статьям: 310 «Увеличение стоимости основных средств»; 320 «Увеличение стоимости нематериальных активов»; 330 «Увеличение стоимости непроизведенных активов»; 340 «Увеличение стоимости материальных запасов»; 530 «Увеличение стоимости акций и иных форм участия в капитале». Напомним, что ранее, до внесения изменений, допускалась детализация по статьям 120, 130, 140, 180, 290 КОСГУ.
Таблица кодов КОСГУ и соответствие с КВР
- прибыль из бюджета в соответствии с нормами законов по сборам и налогообложению;
- прибыль от эксплуатации какого-либо имущества, принадлежащего государству;
- прибыль от предоставления оплачиваемых услуг или проведения каких-либо работ;
- прибыль от административных платежей, штрафов и всевозможных санкций;
- безвозмездные перечисления от других участников бюджетной системы и компаний не из России;
- вклады по обязательному социальному страхованию и пени по сделанным вкладам;
- прибыль, полученная от сделок с активами;
- другая неналоговая прибыль.
- Приход на бюджетный счет, указание увеличения количества остаточных средств организаций, которые относятся к системе бюджета.
- Повышение стоимости ценных бумаг, не считая всевозможных акций и других документов, отражающих соучастие в капитале. Проведение операций, связанных с вложением средств во всевозможные ценные бумаги (не акции).
- Рост ценности акций и других документов, подтверждающих соучастие в капитале. Расходы по вкладам, которые делаются в акты и другие формы ценных документов, а также на бюджетное инвестирование.
- Увеличение задолженности по бюджетным кредитам. Проведение операций, связанных с выдачей займов из бюджета в пользу других бюджетов, юридических лиц или же правительств других стран.
- Рост стоимости остальных финансовых активов. Вложение бюджетных средств в иные финансовые активы.
Методические рекомендации Минфина по применению нового порядка КОСГУ
Детализация ст. 340 «Увеличение стоимости материальных запасов» и 440 «Уменьшение стоимости материальных запасов» подстатьями, отражающими увеличение или уменьшение стоимости материальных запасов по объектам.
Например, к подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях» КОСГУ относится приобретение антибиотиков, лекарственных препаратов, аптечек и санитарных сумок для оказания первой помощи и т. п. В перечне подстатей ст.
340 «Увеличение стоимости материальных запасов» выделяется подстатья 349 «Увеличение стоимости прочих материальных запасов однократного применения». На нее относится приобретение тех материальных запасов, которые в 2020 г. отражаются по подстатьям 223, 226, 296, таких как:
С 2020 г. предусмотрено выделение расходов по арендной плате согласно заключенным договорам аренды земельных участков и (или) других обособленных природных объектов по подстатье 229 «Арендная плата за пользование земельными участками и другими обособленными природными объектами».Информация Минфина России от 4 сентября 2020 г.
«Сопоставительная таблица соответствия видов расходов классификации расходов бюджетов и статей (подстатей) классификации операций сектора государственного управления, относящихся к расходам и применяемых бюджетными, автономными учреждениями” *(4) в части расходов на специальное оборудование *(5) В том числе, в части расходов по доставке (пересылке) пенсий, пособий и иных социальных выплат населению, осуществляемых бюджетными и автономными учреждениями, как получателями бюджетных средств в рамках переданных полномочий *(7) применяемых в части расходов на осуществление капитальных вложений бюджетными и автономными учреждениями, выполняющими функции государственного (муниципального) заказчика в рамках переданных полномочий *(8) В части выплаты пособия обвиняемому, временно отстраненному от должности Сформирована Сопоставительная таблица соответствия видов затрат классификации расходов бюджетов и статей (подстатей) классификации операций сектора государственного управления, относящихся к расходам и применяемых бюджетными, автономными учреждениями.
Кроме того, некоторые статьи КОСГУ учреждения могут дополнительно детализировать в части третьего разряда. Это относится к кодам: 130 «Доходы от оказания платных услуг (работ)»; 180 «Прочие доходы»; 290 «Прочие расходы»; 310 «Увеличение стоимости основных средств»; 320 «Увеличение стоимости нематериальных активов»; 340 «Увеличение стоимости материальных запасов».
Квр и косгу в 2020 году для бюджетных учреждений
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя.
Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей). Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.

