
Госты какой косгу в 2020г
Косгу 345 расшифровка в 2020 году для бюджетных учреждений
- штрафных и иных экономических санкций (подстатьи 292 – 295);
- налогов (включаемых в состав расходов), государственной пошлины и сборов, разного рода платежей в бюджеты бюджетной системы РФ (подстатья 291);
- иных выплат физическим и юридическим лицам (подстатьи 296 – 299).
Из перечня расходов на транспортные услуги (подстатья 222), который применяется в 2020 г.
, исключены расходы по оплате проезда к месту проведения отпуска и обратно отдельным категориям лиц, в связи с тем, что данные операции не являются услугами, необходимыми для выполнения служебных, трудовых обязанностей (отражаются по подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме»).
Описание подстатьи 222 «Транспортные услуги» дополнено расходами на выплату компенсации работникам за использование личного транспорта для служебных целей.
В свою очередь, приобретенные материальные запасы для целей капитальных вложений должны быть учтены в той аналитической группе счета 10500, которой они соответствуют по своему экономическому смыслу, например это могут быть строительные или горюче-смазочные материалы, иные запасы. Напомним, что готовые к установке строительные конструкции и детали (металлические, железобетонные и деревянные конструкции, блоки и сборные части зданий и сооружений, сборные элементы; оборудование для отопительной, вентиляционной, санитарно-технической и иных систем, а также оборудование, требующее монтажа и предназначенное для установки, учитываются
Бюджетная классификация и косгу 2020 года – начинаем применять
Е.П.
Кравченко, эксперт в области бухгалтерского учета и отчетности учреждений госсектораИзменившиеся правила формирования кодов бюджетной классификации и новый порядок применения КОСГУ можно анализировать достаточно долго, но сегодня мы попытаемся подойти к этому вопросу с другой стороны – разберем конкретные примеры формирования номера счета для отражения стандартных бухгалтерских операций и постараемся дать ответы на наиболее часто задаваемые вопросы.
Детализация учета нефинансовых активов Порядок применения классификации операций сектора государственного управления, утвержденный приказом Минфина России (далее – Порядок № 209н), ввел детализацию статей «Увеличение стоимости материальных запасов» и «Уменьшение стоимости материальных запасов» соответственно, которую необходимо применять всем без исключения субъектам учета, соответствующие поправки внесены в Инструкции по бухгалтерскому (бюджетному) учету, утв.
приказами Минфина России , , .
Напомним еще раз подстатьи детализации и сразу представим соответствие с аналитическими счетами учета материальных запасов: ПодстатьяАналитический счет «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях»10501 «Медикаменты и перевязочные средства» «Увеличение стоимости продуктов питания»10502 «Продукты питания» «Увеличение стоимости горюче-смазочных материалов»10503 «Горюче-смазочные материалы» «Увеличение стоимости строительных материалов»10504 «Строительные материалы» «Увеличение
Приобретение материалов в 2020 году: какой КОСГУ применить
14.02.2020 Без приобретения имущества не обходится жизнь ни одного учреждения государственного сектора.
Буквально в прошлом году при отнесении таких расходов на код КОСГУ должностным лицам нужно было ответить на один вопрос: основное средство приобретается или материальный запас, и применить статью 310 «Увеличение стоимости основных средств» или 340 «Увеличение стоимости материальных запасов» КОСГУ.
(далее — Порядок № 209н).
В этом порядке для отнесения расходов в части приобретения (изготовления) материальных запасов, предусмотрено сразу несколько подстатей КОСГУ: 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях»; 342 «Увеличение стоимости продуктов питания»; 343 «Увеличение стоимости горюче-смазочных материалов»; 344 «Увеличение стоимости строительных материалов»; 345 «Увеличение стоимости мягкого инвентаря»; 346 «Увеличение стоимости прочих оборотных запасов (материалов)»; 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
Виды расходов и соответствующие им КОСГУ с 2020 года: сопоставительная таблица
Минфин подготовил сопоставительную таблицу кодов видов расходов классификации расходов бюджетов и кодов КОСГУ, применяемых с 1 января 2020 года. Напомним, с 2020 года будет действовать новый порядок применения КОСГУ, установленный приказом Минфина от 29.11.2017 № 209н.
О грядущих изменениях – в материале «»Таблица соответствия видов расходов классификации расходов бюджетов и статей (подстатей) КОСГУ, относящихся к расходам бюджетов, применяемая начиная с 1 января 2020 года Вид расходов КОСГУ Примечания Код Наименование Код Наименование 100 Расходы на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами 110 Расходы на выплаты персоналу казенных учреждений 111 Фонд оплаты труда учреждений 211 Заработная плата 266 Социальные пособия и компенсации персоналу в денежной форме 112 Иные выплаты персоналу учреждений, за исключением фонда оплаты труда 212 Прочие несоциальные выплаты персоналу в денежной форме 214 Прочие несоциальные выплаты персоналу в натуральной форме 222 Транспортные услуги В части возмещения должностным лицам расходов на приобретение проездных документов в служебных целях на все виды общественного транспорта, в случае, если они не были обеспечены в установленном законодательством Российской Федерации порядке проездными документами, а также компенсации за использование личного транспорта в служебных
Применение КОСГУ 349
С 01.01.2020 года в бухучете организаций госсектора появился аналитический код для отнесения затрат по приобретению МЗ однократного применения. Мы рассказываем о том, что следует учитывать по КОСГУ 349, приводим примеры использования этой подстатьи.
Согласно расшифровке, содержащейся в , в КОСГУ 349 входят расходы на покупку либо изготовление:
- подарков и сувениров, не подлежащих реализации;
- БСО;
- поздравительных адресов, грамот, дипломов победителей соревнований или лауреатов конкурсов;
- специальной продукции.
- цветов;
- бутилированной воды для организаций, которые не располагают системой централизованного водоснабжения;
- открыток поздравительных;
Особенностью бухучета МЗ, относящихся к КОСГУ 349 в 2020 году, является то, что они не учитываются на одном синтетическом счете, а отражаются на разных:
- подарки, сувениры, призы – забаланс 07;
- БСО – забаланс 03;
- открытки – 010536000 (прочие МЗ).
- вода бутилированная – 010532000 (продукты питания);
Поступление воды питьевой оформляется проводкой:
- Д-т 010532349 К-т 03023473х – приобретены продукты.
Для относящихся к КОСГУ 349 материалов, которые должны отражаться на забалансе, проводки в 2020 году для бюджетных учреждений не прописаны.
Нужно утвердить свой порядок в Учетной политике.
Детализация КОСГУ 340 и 440 в 2020 году
С 2020 года действует приказ Минфина 209н от 29.11.2017 года.
В статье мы приводим примеры бухгалтерских проводок.
На основании учет материальных запасов в бюджетных учреждениях ведется на синтетических счетах 0 105 00. В аналитике используются КОСГУ 340 и 440, означающие:
- 440 – доходы от реализации МЗ, выпуска МЗ из госрезерва, доходы от возмещения недостачи или порчи МЗ и прочие.
- 340 – расходы по договорам на покупку или изготовление МЗ;
Иными словами, по 340 статье расходов всегда отражается увеличение стоимости материальных запасов по дебету счетов 0 105 00 и 1 106 04 (вложения в МЗ), а по статье 440 – уменьшение стоимости МЗ по кредиту счетов 0 105 00 и 1 106 04.
Будьте внимательны, не путайте материальные запасы и основные средства, они относятся к разным КОСГУ, смотрите . Чтобы не запутаться, используйте сервис: В 2020 году применение классификации операций сектора государственного управления регулируется . Указания 65н утратили силу. В экономическое содержание КОСГУ 340 и 440 и область их применения не меняется, но произведена детализация.
Каждая из статей разбита на 8 подстатей в зависимости от вида МЗ.
Самоспасатель Косгу 2020 345
- межбюджетные трансферты;
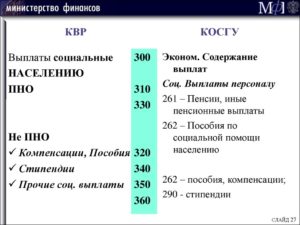
- социальное обеспечение и иные выплаты населению;
- затраты на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами;
- обслуживание государственного (муниципального) долга;
- иные ассигнования.
- капитальные вложения в объекты государственной (муниципальной) собственности;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
С 2016 года КОСГУ не применяется получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности. В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.
Распечатать ГЛАВНОЕ ЗА НЕДЕЛЮ Когда налоговые долги компании взыщут с бухгалтера Стало известно, как компании накажут за «зарплатное рабство» Интересное Выход учредителя при отцательной стоимости чистых активов
› › Когда организация покупает имущество, возникает вопрос – куда будет правильно его отнести: к материальным запасам на статью КОСГУ 340 или же к основным средствам на статью КОСГУ 310.
С 2020 года ответить на этот вопрос стало еще сложнее – статью КОСГУ 340 детализировали и возникла путаница с распределением расходов.В нашей статье вы найдете конкретные рекомендации на случай, если столкнулись с подобной проблемой.
А чтобы информация была максимально доступной, мы привели примеры и рассказали, как нужно действовать в случае, если предприятие приобрело шторы, таблички, системный блок и другое не менее важное имущество.Вы можете скачать таблицу соответствия КОСГУ и КВР от Минфина (в редакции от 23.07.
2019)С 01 января 2020 года введена новая Инструкция 209Н (приказ Минфина от 29 ноября 2017 года). В ней утверждена классификация операций сектора государственного управления, которую используют в работе бухгалтеры государственных, бюджетных и автономных организаций.
К сожалению, не все знают, какие изменения коснулись статей КОСГУ 310 и 340, и допускают ошибки.К этой статье относятся расходы на приобретение, строительство или изготовление объектов основных средств, модернизация и реконструкция.
В случае, когда расходы увеличивают стоимость здания, взятого в аренду или безвозмездное пользование, их относят на код 310.К этой статье относят также приобретение ветхого жилья в домах под снос, выкупаемого у собственников.
При выборе статьи бухгалтеру следует обратиться к классификатору
КОСГУ-2020 для бюджетных учреждений: таблицы с расшифровками
Минфин России решил помочь бухгалтерам бюджетных организаций и привёл расшифровку КОСГУ в 2020 году для бюджетных учреждений. Это не только примеры, но и особенности отнесения отдельных операций на соответствующие статьи (подстатьи) классификации операций сектора государственного управления (КОСГУ).
приказом Минфина от 29.11.2017 № 209н):
- закрытыми не являются;
- не исключают возможности отражения иных аналогичных по экономическому содержанию операций.
То есть прям очень строгих рамок нет. Также см. «». Первая таблица с КОСГУ – это примеры отнесения отдельных операций на соответствующие статьи (подстатьи). Подстатья 211 «Заработная плата» По данной подстатье отражают, в том числе следующие операции:
- выплаты при совмещении должностей, расширении зон обслуживания, увеличение объёма работы или исполнении обязанностей временно отсутствующего работника без освобождения от работы (ст. 151 ТК РФ);
- выплата оклада судьи в соответствии с присвоенным ему квалификационным классом;
- единовременные выплаты при предоставлении отпуска государственным (муниципальным) служащим;
- выплата надбавки в виде ежемесячного денежного поощрения;
Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2020 году
Когда учреждение приобретает имущество, перед бухгалтером встаёт вопрос – куда его отнести: к материальным запасам на статью КОСГУ 340 или основным средствам на статью КОСГУ 310.
С 2020 года статью КОСГУ 340 детализировали и определиться с распределением расходов стало еще сложнее. Мы привели рекомендации, как определить статью, и показали их на примерах: флаги, огнетушители, баннеры, жалюзи и другое имущество.
Классификация операций сектора госуправления применяется в бухучете казенных, бюджетных и автономных учреждений с 01.01.2020 года в соответствии с новой , утвержденной приказом Минфина от 29.11.2017 года. Мы рассказываем, какие изменения произошли в КОСГУ 310 и 340, как правильно определить статью для некоторых видов активов.
В 2020 году несколько раз корректировали таблицу соответствия КОСГУ и КВР, скачайте последнюю редакцию: Актуальная версия таблицы от Минфина На эту статью относятся расходы по договорам на приобретение, строительство или изготовление объектов ОС, а также на модернизацию (с дооборудованием или без него), реконструкцию и расширение.По Какому Косгу В 2020 Году Следует Отражатьорганизация И Проведение Выборов
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Расходы на подготовку и проведение выборов в представительные органы муниципального образования
сообщаем следующее: В соответствии с разделом V указаний, утвержденных приказом Минфина России от 01.07.2013 г. № 65н, расходы на подготовку и проведение выборов в представительные органы муниципального образования следует отражать по статье КОСГУ 290 «Прочие расходы».
Что касается выбора вида расходов, в рассматриваемой ситуации нужно детально разобраться в характере расходов.
Расходы на выплаты гражданам, привлекаемым для выполнения отдельных полномочий (без заключения служебных контрактов, договоров гражданско-правового характера) при проведении выборов можно отнести на элемент вида расходов 123 «Иные выплаты, за исключением фонда оплаты труда государственных (муниципальных) органов, лицам, привлекаемым согласно законодательству для выполнения отдельных полномочий», а расходы на приобретение товаров, услуг, работ для проведения выборов — на подгруппу 880 «Специальные расходы». Объясняется это тем, что расходы на финансирование избирательных кампаний не представляется возможным отнести по другим группам, подгруппам и элементам в силу специфики соответствующих расходных обязательств бюджетов (раздел III указаний, утвержденных приказом Минфина России от 01.07.2013 г. № 65н).
Какой косгу платеж гостехнадзору за удостоверение в 2020 году
По какому коду КОСГУ следует отражать расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и бланочной продукции Ответ: В соответствии с Указаниями N 65н расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и планочной продукции отражаются с 1 января 2020 г.
Рекомендуем прочесть: Стоимость 1 Куба Горячей Воды С 1 Июля 2020 В Самаре
Вопрос-ответ. Выпуск 1 Показатели бюджетной сметы в целом не изменяются, а происходят только передвижки с квартала на квартал. Надо ли в этом случае прикреплять документ с изменениями на официальном сайте www.bus.gov.ru?
Проведение мероприятий и праздников: какие коды КОСГУ применять в 2020 году
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления«).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Квр и косгу в 2020 году для бюджетных учреждений
Очень часто возникает вопрос: КВР — что это в бюджете? Это часть классификации КБК, следовательно, часть бухгалтерского счета. Он включает группу, подгруппу и элемент видов расходов. Практически каждый бухгалтер пытается самостоятельно разобраться, что такое КВР в бюджете, расшифровка которого закодирована тремя числами с 18 по 20 разряд в структуре КБК расходов бюджетов.
Также на практике проведения закупок по нескольким КВР возникают вопросы с правильным отражением кодов, что определяется применением классификации. Для этого случая 34-36 разряды идентификационного кода закупки формируются особым образом: в 34-36 разрядах ставится «0», если эти траты подлежат отражению по нескольким КВР.
Выбор статей затрат КОСГУ для ремонтных работ
Подскажите, пожалуйста, ремонт системы отопления арендованного помещения — это КОСГУ 225?А если приобретать отдельно радиаторы — КОСГУ 340, а работы по установке по КОСГУ 225?Замена котла — это тоже 225?
А какие работы по ремонту помещения можно провести по КОСГУ 226?
Подскажите, пожалуйста, если получилась такая ситуация, что на лицевом счете уже находятся средства по КОСГУ 226, а необходимо провести ремонтные работы системы отопления и нового помещения, каким образом это можно осуществить используя КОСГУ 226, если не получается вернуть средства с лицевого счета и передвинуть их на КОСГУ 225? Возможно провести демонтажные работы старой системы отопления по КОСГУ 226 и монтаж новой системы отопления также по КОСГУ 226?
Расходы: отнесение к нецелевому использованию средств выбор КОСГУ
Отнесение расходов на статьи (подстатьи) КОСГУ осуществляется исходя из их экономического содержания в соответствии с Указаниями о порядке применения бюджетной классификации Российской Федерации, утвержденными приказом Минфина России от 01.07.2013 № 65н.
В ст. 38 Бюджетного кодекса РФ (далее – БК РФ) закреплен принцип адресности и целевого характера бюджетных средств, который означает, что денежные средства из бюджета могут выделяться только с указанием определенного назначения и расходоваться только в указанных в назначении целях.
При этом законом (решением) о бюджете устанавливается распределение бюджетных ассигнований по каждому главному распорядителю бюджетных средств в разрезе кодов разделов, подразделов, целевых статей и видов расходов Классификации расходов бюджетов, отражающих направления (цели) финансирования расходов бюджета (ст. 184.1 БК РФ).
- поступления, выплаты в денежной или натуральной форме (безвозмездные поступления; выплаты персоналу (подстатьи 212 и 214, 266 и 267); пособия по социальной помощи населению (подстатьи 262 и 263); выплаты бывшим работникам (подстатьи 264 и 265));
- текущие или капитальные поступления, перечисления (безвозмездные поступления; безвозмездные перечисления (статьи 240 и 280); иные выплаты физическим и юридическим лицам (подстатьи 296 и 298, 297 и 299));
- выплаты социального или несоциального характера (выплаты персоналу (подстатьи 212, 214 и 266, 267); физическим лицам (статья 260 и подстатьи 296, 298));
- перечисления финансовым или нефинансовым организациям.
Рекомендуем прочесть: Замена Пенсий Военным Социальным Контрактом
С бюджетными учреждениями дела обстоят иначе. Так, в соглашении на доведение субсидии на выполнение государственного или муниципального задания КВР не указывается. Следовательно, бюджетная организация определяет кодировки самостоятельно.
И привлечь госучреждение за нецелевое использование при неверном выборе КВР нельзя. Однако неверный код будет отражен в отчетности — а это уже нарушение правил ведения бухучета (ст. 15.11 КоАП) и составления отчетности (ст. 15.16.6 КоАП).
КОСГУ-2020: отражаем операции по оплате работ, услуг
На названную подстатью относятся расходы на выполнение работ, оказание услуг, не отнесенных на подстатьи 221 – 225, 227 – 229 КОСГУ. Относительно применения этой статьи произошло много изменений, которые мы рассмотрим ниже.
В табличке изменение косгу в бюджете на 2020 год
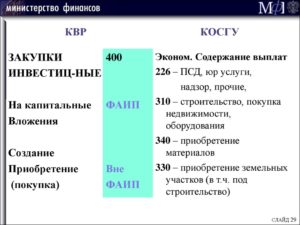
В 2020 году в силу вступает новый Порядок применения КОСГУ по приказу Минфина №209н. Рассмотрим, как теперь относить расходы по статье КОСГУ 310 и как отличить основные средства от материальных запасов. Согласно положениям Приказа № 209н на статье 300 группируются хозяйственные операции, связанные с созданием или приобретением нефинансовых активов.
Подробнее про новый порядок применения КОСГУ с 2020 году читайте в . Классификация имущества выполняется по основным средствам; биологическим, непроизведенным или нематериальным активам; материальным запасам; неисключительным правам или правам пользования.
Требования едины для бюджетных учреждений всех уровней. Статья 310 КОСГУ расшифровка 2020 года означает увеличение стоимости основных средств организации. По п. 11.1 Приказа № 209н сюда относятся следующие затраты учреждения, связанные с основными средствами:
- В части договоров на модернизацию, реконструкцию, расширение, техническое перевооружение, дооборудование уже имеющихся в организации объектов.
- На оплату муниципальных или государственных контрактов.
- По договорам на закупку (производство или строительство) объектов.
При этом к подобным расходам относят как затраты, связанные с собственными объектами, так и расходы по активам, переданным в безвозмездное пользование, или муниципальным (государственным) объектам, полученным в аренду.
Обратите внимание! В связи с новый порядком применения КОСГУ с 2020 года изменится и . А чтобы не запутаться в новой детализации кодов КОСГУ, скачайте таблицу: Бухгалтера часто путаются в отнесении расходов к основным средствам и материалам. Далее в статье мы привели примеры основных средств по КОСГУ 310 с 2020 года и материалы, которые ошибочно относят в статье 310.
Изготовление баннера Кодировка зависит от предмета заключенного договора.
К основным средствам приобретение баннера или уличной растяжки относится при соответствии объекта нормативным критериям по ОС.
В таких случаях это КОСГУ 310. Огнетушители Если огнетушитель является перезаряжаемым, его относят в состав ОС, КОСГУ 310. Такие объекты можно повторно заряжать после использования и эксплуатировать далее.
Одноразовые огнетушители классифицируют как ОС при сроке использования более 12 мес. В противном случае относят к материалам.Способ группировки следует закрепить в учетной политике.
Изготовление печати Группировка таких объектов зависит от срока использования и типа. Гербовая печать – это всегда ОС вне зависимости от периода эксплуатации.
Прочие печати и штампы относятся к материалам при сроке использования менее 12 мес., свыше – на статью КОСГУ 310. Шторы и жалюзи Приобретение штор и жалюзи, как правило, осуществляется организацией в декоративных целях. А значит, эти объекты можно отнести к ОС при условии соответствия прочим критериям, КОСГУ 310.
Соответствие КВР и КОСГУ на 2020 год: таблица от 10 сентября 2020
В статье расскажем, что такое КВР, рассмотрим изменения, произошедшие в 2020 году.
Коды в ней соответствуют группам расходов и доходов. Полная версия кода содержит 20 символов.
Необходимость соотнести конкретные виды расходов и доходов с кодами КОСГУ возникает часто, поэтому важно иметь их таблицу под рукой постоянно.
Смета Расходов Для Казенных Учреждений На 2020 Г С Коску Или Без Косгу
Субсидии (гранты в форме субсидий) на финансовое обеспечение затрат, порядком (правилами) предоставления которых не установлены требования о последующем подтверждении их использования в соответствии с условиями и(или) целями предоставления
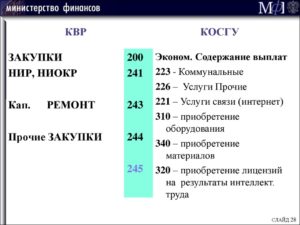
Пример. Расходная операция: ремонт автомобиля. КОСГУ — 225 статья «Работы, услуги по содержанию имущества». А вот КВР зависит от типа ремонта.
Для текущего будет 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд».
А для капитального ремонта решением вопроса будет КВР 243 «Закупка товаров, работ, услуг в целях капитального ремонта государственного (муниципального) имущества».
Повышение квалификации: КОСГУ 2020
С 2016 года КОСГУ не применяется получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности.
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.
Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2020).
- 100 «Доходы»;
- 200 «Расходы»;
- 300 «Поступление нефинансовых активов»;
- 400 «Выбытие нефинансовых активов»;
- 500 «Поступление финансовых активов»;
- 600 «Выбытие финансовых активов»;
- 700 «Увеличение обязательств»;
- 800 «Уменьшение обязательств».
Расшифровка и частные случаи КОСГУ 225 и 226 в 2020 году
На подстатью 225 КОСГУ «Работы, услуги по содержанию имущества» относят расходы по оплате договоров, которые направлены на поддержание или восстановление разных характеристик нефинансовых активов учреждения. В частности:
В бухучете и отчетности расходы на ремонт оргтехники или мебели подрядным способом должны пройти по подстатье КОСГУ 225 «Работы, услуги по содержанию имущества». Это касается имущества, которое принадлежит учреждению на праве оперативного управления.
Рекомендуем прочесть: Северная надбавка новый уренгой 2020
Как отражать расходы по КОСГУ в 2020 году
Безвозмездные денежные поступления от физических и юридических лиц (за исключением сектора государственного управления и организаций государственного сектора) могут быть текущего и капитального характера — это подстатьи КОСГУ 155 и 165.
В п. 40 ФСБУ «Доходы» говорится, что доходы от безвозмездных поступлений денежных средств (включая субсидии и гранты) или доходы от безвозмездно полученных иных активов, предоставленных на условиях при передаче актива, признаются в бухгалтерском учете в момент возникновения права на их получение в составе доходов будущих периодов от безвозмездных поступлений.
Командировочные расходы в 2020 году: КВР и КОСГУ
Наряду с этим правила применения КВР в отношении расходов, связанных с командированием сотрудников, с 01.01.2020 не поменяются. Согласно Порядку № 132н расходы, связанные со служебными командировками, как и до указанной даты, будут производиться в отношении:
Расходы на проезд к месту служебной командировки и обратно к месту постоянной работы транспортом общего пользования (соответственно к станции, пристани, аэропорту и от станции, пристани, аэропорта), если они находятся за чертой населенного пункта, при наличии документов (билетов), подтверждающих эти расходы
Изменения в учете и отчетности муниципальных и госучреждений в 2020 году: ответы на вопросы
- доходы от реализации имущества, находящегося в оперативном управлении федеральных учреждений (за исключением имущества федеральных бюджетных и автономных учреждений), в части реализации материальных запасов по указанному имуществу (средства, поступающие от деятельности, осуществляемой загранучреждениями) отражаются по коду доходов 000 1 14 02013 01 0100 440
Однако бухгалтерские записи, отражающие движение денежных средств, в соответствии с пунктом 21 Инструкции по применению Единого плана счетов бухгалтерского учета (утв. приказом Минфина России от 01.12.2010 № 157н, формируются по 26-разрядным номерам счетов, включающим коды КОСГУ. Поэтому в программе «1С:Бухгалтерия государственного учреждения 8» расчетно-платежные документы на основании выписки банка формируют бухгалтерские записи по номерам счетов бюджетного (бухгалтерского) учета, которые включают коды КОСГУ.
КОСГУ: что это такое и как их правильно применять
Разберемся, что такое код КОСГУ (классификация операций сектора государственного управления) – это определенные классификации, по которым группируют все затраты. С 1 января 2020 года действует новый порядок применения кодов КОСГУ, утвержденный приказом Министерства финансов Российской Федерации от 29 ноября 2020 года № 209н.
Теперь данные расходы перенесены в подстатью 352 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным сроком полезного использования» и 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования» статьи 300 «Поступление нефинансовых активов».
Таблица соответствия КВР и КОСГУ 2020 с последними изменениями
В группах поступления и выбытия финансовых активов, увеличения и уменьшения обязательств в 2020 году нужно будет применять детализированные КОСГУ в зависимости от вида актива или обязательства, категории дебитора или кредитора.
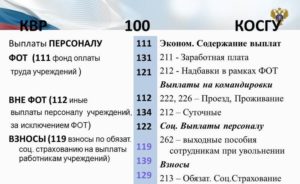
- Расходы на выплаты персоналу.
- Закупка товаров, работ и услуг.
- Социальное обеспечение.
- Капитальные вложения в объекты госсобственности.
- Трансферты между бюджетами различных уровней.
- Субсидии бюджетным и автономным учреждениям.
- Обслуживаниегосударственного долга.
- Иные бюджетные ассигнования.
Детализация статей 560, 660, 730 и 830 КОСГУ с 2020 года: как правильно применять
Сам Порядок № 209н содержит некоторые понятия, позволяющие относить контрагентов к конкретным группам.
Однако в Порядке № 209н они не вынесены в отдельный раздел, как в иных нормативных правовых документах, например, в БК РФ или федеральных стандартах.
Поэтому приведем перечень ссылок на пункты Порядка № 209н, где можно найти понятия, так необходимые для выбора подстатей статей 560, 660, 730, 830 КОСГУ.
Обратите внимание: применять подстатьи 569, 669, 739, 839 КОСГУ, по которым отражаются расчеты с нерезидентами, можно будет не ранее 2021 года (п. 2 Приказа Минфина России от 29.11.2020 № 209н). Поэтому пока на них останавливаться не будем.

