
Енаоф для смартфона
Начисление амортизации в 1С 8.3 — пошаговая инструкция
Основные средства (ОС) — это средства труда, которые неоднократно используются в процессе изготовления продукции, срок использования которых более 12 месяцев, стоимость которых превышает 40 000 руб. (по состоянию на 2016 год). Рассмотрим пошаговую инструкцию, как начислить амортизацию в 1С 8.3. Эта инструкция подойдет и для 1С 8.2, единственное отличие — другой интерфейс программы.
Для формирования начисления амортизации в 1С 8.3 (Бухгалтерия) необходимо зафиксировать следующие хозяйственные операции:
Учет поступления ОС в 1С
При покупке нового оборудования оформляем документ «Поступление оборудования«:
ОС и НМА -> Поступление основных средств -> Поступление оборудования
Заполняем реквизиты документа:
- Накладная № — номер документа поступления
- Контрагент — поставщик из справочника «Контрагенты»
- Договор — выбирается договор с поставщиком (в списке только те договоры, у которых вид договора «С поставщиком»)
- Склад — где до ввода ОС в эксплуатацию будет храниться оборудование
- Расчеты — заполняются автоматически по настройкам программы, можно убедиться в их правильности при нажатии на гиперссылку
- Оборудование — заполняется из справочника «Номенклатура»
На закладке «Дополнительно» есть возможность заполнить поля Грузоотправитель, Грузополучатель, Счет на оплату
Результат проведения документа открывается для просмотра по нажатию :
На счет 08.04 «Приобретение объектов основных средств» нам поступили:
- деревообрабатывающий станок 2 шт. по цене 100 000 руб.;
- стапель для сборки дверей 2 шт. по цене 70 000 руб.
Кроме того, образовалась кредиторская задолженность в размере 401 200 руб.
Регистрируем счет-фактуру поставщика (только после проведения документа поступления, иначе счет-фактура не будет проведена):
Код вида операции выбираем «01» Полученные товары, работы, услуги»:
На основании документа поступления можно создать документ оплаты поставщику. Для этого по нажатию «Создать на основании» выбираем документ «Платежное поручение»:
В форме документа «Платежное поручение» указываем реквизиты платежа.
Необходимо установить флажок Оплачено и, щелкнув по ссылке, создать документ «Списание с расчетного счета«.
Когда нами будет получена выписка из банка, будет необходимо подтвердить факт списания денежных средств с расчетного счета в программе и сформировать проводки. Для этого нужно в документе «Списание с расчетного счета» включить флажок Подтверждено выпиской банка:После проведения документа сформируются проводки подтверждения факта оплаты полученных материальных ценностей (основного средства).
Получите 267 видеоуроков по 1С бесплатно:
Принятие к учету и ввод в эксплуатацию основного средства
Мы получили основное средство, оплатили его, теперь нам необходимо принять его к учету.
ОС и НМА -> Принятие к учету ОС
Если приобретается несколько однотипных объектов основных средств, необходимо принять к учету каждый инвентарный объект. Поэтому каждому из двух наших деревообрабатывающих станков должен быть присвоен свой уникальный инвентарный номер для учета.
Реквизиты документа заполняются следующими данными:
- от — дата принятия к учету основного средства
- МОЛ — из справочника «Физические лица» указывается материально-ответственное лицо, отвечающее за сохранность данного инвентарного объекта
- Местонахождение — из справочника «Подразделения» выбирается подразделение, в котором будет эксплуатироваться ОС
- Событие ОС — указываем «Принятие к учету с вводом в эксплуатацию»
Заполним закладку «Внеоборотный актив»:
- Вид операции — Оборудование
- Способ поступления — Приобретение за плату
- Оборудование — из справочника «Номенклатура» выбираем поступившее на счет 08.04 оборудование
- Склад — указываем склад, куда оборудование поступило
- Счет — заполняется значением по умолчанию
Следующей нашей закладкой для оформления будет «Основные средства». С помощью кнопки Добавить введем строки в табличной части, содержащие наши инвентарные объекты.
Для классификации основных средств важны реквизиты:
- группа учета ОС;
- код по ОКОФ;
- амортизационная группа;
- шифр по ЕНАОФ.
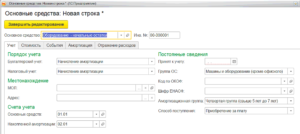
Возвращаемся в документ «Принятие к учету ОС» и переходим к очень важной в плане начисления амортизации закладке «Бухгалтерский учет». Если в 1С 8.3 не начисляется амортизация, крайне рекомендуем перепроверить эти данные. Именно с данных, указанных на этой вкладк,е начинается расчет амортизации в программе.
- Счет учета — указываем счет учета основных средств.
- Порядок учета — так как нам необходим учет основного средства с начисляемой амортизацией, то выбираем «Начисление амортизации».
- Счет начисления амортизации — счет накопления начисленной амортизации с установленным флажком «Начислять амортизацию».
- Способ начисления амортизации — выбираем наиболее распространенный линейный способ.
- Способ отражения расходов по амортизации — осуществляется выбор из справочника «Способы отражения расходов». Наши проводки в бухгалтерском учете по начислению амортизации в дальнейшем сформируются, исходя из указанного способа.
- Срок полезного использования — срок указывается в месяцах.
- График амортизации по году — заполняется в организациях с сезонным характером работы.
Аналогичным образом заполняется закладка по налоговому учету:
Итак, на данном этапе мы полностью подготовились к расчету амортизации. После проведения документа «Принятие к учету» появляются записи в регистрах сведений:
- Местонахождение ОС.
- Начисление амортизации ОС (бухгалтерский и налоговый учет).
- Параметры амортизации ОС (бухгалтерский и налоговый учет).
- Первоначальные сведения ОС.
- События ОС.
- Состояния ОС организаций.
- Специальный коэффициент для амортизации ОС.
- Способы отражения расходов по амортизации ОС.
- Счета бухгалтерского учета ОС.
Их мы можем просмотреть в соответствующих вкладках по нажатию :
Смотрите также наше видео по поступлению и принятию к учету ОС:
Начисление амортизации в 1С 8.3
Для выполнения операции по расчету амортизации в 1С 8.2 или 8.3 необходимо создать документ «Регламентная операция», вид операции которой является «Амортизация и износ ОС».
Операции -> Закрытие периода -> Регламентные операции -> Создать
Также можно более наглядно увидеть эту регламентную операцию в форме закрытия месяца.
Операции -> Закрытие периода -> Закрытие месяца
Щелкнув по гиперссылке «Амортизация и износ основных средств», необходимо выбрать «Выполнить операцию»:
Результатом регламентной операции в 1С будут проводки по амортизации:
Теперь у нас появилась возможность сформировать печатную форму «Справка расчет амортизации»:
Операции -> Закрытие периода -> Справки-расчеты
Выбираем «Период», нашу организацию и нажимаем «Сформировать»:
по начислению амортизации в 1С 8.3:
К сожалению, мы физически не можем проконсультировать бесплатно всех желающих, но наша команда будет рада оказать услуги по внедрению и обслуживанию 1С. Более подробно о наших услугах можно узнать на странице Услуги 1С или просто позвоните по телефону +7 (499) 350 29 00. Мы работаем в Москве и области.
Амортизационные группы основных средств в 2019 году: как определять по ОКОФ
Организация определяет срок полезного использования основного средства, чтобы в бухгалтерском и налоговом учете начислить амортизацию. С 12 мая 2018 года бухгалтеры применяют обновленную Классификацию основных средств. Расскажем подробнее, что изменилось и как определять амортизационные группы в 2019 году.
Экспресс-курсы
Интенсивы по горячим темам в Контур.Школе
Расписание
Основные средства (ОС) организации в зависимости от срока полезного использования (СПИ) для целей налогообложения прибыли относят к той или иной амортизационной группе (п. 1 ст. 258 НК РФ). Срок полезного использования ОС организация определяет сама с учетом классификации, утвержденной Постановлением Правительства РФ от 01.01.2002 № 1 (Постановление № 1).
В 2018 году изменились все амортизационные группы классификации, кроме первой. Изменения действуют на правоотношения, возникшие с 1 января 2018 года.
Больше всего поправок — в подразделе «Сооружения и передаточные устройства» второй-десятой групп. Расширен перечень основных средств подраздела «Машины и оборудование» второй и девятой групп.
Классификатор основных средств по амортизационным группам с примерами ОС:
| 1 | От 1 года до 2 лет включительно | Машины и оборудование общего назначения |
| 2 | Свыше 2 лет до 3 лет включительно | Насосы для перекачки жидкостей |
| 3 | Свыше 3 лет до 5 лет включительно | Радиоэлектронные средства связи |
| 4 | Свыше 5 лет до 7 лет включительно | Ограды (заборы) и ограждения железобетонные |
| 5 | Свыше 7 лет до 10 лет включительно | Сооружения лесной промышленности |
| 6 | Свыше 10 лет до 15 лет включительно | Скважина водозаборная |
| 7 | Свыше 15 лет до 20 лет включительно | Канализация |
| 8 | Свыше 20 лет до 25 лет включительно | Конденсатопровод и продуктопровод магистральные |
| 9 | Свыше 25 лет до 30 лет включительно | Здания (кроме жилых) |
| 10 | Свыше 30 лет | Жилые здания и сооружения |
Общероссийский классификатор основных фондов (ОКОФ), по которому определяют амортизационную группу ОС, — без изменений. С 1 января 2017 года действует ОКОФ ОК 013-2014 (СНС 2008), утвержденный приказом Росстандарта от 12.12.2014 № 2018-ст. Этот же классификатор будет действовать в 2019 году.
Этап 1 — установите амортизационную группу основного средства по классификации, утвержденной Постановлением № 1
Классификация ОС — это таблица, в которой для каждой амортизационной группы перечислены наименования входящих в нее ОС и соответствующие коды Общероссийского классификатора основных фондов.
Для целей налогового учета по классификации ОС определяют:
- амортизационную группу, к которой относится ОС. Все амортизируемое имущество объединяется в 10 амортизационных групп в зависимости от срока полезного использования имущества (п. 3 ст. 258 НК РФ). Амортизационные группы также важны для того, чтобы определить размер амортизационной премии, которая может быть применена по конкретному ОС;
- срок полезного использования должен быть в установленных для каждой амортизационной группы пределах (Письмо Минфина России от 06.07.2016 № 03-05-05-01/39563). Выбирайте любой срок в пределах СПИ, например наименьший, чтобы быстрее списать стоимость ОС на расходы (Письмо Минфина РФ от 06.07.2016 № 03-05-05-01/39563).
В классификации можно установить целую группу ОС. Расшифровка группы представлена в ОКОФ.
Определите амортизационную группу основного средства так:
- В первой графе ОКОФ найдите вид имущества, к которому относится ОС (9 цифр).
- Проверьте в первой графе классификации ОС код, указанный в ОКОФ.
- Если есть код в классификации ОС, посмотрите, к какой амортизационной группе ОС относится.
Если кода в классификации ОС нет, определите амортизационную группу одним из способов:
Способ 1 — по коду подкласса имущества
Код подкласса имущества отличается от кода вида имущества тем, что седьмая цифра в нем — всегда ноль. Например, роторный насос относится к подклассу 14 2912010 (насосы центробежные, поршневые и роторные). Если и этого кода в классификации ОС нет, определите амортизационную группу вторым способом.
Способ 2 — по коду класса имущества
Класс имущества отличается от кода вида имущества тем, что седьмая, восьмая и девятая цифры в нем — всегда нули. Например, роторный насос относится к классу 14 2912000 (насосы и оборудование компрессорное).
Пример. Определение амортизационной группы по коду ОКОФ
Код роторного насоса по ОКОФ — 14 2912113. В Классификации ОС такой код, а также код подкласса 14 2912010 (насосы центробежные, поршневые и роторные) не указаны.
Однако в ней есть код класса 14 2912000 (насосы и оборудование компрессорное). Он относится к третьей амортизационной группе (имущество со сроком полезного использования свыше трех лет до пяти лет включительно).
Значит, роторный насос надо включить в третью амортизационную группу.
Этап 2. Обратитесь к технической документации
Если основное средство в классификации и ОКОФ не упоминается, установите СПИ из срока эксплуатации ОС, указанного в технической документации или рекомендациях производителя (п. 6 ст. 258 НК РФ, Письмо Минфина России от 18.06.2018 № 03-03-20/41332).
Этап 3. Зафиксируйте СПИ в инвентарной карточке учета ОС (форма № ОС-6)
Если налоговый и бухгалтерский СПИ разные, то раздел 2 формы № ОС-6 дополните соответствующей графой.
Пример. Организация приобрела грузовую «Газель» (грузоподъемность 1,5 тонны). Определим СПИ автомобиля.
Согласно классификации ОС, грузовые автомобили общего назначения грузоподъемностью свыше 0,5 и до 5 т включительно входят в 4-ю амортизационную группу.
Диапазон СПИ для 4-й амортизационной группы — свыше 5 и до 7 лет включительно. Следовательно, минимально возможный СПИ в месяцах — 61 (5 лет x 12 мес. + 1 мес.), максимальный — 84 мес. (7 лет x 12 мес.).
Организация вправе установить любой СПИ автомобиля в диапазоне от 61 до 84 месяцев включительно.
Обратите внимание при учете ОС
- В налоговом учете стоимостной критерий для признания объекта ОС — 100 000 руб., в бухгалтерском учете — 40 000 руб.
- Бухгалтерский учет основных средств в 2019 году ведите в том же порядке, что и ранее: принимайте к учету ОС на дату доведения до состояния готовности к эксплуатации. Если вы продаете ОС, то полученное вознаграждение включайте в доходы, а остаточную стоимость ОС — в расходы. Аналогичные правила распространяются и на продажу недостроенных объектов.
- В бухгалтерском учете организация не обязана придерживаться амортизационных групп, но для удобства может определять срок по классификации основных средств. Это удобно, так как сближает бухгалтерский учет с налоговым.
- Если объект соответствует всем критериям, поименованным в п. 4 ПБУ 6/01, то в бухгалтерском учете его сразу следует перевести в состав основных средств, то есть оприходовать на 01 счет. Фактическое использование объекта, в отличие от налогового учета, необязательно.
Шифр Енаоф Спутниковый Телефон
Есть исключения: согласно письму Минфина РФ от 28 февраля 2002 г. № 16-00-14/75 правила, зафиксированные Постановлением Правительства РФ № 1 от 1 января 2002 г., распространяются на объекты основных средств, которые приняты к бухгалтерскому учету уже после 1 января 2002 года.
А на те, что были приняты к учету до этой даты, распространяется ЕНАОФ. Что касается ОКОФ, то Общероссийский классификатор основных фондов (ОКОФ) входит в состав Единой системы классификации и кодирования технико-экономической и социальной информации (ЕСКК) Российской Федерации.
ОКОФ был утвержден Постановлением Госстандарта РФ от 26 декабря 1994 г. № 359.
С 1 января 2002 года введена в действие глава 25 НК РФ «Налог на прибыль организаций». В ней установлен новый порядок расчета сумм амортизации для целей налогообложения. В соответствии с указанной главой 25 НК РФ, Постановлением Правительства РФ от 1 января 2002 г. № 1 утверждена Классификация основных средств, включаемых в амортизационные группы.
Требования к амортизационным группам
- возможность повышения экономической эффективности использования имущества;
- доступ к подробным, удобно сгруппированным сведениям о работе компании;
- появление возможности принятия максимально выгодных управленческих решений;
- упрощение ведения налогового и бухгалтерского учета;
- снижение вероятности ошибок в учете.
Более подробная классификация ОС предполагает разнесение их по отраслевым группам. Часто этот признак недооценивается, хотя вместе с функциональностью, помогает относить амортизационные отчисления по затратным статьям.
Он обязателен в учете, анализе и составлении отчетности (главным образом статистической) и особо важен в многопрофильных структурах.
Аббревиатура ЕНАО расшифровывается как Единые нормы амортизационных отчислений. Также она используется как аналог термина ЕНАОФ – Единые нормы амортизации основных фондов.
Эти нормы были утверждены Постановлением Совмина СССР от 22.10.1990 № 1072 в документе, полностью именуемом так: «О единых нормах амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР».
- автомобили особо малого класса (с рабочим объемом двигателя до 1,2 л) – 50415;
- автомобили малого класса (с рабочим объемом двигателя более 1,2 до 1,8 л):
- общего назначения – 50416;
- такси — 50417;
- автомобили среднего класса (с рабочим объемом двигателя более 1,8 до 3,5 л):
- общего назначения – 50418;
- такси 50419.
Енаоф – классификатор 2020
Чтобы Классификатор ЕНАОФ использовался грамотно, чиновники разработали так называемую переходную таблицу – Приказ Росстандарта № 458 от 21.04.16 г. В ней даны соответствия между старыми показателями кодов и новыми. Для поиска нужного значения достаточно посмотреть прежний ОКОФ и по нему определить старый или наоборот. Данные представлены в прямом и переходном виде.
- Код основной группировки – первые 3 знака по СНС.
- Код объекта ОКПД2 – последующие 6-9 знаков, точная длина зависит от значения ОКПД2 (КПЕС 2008).
- Полный шифр – складывается из точного указания 1-ой и 2-ой позиции. При этом, когда объекты не имеют соответствующей позиции в ОКПД2, классификация производится по другим принципам: 4-ому знаку и 5-ому присваиваются нулевые значения.
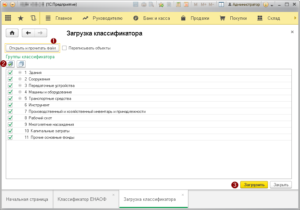
- Заходим в меню ОС.
- Выбираем «Классификатор ЕНАОФ».
- Нажимаем кнопку «Загрузить классификатор».
- В форме необходимо указать путь к нему.
- Нажимаем кнопку «Прочитать», после чего ждем пока данные распознаются программой.
- Выбираем нужные группы из появившегося списка.
- Нажимаем кнопку «Загрузить», после чего ждем завершения процесса загрузки.
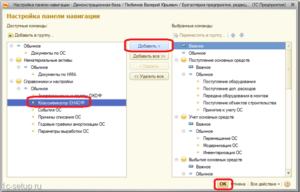
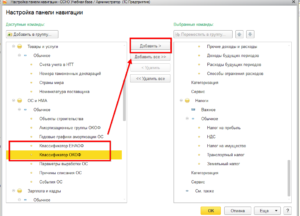
- Заходим в меню ОС.
- Выбираем пункт «Классификатор ОКОФ».
- Нажимаем кнопку «Загрузить классификатор».
- В форме классификатора в поле «Файл» указываем путь к файлу okof.xml (C:\Program Files\1cv82\1c\Accounting\2_0_22_1(ваша версия шаблона)\okof.xml).
- Флагом отмечать пункт «Переписывать объекты» нужно устанавливать в том случае, если ранее в программе уже был установлен данный классификатор, и вы выполняете его обновление из-за в него внесенных изменений.
- Затем жмем кнопку «Прочитать» и ждем, пока считываются данные программой.
- На экране появятся группы, среди которых нужно выбрать и отметить те, которые нужно загрузить.
Новый классификатор ОКОФ в 1С с 2020 года: как перевести старые коды на новые
Все старые ОС, введенные в эксплуатацию до 2020 года, сохраняют параметры начисления амортизации – срок и норму. Поменяются только коды. Однозначного соответствия между старыми и новыми кодами нет. Для перехода используются специальные ключи, перечисленные в приказе Росстандарта №458. Таблица переходных ОКОФ доступна по ссылке.
В поставку всех конфигураций 1С 8.3 и 8.2 входят классификаторы ОКОФ и ЕНАОФ. При установке нового релиза в папке с обновлением также можно найти эти классификаторы, причем самой последней версии. C 2020 года были введены новые коды классификатора ОК 013-2014 (СНС 2008).
Окоф — общероссийский классификатор основных фондов
При включении в ОКОФ позиций из ОКПД2 должен образовываться объект классификации, который может использоваться в качестве основных фондов. В случае, если объекты основных фондов не имеют соответствующих группировок в ОКПД2 или в ОКОФ требуется иная их классификация, четвертый и пятый знаки кода ОКОФ имеют значение «0».
Общероссийский классификатор основных фондов (ОКОФ) ОК 013-2014 (СНС 2008) является нормативным документом в области стандартизации.
ОКОФ разработан на основе гармонизации с Системой национальных счетов (СНС 2008) Организации Объединенных Наций (ООН), Европейской комиссии, Организации экономического сотрудничества и развития (ОЭСР), Международного валютного фонда (МВФ) и Группы Всемирного банка, а также с Общероссийским классификатором продукции по видам экономической деятельности (ОКПД2) ОК 034-2014 (КПЕС 2008).
Ввод информации по объектам основных средств
После ввода всех значений нажмите на кнопку ОК. При этом информация будет занесена в таблицы блока Учет основных средств, программа предложит ввести объект в эксплуатацию.
При положительном ответе, необходимо будет указать дату ввода в эксплуатацию, а затем указать какие действия дополнительно выполнить.
Из возможных вариантов – сформировать проводки, сформировать исходные остатки или не выполнять ни каких действий – пользователь должен выбрать нужный вариант и нажать кнопку ОК.
После выбора субсчета надо нажать на кнопку ОК. При этом поочередно активизируются поля Первоначальная стоимость и Инвентарный номер. После ввода стоимости объекта и его инвентарного номера надо нажать кнопку ОК. Активируются все остальные поля, в которых надо указать необходимую информацию.
Загружаем справочники ЕНАОФ и ОКОФ в 1С: Бухгалтерия 8
После создания новой базы рекомендуется сразу загрузить в нее основные справочники такие как ЕНАОФ (Единые нормы амортизационных отчислений основных фондов) и ОКОФ (Общероссийский классификатор основных фондов). Эти справочники находятся в папке с релизами обновлений конфигурации и называются enaof.xml и okof.xml.
Для загрузки нам потребуется файл enaof.xml, который находится в каталоге шаблонов. Для 1С: Бухгалтерия 8.
3 каталог шаблонов конфигурации по умолчанию будет такой C:\Users\Имя пользователя\AppData\Roaming\1C\1cv8\tmplts\1c\Accounting.Переходим в папку с последним релизом программы и видим в ней нужный файл enaof.xml. Выбираем его и жмем Открыть.
Постановление Совмина СССР от N 1072
1. Утвердить и ввести в действие с 1 января 1991 г. прилагаемые единые нормы амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР.
Установить, что указанные единые нормы обязательны для применения всеми действующими на основе хозяйственного расчета предприятиями, объединениями и организациями, независимо от их ведомственной подчиненности и форм собственности.
6. Установить, что с 1 января 1991 г.
все предприятия, объединения и организации, независимо от их ведомственной подчиненности и форм собственности, включают расходы на все виды ремонта основных производственных фондов в состав затрат на производство и реализацию продукции (работ, услуг).
При необходимости предприятия, объединения и организации для обеспечения равномерности включения затрат на ремонт в себестоимость продукции (работ, услуг) могут создавать ремонтный фонд (резерв), с отчислением в него средств по утверждаемым ими на пятилетие нормативам.
Организацией за плату приобретен iPhone7
С 1 января 2020 года действует новый классификатор основных фондов ОК 013-2014 (СНС 2008), принятый и введенный в действие приказом Росстандарта от 12.12.2014 N 2020-ст. Группировка объектов основных средств, принимаемых к бухгалтерскому учету с 1 января 2020 года, осуществляется в соответствии с группировкой, предусмотренной ОКОФ ОК 013-2014.
К какой группе относится мобильный телефон в классификатор енаоф рб
— Средства измерения и управления (весы, манометры, оборудование для дистанционного контроля, сигнализации, приборы и аппаратура лабораторий и т.п., которые предназначены для измерения различных параметров работы техники, проверки качества материалов, сырья, готовой продукции и т.д.);
Каждой позиции, представленной в ОКОФ, соответствует свой девятизначный десятичный цифровой код (код ОКОФ), контрольное число (КЧ) и наименование.
Классификационное деление объектов до уровня подклассов осуществляется по иерархическому принципу.
На самом последнем уровне классификации – видах используются фасеты, или перечни, которые имеют привязку к нижнему уровню иерархической структуры – подклассам.
Амортизационные группы основных средств – 2019
Основные средства организации в зависимости от срока полезного использования относятся к той или иной амортизационной группе для целей налогообложения прибыли (п. 1 ст. 258 НК РФ). Срок полезного использования (СПИ) ОС организация определяет сама с учетом специальной классификации, утверждаемой Правительством РФ.
Если же ваше ОС не поименовано в Классификации, то вы вправе самостоятельно установить срок полезного использования этого имущества, ориентируясь на срок эксплуатации, указанный в технической документации или рекомендациях производителя. Установленный СПИ и подскажет, в какую амортизационную группу попало ваше ОС.
Тема: Классификатор ЕНАОФ
Бухгалтера мои дорогие, подскажите, кто может. Сижу, разбираюсь в 1С_8. Когда мы делаем в бухг. учете принятие ОС программа запрашивает шифр по ЕНАОФ.
Обязательно ли его заполнение и если да, то как в нем разобраться? Ну абсолютно не по-русски написано! Вот радиотелефон, например, к какой группе отнести?
вопрос снят — по этому классификатору начисляется амортизация только по тем ОС, которые были введены до 01.01.98 и в дальнейшем не могли быть переведены на учет в соответствии с ПБУ 6/01
Классификатор основных средств включаемых в амортизационные группы
Ныне действующая Классификация, в целом, более выгодна налогоплательщикам, так как ее сроки полезного использования в среднем на 30% короче, в сравнении с существовавшими ранее Едиными нормами (что приводит к более быстрому списанию на расходы).
В документе все виды основных средств по срокам полезного использования строго распределены в свои амортизационные группы. В Классификации указан код по ОКОФ, а также наименование и необходимые примечания.
Амортизационные группы основных средств 2019
грейферы; приспособления и устройства грузозахватные, оснащение монтажное, приспособления навесные для уплотнения грунтов, используемые при строительстве; конвейеры ленточные передвижные с прорезиненной лентой
В 2019 году компания опять приобретает металлическую ограду, но, согласно ОКОФ (версия от 01.01.2017 года) ограда имеет код 220.25.11.23.133. Такие объекты относятся к 6-й амортизационной группе, то есть компания установит срок полезного использования в интервале от 10 до 15 лет включительно.
Рекомендуем прочесть: Субсидия При Рождении 3 Ребенка
Ноутбук к какой группе основных средств относится
При этом по налоговой Классификации компьютеры отнесены к группе «Машины офисные прочие», куда наряду с компьютерами включен обширный перечень компьютерной техники: печатающие устройства к компьютерам, серверы, сетевое оборудование локальных вычислительных сетей, системы хранения данных и т.д. Поэтому для ноутбука амортизационная группа будет также 2-ая.
И при принятии к учету амортизируемого моноблока амортизационная группа по нему аналогично будет установлена с СПИ свыше 2 до лет до 3 лет включительно. Это означает, что срок амортизации организация сможет выбрать сама в интервале от 25 месяцев до 36 месяцев включительно.
Для поставляемого с компьютером монитора ОКОФ и амортизационная группа также будут соответствовать ОКОФ и группе амортизации персональных компьютеров.
Код ОКОФ (версия с 01.01.2017) 330.28.23.23 – Машины офисные прочие (включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей)
Классификация основных средств, включаемых в амортизационные группы
Классификатор основных средств служит для назначения срока амортизации материальных ценностей и использует коды Общероссийского классификатор основных фондов. Для основных средств, введённых в эксплуатацию с 2017 года, сроки полезного определяются кодами нового ОКОФ ОК 013-2014.
Для основных средств, введённых до 2017 года, сроки определены кодами старого ОКОФ ОК 013-94. Если по новому классификатору основное средство относится к другой группе организации, то сроки не меняются. По налоговому учёту ориентироваться на пп.8 п.4 ст.374 НК РФ и п.58 ст.
2 Закона от 30 ноября 2016 №401-ФЗ.
- Первая группа — все недолговечное имущество со сроком полезного использования от 1 года до 2 лет включительно
- Вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Третья группа — имущество со сроком полезного использования свыше 3 лет до 5 лет включительно
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Четвертая группа — имущество со сроком полезного использования свыше 5 лет до 7 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Скот рабочий
- Насаждения многолетние
- Пятая группа — имущество со сроком полезного использования свыше 7 лет до 10 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Основные средства, не включенные в другие группировки
- Шестая группа — имущество со сроком полезного использования свыше 10 лет до 15 лет включительно
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Седьмая группа — имущество со сроком полезного использования свыше 15 лет до 20 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Насаждения многолетние
- Основные средства, не включенные в другие группировки
- Восьмая группа — имущество со сроком полезного использования свыше 20 лет до 25 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Инвентарь производственный и хозяйственный
- Девятая группа — имущество со сроком полезного использования свыше 25 лет до 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Десятая группа — имущество со сроком полезного использования свыше 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Транспортные средства
- Насаждения многолетние

