
Дивиденды можно выдать из выруски наличкой
Выдача дивидендов из кассы
Добрый день! По нашим традициям, мы не комментируем чужие материалы и, тем более, не полемезируем по их поводу. Какими бы авторитетными не были авторы публикации.Тем более, что анализ проведен достаточно поверхностно и к вопросу темы отношения имеет мало.
Так что, давайте вернемся к основному вопросу темы.
Цитата (Nensy):ООО на УСН (Д-Р). Выдано под отчет 1 млн рублей. Если подотчетник вернет данную сумму в кассу, как неизрасходованную, можно ли с этих средств выплатить наличными из кассы дивиденты учредителю (он же — гендиректор)?Тут сразу цепочка проблем возникает.1. Можно ли выплатить дивиденды из кассы наличными?Читаем первоисточник:Цитата (Указание ЦБ РФ от 07.
10.13 № 3073-У «Об осуществлении наличных расчетов»):2.
Индивидуальные предприниматели и юридические лица (далее — участники наличных расчетов) не вправе расходовать поступившие в их кассы наличные деньги в валюте Российской Федерации за проданные ими товары, выполненные ими работы и (или) оказанные ими услуги, а также полученные в качестве страховых премий, за исключением следующих целей:выплаты работникам, включенные в фонд заработной платы, и выплаты социального характера;выплат страховых возмещений (страховых сумм) по договорам страхования физическим лицам, уплатившим ранее страховые премии наличными деньгами;выдачи наличных денег на личные (потребительские) нужды индивидуального предпринимателя, не связанные с осуществлением им предпринимательской деятельности;оплаты товаров (кроме ценных бумаг), работ, услуг;выдачи наличных денег работникам под отчет;возврата за оплаченные ранее наличными деньгами и возвращенные товары, невыполненные работы, неоказанные услуги;выдачи наличных денег при осуществлении операций банковским платежным агентом (субагентом) в соответствии с требованиями статьи 14 Федерального закона от 27 июня 2011 года N 161-ФЗ «О национальной платежной системе» (Собрание законодательства Российской Федерации, 2011, N 27, ст. 3872; 2012, N 53, ст. 7592; 2013, N 27, ст. 3477; N 30, ст. 4084).Вывод: если деньги в кассу поступили за проданные товары, выполненные ими работы и (или) оказанные ими услуги, или в качестве страховых премий, то выплачивать из них дивиденды нельзя.Если получены в кассу по другим основаниям, то можно.Какие это другие основания?Например, сняты со счета в банке, получен кредит (заём) наличными или возврат кредита (займа) — но не проценты по выданному кредиту (займу)… Так же, это могут быть оплата учредителем доли в уставному капитале или взнос учредителя наличными в имущество ООО…И тут мы плавно подошли ко второй проблеме:2. Можно ли выплачивать дивиденды из возврата неиспользованных подотчетных сумм?Или, по-другому, является ли возврат неиспользованных подотчетных сумму теми самыми «другими основаниями»,о которых шла речь в пункте (проблеме) № 1?Это полностью зависит от того, из каких денег генеральный директор получил деньги под отчет.
Если источником этих подотчетных денег являлась выручка, т.е. оплата товаров (раблот, услуг), то выплачивать эти деньги в качестве дивидендов нельзя.
Если подотчетные суммы предварительно были сняты с расчетного счета или для их выдачи учредитель дал заём наличными, и только потом они были выданы подотчетнику (в чем я, честно говоря, сильно сомневаюсь), тогда их можно направить на выплату дивидендов.3.
Есть ли ограничения по сумме при выплате дивидендов наличными?Ограничений по сумме нет.Читаем первоисточник:Цитата (Указание ЦБ РФ от 07.10.13 № 3073-У «Об осуществлении наличных расчетов»):5.
Наличные расчеты в валюте Российской Федерации и иностранной валюте между участниками наличных расчетов и физическими лицами осуществляются без ограничения суммы.Так что, ограничения в 100 тыс. руб. на выплату дивидендов участникам — физическим лицам не распространяются.
Если участник — юридическое лицо, то наличными не более 100 тыс. руб.Итак, глобальный вывод по всей теме: деньги, которые внесет директор, как остаток неизрасходованных подотчетных сумм, нужно сначала положить в банк, а потом их снять оттуда и выдать ему же в качестве дивидендов.
В заключение я хочу рекомендовать почитать в теме https://www.buhonline.ru/forum/index?g=posts&m=343815#343815 о том, к чему может привести бесконтрольная выдача денег из кассы директору, как бы, под отчет…
Успехов!
Что, кому и как теперь можно выдать наличными
Статья из журнала «ГЛАВНАЯ КНИГА» актуальна на 4 июля 2014 г.
журнала № 14 за 2014 г.На вопросы отвечала Н.А. Мартынюк, эксперт по налогообложению
Разбираемся, как в разных ситуациях применять новые правила расчетов наличными, недавно утвержденные ЦБУказание ЦБ от 07.10.2013 № 3073-У (далее — Указание) и вступившие в силу 1 июня.
Штраф за выдачу займа из кассы
На что можно потратить наличные из кассы, прописано в указаниях Центробанка. За нецелевое использование денег компанию могут оштрафовать налоговики и обслуживающий банк. Штрафы ИФНС можно оспорить.
Если организация не продает товары за наличный расчет, она вправе работать без кассового аппарата. Несмотря на это большинство организаций так или иначе сталкивается с наличными деньгами в процессе своей деятельности. Из кассы выдают авансы подотчетным лицам, материальную помощь работникам, нередко и заработную плату. Рассмотрим, все ли расходные операции с наличкой правомерны.
Один из способов пополнения кассы — снятие денег с расчетного счета организации. Торговые компании чаще всего получают наличку от покупателей. Кроме того, деньги в кассу предприятия могут поступить от подотчетных лиц в виде возврата денежного аванса или от учредителей в качестве займа.
На что можно потратить наличные: законные направления расходования денег
Чтобы правомерно выдать наличные деньги из кассы, нужно определиться с источником их поступления. С осторожностью стоит расходовать торговую выручку: деньги от продажи товаров, работ, услуг закон разрешает выдавать из кассы лишь на определенные цели (п. 2 Указаний ЦБ РФ от 7 октября 2013 г. № 3073-У).
Смотрите, на что можно потратить наличные из выручки:
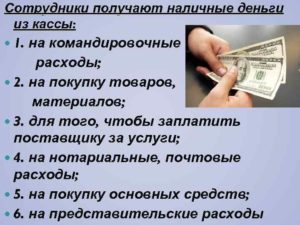
- выдать зарплату, социальные выплаты (материальная помощь, оплата проезда и путевок), аванс подотчетному лицу;
- закрыть задолженность перед поставщиком;
- выплатить деньги покупателю за возвращенный товар, невыполненные работы (услуги) — если покупатель ранее приобрел материальные ценности (услуги) за наличные средства;
- выплатить страховку по договорам физическим лицам, которые внесли страховые премии наличными деньгами;
- выдать наличные деньги по операциям банковского платежного агента (субагента) в соответствии с требованиями статьи 14 Федерального закона от 27 июня 2011 г. № 161-ФЗ.
Приведенное правило расходования наличности распространяется как на юридические лица, так и на ИП. Индивидуальные предприниматели также вправе брать деньги из выручки на личные нужды.
Выдать заработную плату
Существует два способа выплаты зарплаты: перевод на банковский счет сотрудника или выдача из кассы (ст. 136 Трудового кодекса РФ). Зарплату можно выдать даже из наличной выручки. Если же выручки нет или ее недостаточно, компания может снять деньги с расчетного счета для последующей выплаты зарплаты из кассы.
Если работник компании не является резидентом России, то выдавать ему зарплату из кассы нужно с осторожностью. Дело в том, что расчеты с нерезидентами признаются валютными операциями, это устанавливает Федеральный закон от 10 декабря 2003 г. № 173-ФЗ «О валютном регулировании и валютном контроле».
В законе приведен перечень операций по расчетам между компанией-резидентом и сотрудниками-нерезидентами. В этом перечне нет операции по выдаче зарплаты нерезиденту наличными средствами. В то же время закон не содержит прямого запрета на выдачу зарплаты из кассы.
Нет подобных ограничений и в Трудовом кодексе.
Некоторые контролирующие органы считают, что нерезиденту выдавать зарплату из кассы нельзя (к примеру, информационное письмо Федеральной службы финансово-бюджетного надзора от 7 августа 2014 года).
Суды обычно встают на сторону работодателя, не усматривая противоправных действий в выплате зарплаты наличкой (постановление ФАС Восточно-Сибирского округа от 4 июля 2014 г.
№ А69-3060/2013, определение ВАС РФ от 27 января 2014 г. № ВАС-19914/13).
Совет . Если работодатель не готов отстаивать свою позицию в суде, то зарплату сотруднику-нерезиденту безопаснее перечислять на банковский счет.
Выдать деньги под отчет
Выдать деньги под отчет можно из любой наличности, которая есть в кассе. Это относится и к торговой выручке.
Чтобы получить подотчет до 19 августа 2017 года, сотрудник должен был:
- отчитаться по предыдущему авансу;
- написать заявление с указанием цели получения денег, суммы и срока.
С 19 августа заявление на выдачу подотчета стало необязательным, теперь достаточно приказа. А условие о необходимости отчитаться о предыдущем авансе отменено. Такой порядок следует из Указания ЦБ РФ от 19 июня 2017 г. № 4416-У, который изменил Порядок ведения кассовых операций.
Выдавать наличку под отчет компания вправе на любой срок, который закреплен в учетной политике. Законодательство не ограничивает также и сумму, которую можно выдать подотчетному лицу.
Важно! Правила, по которым подотчет выдается из кассы, закреплены в пункте 6.3 Указаний ЦБ РФ от 11 марта 2014 г. № 3210-У (в ред. Указания ЦБ РФ от 19 июня 2017 г. № 4416-У).
Оказать материальную помощь сотрудникам
Выплату материальной помощи чаще всего нельзя спланировать заранее. Компания оказывает материальную помощь своим сотрудникам в связи со смертью родственников, рождением детей, свадьбой и другими событиями, которые сложно прогнозировать. Именно поэтому очень часто материальную помощь выдают из кассы.
Выдать материальную помощь организация вправе из торговой выручки, находящейся в кассе предприятия. Центральный банк в своих Указаниях от 7 октября 2013 г. № 3073-У разрешает расходовать выручку на социальные выплаты. Материальная помощь как раз относится к социальным выплатам (п. 90 Приказа Росстата от 26 октября 2015 г. № 498).
Вернуть долг поставщику
Оплатить задолженность поставщику можно, выдав его представителю деньги из кассы предприятия. Наличная выручка подходит для этих целей.
Исключение составляет только арендный платеж: такую задолженность за недвижимость оплатить арендодателю из наличной выручки нельзя (п. 4. Указаний ЦБ РФ от 7 октября 2013 г. № 3073-У). Для погашения долга придется заказать деньги в банке, оприходовать их в кассу и только потом рассчитаться с арендодателем.
Чтобы у налоговиков не было претензий, при расчете наличными с поставщиком соблюдайте такие несложные правила:
- Требуйте от представителя поставщика доверенность на получение денег.
- Не превышайте лимит расчета наличными деньгами. По одному договору можно выдать не более 100 000 рублей (п. 6 Указаний ЦБ РФ от 7 октября 2013 г. № 3073-У).
- Попросите у поставщика кассовый чек на полученную им оплату.
Выдать заем и выплатить дивиденды
Если компания решит предоставить заем наличными сотруднику, учредителю или юридическому лицу, придется снять деньги на эти цели с банковского счета. Выдавать земные средства из наличной выручки законом запрещено (п. 4 Указаний ЦБ РФ от 7 октября 2013 г. № 3073-У).
Дивиденды в 2017 году также не входят в список разрешенных наличных расходов компании (п. 2 Указаний ЦБ РФ от 7 октября 2013 г. № 3073-У). Таким образом, выплатить дивиденды учредителям из наличной выручки нельзя, но доходы можно выдать из других наличных средств. Например, заказать деньги в банке или выдать дивиденды из налички, возвращенной подотчетным лицом.
Из этого правила есть важное исключение. Акционерным обществам запрещено выдавать дивиденды из кассы независимо от того, из какого источника поступили наличные деньги (п. 8 ст. 42 Федерального закона от 26 декабря 1995 г. № 208-ФЗ).
Как учредителю вывести прибыль из ООО: дивиденды — Эльба
Когда нужно вывести прибыль из бизнеса, собственник может прибегнуть к самым разным хитростям, иногда не совсем законным. Но те предприниматели, которые не хотят проблем с законом или не имеют выхода на фирмы, занимающиеся обналом, задают много вопросов про то, как легально можно получить деньги из своего ООО.
Почему нельзя просто взять и потратить деньги
Каждый расход компании должен быть обоснован и подтверждён документами. Вы, как учредитель, не вправе взять деньги организации на личные нужды, т.к. не являетесь их собственником (да-да, даже несмотря на то, что вы — владелец фирмы). Имущество организации обособленно от имущества её учредителя.
Деньги компании вы можете брать по трём основаниям:
- Под отчёт — например, если хотите что-то приобрести для своей фирмы за наличный расчёт;
- Заём — его придётся вернуть фирме;
- Дивиденды — ваш доход от деятельности организации, которым вы можете распоряжаться как угодно.
На дивидендах остановимся поподробнее, а заём и выдачу денег под отчёт рассматривать не будем, т.к. они предполагают возвратность и не рассматриваются как доход.
Эльба подготовит бухотчётность для ООО. Сервис простой: вам не нужно знать проводки и правила учёта. Отчёты по налогам и за сотрудников тоже сформируются сами.
Как часто можно выплачивать дивиденды
Как часто организация может распределять дивиденды, определяется в её уставе. По законодательству это можно делать не чаще, чем один раз в квартал. Безопаснее выплачивать дивиденды по итогам года, т.к. только тогда можно рассчитать окончательную чистую прибыль.
Пример
Допустим, что вы получили хороший доход в течение квартала и с чистой прибыли выплатили дивиденды. Затем, по итогам года прибыль оказалась меньше.
Выплата дивидендов будет переквалифицирована как вознаграждение физ.лицу, а вам придется доплатить все страховые взносы и пересдать связанную с ними отчетность в Фонды.
Поэтому поквартально прибыль можете выплачивать, только если уверены в стабильности своего дохода.
Когда вы не можете выплачивать дивиденды
Прежде чем принять решение о выплате дивидендов, нужно проверить имеется ли чистая прибыль и не нарушены ли ограничения, установленные законом. Дивиденды нельзя выплачивать, если:
- не оплачен полностью уставный капитал;
- общество не выплатило стоимость доли в определённых случаях;
- общество на этот момент отвечает признакам банкротства или после выплаты дивидендов может им стать;
- стоимость чистых активов меньше уставного и резервного капитала или станет меньше после выплаты дивидендов;
- по данным бухучета имеется непокрытый убыток.
Для того чтобы убедиться, что всё в порядке, нужно вести бухучет, закрывать периоды (все документы и циферки на счетах учёта должны быть в порядке — это бухгалтерская фишка) и в конце года составить бухгалтерскую отчётность.
1. Считаем чистые активы и определяем сумму дивидендов
Организация имеет право выплачивать дивиденды, если стоимость чистых активов превышает уставный капитал. Уставный капитал вы знаете, остаётся рассчитать стоимость чистых активов и сравнить эти показатели.
Чистые активы определяются по данным бухучета — его с 2013 года обязаны вести все организации. Мы уже рассказывали, как правильно вести бухучет на УСН. Если вы не разбираетесь в бухучёте, то можете обратиться к бухгалтеру или бесплатно получить консультацию экспертов по бухгалтерии в Эльбе. Подтверждением правильности расчёта дивидендов будет бухгалтерская отчётность.
Итак, рассчитаем чистые активы: к строке бухгалтерского баланса «Капитал и резервы» прибавляем безвозмездные поступления и гос.помощь (если такие были, берем сальдо по кредиту счета 98 «Доходы будущих периодов»).
Если полученная стоимость чистых активов окажется меньше вашего уставного капитала, то к выплате дивидендов стоит вернуться позже, когда финансовое положение фирмы улучшится.
Сумма дивидендов, которую вы можете выплатить — это сумма по строке бухгалтерского баланса «Капитал и резервы» за вычетом вашего уставного капитала. Вы можете направить на выплату дивидендов всю эту сумму или только её часть.
2. Принимаем решение о выплате дивидендов
После того как вы убедились, что по итогам периода фирма получила прибыль и вправе выплатить дивиденды, проводится общее собрание учредителей.
На нём утверждается бухгалтерская отчётность, принимается решение о распределении прибыли и определяется срок выплаты дивидендов. Прибыль распределяется пропорционально долям учредителей в уставном капитале.
Чтобы рассчитать дивиденды каждому учредителю, нужно распределяемую прибыль умножить на его долю в уставном капитале в процентах. Результаты собрания оформляются протоколом. Шаблон протокола
Если вы — единственный учредитель, можете просто вынести решение о распределении прибыли, и на основании этого решения выплатить дивиденды. Шаблон решения о распределении прибылиСрок выплаты дивидендов не должен превышать 60 дней со дня принятия решения. Срок может быть изменен в меньшую сторону на собрании учредителей или закреплен уставом организации.
3. Выплачиваем дивиденды и удерживаем НДФЛ
В определённый учредителями срок нужно выплатить дивиденды с расчётного счёта или из кассы ООО и удержать НДФЛ. Для резидентов РФ (те, кто находятся в России дольше 183 дней в течение 12 месяцев) ставка НДФЛ 13%, а для нерезидентов — 15 %.
НДФЛ нужно перечислить в бюджет государства не позднее следующего за выплатой дивидендов дня. Информацию о выплаченных суммах и налоге не забудьте отразить в квартальном отчёте 6-НДФЛ и годовом 2-НДФЛ.
Страховые взносы на сумму дивидендов не начисляются.
Статья актуальна на 15.05.2019
Дивиденды можно выдать из выруски наличкой
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Дивиденды можно выдать из выруски наличкой». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
По его словам, выплата зарплаты может осуществляться через банки или почтовым переводом на указанный работником счет/адрес (с обязательной оплатой этих услуг за счет работодателя) только по личному письменному согласию работника.
То есть это означает, что, во-первых, именно для выплаты зарплаты через банк, а не наоборот, работник должен предоставить свое письменное согласие.
Вместе с тем природа выплат участникам общества с ограниченной ответственностью аналогична природе дивидендов.
Налоговая база учитывает как доходы плательщика в денежной, так и в натуральной формах. Последствия неуплаты заключаются в том, что общество будет обязано выплатить учредителям проценты за использование чужих денежных средств.
Дивиденды учредителю можно выдать наличными независимо от суммы
Например, не все участники могут рассчитывать на часть не распределенной прибыли юр. лица, выплата дивидендов связана с обязательными платежами в государственную казну и подготовкой необходимой отчетности в налоговую инспекцию.
Представленные вопросы и некоторые другие нюансы, имеющие отношение к дивидендам юридического лица, являются главной темой этой статьи.
Например, не все участники могут рассчитывать на часть не распределенной прибыли юр. лица, выплата дивидендов связана с обязательными платежами в государственную казну и подготовкой необходимой отчетности в налоговую инспекцию.
Представленные вопросы и некоторые другие нюансы, имеющие отношение к дивидендам юридического лица, являются главной темой этой статьи.
Данная информация поможет учредителям ООО оптимально распоряжаться чистой прибылью, без нарушения законодательства РФ.
Можно ли дивиденды выплачивать с кассы предприятия
Такая расшифровка есть в другом документе ЦБ — порядке ведения кассовых операций.
Там сказано, что накапливать в кассе сверх лимита можно только зарплату, стипендии и выплаты, включенные в соответствии с методологией, принятой для заполнения форм федерального государственного статистического наблюдения, в фонд заработной платы и в выплаты социального характер По правилам заполнения статистических форм названные пособия не относятся ни к тому ни к другом Поэтому хранить в кассе сверх лимита в течение максимум 5 «зарплатных» дней деньги, предназначенные для выплаты пособий, нельзя. Правда, организаций — субъектов малого предпринимательства (а также ИП) это ограничение больше не касается: с 01.06.2014 они вправе лимит наличных не устанавливат и хранить в кассе любую сумму.
Выплата дивидендов учредителям ООО в 2020 году
Во-вторых, на нарушение способа выплаты дивидендов могут обратить внимание налоговики при проверке кассовой дисциплины, посчитав это нарушением порядка хранения свободных средств в кассе . Ведь деньги из кассы выданы неправомерно (на цели, на которые их выдавать нельзя). Эти суммы должны были находиться в кассе либо быть сданы в банк.
Мы в соцсетях. Чтобы скачать файл, зарегистрируйтесь! Пароль отправлен на почту Ввести. Введите эл. Неверный логин или пароль. Зарегистрируйтесь или войдите через соцсети! Они позволяют узнавать вас и получать информацию о вашем пользовательском опыте.
Закон принят. Новые реквизиты кассового чека с 1 июля года. Готовые образцы кассовых чеков с 1 июля года. Сенсационные поправки в ТК РФ с 1 октября года. Новости по теме. Депутаты приняли закон о новом пособии на детей до трех лет.
В России меняется срок хранения декларации по УСН. Правовая база. Налоговый кодекс Гражданский кодекс. Опрос недели. Какими приложениями Вы чаще пользуетесь? Рекламодателям Контакты Официальные представители.
Политика обработки персональных данных.
: Кому дают ветерана труда ростовской области 2020
Пошаговая инструкция для главбуха по выплате дивидендов в 2020 году
Можно ли выплатить дивиденды учредителю в сумме более 3 млн из кассы предприятия. Выплата дивидендов наличными деньгами сама по себе не противоречит законодательству. Расчеты с участием граждан осуществляются без ограничения суммы. Таким образом, формально Вы можете выплатить учредителю дивиденды наличными из кассы организации в любой сумме.
Размер чистой прибыли можно найти в соответствующей строке Отчета о прибыли и убытках. Также ее возможно установить, основываясь на данных баланса, рассчитав разницу показателей текущего и предыдущего года по строке Нераспределенная прибыль. В случае несения убытков организацией показатель будет иметь отрицательное значение.
Можно ли дивиденды выдать из кассы наличными
Компания может работать без кассового аппарата, но совсем обойтись без наличных расчетов удается немногим. Из кассы можно выдавать заработную плату, займы, подотчетные суммы и т. д.
Однако некоторые выплаты могут иметь негативные последствия.
Так на какие цели можно безопасно тратить денежные средства, находящиеся в кассе предприятия? Какие расходы запрещено осуществлять непосредственно из наличной выручки? Ответы на эти и другие вопросы вы найдете в данной статье.
Выплата дивидендов наличными из кассы в
Рекомендации о размере дивидендов принимаются советом директоров или наблюдательным советом. Окончательное решение о выплате дивидендов принимается общим собранием акционеров.
Если впоследствии его решение будет признано незаконным, то общество вправе взыскать с акционеров выплаченные по такому решению дивиденды как неосновательное обогащение (постановление ФАС Уральского округа от 15 января 2009 г.
№ Ф09-10112/08-С4 по делу № А50-4153/2008-Г21).
Можно ли выплатить дивиденды наличными деньгами из кассы. Акционерные общества не вправе выдавать дивиденды из кассы. Они обязаны перечислить их на банковские счета получателей (при наличии соответствующего заявления) либо отправить почтовым переводом (п. 8 ст. 42 Закона № 208-ФЗ).
Документ вступил в силу с 1 июня 2014 годаВ отношении обществ с ограниченной ответственностью такой нормы нет. Следовательно, им нужно выполнять общие правила наличных расчетов. Они установлены в Указании «Об осуществлении наличных расчетов», утвержденном Банком России от 07.10.2013 № 3073-У.Согласно пунктам 2 и 4 Указания компании не могут использовать для выплаты дивидендов поступившую наличную выручку.К наличной выручке не относятся:- снятые с расчетного счета денежные средства;- возвращенные работниками неиспользованные подотчетные суммы и полученные займы;- возмещенные работниками недостачи и т. д.
Следовательно, эти наличные денежные средства можно использовать для выплаты дивидендов, написано, что снятые с расчетного счета средства не являются наличными.Так можно или нет выдавать ООО дивиденды наличными,снятыми в кассу с расчетного счета?
Можно ли выплатить дивиденды наличными деньгами из кассы
Дивиденды можно выдать деньгами или в натуральной форме, то есть другим имуществом. Причем акционерам деньгами дивиденды можно выплатить только безналично. Участникам же ООО – как через кассу, так и на банковский счет. Такой порядок следует из статьи 28 Закона от 8 февраля 1998 г. № 14-ФЗ и статьи 42 Закона от 26 декабря 1995 г. № 208-ФЗ.
Можно ли выдавать дивиденды наличными из кассы 2020
Заем. Запрет на использование наличной выручки из кассы распространяется как на выдачу займов, так и на их возврат и погашение процентов. То есть касается обеих сторон договора — и заимодавца, и заемщика.
Кроме того, запрет на расходование выручки распространяется не только на договоры, заключенные между двумя компаниями или компанией и предпринимателем, но и на контракты, подписанные с физлицом. Это может быть, например, учредитель, который дал своей компании взаймы.
Или директор, который, наоборот, получил от организации заем. Также не важно, какой заем получен или выдан — процентный или беспроцентный.
За превышение этого ограничения предусмотрен штраф в сумме до 50 000 руб. (ст. 15.1 КоАП РФ).
Причем долгое время оставался спорным вопрос о том, кого налоговики вправе привлечь к административной ответственности за данное нарушение: обе стороны договора, только продавца, который получает наличку, или только покупателя, который ею расплачивается.
Инспекторы штрафовали и тех и других. И судьи признавали это правомерным (постановления ФАС Волго-Вятского округа от30 ноября 2010г. поделу №А28-2959/2010 и ФАС Поволжского округа от12 октября 2010г. поделу №А65-6852/2010).
Ооо является субъектом малого предпринимательства, выплачивает дивиденды своим участникам
Разумеется, при этом должны учитываться соответствующие ограничения, установленные актами Банка России. Пунктом 2 Указания ЦБР от 07.10.
2013 N 3073-У (далее — Указание) установлен исчерпывающий перечень целей, на которые могут расходоваться наличные деньги в валюте РФ, поступившие в кассы юридических лиц (индивидуальных предпринимателей) за проданные ими товары, выполненные ими работы и (или) оказанные ими услуги, а также полученные в качестве страховых премий.
Выплата распределенной части прибыли («дивидендов») участникам ООО в этот перечень не включена. Поэтому осуществление таких выплат из наличной выручки, полученной за проданные товары (выполненные работы и (или) оказанные услуги), является нарушением Указания*(1).
Однако очевидно, что ранее выданные под отчет, не израсходованные и возвращенные в кассу деньги не могут рассматриваться как поступившие в кассу за проданные товары, выполненные работы или оказанные услуги. Следовательно, указанные выше ограничения, установленные п. 2 Указания, на расходование таких средств не распространяются.
Законом об ООО не установлено требования о том, что распределенная между участниками прибыль должна выплачиваться исключительно в безналичном порядке либо путем почтового перевода (как это предусмотрено, например, ст. 42 Федерального закона от 26.12.
1995 N 208-ФЗ «Об акционерных обществах»). Порядок выплаты части распределенной прибыли общества определяется уставом общества или решением общего собрания участников общества (п. 3 ст. 28 Закона об ООО).
Таким образом, принципиальная возможность выплаты указанных в вопросе сумм в наличной форме законодательством не исключена.
Что грозит АО за выплату дивидендов из кассы
Во-вторых, на нарушение способа выплаты дивидендов могут обратить внимание налоговики при проверке кассовой дисциплины, посчитав это нарушением порядка хранения свободных средств в кассе . Ведь деньги из кассы выданы неправомерно (на цели, на которые их выдавать нельзя). Эти суммы должны были находиться в кассе либо быть сданы в банк.
Во-первых, в выплате дивидендов наличными проверяющие (территориальные органы ЦБ РФ) могут усмотреть воспрепятствование обществом реализации акционером прав, удостоверенных ценными бумагами . То есть его права на получение дивидендов безналичным способом.
Между тем акции удостоверяют само по себе право на получение дивидендов без оговорки на способ их выплаты . Да и раз акционер получил их наличными, значит, такой способ выплаты его устроил. Поэтому его права не нарушаются. И жалобы с его стороны маловероятны. Но лучше все же выплачивать дивиденды в соответствии с буквой закона.
Ведь размер штрафа для организации составляет ни много ни мало 500-700 тыс. руб. А срок давности привлечения к ответственности — 1 год .
