
Декларация по налогу на имущество 2020 код вида имущества
Налог на имущество организаций в 2020 году
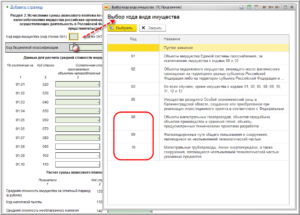
Обязанность по представлению налоговых расчетов по авансовым платежам по налогу на имущество организаций (по итогам отчетных периодов — I квартал, I полугодие, 9 месяцев) будет отменена начиная с налогового периода 2020 года. Изменение предусмотрено Федеральным законом от 15.04.2019 № 63-ФЗ — п. 2 ст. 386 НК РФ утратит силу.
Таким образом, с 1 января 2020 года налогоплательщики будут отчитываться по налогу на имущество только по итогам налогового периода.
На сайте ФНС отмечается, что эта мера, наряду с отменой обязанности по представлению налоговых деклараций по транспортному и земельному налогам, нужна для снижения административной нагрузки в виде избыточной отчетности для участников налоговых отношений.
Новая форма декларации по налогу на имущество организаций
С 1 января 2020 года действует новая форма декларации по налогу на имущество организаций (утверждена Приказом ФНС РФ от 14.08.2019 N СА-7-21/405@), которая учитывает отмену обязанности по ежеквартальному представлению расчетов по авансовым платежам.
Что изменилось в декларации:
- из разделов 2 и 3 документа убрали строки с информацией о суммах авансовых платежей, исчисленных за отчетные периоды;
- дополнительно внесены идентификаторы признаваемых объектами налогообложения морских и воздушных судов, а также судов внутреннего плавания;
- появились коды новых налоговых льгот для объектов высокой энергетической эффективности, имущества, расположенного во внутренних морских водах, в территориальном море и на континентальном шельфе РФ, которое используется при разработке морских месторождений углеводородного сырья.
- добавлены коды новых налоговых льгот для организаций, признаваемых фондами, управляющими компаниями, дочерними обществами управляющих компаний в соответствии с законом об инновационных научно-технологических центрах.
Новую форму декларации по налогу на имущество организаций нужно будет применять уже за налоговый период 2019 года.
Единая декларация и выбор одной инспекции для сдачи отчетности
С налогового периода 2020 года станет возможно представлять единую налоговую отчетность по налогу на имущество организаций, что будет закрепленов п. 1.1 ст. 386 НК РФ.
Новшество предполагает следующие возможности для налогоплательщика: если он состоит на учете в нескольких налоговых органах по месту нахождения принадлежащих ему объектов недвижимого имущества, налоговая база по которым определяется как их среднегодовая стоимость, то он вправе представлять налоговую декларацию в отношении всех таких объектов недвижимого имущества в один из указанных налоговых органов по своему усмотрению. Но об этом желании он должен поставить в известность налоговый орган по субъекту РФ.
Стоит отметить, что представление единой налоговой отчетности нельзя применять в случае, если законом субъекта введены нормативы отчисления от налога на имущество организаций в местные бюджеты.Представление единой декларации является не обязанностью, а правом налогоплательщика. Поэтому он может представлять декларацию по налогу на имущество в каждый налоговый орган, в котором состоит на учете по месту нахождения объектов недвижимости.
Как уведомить налоговый орган
Уведомление о порядке представления налоговой декларации представляется ежегодно до 1 марта года, являющегося налоговым периодом, в котором применяется рассматриваемый порядок представления налоговой декларации. Для этого нужно использовать форму, утвержденную Приказом ФНС РФ от 19.06.2019 N ММВ-7-21/311@.
Поскольку 1 марта 2020 года выпадает на выходной день, то срок представления уведомления переносится на 2 марта 2020 года.
Таким образом, налогоплательщику нужно уложиться в период с 1 января по 2 марта 2020 года на то, чтобы уведомить налоговиков о своем решении по представлению единой декларации по налогу на имущество организаций, налоговая база по которому определяется как среднегодовая стоимость.
В течение налогового периода изменить порядок представления декларации нельзя.
Уведомление о порядке представления налоговой декларации в произвольной форме
Налогоплательщикам стоит знать о введении переходных положений, когда до утверждения формы уведомления о порядке представления декларации, указанной в п. 1.1 ст. 386 НК РФ, они имеют право уведомить налоговый орган о порядке представления декларации в произвольной форме, но с указанием налогового периода, за который будет применяться соответствующий порядок представления декларации.
Федеральный закон от 29.09.19 № 325-ФЗ расширил перечень объектов, облагаемых налогом на имущество организаций исходя из кадастровой стоимости. Позже были одобрены поправки в Налоговый кодекс, которые уточняют перечень таких объектов.
Так, со следующего года под налогообложение по кадастровой стоимости могут попасть объекты, перечисленные в п. 1 ст. 378.2 НК РФ, даже если они не учитываются на балансе в качестве основных средств. К ним относятся:
- административно-деловые и торговые центры (комплексы) и помещения в них;
- нежилые помещения (офисы, торговые объекты, объекты общепита и бытового обслуживания);
- объекты недвижимого имущества иностранных организаций, не осуществляющих деятельности в РФ через постоянные представительства;
- жилые помещения, гаражи, машино-места, объекты незавершенного строительства, а также жилые строения, садовые дома, хозяйственные строения или сооружения, расположенные на земельных участках, предоставленных для ведения личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.
Однако Письмо ФНС РФ от 03.10.2019 N БС-4-21/20087@ уточняет, что перечень объектов, облагаемых налогом исходя из кадастровой стоимости, устанавливается законом субъекта РФ.
Поэтому, если региональный закон об исчислении налога по кадастровой стоимости принят и кадастровая стоимость объекта утверждена, налог на имущество следует рассчитывать с учетом такой стоимости.
Если же кадастровая стоимость по данным объектам не установлена, налог нужно платить исходя из среднегодовой стоимости (если объект учтен в качестве основного средства).
Фнс выпустила памятку по заполнению декларации по налогу на имущество организаций
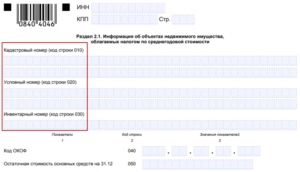
В разделе 2.1 декларации (отчету) по налогу на имущество организаций приводится пообъектная информация о недвижимом имуществе, облагаемом налогом по среднегодовой стоимости. Заполняется данный раздел следующим образом.
Сдать расчет и декларацию по налогу на имущество по актуальным формам Сдать бесплатно
По строке 010 указывается кадастровый номер объекта (при наличии).
По строке 020 указывается условный номер объекта (при наличии), присвоенный при внесении о нем сведений в ЕГРН:
- либо в соответствии с Инструкцией о порядке присвоения объектам недвижимого имущества условных номеров (утв. приказом Минюста России от 08.12.04 № 192);
- либо в соответствии с Порядком присвоения объектам условных номеров (приложение № 2 к приказу Минэкономразвития России от 23.12.13 № 765).
По строке 030 (ее нужно заполнять только в том случае, если отсутствует информация по строке 010 или 020) указывается инвентарный номер объекта. Это может быть либо инвентарный номер, присвоенный объекту в соответствии с методическими указаниями по бухучету основных средств (утв.
приказом Минфина России от 13.10.03 № 91н), либо инвентарный номер, присвоенный органами технической инвентаризации (например, в соответствии с приказом Минэкономразвития РФ от 17.08.06 № 244, приказом Госстроя от 26.08.03 № 322, приказом Госстроя от 29.12.
2000 № 308, постановлением Правительства РФ от 04.12.2000 № 921).
По строке 050 указывается остаточная стоимость объекта по состоянию на 31 декабря налогового периода.
Строка 040 раздела 2.1 декларации
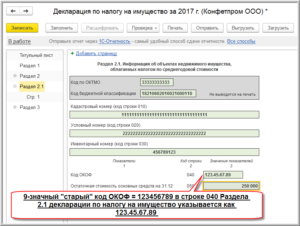
По строке 040 «Код ОКОФ» раздела 2.1 указывается код объекта недвижимости. Формат данной строки содержит 12 знакомест и соответствует структуре кодов по ОКОФ, действующих с 2017 года (XXX.XX.XX.XX.XXX).
Если объекту основных средств присвоен девятизначный код по старому ОКОФ, то цифры кода следует вписывать слева направо, начиная с первого (левого) знакоместа, без учета разделителей в виде точек. А в незаполненных знакоместах (то есть в трех оставшихся) в правой части поля следует проставить прочерки.
Напомним, что такие же разъяснения содержатся в письме ФНС от 24.08.17 № БС-4-21/16786@ (см. «ФНС разъяснила, как в новой отчетности по налогу на имущество указывать старый код ОКОФ, состоящий из девяти символов»).
Строка 050 раздела 2.1 в случае учета нескольких объектов в качестве одного инвентарного объекта
Также в налоговой службе рассказали, как быть, если у каждого из нескольких объектов основных средств, учитываемых в одной инвентарной карточке с общей первоначальной стоимостью, есть свой кадастровый номер. В таком случае организации следует заполнять несколько блоков строк 010 — 050, указав в каждом кадастровый номер объекта.
При этом в строке 050 каждого блока необходимо вписать остаточную стоимость соответствующего объекта недвижимости.
Она может быть исчислена расчетным путем, исходя из доли площади объекта в суммарной площади всех объектов, учтенных в инвентарной карточке, умноженной на общую остаточную стоимость всех учтенных в инвентарной карточке объектов по данным бухучета.
Отражение в разделе 2 декларации кодов налоговых льгот
С 2018 года льготы по налогу на имущество в отношении движимых объектов, принятых с 2013 года на учет в качестве основных средств, а также в отношении вновь вводимых объектов высокой энергетической эффективности действуют только в тех субъектах РФ, где приняты соответствующие региональные законы. Об этом сказано в пункте 1 статьи 381.1 НК РФ (см. «Поправки в НК РФ: новый порядок уплаты налога на прибыль, увеличение лимитов для УСН, послабления для ИП на патенте, уточнения по налогу на имущество»).
Как пояснили авторы письма, если с 2018 года в субъекте РФ введена упомянутая льгота (или продлено ее действие), то при заявлении права на эту льготу в строке 160 раздела 2 декларации нужно указать составной показатель, первая часть которого — 2012000, а вторая — реквизиты конкретного закона.
Строка 200 раздела 2 декларации заполняется только в том случае, если законом субъекта РФ установлена льгота в виде понижения налоговой ставки.
В этой строке указывается составной показатель: в первой части нужно вписать код налоговой льготы 2012400, а во второй части — реквизиты конкретного закона (номер, пункт и подпункт статьи закона субъекта РФ, в соответствии с которым предоставляется льгота).
В случае, если по данному имуществу пониженная ставка не установлена, то по строке 200 ставится прочерк. При этом по строке 210 отражается налоговая ставка, установленная законом субъекта РФ.
Например, в Смоленской области на 2018 год установлена ставка в размере 1,9% в отношении линий энергопередачи и сооружений, являющихся неотъемлемой их частью. Следовательно, при заполнении декларации за 2018 год в строке 210 нужно указать ставку 1,9%, а в строке 200 — поставить прочерк.
Обратите внимание: при сдаче отчетности наиболее комфортно будут чувствовать себя те налогоплательщики, которые используют для подготовки и проверки отчетности веб-сервисы (например, систему для отправки отчетности «Контур.Экстерн»).
Там все актуальные проверочные алгоритмы, которые используют налоговики при приемем отчетности, устанавливаются автоматически, без участия пользователя.
Если данные, которые налогоплательщик ввел при заполнении формы, не соответствуют допустимым значениям, система обязательно предупредит его об этом и подскажет, как исправить ошибки с учетом позиции ФНС.Бесплатно подготовить, проверить и сдать отчетность через «Контур.Экстерн» можно прямо сейчас.
Для этого понадобится только сертификат квалифицированной электронной подписи (см. «При возникновении проблем со «своей» системой для сдачи отчетности налогоплательщик может бесплатно отчитаться через «Контур.Экстерн»»).
Налоговая декларация по налогу на имущество организаций 2020: образец, бланк — Evle
Налоговых ставок основные перемены, грядущие в 2020 году, не коснутся, но это не значит, что их не будет совсем. Где-то редактировали бланки, где-то правила подачи отчётности.
Налога на имущество организаций тоже коснулись изменения, и не только по части отмены налогообложения движимого имущества в 2019 году. В этой статье будет подробнее рассказано о других поправках в правилах ведения отчётности по налогу на имущество организаций.
А также будет предложен бланк декларации по налогу на имущество 2020 и другие важные формы.
Кто платит налог на имущество
Чтобы понимать, о чём идёт речь, стоит быстро вспомнить основные моменты, касающиеся налога на имущество организаций:
- Плательщики – это все юридические лица, которые имеют недвижимость, подходящую под определение объекта налогообложения. Иностранных организаций это тоже касается.
- Объекты налогообложения – вся находящаяся в собственности недвижимость, в том числе и переданная во временное владение, учитываемая как основные средства.
- Земельные участки, движимое имущество, к примеру, суда и т. д. не учитываются как объекты налогообложения.
- Налоговая база определяется по статье 375 НК РФ.
Ставки определяются региональными властями, однако, они не могут быть более 2,2%. Период, за который нужно делать платёж, равняется 12 месяцам.
Чтобы узнать больше о сборе на имущество, стоит ознакомиться с этой страницей на сайте ФНС.
Порядок заполнения декларации 2020
Декларация не изменилась, так как она проходила редактирование несколько лет назад и с 2018 года пока остаётся неизменной. Тогда в ней изменились:
- Раздел 2.1 – порядок определения налогооблагаемых объектов бы скорректирован. Чётко разделено, куда приводить кадастровый номер объекта, а куда – условный номер по ЕГРН. Теперь для каждого филиала информация заполняется подробнее.
- Раздел 2 – подробнее указано, что нужно заполнять в полях 220–260.
- Нет необходимости писать код вида деятельности по ОКВЭД.
- Печати не нужны.
- Добавлены новые поля, некоторые строки устранены.
Сейчас в данной декларации 5 страниц:
- Титульный лист, который остался в том же виде. На нём отмечается название организации и имя лица, которое декларацию оформляет.
- Раздел 1 о сумме налога, который нужно внести в бюджет. На одной странице можно указать до 6 разных объектов с их ОКМО и КБК, но этот лист может дублироваться, если недвижимости больше.
- Разделы 2 и 2.1 касаются расчёта налоговой базы на основе среднегодовой стоимости имущества.
- Раздел 3 потребуется заполнить тем, кто занимается исчислением суммы налога на недвижимость организаций из кадастровой стоимости имущества.
Так, организациям, имеющим недвижимость, предстоит заполнять при декларировании либо 3, либо 4 листа из 5, в зависимости от того, на основе чего происходит расчёт платежа. Стоит отметить, что кадастровая стоимость обычно максимально близка к тем, что на рынке, так что налог в этом случае будет больше. Но каждая организация имеет право сама определить, подходит ей такой расчёт или нет.
Скачать образец бланка декларации можно по ссылке. Для сравнения его с прошлой декларацией можно скачать пример заполнения за 2018.
Можно было заметить, что декларация стала чуть меньше, и из неё исчезло несколько строк. Так оказался упрощён и принцип заполнения. Подробнее о том, почему так произошло – в следующем разделе.
Изменения 2020
По вопросу самого имущественного налога перемен в 2020 году не ожидается. Его бланк, как было разобрано ранее, также остаётся почти неизменным. Однако, один поменявшийся момент всё же стоит указать.
Сейчас организации, имеющие много недвижимости в разных регионах или районах города, должны подавать за них декларации в те ИФНС, к которым они прикреплены. С 2020 года это правило меняется и юридическое лицо может сделать единую декларацию, а потом передать её в любое отделение налоговой, к которому прикреплён любой объект из списка недвижимости.
Чтобы воспользоваться этим правом, с 1 января до 2 марта 2020 года потребуется подать заявление о намерении подать единую декларацию. Также нужно будет указать, в какую именно инспекцию поступит этот документ. Изменить своё решение нельзя будет до следующего года, пока снова не потребуется подать уведомление.
Подробнее об этой инициативе рассказывается в Письме ФНС России, доступном для прочтения по ссылке. По нему, в статье 386 НК РФ будет дополнен пункт 1.1.
Образец бланка уведомления можно посмотреть в том же Приказе на странице 2. От заполняющего потребуется указать:
- ИНН, КПП.
- В какой налоговый орган предоставляется.
- Название организации и контактный телефон.
- Налоговый период и код той ИФНС, куда планируется передать уведомление.
Там же останется добавить полное имя того, кто сдаёт уведомление, его подпись и дата составления документа.
В основных моментах, касающихся налога на имущество, не было упомянуто об авансовых отчётах, которые плательщик сдаёт ежеквартально. И не зря, ведь 2019 год – последний, в котором они оформляются. С 2020 авансовые отчёты ФНС будут не нужны, и отчётность будет одна – ежегодная.
Поквартальную отчётность устанавливал пункт 2 статьи 386 Налогового Кодекса РФ. Он утратит силу.
Сроки и ответственность
Единую декларацию необходимо сдать налоговикам до 30 марта.
Если не сделать это вовремя, придётся заплатить 5% от исчисленного налога в качестве штрафа. Каждый месяц просрочки увеличивает сумму на всё те же 5%, пока штраф не вырастет до 30% от налога.
На середину 2019 года это все изменения по налогу на имущество юридических лиц, которые ожидаются в 2020. Но и их достаточно, так как каждое из них призвано облегчить ведение и подачи налоговой отчётности. И эффективность таких мер нужно проверять хотя бы 3 года подряд, так что в ближайшее время перемен в этой сфере не ожидается. А вот за ставками стоит понаблюдать.
Налоговая декларация по налогу на имущество организаций 2020: образец, бланк Ссылка на основную публикацию
Какие коды проставлять в декларации по налогу на имущество за 2019 – 2020 год значения
Сегодня рассмотрим тему: «какие коды проставлять в декларации по налогу на имущество за 2019 — 2020 год значения» и разберем основываясь на примерах. Все вопросы вы можете задать в х к статье.
Нет видео.
| (кликните для воспроизведения). |
Документ
Комментарий
С 2019 года декларацию и расчеты по налогу на имущество организации должны представлять в налоговые органы по месту нахождения объектов недвижимого имущества.
Объекты недвижимости организации могут иметь как по своему месту нахождения, так и на территориях других налоговых органов. Следовательно, у одних организаций возникнет обязанность представлять декларации (расчеты) только в налоговый орган по своему месту нахождения, а у других – как по месту нахождения организации, так и по месту нахождения объектов недвижимости.
В соответствии с Порядком заполнения декларации (расчета) по налогу на имущество на титульном листе указывается код представления налоговой отчетности в налоговый орган по месту нахождения (учета).
ФНС России разъяснила особенности указания кодов. Если организация имеет объекты недвижимости только по своему месту нахождения и не имеет недвижимости на территории других налоговых органов, то следует указывать код 214. Если организация состоит на учете не только по своему месту нахождения, но и в иных налоговых органах (по месту нахождения недвижимости), то следует указывать код 281.
Как выбрать коды декларации по налогу на имущество за 2019 год
Налогоплательщики, которые платят налог на имущество исходя из его кадастровой стоимости, обязаны рассчитаться с Федеральной налоговой службой за определенные установленные отчетные периоды. Ими являются первый, второй, а также третий квартал каждого календарного года. Об этих изменениях все организации были уведомлены в первый день 2019 года.
Стоит отметить, что нововведения не сразу отразились в новой форме по налоговой декларации. То же самое касается и авансовых платежей по этому налогу. Поэтому специалисты налоговой службы разъяснили, как правильно заполнять отчетную ведомость за определённый период.
В официальном письме Федеральной налоговой службы приведены коды, которые налогоплательщикам необходимо указать в строчке «Отчётный период». Эти цифры подходят для налоговых деклараций, составляющихся для авансовых платежей, пока официальные изменения не будут учтены в соответствующей отчетной форме. О том, какие это коды, рассказывается ниже.
Приказом Федеральной Налоговой службы установлены главные требования, которые предъявляются к налогоплательщику при заполнении налоговой декларации и налогового расчёта на кадастровое имущество.Среди них стоит отметить следующие:
Налоговые службы Российской Федерации облагают налогом имущество, которое находится в распоряжении как физических, так и юридических лиц. При этом в расчет берутся лишь определенные виды данного имущества, так как не все объекты подвергаются налогообложению. Поэтому налоговое законодательство классифицирует их на основные средства и доходные вложения.
Нет видео.
| (кликните для воспроизведения). |
Главным объектом налогообложения выступает недвижимость, однако и движимое имущество может облагаться налогами в некоторых ситуациях.
Имуществом, за которое налогоплательщикам придется заплатить отчисления в Федеральную Налоговую службу, являются:
- Объекты, которые получаются в результате концессионного соглашения. Подобная процедура подразумевает под собой факт передачи чего-либо другим физическим лицам или организациям в собственность. Новоиспеченные собственники теперь отвечают за все проводимые восстановительные или реконструкционные работы.
- Объекты, которые передаются на временное владение другим лицам, или те, что уже были переданы с использованием данной процедуры. К этому же принято относить и пользование объектом на основании доверенности, и распоряжение им с ведением профессиональной деятельности на территории Российской Федерации, а также за ее пределами.
- Объекты, которые приобрелись и используются в профессиональных целях заграницей.
И здания, и сооружения подлежат налогообложению в качестве недвижимого имущества. Законодательством РФ четко определено, что под недвижимым имуществом понимается все, что стоит на земле, поэтому перенос этих объектов не возможен без ущерба для них.
Важно отметить, что налогообложению не подлежат объекты, которые находятся еще на этапе строительства и не сданы в эксплуатацию. По Налоговому кодексу РФ, земельные участки облагаются налогом по другой процедуре, однако все недостроенные здания и конструкции обычно не относят к имуществу, а значит и налог за них оплачивать не нужно.
Например, некоторые жилые помещения также подходят под эту категорию. Предположим, юридическое лицо купило определенную недвижимость с целью дальнейшей перепродажи, при этом дом или квартира не будет подлежать налогообложению.
Бланк расчета по налогу на имущество:
При возникновении такой ситуации эту покупку необходимо в налоговой декларации занести в графу под названием «Товары». Однако с 2019 года внесенные поправки в Налоговом кодексе также облагают этот «товар» налогом, даже несмотря на то, что эту покупку нельзя причислить к основным средствам.
Читайте так же: Что значит «забронировать пенсионный возраст»
Все дело в том, что в подобных ситуациях расчет налоговых отчислений производится на основе кадастровой стоимости.
Кроме того, местными законами должна быть утверждена принадлежность жилого помещения, которое приобрела организация, к объекту налогообложения.
Так, если подобные региональные законы не были приняты, то, следовательно, и приобретенное имущество не облагается налогом и его не нужно заносить в декларацию подобного типа.
Ниже приведены объекты, за которые налогоплательщику необходимо выплачивать налоги:
- Основные, личные средства. К ним можно отнести все объекты, полезный срок использования которых составляет больше одного года. Это имущество предназначено для дальнейшей эксплуатации в профессиональной деятельности, например, в производстве и управлении. Некоторое недвижимое имущество приобретается с целью его дальнейшей реализации и получении прибыли от перепродажи. Сюда же принято относить и те объекты, которые сдаются в аренду, такие как промышленное и лабораторное оборудование, средства передвижения, хозяйственный инвентарь, рабочие машины и траты на капитальные вложения.
- Дома и любые жилые помещения.
Однако существуют объекты, которые по Законодательству РФ не подлежат налогообложению.
Это так называемые исключения в виде:
- объектов, которые находятся в распоряжении у органов, поддерживающих правопорядок, и других силовых ведомств;
- участки земли;
- водные средства;
- ресурсы природы;
- культурное наследие общества;
- места, где хранятся радиоактивные отходы;
- различные энергетические экспериментальные установки;
- атомоходы, ледоколы;
- объекты, которые относятся к аэрокосмической отрасли;
- судна, которые были внесены в специальный реестр судов;
- средства амортизационных групп, которые используются на протяжении от 1 до 3 лет.
Налоговый кодекс Российской Федерации предусмотрел несколько льгот для налогоплательщиков, которые отражены в соответствующей статье. Созданы все условия для того, чтобы развивались отрасли хозяйства и все социальные сферы.
Однако помимо этого практически любая организация, которая располагает каким-либо движимым имуществом на своем балансе, может получить льготы в уплате налога.
Исключением являются ситуации, когда такое имущество перешло в собственность компании в результате двусторонней сделки между различными организациями, которые осуществляют совместную деятельность.
Кроме этого, льготу нельзя получить в случае реорганизации компании.
Как сдавать нулевую декларацию по налогу на имущество — мы расскажем.
Льготным имуществом являются еще и те объекты, которые были приобретены через посредников, то есть людей, не зависящих от организации ни в каких вопросах.
По налогу на имущество рассчитываются с институтом Федеральной налоговой службы.
Сдавать коды деклараций по налогу на имущество в 2019 году нужно в следующие организации:
- В случае, когда местонахождение главного офиса совпадает с местом, где располагается все имущество организации, то налогоплательщику необходимо сдать лишь одну налоговую декларацию. В ней обязательно нужно указать ОКТМО территории, на которой была осуществлена регистрация предприятия.
- В случае, когда внутри компании имеется обособленное от других подразделение, на балансе которого числится какое-либо подвергаемое налогообложению имущество, то налоговый расчет необходимо направить в налоговую службу по месту регистрации предприятия. Однако в декларации следует указать ОКТМО той территории, на который находится данное подразделение.
- В случае, когда облагаемая налогом недвижимость располагается ином, чем главный офис, месте, а также у подразделений имеются отдельные выделенные балансы, то налоговая декларация отправляется в место, где находится недвижимость, а код ОКТМО указывается той территории, где она располагается.
- Все крупные налогоплательщики чаще всего отчитываются по налогу за имущество по месту их учета, но при этом КПП и код налогового органа указывается в соответствии с местонахождением имущества.
В 2019 году налоговые декларации на имущество обязаны сдавать все те организации, которые имеют счета по строчке 01 и 03. То есть налогообложению подлежат все основные средства предприятия и любые доходные вложения, сделанные в материальные средства.
Важно учитывать, что недвижимое имущество облагается налогом исходя из его кадастровой стоимости и остаточной суммы на балансе организации. Налог же на движимое имущество рассчитывается только исходя из остаточной стоимости. Первая и вторая амортизационные группы не подлежат налогообложению.
Объекты с третьей по десятую амортизационные группы не облагаются налогами только при одновременном выполнении ряда условий.
Так, средства должны быть приняты к учету не позднее первого января 2013 года, а объекты не могут быть получены от реорганизации предприятия и передачи их в собственность от другой компании, которая заинтересована в этом бизнесе, то есть с которой ведется совместная деятельность.Минимальный штраф при отказе от сдачи декларации или ее несвоевременной сдачи составит 1000 рублей.
Если в качестве отчетного периода выступает первый квартал, то декларацию необходимо сдать не позднее 2 мая. Налоговую декларацию за полугодие следует предоставить с Федеральную налоговую службу 31 июля, а за 9 месяцев – 30 октября.
Форма налоговой декларации по налогу на имущество:
Льготы и особенности кодов декларации по налогу на имущество за 2019 год
Налоговый кодекс Российской Федерации предусмотрел несколько льгот для налогоплательщиков, которые отражены в соответствующей статье. Созданы все условия для того, чтобы развивались отрасли хозяйства и все социальные сферы.
Читайте так же: Коэффициент абсолютной ликвидности, формула расчета
Однако помимо этого практически любая организация, которая располагает каким-либо движимым имуществом на своем балансе, может получить льготы в уплате налога.
Исключением являются ситуации, когда такое имущество перешло в собственность компании в результате двусторонней сделки между различными организациями, которые осуществляют совместную деятельность.
Кроме этого, льготу нельзя получить в случае реорганизации компании.
Льготным имуществом являются еще и те объекты, которые были приобретены через посредников, то есть людей, не зависящих от организации ни в каких вопросах.
Код вида имущества 3 в декларации по налогу на имущество 2020
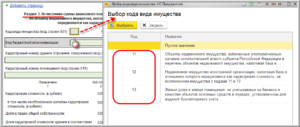
Расчет и начисление налога на имущество в программе выполняется автоматически с помощью регламентной операции за декабрь Расчет налога на имущество, входящей в обработку Закрытие месяца.
Если в регистре Порядок уплаты налогов на местах имеются записи, где указано, что по налогу на имущество уплачиваются авансовые платежи, то в перечень операций закрытия месяца за март, июнь и сентябрь также добавляется операция Расчет налога на имущество.
В соответствии с Федеральным законом от 03.08.2020 № 334-ФЗ пункт 15 статьи 378.
2 НК РФ дополнен положением о том, что изменение кадастровой стоимости объекта недвижимости учитывается при определении налоговой базы, если изменяются качественные и (или) количественные характеристики данного объекта налогообложения (например, площадь или назначение). Учитывается указанное изменение со дня внесения в ЕГРН сведений, являющихся основанием для определения кадастровой стоимости.
Декларация налога на имущество 2020: пошаговая инструкция и образец заполнения
Строка 140 — указываем остаточную стоимость основных средств по состоянию на 31 декабря отчетного года. Данные вносим соответственно: в графу 3 — общие сведения, в графу 4 — данные о льготируемых ОС. Если в данной категории активов числится недвижимость, то информацию о ее стоимости укажите в строке 141.
Теперь определим пошаговый порядок заполнения декларации по налогу на имущество 2020 на конкретном примере. Данные для регистрации: ООО «Весна», ИНН:1234567890, КПП: 1230010001, находится в городе Москве. На балансе компании числится:
Если налог зачисляется в бюджеты муниципальных образований, находящихся в ведении одного налогового органа, согласования не требуется, вы можете подать одну декларацию. Крупнейшие налогоплательщики подают декларации в налоговый орган по месту учета в качестве таковых п.
Раздел 3 декларации заполняется по каждому объекту недвижимости, налог по которому исчисляется исходя из кадастровой стоимости письмо ФНС России от Соответственно, надо заполнить столько разделов 3, сколько у организации таких объектов недвижимости.
Утверждены новые формы декларации и расчета по налогу на имущество организаций
Изменения внесены и в раздел 3 отчетности (он предназначен для расчета налога, который исчисляется исходя из кадастровой стоимости недвижимости).
Здесь по строке 014 нужно будет указывать код вида сведений о «кадастровом» объекте:
- «1» — если имеется кадастровый номер, указанный в ЕГРН;
- «2» — если нет кадастрового, но есть условный номер;
- «3» — если имеется только инвентарный номер и объекту присвоен адрес;
- «4» — если имеется только инвентарный номер, но объекту не присвоен адрес.
Налог на имущество код вида имущества 2020
Оформить расчет и декларацию по имуществу за 1 квартал 2020 года, все последующие отчетные и налоговый периоды нужно тем компаниями, у кого на балансе числятся объекты недвижимости.
Движимое имущество с нынешнего года не подлежит обложению указанным налогом. В связи с этим отчетные формы обновлены. Порядок их заполнения в целом не отличается от прошлогоднего.
Обновления коснулись удаления, добавления и переименования некоторых строк в отчете.
Машины и оборудование, поименованные в ОКОФ в разделе 330.00.00.00.000 «Прочие машины и оборудование, включая хозяйственный инвентарь и другие объекты», находящиеся как в здании, так и вне его, даже если прикреплены на фундаменте к зданию, считаются движимым имуществом, так как выполняют самостоятельные производственные функции.
Приложение N 5
Имущество, расположенное во внутренних морских водах Российской Федерации, в территориальном море Российской Федерации, на континентальном шельфе Российской Федерации, в исключительной экономической зоне Российской Федерации либо в российской части (российском секторе) дна Каспийского моря, используемое при осуществлении деятельности по разработке морских месторождений углеводородного сырья, включая геологическое изучение, разведку, проведение подготовительных работ
Объекты недвижимого имущества, имеющего место фактического нахождения на территориях разных субъектов Российской Федерации либо на территории субъекта Российской Федерации и в территориальном море Российской Федерации (на континентальном шельфе Российской Федерации или в исключительной экономической зоне Российской Федерации) (за исключением имущества с кодом 07)
Налог на имущество организаций: изменения 2020 года и отражение в «1С: Бухгалтерии 8»
Федеральный закон от 03.08.2020 № 302-ФЗ внес изменения в главу 30 НК РФ, согласно которым устанавливается, что с 01.01.2020 налогом облагается только недвижимое имущество организаций (п. 1 ст. 374 НК РФ). В целях определения налогооблагаемой базы по налогу, как и сейчас, критерии отнесения имущества к недвижимому (движимому) являются крайне важными.
Рекомендуем прочесть: Привилегии Новобрачных В 2020 Году Без Детей
Для объектов недвижимого имущества, налоговой базой в отношении которых признается кадастровая стоимость, предназначен Раздел 3 Налогового расчета (Декларации) по налогу на имущество.
В «1С:Бухгалтерии 8» (ред. 3.
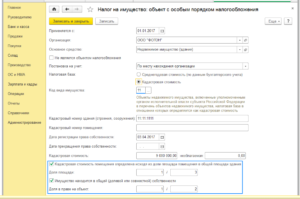
0) Раздел 3 заполняется автоматически на основании записей регистра сведений Налог на имущество: объекты с особым порядком налогообложения (раздел Главное — Налоги и отчеты — Налог на имущество — Объекты с особым порядком налогообложения).
Если объект недвижимости выбыл до указанной даты, сведения о нем не включаются в раздел 2. Раздел 2 заполняется по имуществу, налоговая база по которому определяется как среднегодовая стоимость.
Если организация применяет только одну льготу, то заполнять отдельный раздел 2 по льготируемому имуществу не нужно письмо ФНС России от Разъяснения ведомства касались заполнения ранее действовавшей формы декларации.Кадастровый номер здания указывается по строке , а кадастровый номер помещения — в строке только если заполнен раздел 3 в отношении помещения, по которому проведен кадастровый учет.
Кадастровая стоимость строка объекта недвижимости, исходя из которой рассчитывается налог, определяется по состоянию на 1 января налогового периода п.
В этой строке указывается вся кадастровая стоимость, включая необлагаемую часть.
Код ОКОФ в декларации по налогу на имущество
в бумажном виде (в 2 экземплярах) лично или через своего представителя. При сдаче один экземпляр отчетности остается в ИФНС, а на втором проставляется отметка о принятии и возвращается. Штамп с указанием даты получения декларации при возникновении спорных ситуаций будет служить подтверждением своевременной сдачи документа;
- в Декларацию и порядок ее заполнения внесены положения, позволяющие учитывать при исчислении налога изменение кадастровой стоимости объекта налогообложения (Раздел 3 Декларации дополнен строкой с кодом 095 “Коэффициент Ки”);
- порядок заполнения декларации дополнен положениями, предоставляющими возможность исчисления налога в случае изменения кадастровой стоимости объекта налогообложения.
Что изменилось в декларации по налогу на имущество с 2020 года
ФНС России с 2020 года решила полностью поменять форму отчётности по налогу на имущество организаций. Рассказываем о совершенно новой декларации по налогу на имущество в 2020 году и что в ней изменилось.
С 2020 года новая форма декларации по налогу на имущество компаний закреплена приказом ФНС России от 14.08.2020 № СА-7-21/405. Он утвердил новые форму и электронный формат декларации по налогу на имущество, а также порядок ее заполнения.
Код в налоговой декларации по имуществу
Об этих изменениях все организации были уведомлены в первый день 2020 года. Стоит отметить, что нововведения не сразу отразились в новой форме по налоговой декларации. То же самое касается и авансовых платежей по этому налогу.
Ответы на эти и другие вопросы, связанные с порядком заполнения «имущественной» декларации, содержатся в письме ФНС России . В разделе 2.1 декларации (отчету) по налогу на имущество организаций приводится пообъектная информация о недвижимом имуществе, облагаемом налогом по среднегодовой стоимости. Заполняется данный раздел следующим образом.
Код вида имущества в декларации по налогу на имущество 2020
Если последний срок подачи расчета приходится на нерабочий (праздничный или выходной) день, то сдайте расчет в первый следующий за ним рабочий день (п. 7 ст. 6.1 НК РФ ). За опоздание с расчетом инспекторы могут оштрафовать. Но штраф составит всего 200 руб.
принятому на учет после 31 декабря 2012 года. Но под льготу не подпадает имущество, принятое на учет после 2013 года, если компания получила объект в результате реорганизации или ликвидации, от взаимозависимых лиц. Поэтому налоговики тщательно анализируют, не уклоняется ли компания от уплаты налога по такому имуществу.

