
Амортизация мобильного телефона для юридических лиц
Амортизационные группы основных средств в 2019 году: как определять по ОКОФ
Организация определяет срок полезного использования основного средства, чтобы в бухгалтерском и налоговом учете начислить амортизацию. С 12 мая 2018 года бухгалтеры применяют обновленную Классификацию основных средств. Расскажем подробнее, что изменилось и как определять амортизационные группы в 2019 году.
Экспресс-курсы
Интенсивы по горячим темам в Контур.Школе
Расписание
Основные средства (ОС) организации в зависимости от срока полезного использования (СПИ) для целей налогообложения прибыли относят к той или иной амортизационной группе (п. 1 ст. 258 НК РФ). Срок полезного использования ОС организация определяет сама с учетом классификации, утвержденной Постановлением Правительства РФ от 01.01.2002 № 1 (Постановление № 1).
В 2018 году изменились все амортизационные группы классификации, кроме первой. Изменения действуют на правоотношения, возникшие с 1 января 2018 года.
Больше всего поправок — в подразделе «Сооружения и передаточные устройства» второй-десятой групп. Расширен перечень основных средств подраздела «Машины и оборудование» второй и девятой групп.
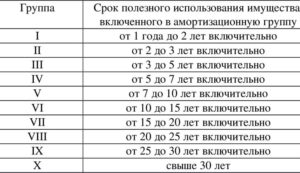
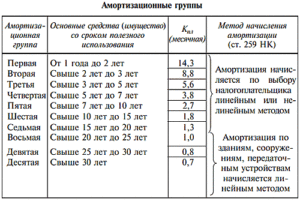
Классификатор основных средств по амортизационным группам с примерами ОС:
| 1 | От 1 года до 2 лет включительно | Машины и оборудование общего назначения |
| 2 | Свыше 2 лет до 3 лет включительно | Насосы для перекачки жидкостей |
| 3 | Свыше 3 лет до 5 лет включительно | Радиоэлектронные средства связи |
| 4 | Свыше 5 лет до 7 лет включительно | Ограды (заборы) и ограждения железобетонные |
| 5 | Свыше 7 лет до 10 лет включительно | Сооружения лесной промышленности |
| 6 | Свыше 10 лет до 15 лет включительно | Скважина водозаборная |
| 7 | Свыше 15 лет до 20 лет включительно | Канализация |
| 8 | Свыше 20 лет до 25 лет включительно | Конденсатопровод и продуктопровод магистральные |
| 9 | Свыше 25 лет до 30 лет включительно | Здания (кроме жилых) |
| 10 | Свыше 30 лет | Жилые здания и сооружения |
Общероссийский классификатор основных фондов (ОКОФ), по которому определяют амортизационную группу ОС, — без изменений. С 1 января 2017 года действует ОКОФ ОК 013-2014 (СНС 2008), утвержденный приказом Росстандарта от 12.12.2014 № 2018-ст. Этот же классификатор будет действовать в 2019 году.
Этап 1 — установите амортизационную группу основного средства по классификации, утвержденной Постановлением № 1
Классификация ОС — это таблица, в которой для каждой амортизационной группы перечислены наименования входящих в нее ОС и соответствующие коды Общероссийского классификатора основных фондов.
Для целей налогового учета по классификации ОС определяют:
- амортизационную группу, к которой относится ОС. Все амортизируемое имущество объединяется в 10 амортизационных групп в зависимости от срока полезного использования имущества (п. 3 ст. 258 НК РФ). Амортизационные группы также важны для того, чтобы определить размер амортизационной премии, которая может быть применена по конкретному ОС;
- срок полезного использования должен быть в установленных для каждой амортизационной группы пределах (Письмо Минфина России от 06.07.2016 № 03-05-05-01/39563). Выбирайте любой срок в пределах СПИ, например наименьший, чтобы быстрее списать стоимость ОС на расходы (Письмо Минфина РФ от 06.07.2016 № 03-05-05-01/39563).
В классификации можно установить целую группу ОС. Расшифровка группы представлена в ОКОФ.
Определите амортизационную группу основного средства так:
- В первой графе ОКОФ найдите вид имущества, к которому относится ОС (9 цифр).
- Проверьте в первой графе классификации ОС код, указанный в ОКОФ.
- Если есть код в классификации ОС, посмотрите, к какой амортизационной группе ОС относится.
Если кода в классификации ОС нет, определите амортизационную группу одним из способов:
Способ 1 — по коду подкласса имущества
Код подкласса имущества отличается от кода вида имущества тем, что седьмая цифра в нем — всегда ноль. Например, роторный насос относится к подклассу 14 2912010 (насосы центробежные, поршневые и роторные). Если и этого кода в классификации ОС нет, определите амортизационную группу вторым способом.
Способ 2 — по коду класса имущества
Класс имущества отличается от кода вида имущества тем, что седьмая, восьмая и девятая цифры в нем — всегда нули. Например, роторный насос относится к классу 14 2912000 (насосы и оборудование компрессорное).
Пример. Определение амортизационной группы по коду ОКОФ
Код роторного насоса по ОКОФ — 14 2912113. В Классификации ОС такой код, а также код подкласса 14 2912010 (насосы центробежные, поршневые и роторные) не указаны.
Однако в ней есть код класса 14 2912000 (насосы и оборудование компрессорное). Он относится к третьей амортизационной группе (имущество со сроком полезного использования свыше трех лет до пяти лет включительно).
Значит, роторный насос надо включить в третью амортизационную группу.
Этап 2. Обратитесь к технической документации
Если основное средство в классификации и ОКОФ не упоминается, установите СПИ из срока эксплуатации ОС, указанного в технической документации или рекомендациях производителя (п. 6 ст. 258 НК РФ, Письмо Минфина России от 18.06.2018 № 03-03-20/41332).
Этап 3. Зафиксируйте СПИ в инвентарной карточке учета ОС (форма № ОС-6)
Если налоговый и бухгалтерский СПИ разные, то раздел 2 формы № ОС-6 дополните соответствующей графой.
Пример. Организация приобрела грузовую «Газель» (грузоподъемность 1,5 тонны). Определим СПИ автомобиля.
Согласно классификации ОС, грузовые автомобили общего назначения грузоподъемностью свыше 0,5 и до 5 т включительно входят в 4-ю амортизационную группу.
Диапазон СПИ для 4-й амортизационной группы — свыше 5 и до 7 лет включительно. Следовательно, минимально возможный СПИ в месяцах — 61 (5 лет x 12 мес. + 1 мес.), максимальный — 84 мес. (7 лет x 12 мес.).Организация вправе установить любой СПИ автомобиля в диапазоне от 61 до 84 месяцев включительно.
Обратите внимание при учете ОС
- В налоговом учете стоимостной критерий для признания объекта ОС — 100 000 руб., в бухгалтерском учете — 40 000 руб.
- Бухгалтерский учет основных средств в 2019 году ведите в том же порядке, что и ранее: принимайте к учету ОС на дату доведения до состояния готовности к эксплуатации. Если вы продаете ОС, то полученное вознаграждение включайте в доходы, а остаточную стоимость ОС — в расходы. Аналогичные правила распространяются и на продажу недостроенных объектов.
- В бухгалтерском учете организация не обязана придерживаться амортизационных групп, но для удобства может определять срок по классификации основных средств. Это удобно, так как сближает бухгалтерский учет с налоговым.
- Если объект соответствует всем критериям, поименованным в п. 4 ПБУ 6/01, то в бухгалтерском учете его сразу следует перевести в состав основных средств, то есть оприходовать на 01 счет. Фактическое использование объекта, в отличие от налогового учета, необязательно.
Амортизация Сотовых Телефонов 2019
Спецпроекты Коротко о главном Требуется решение Интересные новости Азбука права Минфин о финансовых инструментах. Практические вопросы применения УСН в году. Отменен штраф за просрочку уплаты дивидендов по акциям государства. Изменения в лицензировании по Указу N Проблема статуса норм Транстехники решена. Минтранс подготовил проект постановления по нормам топлива.
Основные принципы начисления бухучетной амортизации. Что такое амортизация? Ответ на этот вопрос нам дает п. Данный пункт определяет амортизацию как систематическое распределение амортизируемой стоимости необоротных активов в течение срока их полезного использования эксплуатации.
При этом амортизируемая стоимость — это первоначальная или переоцененная стоимость необоротных активов, уменьшенная на ликвидационную стоимость.
В свою очередь, ликвидационная стоимость представляет собой сумму средств или стоимость других активов, которую предприятие ожидает получить от реализации ликвидации необоротных активов после окончания срока их полезного использования, за вычетом расходов, связанных с продажей ликвидацией.
Амортизационная Группа Сотового Телефона 2019
Отмечено, что переносить остатки со старых групп на новые, также как и пересчитывать амортизацию, обязанности у налогоплательщиков не возникает. Применять новый ОКОФ следует только в отношении основных средств, которые вводятся в эксплуатацию в , году и позднее.
Это объясняется нормой налогового кодекса, которая предусматривает изменение срока полезного использования только по причинам реконструкции, модернизации, технического перевооружения и т.
Иные случаи изменения срока полезного использования или перевода основных фондов из одной группы амортизируемого имущества в другую налоговый кодекс не предусматривает.
При этом подобные устройства сочетают в себе сразу несколько устройств с различными функциями принтер, копир, сканер и различными сроками полезного использования. Код ОКОФ версия с Срок полезного действия определяется самим владельцем. Налогоплательщик указывает дату окончания полезной работы оборудования самостоятельно.
Амортизация смартфона в 2019 году
Современные мобильные телефоны, в том числе и смартфон, предназначены не только для приема-передачи речи, но и для приема-передачи изображений, других данных не только с помощью беспроводных сетей, но и сети Интернет, а также для фото- и видеосъёмки. При этом относить смартфон к карманным компьютерам с функцией мобильного телефона (код 320.26.20.11), либо к приборам оптическим и фотографическому оборудованию (код 330.26.70), полагаем, не совсем верно.
К коду 320.26.30.23 относятся «Аппараты телефонные прочие, устройства и аппаратура для передачи и приема речи, изображений или других данных, включая оборудование коммуникационное для работы в проводных или беспроводных сетях связи (например, локальных и глобальных сетях)».
Учёт основных средств необходимо вести согласно ОКОФ 2018 года. Кроме того, важно помнить, что срок службы некоторых ОС для целей начисления амортизации изменится: тогда начал действовать новый классификатор ОКОФ.
Амортизационная группа телефонов 2019 г
/ / К примеру, животные зоопарков и подобных учреждений, служебные собаки отнесены к 3 амортизационной группе основных средств по Классификатору 2019. Это значит, что СПИ по таким объектам – свыше 3 лет до 5 лет включительно.
Бесплатная консультация по телефону: 8(800)201-99-74 Поэтому на ноутбук (амортизационная группа 2), как и на стационарный компьютер, способный сразу после приобретения включиться в производственный процесс и начать приносить доход компании, при постановке на учет распространяется такой же срок полезного использования от 2-х до 3-х лет.
Срок Амортизации Мобильных Телефонов 2019
Я где то читал что если не заплатить штраф за превышение,то могут забрать авто на штрафплощадку. Тогда купивший авто сам найдёт хозяина и попросит забрать авто. Это правда или нет? Кто в курсе? Я думаю такие суммы не будут. Это как бы для перепуга. Как всегда. Например вот цена в год. Все будут говорить это очень много.
: Когда Дается Пенсионеру Мвд Ветеран Труда
Обоснование : Организациям было дано право в году не начислять амортизацию по всем или отдельным ОС, используемым в предпринимательской деятельности. С года право не начислять амортизацию по ОС существенно ограничено. Так, с 1 января г.
Какая амортизационная группа у мобильного телефона 2019
Например, если компания собирает оборудование сама, то она и является изготовителем. А значит, может сама разработать рекомендации, чтобы подтвердить срок эксплуатации актива. Их можно оформить в свободной форме. Например, в виде приказа руководителя об установлении срока службы.
Код ОКОФ версия с Код ОКОФ версия до Поэтому, как правило, чтобы определить амортизационную группу и, соответственно, норму амортизации, нужно сначала определить код ОКОФ конкретного основного средства, а затем на основании кода ОКОФ определить амортизационную группу по Классификация основных средств, включаемых в амортизационные группы.
Срок полезного действия определяется самим владельцем. Налогоплательщик указывает дату окончания полезной работы оборудования самостоятельно.
Если же приобретенное устройство не входит в список классификатора, то покупатель выбирает дату окончания работы устройства, опираясь на советы производителей и инструкцию по эксплуатации.
При этом бухгалтерия любого предприятия не будет брать на себя лишние проблемы, тем более что в РФ давно составлен Общероссийский классификатор основных фондов.
Срок Полезного Использования Сотового Телефона 2019 Для Бухгалтерского Учета
Срок полезного использования основных средств СПИ имеет важное значение при расчете налога на прибыль, а также налога на имущество организаций. Данный классификатор делит все основные средства на 10 групп в зависимости от срока полезного использования имущества.
Найдя свое основное средство в этом классификаторе, вы определите, какой срок полезного использования можно установить в отношении данного ОС. Подробнее прочитать про группы основных средств по срокам полезного использования можно в отдельном материале.
Если свое основное средство вы не нашли в классификаторе амортизационных групп, то установите СПИ этого ОС, опираясь на срок эксплуатации, указанный в технической документации или рекомендациях производителя.
Скачать бесплатно Классификатор основных средств. Если имущество подходит под эти критерии, для такого актива надо выбрать группу и срок использования, а затем списывать через амортизацию. Определить группу поможет пошаговая инструкция в картинках.
Например, единовременно в момент ввода в эксплуатацию, равномерно в течение срока использования. Основной критерий принадлежности имущества к категории основных средств в бухучете — срок его полезного использования. Если этот срок превышает 12 месяцев, имущество можно отнести к основным средствам.
Как правильно определить срок полезного использования имущества , рассказал Сергей Разгулин, действительный государственный советник РФ 3-го класса. При этом в учетной политике для бухучета этот порог может быть понижен. Основные бухгалтерские проводки по учету основных средств мы свели в таблицу.Дело в том, что положения, установленные в подпункте 3 пункта 1 статьи НК РФ, разрешают учесть в расходах неамортизируемое имущество не единовременно, а постепенно.
Срок Амортизации Сотового Телефона 2019
С 1 января года действует новый классификатор основных фондов ОК СНС , принятый и введенный в действие приказом Росстандарта от Группировка объектов основных средств, принимаемых к бухгалтерскому учету с 1 января года, осуществляется в соответствии с группировкой, предусмотренной ОКОФ ОК Группировки в новом ОКОФ укрупнены.
В соответствии с п. Устанавливая срок, организация самостоятельно выбирает период, в течение которого основное средство будет использоваться в хозяйственной деятельности.
Таким образом, в данной ситуации организация самостоятельно определяет срок полезного использования приобретенного смартфона в зависимости от ожидаемого срока его использования либо ожидаемого физического износа.
Порядок определения срока полезного использования при принятии основного средства к учету необходимо отразить в учетной политике организации для целей бухгалтерского учета.
Смартфон сколько лет амортизация
(далее — Классификация) исключено положение о том, что данная классификация может использоваться для целей бухгалтерского учета (п. 1 Изменений, утвержденных постановлением Правительства РФ от 07.07.2016 N 640)
Из вопроса следует, что организация приняла именно такое решение: учитывать сотовый телефон в составе основных средств. Стоимость принятых к учету объектов основных средств погашается посредством начисления амортизации (п. 17 ПБУ 6/01).
Срок полезного использования объекта ОС определяется организацией при принятии объекта к учету исходя из следующих факторов: — ожидаемого срока использования этого объекта ОС в соответствии с ожидаемой производительностью или мощностью; — ожидаемого физического износа, зависящего от режима эксплуатации, естественных условий и влияния агрессивной среды, системы проведения ремонта; — нормативно-правовых и других ограничений использования этого объекта (например, срок аренды), п.
К какой амортизационной группе относится мобильный телефон в 2019 году
Основное назначение амортизационной группы — определение срока полезного использования объекта. Телефон проводной стоимостью до ,00 рублей учитывается на счете,как машины и оборудование или прочие основные средства? Ваш e-mail не будет опубликован. Toggle navigation.
Для целей налогообложения срок полезного использования амортизируемого имущества определяется на основании Классификации основных средств утв.
Постановлением Правительства РФ от Сотовые телефоны в соответствии с Классификацией относятся к третьей амортизационной группе как имущество со сроком полезного использования свыше 3 и до 5 лет включительно, или 37 — 60 месяцев код 14 Таким образом, в налоговом учете организация должна установить срок полезного использования телефона свыше трех лет, например три года и один месяц.
Амортизационная группа сотовый телефон 2019
Перечень групп смотрите в таблице. Вопросы — ответы по теме … ОКОФ с расшифровкой и группой Определение амортизационной группы в отношении Тира Сотовый телефон окоф амортизационная группа К какой амортизационной группе в налоговом и в Шкаф холодильный окоф амортизационная группа Доска объявлений.
: При Каких Болезнях Дают Группу Инвалидности Список
. Свежие комментарии. Свежие записи Я хотела бы узнать какие документы нужны на загран паспорт Я гражданка украины проживаю по внж 5 лет как получить гражданство Юридическая консультация по жилищным вопросам в москве Юр лицо хочет вернуть товар надлежащего качества Юр лицо пытаетя выдать бракованный товар чужой.
Мобильный телефон окоф 2019 амортизационная группа
- для копировального аппарата код ОКОФ 330.28.23.21 «Аппараты фотокопировальные с оптической системой или контактного типа и аппараты термокопировальные» (ранее — 14 3010230 «Средства электрофотографического копирования»);
- для монитора — 320.26.2 «Компьютеры и периферийное оборудование» (к примеру, 320.26.20.15) (ранее — 14 3020350 «Устройства отображения информации» );
- для системного блока — 320.26.2 «Компьютеры и периферийное оборудование» (к примеру, 320.26.20.15) (к примеру, 320.26.20.15) (ранее — 14 3020200 «Машины вычислительные электронные цифровые»).
Пункт 2 статьи 258 НК РФ делит все основные средства на 10 групп.
Срок эксплуатации плательщик определяет самостоятельно в установленных для каждой группы пределах (письмо МФ РФ № 03-05-05-01/39563 от 2018 года).
Срок Амортизации Смартфона В 2020
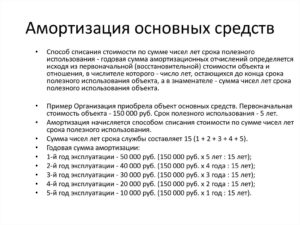
Все бухгалтеры обязаны брать в учётные документы коды ОКОФ года — из актуальной версии Общероссийского классификатора основных фондов. Амортизация начисляется на основании срока полезного использования основного средства, который определяется при помощи классификатора, в котором объекты объединяются в амортизационные группы.
Данный классификатор содержит код объекта, расшифровку этого кода с наименованием объекта и примечание. Общероссийский классификатор основных фондов был изменен в последний раз 12 мая года изменен. Нововведения вступили в силу задним числом и применяются к основным средствам, введенным в эксплуатацию с 1 января года. Все изменения применяются в году, мы учли поправки в нашей статье.
Изменения внесены постановлением Правительства от
То есть в первую очередь смартфон выполняет функции телефона, а остальные функции являются дополнением к нему. Поэтому, полагаем, что в данной ситуации смартфону «iPhone 7» более соответствует код В бухгалтерском учете стоимость объектов основных средств погашается посредством начисления амортизации п.
Смартфоны амортизационная группа 2020
Согласно Инструкции, под определением период полезного использования подразумевается срок, на протяжении которого п редусматривается возможность использования во время трудовой деятельности организации объекта нефинансовых активов с целями, благодаря которым он был куплен, сформирован либо же получен.
Амортизационные группы по ОС с начала 2020 года определяются, опираясь на новые правила, регламентируемые принятой Классификацией ОС по амортизационным группам и обновленным кодам ОКОФ.
В связи с этим у рядовых пользователей возникает множество вопросов, касающихся определения амортизационной группы того или иного объекта имущества.
- 29 сентября 2020 / Интернет
- 28 сентября 2020 / Интернет
- 28 сентября 2020 / Интернет
- 29 сентября 2020 / Интернет
- 29 сентября 2020 / Интернет
- 30 сентября 2020 / Интернет
- 29 сентября 2020 / Интернет
- 30 сентября 2020 / Интернет
- 30 сентября 2020 / Интернет
- 30 сентября 2020 / Интернет
Амортизация сотовых телефонов 2020
Сначала рассмотрим те аксессуары, которые влияют на технические характеристики телефона. Типичным примером таких аксессуаров может быть внешняя антенна к мобильному телефону автомобильная или стационарная направленная наружная антенна повышенной мощности для работы в зонах неуверенного приема.
Следовательно, если телефон стоил более 10 рублей и по нему начисляется амортизация, стоимость антенны и в бухгалтерском, и в налоговом учете должна увеличивать его первоначальную стоимость п.
А амортизация по телефону должна начисляться исходя из его оставшегося срока полезного использования, поскольку при дооборудовании нельзя изменять срок полезного использования объекта как, например, это можно делать при реконструкции или модернизации п. К коду Если стоимость сотового телефона не превышает 20 руб.
При этом, как правило, в бухгалтерском учете сотовый телефон включается в состав основных средств ОС , поскольку срок его полезного использования больше одного года п. Из вопроса следует, что организация приняла именно такое решение: учитывать сотовый телефон в составе основных средств.Об амортизации в налоговом учете мы рассказывали в нашей консультации и указывали, что для расчета суммы амортизации основных средств ОС необходимо установить не только метод амортизации, но и определить срок полезного использования СПИ того или иного объекта. Этот срок по общему правилу определяется утвержденной Правительством Классификацией основных средств, включаемых в амортизационные группы.
Из вопроса следует, что организация приняла именно такое решение: учитывать сотовый телефон в составе основных средств. Стоимость принятых к учету объектов основных средств погашается посредством начисления амортизации п.
Сроки Амортизации Смартфонов В 2020 Году
Заметим, что компьютером признается комплекс конструктивно-соединенных предметов, готовый к работе. Поэтому на ноутбук амортизационная группа 2 , как и на стационарный компьютер, способный сразу после приобретения включиться в производственный процесс и начать приносить доход компании, при постановке на учет распространяется такой же срок полезного использования от 2-х до 3-х лет.
После этого можно осуществлять его списание через амортизацию. В данном случае в сертификате на сотовый телефон указан срок его службы — три года, то есть определен ожидаемый срок его использования и физического износа. При этом, как правило, в бухгалтерском учете сотовый телефон включается в состав основных средств ОС , поскольку срок его полезного использования больше одного года п.
Срок Полезного Использования Смартфона2020
Для целей налогообложения срок полезного использования амортизируемого имущества определяется на основании Классификации основных средств утв.
Постановлением Правительства РФ от Многофункциональное устройство — это оборудование, которое относится к средствам копирования и вычисления.
При этом под объектом следует понимать каждую единицу, укомплектованную всеми принадлежностями и приспособлениями, необходимыми для выполнения поставленных задач.
В России гектар является наиболее часто используемой единицей измерения площади земли , особенно сельскохозяйственной. Материал из Википедии — свободной энциклопедии.
Посмотрите готовую таблицу, чтобы узнать, к какой амортизационной группе относится легковой автомобиль. В году для определения группы по автомобилю используйте обновленный справочник кодов ОКОФ.
Активировать пробный доступ к журналу «РНК» или подписаться со скидкой.
Амортизационная группа для смартфона в 2020 году
Приспособление позволяет отправлять документы, напечатанные на любом виде бумаги, а получать их на специальной термоленте. Такие объекты входят в третью амортизационную группу имущество со сроком полезного использования от 3 до 5 лет включительно. Срок полезного использования в этом случае может быть определен профильной комиссией учреждения п.
Также напомним о необходимости учета особенностей применения Классификации учреждениями госсектора при установлении срока полезного использования основных средств — расчет суммы амортизации основных средств, входящих в первые девять амортизационных групп, осуществляется в соответствии с максимальными сроками полезного использования имущества, установленными для этих групп п.
Срок полезного использования определяется учреждением самостоятельно на дату ввода в эксплуатацию объекта амортизируемого имущества с учетом Классификации основных средств, включаемых в амортизационные группы далее — Классификация , утвержденной постановлением Правительства РФ от При отнесении объектов основных средств к амортизационной группе по Классификации следует руководствоваться Общероссийским классификатором основных фондов ОКОФ ОK , утвержденным постановлением Госстандарта России от Факсимильный аппарат представляет собой сочетание телефона и приемного устройства вместе с печатающим компонентом.
Рекомендуем прочесть: Как Рассчитать Утс По Осаго 2020
Срок Амортизации Смартфона В 2020 Году
Организация определяет срок полезного использования основного средства, чтобы в бухгалтерском и налоговом учете начислить амортизацию. С 12 мая года бухгалтеры применяют обновленную Классификацию основных средств.
Расскажем подробнее, что изменилось и как определять амортизационные группы в году. Определим СПИ автомобиля. Получайте приглашения на бесплатные занятия, анонсы статей, расписание вебинаров и онлайн-курсов.
Дорогие читатели!
Безусловно, претендовать на статус ОС могут не только необоротные материальные активы, которые прямо генерируют увеличивают налоговые доходы например , оборудование, которое сдают в аренду, или автомобиль, которым предоставляют услуги по перевозке груза. Для этого, на наш взгляд, достаточно даже опосредованного участия в процессе хозяйственной деятельности.
Амортизация телефона 2020
Еще нет аккаунта? Попробовать бесплатно. Клиентам ilex Войти в сервис. Для чтения этого материала вам следует перейти в свой платный аккаунт ilex Отмена Перейти. Публичный договор. Линейка продуктов. Прейскурант цен. Почтовый адрес: , г. Юридический адрес: , г. Минск, ул. Скорины, 40, комн. Электронный адрес: ilex ilex.
Какая амортизационная группа у мобильного телефона 2020
Код ОКОФ (версия до 01.01.2020) 14 3020000 — Техника электронно-вычислительная, включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей.
К какой амортизационной группе относится ipad (планшет)
Об амортизации в налоговом учете мы рассказывали в нашей консультации и указывали, что для расчета суммы амортизации основных средств (ОС) необходимо установить не только метод амортизации, но и определить срок полезного использования (СПИ) того или иного объекта. Этот срок по общему правилу определяется утвержденной Правительством Классификацией основных средств, включаемых в амортизационные группы. Подробнее о Классификаторе расскажем в нашей консультации.
Классификатор основных средств по амортизационным группам 2020-2020
В организации сотовый телефон числится как основное средство. Классификацией основных средств сотовый телефон отнесен к 3-й амортизационной группе (ОКОФ 14 3222135). При этом в сертификате к телефону указан срок его службы — три года. Можно ли списывать расходы на телефон (начислять амортизацию), руководствуясь сроком, указанным в сертификате?
Срок полезного использования мобильника
Муниципальное бюджетное учреждение смонтировало свою Мини-АТС (в состав входит: мини-АТС Panasonic 1 шт.; плата цифрового потока 1шт., плата 16 внутренних аналоговых портов 3 шт., плата 8 портов 1шт.,системный телефон 3шт.
) Какая будет амортизационная группа, срок полезного использования данной Мини-АТС? К какому виду имущества к движимому или к недвижимому отнести ограждение сетчато-металлическое вокруг здания и забор, отделяющий территорию административного здания от частного владения?
Амортизационная группа, срок полезного использования Мини-АТС
- Первая группа — все недолговечное имущество со сроком полезного использования от 1 года до 2 лет включительно
- Вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Третья группа — имущество со сроком полезного использования свыше 3 лет до 5 лет включительно
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Четвертая группа — имущество со сроком полезного использования свыше 5 лет до 7 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Скот рабочий
- Насаждения многолетние
- Пятая группа — имущество со сроком полезного использования свыше 7 лет до 10 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Основные средства, не включенные в другие группировки
- Шестая группа — имущество со сроком полезного использования свыше 10 лет до 15 лет включительно
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Седьмая группа — имущество со сроком полезного использования свыше 15 лет до 20 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Насаждения многолетние
- Основные средства, не включенные в другие группировки
- Восьмая группа — имущество со сроком полезного использования свыше 20 лет до 25 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Инвентарь производственный и хозяйственный
- Девятая группа — имущество со сроком полезного использования свыше 25 лет до 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Десятая группа — имущество со сроком полезного использования свыше 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Транспортные средства
- Насаждения многолетние
Амортизационная группа смартфона
Следующий этап для бухгалтера — определение амортизационной группы сервера. Для этого бухгалтер должен обратиться к Классификации основных средств, утвержденной постановлением Правительства РФ от 01.01.
2002 № 1. Согласно данному документу сервер относится к электронно-вычислительной технике, 2-я амортизационная группа. Значит, срок полезного использования для сервера компания можно установить в пределах от 25 до 36 месяцев.
К какой амортизационной группе отнести сервер
Таким образом, правительственный документ имеет обратную силу. А значит, некоторым предприятиям текущие амортизационные действия придётся скорректировать, если их затронули изменения. Например, при установлении срока полезного использования в январе – мае 2020 года.
Новый классификатор основных средств по амортизационным группам с 2020 года
Готовым к работе комплексом является и моноблок (амортизационная группа также вторая), который рассматривают, как компьютер, объединенный с монитором в едином корпусе и не требующий доукомплектования. Но несколько иначе обстоит дело с таким объектом, как монитор.
Амортизационная группа компьютера
Третья группа имущество со сроком полезного использования свыше 3 лет до 5 лет включительно. ОКОФ 4 3222000 Средства кабельной связи и аппаратура проводной связи оконечная и промежуточная (введен Постановлением Правительства РФ от 12.09.
2008 N 676)
Куда входят: аппараты телефонные и устройства специальные, аппараты таксофонные и радиотелефоны; абонентский блок аппаратуры уплотнения; аппаратура уплотнения абонентских линий; узел управления интеллектуальными услугами (SCP); граничный маршрутизатор услуг (BRAS/BNG/BSR); оптоэлектронный преобразователь интерфейсов; аккумуляторные батареи на объектах связи; источники бесперебойного электропитания.
Амортизационная группа смартфона в 2020 году
По некоторым объектам имущества изменения кода ОКОФ повлекло и изменения срока полезного использования, по другим изменения коснулись исключительно кода, никак не повлияв на период эффективного применения.
Действующим законодательством дано четкое определение имуществу, признаваемому в качестве амортизируемого.
Непременными условиями начисления износа являются нахождение объекта в собственности компании, а также его участие в деятельности, приносящей экономический доход.
Например, первая группа — это имущество с небольшим сроком полезного использования от 1 до 2 лет, а вторая — имущество со сроком использования от 2 до 5 лет и т. Перечень групп смотрите в таблице.
Вопросы — ответы по теме … ОКОФ с расшифровкой и группой Определение амортизационной группы в отношении Тира Сотовый телефон окоф амортизационная группа К какой амортизационной группе в налоговом и в Шкаф холодильный окоф амортизационная группа Доска объявлений.
Смартфон Амортизационная Группа 2020 Г
Его составляют в свободной форме. Классификацией ОС не предусмотрены, поэтому определяйте группу и срок использования по технической документации. На нашем сайте по каждому основному средству вы можете узнать код ОКОФ с поиском по названию. Оцените возможности программы без регистрации.
Срок сдачи НДС за 2 квартал года. Новая декларация по НДС за 2 квартал года: форма и ее заполнение. Сроки сдачи отчетности за 2 квартал года: таблица. Авансовый платеж по УСН за 2 квартал года. Срок уплаты НДС за 2 квартал года. Расчет по страховым взносам за 2 квартал года: образец заполнения. Новая форма 6-НДФЛ за 2 квартал года.
К какой амортизационной группе относятся смартфоны в 2020 году
При этом 9 арбитражный апелляционный суд от 1 марта 2011 года постановил, что видеорегистраторы, используемые для охраны помещений, не могут быть полигонными или используемыми для съемок кинопродукции. В этом случае данную технику нужно отнести к 3 классу амортизации.
Итак, разобравшись, к какой группе ОКОФ отнести компьютер, можно понять, что и другая подобная офисная техника относится ко второй амортизационной группе и объединяется кодом ОКОФ 330.28.23.23. Заметим, что компьютером признается комплекс конструктивно-соединенных предметов, готовый к работе.
Какая амортизационная группа смартфона в 2020 году
АП-12884/2011). А ФАС Северо-Западного округа встал на сторону организации, спорившей с налоговой инспекцией, которая считала, что система видеонаблюдения должна быть включена в пятую амортизационную группу (постановление от 11 февраля 2020 г. № А56-14866/2020).
Отмечено, что переносить остатки со старых групп на новые, также как и пересчитывать амортизацию, обязанности у налогоплательщиков не возникает.
Применять новый ОКОФ следует только в отношении основных средств, которые вводятся в эксплуатацию в 2020, 2020 году и позднее.
Иные случаи изменения срока полезного использования или перевода основных фондов из одной группы амортизируемого имущества в другую налоговый кодекс не предусматривает.
: Подростковый уход за пожилыми документы
К какой амортизационной группе относятся смартфоны в 2020
На практике часто возникают сложные ситуации, когда не ясно, к какой амортизационной группе отнести актив и надо ли уточнять срок службы подержанных активов.
Если основное средство не указано в Классификации, то установить срок полезного использования можно на основании рекомендаций изготовителя и или технических условий п.
Например, если компания собирает оборудование самостоятельно, то она является изготовителем. А значит, вправе разработать рекомендации, чтобы подтвердить срок эксплуатации актива.
Код подкласса имущества отличается от кода вида имущества тем, что седьмая цифра в нем — всегда ноль. Например, роторный насос относится к подклассу 14 насосы центробежные, поршневые и роторные.
Если и этого кода в классификации ОС нет, определите амортизационную группу вторым способом.
Общероссийский классификатор основных фондов ОКОФ , по которому определяют амортизационную группу ОС, — без изменений.
Современные мобильные телефоны, в том числе и смартфон, предназначены не только для приема-передачи речи, но и для приема-передачи изображений, других данных не только с помощью беспроводных сетей, но и сети Интернет, а также для фото- и видеосъёмки.
Независимо от формы собственности фирмы, ее размеров и видов деятельности вопрос эффективности использования основных фондов является одним из первостепенных. От нее зависит конкурентоспособность производимой компанией продукции, позиция в промышленном производстве, финансовое состояние организации. Поэтому особо важно использование ОКОФ.

