
310или 340
Таблички Вывески Косгу 310 Или 340
Вопрос-ответ Нередко у руководителей бюджетной сферы, финансистов и экономистов, возникают рабочие вопросы, решение которых уже найдено у коллег.
Мы открыли для вас единую площадку открытого обсуждения бюджетных вопросов.
Отнесение к статье КОСГУ 310 или 340 фасадные вывески и таблички для рабочих и хозяйственных помещений являются прочими материальными запасами, другое мнение — инструкция 148н не применяется в настоящее время.
п. 2, 3 разд.
V Указаний N 65н (открытый перечень) >>> Отдельные расходы, отнесенные на подстатью 226 КОСГУ, приведены в консультациях экспертов >>> При отнесении расходов на подстатью 226 КОСГУ важно установить, не связаны ли они с, которые отражаются по подстатьям 221 – 225 КОСГУ >>> Перечень расходов в Указаниях N 65н Оплата научно-исследовательских, опытно-конструкторских, опытно-технологических и геолого-разведочных работ, услуг по типовому проектированию, проектных и изыскательских работ — оплата проведения архитектурно-археологических обмеров; – расходы на разработку генеральных планов, совмещенных с проектом планировки территории; – оплата работ по типовому проектированию; – оплата разработки проектной и сметной документации для строительства, реконструкции и ремонта объектов нефинансовых активов; – расходы на разработку технических условий присоединения к сетям инженерно-технического обеспечения, увеличения потребляемой мощности — оплата установки (расширения)
На какую статью КОСГУ учреждению следует отнести расходы на приобретение указателя (знак) адресов здания и сооружения (табличка с адресом, которая крепится на здании)? Если расходы на его приобретение отражаются по статье 310 — Увеличение стоимости основных средств — КОСГУ, то какой применить ОКОФ
В соответствии с положениями п. 3 раздела V Указаний, утвержденных приказом Минфина России от 01.07.2013 N 65н, операции по приобретению объектов нефинансовых активов отражаются по статьям КОСГУ группы 300 «Поступление нефинансовых активов».
При этом операции по приобретению объектов, подлежащих включению в состав основных средств, отражаются по статье 310 «Увеличение стоимости основных средств» КОСГУ.
Приобретение материальных запасов отражается с применением статьи 340 «Увеличение стоимости материальных запасов» КОСГУ.
Учитывая изложенное, если в учреждении будет принято решение о том, что табличка с адресом здания выполняет самостоятельные функции, срок ее полезного использования свыше 12 месяцев и она не входит в перечень объектов, относимых согласно п.99 Инструкции N 157н в состав материальных запасов независимо от срока полезного использования, то данный объект следует включить в состав основных средств.
Кодов ОКОФ, на которые табличка может быть отнесена прямо по своему названию либо назначению, Общероссийский классификатор основных фондов ОК 013-2014 (СНС 2008), принятый и введенный в действие с 1 января 2020 года приказом Росстандарта от 12.12.2014 N 2020-ст, не содержит.
В таком случае табличке с адресом может быть установлен, к примеру, код ОКОФ 330.32.99.53.190 «Модели, макеты и аналогичные изделия демонстрационные прочие».
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
Решение комиссии может не совпадать с мнением проверяющих. Но если оно основано на положениях учетной политики, то опасаться ответственности не нужно. Ведь порядок, который прописан в учетной политике, обязано применять как само учреждение, так и контролирующие ведомства при проверке учета
Рекомендуем прочесть: Jcnfdktybt vtcnf lng
В аптечку входят перевязочные средства и медицинские материалы. По ОКПД2 аптечка – самостоятельная категория медицинской продукции и не относится к перевязочным средствам или медикаментам (код 21.20.24.170). Поэтому в бухучете автомобильные по статье КОСГУ 340 «Увеличение стоимости материальных запасов».
Новые консультации в системе ГАРАНТ Консалтинг
Учитывая предназначение офисных (дверных) табличек можно сделать однозначный вывод: они могут использоваться только в составе соответствующего здания (сооружения). Следовательно, нет оснований для учета подобных объектов в качестве самостоятельных основных средств — они должны приобретаться за счет статьи 340 КОСГУ и учитываться в составе материальных запасов*(1).
Обратите внимание: оплата должна быть произведена за счет статьи 340 КОСГУ даже в том случае, если согласно предмету договора контрагент осуществляет изготовление табличек из своих материалов. Главное, чтобы в итоге из документов следовало: была оформлена именно отгрузка табличек — в этих целях контрагентом должна быть оформлена накладная.
Статья 340 косгу
Критерии отнесения объектов к основным средствам (материальным запасам) установлены п.п. 38, 39, 41, 99 Инструкции N 157н.
Одним из главных критериев отнесения объекта к основным средствам является срок его полезного использования: он должен быть более 12 месяцев (п. 38 Инструкции N 157н).
При этом стоимость объекта не имеет значения при определении возможности его отнесения к основным средствам.
44 Инструкции N 157н. Если с учетом содержания Общероссийского классификатора основных фондов ОК 013-94 (ОКОФ) и Классификации, утвержденной постановлением Правительства РФ от 01.01.
2002 N 1, не представляется возможным определить срок полезного использования актива, то он может быть определен в установленном порядке на основании документов производителя или на основании решения профильной комиссии.
При определении срока полезного использования конкретного объекта нефинансовых активов учреждение может учесть всю совокупность факторов, связанных с поступлением и дальнейшей эксплуатацией данного объекта.
Систематизация бухгалтерии
Изготовленные планы эвакуации могут выполнять свои функции только после их размещения в помещении, то есть речь не может идти о каком-либо самостоятельном использовании данных объектов вне зданий. Таким образом, изготовленные планы эвакуации могут быть учтены в составе материальных запасов.
Так, расходы на приобретение объектов, относящихся к основным средствам, осуществляются за счет статьи 310 «Увеличение стоимости основных средств» КОСГУ, а расходы на приобретение объектов, относящихся к материальным запасам — за счет статьи 340 «Увеличение стоимости материальных запасов» КОСГУ.
Косгу 340 или 310
> Бюджетное учреждение за счет бюджетных средств оплатилов марте 2010 поставщику за изготовление дверных табличек и информационных стендов с кармашками. В соответствии с письмом Минфина РФ от 05 февраля 2010г. №02-05-10/383 расходы отнесены на подстатью 340 КОСГУ. Правильно ли произведены расходы?
Вопрос: Бюджетное учреждение за счет бюджетных средств оплатилов марте 2010 поставщику за изготовление дверных табличек и информационных стендов с кармашками. В соответствии с письмом Минфина РФ от 05 февраля 2010г. №02-05-10/383 расходы отнесены на подстатью 340 КОСГУ. Правильно ли произведены расходы?
Противопожарные знаки и таблички косгу
В соответствии с приказом № 65 на статью КОСГУ 310 «Увеличение стоимости основных средств» относятся расходы учреждений на приобретение или изготовление объектов, которые относятся к основным средствам.
В том числе драгоценных камней, самородков драгоценных металлов, слитков и брусков золота, серебра, платины и палладия, а также монет из драгоценных металлов кроме тех, что не являются валютой Российской Федерации.
Советник бухгалтера бюджетной сферы № 2/2009 В состав расходов, относимых на подстатью: 225 «Работы, услуги по содержанию имущества», включены расходы на оплату проведения работ по ремонту и восстановлению эффективности функционирования коммунальных инженерных систем и коммуникаций, осуществляемых сверх регламентированного условиями поставки коммунальных услуг перечня работ (технологических нужд), отражаемых по подстатье 223; 226 «Прочие работы, услуги», включены расходы на оплату услуг по разработке технических условий присоединения к сетям инженерно-технического обеспечения; услуг по страхованию.
Рекомендуем прочесть: Пенсия Или Пособие За Потерю Кормильца
Какое косгу применяют при оплате изготовление стенда
Если план (схема) эвакуации будет изготовлен на материальном носителе, расходы отразите по «Поступление нефинансовых активов». Объясняется это так. В зданиях и сооружениях, кроме жилых домов (при единовременном нахождении на этаже более 10 человек), должны быть разработаны и на видных местах вывешены людей при пожаре.
Решение об отнесении материальных ценностей к соответствующей группе нефинансовых активов (основные средства или материальные запасы) относятся к компетенции сотрудников учреждения, которые обладают полной и достоверной информацией, необходимой для их принятия. При принятии решения об отнесении объекта к основным средствам одновременно должны выполняться условия отнесения объекта к основным средствам, установленные п.п.
Информационный стенд и опоры к нему косгу
В статье 702 этого кодекса установлено, что по договору подряда одна сторона (подрядчик) обязуется выполнить по заданию другой стороны (заказчика) определенную работу и сдать ее результат заказчику, а заказчик обязуется принять результат работы и оплатить его.
В настоящее время хотим установить это оборудование на автобус. Для этого нам необходимо заключить договор. В предмете договора, который нам предоставила организация оговаривается: исполнитель обязуется осуществить поставку БК и выполнить работы Заказчику.
Спортивная форма косгу 310 или 340
Пожертвованием признается дарение вещи или права в общеполезных целях (п. 1 ст. 582 ГК РФ).
Пожертвования могут осуществляться лечебным, воспитательным учреждениям, учреждениям социальной защиты и другим аналогичным организациям, благотворительным, научным и учебным учреждениям, фондам, музеям и другим учреждениям культуры, общественным и религиозным организациям, а также государству и другим субъектам гражданского права, указанным в ст. 124 ГК РФ.
Поскольку в налоговом учете амортизируемым является имущество первоначальной стоимостью более 20 000 руб. (ст. 257 НК РФ), спортинвентарь стоимостью менее 20 000 руб.
учитывается в составе материальных расходов в полной сумме в момент ввода его в эксплуатацию. Спортинвентарь стоимостью более 20 000 руб.включается в расходы, уменьшающие налог на прибыль, путем начисления амортизационных отчислений (амортизации).
Доска объявлений какой косгу 310 или 340
Указанный порядок отнесения расходов применяется независимо от целей приобретения объектов нефинансовых активов (приобретение в целях модернизации, ремонта, создания необходимых объемов запасов и т. д.). «Советник бухгалтера бюджетной сферы», №6(78) 2009. И.Ю. Кузьмин, референт гос. гражданской службы РФ 2-го класса Исходя из положений приказа Минфина России от 25.12.
2008 № 145н возможны следующие варианты отражения расходов: «Советник бухгалтера бюджетной сферы», №6(78) 2009. Н.Ю. Дикова, референт гос. гражданской службы РФ 1-го класса — если соответствующий договор предусматривает передачу подряд чиком заказчику изготовленных противопожарных дверей без про ведения монтажных работ — на статью 340 «Увеличение стоимости материальных запасов».
В целях применения настоящих Методических рекомендаций, при отнесении материальных ценностей к материальным запасам следует руководствоваться положениями пунктов 51, 64 — 69, 96 Инструкции по бюджетному учету. 340.1.
Приобретение материальных запасов — Медикаментов и перевязочных средств, в том числе: — наркотических препаратов, витаминов, аптечек (медицинские укладки, индивидуальные пакеты); — пломб, материалов для зубопротезирования; — медицинской техники, вживляемой в организм пациента.
— Продуктов питания, в том числе: — спецпитания для работающих во вредных условиях труда.
Приобретение Монитора Косгу 310 Или 340 В 2019году
Здравствуйте, в этой статье мы постараемся ответить на вопрос «Приобретение Монитора Косгу 310 Или 340 В 2019году». Также Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Начиная с релиза 1.0.56.8 в программе реализована возможность автоматического перепроведения документов с 01 января 2019 года по текущую дату на новые КЭК.
В частности, в Приложении 1 к данному Письму указано, что программно-аппаратный комплекс (ПАК) устанавливается в местах проведения трансляций. Количество ПАК определяется по числу аудиторий из расчета 1 ПАК на 1 аудиторию для проведения экзамена.
Если сомневаетесь и не можете точно определить, в какой категории учесть имущество (в матзапасах или основных средствах), пусть окончательное решение примет комиссия учреждения. Дополнительно подстрахуйтесь и закрепите это решение в учетной политике.
На какую статью КОСГУ нужно отнести приобретение монитора для компьютера
Дилемме о том, как следует вести учет компонентов персональных компьютеров — раздельно или совместно, посвящены многочисленные статьи специалистов по бюджетному учету.
Соответственно, любые видеорегистраторы (как автомобильные, так и предназначенные для подключения к системе видеонаблюдения) могут быть учтены в качестве отдельных инвентарных объектов основных средств.
Таким образом, расходы на приобретение всех обозначенных в вопросе объектов обоснованно могут быть отражены по статье 310 «Увеличение стоимости основных средств» КОСГУ.
Если покупаете запчасти для компьютера отдельно у разных поставщиков, и только после сборки они образуют компьютер. Или же приобретаете комплектующие компьютера для замены, тогда учтите их в составе материальных запасов, как и остальные запчасти к компьютеру.
К сведению.
Комплексом конструктивно сочлененных предметов являются один или несколько предметов одного или разного назначения, имеющие общие приспособления и принадлежности, общее управление, смонтированные на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно.
Квр и косгу в 2018 году для бюджетных учреждений
Вопрос: Бюджетное учреждение в целях обеспечения сохранности информации (создание резервных и архивных копий) приобрело съемный жесткий диск стоимостью 21 960 руб., в том числе НДС 3349,83 руб., срок полезного использования — три года. На какую подстатью КОСГУ следует отнести расходы по его приобретению? Каков порядок учета и начисления амортизации?
Отражение в 2018 году некоторых расходов по КОСГУ в учете изменилось. Так, издержки на обеспечение мер сокращения производственного травматизма и профессиональных заболеваний, начиная с 2018 года, не относятся к 213 подстатье.
К таким тратам относились мероприятия, например, по проведению аттестации рабочих мест, обучение охране труда некоторых категорий работников, покупка спецодежды и средств индивидуальной защиты для работников, занятых на работах с вредными и(или) опасными условиями труда, а также на работах в особых температурных условиях, и ряд аналогичных расходов.
Начисления страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний остались в подстатье 213.Кроме того, в случае наличия у одного объекта нескольких частей — основных средств, имеющих разный срок полезного использования, каждая такая часть учитывается как самостоятельный инвентарный объект. На какой КОСГУ бюджетной классификации относится приобретение сетевого фильтра и блока питания в казенном учреждении. На 310 или 340?
Системный блок косгу 310 или 340 в 2019 году
Свое решение члены комиссии принимают, опираясь:• на положения Инструкции к Единому плану счетов № 157н;• на предназначение, сроки и порядок использования материальных ценностей;• на положения учетной политики – в ней прописывают точный список имущества, которое в учете учреждения относят к основным средствам или материальным запасам.Решение комиссии может не совпадать с мнением проверяющих. Но если оно основано на положениях учетной политики, то опасаться ответственности не нужно. Ведь порядок, который прописан в учетной политике, обязано применять как само учреждение, так и контролирующие ведомства при проверке учета.Код КОСГУ зависит от предмета договора.
Составные части компьютера, без которых он не может работать, нужно учесть как единый объект основных средств (компьютер). А те предметы, без которых компьютер функционирует нормально, учтите отдельно (например, принтер). Кстати, если составные части для сборки компьютера вы покупаете у разных поставщиков, то учтите их как материальные запасы.
С учетом приведенной выше информации о безвозмездных денежных поступлениях, по мнению автора, предоставляемые бюджетным (автономным) учреждениям субсидии на осуществление капитальных вложений следует отражать по подстатье 162 «Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления», субсидии на иные цели – по подстатье 152 «Поступления текущего характера бюджетным и автономным учреждениям от сектора государственного управления» или 162 «Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления» (в зависимости от характера поступлений – текущие или капитальные). Из пункта 2 разд.
Но здесь следует обратить внимание на следующий момент. Если мотор к лодке приобретен для замены вышедшего из строя и аналогичен по своим техническим характеристикам, то его приобретение следует рассматривать как ремонт лодки и тогда учитывать по статье 340 КОСГУ.
Новый порядок применения КОСГУ в 2019 году
Принимая во внимание требования и положения названных нормативных актов, расходы по приобретению съемного жесткого диска следует отражать по статье 310 «Увеличение стоимости основных средств».
Все выплаты, которые проводит учреждение, в том числе по покупке имущества, должны соответствовать показателям плана ФХД. В приказе № 81н содержится норма о том, что показатели по выплатам в плане ФХД формируют в разрезе кодов видов расходов. Однако закупку матзапасов в учете отражают по статье 340 КОСГУ, а основных средств — по статье 310 КОСГУ.
Выплаты же в обоих случаях проводят по одному КВР — 244. Но это не означает, что по плану не видно, какие категории товаров закупает учреждение. Ведь приказ № 81н позволяет учредителям установить дополнительную детализацию плановых показателей.
И многие этим воспользовались, включив в требования по составлению плана ФХД положение о том, что выплаты надо показывать в разрезе кодов КОСГУ.
Составными частями компьютера являются монитор, системный блок, клавиатура, мышь и т. п. По общему правилу каждая из них выполняет свои функции в составе комплекса, а не самостоятельно.
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2018-2019 году
Вот примеры материальных запасов: бензомоторные пилы, отопительные котлы, радиаторы, противогазы, спальные мешки. Их хочется отразить как основные средства, так как срок использования превышает 12 месяцев. Но это неверно. Данные категории имущества подпадают под исключение (п. 99 Инструкции № 157н).
Если у Вас есть специалист которому можно скинуть базу (в чем именно причина я конечно ему детализирую в таком случае) я хорошо заплатил бы по форме какой Вы скажете. С уважением А.Н.
Повышение квалификации в Контур.Школе: Бухгалтерский учет в бюджетных организациях. Главному бухгалтеру бюджетного, казённого, автономного учреждения.В качестве примера приведем Письмо Рособрнадзора от 15.04.2014 N 02-224, в котором рассмотрены методические рекомендации по организации систем видеонаблюдения в пунктах проведения экзаменов и региональных центрах обработки информации при проведении ЕГЭ.
Приобретение оборудования косгу 340 или 310
В учреждении должен быть сформирован единый подход к отнесению приобретаемых материальных ценностей к основным средствам или материальным запасам.
Иными словами, должны быть исключены случаи, когда аналогичное имущество относится как к основным средствам, так и к материальным запасам.
Одной из особенностей Порядка № 209н является обособление прочих выплат физическим и юридическим лицам, не связанных с социальными рисками и не являющихся субсидиями юридическим лицам. Такие выплаты подразделены на текущие и капитальные. Кроме того, они детализируются по получателям.
Составными частями компьютера являются монитор, системный блок, клавиатура, мышь и т. п. По общему правилу каждая из них выполняет свои функции в составе комплекса, а не самостоятельно. Так, клавиатура и мышь являются устройствами ввода информации (ввод команд, текста), а монитор – это устройство ее вывода. Поэтому эти предметы нужно учесть в составе единого объекта основных средств.
Чтобы решить, по какой статье КОСГУ учесть имущество, соблюдайте принципы, которые установлены в Инструкции № 157н и стандарте «Основные средства».
КОСГУ (между ремонтом и модернизацией (реконструкцией, дооборудованием), а также — между 225 и 226 КОСГУ. Почему такие сложности возникают и как бухгалтеру «выйти сухим из воды», рассмотрим на примере рабочих ситуаций.
Главный признак того, что имущество нужно учесть в составе основных средств, — это срок полезного использования. Он должен быть больше 12 месяцев (п. 7 стандарта «Основные средства»). Но не все так очевидно.
На какую статью КОСГУ (310 или 340) необходимо отнести расходы на приобретение трансформатора тока стоимостью 296 руб.? Рассмотрев вопрос, мы пришли к следующему выводу:Расходы на приобретение трансформатора тока могут осуществляться как за счет статьи 310 «Увеличение стоимости основных средств» КОСГУ, так и за счет статьи 340 «Увеличение стоимости материальных запасов» КОСГУ.
Окончательное решение об отнесении приобретаемого имущества к материальным запасам (основным средствам) может быть принято компетентными должностными лицами учреждения в рамках их полномочий исходя из конкретных характеристик удлинителя с учетом предполагаемых условий его использования (эксплуатации).
Следовательно, независимо от наличия в трудовом (коллективном) договоре положений о бесплатном обеспечении работников, занятых на работах с вредными и (или) опасными условиями труда, а также на работах, выполняемых в особых температурных условиях или связанных с загрязнением, сертифицированной спецодеждой, в том числе и по нормам, установленным работодателем, ее стоимость не признается выплатой по трудовому договору и не облагается ЕСН.
Монитор Косгу 310 Или 340 В 2019 Году
Один ПАК включает: Наименование Кол-во USB Web-камера Logitech 2 шт. — ПК Intel Core i3, 2.93 GHz, 2 Gb RAM, 500 Gb HDD; — кабель питания; — монитор; — клавиатура; — мышь; — ИБП 1 шт.
То есть расходы на приобретение телефонного аппарата и камеры видеонаблюдения обоснованно могут быть отражены по статье 310 «Увеличение стоимости основных средств» КОСГУ.Металлодетектор предназначен для досмотра людей на предмет выявления металлических предметов.
То есть все элементы компьютера имеют одинаковый срок полезного использования (три года). А значит, учесть их как отдельные объекты основных средств нельзя.
Условия изложенной ситуации: стоимость объекта основных средств — 21 960 руб., в том числе НДС 3349,83 руб.; срок полезного использования — три года (36 месяцев).
Расчет нормы амортизации (линейный способ) приведем в таблице. ¦ N ¦Наименование¦ Основная деятельность ¦ Иная приносящая доход ¦ ¦п/п¦ показателя ¦ ¦ деятельность ¦ ¦ 1 ¦Годовая ¦ 7320,00 руб.
¦ 6203,39 руб. ¦ ¦ ¦сумма ¦(21 960,00 руб.
Принтер Косгу 310 Или 340 В 2020 Году
С 2016 года КОСГУ не применяется получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности.
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.
Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2020).
Получатели бюджетных средств, такие как главные распорядители бюджетных средств (ГРБС), казенные, бюджетные и автономные учреждения, должны вести учет, составлять планы и отчеты по единым нормам и в соответствии с требованиями законодательства. Перечень требований и правил по применению специальных кодов, определяющих соответствующие значения бюджетного (бухгалтерского) счета, устанавливается Минфином для всех участников процесса.
Системный блок косгу 310 или 340 в 2020 году
Нередко возникают сомнения при выборе между 225 и 310 КОСГУ (между ремонтом и модернизацией (реконструкцией, дооборудованием), а также — между 225 и 226 КОСГУ. Почему такие сложности возникают и как бухгалтеру «выйти сухим из воды», рассмотрим на примере рабочих ситуаций.
Согласно Указаниям № 180н на подстатью 225 «Работы, услуги по содержанию имущества» относятся расходы по оплате договоров на выполнение работ, оказание услуг, связанных с содержанием, обслуживанием, ремонтом имущества, полученного в аренду или безвозмездное пользование, находящихся на праве оперативного управления и в государственной казне Российской Федерации, субъекта РФ, муниципального образования.
Применение КВР и КОСГУ в 2020 году для бюджетных учреждений
- по уплате страховых премий (страховых взносов) по договорам страхования, заключенным со страховыми организациям (подстатья 227 «Страхование» КОСГУ);
- по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и т.д. (подстатья 228 «Услуги, работы для целей капитальных вложений» КОСГУ).
- 352 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным сроком полезного использования»;
- 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования».
Новый порядок применения КОСГУ в 2020 году
по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и аналогичные (подстатья 228 «Услуги, работы для целей капитальных вложений» КОСГУ).
Так, например, к иным выплатам текущего характера физическим лицам (подстатья 296) по вышеуказанным принципам отнесена выплата компенсаций за задержку выплат в пользу физических лиц, в том числе компенсации работникам, предусмотренной ст. 236 ТК РФ.
К иным выплатам текущего характера организациям (подстатья 297) относится внесение получателями бюджетных средств денежных средств в качестве обеспечения заявок при проведении конкурсов и аукционов на поставку товаров, работ, услуг для государственных (муниципальных) нужд.
https://www.youtube.com/watch?v=dBdpYIsK1CY
Рекомендуем прочесть: Как зайти в личный кабинет земельный налог
Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2020 году
Если учреждение приобретает жесткий диск для установки на компьютер, то он является комплектующей или запасной частью и при поступлении должен учитываться по коду 346.
При сборке ПК из приобретенных комплектующих стоимость жесткого диска относится на счет 0 106 00, где формируется балансовая стоимость нового основного средства.
При использовании жесткого диска для замены испорченного или устаревшего, он списывается на текущие расходы либо себестоимость и не увеличивает стоимость ОС.
- 226 – бланки строгой отчетности;
- 223 – бутилированная вода, если в организации отсутствует центральное водоснабжение, или по результатам исследования выявлено несоответствие воды санитарным нормам;
- сувенирная и подарочная продукция, не предназначенная для перепродажи.
Методические рекомендации Минфина по применению нового порядка КОСГУ
Ст. 220 «Оплата работ, услуг» группирует операции по оплате работ и услуг для обеспечения выполнения функций учреждений.
В целях применения подстатей данной статьи в приказе Минфина № 209н сделано разграничение между услугами, потребляемыми непосредственно учреждениями и потребляемыми работником для его собственных нужд, не связанными с процессом производства (классифицируются как часть прочих несоциальных выплат персоналу в натуральной форме (см. подстатью 214)).
- по уплате страховых премий (страховых взносов) по договорам страхования, заключенным со страховыми организациями (подстатья 227 «Страхование»);
- по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и аналогичные (подстатья 228 «Услуги, работы для целей капитальных вложений»).
В соответствии с пунктом 41 Инструкции по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утвержденной приказом Минфина России от 1 декабря 2010 г.
№ 157н (далее — Инструкция № 157н), объектом основных средств является объект со всеми приспособлениями и принадлежностями, или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы.
До недавнего времени из разъяснений Минфина и Федерального казначейства следовало, что замену приспособлений и принадлежностей (например, монитора, системного блока, перезаписывающего привода DVD компьютера и т.п.
), выполняющих свои функции т Вопрос: До недавнего времени из разъяснений Минфина и Федерального казначейства следовало, что замену приспособлений и принадлежностей (например, монитора, системного блока, перезаписывающего привода DVD компьютера и т.п.
), выполняющих свои функции только в составе комплекса, а не самостоятельно, нельзя квалифицировать как модернизацию объектов основных средств, на которых осуществляется указанная замена.
Рекомендуем прочесть: Аварийное жилье переселение
Косгу 310 расшифровка в 2020 году
Свое решение члены комиссии принимают, опираясь: на положения Инструкции к Единому плану счетов № 157н; на предназначение, сроки и порядок использования материальных ценностей; на положения учетной политики – в ней прописывают точный список имущества, которое в учете учреждения относят к основным средствам или материальным запасам.
Таблица классификации операций в секторе государственного управления на сегодняшний день используется всеми бюджетными учреждениями, так как те коды, которые в ней содержатся, полностью соответствуют всем группам доходов и расходов. В полной версии данного кода присутствует 20 знаков, однако это никак не сказывается на работе бюджетных и автономных учреждений, так как на практике встречается только использование последних трех разрядов.
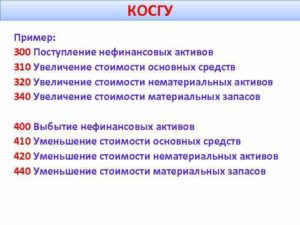
Как сделать акт сверки взаимных расчетов? К этой группе относятся статьи, которые имеют отношение к расходным операциям: Группа «Поступление нефинансовых активов» (код 300) Третья группа состоит из статей, в которых сгруппированы операции по приобретению и созданию нефинансовых активов: Группа «Выбытие нефинансовых активов» (код 400) Эта группа содержит статьи, которые относятся к реализации нефинансовых активов: 410 – понижение цены основных средств.
• спецоборудования для научно-исследовательских и опытно-конструкторских работ; • молодняка всех видов животных и животных на откорме, птиц, кроликов, пушных зверей, семей пчел, независимо от их стоимости, подопытных животных, скота для убоя; • кормов, средств ухода, дрессировки, экипировки животных; • саженцев многолетних насаждений (посадочного материала), включая плодово-ягодные насаждения всех видов до достижения ими эксплуатационного возраста или до наступления плодоношения; • материальных запасов в составе имущества казны и государственного материального резерва; • бланочная продукция (кроме бланков строгой отчетности); • другие аналогичные расходы.
Какие КВР и КОСГУ использовать для госзакупок
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Код вида расхода — это специальный числовой код, позволяющий сгруппировать однородные виды расходных операций по их содержанию с целью управления бюджетным процессом в части расходования средств, а также контролю над его исполнением в соответствии с действующими требованиями бюджетного законодательства.
Огнетушитель косгу 310 или 340 в 2020 году
В отношении обслуживания и ремонта единых функционирующих систем (локально-вычислительных сетей, пожарной и охранной сигнализации, систем допуска в помещение и видеонаблюдения и т. п.
), входящих в состав отдельных объектов нефинансовых активов, в Указаниях № 180н также предписано использование кода 225 КОСГУ.
Даже если такие системы не отражены в учете в качестве отдельного инвентарного объекта.
Первый месяц ее эксплуатации показал, что, хотя компьютер, на который она была установлена, исправен, его технические характеристики недостаточны для эффективного использования рабочего времени бухгалтера: медленно работает процессор и не хватает объема оперативной памяти.
Перечень Оборудования По Косгу 310 И 346

Печати со сроком полезного использования больше одного года относите на КОСГУ 310. Но только если они соответствуют остальным критериям. По целям: гербовая печать учреждения всегда будет ОС. С ее помощью заверяют важные документы: договоры, контракты, банковские документы и т.д. Хранят у руководителя или другого ответственного лица. Кроме того, срок ее службы больше 12 месяцев.
Расходы на аккумуляторы проведите по статье КОСГУ 340 «Увеличение стоимости материальных запасов». Аккумуляторы — это расходные материалы, поэтому учтите их в составе МЗ (п. 118 Инструкции №157н), а при замене спишите в расходы.
Квр и косгу в 2019 году для бюджетных учреждений
- затраты на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами;
- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
- социальное обеспечение и иные выплаты населению;
- капитальные вложения в объекты государственной (муниципальной) собственности;
- межбюджетные трансферты;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- обслуживание государственного (муниципального) долга;
- иные ассигнования.
Даже у тех, кто знает, что такое КОСГУ в бюджете, расшифровка может вызвать затруднение. Классификация операций сектора государственного управления — это часть классификации счета, которая позволяет группировать затраты госсектора экономики в зависимости от экономического содержания и включает в себя группу, статью и подстатью.
Перечень материалов 344 статьи бюджетной классификации
Если таблички на дверь или вывески учитываете как материальные запасы, расходы отразите по статье КОСГУ 340. Решили учесть такое имущество как ОС – применяйте статью КОСГУ 310. Если подрядчик изготавливает таблички и вывески из материалов заказчика, расходы распределите.
Когда учреждение приобретает имущество, перед бухгалтером встаёт вопрос – куда его отнести: к материальным запасам на статью КОСГУ 340 или основным средствам на статью КОСГУ 310.
С 2019 года статью КОСГУ 340 детализировали и определиться с распределением расходов стало еще сложнее.
Мы привели рекомендации, как определить статью, и показали их на примерах: флаги, огнетушители, баннеры, жалюзи и другое имущество.
Перечень инструментов относящихся к 310 косгу
Приказом Минфина России от 16.12.2010 N 174н.
Выданы денежные средства из кассы учреждения под отчет Оприходованы канцелярские товары согласно представленному авансовому отчету Оприходован калькулятор на основании представленного авансового отчета Отражено внесение остатка денежных средств в кассу учреждения по статье 340 КОСГУ Отражена выдача из кассы денежных средств на возмещение расходов на покупку калькулятора Как определить срок полезного использования у дырокола?
Пример 1. Работнику бюджетного учреждения спорта был выдан аванс в сумме 5000 руб. на приобретение канцелярских принадлежностей (бумаги для принтера, степлера, ручек, карандашей, ластиков). Им был представлен авансовый отчет на общую сумму 4640 руб.
Таблица кодов КОСГУ и соответствие с КВР
Таблица классификации операций в секторе государственного управления на сегодняшний день используется всеми бюджетными учреждениями, так как те коды, которые в ней содержатся, полностью соответствуют всем группам доходов и расходов.
- расширение ценности основных средств, включая любые расходы получателей поддержки со стороны бюджета, бюджетные и самостоятельные организации, которые могут получать дополнительные суммы по выплатам с государственных контрактов или строительных договоров;
- увеличение общего количества нематериальных ценностей, включая выплаты, которые проводятся в соответствии с заключенными соглашениями на покупку уникальных прав на результаты какой-либо интеллектуальной деятельности;
- повышение ценности неизготовленного имущества путем расширения цены той собственности, которая не относится к категории производственных продуктов;
- повышение ценности резерва организации.
Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2019 году
- оборудование, предназначенное для монтажа;
- драгметаллы для протезирования;
- инвалидная техника, предназначенная для передачи населению;
- строительные конструкции для установки;
- молодняк животных;
- многолетние насаждения;
- тара;
- постельное белье;
- предметы для выдачи напрокат;
- орудия лова;
- лесные дороги, подлежащие рекультивации.
- 226 – бланки строгой отчетности;
- 223 – бутилированная вода, если в организации отсутствует центральное водоснабжение, или по результатам исследования выявлено несоответствие воды санитарным нормам;
- сувенирная и подарочная продукция, не предназначенная для перепродажи.
Приобретение материалов в 2019 году: какой КОСГУ применить
Приведем пример отнесения расхода на подстатью 349 КОСГУ. Отнесение какого-либо расхода на конкретную подстатью КОСГУ осуществляется, исходя из его экономического содержания (п. 3 Порядка № 209н).
Поэтому когда учреждение приобретает цветы, не следует сразу относить расход на подстатью 349 КОСГУ, потому что цветы поименованы в п. 11.4.8 Порядка № 209н. Нужно первоначально определить цель их приобретения.
Если цветы предназначены для дарения, то такой расход относится на подстатью 349 КОСГУ, а если для украшения зала — на подстатью 346 КОСГУ.
С 1 января 2019 года в части применения статей (подстатьей) КОСГУ учреждениям государственного сектора следует руководствоваться порядком, утв. приказом Минфина России от 29.11.2017 № 209н (далее — Порядок № 209н). В этом порядке для отнесения расходов в части приобретения (изготовления) материальных запасов, предусмотрено сразу несколько подстатей КОСГУ:
