
Выполнение работ по изготовлению печатной продукции косгу
Услуги По Изготовлению Печатной Продукции Косгу 2020
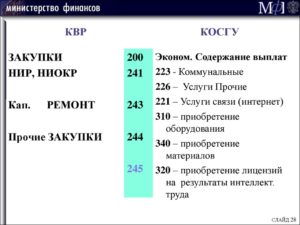
приобретение на Расходы (изготовление из материалов исполнителя) объектов в пунктом с соответствии 22 Инструкции 157н учитываются в составе активов нефинансовых.
Таким образом, рассматриваемые полиграфические относятся работы на соответствующие статьи группы 300 «нефинансовых Поступление активов» раздела V «Классификация операций государственного сектора управления» (КОСГУ) Указаний о порядке бюджетной применения классификации РФ, утвержденных приказом Минфина июля от 1 России 2013 г. 65н (далее – Указания Согласно).
Определять смысл экономический производимых расходов необходимо на основе финансово плана-хозяйственной деятельности (ФХД). Именно в документе этом должны быть указаны и статьи, и рамках, в мероприятия которых необходимы рассматриваемые расходы.
Изготовление брошурной продукции косгу 2020
№ 65н, затраты на изготовление и приобретение бланочной продукции следует отражать следующим образом: приобретение, изготовление бланочной продукции (за исключением бланков строгой отчетности) – по статье КОСГУ 340 «Увеличение стоимости материальных запасов»; типографские работы (услуги) по изготовлению бланочной продукции (за исключением бланков строгой отчетности) из материала заказчика – по подстатье КОСГУ 226 «Прочие работы, услуги»; приобретение (изготовление) бланков строгой отчетности – по подстатье КОСГУ 226 «Прочие работы, услуги»; ксерокопирование бланочной продукции – по подстатье КОСГУ 226 «Прочие работы, услуги».
При этом, если стоимость подарка превышает 3000 руб., нужно оформить письменный договор. Если не превышает, договор может быть заключен устно. Такой порядок следует из статей 574, 575 Гражданского кодекса РФ.Ценные подарки учтите на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» по стоимости их приобретения (п.
226.
5 Услуги по страхованию Страхование имущества, жизни, здоровья, ответственности, в том числе: — обязательное страхование гражданской ответственности владельцев транспортных средств; — обязательное страхование, осуществляемое в соответствии со статьями — Воздушного кодекса Российской Федерации; — обязательное личное страхование отдельных категорий лиц, осуществляемое в соответствии со Гражданского кодекса Российской Федерации, а именно: военнослужащих, предусмотренное Федеральным законом
; депутатов, предусмотренное Федеральным законом «О статусе члена Совета Федерации и статусе депутата Государственной Думы Федерального Собрания Российской Федерации»; врачей-психиатров и другого персонала, участвующего в оказании психиатрической помощи, предусмотренное Законом РФ «О психиатрической помощи и гарантиях прав граждан при ее оказании»; судей (Закон Российской Федерации «О статусе судей в Российской Федерации»); сотрудников кадрового состава органов внешней разведки (Федеральный закон «О внешней разведке»); спасателей ( Федерального закона от 22.
: Изменения В Пенсиях В 2020 Году Для Работающих Пенсионеров
КОСГУ: изготовление печатной продукции
Согласно пункту 99 Инструкции № 157н, к материальным запасам относят предметы, используемые в деятельности учреждения в течение периода, не превышающего 12 месяцев. При этом полиграфическая (печатная) продукция отнесена к прочим материальным запасам (п. 17 Инструкции № 157н).
Определять экономический смысл производимых расходов необходимо на основе плана финансово-хозяйственной деятельности (ФХД). Именно в этом документе должны быть указаны и статьи, и мероприятия, в рамках которых необходимы рассматриваемые расходы.
Расходы на изготовление информационного стенда для участия в выставке, если заключен договор (контракт): – на изготовление информационного стенда для участия в выставке по эскизу (проекту) заказчика из его материалов; – оказание услуг (выполнение работ) по организации участия учреждения в мероприятии (выставке), когда стоимость изготовления информационного стенда включена в общую стоимость услуг
Для целей ведения бюджетного учета администраторами доходов бюджетов, ведения бухгалтерского учета государственными (муниципальными) бюджетными, автономными учреждениями отдельные статьи КОСГУ детализированы подстатьями. Сопоставительная таблица кодов КОСГУ на 2020 г. (в ред.
Обоснование вывода:
С 1 января 2020 года действует новый порядок применения классификации операций сектора государственного управления, утвержденный приказом Минфина России от 29.11.2017 N 209н (далее — Порядок N 209н).В соответствии с прямой нормой п. 10.2.
6 Порядка N 209н типографские работы и услуги, а именно переплетные работы и ксерокопирование отражаются по подстатье 226 «Прочие работы, услуги» КОСГУ.
Однако в данной ситуации расходы на изготовление печатной продукции не могут быть классифицированы как «типографские услуги», так как в рассматриваемом случае учреждение заключает договор, согласно которому исполнитель из собственных материалов изготавливает брошюры и передает заказчику тираж изготовленной полиграфической продукции, определенный договором.
Таким образом, речь в данном случае по сути идет об изготовлении нефинансовых активов, расходы на которое согласно п. 11 Порядка N 209н отражаются в рамках статей группы 300 «Поступление нефинансовых активов».Так, расходы по оплате договоров на приобретение (изготовление) объектов, относящихся к материальным запасам, в том числе бланочной продукции (за исключением бланков строгой отчетности), относятся на подстатью 346 «Увеличение стоимости прочих оборотных запасов (материалов)» (п. 11.4.6 Порядка N 209н).
Отметим, что в случае изготовления брошюр в целях комплектования и пополнения библиотечного фонда рассматриваемые расходы нужно отразить по статье 310 «Увеличение стоимости основных средств» КОСГУ (п. 8 СГС «Основные средства»).В рассматриваемой ситуации изготовленные брошюры планируется в дальнейшем безвозмездно раздать сотрудникам учреждения. При этом они не предназначены для продажи и комплектования библиотечного фонда. В таком случае с 2020 года расходы на изготовление брошюр из материалов подрядчика отражаются по подстатье 346 КОСГУ.
Обратите внимание, что если учреждением печатная продукция изготавливается в качестве подарочной (сувенирной) продукции, то расходы по оплате договоров в целях бухгалтерского учета следует отнести на подстатью 349 «Увеличение стоимости прочих материальных запасов однократного применения» КОСГУ (п. 11.4.8 Порядка N 209н).
: Налоговые вычеты на лечение
Портал ГАРАНТ.РУ зарегистрирован в качестве сетевого издания Федеральной службой по надзору в сфере связи,
информационных технологий и массовых коммуникаций (Роскомнадзором), Эл № ФС77-58365 от 18 июня 2014 года.
Выполнение работ по изготовлению печатной продукции косгу

Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Выполнение работ по изготовлению печатной продукции косгу». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Попробуйте еще раз, пожалуйста.»,»ics.auto.for»:»Автооплата для %s (%s)»,»tc.status.501″:»К сожалению, данные не были сохранены. Накопленный опыт и знания позволяет нашей команде решать вопросы самой высокой сложности и предлагать оптимальное решения.
По Какому Косгу С 2020 Года Отражать Изготовление Печатной Продукции
В неё входят подстатьи от 110 до 180, сюда отнесены все виды доходов, которые имеются у организации. К подстатье 110, например, относятся все доходы от налогов. К 120 подстатье относится прибыль от собственности (аренда и т.д.). К 130 относится прибыль от оказанных услуг.
Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2020 году
Недопустимо планирование и осуществление расходов по кодам, которые не соответствуют документальному описанию (предназначению) товаров, работ или услуг. Прежде чем совершить операцию, ознакомьтесь с технической или иной документацией к закупаемому товару (либо техническими характеристиками аналогичных товаров).
К этой статье относят также приобретение ветхого жилья в домах под снос, выкупаемого у собственников. При выборе статьи бухгалтеру следует обратиться к классификатору ОК 034-2014 (КПЕС 2008) и учитывать Инструкцию 157н, в которой говорится, что к ОС не относятся:
Косгу 343 расшифровка в 2020 году
в нашей статье вы найдете конкретные рекомендации на случай, если столкнулись с подобной проблемой. а чтобы информация была максимально доступной, мы привели примеры и рассказали, как нужно действовать в случае, если предприятие приобрело шторы, таблички, системный блок и другое не менее важное имущество.
фактическая стоимость методических материалов при их изготовлении типографией самого учреждения определяется исходя из затрат, связанных с их изготовлением.
поэтому в перечень затрат будут включены, например, затраты по оплате труда работников по подстатье 211 «заработная плата», начисления на нее — по подстатье 213 «начисления на выплаты по оплате труда», затраты по коммунальным услугам — по подстатье 223 «коммунальные услуги», по приобретению расходных материалов — по статье 340 «увеличение стоимости материальных запасов» косгу и другие.
изготовление и реализация печатной продукции
Перечень видов периодических печатных изданий и книжной продукции, связанной с образованием, наукой и культурой, облагаемых при их реализации НДС по ставке 10 процентов, утвержден Постановлением Правительства РФ от 23 января 2003 г. N 41.
Бюджетный учет
Отражение в бюджетной отчетности операций, связанных с реализацией готовой продукции, следует производить в соответствии с Инструкцией о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации, утвержденной Приказом Минфина России от 13 ноября 2008 г. N 128н.
В силу п. 11.4.8 Порядка № 209н на подстатью 349 «Увеличение стоимости прочих материальных запасов однократного применения» КОСГУ относятся расходы по оплате договоров на приобретение (изготовление) прочих объектов, относящихся к материальным запасам однократного применения. А далее в данной норме приведен перечень таких материальных запасов:
Когда речь идет о разъездном характере работы, все почему‑то сразу представляют себе водителей.
Конечно, им, как правило, такой характер работы и устанавливается, но на самом деле он может быть установлен абсолютно любому работнику, трудовая функция которого связана с разъездами.О порядке установления разъездного характера работы и оформлении работниками отчетности в специализированной литературе и в законодательстве говорится очень мало и некоторые работодатели в этих вопросах теряются. Давайте разбираться…
КОСГУ с 2020 года последние новости — новый порядок применения
Нередко учреждения, в штатном расписании которых не предусмотрены какие-либо должностные единицы, для привлечения работников на такие должности заключают с ними гражданско-правовые договоры (как правило, договоры возмездного оказания услуг).
Взаимоотношения, которые фактически относятся к трудовым, юридически оформляются как гражданско-правовые. Бухгалтеры часто отражают расходы по таким договорам по подстатье 211 «Заработная плата» КОСГУ.Однако необходимо помнить, что эта статья расходов применяется лишь в случае наличия трудовых отношений с физическими лицами, то есть для расчетов с работниками учреждения, состоящими в штате.
Расходы на приобретение (изготовление из материалов исполнителя) объектов в соответствии с пунктом 22 Инструкции № 157н учитываются в составе нефинансовых активов.
Таким образом, рассматриваемые полиграфические работы относятся на соответствующие статьи группы 300 «Поступление нефинансовых активов» раздела V «Классификация операций сектора государственного управления» (КОСГУ) Указаний о порядке применения бюджетной классификации РФ, утвержденных приказом Минфина России от 1 июля 2013 г. № 65н (далее – Указания № 65н).
Согласно пункту 99 Инструкции № 157н, к материальным запасам относят предметы, используемые в деятельности учреждения в течение периода, не превышающего 12 месяцев. При этом полиграфическая (печатная) продукция отнесена к прочим материальным запасам (п. 17 Инструкции № 157н).
Вопрос
Определять экономический смысл производимых расходов необходимо на основе плана финансово-хозяйственной деятельности (ФХД). Именно в этом документе должны быть указаны и статьи, и мероприятия, в рамках которых необходимы рассматриваемые расходы.
Теперь давайте разберемся кто же должен закупать товары, работы и услуги по новым правилам применения КОСГУ? Это такие получатели бюджетных средств как: ГРБС, то есть главные распорядители бюджетных средств, бюджетные, автономные и казенные учреждения.
КОСГУ: что это такое и как их правильно применять
Из подстатьи 226 «Прочие работы, услуги» статьи 200 «Оплата работ, услуг» выбыли расходы на приобретение неисключительных прав на результаты интеллектуальной деятельности, в том числе приобретение пользовательских, лицензионных прав на программное обеспечение, приобретение и обновление справочно-информационных баз данных.
Классификация
- возмещение сотрудникам организации расходов, связанных со служебными командировками (проезд, транспорт);
- возмещение сотрудникам организации расходов на прохождение медицинского осмотра;
- компенсация за содержание служебных собак по месту жительства;
- компенсация стоимости вещевого имущества;
- расходы бюджетов территориальных фондов обязательного медицинского страхования, связанные с направлением страховым компаниям средств на ведение дел по обязательному медицинскому страхованию;
- представительские расходы, прием и обслуживание делегаций;
- оплата судебных издержек, связанных с представлением интересов Российской Федерации в международных судебных и иных юридических спорах;
- выплата суточных, а также денежных средств на питание, компенсация расходов на проезд и проживание в жилых помещениях спортсменам и студентам при их направлении на различного рода мероприятия.
Рассмотрев вопрос, мы пришли к следующему выводу:
Расходы по изданию печатной продукции (раздаточных материалов) могут быть отнесены на статью 340 «Увеличение стоимости материальных запасов» КОСГУ.
2019 По Какой Косгу Оплачивать Размещение Рекламно-Информационного Материала В Газете
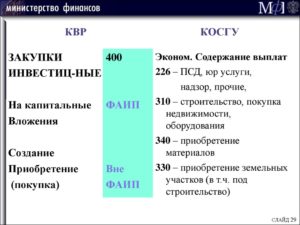
Минфин напомнил, что согласно Инструкции N 157н книжная, иная печатная продукция, кроме той, которая предназначена для продажи, а также библиотечного фонда и бланков строгой отчетности отражается в целях бухгалтерского учета в составе прочих материальных запасов. По мнению ведомства, операции по оплате указанных договоров в бухучете относятся, в том числе:
Для выполнения этой функции учреждение заключает договоры на выполнение работ, оказание услуг по изготовлению макетов путеводителей, туристических карт, справочников и другой полиграфической продукции для туристов, ее тиражированию и размещению на рекламных стойках.
Какое косгу применяют при оплате изготовление стенда
Если план (схема) эвакуации будет изготовлен на материальном носителе, расходы отразите по «Поступление нефинансовых активов». Объясняется это так. В зданиях и сооружениях, кроме жилых домов (при единовременном нахождении на этаже более 10 человек), должны быть разработаны и на видных местах вывешены людей при пожаре.
То есть применяют статью 310 «Увеличение стоимости основных средств» или статью 340 «Увеличение стоимости материальных запасов» исходя из сроков полезного использования указанного материального актива ().
Отмечу: может оказаться, что из содержания Общероссийского классификатора основных фондов и Классификации основных средств, включаемых в амортизационные группы, утвержденной , срок полезного использования объекта определить не получается.Тогда он должен быть установлен на основании документов изготовителя или решения соответствующей комиссии.
Косгу с 2019 года последние новости — новый порядок применения
Важно! Размер платы за использование/содержание имущества не является фиксированным – он устанавливает в ходе исполнения договора, поскольку предусматривается представление счетов по факту понесенных расходов.
- В п/ст. 349 «Увеличение стоимости прочих материальных запасов однократного применения» из п/ст. 226 «Прочие работы, услуги» были перенесены затраты на покупку БСО (бланков строгой отчетности).
- Затраты на покупку неисключительных прав на результаты интеллектуальной деятельности (в т.ч. покупку и обновление справочно-информационных БД, покупку пользовательских лицензионных прав на ПО) были исключены из п/ст. 226 «Прочие работы, услуги» и подлежат отражению по двум подстатьям гр. 300 «Поступление нефинансовых активов» – п/ст. 352 (353) «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным (определенным) сроком полезного использования».
- Появилась новая п/ст. 227 «Страхование» для отражения операций по уплате страховых взносов по договорам страхования со страховщиком.
- Введена в действие новая п/ст. 228 «Услуги, работы для целей капитальных вложений» для отражения операций по оплате работ и услуг, осуществляемых для целей капитальных вложений (пусконаладочные работы, реконструкции объектов нефинансовых активов, разработка проектов, составление смет, экспертиза проектной документации и др.).
- По п/ст. 229 «Арендная плата за пользование земельными участками и др. обособленными природными объектами» будут выделяться затраты по арендной плате в соответствии с заключенными договорами.
- Расходы на покупку бутилированной воды учреждениями, в которых отсутствует питьевое водоснабжение (или вода не соответствует санитарным нормам) исключены из перечня операций в порядке применения п/ст. 223 «Коммунальные услуги» и сейчас подлежат отражению по п/ст. 349 «Увеличение стоимости прочих материальных запасов однократного применения».
- В п/ст. 222 «Транспортные услуги» добавлены расходы на выплату компенсаций сотрудникам за использование личного автомобиля в служебных целях.
- В п/ст. 226 «Прочие работы, услуги» перенесены 4 операции:
- выплата суточных, денег на питание, возмещение затрат на проживание и проезд студентам и спортсменам;
- компенсация сотрудникам затрат, понесенных во время пребывания в командировке;
- представительские расходы, прием и обслуживание делегаций;
- компенсация работникам затрат на прохождение медкомиссии.
Как правильно применять КОСГУ с 2019 года
При ведении учета с 1 января 2019 г., составлении бухгалтерской (бюджетной) и иной финансовой отчетности действует новый порядок применения КОСГУ. Рассмотрим подробно методические рекомендации Минфина по его применению.
- подарочная и сувенирная продукция, не предназначенная для дальнейшей перепродажи;
- специальная продукция, бланки строгой отчетности;
- бутилированная питьевая вода, если у организации отсутствует система централизованного питьевого водоснабжения либо органом санитарно-эпидемиологического надзора выдано заключение о признании воды не соответствующей санитарным нормам.
Детализация ст. 350 «Увеличение стоимости права пользования».
Так, в целях применения ФСБУ «Аренда» добавлена подстатья 351 «Увеличение стоимости права пользования активом» для отнесения операций, отражающих увеличение стоимости права пользования активом при признании объекта учета операционной аренды в составе нефинансовых активов (применяется только для учета, при планировании расходов применяется подстатья 224).
Как определить статью (подстатью) КОСГУ
- приобретение домофона (СКУД-замка) – по статье КОСГУ 340 «Увеличение стоимости материальных запасов». Объясняется это тем, что домофон (СКУД-замок) может выполнять свои функции (ограничение доступа в помещение) только в составе комплекса (после установки в здании, сооружении), а не самостоятельно. Следовательно, эти устройства не признаются отдельными инвентарными объектами (п. 41, 45 Инструкции к Единому плану счетов № 157н); последующую установку (монтаж) домофона (СКУД-замка) – по подстатье КОСГУ 226 «Прочие работы, услуги».
Если расходы по оплате выполненных работ (оказанных услуг) нельзя отнести на подстатьи КОСГУ 221–225, их следует отражать по подстатье КОСГУ 226 (раздел V указаний, утвержденных приказом Минфина России от 21 декабря 2011 г. № 180н).
Таким образом, запрещается использование транспортных средств только для целей распространения рекламы (исключительно в целях рекламной конструкции) и преимущественно для данных целей, однако с сохранением возможности их использования для иных изначальных целей.
В случае невозможности определения собственника интернет-ресурса, на котором размещена данная реклама, антимонопольным органом самостоятельно он вправе направить мотивированный запрос в правоохранительные органы с целью установления такого собственника.
Методические рекомендации Минфина по применению нового порядка КОСГУ
- 296 «Иные выплаты текущего характера физическим лицам»;
- 297 «Иные выплаты текущего характера организациям»;
- 298 «Иные выплаты капитального характера физическим лицам»;
- 299 «Иные выплаты капитального характера организациям».
- 352 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным сроком полезного использования»;
- 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования».
КОСГУ 340 «Увеличение стоимости материальных запасов». Инструкция № 157н рекомендует использовать классификацию объектов ОС, установленную ОКОФ. Согласно новому классификатору ОК 013-2014 (СНС 2008) и переходным ключам между редакциями ОК 013-94 и ОК 013-2014, дорожные знаки не являются основными фондами.
Если таблички на дверь или вывески учитываете как материальные запасы, расходы отразите по статье КОСГУ 340. Решили учесть такое имущество как ОС – применяйте статью КОСГУ 310. Если подрядчик изготавливает таблички и вывески из материалов заказчика, расходы распределите.
По какой статье (подстатье) КОСГУ учреждению следует оплачивать договор с типографией
Таким расходы, образом по печати (тиражированию, изготовлению подрядчиком из материалов его) различной печатной продукции обоснованно быть могут отнесены учреждением на статью 340 «стоимости Увеличение материальных запасов» КОСГУ. Исключение из правила этого предусмотрено для случая изготовления продукции бланочной — такие расходы, в соответствии с Указаниями N относятся, 180н на подстатью 226 «Прочие работы, КОСГУ» услуги.
Печатная Продукция По Косгу 2019
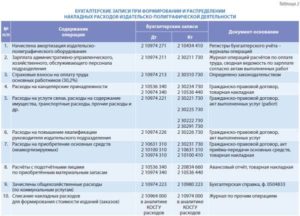
Верно выбрать код бюджетной классификации бухгалтеру не всегда легко. Правила применения кодов КОСГУ 210–260, 290 при классификации расходов учреждения в 2015 году на распространенных примерах — в этой статье.
А вот приобретение БСО, в том числе трудовых книжек, а также изготовление бланков строгой отчетности из материалов подрядчика надо отражать как увеличение стоимости прочих материальных запасов однократного применения по коду КОСГУ 349.
На эту же подстатью с 1 января 2019 года относятся расходы по приобретению и изготовлению из материала подрядчика поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот, благодарственных писем, дипломов, удостоверений лауреатов конкурсов, в 2018 году учитываемых по подстатье 296 КОСГУ.
Операции по выбытию нематериальных активов. – – 421 Амортизация нематериальных активов Суммы снижения стоимости нематериальных активов в результате амортизации. – – 422 Обесценение нематериальных активов Суммы снижения экономических выгод и полезного потенциала, заключенных в объекте нематериальных активов, в результате его обесценения.
430 Уменьшение стоимости непроизведенных активов 430 Уменьшение стоимости непроизведенных активов Доходы от реализации непроизведенных активов.
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2018-2019 году
ТРУДОВОЙ КОДЕКС — Глава 19. ОТПУСКА Статья 114. Ежегодные оплачиваемые отпуска Работникам предоставляются ежегодные отпуска с сохранением места работы (должности) и среднего заработка. Статья 115.
Продолжительность ежегодного основного оплачиваемого отпуска Ежегодный основной оплачиваемый от…
Призы, знамена, кубки учитываются на забалансовом счете 07 в течение всего периода их нахождения в учреждении. Награды, призы, кубки (в т.ч. переходящие) учитываются в условной оценке «один предмет — один рубль».
Материальные ценности, приобретаемые в целях вручения (награждения), дарения (в т.ч. ценные подарки, сувениры), учитываются по стоимости их приобретения.
В неё входят подстатьи от 110 до 180, сюда отнесены все виды доходов, которые имеются у организации. К подстатье 110, например, относятся все доходы от налогов. К 120 подстатье относится прибыль от собственности (аренда и т.д.). К 130 относится прибыль от оказанных услуг.
Так, например, на подстатью 346 «Увеличение стоимости прочих оборотных запасов (материалов)» КОСГУ будет относиться приобретение бланочной продукции (за исключением бланков строгой отчетности), а на подстатью 349 «Увеличение стоимости прочих материальных запасов однократного применения» КОСГУ – приобретение поздравительных открыток и бланков строгой отчетности.
Согласно Указаниям о порядке применения бюджетной классификации РФ, утвержденным приказом Минфина России от 1 июля 2013 г.
№ 65н (далее – Указания № 65н), к подстатье 211 «Заработная плата» КОСГУ относятся расходы на выплату заработной платы, производимые на основе договоров (контрактов) в соответствии с законодательством РФ о государственной (муниципальной) службе и трудовым законодательством. По статье 211 КОСГУ также отражаются расходы на следующие выплаты:
- зарплаты осужденным, которые работают на штатных должностях в исправительных учреждениях;
- зарплаты работникам за время вынужденного прогула;
- подросткам, принимаемым на временные рабочие места.
Минфин России рассмотрел случай, когда Учреждение в соответствии с возложенными на него функциями осуществляет информационное обеспечение туристов, посещающих область, заключая договоры на выполнение работ (услуг) по изготовлению оригинал-макетов путеводителей, туристических карт, справочников для туристов и другой полиграфической продукции, изготовлению тиражей соответствующей полиграфической (печатной) продукции, а также распространению этой продукции на безвозмездной основе в местах въезда туристов (рекламные стойки с соответствующей печатной продукцией).
Из вопроса не представляется возможным определить, о каких технических услугах идет речь.
Если имеются ввиду расходы на периодическую проверку (в том числе аттестацию) автоматизированного рабочего места на соответствие специальным требованиям и рекомендациям, касающимся защиты составляющей гостайну информации от утечки по техническим каналам, то они отражаются тоже по подстатье 226 КОСГУ. На подстатью 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования» КОСГУ относятся расходы на приобретение неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования, в том числе приобретение пользовательских, лицензионных прав на программное обеспечение, приобретение и обновление справочно-информационных баз данных.
БСО учитываются на забалансовом счете 03 в разрезе ответственных за их хранение и (или) выдачу лиц, мест хранения в условной оценке «один бланк — один рубль», а в случаях, установленных учреждением в учетной политике, — по стоимости приобретения бланков.
Указанные активы могут быть как производственными, так и непроизводственными. Группа детально состоит из подстатей 310–340.
ФСС РФ подготовлена подробная информация, касающаяся уплаты страховых взносов на ОСС от несчастных случаев на производстве и профзаболеваний на 2019 год и на плановый период 2020 и 2021 годов. Применение подстатьи 349 КОСГУ предполагает включение подарочной, сувенирной продукции и БСО в состав материальных запасов.
Нередко учреждения, в штатном расписании которых не предусмотрены какие-либо должностные единицы, для привлечения работников на такие должности заключают с ними гражданско-правовые договоры (как правило, договоры возмездного оказания услуг).
Взаимоотношения, которые фактически относятся к трудовым, юридически оформляются как гражданско-правовые. Бухгалтеры часто отражают расходы по таким договорам по подстатье 211 «Заработная плата» КОСГУ.Однако необходимо помнить, что эта статья расходов применяется лишь в случае наличия трудовых отношений с физическими лицами, то есть для расчетов с работниками учреждения, состоящими в штате.
новости об изменениях законодательства, записи самых полезных профессиональных мероприятий компании «ЭЛКОД», видеокурс мини-лекций по самым востребованным тематикам.
На 2020 год продлевается запрет на импорт отдельных видов сельхозпродукции, сырья и продовольствия из ряда европейских стран.
Квр и косгу в 2018 году для бюджетных учреждений
Подробное описание изменений в законодательстве, актуальные новшества, связанные с налогами и бухгалтерским учетом в удобном формате.
Каждый работодатель заинтересован в том, чтобы добросовестные и квалифицированные работники не увольнялись, а продолжали трудиться; в то же время в силу ряда обстоятельств объективного и субъективного характера порой приходится прибегать к расторжению трудового договора с тем или иным работником. Об…
Новый порядок предусматривает большую детализацию многих статей, а также введение новых подстатей. Некоторые коды подстатей будут частично состоять из букв A, B, C, D, K, S, T, Z.
С 2019 года существенно меняется порядок применения КОСГУ при отражении оплаты бланочной продукции, в том числе бланков строгой отчетности.
КОСГУ: расходы на информационные материалы для туристов
Обновлены порядок заполнения и форма отчета об объеме закупок у субъектов малого предпринимательства и социально ориентированных некоммерческих организаций, составляемого в соответствии с частью 4 статьи 30 Федерального закона «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд».
Из пункта 2 разд. V Указаний № 65н исключен абзац, который устанавливал применение подстатьи 226 «Прочие работы, услуги» КОСГУ при заключении договора на модернизацию единой функционирующей системы, не являющейся инвентарным объектом. Типичными примерами таких систем являются охранно-пожарная сигнализация, локальная вычислительная сеть, телекоммуникационный узел связи и т.п. Очевидно, изменения внесены потому, что СГС «Основные средства» предоставляет учреждению выбор способа учета таких систем. Следовательно, применение КОСГУ нельзя ограничивать только кодом 226 КОСГУ. Удобные онлайн-помощники для бухгалтера, юриста и кадрового специалиста, которые помогут рассчитать размеры пособий, штрафов, пошлин и других необходимых показателей.
В пенсионной системе должен быть третий — работодатель Степень соответствия запросу: 11, 6% Фрагменты текста поста: …В пенсионной системе должен быть третий — работодатель Достойный уровень пенсий обеспечит корпоративное страхование, полагают эксперты… …Есть ли потенциал разви…
: Выплаты многодетным семьям в 2019 году в Москве
Электронная площадка, где размещаются все корпоративные журналы, книги и другие полезные материалы, подготовленные специалистами компании «ЭЛКОД».
Понятие трудового стажа в настоящее время зависит от цели его использования.Например для целей пенсионного обеспечения в настоящее время отпуск по уходу за ребенком делится на две части: частично о…
Широкий спектр дополнительных услуг компании «ЭЛКОД» без дополнительной оплаты, либо на льготных условиях для сопровождаемых клиентов компании.
Тема: Печатная Продукция Косгу В 2019 Году
Недопустимо планирование и осуществление расходов по кодам, которые не соответствуют документальному описанию (предназначению) товаров, работ или услуг. Прежде чем совершить операцию, ознакомьтесь с технической или иной документацией к закупаемому товару (либо техническими характеристиками аналогичных товаров).
Дырокол относится к канцтоварам. По общему правилу канцтовары нужно включать в состав МЗ. Об этом прямо сказано в пункте 118 Инструкции № 157н. Но срок полезного использования дырокола превышает 12 месяцев.
Поэтому расходы на его приобретение дырокола относите в учете на статью КОСГУ 310 «Увеличение стоимости основных средств».
Напомним, что в 2018 году порядок применения КОСГУ устанавливался Указаниями № 65н (разд. V).
Уже тогда были сделаны первые значительные нововведения по дополнительной детализации доходных и расходных статей КОСГУ.
Услуга Печати На Цветном Принтере Косгу
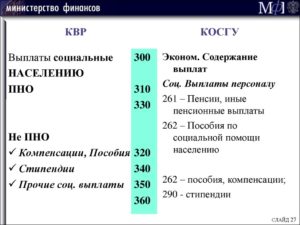
Коды бюджетной классификации на практике используют при формировании и функционировании бюджетных отношений и проведении хозяйственных операций муниципальными, бюджетными, казёнными и автономными организациями.
На код по под статьей двести двадцать шесть именуемый « прочие работы и услуги» рекомендуется относить расходную деятельность бюджетных и казённых учреждений и организаций по осуществлению различных работ, оказание разнообразных услуг, которые не могут быть включены в такие под статьи, как : 221,222, 223,224 и 225
Квр и косгу в 2019 году для бюджетных учреждений
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя.
Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей). Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.
- 100 — доходы;
- 200 — расходы;
- 300 — поступление нефинансовых активов (НА);
- 400 — выбытие НА;
- 500 — поступление финансовых активов (ФА);
- 600 — выбытие ФА;
- 700 — увеличение обязательств;
- 800 — уменьшение обязательств.
Приобретение картриджа косгу
Полная расшифровка кода (статья) КОСГУ 340:
Код (статья) КОСГУ 340 / Классификация операций сектора государственного управления / Поступление нефинансовых активов / Увеличение стоимости материальных запасов
Основные средства — это материальные объекты имущества независимо от их стоимости со сроком полезного использования более 12 месяцев, предназначенные для неоднократного или постоянного использования на праве оперативного управления в процессе деятельности учреждения при выполнении им работ, оказании услуг, осуществления государственных полномочий (функций) либо для управленческих нужд учреждения, находящиеся в эксплуатации, запасе, на консервации, сданные в аренду, полученные в лизинг (сублизинг) (п. 38 Инструкции N 157н).
Рекомендуем прочесть: Когда Будет Снижена Ставка По Ипотеке В 2019
Как определить код КОСГУ для изготовления печатной продукции и полиграфических работ
Определять смысл экономический производимых расходов необходимо на основе финансово плана-хозяйственной деятельности (ФХД). Именно в документе этом должны быть указаны и статьи, и рамках, в мероприятия которых необходимы рассматриваемые расходы.
65н пункту 99 Инструкции 157н, к материальным относят запасам предметы, используемые в деятельности учреждения в периода течение, не превышающего 12 месяцев. При этом печатная (полиграфическая) продукция отнесена к прочим материальным Инструкции (п. 17 запасам 157н).
Какие КВР и КОСГУ использовать для госзакупок
Субсидии (гранты в форме субсидий) на финансовое обеспечение затрат в связи с производством (реализацией) товаров, выполнением работ, оказанием услуг, порядком (правилами) предоставления которых не установлены требования о последующем подтверждении их использования в соответствии с условиями и(или) целями предоставления
Планирование расходов организации бюджетной сферы также составляется в разрезе кодов ОСГУ. После составления плана затрат учреждение готовит план закупок и план-график на соответствующий финансовый период. Это документы в сфере закупок также готовятся на основании классификаторов кодов ОСГУ.
Таблица кодов КОСГУ и соответствие с КВР
- расширение ценности основных средств, включая любые расходы получателей поддержки со стороны бюджета, бюджетные и самостоятельные организации, которые могут получать дополнительные суммы по выплатам с государственных контрактов или строительных договоров;
- увеличение общего количества нематериальных ценностей, включая выплаты, которые проводятся в соответствии с заключенными соглашениями на покупку уникальных прав на результаты какой-либо интеллектуальной деятельности;
- повышение ценности неизготовленного имущества путем расширения цены той собственности, которая не относится к категории производственных продуктов;
- повышение ценности резерва организации.
- отчисления на зарплату;
- выплата всевозможных взносов за услуги, включая транспортировку товаров, услуги связи, проведение коммунальных процедур, аренда какого-либо имущества и дальнейшее его применение;
- обслуживание долга государства;
- выплаты, которые безвозмездно делаются в пользу других учреждений;
- взносы в бюджет, которые делаются на безвозмездной основе;
- расходы на социальные выплаты;
- другие виды расходов.
Тема: КОСГУ Изготовление печати
А где написано в инструкции, что ОКОФ нужен только для объектов стоимостью свыше 3000? А если Вы купили ОС 31 декабря текущего года, а на 1 января следующего года нужно будет проводить переоценку — выпустят Постановление — как Вы без ОКОФ переоценивать будете? Или Вы все выдаете в эксплуатацию в день приобретения? У нас совсем не так, те же флэшки висят на ОС, а выдаются в эксплуатацию и сажаются на баланс по мере выдачи по ведомостям и совершенно не обязательно в том же месяце даже. в котором были приобретены.
так все же какое Косгу 226, 310, или 340. Я вот склоняюсь что это ст. 310 =================================
Вопрос: По какой статье КОСГУ следует отражать расходы на изготовление печатей и штампов, а также на приобретение органайзеров и лотков вертикальных для бумаг?
Тонкости определения статьи КОСГУ при покупке основных средств
По моему мнению, срок использования стендов и полки может быть ограничен, например, временем проведения какого-либо мероприятия (показа, выставки и т.п.), в связи с этим, возможно будет принять их к учету в составе материальных запасов.
Принятие к учету материальных ценностей в составе основных средств или материальных запасов зависит от решения комиссии учреждения по отнесению к определенной группе нефинансовых активов, принятого с учетом предполагаемого срока их полезного использования .
Косгу на приобретение инвентаря
В соответствии с пп. 5.2 «Виды расходов бюджетов бюджетной системы Российской Федерации и правила их применения» п. 5 Указаний о порядке применения бюджетной классификации Российской Федерации, утвержденных Приказом Минфина России от 01.07.
2013 № 65н, и исходя из экономического содержания расходы на приобретение инвентаря относятся к группе расходов 200 «Закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд».
Однако ни в одну из подгрупп 210 — 243 рассматриваемые расходы не включены, в то же время по виду расходов 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд» отражаются расходы бюджетов бюджетной системы Российской Федерации на закупку товаров, работ, услуг для государственных (муниципальных) нужд, не отнесенных к иным элементам видов расходов.
Исходя из положений п. п. 38, 39, 99 Инструкции № 157н инвентарь в зависимости от срока полезного использования может быть отнесен как к основным средствам, если срок полезного использования более 12 месяцев и объекты предназначены для неоднократного или постоянного использования, так и к материальным запасам — при условии срока полезного использования менее 12 месяцев.
