
Снижение ставки по ипотеке в 2020 году в сбербанке по ранее выданным закон
Снижение процентной ставки по действующей ипотеке Сбербанка в 2020 году

Граждане РФ, которые ранее приобрели недвижимость в кредит, взяв ипотеку под более высокий процент (12 – 16 %), понимают, что переплачивают за пользование кредитными средствами существенно больше.
Проблема в том, что в договоре с кредитной организацией прописано: изменение действующих условий на протяжении всего действия договорного исполнения не предусмотрено. Но банк, хоть и не обязан, предусмотрел возможность снижения ставки по действующей ипотеке Сбербанка в 2020 году.
Особенно это касается молодых семей, которые могут претендовать на широкий список программ господдержки. Как снизить финансовую ответственность по ранее взятым жилищным займам?
Условия снижение процентной ставки по действующей ипотеке
Кредитная организация рассматривает заявки на снижение ставок с условиями:
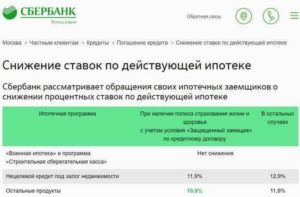
- если заемщик застраховал жизнь и объект обеспечения – до 10,9 % годовых;
- если договорными условиями не предусмотрено обязательное страхование – до 11,9 % годовых;
- для банковского продукта «Нецелевой кредит под залог недвижимости» — до 12,9 % годовых.
Так же Сбербанк предъявляет дополнительные требования к снижению финансовой ответствености, такие как:
- отсутствие задолженностей;
- общий остаток задолженности составляет более 500 тыс. рублей;
- срок действия договора не менее 1 года;
- жилищный займ ранее не подвергался реструктурированию.
Сбербанк не будет рассматривать заявление, если не будут выполнены все вышесказанные условия. Рассмотрение изменений условий договора производится только с учетом представленных требований.
Как снизить процентную ставку по ипотеке
Сбербанк обязан принять заявление о снижении процентов, но существует ряд причин, по которым вы сможете воспользоваться услугой. Когда стоит обратиться в банк:
- заемщик на сегодняшний день является участником госпрограммы, по которой предусмотрено снижение процентов;
- ухудшенное финансовое состояние и прочие финансовые трудности (потеря или смена работы).
Кредитная организация после рассмотрения заявки может предложить несколько вариантов улучшения условий, такие как:
Все представленные варианты решения проблемы более чем законны, окончательное решение остается за банком, плательщику необходимо только разобраться – выгодно ли будет воспользоваться данным предложением.
Рефинансирование ипотечного кредита
Большинство кредитов рефинансируется Сбербанком, но это только те займы, которые приобретены у других кредитных организаций. Сбербанк рассматривает рефинансирование собственных кредитов только в случаях:
- автокредита;
- потребительского займа;
- в виде исключения – жилищный кредит.
Все заявки рассмотрят в индивидуальном режиме. Если вы приобретали жилищный займ в другом банке, и у вас нет задолженностей и просрочек, то рефинансирование весьма выгодное решение для семейного бюджета.
Так же Сбербанк соглшается на уступки своим надежным клиентам, и анализирует заявки на рефинансирование собственного жилищного кредита, тем самым вы сможете добиться снижения процентов по действующей ипотеке от Сбербанка в 2020 году. Если подойти к вопросу с правильной стороны то, можно существенно снизить сумму ежемесячного платежа, или общий остаток долга.
Реструктуризация долга
Если вы решились на реструктуризацию долга, стоит хорошо подумать и решить – нужно ли это делать? Банки с охотой идут на реструктуризацию, опять же если у вас хорошая кредитная история, но что понимается под словом «реструктуризация»?
В случае реструктуризации вы заключаете с банком дополнительное соглашение к действующему договору. Сумма ежемесячных платежей будет существенно ниже, но ставка останется неизменной.
Все это происходит за счет увеличения срока действия кредитного договора, переплата неизбежна, но если вы готовы к дополнительным расходам, за более долгий срок пользования кредитными средствами, то реструктуризация однозначно верный выбор.
Участник госпрограмм от Сбербанка
В России весьма сложная экономическая ситуация, поэтому государство запускает специальные программы господдержки для тех, кто взял ипотеку. Программа была несколько раз приостановлена из-за отсутствия доступных денежных средств, но в 2017 году была возобновлена в новой редакции:
- уменьшение общей финансовой нагрузки по долгу до 30 %, не более 1500 тыс. рублей;
- уменьшение суммы ежемесячного взноса в 2 раза (действует 1,5 года);
- рефинансирование ипотечного валютного займа в рублевый.
Но не все граждане смогут надеяться на поддержку государства, к лицам, которые смогут воспользоваться госпрограммой, относятся:
- инвалиды, родители и опекуны несовершеннолетних лиц с ограниченными возможностями;
- участники военных действий;
- семьи с несовершеннолетними детьми, которые состоят на стационарной форме обучения.
Так же государственной поддержкой считается использование материнского капитала в счет погашения задолженности с учетом уменьшения срока или размера ежемесячного платежа.
https://www.youtube.com/watch?v=minvmF6vyK0
Важно помнить, что когда вы уменьшаете срок пользования кредитными средствами, то размер ежемесячного платежа остается неизменным, но переплата становится существенно меньше.
Снижение процентной ставки по ипотеке через суд
Прежде чем обращаться в суд, убедитесь, что на это существует серьезное обоснование. Обычно суд рассматривает жалобы на незаконные комиссионные сборы, которые не обговорены договорными условиями, а так же увеличение процента по жилищному займу.
Условия снижения процентной ставки Сбербанка по действующей ипотеке в 2020 году лояльны и доступны, поэтому прежде чем обращаться в суд, попробуйте другие меры по уменьшению процентов.
Если на лицо выявленный факт нарушения договорных обязательств, что для крупных кредитных организаций не свойственно, то суд в большинстве случаев принимает сторону заемщика.
Сбербанк пользуется репутацией солидного и надежного учреждения, к каждому клиенту банк подходит индивидуально, поэтому нарушения условий нечастый случай.В период судебного разбирательства, истец обязан вносить ежемесячный платеж согласно условиям договора. В противном случае будут начисляться штрафные санкции и испорчена кредитная история.
Список документов для понижения процентной ставки
Для оформления заявления на снижение финансовой нагрузки по договору ипотеки потребуется сбор небольшого пакета бумаг:
- договор, заключенный с кредитной организацией;
- справки о подтверждении официального дохода;
- выписка по форме банка по остатку займа;
- выписка из Росреестра.
После того, как вы составили заявку на изменение условий договора, банк принимает решение. Если решение положительное вы получите новый пакет документов, в котором будет дополнительное соглашение к договору или новый договор (в случае расторжения и заключения нового договора) и график выплаты помесячных платежей по договору.
Как снизить процентные обязательства если родился ребенок
Правительство РФ помогает молодым семьям, это связано с решением вопроса демографического кризиса. Для этого в Сбербанке представлена программа «Молодая семья», которая оказывает существенную помощь в покупке жилья.
Если во время действия жилищного кредита в семье появляются дети, вы можете претендовать на снижение процентной ставки по действующей ипотеке Сбербанка в 2020 году.
Специфика госпрограммы «Доступное жилье»
По представленной госпрограмме молодые семьи получат право снижения платежей и процентных обязательств после появления на свет первого, второго и следующих детей. Но, как и в любой программе, здесь банк выдвигает определенные требования:
- возраст одного из супругов должен быть не более 35 лет включительно;
- общая площадь жилой части не более 15 кв.м. на каждого, официально прописанного, члена семьи.
Дополнительной возможностью стало использование материнского капитала, до истечения 3-х летнего возраста ребенка. С помощью сертификата вы можете отчасти или целиком уменьшить денежную нагрузку.
В любом случае, даже появление первого ребенка, дает возможность снижения не только процентных обязательств, но и уменьшения суммы основного долга. Второй ребенок получает государственный сертификат, а появление третьего – практически полностью снижает остаток по основному долгу.
Какую помощь предоставляет Сбербанк
Не все знают, что существует несколько категорий граждан, которые могут воспользоваться специальными льготными условиями и предложениями банка. Существует несколько способов снижения денежной нагрузки в процессе выплаты по ипотеке:
- Списание части задолженности. Появление на свет первого ребенка делает доступным оформление субсидии на стоимость 18 кв.м. площади. Расчет производится по рыночной стоимости. Аналогичное списание произойдет и с появлением второго ребенка. А последующие, подарят молодой семье до 100 % списания суммы основного займа.
- Отсрочка платежа. Если в семье родился второй ребенок, Сбербанк может предложить отсрочку платежа без начисления процентов до трех лет. При появлении на свет третьего ребенка, отсрочка составляет до пяти лет. Если последующий ребенок родился в период отсрочки за второго ребенка, то срок продлевается еще на 5 лет.
- Госсубсидирование. В каждом регионе существуют различные программы субсидирования для молодых семей. Например, губернаторские выплаты за появление первого, второго и последующих детей. Все эти субсидии можно направить на погашение ипотеки. Для семей с ограниченным бюджетом за появление на свет ребенка в период после 01.01.2018 года назначены выплаты в размере 15 тыс. рублей до 1,5 лет. Данную помощь можно направить для погашения основного долга по ипотеке.
Так же субсидией считается материнский капитал, который можно использовать в качестве погашения задолженности не дожидаясь 3-х летнего возраста ребенка. Все субсидии, возможно, использовать вне зависимости от того, по какой госпрограмме был взят жилищный займ.
Документы для предоставления в банк после рождения ребенка
Снижение процентов по действующей ипотеке Сбербанка в 2020 году после появления ребенка не произойдет автоматически. Вам необходимо собрать определенный пакет документов и обратиться за технической поддержкой в банк или в органы местной власти, где вы подадите заявление на выдачу компенсаций или субсидии.
Только после того, как в органах управления вам предоставят субсидию, банк будет принимать решение о реструктуризации займа, снижении ставки и других условий договора. Срок рассмотрения заявки на изменение условий договора составляет 30 дней. В течение этого времени банк вынесет решение. Какие документы потребует банк от молодой семьи при подаче заявления:
- паспорта супругов;
- документальное подтверждение рождения детей или одного ребенка;
- сертификат на материнский капитал;
- справка об отсутствии задолженности;
- договор, заключенный с кредитной организацией;
- документы, подтверждающие факт собственности данным объектом недвижимости.
Какие изменения вступили в силу в 2020 году
С начала года для молодых семей, у которых двое и более несовершеннолетних детей, действуют новые выгодные условия. Субсидия рассчитана на снижение процентной ставки до 6 % по действующей ипотеке Сбербанка в 2020 году, но и здесь есть свои нюансы:
- жилье приобретено у застройщика;
- субсидия направлена на реинвестирование остатка по существующему кредитному обязательству.
Условие охватывает только те семьи, у которых второй и последующие дети появились в период с 01.01.2018 года. Дети, рожденные до 01.01.2018 года, не включаются.
Итоги
Обычно на практике, уменьшить обязательства по ипотеке достаточно сложно, но все же реально. Важно понимать, что Сбербанк официально не утверждал ни одной программы на уменьшение процентных обязательств по существующим кредитам, но банк дорожит своими клиентами и идет на уступке при соблюдении определенных условий договора.
Заемщики могут претендовать на снижение финансовой ответственности перед банком за счет участия в государственных программах, рефинансировании, субсидировании и других индивидуальных условий, что позволит существенно снизить нагрузку на бюджет семьи.
Снижение процентной ставки по ипотеке в сбербанке: условия 2020 — Твой риелтор
Граждане РФ, которые ранее приобрели недвижимость в кредит, взяв ипотеку под более высокий процент (12 – 16 %), понимают, что переплачивают за пользование кредитными средствами существенно больше.
Проблема в том, что в договоре с кредитной организацией прописано: изменение действующих условий на протяжении всего действия договорного исполнения не предусмотрено. Но банк, хоть и не обязан, предусмотрел возможность снижения ставки по действующей ипотеке Сбербанка в 2020 году.
Особенно это касается молодых семей, которые могут претендовать на широкий список программ господдержки. Как снизить финансовую ответственность по ранее взятым жилищным займам?
Сбербанк снизил ставки по ипотеке в 2020 году в несколько раз
Сбербанк не перестаёт радовать своих клиентам лучшими предложениями из возможных. И вот, в очередной раз Сбербанк снизил процентные ставки по ипотеке в 2020 г.
Как сообщают официальные источники, помимо процента изменения претерпели и общие условия предоставления ипотечных кредитов.
Рассмотрим подробнее, какие именно перемены случились и кому предоставляется кредит по рекордно выгодным условиям.
С 2020 года сбербанк снижает ставки по ипотеке: теперь от 7,4%
По официальным данным, предоставленным сотрудниками финансовой организации, Сбербанк в 2020 году снижает ставки по действующей ипотеке.
Указ Снижение Ставки По Ипотеке В 2020 Году В Сбербанке По Ранее Выданным

- Несоответствие условиям программы – например, прошло меньше 1 года с момента его получения или остаток менее 500 тыс. рублей;
- Имеются действующие просрочки и неоплаченные штрафы;
- Клиент проводил рефинансирование менее года назад;
- Предварительное рефинансирование путем погашения долга в другом учреждении;
- Имеются ошибки в заполнении заявления и процедуре подачи заявки.
Тем не менее при нарушении условий заявку на снижение ставки следует подавать — каждый случай рассматривается индивидуально. Нередко бывало, что клиент мог обосновать необходимость уменьшения кредитной нагрузки из-за возросших расходов даже при наличии небольших просрочек.
Снижение ипотечной ставки в 2020 году для ранее выданных
Если такая реструктуризация будет одобрена, заёмщик получит значительное уменьшение срока выплаты. Кроме того, сумма его задолженности станет меньше. Реструктуризация, связанная со снижением доходов О реструктуризации часто хотят договориться заёмщики, у которых резко упал уровень доходов.
Как сообщили в АИЖК, в настоящее время ставки по ипотечным кредитам вернулись на уровень 2014 года, в связи с чем поддержки рынка ипотеки через программу субсидирования уже не требуется. В 2020 году количество ипотечных сделок может сократиться на 40% В то, что после отмены субсидирования ставки продолжат снижаться, верят не все.
Снижение ставки по ипотеке в 2020 году сбербанке ранее выданным
Сбербанк рассматривает обращения своих ипотечных заемщиков о снижении процентных по действующей При наличии полиса страхования жизни и здоровья с учетом условия «Защищенный заемщик» по кредитному договору «Военная ипотека» и программа «Строительная сберегательная касса» Нецелевой кредит под залог недвижимости
На основании многочисленных писем, жалоб и претензий клиентов с запросами пересмотра по действующему займу, в августе 2020 года Сбербанк сделал официальное сообщение о том, что в финучреждении таки будут принимать и рассматривать заявки на снижение оформленного ранее ипотечного кредита.
Образец заявления о снижении процентной ставки по ипотеке Сбербанка – образец заявления на 2020 год
К сожалению, не все сотрудники учреждения ознакомлены с такой процедурой. По началу может поступить категорический отказ. В таком случае следует напомнить работникам, что за вами закреплено полное право претендовать на проведение подобной операции. Либо можно просто написать заявление на чистом листе формата А4. Главное – поставить в конце собственную подпись.
Сделать все вышеописанные процедуры можно в любом отделении, однако чаще всего рекомендуют обращаться по адресу, где оформлялся договор. Любой центр ипотечного кредитования не сможет отказать в подаче прошения. Обратитесь в специальное окно с надписью: «Сопровождение ипотеки».
Перед этим следует поинтересоваться, есть ли возможность занять очередь в электронном порядке. В противном случае придется прийти как можно раньше и провести в здании порядка часа или больше.
Если же заемщик предпочитает решить вопрос в более ускоренном варианте, он может отправить все необходимые бумаги на электронную почту банка.
Рекомендуем прочесть: Берут ли с пенсионеров налог на квартиру
Как снизить ставку по ипотеке в Сбербанке
Для окончательного принятия решения специалисту Сбербанка потребуется оценка залогового имущества. Заказывать ее самостоятельно не нужно.
Это сделает сам банк, так как они принимают сведения лишь от тех оценщиков, которые прошли их аккредитацию.
Если же произвести оценку заемщик хочет заранее, то ему стоит для начала ознакомиться со списком экспертов, а уж только потом обращаться к одному из них.
Процедура реструктуризации для банка является не самой приятной, ведь им приходится делать условия кредитования для клиентов более выгодными, что снижает размер финансовой прибыли. Однако эта процедура позволяет удержать тех клиентов, которые планируют произвести рефинансирование своей ипотеки в другом банке.
Сбербанк снизил ставки по ипотеке — актуальные ставки и программы в 2020 году
- Запущена специальная акция на новостройки по заявкам с 9 июня по 31 августа по снижению ставки.
- Появилась пороговая граница по сумме, при переходе которой ставка снижается.
- Электронная регистрация ипотеки в Сбербанке из услуги, которая снижала ставку превратилась в почти обязательную, за отказ от которой плюс к ставке 0,1%.
- Разница между зарплатниками Сбербанка и не зарплатниками немного снизилась. Теперь скидка для зарплатников на ипотеку составляет 0,3%.
- Надбавка для ипотеку по двум документам 0,8%.
Приветствуем! Итак, Сбербанк снижает ставки по ипотеке в 2020 году с 9 июня. В настоящий момент стала доступна ипотека от 6,7%. По ряду позиций ставка снижена на 0,3-0,5%.
При этом значительно изменился подход к определению итоговой ставки по ипотеке для заемщика. Актуальные ставки Сбербанка после снижения, а также все подводные камни вы узнаете далее.
Снижение ставки по ипотеке до 6 % при рождении ребенка
Если семья захочет рефинансировать взятый кредит, но банк в котором его выдавали нет в списке Минфина, можно просто подать заявку в банк, участвующий в программе. Будет заключен договор и рассчитана ставка, кредит старому банку погасят. Семье в итоге будет выплачивать новый кредит новому банку.
Программа краткосрочная, но не исключено, что она будет продлена. При этом она направлена не только на стимулирование рождаемости и поддержку семей с детьми, но и на поддержание строительной отрасли, ведь субсидироваться будут только займы на первичное жилье.
Снижение ставок по ипотеке
- «Льготная ипотека с государственной поддержкой» — она действует только на первичном рынке, т.е. позволяет получить деньги на покупку жилья в новостройке или строящемся доме. Помощь заключается в частичном субсидировании ставок, они начинаются от 10-11% годовых. Условия: сумма не более 8 млн. рубл., первый взнос — от 20%, период кредитования — до 30лет.
Подробности — в этой статье;
- «Социальная ипотека» — предназначена для работников бюджетной сферы, ветеранов, семей с инвалидами, работников государственных и муниципальных организациц, сотрудников ОПК, военнослужащих и всех тех, кто состоит на жилищном учете.
Реализацией занимается агентство АИЖК, предоставляется ипотека на первичное и вторичное жилье под ставку от 11,1% в год с первоначальным взносом не менее 10%. Полные условия вы найдете здесь;
Президент уже не в первый раз говорит о том, что стоимость жилищного кредита непомерно высока, и проценты по ипотеке необходимо снижать.
Его поддерживает и Медведев, который планирует уровень ставки ипотеки сделать такой же, как и в европейских странах, а именно – не больше 5-6% годовых.
Снижение ставки по ипотеке в 2020 году ранее выданным
Ипотека – один из наиболее популярных форматов кредитования среди россиян. Люди обращаются за помощью в банки, так как не могут себе позволить купить собственное жилье здесь и сейчас. И, так как Сбербанк является одним из надежнейших финансовых институтов страны, то и обращаются чаще всего сюда.
Возможность уменьшения процентной ставки – один из актуальных вопросов для заемщиков, особенно тех, которые оформили договоры несколько лет назад до снижения ставки рефинансирования ЦБ РФ.
Снижение процентной ставки по ипотеке в 2020 году В 2020 году банк России неоднократно уменьшал значение ставки рефинансирования, что повлекло за собой изменение процентов по вновь выдаваемым жилищным ссудам в большинстве кредитных учреждений.
Как снизить процент по действующей ипотеке в первичном банке-кредиторе
Для уменьшения ипотечного процента заемщик должен предоставить: заявление-анкету, паспорт и справку о доходах. Иногда может потребоваться полный комплект документов, подаваемый при рассмотрении заявки на ипотеку.
Если созаемщиком, доходы которого учитывались при выдаче, является супруга, находящаяся в декретном отпуске, банк может запросить заверенную копию трудовой книжки и копию приказа о нахождении в отпуске по уходу за ребенком.
После подачи документов нужно лишь дождаться решения кредитной организации. Часто банки заново оценивают платежеспособность своих клиентов при подаче заявки на снижение ставки. Поэтому срок рассмотрения заявлений в разных банках заметно отличается и колеблется от нескольких дней до нескольких недель. О его результатах заемщику сообщат по почте или иным способом, указанным в заявлении.
Как понизить процентную ставку по ипотеке в Сбербанке
Если разница незначительная в процентной ставке, то следует принять во внимание, что, возможно, перекредитование будет невыгодным. Связано это с необходимость повторной оплаты страхового возмещения, несения расходов на регистрацию обременения на объект залога при покупке объекта недвижимости.
- потеря работы;
- уменьшение заработка в связи с переводом на другую должность;
- рождение ребенка и возникновение дополнительных расходов, выход в декрет;
- утрата кормильца;
- появление иждивенцев – нетрудоспособных родственников, выход на пенсию родителей и др.
Закон о снижении ставки по ипотеке: будет ли он принят и когда?

Едва вступив в должность, новый премьер-министр Михаил Мишустин озаботился вопросом уменьшением процентов по ипотеке. Народ живо откликнулся: заговорили даже о новом законе о снижении ипотечных ставок, который, якобы, должен решить все проблемы. Возможно ли такое?
Можно ли заставить банки снизить ипотечные проценты?
Процентные ставки на ипотечные кредиты устанавливают банки. А это коммерческие структуры, в том числе и так называемые «госбанки» — Сбер, ВТБ Россельхоз и др. Их задача – приносить прибыль, а потому снижать ставки им не выгодно.
Конечно, можно повлиять на «банкиров-государственников» усилием воли. Но это, видимо, должен сделать сам президент. Хотя он, кстати, уже говорил, что нынешние ставки очень высокие. Но банки пока словам президента не внемлют.
Как можно повлиять на них? Например, принятием закона или иного нормативного акта о том, что максимальные ставки по ипотеке в банках не могут превышать величину Ключевой ставки ЦБ+2%, например. Это самое простое решение. Но возможно ли оно на практике?
Это пока из области фантастики. Ведь банки повышают ставки, закладывая в них свои риски. Если искусственно уменьшать процент, то банки могут вообще отказаться выдавать ипотечные кредиты!
Что же тогда делать?
В итоге правительство пока пошло другим путем. Как сообщает Российская газета, первому вице-премьеру Андрею Белоусову и вице-премьеру Марату Хуснуллину вместе с главой ЦБ Эльвирой Набиуллиной поручено до 16 марта представить предложения по снижению размера выплат граждан по ипотечным кредитам.
Для сдерживания ставки нужно ограничить возможности банков по ее накрутке, считает премьер-министр Михаил Мишустин. Здесь поможет оптимизация операционных расходов и внутренних резервов банков, а также уточнение правил кредитования застройщиков.
В планах правительства также снижение не только ставки, но и выплат по жилищным кредитам. Иными словами – удешевление стоимости жилья.
Для удешевления строительства следует применять современные технологии, полагает Мишустин. Также нужно создавать дополнительные стимулы для развития жилищного строительства, в том числе активнее привлекать пустующие земли под застройку.
«Ипотека — это комплексный продукт, который зависит от стоимости земли, затрат на строительство, а также от процентной ставки», — назвал премьер Мишустин основные аспекты снижения ипотечного бремени.
Вице-премьеру Дмитрию Чернышенко поручена работа по информированию граждан о реализуемых правительством льготных ипотечных программ («Для семей с детьми» и «Дальневосточная ипотека»).Помимо этого, чиновники должны разработать инициативы по созданию условий рефинансирования ранее выданных ипотечных кредитов в упрощенном порядке.
Реальный способ удешевления ипотеки — рефинансирование
Рефинансирование ипотеки — это получение нового кредита с более выгодными условиями для погашения действующей ипотеки. Выгодно оно, например, для тех, кто в 2016 году оформил ипотеку под 15 процентов, а в этом году может получить займ под 9,5 процента.
Изменить условия кредита он может двумя способами.
Первый — обратиться к своему кредитору с просьбой о пересмотре условий. Но этот фокус вряд ли пройдет. Банки не идут на рефинансирование собственных ипотечных кредитов.
Сбербанк возобновит рефинансирование своей ипотеки в 2020 году?
Второй — обратиться за рефинансированием в другую кредитную организацию. За счёт новой ссуды можно погасить кредит в старом банке, а дальше выплачивать оставшийся долг по новым, более экономным условиям.
Для этого нужно выполнить несколько шагов
1Подать заявку в новый банк.
По ней банк оценит надежность и платежеспособность заявителя. Также компания проверит кредитную историю, в том числе своевременность выплат по текущему кредиту.
В числе нужных документов: документ, подтверждающий доходы, договор со старым банком и график платежей, паспорт, СНИЛС и прочее.
2Получить одобрение квартиры.
Для этого нужно предоставить набор документов (выписку из ЕГРН, техпаспорт, договор страхования, справку об отсутствии долгов по коммуналке и так далее), а также провести оценку жилья на предмет его соответствия рыночной стоимости.
3Погасить старый долг.
После одобрения кредита и квартиры новый банк выдаёт клиенту деньги, которыми он досрочно гасит долг в старом банке. Важно при этом получить справку о том, что кредит закрыт.
4Передать квартиру в залог новому банку.
После погашения старого кредита нужно получить у прежнего кредитора закладную с отметкой об исполнении обязательств и передать её новому банку. Заявление на снятие обременения и наложении нового можно заполнить в МФЦ, при этом придётся заплатить госпошлину.
Помните, что с момента выдачи кредита и до регистрации залога ипотека в новом банке считается необеспеченной, а значит, по ней действуют повышенные ставки. Поэтому важно как можно быстрее выполнить эту процедуру.
Смотрите условия и ставки рефинансирования ипотеки в Сбербанке >>>
Кстати
Маткапитал перестанет мешать рефинансированию
В настоящее время больше всего сложностей с рефинансированием ипотеки возникает у граждан, которые оформили ее с использованием средств материнского капитала.
1
Если маткапитал используется для покупки жилья, то часть этого жилья фиксируется на ребенка. На этапе рефинансирования нужно передать залог другому банку, который дает более выгодный кредит. Но чтобы передать в залог жилье, нужно получить согласие органов опеки. Это все требует времени.
2
Еще одна трудность: на этапе перекредитования требуется выделить реальные доли в общей недвижимости, «что практически невозможно в условиях еще непостроенного жилья».Устранению этих барьеров посвящен законопроект, который внесен в Госдуму 13 января, сообщает Парламентская газета.
Документ отменяет необходимость получать согласие органов опеки для рефинансирования кредита, а также переносит процедуру выделения долей: вместо этапа рефинансирования предлагается делать это в течение шести месяцев после погашения полной стоимости кредита.
В настоящее время законопроект готовится к первому чтению.
Выводы
Ждем от чиновников до 16 марта их предложения по снижению размера выплат граждан по ипотечным кредитам. Возможно, у них появятся какие-либо свежие идеи.
Закон, устанавливающий максимальные проценты в зависимости и Ключевой ставки ЦБ, вряд ли будет принят, по крайней мере, в ближайшее время.
Ну, а пока реальным способом снижения ставок по ипотеке остается рефинансирование жилищных кредитов.
