
Пени по ндфл кбк 2020 бухгалтерские проводки
Кбк по ндфл в 2020 году
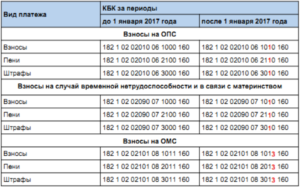
В 2019 году никаких кардинальных поправок в НК РФ по части уплаты подоходного налога не вносилось. На начало 2020 года также пока все еще не планируются внесение корректировок в отношении удержания НДФЛ работодателем и перечисления этого налога в государственную казну. При этом важно понимать, что механизм оплаты подоходного налога имеет ряд особенностей.
В зависимости от того, на каком основании НДФЛ подлежит отчислению в бюджет, различаются и Кбк по ндфл в 2020 году за сотрудников. Из этой публикации вы узнаете, на какие КБК следует перечислять подоходный налог в 2020 году.
Общие правила и порядок уплаты НДФЛ в 2020 году
В статье 226 НК РФ содержатся требования российского налогового законодательства по НДФЛ в виде правил, которые должны соблюдать все плательщики подоходного налога. Требования, которые будут актуальны и в 2020 году, сводятся к следующему:
1. После того как работнику была перечислена заработная плата (в т.ч. премии, выплаты среднего заработка во время командировок, выплаты подрядчикам по гражданско-правовым договорам), работодатель должен уплатить подоходный налог не позже, чем через сутки после перечисления заработка сотрудника.
2. НДФЛ с заработной платы работника, который находится на больничном (или в отпуске), необходимо уплатить в бюджет государства не позже последнего дня данного месяца.
3. НДФЛ с выплат при увольнении, включая компенсацию за неиспользованный отпуск и зарплату, осуществляется не позже дня, следующего за последним днем работы.4. Заполнять отчетность в виде формы 6-НДФЛ, в которой отражены все начисления, а также удержания необходимо каждый квартал. Сведения нужно заполнять по каждому сотруднику в отдельности.
5. Подоходный налог следует уплачивать:
- ИП – по месту жительства;
- организации – по месту учета.
Обратите внимание, что предприниматели, которые работают на ПСН или ЕНВД должны перечислять подоходный налог с заработной платы своих сотрудников в ИФНС по месту своего учета, где они зарегистрированы с ведением подобной деятельности.
Что необходимо знать о КБК плательщикам НДФЛ?
На 2020 год коды бюджетной классификации для уплаты подоходного налога за работников не изменились. Таким образом, КБК, которые были утверждены приказом Минфина № 65н от 01 июля 2013 года (в последней редакции) остаются актуальными.
Сразу скажем, что отчисления по налогам за физических лиц в 2020 году будут осуществлять на различные КБК, зависящие от:
- вида платежа;
- статуса налогоплательщика.
Коды бюджетной классификации не будут отличаться при выплатах за наемных работников, которые трудятся по договору, независимо от того, являются ли работники резидентами или нет.
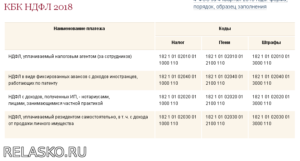
Как уже было отмечено, коды отличаются по виду платежа. В таблице ниже мы представили КБК для уплаты НДФЛ в 2020 году:
| Индивидуальные предприниматели на ОСНО, нотариусы, адвокаты | КБК по НДФЛ | Юридические лица (организации) — налоговые агенты | КБК по НДФЛ |
| Уплата НДФЛ | 182 1 01 02020 01 1000 110 | Уплата НДФЛ | 182 1 01 02010 01 1000 110 |
| Пени по НДФЛ | 182 1 01 02020 01 2100 110 | Пени по НДФЛ | 182 1 01 02010 01 2100 110 |
| Штрафы по НДФЛ | 182 1 01 02020 01 3000 110 | Штрафы по НДФЛ | 182 1 01 02010 01 3000 110 |
Формируя платежное поручение по уплате подоходного налога с работников, не забудьте проверить, правильно ли вы указали Кбк по ндфл в 2020 году. Неправильно указанный код может привести к нежелательным издержкам и претензиям со стороны ИФНС из-за не поступившего вовремя платежа.
Образец платежного поручения по НДФЛ в 2020 году
КБК по НДФЛ вносится в поле 104 платежки.
На фрагменте формы 0401060 вы можете увидеть, где расположено поле 104 (выделено красным цветом) для указания КБК по уплате НДФЛ в 2020 году:
(16) +———+——+————+——-
¦Вид оп. ¦(18) ¦Срок плат. ¦(19)
+———+ +————+
¦Наз. пл.¦(20) ¦Очер. плат.¦(21)
+———+ +————+
Получатель ¦Код ¦(22) ¦Рез. поле ¦(23)
—————+——+——+—+——+-+——+——+—-++——
(104) ¦ (105)¦(106)¦ (107) ¦ (108) ¦(109)¦(110)
Заполненный образец платежного поручения на уплату подоходного налога в 2020 году будет выглядеть следующим образом:
Подписи Отметки банка |
Неточности при заполнении платежки по уплате НДФЛ выявлять, а затем уточнять.
При перечислении НДФЛ с отпускных в назначении платежа следует писать:
«Налог на доходы физических лиц на отпускные за март 2020 года по сроку уплаты 31.03.2020». Все остальные графы платежного поручения заполняются также, как и при перечислении НДФЛ с заработной платы.
Тоже может быть полезно:
Уважаемые читатели! Материалы сайта TBis.ru посвящены типовым способам решения налоговых и юридических вопросов, но каждый случай уникален.
Если вы хотите узнать, как решить именно ваш вопрос — обращайтесь в форму онлайн консультанта. Это быстро и бесплатно! Также вы можете проконсультироваться по телефонам: МСК +7 499 938 52 26. СБП +7 812 425 66 30, доб. 257. Регионы — 8 800 350 84 13 доб. 257
Кбк по основным налогам на 2019 год
НДС, НДФЛ, налог на прибыль, транспортный налог, налог на имущество
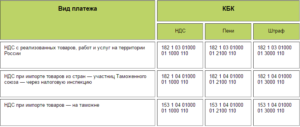
В таблицах ниже мы привели КБК 2019 года для налогов, которые чаще всего используют компании: налог на добавленную стоимость, налог на прибыль в федеральный и региональный бюджет, налог на доходы физических лиц, а также имущественные налоги – на транспорт и имущество. КБК на 2019 год утверждены приказом Минфина России от 08.06.2018 132н.
На какие КБК платить налоги в 2019 году?
Таблицы составили с учетом изменений, которые ввел Минфин для кодов с 2019 года. Для удобства таблицы разбили отдельно для основных платежей, пеней и штрафов.
КБК по налогам на 2019 год для основных отчислений
| Наименование платежа | КБК |
| Налог на прибыль, который зачисляют в федеральный бюджет | 182 1 01 01011 01 1000 110 |
| Налог на прибыль, который зачисляют в региональный бюджет | 182 1 01 01012 02 1000 110 |
| НДС, кроме импортного | 182 1 03 01000 01 1000 110 |
| Налог на имущество | 182 1 06 02010 02 1000 110 |
| Налог по упрощенке с объектом «доходы» | 182 1 05 01011 01 1000 110 |
| Налог по упрощенке с объектом «доходы минус расходы», в том числе минимальный налог | 182 1 05 01021 01 1000 110 |
| ЕНВД | 182 1 05 02010 02 1000 110 |
| ЕСХН | 182 1 05 03010 01 1000 110 |
| НДФЛ для налогового агента | 182 1 01 02010 01 1000 110 |
| Транспортный налог | 182 1 06 04011 02 1000 110 |
| Земельный налог с участков Москвы, Санкт-Петербурга, Севастополя | 182 1 06 06031 03 1000 110 |
КБК пени для налогов на 2019 год
| Наименование платежа | КБК |
| Налог на прибыль, который зачисляют в федеральный бюджет | 182 1 01 01011 01 2100 110 |
| Налог на прибыль, который зачисляют в региональный бюджет | 182 1 01 01012 02 2100 110 |
| НДС | 182 1 03 01000 01 2100 110 |
| Налог на имущество | 182 1 06 02010 02 2100 110 |
| Налог по упрощенке с объектом «доходы» | 182 1 05 01011 01 2100 110 |
| Налог по упрощенке с объектом «доходы минус расходы» | 182 1 05 01021 01 2100 110 |
| ЕНВД | 182 1 05 02010 02 2100 110 |
| ЕСХН | 182 1 05 03010 01 2100 110 |
| НДФЛ для налогового агента | 182 1 01 02010 01 2100 110 |
| Транспортный налог | 182 1 06 04011 02 2100 110 |
| Земельный налог с участков Москвы, Санкт-Петербурга, Севастополя | 182 1 06 06031 03 2100 110 |
КБК для штрафов по налогам на 2019 год
| Наименование платежа | КБК |
| Налог на прибыль, который зачисляют в федеральный бюджет | 182 1 01 01011 01 3000 110 |
| Налог на прибыль, который зачисляют в региональный бюджет | 182 1 01 01012 02 3000 110 |
| НДС | 182 1 03 01000 01 3000 110 |
| Налог на имущество | 182 1 06 02010 02 3000 110 |
| Налог по упрощенке с объектом «доходы» | 182 1 05 01011 01 3000 110 |
| Налог по упрощенке с объектом «доходы минус расходы» | 182 1 05 01021 01 3000 110 |
| ЕНВД | 182 1 05 02010 02 3000 110 |
| ЕСХН | 182 1 05 03010 01 3000 110 |
| НДФЛ для налогового агента | 182 1 01 02010 01 3000 110 |
| Транспортный налог | 182 1 06 04011 02 3000 110 |
| Земельный налог с участков Москвы, Санкт-Петербурга, Севастополя | 182 1 06 06031 03 3000 110 |
КБК страховых взносов для платежей с 1 января 2019 года
Минфин утвердил новые коды бюджетной классификации для платежных поручений на страховые отчисления (приказ от 08.06.2018 № 132н). Мы сравнили старые и новые КБК – изменения есть.
Проверьте актуальные для 2019 года значения по нашим таблицам для взносов, пеней и штрафов. Мы составили их с учетом всех изменений. Когда будете заполнять платежки за период с 1 января 2019 года, ориентируйтесь на обновленные коды, иначе есть риск пеней.
КБК по страховым взносам для основных отчислений с 2019 года
| Наименование платежа | КБК |
| Пенсионные взносы по основным и пониженным тарифам | 182 1 02 02010 06 1010 160 |
| Пенсионные взносы по доптарифу, не зависящему от спецоценки (список 1) | 182 1 02 02131 06 1010 160 |
| Пенсионные взносы по доптарифу, зависящему от спецоценки (список 1) | 182 1 02 02131 06 1020 160 |
| Пенсионные взносы по доптарифу, не зависящему от спецоценки (список 2) | 182 1 02 02132 06 1010 160 |
| Пенсионные взносы по доптарифу, зависящему от спецоценки (список 2) | 182 1 02 02132 06 1020 160 |
| Медицинские взносы | 182 1 02 02101 08 1013 160 |
| Социальные взносы | 182 1 02 02090 07 1010 160 |
| Взносы на травматизм | 393 1 02 02050 07 1000 160 |
Новые КБК для пеней по страховым взносам с 1 января 2019
| Наименование платежа | КБК |
| Пенсионные взносы по основным и пониженным тарифам | 182 1 02 02010 06 2110 160 |
| Пенсионные взносы по доптарифу, не зависящему от спецоценки (список 1) | 182 1 02 02131 06 2110 160 |
| Пенсионные взносы по доптарифу, зависящему от спецоценки (список 1) | 182 1 02 02131 06 2110 160 |
| Пенсионные взносы по доптарифу, не зависящему от спецоценки (список 2) | 182 1 02 02132 06 2110 160 |
| Пенсионные взносы по доптарифу, зависящему от спецоценки (список 2) | 182 1 02 02132 06 2110 160 |
| Медицинские взносы | 182 1 02 02101 08 2013 160 |
| Социальные взносы | 182 1 02 02090 07 2110 160 |
| Взносы на травматизм | 393 1 02 02050 07 2100 160 |
Новые КБК для штрафов по страховым взносам для платежей с января 2019 года
| Наименование платежа | КБК |
| Пенсионные взносы по основным и пониженным тарифам | 182 1 02 02010 06 3010 160 |
| Пенсионные взносы по доптарифу, не зависящему от спецоценки (список 1) | 182 1 02 02131 06 3010 160 |
| Пенсионные взносы по доптарифу, зависящему от спецоценки (список 1) | 182 1 02 02131 06 3010 160 |
| Пенсионные взносы по доптарифу, не зависящему от спецоценки (список 2) | 182 1 02 02132 06 3010 160 |
| Пенсионные взносы по доптарифу, зависящему от спецоценки (список 2) | 182 1 02 02132 06 3010 160 |
| Медицинские взносы | 182 1 02 02101 08 3013 160 |
| Социальные взносы | 182 1 02 02090 07 3010 160 |
| Взносы на травматизм | 393 1 02 02050 07 3000 160 |
КБК для взносов ИП на 2019 год
Минфин в своем новом приказе № 132н также обновил КБК и для предпринимателей. Речь идет о фиксированных взносах за себя. Правда тут есть путаница.
В этом году чиновники решили, что взносы в ПФР надо платить на один общий КБК независимо от суммы дохода (в пределах и свыше 300 000 руб.).
По новому же приказу Минфин меняет название для кода, из которого следует, что его применяют только для пенсотчислений с дохода в пределах лимита 300 000 руб. А вот отдельного кода для сверхлимитных доходов не приводит.
КБК по взносам для ИП за себя с 2019 года
| Наименование платежа | КБК взноса | КБК пени | КБК штрафа |
| Взносы в фиксированном размере на страховую пенсию (с доходов в пределах 300 000 руб.) | 182 1 02 02140 06 1110 160 | 182 1 02 02140 06 2110 160 | 182 1 02 02140 06 3010 160 |
| Взносы в ФФОМС в фиксированном размере | 182 1 02 02103 08 1013 160 | 182 1 02 02103 08 1013 160 | 182 1 02 02103 08 1013 160 |
Начисление пени по налогам — бухгалтерские проводки 2020
Пеня или, привычнее, пени – денежные средства, которые взыскиваются как штраф с плательщика за просрочку платежа в установленные законодательством сроки. Они могут взиматься по налогам и страховым взносам.
Их начисляют за каждый день, прошедший с даты, когда нужно было перечислить платеж, до дня погашения задолженности. Рассчитываются исходя из ставки рефинансирования.
В этой статье мы рассмотрим нюансы их учета и основные проводки по начислению и выплате пеней по налогам.
Пеня – это процентное соотношение 1/300 к ставке рефинансирования ЦБ РФ Плательщик перечисляет суммы пеней в добровольном или принудительном порядке (без согласия плательщика деньги списывают с его расчетного счета), одновременно или после погашения задолженности по налогам или страховым сборам.
Учет штрафов по налогам в бухучете
При отражении пени в учете возникает вопрос, можно ли учесть их в составе расходов. Ведь, по сути, при перечислении этих сумм организация несет затраты.
Согласно ПБУ 10/99 они признаются прочими расходами в бухгалтерском учете и отражаются по дебету счета 99 «Прибыли и убытки» и кредиту счетов 68 и 69. В налоговом учете эти расходы не могут быть признаны.
Другими словами, эти штрафы не уменьшают налогооблагаемую прибыль фирмы.
Мнение о том, что суммы перечисленных пеней нужно отражать по дебету счета 91 «Прочие расходы» и кредиту 68 и 69, получило широкое распространение в бухгалтерской практике. Если учитывать пени именно по этому счету, возникает постоянное налоговое обязательство (ПНО), что усложняет учет.
Основным аргументом для отражения пени по 91 счету является определение санкций в Налоговом Кодексе, в котором фигурирует понятие «штраф». А на 99 счете можно отразить именно налоговые санкции. В отчетности по налогу на прибыль такие суммы объединяют в одну категорию.
Еще одно «за» в пользу учета пеней на 99 счете – достоверность отчетности. Если сумма попадает на 91, происходит занижение налогооблагаемой базы прибыли, так как прочие расходы учитываются в затратах.
В то же время суммы санкций на 99 счете не формируют расходы. Это не противоречит основной задаче бухгалтерского учета – представление безусловной и подлинной информации о финансовых показателях организации.
Проводки по начислению и уплаты пени по налогам: на прибыль, НДС, НДФЛ
Как говорилось выше, пени не должны уменьшать налог на прибыль. Поэтому лучше использовать проводку Д99 «Налоговые санкции» К 68.4 «Налог на прибыль». Если же организацией принято решение учитывать их на 91 счете, проводка будет выглядеть: Д91 «Прочие расходы» К 68.4.
«Альфа» не перечислила вовремя налог на прибыль в размере 78540 руб.. Срок уплаты был 28 апреля. Фирма погасила свою задолженность 20 мая. Вместе с налогом были перечислены штрафа. Ставка рефинансирования 8,25%.
78540 х (1/300 х 8,25%) х 22 = 475,17 руб.
Проводки по штрафам:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 99.06 | 68.04.1 | Начислены пени по налогу на прибыль | 475,17 | Бухгалтерская справка |
| 68.04.1 | 51 | Штраф перечислен в бюджет | 475,17 | Платежное поручение |
Если учитывать пени на 91 счете нужно будет отразить ПНО в размере 95,03 руб. (475,17 х 20%), проводки по начислению и выплате налоговых штрафов будут выглядеть так:
| Дт | Кт | Описание проводки | Сумма проводки | Документ-основание |
| 91.02 | 68.04.1 | Начислены пени по налогу на прибыль | 475,17 | Бухгалтерская справка |
| 99 | 68.04.1 | Отражено ПНО | 95,03 | Бухгалтерская справка |
| 68.04.1 | 51 | Уплачено в бюджет | 475,17 | Платежное поручение |
Для НДС, НДФЛ и прочих налогов проводки будут идентичны. Меняться будет только субсчет по 68 счету. Для НДС – это 68.2, для НДФЛ – 68.1. Способ расчета пени для всех налогов идентичен.
Проводки по начислению пени по страховым взносам
«Альфа» перечислила страховые взносы в Пенсионный фонд по пенсионному обеспечению за апрель в сумме 39847 руб. 10 июня.
39847 х (1/300 х 8,25%) х 25 = 273,95
При учете штрафа на 99 счете:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 99.06 | 68.04.1 | Начислены пени по страховым взносам по пенсионному обеспечению | 273,95 | Бухгалтерская справка |
| 68.04.1 | 51 | Оплата в бюджет | 273,95 | Платежное поручение |
При учете на 91 счете ПНО равно 54,79 (273,95 х 20%):
Проводки в бюджете неустойка по договору
В учете сделайте проводки: Дебет КДБ.1.205.41.560 Кредит КДБ.1.401.10.
140 – начислен доход бюджета в сумме задолженности поставщика (исполнителя, подрядчика) по уплате неустойки (штрафа, пеней) за нарушение обязательств, предусмотренных контрактом; Дебет КДБ.1.210.02.140 Кредит КДБ.1.205.41.
660 – поступила сумма неустойки (штрафа, пеней) в доход бюджета. Следует отметить, что в к Инструкции № 162н корреспонденция счетов Дебет КДБ.1.205.41.560 Кредит КДБ.1.303.05.730 не приведена. Поэтому согласуйте ее:
Важно Пени за просрочку платежа по договору, проводки: Операция Дебет Кредит Признана неустойка контрагентом или вынесено решение суда о взыскании 76 91-1 Поступила оплата от контрагента 51 76 В налоговом учете неустойка признается в составе внереализационных расходов в аналогичном порядке (п. 3 ст. 250 НК РФ)
Учитываем пени и штрафы в налоговом учете и составляем проводки
С точки зрения налогового кодекса, штраф ─ это вид налоговой санкции ─ мера ответственности за совершенное налогового правонарушение (ст.114 НК РФ). Суммы штрафов определены в НК. Они, в первую очередь зависят от того, какое требование налогового законодательства было нарушено.
В противоположной ситуации, когда продавец получает неустойку от покупателя за несвоевременную оплату товаров, суды и налоговики долго не могли прийти к единому мнению. Суды считали, что такая неустойка не относится к оплате товаров (работ, услуг) по смыслу ст.162 НК РФ. Причем свое мнение ВАС высказал еще в 2008 году ─ Постановление Президиума ВАС от 05.02.2008 № 11144/07.
Кбк на 2020 год: актуальный список кодов бюджетных классификаций (таблица)
Шпаргалка по применению кодов бюджетной классификации
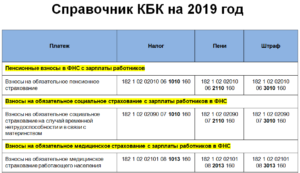
Коды бюджетной классификации (КБК) введены для того, чтобы упорядочить поступление денег в бюджет и их расходование. При помощи этих кодов происходит группировка бюджетных средств, в том числе налогов и страховых взносов.
Например, все поступления налога на доходы физических лиц подразделяются на группы: НДФЛ, начисленный налоговыми агентами; НДФЛ, начисленный предпринимателями и прочими «частниками»; НДФЛ в виде фиксированных авансовых платежей с доходов нерезидентов и проч.
И для каждой из названных групп предусмотрен отдельный код бюджетной классификации.
Прежде всего КБК необходимо указывать в платежных поручениях при перечислении налогов, сборов, пеней и штрафов. В действующей форме платежки, приведенной в приложении 3 к Положению Банка России от 19.06.
12 № 383-П, для КБК предназначено поле 104 (подробнее о заполнении платежного поручения читайте в статье «Инструкция по заполнению платежек при уплате налогов, пеней, штрафов, а также взносов во внебюджетные фонды»). Отметим, что в платежном поручении можно указать только один код бюджетной классификации.
Если предстоит сделать платежи, относящиеся к двум, трем и более КБК, придется оформить две, три и более платежки.
Кроме того, КБК следует указывать в некоторых налоговых декларациях: по налогу на прибыль, по НДС, по транспортному налогу, а также в расчете по страховым взносам. Это позволяет инспекторам зафиксировать на лицевом счете налогоплательщика задолженность по платежу с тем или иным КБК. Как только от данного налогоплательщика поступит сумма, отмеченная этим КБК, задолженность будет погашена.Читать дальше
Согласно Порядку формирования и применения кодов бюджетной классификации Российской Федерации (утв. приказом Минфина от 06.06.19 № 85н) каждый КБК состоит из 20-ти цифр (их называют разрядами).
Первые три разряда — это код главного администратора доходов бюджета. Для налоговых платежей, страховых взносов (кроме взносов «на травматизм») и госпошлин, данный код принимает значение «182», для платежей в ФСС «на травматизм» — «393».
Четвертый, пятый и шестой разряды показывают группу доходов. Для налога на прибыль и НДФЛ — это «101», для страховых взносов — «102», для НДС и акцизов — «103», для налога на имущество, транспортного и земельного налогов — «106», для единых налогов при «упрощенке», ЕНВД и ЕСХН — «105», для госпошлины — «108».
Разряды с седьмого по одиннадцатый используются для детализации внутри каждой группы доходов.
Двенадцатый и тринадцатый разряды показывают, в какой бюджет поступят деньги. Если указано «01», то средства предназначены для федерального бюджета, если «02», то для регионального. Значения «06», «07» и «08» означают бюджеты ПФР, ФСС и ФОМС соответственно. Значения «03», «04» и «05» отведены для муниципальных бюджетов
Разряды с четырнадцатого по семнадцатый показывают, что именно перечисляет налогоплательщик или страхователь: основной платеж по налогу или взносу, пени, штрафы или проценты. Для налогов и некоторых видов взносов в случае основного платежа указывают «1000», в случае пеней — «2100», в случае штрафов — «3000» и в случае процентов — «2200».
Восемнадцатый, девятнадцатый и двадцатый разряды принимают следующие значения: при уплате налогов и госпошлины это «110», при уплате страховых взносов — «160», при перечислении платежей за пользование недрами или природными ресурсами — «120».
Кбк для налогов и взносов за прошлые периоды
Министерство финансов периодически вносит изменения в перечень действующих КБК. В частности, в 2016 году обновились коды, относящиеся к страховым взносам, пеням и процентам (см. «Как с 2016 года изменятся КБК для уплаты страховых взносов»).
Бухгалтеру следует помнить одно важное правило: как только появляются новые значения КБК, прежние значения становятся недействующими, и применять их нельзя.
Перечисляя налог или взнос за прошлый период, в платежке надо указать код бюджетной классификации, который актуален сейчас, а не в прошлом периоде.Именно поэтому для заполнения платежек лучше пользоваться веб-сервисом, где все необходимые обновления устанавливаются автоматически, без участия пользователя и вероятность допустить ошибку ничтожно мала.
К слову, для некоторых налогов предусмотрен отдельный действующий КБК для платежей за прошлые периоды. В качестве примера можно привести единый налог на вмененный доход. Существует актуальный код, который необходимо указать в случае, когда в 2019 году «вмененщик» перечисляет ЕНВД за периоды, истекшие до 1 января 2011 года. Аналогичные коды введены для УСН и единого сельхозналога.
Если же специальный КБК для платежей за прошлые периоды не предусмотрен, то актуальный код действует в отношении всех перечислений независимо от периода. Это относится, в числе прочего, к налогу на прибыль, НДС, НДФЛ и страховым взносам.
Точно так же обстоит дело с кодами, которые необходимо указывать в уточненных декларациях за прошлые периоды.
Если налогоплательщик в 2019 году подает «уточненку» за 2018 год или более ранние периоды, он должен проставить КБК, действующий в 2019 году.
В противном случае получится, что на лицевом счете задолженность значится по устаревшему коду, а платеж поступил по актуальному коду. В результате задолженность останется непогашенной.
При заполнении платежек или деклараций в веб-сервисе бухгалтеру или предпринимателю не придется отслеживать все эти тонкости. При указании вида налога, периода платежа и статуса декларации сервис просто не даст указать неверные значения.
Что делать, если КБК указан с ошибкой
В теории неверно указанный в платежке код бюджетной классификации (равно как и устаревший КБК) не означает, что налог или взнос не уплачен. Это прямо следует из статьи 45 НК РФ. Но на практике инспекция и казначейство не в состоянии быстро разобраться, как отразить ошибочный платеж на лицевом счете. И до тех пор, пока платеж не будет зачтен, за налогоплательщиком останется недоимка.
Чтобы исправить ситуацию, лучше подать в ИФНС заявление на уточнение платежа, приложив к нему платежное заявление с отметкой банка.
Получив эти документы, налоговики, скорее всего, проведут сверку с бюджетом.
По ее итогам ревизоры зачислят сумму с неверным КБК в счет погашения недоимки (подробнее об уточнении платежа читайте в статье «Что делать, если в платежке на уплату налогов допущена ошибка»).
Если ошибка допущена при заполнении декларации, то достаточно подать «уточненку» с правильным КБК, и инцидент будет исчерпан.Елена Маврицкая, ведущий эксперт «Бухгалтерии Онлайн».
Проводка пени по налогам в бюджете
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с ЗАО «Сбербанк-АСТ». Слушателям, успешно освоившим программу выдаются удостоверения установленного образца.
Программа, разработана совместно с ЗАО «Сбербанк-АСТ». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Бюджетному учреждению налоговым органом предъявлены пени за несвоевременную уплату налогов (взносов, сборов) и штрафы за нарушение сроков представления налоговых деклараций (расчетов по страховым взносам). Оплата указанных пеней и штрафов проведена по подстатье 292 КОСГУ за счет субсидии на госзадание. Нарушение сроков произошло по вине сотрудника бухгалтерии, и он согласен добровольно возместить произведенные расходы. Как отразить в бухгалтерском учете операции по уплате пеней и штрафов и их возмещение виновным лицом?
Рассмотрев вопрос, мы пришли к следующему выводу:Любые пени, штрафы и иные санкции, перечисляемые в бюджеты (внебюджетные фонды), могут учитываться организациями госсектора на счете 0 303 05 000 «Расчеты по прочим платежам в бюджет» с отнесением на счет 0 401 20 200 «Расходы экономического субъекта».
Сумму возмещенных виновным лицом денежных средств следует рассматривать в качестве компенсации затрат учреждения, подлежащих отражению на счете 0 209 34 000 «Расчеты по компенсации затрат».
Рекомендуем также ознакомиться со следующим материалом:
— Энциклопедия решений. Учет расчетов госучреждения по ущербу и иным доходам. Счет 209 00.
Ответ подготовил:Эксперт службы Правового консалтинга ГАРАНТ
Сапетина Ирина
Контроль качества ответа:Рецензент службы Правового консалтинга ГАРАНТ
советник государственной гражданской службы РФ 2 класса Шершнева Анна
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
————————————————————————-*(1) Заметим, что в Приложении N 5 к Указаниям N 65н по-прежнему остается увязка КВР 853 с «укрупненной» статьей 290 «Прочие расходы». Соответственно, допустимо применение нового кода КОСГУ 292 «Штрафы за нарушение законодательства о налогах и сборах, законодательства о страховых взносах» одновременно с КВР 853.
*(2) В то же время не будут противоречить применяемой в настоящее время методологии бухгалтерского учета и положения учетной политики учреждения, в соответствии с которыми расчеты по уплате пеней (штрафов) по налогам (взносам) будут учитываться на дополнительных аналитических счетах учета, открываемых к счетам, предназначенным для учета расчетов по соответствующим налогам (взносам) (303 01, 303 02, 303 03 и т.д.).
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с ЗАО «Сбербанк-АСТ». Слушателям, успешно освоившим программу выдаются удостоверения установленного образца.
Программа, разработана совместно с ЗАО «Сбербанк-АСТ». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
[1]Бюджетное учреждение ведет приносящую доход деятельность. В соответствии с решением учреждения, принятым в рамках его учетной политики, операции по налогу на прибыль организаций отражаются по статье КОСГУ 130 «Доходы от оказания платных услуг (работ)»; любые пени, штрафы и иные санкции, перечисляемые в бюджеты (внебюджетные фонды), учитываются на счете 303 05 «Расчеты по прочим платежам в бюджет». В учреждение поступило требование об уплате пени по налогу на прибыль.
Какими корреспонденциями следует отразить начисление пени по налогу на прибыль?
Рассмотрев вопрос, мы пришли к следующему выводу:
Начисление пени по налогу на прибыль в рассматриваемой ситуации подлежит отражению в бюджетном учреждении по дебету счета 2 401 20 290 «Прочие расходы» в корреспонденции с кредитом счета 2 303 05 730 «Увеличение кредиторской задолженности по прочим платежам в бюджет».
Рекомендуем также ознакомиться со следующими материалами: — Энциклопедия решений. Расчеты госучреждения по платежам в бюджеты. Счет 303 00; — Энциклопедия решений. Финансовый результат госучреждения. Счет 400 00; — Энциклопедия решений. Порядок применения кодов видов расходов;
— Энциклопедия решений. Статья 290 «Прочие расходы» КОСГУ.
Ответ подготовил: Эксперт службы Правового консалтинга ГАРАНТ
советник государственной гражданской службы 1 класса Левина Ольга
Ответ прошел контроль качества
14 сентября 2016 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
© ООО «НПП «ГАРАНТ-СЕРВИС», 2019. Система ГАРАНТ выпускается с 1990 года. Компания «Гарант» и ее партнеры являются участниками Российской ассоциации правовой информации ГАРАНТ.
Все права на материалы сайта ГАРАНТ.РУ принадлежат ООО «НПП «ГАРАНТ-СЕРВИС». Полное или частичное воспроизведение материалов возможно только по письменному разрешению правообладателя. Правила использования портала.
Портал ГАРАНТ.РУ зарегистрирован в качестве сетевого издания Федеральной службой по надзору в сфере связи,
информационных технологий и массовых коммуникаций (Роскомнадзором), Эл № ФС77-58365 от 18 июня 2014 года.
ООО «НПП «ГАРАНТ-СЕРВИС», 119234, г. Москва, ул. Ленинские горы, д. 1, стр. 77, [email protected]
8-800-200-88-88
(бесплатный междугородный звонок)
Редакция: +7 (495) 647-62-38 (доб. 3145), [email protected]
Отдел рекламы: +7 (495) 647-62-38 (доб. 3161), [email protected] Реклама на портале. Медиакит
Если вы заметили опечатку в тексте,
выделите ее и нажмите Ctrl+Enter
Начисление пени по налогам — бухгалтерские проводки: прибыль, НДС, НДФЛ
Пеня или, привычнее, пени – денежные средства, которые взыскиваются как штраф с плательщика за просрочку платежа в установленные законодательством сроки. Они могут взиматься по налогам и страховым взносам.
Их начисляют за каждый день, прошедший с даты, когда нужно было перечислить платеж, до дня погашения задолженности. Рассчитываются исходя из ставки рефинансирования.
В этой статье мы рассмотрим нюансы их учета и основные проводки по начислению и выплате пеней по налогам.
Читайте так же: Справка ндфл для возврата подоходного налога
Пеня – это процентное соотношение 1/300 к ставке рефинансирования ЦБ РФ Плательщик перечисляет суммы пеней в добровольном или принудительном порядке (без согласия плательщика деньги списывают с его расчетного счета), одновременно или после погашения задолженности по налогам или страховым сборам.
Из УФНС в казначейство пришло требование на оплату пени по НДФЛ. Пени отражаются по коду вида расхода 853. Виновное лицо вносит в кассу деньги и казенное учреждение — получатель средств бюджета субъекта РФ сдает их в казначейство на лицевой счет учреждения. За учреждением не закреплены полномочия по администрированию кассовых поступлений.
По какому коду бюджетной классификации отразить указанные операции? Какие нужно сделать проводки?
Рассмотрев вопрос, мы пришли к следующему выводу: Поступившие от работника суммы являются компенсацией затрат государства и подлежат зачислению в доход соответствующего бюджета.
Доходы в виде компенсации затрат государства относятся к подгруппе доходов бюджета 113 «Доходы от оказания платных услуг (работ) и компенсации затрат государства» и отражаются с применением аналитической группы подвида доходов бюджетов 130 «Доходы от оказания платных услуг (работ) и компенсации затрат».
Расчеты по компенсации затрат учитываются на аналитическом счете учета счета 1 209 30 000 «Расчеты по компенсации затрат» с указанием в 1-17 разрядах номера счета бюджетного учета 4-20 разрядов кода классификации доходов бюджета.
Рекомендуем также ознакомиться со следующими материалами: — Энциклопедия решений. Учет расчетов госучреждения по ущербу и иным доходам. Счет 209 00;
— Энциклопедия решений. Учет в казенном учреждении, наделенном отдельными полномочиями по начислению платежей в бюджет, доходов, поступающих в кассу.
Ответ подготовил: Эксперт службы Правового консалтинга ГАРАНТ
Киреева Анна
Контроль качества ответа: Рецензент службы Правового консалтинга ГАРАНТ
советник государственной гражданской службы РФ 2 класса Шершнева Анна
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.

