
Особо ценное имущество от какой суммы 2020 в районных больницах
Особо ценное имущество от какой суммы 2020 в районных больницах

- Особо ценное имущество от какой суммы 2020 в бюджетном учреждении
- Особо ценное имущество: понятие, перечень, категория, требования ПП РФ №538-п4, правила внесения и списания
- Особо Ценное Имущество От Какой Суммы 2020 В Муниципальном Учреждении
- Раздельный учет видов имущества на счетах бухгалтерского учета в 2011 году
- Списание особо ценного имущества
- Особо ценное имущество: понятие, перечень, категория, требования ПП РФ №538-п4, правила внесения и списания
- Аналитика для ОС и НМА
- Особо ценное имущество от какой суммы 2020 в бюджетном учреждении
- Особенности признания ОС
- Изменение показателей стоимости особо ценного имущества
- Применяется ли счет 0 210 06 000, если ОЦДИ приобретено по коду вида деятельности 7?
- Особо ценное движимое имущество бюджетного учреждения
- Особо ценное имущество: понятие, перечень, категория, требования ПП РФ №538-п4, правила внесения и списания
- Особо ценное движимое имущество бюджетного учреждения
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Особо ценное имущество от какой суммы 2020 в районных больницах». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
В учреждениях осуществляется строгий порядок действий:Списание амортизации осуществляется в себестоимости продукции при участии имущества в деятельности по созданию объекта или в составе текущих затрат.
При определении ежемесячной суммы величина рассчитывается с учетом стоимости и нормы амортизации. Полная амортизация имущества не является основанием для списания объекта.Следовательно, в строках Баланса (ф.
Особо ценное имущество от какой суммы 2020 в бюджетном учреждении
Высший исполнительный орган госвласти субъекта РФ Стоимость имущества в интервале, установленном нормативно-правовым актом высшего исполнительного органа госвласти субъекта РФ в пределах от 50 000 до 500 000 руб.
Особо ценное имущество: понятие, перечень, категория, требования ПП РФ №538-п4, правила внесения и списания
- особо ценное движимое имущество, учитываемое по КФО 2 и КФО 7, – в части имущества, приобретенного за счет средств от приносящей доход деятельности и средств ОМС до изменения типа учреждения.
- особо ценное движимое имущество, учитываемое по КФО 4;
- недвижимое имущество (вне зависимости от источника его приобретения);
Минфин России разъяснил вопрос об отнесении бюджетным учреждением движимого имущества к особо ценному и распоряжении им, в случае приобретения за счет приносящей доход деятельности, а также отражении такого имущества в бухучете. РФ, осуществляющими функции и полномочия учредителя в отношении соответствующих автономных и бюджетных учреждений субъекта РФ, в интервале, установленном нормативным правовым актом высшего исполнительного органа государственной власти субъекта РФ с соблюдением указанных ограничений, если этим нормативным правовым актом такое право будет предоставлено органам, осуществляющим функции и полномочия учредителя; — для автономных учреждений, которые созданы на базе имущества, находящегося в муниципальной собственности, и муниципальных бюджетных учреждений — размер, установленный нормативным правовым актом местной администрации в интервале от 50 тыс. до 200 тыс. руб.
Особо Ценное Имущество От Какой Суммы 2020 В Муниципальном Учреждении
Бюджетная организация согласно требованиям ГК РФ (статья №298) не имеет права без предварительного согласия владельца распоряжаться его имуществом, закрепленным за организацией, также купленным имуществом за деньги собственника.
На прочую имущественную собственность, которая находится в оперативном управлении бюджетной организации, она имеет право принимать самостоятельные решения, если законодательством не предопределены прочие требования.
Какое имущество считается особо ценным имуществом, от какой суммы в 2017 году.
: Льготный проезд в кемеровской области 2020 года
Раздельный учет видов имущества на счетах бухгалтерского учета в 2011 году
Перечни особо ценного движимого имущества определяются органами, которые выполняют функции и полномочия учредителя учреждения.
Казенное учреждение получает имущество от собственника на праве оперативного управления и использует его строго по целевому назначению, определенному собственником имущества.
Отчуждать имущество либо иным способом распоряжаться им без согласия собственника учреждение не вправе (пункт 4 статьи 298 Гражданского кодекса РФ).
Для таких БУ (бюджетных учреждений), осуществляющих управление федеральным имуществом, регулирующей базой считается Положение №834 об особенностях списания федерального имущества, введенное в действие 14.10.2010.Акт должен быть согласован с учредителем БУ, если это требуется законом. Далее руководитель БУ визирует акт, после чего совершаются действия по деинсталляции, разборке, ликвидации ОС, и только после этого списание отражается в бухучете на основании акта (п. 52 Единого плана счетов).
Списание особо ценного имущества
Особо ценное движимое имущество (далее – ОЦДИ) законодателем специально выделено из состава движимого имущества для дополнительной защиты прав собственника имущества, закрепляемого за бюджетным учреждением, обеспечения сохранности ОЦДИ, а также для обоснованности финансирования содержания ОЦДИ в соответствии с основными видами деятельности бюджетных учреждений.
- 0 101 21 000 «Жилые площади».
- 0 101 22 000 «Нежилые объекты».
- 0 101 23 000 «Сооружения».
- 0 101 24 000 «Машины, оборудование».
- 0 101 25 000 «Транспорт».
- 0 101 26 000 «Хозяйственный, производственный инвентарь».
- 0 101 27 000 «библиотечный фонд».
- 0 101 28 000 «Прочие ОС».
Аналитика для ОС и НМА
На основании п. 238 указанной Инструкции, сч.
021006000 «Расчеты с учредителем» используется для отражения информации по сделкам, совершенным с участием органа власти, реализующего полномочия и функции учредителя (собственника) государственного/муниципального бюджетного либо автономного учреждения.
Следует принять во внимание, что на указанном счете обобщаются данные только по тому особо ценному имуществу, которым организация распоряжаться не может. Информация отражается в денежном эквиваленте, равным балансовой стоимости объектов.
В соответствии с Инструкцией по применению единого плана счетов бухгалтерского учета для государственных органов власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утвержденной приказом Министерства финансов Российской Федерации от 1 декабря 2010 г.
Особенности признания ОС
Определение для конкретного учреждения, группы учреждений сверх общего перечня видов особо ценного движимого имущества отдельных видов или даже отдельных объектов, которые могут быть определены как особо ценные, без которых исполнение учреждением своих уставных функций будет невозможно или затруднено.
Доходы, полученные бюджетным учреждением от приносящей доходы деятельности, предусмотренной его учредительными документами, а также приобретенное за счет этих доходов имущество поступают в самостоятельное распоряжение учреждения.
2) иное движимое имущество, без которого осуществление бюджетным учреждением предусмотренных его уставом основных видов деятельности будет существенно затруднено и (или) которое отнесено к определенному виду ОЦДИ соответствующими органами власти;
Изменение показателей стоимости особо ценного имущества
Спецвыпуск журнала «Зарплата в учреждении».
Доступен для скачивания!
Узнайте сейчас: ☑ 3 проблемы, из-за которых контроллеры признают доплаты и надбавки незаконными ☑ 10 подсказок бухгалтеру: как распознать поддельный больничный и принять меры ☑ Образец справки, без которой сотруднику не выдадут дубликат больничного ☑ Как оформить и оплатить работу по инвентаризации, чтобы не оштрафовали
☑ Отпуск начинается в субботу. Это устроит и сотрудника, и учреждение
Корреспонденция по счету 0 210 06 000
Особо Ценное Имущество От Какой Суммы 2020 В Муниципальном Учреждении
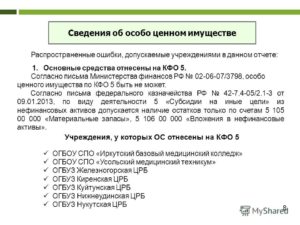
для автономных учреждений, которые созданы на базе имущества, находящегося в муниципальной собственности, и муниципальных бюджетных учреждений — размер, установленный нормативным правовым актом местной администрации в интервале от 50 тыс. рублей до 200 тыс.
рублей либо органами местного самоуправления, осуществляющими функции и полномочия учредителя в отношении соответствующих муниципальных автономных и бюджетных учреждений, в интервале, установленном нормативным правовым актом местной администрации с соблюдением указанных ограничений, если этим нормативным правовым актом такое право будет предоставлено органам, осуществляющим функции и полномочия учредителя;
для федеральных автономных и бюджетных учреждений — размер, установленный федеральными органами государственной власти, осуществляющими функции и полномочия учредителя, в отношении соответствующих федеральных автономных и бюджетных учреждений в интервале от 200 тыс. рублей до 500 тыс. рублей;
Перечень особо ценного имущества
Таким имуществом считается движимое имущество, которое значительно облегчает уставную деятельность организаций. Например, ценные бумаги являются имуществом особой ценности. Перечень имущественной собственности, которая входит в представляет особую ценность, прописан Постановлением №538-26.07.2010 г. Правительства России (далее в статье – ПП РФ №538).
Бюджетная организация согласно требованиям ГК РФ (статья №298) не имеет права без предварительного согласия владельца распоряжаться его имуществом, закрепленным за организацией, также купленным имуществом за деньги собственника.
На прочую имущественную собственность, которая находится в оперативном управлении бюджетной организации, она имеет право принимать самостоятельные решения, если законодательством не предопределены прочие требования.
Какое имущество считается особо ценным имуществом, от какой суммы в 2020 году.
Как списать основные средства бюджетного учреждения
Если имущество передается из одного структурного подразделения в другое, движение отражается внутренним перемещением. Заполняется акт приемки-передачи НФА. Если же объект передается от одного обособленного подразделения в другое или в головной офис при условии, что подразделения выделены на отдельный баланс, то соблюдается порядок безвозмездной передачи ОС.
Включайте в состав специальной комиссии работников, деятельность которых непосредственно связана с учетом, контролем и экспертизой ОС.
При рассмотрении претендента на списание необходимо оценивать не только внешний вид и технические характеристики ОС, но и документацию, например технический паспорт, поэтажный план, схемы и прочее.
Это необходимо для сравнения фактических показателей заявленным техническим характеристикам.
Особо ценное движимое имущество бюджетного учреждения
- для федеральных учреждений — размер, установленный федеральными органами государственной власти, осуществляющими функции и полномочия учредителя, в отношении соответствующих федеральных бюджетных учреждений в интервале от 200 до 500 тыс. руб.;
- для бюджетных учреждений субъекта РФ — размер, установленный нормативным правовым актом высшего исполнительного органа государственной власти субъекта РФ в интервале от 50 до 500 тыс. руб.;
- для муниципальных учреждений — размер, установленный нормативным правовым актом местной администрации в интервале от 50 до 200 тыс. руб.;
- недвижимое имущество (вне зависимости от источника его приобретения);
- особо ценное движимое имущество, учитываемое по КФО 4;
- особо ценное движимое имущество, учитываемое по КФО 2 и КФО 7, – в части имущества, приобретенного за счет средств от приносящей доход деятельности и средств ОМС до изменения типа учреждения.
Рекомендуем прочесть: Первый Ребенок Выплаты 2020
Перечни особо ценного движимого имущества
в) имущество, отчуждение которого осуществляется в специальном порядке, установленном законами и иными нормативными правовыми актами Российской Федерации, в том числе музейные коллекции и предметы, находящиеся в федеральной собственности и включенные в состав государственной части Музейного фонда Российской Федерации, а также документы Архивного фонда Российской Федерации и национального библиотечного фонда.
В отношении учета имущества, отчуждение которого осуществляется в специальном порядке, приобретенного учреждением культуры за счет доходовот осуществления деятельности, приносящей доход необходимо отметить следующее.
В соответствии с частью 2 статьи 13 Закона № 54-ФЗ музейные предметы и музейные коллекции, приобретаемые государственными музеями, иными государственными учреждениями за счет средств учредителей либо за счет собственных или иных средств, входят в состав государственной части Музейного фонда Российской Федерации.
Поэтому вне зависимости от источника финансирования рассматриваемое имущество подлежит отнесению к ОЦДИ и включению в перечень ОЦДИ.
Учет особо ценного движимого имущества бюджетного учреждения
Бухгалтерский учет особо ценного имущества осуществляется в соответствии с Инструкцией N 157н и Инструкцией N 174н . Следует отметить, что общие положения по учету нефинансовых активов согласно Инструкции N 157н (объект, единица учета, формирование первоначальной стоимости и т.д.
) были рассмотрены в статье «Учет недвижимого имущества» (N 3, 2011) и в статье «Учет иного движимого имущества» (N 4, 2011).
В данной статье приведем бухгалтерские записи по отражению хозяйственных операций с особо ценным движимым имуществом учреждения в соответствии с Инструкцией N 174н и Указаниями N 190н .
Мы уже не раз отмечали, что объекты нефинансовых активов учитываются на соответствующих счетах Единого плана счетов по аналитическим группам синтетического счета объекта учета. В частности, по аналитической группе 20 учитывается особо ценное движимое имущество бюджетного учреждения (п.
37 Инструкции по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утвержденной Приказом Минфина России от 01.12.
2010 N 157н (далее — Инструкция N 157н)). Именно о таком имуществе и пойдет речь в статье.
Кроме того, бюджетные и автономные учреждения не могут самостоятельно распорядиться особо ценным движимым имуществом, закрепленным за ними учредителем или приобретенным за счет средств, выделенных учредителем. Заметим, что особо ценным движимым имуществом, приобретенным за счет средств, полученных от приносящей доход деятельности, бюджетные и автономные учреждения вправе распоряжаться самостоятельно.
Особо ценное имущество
| Сайт журнала «Учет в учреждении»Электронный журнал «Учет в учреждении» |
Предусмотрен переходный период
Особо ценное имущество. Итак, с 1 января 2011 года вступил в силу приказ Минфина России от 1 декабря 2010 г. № 157н, на основании которого все бюджетные учреждения должны вести бухгалтерский учет.
В то же время конкретные правила применения Единого плана счетов и Инструкции по его применению, а также составление бухгалтерских записей зависят от типа государственного (муниципального) учреждения.
В настоящее время не все бюджетные учреждения изменили свою правовую форму в соответствии с требованиями Федерального закона от 8 мая 2010 г. № 83-ФЗ. Ведь переходный период предусмотрен до 1 июля 2012 года.
Учреждения, которые не сменили статус, ведут учет в соответствии с приказом Минфина России от 6 декабря 2010 г. № 162н. Данный приказ применяется казенными и «старыми» бюджетными учреждениями. Кроме того, Минфином России было выпущено письмо от 29 декабря 2010 г.№ 02-06-07/5396. В нем была приведена Таблица соответствия счетов Плана счетов бюджетного учета, утвержденного приказом Минфина России от 30 декабря 2008 г. № 148н, Плану счетов бюджетного учета, утвержденному приказом Минфина России от 6 декабря 2010 г. № 162н.
Как учесть остатки, числившиеся по счетам
На основании указанных документов бюджетное учреждение старого типа должно было перенести остатки по счетам, сформированным по результатам деятельности учреждения по итогам 2010 года. Это необходимо было сделать в межотчетный период.
При этом важно было учитывать, что исходящие остатки по счетам, содержащим в 18-м разряде номера счета код вида деятельности:
— 1 (бюджетная деятельность), переносятся на счета с кодом вида финансового обеспечения (деятельности) 1 – деятельность, осуществляемая за счет средств соответствующего бюджета бюджетной системы Российской Федерации (бюджетная деятельность);
— 3 (деятельность со средствами, находящимися во временном распоряжении), переносятся на счета, содержащие в 18-м разряде код вида финансового обеспечения (деятельности) 3 – средства во временном распоряжении;
— 2 (приносящая доход деятельность), сформированные по состоянию на начало финансового года в рамках деятельности учреждения со средствами, получаемыми по программе ОМС, переносятся на счета, содержащие в 18-м разряде код вида финансового обеспечения (деятельности) 7 – средства по обязательному медицинскому страхованию.
Основные средства учреждения
Особо ценное имущество. Также необходимо было разобраться с учетом имущества. Ведь согласно пункту 37 Инструкции № 157н, объекты нефинансовых активов учитываются на соответствующих счетах Единого плана счетов по аналитическим группам синтетического счета по объектам имущества:
- 10 «Недвижимое имущество учреждения»;
- 20 «Особо ценное движимое имущество учреждения»;
- 30 «Иное движимое имущество учреждения»;
- 40 «Имущество – предметы лизинга».
Выделение особо ценного движимого имущества «старыми» бюджетными учреждениями не предусмотрено.
Следовательно, перенос остатков по счетам нефинансовых активов по состоянию на 1 января 2011 года отражается на основании Справки (ф. 0504833) следующими бухгалтерскими записями.
1. В части основных средств:
— по дебету счетов 101 10 000 «Основные средства – недвижимое имущество учреждения» (101 11 000, 101 12 000, 101 13 000, 101 15 000, 101 18 000), 101 30 000 «Основные средства – иное движимое имущество» (101 31 000-101 36 000, 101 38 000) и кредиту счета 101 00 000 «Основные средства» (101 01 000– 101 06 000, 101 09 000);
2. В части амортизации:
по дебету счета 104 00 000 «Амортизация» (104 01 000-104 06 000, 104 08 000) и кредиту счетов 104 10 000 «Амортизация недвижимого имущества учреждения» (104 11 000-104 13 000, 104 15 000, 104 18 000), 104 30 000 «Амортизация иного движимого имущества учреждения» (104 31 000-104 36 000, 104 38 000).
Бюджетное учреждение (старого типа) переводит в категорию «иное движимое имущество» транспортные средства. По состоянию на 1 января 2011 года первоначальная стоимость составила 1 250 600 руб., сумма накопленной амортизации 385 200,80 руб.
Бухгалтерские операции при этом могут быть отражены следующим образом:
Данное имущество будет закреплено за казенным учреждением на праве оперативного управления. То есть учреждение сможет использовать его в соответствии с целями своей деятельности, а также назначением имущества и, если иное не установлено законом, распоряжаться им с согласия собственника (п. 1 ст. 296 Гражданского кодекса РФ).
В то же время особенность статуса имущества для бюджетного учреждения нового типа определена пунктом 3 статьи 298 Гражданского кодекса РФ.
Особенность заключается в том, что бюджетное учреждение без согласия собственника не вправе распоряжаться недвижимым имуществом, а также особо ценным движимым имуществом, закрепленным за ним собственником или приобретенным за счет выделенных собственником на это средств.
Остальным имуществом, находящимся у него на праве оперативного управления, бюджетное учреждение может распоряжаться самостоятельно, если иное не установлено законом.Перечни особо ценного движимого имущества бюджетных учреждений определяются соответствующими органами, осуществляющими функции и полномочия учредителя на основании стоимостных критериев.
Ведение указанного перечня осуществляется на основании сведений бухгалтерского учета государственных (муниципальных) учреждений. В него включаются данные о полном наименовании объекта, отнесенного к особо ценному движимому имуществу, его балансовой стоимости и об инвентарном (учетном) номере (при его наличии).
В рамках требований Закона № 83-ФЗ учредители бюджетных учреждений при приведении в соответствие нормативно-правовой базы в 2011 году уже установили перечни особо ценного движимого имущества как по федеральным, так и муниципальным бюджетным учреждениям.
При этом необходимо обратиться уже к Инструкции № 174н (утвержденной приказом Минфина России от 16 декабря 2010 г. № 174н), так как в ней предусмотрены не только счета учета особо ценного движимого имущества, но и расчетов с учредителями и соответствующая корреспонденция счетов.
Таким образом, прежде всего возникает необходимость отражения в бухгалтерском учете операций по передаче имущества на баланс бюджетного учреждения от собственника. В некоммерческих организациях, использующих бюджетные планы счетов, открытие и ведение синтетического счета, аналогичного уставному капиталу в коммерческом учете, не предусмотрено.
Для учета операций по наделению имуществом предусмотрен счет 210 06 000 «Расчеты с учредителями» (п. 238-240 Инструкции № 157н), который предназначен для учета расчетов с органом власти, выполняющим функции и полномочия учредителя в отношении государственного (муниципального) бюджетного учреждения.
Расчеты с учредителями
Операции по формированию расчетов с учредителями при закреплении за бюджетным учреждением права оперативного управления, а также при прекращении права оперативного управления (изъятия из оперативного управления) предусмотрены пунктом 116 Инструкции № 174н.
Расчеты с учредителем при получении объектов основных средств, нематериальных активов отражаются следующим образом.
При закреплении права оперативного управления, в том числе при реорганизации, – по дебету соответствующих счетов аналитического учета счета 4 101 00 000 «Основные средства» и кредиту счета 4 210 06 000 «Расчеты с учредителями» (по балансовой стоимости). Одновременно расчеты с учредителем уменьшаются на сумму начисленной амортизации (если закрепляется объект, бывший в эксплуатации).
Основанием для составления бухгалтерских записей по получению объектов учета при закреплении за бюджетным учреждением права оперативного управления являются первичные учетные документы, оформленные передающей и принимающей сторонами (Акт о приеме-передаче объекта основных средств (кроме зданий, сооружений) (ф. 0306001), Акт о приеме-передаче здания (сооружения) (ф. 0306030) и Извещение (ф. 0504805)).
За бюджетным учреждением нового типа на основании первичных документов (акта и извещения) учредителем закреплено право оперативного управления на объект недвижимого имущества (нежилое помещение) балансовой стоимостью 120 млн руб. (сумма накопленной амортизации – 45 млн руб.).
В бухгалтерском учете записано:
Как поступить на практике
При переносе остатков по счетам на 1 января 2012 года (или в промежуточный период) бюджетному учреждению, которое переходит на субсидирование, следует закрепить расчеты с учредителями в соответствии с правилами пункта 4.
1 Методических рекомендаций по порядку отражения в бухгалтерском учете входящих остатков…
при принятии решения о преобразовании государственного (муниципального) учреждения путем изменения его типа (Методические указания првиедены в письме Минфина России от 25 апреля 2011 г. № 02-06-07/1546).
В данном пункте предлагается дополнительно на сумму входящих остатков по счетам учета нефинансовых активов Единого плана счетов по аналитическим группам синтетического счета объекта учета 10 «Недвижимое имущество учреждения» и 20 «Особо ценное движимое имущество учреждения» в составе входящих остатков отразить расчеты с учредителем – по дебету 2 401 30 000 «Финансовый результат прошлых отчетных периодов» и кредиту счета 2 210 06 000 «Расчеты с учредителем».
Для этой цели на момент перехода на приказ № 174н необходимо иметь информацию не только о недвижимом, но и особо ценном движимом имуществе. Оно может быть отражено в учете бухгалтерской записью по внутреннему перемещению объектов.
Измерительный прибор стоимостью 120 тыс. руб. определен учредителем как особо ценное движимое имущество. В бухгалтерском учете данная операция может быть оформлена следующим образом:
Особо ценное имущество от какой суммы 2020 в бюджетном учреждении

Собственником нефинансовых активов учреждений бюджетной сферы является государство. Согласно п. 9 ст. 9.2 Закона № 7-ФЗ от 12.01.1996, основные фонды бюджетных учреждений закрепляются за ними на праве оперативного управления. Различают следующие виды бюджетного имущества:
- Утверждается протокол заседания постоянной комиссии, в котором определяются ключевые моменты выбытия основных фондов с учета.
- На основании протокола руководитель создает отдельное распоряжение — приказ об операции с основными средствами.
- Оформляется акт о списании ОС с бухгалтерского учета. Форма акта по ОКУД 0504104 для ОС, кроме транспорта, и 0504105 — для снятия с учета транспорта. В организации могут быть разработаны и утверждены собственные бланки актов.
Списание основных средств в бюджетных учреждениях
Особо ценное имущество — это движимое имущество, которое обеспечивает деятельность БУ и при неимении которого уставная деятельность будет проводиться со значительными затруднениями (п. 11 ст. 9.2 закон № 7-ФЗ). Список особо ценного движимого имущества закрепляется органом-учредителем.
Список документов, которые должны быть подготовлены комиссией для одобрения выбытия ОС, зависит от того, кто является учредителем БУ, то есть собственником его имущества. Если БУ создано на базе имущества субъекта РФ или муниципального образования, то руководствоваться надо законодательными актами, принятыми соответствующим субъектом или муниципалитетом.
Новое в учете основных средств в учреждениях в 2020 году
2) предназначены для неоднократного или постоянного использования субъектом учета в целях выполнения им государственных (муниципальных) полномочий (функций), осуществления деятельности по выполнению работ, оказанию услуг либо для управленческих нужд субъекта учета при условии, что данные материальные ценности:
- принадлежат субъекту учета на праве оперативного управления (находятся во владении (пользовании)). При этом в отношении объектов недвижимости право оперативного управления должно быть подтверждено в случаях, предусмотренных законодательством РФ, государственной регистрацией;
- находятся в пользовании субъекта учета в рамках отношений по финансовой аренде (согласно договору лизинга, договору аренды с правом выкупа, в бессрочном безвозмездном пользовании и т. п.) с учетом квалификации объектов финансовой аренды, установленных СГС «Аренда»;
- переданы субъектом учета в пользование иным правообладателям в рамках отношений по операционной аренде (срочные договоры аренды (договоры безвозмездного пользования)) с учетом требований СГС «Аренда»;
Выделяем и учитываем особо ценное движимое имущество
В рамках перехода бюджетными учреждениями на ведение бухгалтерского учета в соответствии с Инструкцией № 174н одним из необходимых мероприятий является составление перечня особо ценного движимого имущества и организация обособленного учета этого имущества. Расскажем, как это сделать правильно.
Определение для конкретного учреждения, группы учреждений сверх общего перечня видов особо ценного движимого имущества отдельных видов или даже отдельных объектов, которые могут быть определены как особо ценные, без которых исполнение учреждением своих уставных функций будет невозможно или затруднено.
Учет основных средств у бюджетников: что изменилось с 2020 года
Еще одно новшество: федеральный стандарт обязывает начислять амортизацию даже на те объекты, которые простаивают, временно не используются или подготовлены для дальнейшего списания. Исключение — объекты, остаточная стоимость которых сравнялась с нулем. Инструкция № 157н разрешала приостанавливать начисление амортизационных сумм в такие периоды.
Чтобы грамотно внедрить ФСБУ, учреждение должно предпринять несколько шагов. И начать следует с инвентаризации, которая даст представление о состоянии остатков ОС для корректного учета и применения выбранного метода амортизации.
Необходимо проверить имущество, которое учитывалось до 1 января 2020 года на счете 0 10100 000 на предмет соответствия стандарту.
Получив данные об объектах, которые ранее отражались на забалансовых счетах или по каким-то критериям не входили в группу ОС, бухгалтер должен поставить на баланс по первоначальной стоимости.
Методические указания Минфина по применению СГС «Основные средства»
К сведению: по объектам недвижимого имущества, признаваемым при первом применении СГС «Основные средства»на соответствующих счетах балансового учета, субъектам учета необходимо в течение 2020 – 2020 годов осуществить мероприятия по определению их актуальных кадастровых оценок (ст. 24 Федерального закона от 03.07.2020 № 237-ФЗ «О государственной кадастровой оценке»).
Обратите внимание: активом признается имущество, включая наличные и безналичные денежные средства, принадлежащее учреждению и (или) находящееся в его пользовании, контролируемое им в результате произошедших фактов хозяйственной жизни, от которого ожидается поступление полезного потенциала или экономических выгод.
Бюджетные учреждения
Финансово-хозяйственная деятельность ведется бюджетным учреждением на основании Плана, составленного в соответствии с Требованиями к Плану финансово-хозяйственной деятельности, утвержденными Приказом Минфина России от 28.07.2010 г. N 81н, на что указывает как статья 32 Закона N 7-ФЗ.
Бюджетным учреждением признается некоммерческая организация, созданная Российской Федерацией, ее субъектом или муниципальным образованием для выполнения работ, оказания услуг в целях обеспечения реализации предусмотренных законодательством Российской Федерации полномочий соответственно органов государственной власти (государственных органов) или органов местного самоуправления в сферах науки, образования, здравоохранения, культуры, социальной защиты, занятости населения, физической культуры и спорта, а также в иных сферах (пункт 1 статьи 9.2 Закона N 7-ФЗ).
Распоряжение особо ценным движимым имуществом
• 338 «Чистая стоимость ОЦИ» – равна сумме строк 336 (расчеты с учредителем (0 210 06 000)) и 337 – чистая стоимость ОЦИ (т. е. остаточная стоимость).
Исходя из буквального толкования положений Инструкции № 33н, в ней не предусмотрено отражение чистой стоимости ценного имущества (корректировка показателя счета 0 210 06 000 на стоимость амортизации), которым учреждение не вправе распоряжаться самостоятельно.
Особо Ценное Имущество От Какой Суммы 2020 В Бюджетном Учреждении

для федеральных автономных и бюджетных учреждений — размер, установленный федеральными органами государственной власти, осуществляющими функции и полномочия учредителя, в отношении соответствующих федеральных автономных и бюджетных учреждений в интервале от 200 тыс. рублей до 500 тыс. рублей;
В соответствии с положениями статьи 298 Гражданского кодекса Российской Федерации, а также статьи 9.2 Федерального закона от 12.01.
1996 года N 7-ФЗ «О некоммерческих организациях» бюджетное учреждение без согласия собственника не вправе распоряжаться особо ценным движимым имуществом, закрепленным за ним собственником или приобретенным бюджетным учреждением за счет средств, выделенных ему собственником на приобретение такого имущества, а также недвижимым имуществом.
Вопрос: Комитетом по имущественным отношениям субъекта РФ проводится принятие в государственную казну недвижимого имущества, особо ценного имущества от государственных бюджетных учреждений и передача из государственной казны недвижимого имущества, особо ценного имущества на баланс государственным бюджетным учреждениям
Остаток, отраженный в бюджетном учете учредителя по счету 1 204 33 000, должен быть равен балансовой стоимости того имущества, которым подведомственные ему бюджетные (автономные) учреждения не могут отвечать по своим обязательствам и распоряжаются только по согласованию с собственником.
Наличие указанных правовых актов не исключает возможность получения учредителями информации, необходимой для подтверждения (проверки) данных, предоставленных подведомственными учреждениями.
В частности, если такая возможность будет предусмотрена уполномоченным органом власти публично-правового образования, учредители могут получать информацию о предоставлении имущества из казны подведомственным учреждениям, передаче подведомственными учреждениями имущества в казну, информацию о наличии сведений об объекте имущества в Реестре имущества публично-правового образования.
Учет особо ценного имущества: проводки, типовые ошибки
- При постановке на учет: Дт 4 401 20 172 Кт 4 210 06 000 на сумму 2 522 рубля;
- При выдаче в пользование инструмента красным сторно: Дт 4 401 20 172 Кт 4 210 06 000 на сумму 2 522 рубля;
- Вывод суммы за баланс одновременным отражением суммы по дебету счета 21/1.
При списании имущества порядок документооборота регулируется учредителем. Списанию подлежат активы, пришедшие в негодность. Процедура списания ОЦДИ, приобретенных за бюджетные средства, осуществляется при согласовании с вышестоящим органом.
В учреждениях осуществляется строгий порядок действий:
Обязательно ли относить к оцди имущество более 50000 в бюджете
Порядок N 1616 разработан в соответствии с Общими требованиями к порядку составления и утверждения отчета о результатах деятельности государственного (муниципального) учреждения и об использовании закрепленного за ним государственного (муниципального) имущества, утвержденными Приказом Минфина России от 30.09.
2010 N 114н (далее — Общие требования). Порядок заполнения формы отчета установлен данными Требованиями. Названный отчет составляется не только учреждениями, подведомственными Минобороны, но и всеми бюджетными, автономными и казенными учреждениями (п. 2 Общих требований).
Следует заметить, что информация об особо ценном движимом имуществе отражается в отчете в разд. 2 и 3. Так, в разд.
Обязательные общие требования к бухгалтерскому (бюджетному) учету организациями государственного сектора нефинансовых, финансовых активов (в том числе приобретенных за счет средств, полученных от приносящей доход деятельности), обязательств, операций, их изменяющих, и полученных по указанным операциям финансовых результатов (доходов и расходов) на соответствующих счетах Единого плана счетов определены Инструкцией по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утвержденной Приказом Министерства финансов Российской Федерации от 01.12.2010 N 157н (далее — Инструкция 157н).