
Нужна ли печать на чеках для авансового отчета в 2020г
Новые требования к кассовым чекам: можно ли теперь учесть расходы, если чек оформлен на физлицо?
Новые требования к кассовым чекам: можно ли теперь учесть расходы, если чек оформлен на физлицо?
28 июня 2019 Елена Маврицкая Ведущий эксперт, главбух с 10-летним стажем
Начиная с июля 2019 года, при расчетах между двумя организациями, двумя ИП, а также организацией и ИП нужно выдавать кассовый чек с дополнительными реквизитами (см. «Новые поправки в закон о ККТ: освобождение для ИП на ПСН, безналичные расчеты с физлицами, новые реквизиты чека и другое»).
В частности, к таким реквизитам относятся сведения о покупателе — организации или ИП. Означает ли это, что если покупку для работодателя совершил сотрудник от своего имени, и магазин оформил чек на физическое лицо, организация лишается права на учет расходов? Специалисты придерживаются противоположных точек зрения.
Мы проанализировали эти мнения, и выбрали то, которое, на наш взгляд, является наиболее убедительным.
Напомним, что при расчетах между двумя организациями, двумя ИП, либо между организацией и ИП нужно применять контрольно-кассовую технику в двух случаях. Первый — это прием и выдача наличных средств. Второй — это прием и выдача безналичных средств с использованием электронного средства платежа с его предъявлением (например, при помощи пластиковой карты).
С 1 июля 2019 года при таких расчетах в кассовых чеках и бланках строгой отчетности нужно указывать дополнительные реквизиты, предусмотренные новым пунктом 6.1 статьи 4.7 Федерального закона от 22.05.03 № 54-ФЗ о применении ККТ (далее — Закон № 54-ФЗ). К таким реквизитам относятся:
- наименование покупателя или клиента (название компании или ФИО предпринимателя);
- ИНН покупателя или клиента;
- сведения о стране происхождения товара (при расчетах за товар);
- сумма акциза (для подакцизной продукции);
- регистрационный номер таможенной декларации (при расчетах за импортный товар).
Полный комплект для онлайн-ККТ «четыре по цене одного»: по цене кассы вы получите кассу, ОФД, настройку ККТ с регистрацией в ФНС и товароучетную систему Отправить заявку
Очевидно, что перечисленные реквизиты можно указать в чеке только на основании какого-либо документа, предъявленного покупателем — подотчетным лицом организации или ИП. В качестве такого документа чаще всего выступает доверенность, что подтвердил Минфин России в письме от 19.10.
18 № 03-01-15/75371. Но ведь далеко не всегда подотчетники приходят в магазин с доверенностью. Нередко бывает, что человек сначала тратит собственные деньги на покупку товаров для нужд работодателя, а затем бухгалтерия возмещает ему издержки.
Возникает вопрос: можно ли с июля принять у подотчетника чек, оформленный на него как на физическое лицо, и включить его в пакет документов, которые подтверждают расходы на покупку? Или же поправки в Закон № 54-ФЗ означают, что теперь для учета затрат, наряду с другими бумагами, необходим чек, выписанный на организацию или ИП и содержащий дополнительные реквизиты?Специалисты придерживаются двух противоположных точек зрения.
Первая точка зрения: для списания расходов нужен чек, оформленный на организацию или ИП
Такое мнение часто высказывают лекторы на различных семинарах. Они ссылаются на письмо Минфина России от 18.02.19 № 03-03-06/1/10344.
В этом документе говорится, что в общем случае кассовый чек подтверждает только факт расчетов с продавцом, но не обосновывает экономическую целесообразность покупки.
И только если добавить в чек дополнительные реквизиты (какие именно, авторы не уточнили), то с его помощью можно не только подтверждать расчеты, но и обосновывать расходы (см. «Налог на прибыль: когда кассовый чек является основанием для учета расходов»).
Лекторы полагают, что речь в данном письме идет о дополнительных реквизитах, которые вводятся с июля для расчетов между компаниями и ИП.
Получается, что если подотчетное лицо не представит доверенность с реквизитами организации (или ИП), продавец пробьет ему чек без дополнительных реквизитов. А с помощью такого чека нельзя обосновать расходы и отразить их в налоговом учете.
Следовательно, с июля 2019 года доверенность становится обязательным атрибутом при походе подотчетника в магазин, ведь без нее нельзя списать стоимость покупки на расходы.
Бесплатно сдать отчетность по налогу на прибыль через интернет
Вторая точка зрения: розничные покупки можно учесть на основании чека, оформленного на физлицо
Есть иная точка зрения. Она предполагает, что в июле ничего не изменится: как и раньше, оформлять чек на имя работодателя нужно только в том случае, если товар продается на оптовом складе, в отделе по работе с юрлицами или в других аналогичных местах.
Подобные покупки по своей природе являются оптовыми. В роли покупателя выступает не подотчетник, а его работодатель — организация или ИП. При этом продавец оформляет не только чек ККТ (с 1 июля это чек с дополнительными реквизитами), но также накладную и счет-фактуру.
Покупатель сможет учесть расходы и принять входной НДС к вычету.
Если же сотрудник приходит в магазин как «обычное» физическое лицо, то это розничная покупка. Продавец выбивает чек без дополнительных реквизитов, а работник приносит его в бухгалтерию.
При наличии ряда документов, о которых мы расскажем ниже, эту покупку можно включить в расходы. А вот вычесть входной НДС нельзя (см.
«При покупке товаров в розничной торговой сети организация не может заявить «входной» НДС к вычету или учесть этот налог в составе расходов»). Такое положение дел существовало ранее, сохранится оно и в июле.
Почему можно признавать расходы, если в чеке нет дополнительных реквизитов
Согласно пункту 1 статьи 252 НК РФ, для признания расходов в налоговом учете необходимо выполнение двух условий: обоснованности и документального подтверждения затрат.
Кассовый чек обеспечивает лишь второе условие, то есть подтверждает оплату. А для соблюдения первого условия — обоснования затрат — чек не годится.
Именно об этом напомнили чиновники в упомянутом выше письме Минфина № 03-03-06/1/10344.
Однако обосновать издержки можно при помощи других документов, в частности, распоряжения директора о выдаче денег на определенные нужды и авансового отчета работника. И если к этому комплекту приложить чек ККТ, оформленный на сотрудника, то бухгалтерия вправе списать расходы, несмотря на отсутствие в чеке ИНН покупателя и других новых реквизитов.Бесплатно вести учет и готовить отчетность по УСН и ЕНВД
Что же касается дополнительных реквизитов, которые упомянул Минфин в письме № 03-03-06/1/10344, то, на наш взгляд, они не совпадают с теми, что вводятся с июля при расчетах между организациями и ИП.
Ведь в указанном письме не сказано, о каких именно допреквизитах идет речь.
А учитывая, что письмо выпущено в феврале 2019 года, то есть задолго до вступления в силу положения о новых реквизитах чека, то нельзя исключать, что авторы говорили о каких-то других сведениях, которые, по их мнению, допустимо указывать в чеке.
Таким образом, в июле 2019 года и далее организации и предприниматели могут по-прежнему не выдавать подотчетникам доверенности и принимать от них кассовые чеки, оформленные на физлицо.
Отсутствие в чеке дополнительных реквизитов, предусмотренных Законом № 54-ФЗ, — не помеха для списания затрат.
Главное, чтобы экономическая обоснованность покупки была отражена в других документах, в том числе в авансовом отчете.
Обратите внимание: выполнить требования актуальной редакции Закона 54-ФЗ к реквизитам в кассовом чеке можно с помощью сервиса «Контур.Маркет».
Сервис также обеспечивает передачу данных о пробитых чеках в ИНФС через ОФД. Кроме того, «Контур.Маркет» интегрирован с сервисом для ведения учета и сдачи отчетности «Контур.
Бухгалтерия», что позволяет быстро и безошибочно отражать данные о продажах в налоговом и бухгалтерском учете.Подключиться к сервису «Контур.Маркет» со скидкой Обсудить на форуме (2) В закладки Распечатать 49 265
49 265
Обсудить на форуме (2) В закладки Распечатать 49 265
Нужна Ли Печать И Подпись На Кассовых Чеках В 2020 Году
Так как товарный чек долгое время являлся приложением кассового, в нем содержалась дополнительная информация. Бланки печатались заранее и заполнялись ответственным лицом. Предприниматели и организации, получившие отсрочку по онлайн-кассам, вправе придерживаться прежних правил до июля 2020 года.
Назначение кассового чека заключается в установлении факта получения наличных или электронных денег. Этот документ должен оформляться с соблюдением требований ФНС по наличию обязательных реквизитов. Кассовый чек печатается на специальной контрольно-кассовой машине, которая должна быть правильно настроена и поставлена на учёт у инспекторов налоговой службой.
Обязательные реквизиты кассового чека и БСО в 2020 году
- Название документа.
- Порядковый номер документа за смену.
- Дата, время проведения расчета.
- Место, адрес, где осуществляется расчет в зависимости от места его проведения (почтовый адрес здания, либо наименование, номер транспортного средства и адрес организации (ИП), либо адрес сайта).
- Название организации (фамилия, имя, отчество ИП) и ИНН.
- Применяемая система налогообложения.
- Признак расчета (приход, возврат прихода, расход, возврат расхода).
- Наименование товаров, работ, услуг, их количество, цена за единицу, стоимость, ставка НДС (за исключением случаев, когда расчет производится пользователем, не являющимся плательщиком НДС или освобожденным от НДС, а также при расчетах за товары, не подлежащие налогообложению НДС).
- Сумма расчета с отдельным указанием ставок и сумм НДС.
- Форма расчета (наличные деньги, электронный платеж), сумма оплаты наличными деньгами и (или) электронно.
- Должность и фамилия лица, осуществившего расчет с покупателем, оформившего кассовый чек и выдавшего его покупателю (за исключением расчетов, произведенных через автоматические устройства, применяемых, в том числе и при расчетах в безналичном порядке в интернете).
- Регистрационный номер ККТ.
- Заводской номер фискального накопителя.
- Фискальный признак документа.
- Порядковый номер фискального документа.
- Адрес сайта ОФД, на котором в дальнейшем можно будет проверить факт записи этого расчета и подлинности фискального признака.
- Телефон или адрес электронной почты покупателя (в случае передачи ему кассового чека в электронной форме).
- Адрес электронной почты отправителя кассового чека в электронной форме (в случае передачи покупателю кассового чека электронно).
- Номер смены.
- Фискальный признак сообщения (для кассовых чеков, хранимых в фискальном накопителе или передаваемых ОФД).
- QR-код.
- Номер версии ФФД (для электронной формы).
- Признак способа расчета (может не включаться в печатную форму при полном расчете, а в электронный чек — при полном расчете и только в ФФД 1.05).
- Код формы фискального документа (для электронной формы).
- Код товара.
- Сумма акциза (для подакцизной продукции).
- Регистрационный номер таможенной декларации (при расчетах за импортный товар)
Рекомендуем прочесть: Как Поменять Права По Смене Фамилии 2020
Недавно принятые поправки в правила применения контрольно-кассовой техники влекут за собой и дополнительные требования к кассовым чекам и бланкам строгой отчетности. Данные ОФД, к которому подключена онлайн-касса, включены в обязательные реквизиты БСО и кассового чека в 2020 году. В документах теперь надо указывать разные параметры. В чеках нужно пробивать наименования товаров, для этого необходима кассовая программа, которая это умеет. Наше бесплатнное приложение Касса МойСклад поддерживает это и все остальные требования 54-ФЗ. Скачайте и попробуйте его прямо сейчас.
Кассовый чек: какие реквизиты он должен содержать и в каком формате их указывать
Указывается, каким образом были оплачены товары, работы или услуги — наличными или безналичными средствами. По 30 июня 2020 г. включительно допустимо указывать «ЭЛЕКТРОННЫМИ» вместо «БЕЗНАЛИЧНЫМИ» (письмо ФНС России от 20.12.18 № ЕД-4-20/24850; см. «Налоговики разрешили не менять реквизит чека «форма расчетов» до 1 июля 2020 года»).
Двухмерный штриховой код содержит в закодированном виде реквизиты проверки кассового чека (дата и время осуществления расчета, порядковый номер фискального документа, признак расчета, сумма расчета, заводской номер ФН, фискальный признак документа)
Новые требования к ККТ и подотчетные лица
К авансовому отчету предоставляются документы, подтверждающие произведенные подотчетным лицом расходы, – кассовые чеки, счета-фактуры, квитанции и прочее. Подотчетное лицо сдает авансовый отчет не позднее трех рабочих дней с момента истечения срока, на который выданы деньги (п. 6.3 Указаний Банка России N 3210-У).
- С 1 июля 2020 года БСО должны быть распечатаны при помощи специальных онлайн ККТ (ст. 1.1, п. 2 ст. 2 Закона № 54-ФЗ). Агрегат нового поколения сформирует актуальный бланк, и передаст сведения об операции в ИФНС;
- Кассовые чеки
2020 Обязательна Ли Печать На Чеке Для Авансового Отчета
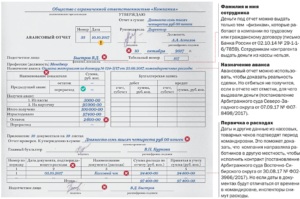
- Наименование акта взаиморасчета. В верхней части документа по центру обязательно должно прописываться «ТОВАРНЫЙ ЧЕК».
- Номер чека. Даже если бланком не предусмотрен значок «№», каждый отрывной документ должен иметь свой индивидуальный номер.
Так как потребитель при составлении авансового отчета в обязательном порядке должен ссылаться на порядковый номер бухгалтерского акта, согласно которому приобретался товар. Нумерация документа может начинаться с начала отчетного периода, или с начала каждого дня, месяца, квартала, года.
- Дата формирования.
Указывается день взаиморасчета за реализованную продукцию или услугу. Месяц желательно прописывать буквами.
- Полное название организации или предприятия. В которое должны входить идентификационный номер, полная информация о собственнике, или учредителя, фактический и юридический адрес, и контактные данные (электронная почта, телефон).
В случае если полное наименование ИП не вмещается в приобретенный бланк, то необходимо самостоятельно или с помощью типографии разработать и распечатать подходящие формы документа.
- Количество и наименование реализованных товаров или оказанных услуг/работ. При этом необходимо расшифровывать каждый продукт по отдельности, а его количество проставлять цифрами.
- Стоимость единицы продукта/услуги. Отображается цифрами напротив каждого наименования товара. Данное число должно разделяться запятой, где первые числа обозначают рубли, а последующие копейки. Если копейки отсутствуют в цене, то после запятой ставятся два нуля.
- Общая стоимость произведенного взаиморасчета.
Сумма рассчитывается с помощью умножения количества реализованного товара на цену одной единицы продукта.
- Сведения о продавце или другом лице, который принимал денежные средства за проданный товар и оформлял товарный чек. В данном случае обязательно нужно указать должность или профессию лица подписывающего чек.
Товарным чеком является документ негосударственного образца, который формируется продавцом к контрольно кассовому чеку. В действующем законодательстве Российской Федерации предусмотрены исключения, когда не фискальный документ выдается вместо фискального чека.
Документы к авансовому отчету требования
Подотчетными деньгами можно расплатиться с физическим лицом, не зарегистрированным в качестве предпринимателя.
Приведем примеры: закупка сельхозпродукции у населения, автомобильные перевозки, проживание в частном секторе во время командировки.
В таких случаях расходы подотчетного лица удостоверит расписка гражданина в получении денег. Юридическое лицо в ней упоминается, если только «подотчетник» действует на основании доверенности.
https://www.youtube.com/watch?v=k1fMsjBo6hw
Бланки строгой отчетности (БСО) разрешено применять исключительно в сфере оказания услуг населению (п. 2 ст. 2 Закона N 54-ФЗ).
По этой причине в бланке недопустимо указывать, что услуга оказана юридическому лицу или индивидуальному предпринимателю. Заказчиком услуги может выступать только гражданин, не осуществляющий предпринимательскую деятельность.
В противном случае БСО не является документом, отвечающим требованиям российского законодательства (п. 1 ст. 252 НК РФ).
Особенности авансового отчета без кассового чека
- наименование документа (например, «Квитанция за оплату гостиничных услуг»);
- номер, серия документа;
- название поставщика услуги (БСО при продаже товаров не составляются);
- ИНН, адрес поставщика ;
- вид предоставленной услуги;
- сумма денежных средств в счет оплаты услуги;
- дата расчетов;
- должность, Ф.И.О. и личная подпись сотрудника поставщика, при наличии — печать.
Рекомендуем прочесть: Пускаю В Дом Приставы
БСО должен быть выпущен на типографском оборудовании и состоять из 2 элементов — основной части и корешка (являющегося копией либо отрывной частью первого элемента). Работник, оплатив услугу, получает, таким образом, корешок БСО. Именно его нужно прилагать к авансовому отчету, а сведения из него вписывать в соответствующие графы.
Товарный чек без кассового чека действителен в 2020
Продажа товаров за наличный расчет обычно подтверждается выдачей покупателю кассового чека.
При применении онлайн-касс обязательные реквизиты чека ККТ содержат всю необходимую информацию о продавце и о реализуемых товарах (наименование, цена, стоимость).
А потому составление одновременно с кассовым чеком товарного чека не требуется. А если кассовый чек не выдан или утерян? Действителен ли товарный чек без кассового чека?
Чек на марки почта россии как принять в авансовом отчете 2020
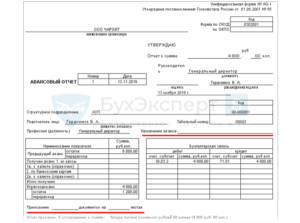
Сегодня более известны каждому пользователю чеки-квитанции. Они представляют собой перечень приобретенных товаров или полученных услуг, их стоимость и сумму к оплате. В зависимости от оформления различают кассовые и товарные чеки.
- название документа;
- порядковый номер;
- дату и время получения товара или услуг;
- название организации;
- ИНН;
- перечень товаров или услуг;
- количество полученных единиц;
- общую сумму;
- ФИО продавца (кассира);
- подпись продавца.
Где смотреть номер чека на кассовом чеке
Основное новшество на кассовом чеке – это QR- код. Просканировав его, сознательный потребитель, вооруженный смартфоном, моментально может установить, не нарушает ли продавец закон, поставляя налоговикам неправильные, поддельные данные о наличных расчетах.
Начиная с 2020 года, в связи с введением онлайн ККТ, на кассовом чеке появились и новые реквизиты, и сама форма чека стала куда удобнее.
Однако номер чека ККТ по-прежнему может помочь как в судебном споре, так и в урегулировании конфликта с проверяющими. На кассовом чеке отражаются многочисленные данные, по которым можно сказать о сделке практически все.
Номер кассового чека (номер документа за смену), расположен под адресом соответствующей торговой точки.
Авансовый отчет нужен ли товарный чек
Рассмотрим, каковы требования к оформлению каждого из упомянутых документов. Итак, авансовый отчет без кассового чека можно дополнить БСО. Структура бланка строгой отчетности в общем случае должна удовлетворять критериям, которые зафиксированы в п.
493 ГК РФ) 26 Июня 2020, 22:12 0 0 Все услуги юристов в Москве Гарантия лучшей цены – мы договариваемся с юристами в каждом городе о лучшей цене. Похожие вопросы 05 Октября 2020, 08:43, вопрос №1770736 07 Июня 2020, 13:29, вопрос №1277188 06 Июля 2020, 10:57, вопрос №1688467 16 Октября 2020, 12:25, вопрос №1409405 21 Апреля 2020, 22:35, вопрос №1229331 Смотрите также
Новые правила по подотчету с 1 июля 2020 года
Дело в том, что данной категории лиц дали право до 1 февраля 2021 генерировать чеки с общим итогом. Без выделения конкретных товарных позиций (п. 17 ст. 7 Закона от 03.07.2016 № 290-ФЗ). То есть без расшифровки. Но для целей налогового учета из документов должно ясно следовать, что именно приобрела и оплатила фирма.
https://www.youtube.com/watch?v=T6XJfogiIA4
В частности, компании и ИП с работниками на ОСН, УСН, ЕНВД, оказывающие услуги населению, больше не вправе выписывать обычные БСО. Так что если подотчетник оплачивал мойку, ремонт и прочие такие услуги, он должен получить кассовый чек.
Квитанции вместо чеков ККТ смогут выписывать только патентщики по некоторым услугам. А также — ИП без работников, попавшие под льготу до 1 июля 2021 года.
Либо такие лица вообще могут ничего не выдавать, так как из закона не следует обязанность что-то выдать.По просьбе подотчетника квитанцию электронного приходного документа можно будет направлять ему на электронную почту. Аналогичный порядок уже действует в отношении кассовых чеков онлайн-касс (Федеральный закон от 22.05.03 №54-ФЗ в последней редакции).
- вид расчёта: наличный или безналичный;
- данные кассира (Ф.И.О., должность или номер), номер смены;
- номер, полученный в налоговой при регистрации ККТ;
- фискальные данные: признак, заводской номер;
- интернет-ссылки: на сайт ФНС обязательно, адрес интернет-магазина, выдавшего чек, адрес электронной почты ИП, если покупатель получил чек на свою электронную почту;
- QR-код.
Кассовый чек для авансового отчета 2020
Бланки строгой отчетности (БСО) разрешено применять исключительно в сфере оказания услуг населению (п. 2 ст. 2 Закона N 54-ФЗ). По этой причине в бланке недопустимо указывать, что услуга оказана юридическому лицу или индивидуальному предпринимателю. Заказчиком услуги может выступать только гражданин, не осуществляющий предпринимательскую деятельность.
Еще один нюанс: ПКО должны составляться исключительно по форме КО-1, которая была введена в оборот Госкомстатом постановлением от 18.08.1998 № 88. Поэтому работнику, прежде чем брать квитанцию ПКО, желательно убедиться, что в оригинале ордера есть отметка о соответствии документа форме КО-1.
Проверка Чеков К Авансовому Отчету 2020 Г
Выдача денег под отчет работнику в году. Корпоративная карта. Авансовый отчет. Приказ о возмещении расходов по подотчету. Новости по теме. Утверждены новые правила по подотчету с 1 июля года. ЦБ оставил в силе заявление на подотчет.
Как выдавать подотчетные по новым правилам ЦБ РФ. Кассовая первичка и новые подотчет: конспект с тестами. Вопросы по теме. Работодатель простил долг за подотчет: начислять НДФЛ и взносы.
Как подтвердить расходы, если сотрудник приложил к авансовому отчету только товарный чек.
Старый порядок использовать нельзя. Продавец должен пробивать наименование и ИНН покупателя, страну происхождения товара, номер таможенной декларации и сумму акциза. Эти реквизиты обязательны, если товары приобретает компания или ИП ст.
Можно ли принимать авансовый отчет без кассового чека в 2020 году
Прилагать документы к авансовому отчету, которые подтверждают корректность расходования работником выданных денежных средств, нужно обязательно. Не считая указанного требования законодателя, на то есть и иные причины.
Не спешите покупать мобильную кассу для подтверждения выдачи подотчетных средств. Налоговые инспекторы апеллируют к письму УФНС по г. Москве № 17-26/2/[email protected] от 14 июня 2020 года.
Оно говорит, что подотчетник должен выбить чек с признаком «расход» в момент оплаты наличными.
Что такое товарный чек? Отличие товарного чека от кассового. Функции товарного чека.
Действителен ли товарный чек без кассового в 2020 году?
Можем ли мы принять к авансовому отчету товарный чек без кассового
Товарный чек является документальным подтверждением проведенного расчета: как наличного, так и безналичного. Также бумага может быть с легкостью получена представленными ниже субъектами, в отличие от бланка строгой отчетности:
Это неправильно. Нумерацию следует вести, потому что бухгалтерский документ должен нумероваться, и потому что ваш покупатель в авансовом отчете обязан сослаться на номер документа, по которому он приобрел товар.
Правила оформления товарных чеков 2020 году для авансового отчета
Сейчас такая форма потеряла актуальность. Вся информация о сделке содержится в кассовом документе.
Выдавать товарный чек или БСО вправе лица, поименованные в п. 7.1. ст. 7 закона 290-ФЗ от 03.07.16. В список включены предприниматели и организации, получившие отсрочку в установке онлайн-касс до июля 2020 года.
Так как товарный чек является подтверждением осуществленного взаиморасчета между производителем и потребителем, то необходимости в проставлении штампов «получено» и «оплачено» нет. Однако, если данный оттиск отображается на документе, то это не будет считаться нарушением. 4. Нельзя оставлять не заполненные графы в документе, поэтому лишние должны быть перечеркнуты.
Нефискальные чеки можно принимать к авансовому отчету с 1 июля 2020
Какой чек можно принять к авансовому отчету Документы к авансовому отчету — на каждый расход своя бумажка Одна из часто встречающихся проблем с кассовыми чеками — их выцветание. Кассовый чек первичным документом не является, однако налоговые инспекторы при проверке просят их предъявлять, так как Популярные материалы раздела.
: Пошлина На Вынесения Приказа Колькулятор Онлайн
В современных рыночных реалиях для регулирования процесса товарооборота между продавцами и покупателями устанавливаются требования к ведению предпринимательской деятельности.
Главным требованием при реализации товаров, работ или услуг является чековое подтверждение операции. Ежедневно мы получаем большое количество чеков, но, не придавая им значения, чаще выбрасываем их в урну. Однако, чек — это не просто бесполезная бумажка, это платежный документ.
Чеки могут быть распечатаны в разных формах и иметь разные названия. Наиболее популярным на рынке является фискальный чек.
Заполняем авансовый отчет
При необходимости некоторым сотрудникам могут выдаваться денежные средства на представительские или хозяйственные расходы предприятия. Получить деньги они вправе на основании приказа руководителя о подотчетных лицах, если их Ф.И.О. и должность указаны в списке людей, обладающих такой возможностью.
- 1 — номер п/п, присвоенный документу, подтверждающему траты;
- 2 — дата составления чека;
- 3 — номер чека;
- 4 — наименование документа, подтверждающего расходы;
- 5 — сюда вносится сумма произведенного расхода в рублях;
- 6 — заполняется при необходимости. В ней указывается сумма произведенного расхода в иностранной валюте;
- в строке «Итого» указывается общая величина расходов.
Как не допустить ошибки в расчетах с подотчетными лицами
Все наличные денежные обращения в РФ регламентируются двумя указаниями Банка России 2013 и 2014 года. И если Указание Банка России от 07.10.
2013 № 3073-У имеет всеобъемлющий характер и регламентирует наличные денежные обращения на всей территории РФ, то Указание Банка России от 11.03.2014 № 3210-У является, по сути, регламентом кассовой дисциплины на предприятиях.
Именно этот нормативный акт устанавливает порядок расчетов с подотчетными лицами. И в нем появились новшества, которые сильно повлияли на представление о подотчетных суммах.
Как выдаются подотчетные средства
Подотчетные средства — это те средства, за которые нужно отчитываться. Именно поэтому по истечению срока, на который они выдаются, сотрудник должен представить авансовый отчет, где указывает, куда он эти деньги потратил.
Ранее действовало правило, что подотчетные средства выдаются строго по приказу руководителя. В нем обозначалось, кому, в какой последовательности и как выдавать подотчетные средства.
Однако последняя редакция Указания Банка России от 11.03.2014 № 3210-У подобный приказ сделала необязательным. Поэтому сегодня приказа в компании может и не быть. Но вместо него под каждую выдачу оформляется внутренний нормативный акт.
Таким образом, если сотрудник желает получить деньги под отчет, он должен написать заявление (в любой форме) на имя руководителя.В ряде организаций, в частности в силовых структурах, вместо заявления используется служебная записка, рапорт и другие варианты.
И теперь бухгалтер работает не с приказом, а с заявлением, в котором руководитель решает, можно ли выделить сумму на определенный срок конкретному сотруднику или нет.
Порядок выдачи подотчетных сумм
В заявлении о выдаче денег под отчет прописывается следующая информация:
- сумма и срок, на который она выдается
В заявлении сотрудник просит выдать ему определенную сумму, указывая при этом срок, на который она выдается. Руководитель в свою очередь оценивает, стоит или нет выдавать деньги данному сотруднику на обозначенный срок. Именно поэтому одним из важных элементов заявления является виза руководителя.
- даты подписания заявления
Срок, на который выдаются деньги, может варьироваться. Если это 5 рабочих дней, то от даты подписания заявления нужно отсчитать 5 рабочих дней по календарю. Если в заявлении указано «10 календарных дней», то нужно отсчитать календарные дни с учетом выходных, праздников и дней, когда сотрудник не работает.
Кроме того, срок может быть указан не в календарных и не в рабочих днях, а определенной датой — например, до 1 сентября 2019 года. В таком случае интерпретация может быть любая. Дело в том, что Указания Банка России от 11.03.
2014 № 3210-У содержат только требование срока, на который сотрудник хочет получить деньги, без конкретики.
И если руководитель завизировал сумму на такой срок, то бухгалтер, по сути, получает документ, который позволяет произвести выплату.
- виза руководителя о согласовании выдачи
Если начиная с 2017 года в компании есть какой-то внутренний нормативный документ, уже подписанный руководителем, например, приказ о командировке, то заявление с сотрудника можно не требовать. В этом случае деньги выдаются на основании приказа, распоряжения или другого регулирующего внутреннего нормативного документа.
Если такого документа нет, то с сотрудника следует брать заявление. Такой алгоритм действий объясняется тем, что руководитель является распорядителем финансовых средств в организации. Именно он решает, выдать или нет под отчет тому или иному сотруднику ту или иную сумму.
То есть он определяет экономическую целесообразность предполагаемого расхода.
Если в компании есть внутренний документ, на основании которого руководитель делегирует кому-то свои полномочия, то это должно быть зафиксировано либо приказом, либо доверенностью. Тогда к этому человеку переходят полномочия по определению финансовой обоснованной всех выплат и затрат в организации, и именно он решает, нужно выдавать сотруднику деньги или нет.
Что изменил закон о применении ККТ
В связи с изменениями Федерального закона от 22.05.2003 № 54-ФЗ стали возникать вопросы, связанные с интерпретацией термина «выдача». В ст. 1.1 Закона № 54-ФЗ расчеты определяются как прием (получение) и выплата денежных средств. И многие стали интересоваться, нужно ли применять ККТ при выдаче подотчетных сумм.
Пояснения по этому вопросу дает Письмо ФНС от 10.08 2018 № АС-4-20/15566@: если выплаты производятся по договору ГПХ и при выдаче подотчетных средств, то кассовый чек пробивать не нужно.
Это же письмо поставило точку в другом вопросе.
Если компания выдала сотруднику деньги, не пробила чек, как сотрудник должен производить приобретение товарно-материальных ценностей в рамках расчетов с подотчетными лицами? Как он должен тратить деньги? Допустим, он пошел в магазин и приобрел по нашей просьбе картриджи для принтера. При этом он рассчитался наличными деньгами, которые были выданы ему под отчет.
В п. 2 Письма ФНС от 10.
08 2018 № АС-4-20/15566@ говорится, что если сотрудник производит оплату наличными денежными средствами в пользу поставщика за материально-товарные ценности, продавец обязан выдать ему кассовый чек.
И даже если сотрудник имеет доверенность (как представитель юрлица), то это ничего не меняет. Письмо УФНС по г. Москве от 14.06.2018 № 17-26/2/125945@, четко указывает на то, что встречный чек выпускать не нужно.
Таким образом, при осуществлении наличных расчетов в рамках расчетов с подотчетными лицами чек выставляет продавец-поставщик товарно-материальных ценностей или услуг. Встречный чек подотчетник не пробивает, поэтому фискальный чек в такой ситуации не формируется, информация в ФНС не передается.
Однако по-прежнему все расчеты по подотчетным лицам в случае их осуществления подкрепляются теми документами, которые фиксируют факт оплаты. Именно поэтому к авансовому отчету прикрепляются соответствующие документы.
Электронные авансовые отчеты и электронные чеки
Одним из заметных результатов активного развития технологий стало появление в деятельности компаний электронных документов. К электронным документам относится в том числе документ, сформированный на бумажном носителе, но с применением современной техники, подключенной к онлайн-кассам.
Если обратить внимание на электронные чеки, то важным элементом в них является QR-код. В свете последних изменений в законодательстве выдачей электронного чека будет считаться даже то, что продавец покажет сотруднику на своем мониторе QR-код, а тот его считает с помощью смартфона.
Несколько лет назад вышло Письмо Минфина РФ от 12.04.2013 № 03-03-07/12250, в котором закреплено, что авансовый расчет может быть представлен в электронной форме. Как это осуществляется на практике:
- Если в компании внедрен ЭДО
При внедрении ЭДО на ПК или ноутбуках сотрудников устанавливается специальная программа. У каждого сотрудника есть своя электронная подпись (ЭП), позволяющая в этой программе формировать авансовый отчет по установленной форме, подписывать его ЭП и прикреплять к нему необходимые электронные документы и электронные чеки, которые он получил от поставщиков.
Бухгалтер получает электронный авансовый отчет, уже подписанный личными подписями сотрудника и распорядителя финансами (директора или финансового директора). Если с документом все в порядке, то он подписывает его своей ЭП.
Если налоговая в рамках выездной документальной поверки запросит документы, подтверждающие кассовую дисциплину, ей можно предоставить электронные авансовые отчеты с приложенными электронными кассовыми чеками.
Если ЭДО отсутствует, то компания имеет право вести учет в бумажном виде. В этом случае сотруднику придется заполнять установленный ЦБ бланк авансового отчета, прикреплять к нему бумажные кассовые чеки, подтверждающие расходы.
На сегодняшний день все чеки, которые содержат QR-код, равно как и бланки строгой отчетности (БСО), в обязательном порядке должны быть выбиты поставщиками, продавцами на кассовой технике, подключенной к онлайн-кассам.С 1 июля 2019 года БСО принимаются к учету в качестве расходов только в самых крайних случаях — когда в соответствии с законом данный поставщик имеет право на реализацию своих товаров или услуг без кассового аппарата. Во всех других случаях все чеки, предъявляемые подотчетниками, должны иметь QR-код.
Законодательство пока не требует проверки этих чеков. Но сегодня все экономически целесообразные расходы должны подтверждаться документами. Чтобы проверить все чеки, предъявляемые в составе авансовых отчетов, установите приложение ФНС «Проверка кассового чека».
Что делать, если нарушен срок представления авансового отчета?
В данном случае работают нормы ст. 137 ТК РФ.
Работодатель, выдавший подотчетные суммы, вправе не позднее одного месяца со дня окончания установленного срока принять решение об удержании сумм, по которым не поступил авансовый отчет, из заработной платы работника соответствующей подотчетной суммы при условии, что работник не оспаривает оснований и размеров удержания. Самая «безопасная» схема действий при этом — взять с сотрудника заявление («Прошу данную сумму удержать из моей заработной платы…»).
Если сотрудник оспаривает размеры и основания удержаний, то ситуация осложняется. Например, он может заявить, что потерял чеки, или что с его точки зрения расход был экономически целесообразен, с чем не согласен работодатель.
Если спустя месяц ситуация не разрешилась, то тогда спор рассматривает судебный орган либо по истечению срока работодатель признает эти деньги доходом сотрудников.
Изменения с 1 июля 2019 года
С 1 июля вступили в силу отдельные нормы Федерального закона от 03.07.2018 № 192-ФЗ. В кассовых чеках и БСО, сформированных при осуществлении расчетов между организациями и (или) ИП с использованием наличных денег и (или) с предъявлением электронных средств платежа, появились дополнительные реквизиты:
- наименование покупателя (клиента);
- ИНН покупателя (клиента);
- сведения о стране происхождения товара (при осуществлении расчетов за товар);
- сумма акциза (если применимо);
- регистрационный номер таможенной декларации — при осуществлении расчетов за товар) (если применимо).
Таким образом, с 1 июля 2019 года, когда подотчетник приобретает ценности по доверенности от имени компании, не как физлицо, продавец должен пробить на чеке наименование и ИНН покупателя. И это окажет существенное влияние на практику налогообложения.
Как оформить авансовый отчет: инструкции и образец заполнения на 2019–2020 год
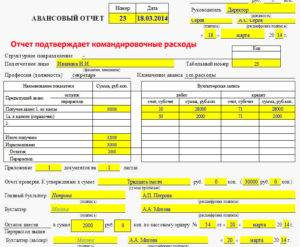
Авансовый отчет подтверждает расходы бизнеса в налоговом учете. Бухгалтер и подотчетник должны правильно заполнить документ, чтобы компании не доначислили налоги.
Авансовый отчет подтверждает расходы бизнеса в бухгалтерском и налоговом учете. Важно правильно оформить документ и подкрепить данные в нем чеками и накладными, чтобы у налоговой не было вопросов и повода доначислить налоги.
Что такое авансовый отчет
Авансовый отчет — это первичный документ, который подтверждает израсходованные суммы денег подотчетными лицами. Подотчетные — это сотрудники, которые получили деньги на хозяйственные нужды от работодателя. Они и составляют авансовый отчет.
Работники получают наличные деньги на командировки, покупку канцелярских товаров, ГСМ, оплату услуг сторонних компаний и прочего Тратить такие деньги можно только на те цели, на которые они получены. Если деньги остались, их нужно вернуть в кассу.
Итак, сотрудник возвращает остаток и отчитывается по израсходованным суммам. А бухгалтер проверяет авансовый отчет и заполняет оставшиеся строки.
Как оформить авансовый отчет
Авансовый отчет составляют в одном экземпляре, а заполняют его подотчетное лицо и бухгалтер компании. Как правильно вести авансовые отчеты в 2019–2020 году, сказано в порядке ведения кассовых операций. Мы собрали правила оформления отчета для бухгалтеров, которые с ними работают.
Правило № 1: компания самостоятельно устанавливает форму авансового отчета. Это может быть унифицированная или оригинальная форма, руководитель утверждает ее приказом к учетной политике.
За основу бланка можно взять унифицированную форму № АО-1, добавить нужные строки и закрепить удобный вариант бланка в учетной политике.
Важно: в бланке должны быть обязательные для первички реквизиты, они перечислены в ч. 2 закона № 402-ФЗ.
Правило № 2: руководитель утверждает срок, по истечении которого сотрудник должен отчитаться по авансу. Когда срок истекает, сотрудник должен сдать отчет в бухгалтерию в течение трех рабочих дней или после выхода на работу. При покупке товаров для организации за наличные также нужно оформить документы, которые обоснуют расходы и вычеты по НДС.
Правило № 3: руководитель устанавливает срок, в течение которого бухгалтер должен проверить авансовый отчет. Затем главбух, бухгалтер, а в их отсутствии сам руководитель утверждает отчет и производит окончательный расчет по нему.
Правило № 4: бухгалтер подписывает отчет у руководителя и главного бухгалтера организации. Без этих подписей документ недействителен, а значит, компания не сможет принять суммы по такому отчету к налоговому учету.
Упростить составление отчетов можно настроив электронный документооборот. Это особенно актуально, если сотрудники работают в одном подразделении, а бухгалтерия в другом. Почему, сейчас расскажем.
Как заполнить авансовый отчет в рублях
Подотчетнику. На лицевой стороне документа указывают наименование организации или ФИО предпринимателя и подразделение. Сотрудник вписывает свои ФИО, должность и табельный номер, а также назначение аванса.
Графу «Назначение аванса» нужно заполнить обязательно, но без подробностей. Достаточно указать категорию расходов: командировочные расходы, покупка расходников для офисного оборудования, представительские расходы.
На оборотной стороне в графах со 2 по 4 сотрудник в хронологическом порядке перечисляет реквизиты документов, подтверждающих расходы, в графе 5 указывает суммы затрат.
Расходы подтверждают: кассовые и товарные чеки, товарные накладные, приходные кассовые ордера, транспортные документы (проездные билеты, талоны), другие подобные документы. Сотрудник должен приложить их к отчету, иначе фирма не сможет отразить в налоговой базе расходы и принять к вычету НДС.
Бухгалтеру. Когда бухгалтер получает отчет, то присваивает ему номер и ставит дату приема документа. Также он заполняет отрывную расписку о принятии отчета к проверке. В ней нужно написать ФИО подотчетного лица, реквизиты авансового отчета, сумму выданных денег и количество подтверждающих документов. Заполненную расписку бухгалтер выдает подотчетнику.
Теперь бухгалтер проверяет отчет и заполняет отведенные ему графы. В таблицу отчета об авансе он вписывает:
- сведения об остатке или перерасходе по предыдущему авансу;
- сведения о сумме текущего аванса;
- общую сумму полученных и израсходованных денег;
- сумму остатка либо перерасхода;
- информацию о бухгалтерских счетах, где отражается подотчет.
На оборотной стороне в графе 7 бухгалтер записывает суммы расходов, принятых к учету, в графе 9 – дебет счета (субсчета). Графу 8 бухгалтер заполняет, если сотрудник получал аванс в валюте.
Затем руководитель организации утверждает отчет и заполняет отдельный блок вверху бланка.
***
Чтобы потраченные деньги учесть в расходах или принять к вычету, отчет должен быть заполнен правильно. Затраты подтверждаются чеками, накладными и билетами. Чтобы все шло по плану, можно выдать подотчетным сотрудникам памятки и чек-листы. В них напечатать инструкцию по заполнению отчета и список подтверждающих документов.

