
Критерии обязанности аудита 2020
Кто подлежит обязательному аудиту в 2020 году
02.12.2019
Аудитом обязательного характера считают ежегодный вариант аудиторской проверки, которая необходима для сверки реальной отчетности бухгалтерии и финансов с тем, что предоставляется контролирующему органу. Получается, что эта процедура позволяет установить достоверность всей документации и информации.
Без проведения подобных проверок компания получит ряд штрафных санкций. Все эти моменты установлены законодательными актами различного характера, в том числе ФЗ № 307-ФЗ. Сам процесс должен проводиться только в строгом соответствии с нормами и правилами. В противоположном случае он будет признан недействительным.
Также учитывают, что в 2019 году было несколько изменений в правилах.
Федеральный закон от 30.12.2008 N 307-ФЗ «Об аудиторской деятельности»
Какие организации обязаны проводить обязательный аудит отчетности
Обязательный вариант проверки требуется для установленного перечня организаций и образований. По статье 5 ФЗ № 307-ФЗ к таким организациям относятся:
- акционерное общество;
- госкомпания, корпорация или ФГУП;
- компания публично-правового типа;
- организации с определенным типом деятельности, например, кредиты, кредитные истории, страхование, клиринг;
- микрофинансовые объединения;
- фонды негосударственного типа, которые занимаются пенсионным обеспечением и иными услугами;
- участник с деятельностью на рынке ценных бумаг, аналогичных активов, а также юрлица, которые предоставляют торговые площадки;
- компания, занимающаяся управлением акционерными инвестиционными фондами.
В ряде случаев проверка необходима для политических партий и объединений.
Общий список критериев, которые могут применяться к компаниям, в том числе ООО, в 2020 году:
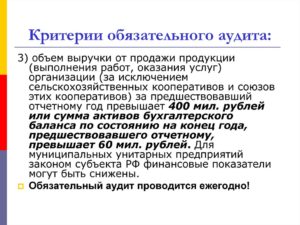
- была получена прибыль в виде выручки за год, который предшествовал отчетному периоду в 400 млн рублей и больше;
- суммарная величина активов на конец периода, который предшествовал отчетному, превысила 60 млн рублей;
- активы ОО в виде ценных бумаг вышли на рынок;
- есть деятельность в виде сдачи или публикации отчетности по финансам в консолидированной форме;
- имеется кредитная деятельность или любая другая, соответствующая перечню ФЗ № 307-ФЗ. Примером, может служить фонд, занятие торговлей на рынке ценных бумаг или услуги по страхованию,
- иные случаи, предусмотренные законом.Нужен ли вашей компании аудит
Стоит учесть, что любой критерий даже в единственном лице обязывает на проведение установленной проверки.
Как выбрать компанию, которая проведет обязательный аудит
По указанию Минфина список компаний, которые могут проводить проверку, ограничен.
В ряде случаев список будет расширенным и можно пользоваться услугами индивидуального аудитора, который входит в специальное объединение, или компании.
Но такая возможность доступна только для ограниченного числа участников. Например, к ним относятся лотерейные фирмы, участники рынка ценных бумаг, крупные туроператоры.
Читать так же: Когда платить НДФЛ с отпускных
В остальных случаях использование услуг ИП невозможно. Получается, что оптимальным вариантом является использование независимой фирмы, имеющей лицензию и минимум одного специалиста, который получил аттестат уже после 01.01. 2011 года.
Для коммерческих фирм есть несколько правил по выбору:
- аудитор имеет лицензию и хорошую репутацию;
- у выбранного юрлица имеется длительная и стабильная работа на рынке услуг;
- положительные отзывы и расширенный штат специалистов;
- само юрлицо имеет страховку и полностью было проверено до обращения.
Важным моментом является квалификация и репутация аудитора, чем он опытнее, тем более тщательная проверка будет проведена. Также многое зависит от типа проверяемой компании.
Этапы проведения обязательного аудита
У процедуры есть несколько основных этапов. Их соблюдение и выполнение всех правил позволяет не допускать различных ошибок. Этапы:
- планирование или подготовительный этап. Этот процесс необходим для увеличения эффективности проверки, которая должна быть экономически оправданной. Во время подготовки разрабатывают тактику и стратегию, производят составление общего плана с выявлением задач. Формируют основной порядок после обсуждения всех условий с клиентом. На этом же этапе должна формироваться группа специалистов, которые будут проводить работы. Важным моментом является сбор информации и установление объема работ. Это необходимо для оптимизации графика и распределения трудовых резервов, которые позволят затронуть все сферы деятельности и получить данные о любых рисках и факторах;
- сам процесс проверки с включением в него сбора и анализа полученной информации. Во время процедуры будут проверены все бухотчеты и первичная документация, устав. Во время этого этапа все получаемые данные сверяются с законодательными нормами. В то же время формируют развернутую рекомендацию, позволяющую руководству устранить ошибки, недочеты и оптимизировать все процессы внутри организации;
- на заключительном этапе формируют заключение с указанием итогов и всей необходимой информации.Этапы аудиторской проверки
Заключение является основным итогом, который указывает на соответствие отчетности действительности. Получается, что в форме заключения выражается мнение проверяющего о деятельности фирмы.
Заключение может иметь два варианта. Первый является немодифицированным, то есть нет отклонений в отчетности и все соответствует заявленным данным и полученным результатам. Во втором случае заключение будет модифицированным. Такой вариант означает, что найдены недостатки, отклонения, искажения или нет достоверных данных, то есть возможны различные неточности, но они не были обнаружены.
Имеется три формы:
- мнение с оговоркой;
- мнение отрицательного характера;
- отказ от мнения и его выражения в любой форме.
Документ предоставляют после получения в региональный орган статистики.
Так как аудитор предоставляет данные и руководству, проверяемой фирмы, то у последнего есть возможности обосновать различные моменты.
Читать так же: Ответственность за неуплату налогов в 2020 году
Что проверить в договоре с аудиторами
В первую очередь необходимо учесть, что заключение договора должно производиться с учетом всех норм и правил. Любой пункт или положение не должны иметь двойного или неправильного трактования.
Дополнительного внимания потребует пункт об оказании услуг и его стоимости, а также время проверки и его соответствие нормам, позволяющем в дальнейшем сдать в контролирующий орган всю отчетность.
Также требуется удостовериться, что клиент получает на руки заключение, составленное по всем правилам и нормам, которые соответствуют не только стандартным, но и международным в форме МС.
В обязательном порядке в договор вносятся пункты о взаимодействии с руководством во время проведения любых этапов. Это позволит предоставить дополнительные данные, которые могут быть первоначально неправильно понятыми.
Образец типового договора на оказание аудиторских услуг
Структура заключения
Обязательная структура прописана законодательством. Она включает в себя:
- наименование;
- адресат в виде участника ООО, акционера или иного лица;
- данные предприятия с включением в них госномера регистрации;
- информация по аудитору;
- информация по отчетности с указанием периода;
- сведения, которые были подвергнуты рассмотрению;
- мнение эксперта о полученных результатах и их достоверности;
- список обстоятельств, которые могли повлиять на достоверность.
В зависимости от того, модифицированный или немодифицированный вариант акта выдает эксперт по результатам проверки, в документе могут быть прописаны недостатки, неточности или иные отклонения.
Для модифицированного варианта характерно отсутствие искажений. В остальных случаях оговорка возможна при незначительном влиянии на отчетность. Мнение отрицательного характера будет свидетельствовать о нарушениях, а отказ от его выражения свидетельствует о недостаточности данных и сомнениях.
Образец аудиторского заключения
Не стоит забывать, что любой акт должен иметь дату составления, так как ее отсутствие позволяет снимать с проверяющего лица ответственность.
Штрафы за обязательный аудит в 2020 году
Для компаний, которые не предоставляют вовремя все необходимые документы, установлена ответственность административного характера. Она проявляется в штрафных санкциях.
Любое уклонение от предоставления информации или отсутствие обязательной формы проверки имеет установленные размеры штрафов.
Если информация не была раскрыта в Едином реестре акционерным обществом любого типа, в частности ПАО или АО, то по статье 15.
19 КоАП должностное лицо получит штраф в пределах 30-50 тысяч рублей, а само общество будет обязано заплатить от 700000 до 1000000 рублей.Если вместе с основной отчетностью любое предприятие из установленного перечня не предоставило в Росстат заключение в требуемой форме, то требуется оплата штрафа за отсутствие в 300-500 рублей ответственным лицом и 3000-5000 рублей организацией.
Также требуется учесть, что саморегулируемое объединение имеет право штрафовать ответственное лицо на сумму в пределах 1500-10000 рублей.
Важным моментом является то, что кроме штрафов, могут применяться различные меры воздействия к нарушителям. Примером может служить попытка сокрытия важной информации и последующие проверки контролирующим органом. По результатам этой проверки будут применены более жесткие санкции, зависящие от степени выявленных нарушений.
Читать так же: Учет денежных средств на предприятии
Для ряда предприятий и фирм установлены дополнительные проверки в виде аудита, которые позволяют проверить предоставляемые данные на достоверность.
Федеральное законодательство имеет установленный перечень организаций и условия, которые должны выполняться. Акт в виде заключения предоставляется в государственные органы вместе с остальными бумагами.
При невыполнении условий к нарушителям применяют различные санкции, в том числе штрафы.
Статья 15.19 КоАП РФ «Нарушение требований законодательства, касающихся представления и раскрытия информации на финансовых рынках»
Внутренний аудит и внешний аудит 2020
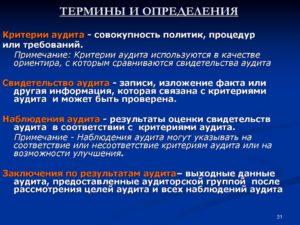
Аудит относится к процессу независимой экспертизы или проверки финансовых отчетов и отчетов организации, с тем чтобы дать объективное мнение о их точности и целостности. Аудит развился, чтобы охватить нефинансовые районы и оперативные вопросы в своей компетенции, например. управленческий аудит, аудит рисков, аудит эффективности и т. д.
Аудит имеет две основные категории: Внутренний аудит и внешний аудит.
Внутренняя проверка:
Внутренний аудит относится к критическому анализу финансовых отчетов и отчетов о бизнесе или организации, его собственными сотрудниками. Эти сотрудники называются внутренними аудиторами и назначаются руководством организации. Объем работы определяется руководством организации, в частности комитетом по аудиту.
Внутренний аудит не является обязательным по своей природе. Это выполняется почти непрерывно. В последнее время внутренний аудит часто включает критический анализ нефинансовых и операционных аспектов или деятельности организации, например, управленческий аудит, аудит эффективности, ИТ-аудит и т. Д.
Внешний аудит:
Внешний аудит относится к независимому критическому анализу финансовых отчетов и отчетов о бизнесе или организации.
Внешний аудит является обязательным для каждого отдельного юридического лица. Он проводится после составления финансовой отчетности организации.
Для проведения процесса аудита назначается сторонний или независимый аудитор, называемый внешним аудитором, и дает объективное мнение о финансовых отчетах и отчетах компании. Внешние аудиторы проводят аудит в соответствии с положениями действующего законодательства от имени акционеров или регулирующего органа. Объем работ определяется действующим законодательством или нормативным актом.Основная ответственность внешнего аудитора заключается в проведении обязательной проверки окончательных счетов и предоставлении объективного мнения о том, обеспечивают ли они истинное и справедливое отражение фактического финансового положения организации.
Сходство между внутренним аудитом и внешним аудитом:
Основной процесс аудита как внутреннего аудита, так и внешнего аудита почти такой же. Оба они основаны на разумных принципах и методах бухгалтерского учета и аудита. Оба аудита направлены на выяснение ошибок и выявление мошенничества.
Оба хотят судить о точности финансовых отчетов и отчетов. Оба должны дать объективное мнение о том, обеспечивают ли финансовые отчеты и отчеты реальное и справедливое отражение фактического финансового положения организации или бизнеса.
Ключевые различия между внутренним аудитом и внешним аудитом:
- Правовой статус: Внутренний аудит является дискреционным или не является обязательным; но внешний аудит является обязательным или обязательным по закону.
- Характер аудита: Внутренний аудит осуществляется на постоянной основе; в то время как внешний аудит проводится после подготовки окончательных счетов и финансовой отчетности обычно на ежегодной основе.
- Задача: Целью внутреннего аудита является оценка и повышение эффективности бухгалтерского учета, финансовой деятельности, управления, управления рисками и других процессов управления компанией; в то время как целью внешнего аудита является добавление доверия к финансовой отчетности и отчетам компании.
- Покрытие: Внутренний аудит охватывает финансовые отчеты и отчеты, различные риски и другую операционную деятельность; в то время как внешний аудит охватывает финансовые отчеты и отчеты.
- Тип проверки: Внутренний аудит включает проверку почти всех финансовых отчетов и отчетов; в то время как внешний аудит может проводиться посредством проверки или проверки образцов.
- Объем: Объем внутреннего аудита определяется руководством компании; в то время как объем внешнего аудита определяется соответствующим законом или регулятором.
- Фокус: Первоочередной задачей внутреннего аудита является выявление ошибок и мошенничества; в то время как основной фокус внешнего аудита заключается в проверке достоверности и достоверности финансовой отчетности и определении того, представляют ли финансовая отчетность истинную картину фактического финансового положения организации.
- Представление отчета: Отчет о внутренней ревизии представляется руководству компании или организации; в то время как отчет внешнего аудита представляется акционерам, а в некоторых случаях — регулятору.
- Руководство: Внутренний аудит предполагает внесение предложений по совершенствованию финансовой отчетности, бухгалтерской и смежной деятельности руководству организации или компании; тогда как внешний аудит обычно не предполагает внесения таких предложений, за исключением некоторых случаев с конкретными требованиями.
- Аудиторская деятельность: Внутренний аудит обычно осуществляется сотрудником компании; но внешний аудит осуществляется независимым лицом или агентством.
- Деловое свидание, встреча: Внутренний аудитор назначается руководством компании; а внешний аудитор назначается акционерами компании или регулятором.
- Квалификация: Любая специальная или предписанная квалификация не является обязательной для внутреннего аудитора; но определенная или предписанная квалификация является обязательной для внешнего аудитора.
- Тип вознаграждения: Внутренний аудит осуществляется сотрудником компании, который получает зарплату, как правило, ежемесячно; в то время как для внешнего аудита взимается определенная аудиторская комиссия, обычно на основе аудита.
- Фиксация вознаграждения: Вознаграждение внутреннего аудитора, то есть зарплата устанавливается руководством компании; в то время как плата за внешний аудит фиксируется акционерами компании.
- Собрания акционеров: Внутренний аудитор не участвует в собраниях акционеров компании; тогда как внешний аудитор может присутствовать на собраниях акционеров.
- Удаление аудитора: Внутренний аудитор может быть удален руководством компании; тогда как внешний аудитор может быть удален акционерами компании.
- Профессиональное неправомерное поведение: Внутренний аудитор не привлекается к ответственности за профессиональное проступка; в то время как внешний аудитор может быть привлечен к ответственности за профессиональное проступки в порядке, установленном соответствующим законом или уставом.
Внутренний аудит и внешний аудит:
| критерий | Внутренняя проверка | Внешний аудит |
| Правовой статус | Дискреционные или не обязательные | Обязательное или обязательное по закону |
| Характер аудита | непрерывный | После подготовки финансовой отчетности обычно на ежегодной основе |
| Задача | Оценить и повысить эффективность бухгалтерского учета, финансовой деятельности, управления, управления рисками и других процессов управления компанией | Чтобы добавить доверие к финансовым отчетам и отчетам компании |
| покрытие | Финансовые отчеты и отчеты, различные риски и другие операционные мероприятия | Финансовые отчеты и отчеты |
| Тип проверки | Проверка почти всех финансовых отчетов и отчетов | Может использовать проверку теста или проверку образца |
| Объем | Определяется руководством компании | Определяется соответствующим законом или регулятором |
| фокус | Чтобы узнать об ошибках и мошенничестве | Проверка достоверности и достоверности финансовой отчетности |
| Представление отчета | К руководству компании | Акционерам или, в некоторых случаях, регулятору |
| руководство | Предложения по совершенствованию бухгалтерского учета и связанной с этим деятельности | Нет таких предложений |
| Деятельность по аудиту | Выполняется сотрудником компании | Осуществляется независимым лицом или агентством |
| Деловое свидание, встреча | Руководством компании | Акционерами компании или регулятором |
| Квалификация | Любая конкретная или предписанная квалификация не является обязательной | Некоторая конкретная или предписанная квалификация является обязательной |
| Тип вознаграждения | Сотрудник компании получает зарплату обычно на ежемесячной основе | Конкретный сбор за аудит, обычно основанный на аудите |
| Фиксация вознаграждения | Руководством компании | Акционерами компании |
| Собрания акционеров | Не посещает собрания акционеров компании | Может присутствовать на собраниях акционеров |
| Удаление аудитора | Удалено руководством компании | Удалены акционерами компании |
| Профессиональное неправомерное поведение | Не преследуется за профессиональное проступка | Могут быть привлечены к ответственности за профессиональное проступки в порядке, установленном соответствующим законом |
Резюме:
Внутренний аудит и внешний аудит осуществляются отдельно разными лицами: внутренними сотрудниками и независимой третьей стороной соответственно. Но они не против друг друга. Вместо этого они дополняют друг друга.
https://www.youtube.com/watch?v=c7UkurmhDCo
Внешние аудиторы могут получить помощь от внутренних аудиторов за глубокие знания системы бухгалтерского учета организации и лучшего понимания технических аспектов бизнеса. С другой стороны, внутренние аудиторы могут учиться на высоком профессиональном знании внешних аудиторов; и внедрить передовой опыт в рамках внутреннего аудита.
Хотя внешние аудиторы могут полагаться на работу внутренних аудиторов; но они не могут перенести свою ответственность. Если какая-либо ошибка или мошенничество остаются необнаруженными; внешние аудиторы будут нести ответственность.
Внутренний аудит является непрерывным; и фокусируется на выявлении ошибок или мошенничества и совершенствовании процессов в организации. Внешний аудит независим; и основное внимание уделяется критической оценке финансовой отчетности и предоставлению объективного мнения относительно их точности.
Критерии обязательного аудита в 2020 году для ооо
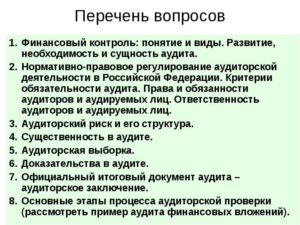
Итоговые выводы представляются учредителям организации в виде аудиторского заключения. Существует два типа заключения: безоговорочно положительное, такое решение выносится, если нарушений в ходе проверки не обнаружено, и модифицированное. Последнее в свою очередь делится на три подтипа:
Критерии, обязывающие компании проводить проверку установлены п. 1 ст. 5 Закона № 307-ФЗ. Если по результатам деятельности компании выполняется, хотя бы одно из этих требований, она должно проводить аудит. Информация берется за предыдущий год, т.е. если после окончания года деятельность предприятия отвечала одному из требований, в следующем году ей нужно пройти обязательный аудит.
Критерии обязательного аудита в 2020 году
Для того, чтобы получить квалифицированное независимое мнение о достоверности своей бухгалтерской (финансовой) отчетности, организация может привлекать к проверке этой отчетности специализированную аудиторскую организацию или индивидуального аудитора. Но в некоторых случаях проведение годового аудита – обязанность, а не право организации. О том, какие для обязательного аудита критерии действуют в 2020 году, расскажем в нашей консультации.
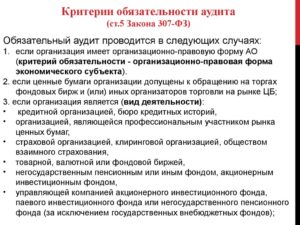
- организация имеет организационно-правовую форму АО;
- ценные бумаги организации допущены к организованным торгам;
- организация является кредитной организацией, бюро кредитных историй, организацией, являющейся профессиональным участником рынка ценных бумаг, страховой организацией, клиринговой организацией, обществом взаимного страхования, организатором торговли, негосударственным пенсионным или иным фондом, акционерным инвестиционным фондом, управляющей компанией акционерного инвестиционного фонда, паевого инвестиционного фонда или негосударственного пенсионного фонда (за исключением государственных внебюджетных фондов);
- объем выручки от продажи продукции (продажи товаров, выполнения работ, оказания услуг) организации за 2017 год превысил 400 миллионов рублей;
- сумма активов бухгалтерского баланса на 31.12.2017 превышает 60 миллионов рублей;
- организация представляет или раскрывает годовую сводную (консолидированную) бухгалтерскую (финансовую) отчетность.
Обязательный аудит для ООО в 2020 году: критерии
Если выручка или стоимость активов ООО превысила определенные лимиты, компания обязана провести аудит бухотчетности. Как правильно определить эти пороговые значения покажем на примере. Кроме этих показателей, есть и другие критерии, при соответствии которым потребуется аудит.
: Документы для вычета на обучение
Минфин каждый год обновляет критерии для проведения обязательного аудита. Этот перечень чиновники опубликовали в информации от 16.01.2020 № ИС-аудит-27. Отчетность за 2020 год в текущем году проверять требуется большему числу компаний. В него добавлены объединение туроператоров в сфере выездного туризма и АО «Почта России».
Обязательный аудит – 2020 и полезные дополнения к нему
Согласно ст.
122 НК РФ за неуплату или неполную уплату сумм налога (сбора, страховых взносов) в результате занижения налоговой базы (базы для исчисления страховых взносов), иного неправильного исчисления налога (сбора, страховых взносов) или других неправомерных действий (бездействия), если такое деяние не содержит признаков налоговых правонарушений, на компанию налагается штраф в размере 20% от неуплаченной суммы налога (сбора, страховых взносов). За те же деяния, совершенные умышленно, штраф составит 40 % от неуплаченной суммы налога (сбора, страховых взносов).
Согласно Федеральному закону № 402-ФЗ «О бухгалтерском учете» компания обязательно должна предоставить аудиторское заключение в территориальное подразделение Росстата либо одновременно с подачей бухгалтерской отчетности, либо не позднее 10 рабочих дней со дня, следующего за датой аудиторского заключения, но не позднее 31 декабря года, следующего за отчетным.
: Компенсация За Жкх Инвалидам В 2020 Году
Критерии обязательного аудита для ООО
Важно чётко понимать, что действующим законодательством напрямую не установлены критерии обязательного аудита для ООО в 2017 году. В том числе – Законом 2008 года «Об аудиторской деятельности» № 307-ФЗ. Однако отсюда категорически нельзя делать вывод, что действующим законодательством не установлено требование проводить обязательный аудит в ООО.
Такая организационно-правовая структура, как общество с ограниченной ответственностью – на сегодня самая популярная форма ведения бизнеса в России.
Обычно она подразумевает совсем небольшой уставный капитал и штат сотрудников. Однако бывает и ровно наоборот: это может быть крупная фирма с хорошими финансовыми оборотами.
Разумеется, и в первом, и во втором случае необходимо знать про критерии обязательного аудита ООО в 2017 году.
Обязательный аудит для ооо в 2020 году критерии штрафы и основания
Ожидается, что с отчетности за 2020 год организации обязаны проводить обязательный аудит бухгалтерской отчетности, если выручка за 2020 год превысит 600 млн. руб. без НДС, а стоимость активов на конец 2020 года – будут более 200 млн. руб. Аудиторское заключение по годовой отчетности с 2020 года представляется в ИФНС по месту нахождению организации.
За 2020 год обязательный аудит годовой бухгалтерской (финансовой) отчетности, если выручка за 2020 год превышает 400 млн. руб., а стоимость активов на конец года перед отчетным – 60 млн. руб.
Аудиторское заключение по годовой отчетности за 2020 год представляется в ИФНС по месту нахождения организации вместе с годовой отчетностью (до 1 апреля 2020 года), или не позднее 10 рабочих дней с даты выдачи аудиторского заключения, но не позднее 31 декабря 2020 года.
Обязательный Аудит Для Ооо 2020 Году Критерии Штрафы И Основания
Стоит отметить, что административную ответственность закон предусматривает не за отказ проходить проверку, а за непредоставление отчета о ее проведении. Предусмотренные в таком случае наказания (регламентировано нормами КоАП):
Если общество с ограниченной ответственностью попадает под эти критерии, требования по проведению аудита годовой бухгалтерской отчетности для нее становятся обязательными. По сравнению с прошлым годом в этих критериях ничего не изменилось, новых субъектов или требований не появилось.
Что грозит за непроведение обязательного аудита
Правила и порядок проведения такой проверки закреплены в ФЗ № 307 (от 13.12.08). Начиная с 2020 года она выполняется согласно международным стандартам. Законом определяется и основная цель ее осуществления – необходимость убедиться в достоверности представляемой бухгалтерской и финансовой отчетности.
Рекомендуем прочесть: Положение О Ветеранах Труда Рф В 2020 Году
Для осуществления аудита необходимо провести небольшую подготовительную работу. Заключается она в разработке стратегии и определении графика будущей проверки. Фирма, осуществляющая аудит, должна вместе с клиентом составить план и сформировать группу, которая и будет проводить проверку.
Если Вам необходима помощь справочно-правового характера (у Вас сложный случай, и Вы не знаете как оформить документы, в МФЦ необоснованно требуют дополнительные бумаги и справки или вовсе отказывают), то мы предлагаем бесплатную юридическую консультацию:
Критерии обязательного аудита. Почему мы рекомендуем системный комплексный обязательный аудит? Обязательный аудит — Комплексный подход.
Правильное формирование налоговой базы — отсутствие штрафов и претензий Одним из критериев налоговой безопасности компании является правильное формирование налоговой базы. Налоговая безопасность бизнеса, директора и бухгалтера в году: советы чиновника и разбор кейсов экспертами.
Защита руководителей и собственников Не секрет, что бухгалтерский учет и составление налоговых деклараций — сфера деятельности главбуха.
Критерии обязательного аудита для ООО в 2020 году
Что ещё может измениться в ближайшее время?
Сейчас в Государственной думе на рассмотрении находится законопроект №273179-7. Его уже приняли в первом чтении, но пока что дальше дело не зашло. Если проект будет принят, то среди прочих изменений повысятся лимиты, по которым ООО попадают под требования обязательного аудита.
Обязательный аудит для ООО в 2020 году – это трудоемкий процесс, поэтому для упрощения перед проверкой необходимо подготовить ее подробный план.
В первую очередь рассматриваются данные о компании, в которой запланирована проверка. Это позволяет выбрать конкретные стратегию и тактику работы, сформировать программу аудита, а также график и план.
Все этапы проведенной подготовки должны обязательно быть согласованы с клиентом.
Закон об аудиторской деятельности изложен в новой редакции
Лица, не прошедшие аттестацию, теперь допускаются к ее повторному прохождению по истечение 3 месяцев со дня принятия Минфином решения об отказе в выдаче квалификационного аттестата аудитора (ранее этот срок составлял 6 месяцев).
Ранее аудитор-ИП не мог оказывать аудиторские услуги, если он либо его работник состоит в браке, близком родстве или свойстве с собственником имущества (учредителем, участником) аудируемого лица, его руководителем, бухгалтером или иным лицом, несущим ответственность за организацию и (или) ведение бухгалтерского, налогового и (или) иного учета, составление бухгалтерской и (или) финансовой отчетности и (или) налоговых деклараций (расчетов) аудируемого лица (в том числе его филиала, представительства или иного обособленного подразделения). Аналогичный запрет был установлен и для аудиторских организаций, руководитель, аудитор либо иное должностное которого состоит в указанных отношениях.
Рекомендуем прочесть: Список Электронных Журналов Вак 2020
Обязательный аудит для ООО в 2020 году: как, зачем и когда он проводится
- Отсутствие документа влечет штраф должностных лиц 5000-10000 рублей, при повторном случае штраф составляет 10000-20000 рублей или должностных лиц дисквалифицируют на 1-2 года.
- Непредставление или нарушение сроков влечет штраф должностных лиц 300-500 рублей и 3000-5000 рублей на ООО.
Качественный, независимый аудит может исправить ситуацию. В совокупности с грамотным ведением документации эта процедура может стать гарантом эффективной работы предприятия.
А передача части рутинных дел на аутсорсинг, например ведения бухгалтерии, позволит высвободить дополнительное время для развития бизнеса.
Не секрет, что бухгалтерский учет и составление налоговых деклараций — сфера деятельности главбуха.
Однако руководителям, учредителям крупных и малых предприятий следует помнить, что недостоверные данные в бухгалтерском и налоговом учете могут привести к их материальной ответственности.
В рамках дела о банкротстве, ИФНС вправе заявить требование привлечь руководителя, учредителя юридического лица — должника к обязательной субсидиарной ответственности по налоговым долгам компании.Конечно, стоимость системного комплексного аудита на первый взгляд выше, чем единовременный аудит.
Но, если провести полное сравнение, получается что такой аудиторский контроль выгоднее и удобнее для организации.
Стоимость системного комплексного аудита далее-СКА распределяется и оплачивается равномерно. При заказе обязательного аудита по итогам года Вы оплатите услуги аудиторов единовременно:.
Обязательный аудит для ооо в 2020 году критерии
Поэтому обязательный аудит ООО в этом случае необходим так же, как и акционерному обществу. Кто еще должен ежегодно поводить проверку, смотрите в таблице ниже.
Уклонение от обязательного аудита — это грубое нарушение требований к бухгалтерской отчетности.
За отсутствие обязательного аудиторского заключения руководителя оштрафуют на сумму от до 10 рублей, а за повторное возможен штраф 20 рублей ст.
Три мифа о новых опасностях аудиторских проверок : где правда.
В году проводить обязательный аудит должны компании, которые соответствуют хотя бы одному критерию из перечня в части 1 статьи 5 Федерального закона от Эти же правила действуют для индивидуальных предпринимателей. Организации и предприниматели, которые соответствуют критериям, проводят обязательный аудит не реже одного раза в год п. Эксперты разъясняют.
Критерии обязанности аудита 2020

- Новые критерии обязательного аудита по финансовым показателям выручки и активов за 2020, 2020, 2020 и последующие годы: выручка без НДС — 400, 600, 800 млн руб; активы — 60, 200, 400 млн
- Новые критерии по финансовым показателям для обязательного аудита бухгалтерской отчетности на 2020,2020,2020 и последующие годы
- Надо ли будет сдавать в 2020 году бухгалтерскую отчетность за 2020 год в Росстат? Изменения в законе…
- Критерии обязанности аудита 2020
- Информационное сообщение Минфина России от 22 февраля 2020 г. № ИС-аудит-28 “Актуализированная версия Международных стандартов аудита”
- Другие нюансы и изменения в обязательном аудите для ООО в 2020 году
- Обязательный аудит: критерии 2017
- Когда проведение аудита — обязанность
- Обязательный аудит 2020: специфика, особенности, актуальные нюансы
- Аудит в ПАО и АО
- Компании, попадающие под обязательный аудит годовой бухгалтерской отчетности по другим федеральным законам
- Критерии обязанности аудита 2020
- Перечень введенных в действие МСА
- Как проходит
- Отраслевые критерии
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Критерии обязанности аудита 2020». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
За 2020 год обязательный аудит годовой бухгалтерской (финансовой) отчетности, если выручка за 2020 год превышает 400 млн. руб., а стоимость активов на конец года перед отчетным – 60 млн. руб.
Аудиторское заключение по годовой отчетности за 2020 год представляется в ИФНС по месту нахождения организации вместе с годовой отчетностью (до 1 апреля 2020 года), или не позднее 10 рабочих дней с даты выдачи аудиторского заключения, но не позднее 31 декабря 2020 года.
Новые критерии обязательного аудита по финансовым показателям выручки и активов за 2020, 2020, 2020 и последующие годы: выручка без НДС — 400, 600, 800 млн руб; активы — 60, 200, 400 млн
Ожидается, что с отчетности за 2021 год лимиты обязательного аудита бухгалтерской отчетности по финансовым показателям, по выручке за предыдущий год должны превышать 800 млн. руб., а стоимость активов на конец года больше – 400 млн. руб.
Новые критерии по финансовым показателям для обязательного аудита бухгалтерской отчетности на 2020,2020,2020 и последующие годы
Ожидается, что с отчетности за 2020 год организации обязаны проводить обязательный аудит бухгалтерской отчетности, если выручка за 2020 год превысит 600 млн. руб. без НДС, а стоимость активов на конец 2020 года – будут более 200 млн. руб. Аудиторское заключение по годовой отчетности с 2020 года представляется в ИФНС по месту нахождению организации.
На протяжении многих лет у компаний существует обязанность ежегодной сдачи годовой бухгалтерской отчетности в отделение статистики. Но в будущем законодательство существенно изменится. Уточним, что решили власти в отношении данной обязанности компаний и надо ли сдавать в 2020 году свою бухгалтерскую отчетность в статистику за 2020 год.
: Демонтаж системы вентиляции косгу
С 2020 года Минфин запланировал переход к режиму «одного окна» – представление годовой бухгалтерской отчетности, а также аудиторского заключения по ней в государственный информационный ресурс, контролируемый налоговым органом по месту нахождения компании.
Надо ли будет сдавать в 2020 году бухгалтерскую отчетность за 2020 год в Росстат? Изменения в законе…
Согласно новому проекту №273179-7, увеличится лимит выручки, и лимит стоимости активов. Данные значения применяются при определении необходимости проведения обязательного аудита отчетности компании. Более подробные основания для проведения обязательного аудита содержатся в ФЗ №307. К ним как правило относится:
Согласно Федеральному закону «Об аудиторской деятельности» аудиторская деятельность (аудит и сопутствующие аудиту услуги) осуществляется в соответствии с Международными стандартами аудита (МСА), принимаемыми Международной федерацией бухгалтеров (МФБ) и признанными в порядке, установленном Правительством Российской Федерации*(1).
*(1) О признании МСА подлежащими применению на территории Российской Федерации см. Информационные сообщения от 1 декабря 2015 г. и от 21 декабря 2016 г. (www.minfin.ru раздел «Аудиторская деятельность — Общая информация — Новое в аудиторском законодательстве: факты и комментарии»).
Актуализированная версия МСА (приказ Минфина России от 9 января 2020 г. N 2н) вступили в силу с 12 февраля 2020 г. До этой даты подлежали применению версии МСА, введенные в действие приказами Минфина России от 24 октября 2016 г. N 192н и от 9 ноября 2016 г. N 207н (с 12 февраля 2020 г. указанные приказы признаны утратившими силу).
- Юридическая проверка договоров и других значимых документов: рассматриваются типовые договоры, а также уставные и иные документы компании по усмотрению руководства ООО. Таким образом удается максимально снизить хозяйственные и судебные риски.
Не существует специальных норм проведения обязательного аудита для ООО. В случае, когда активы или выручка фирмы оказываются выше установленных норм, ООО проходят обязательную проверку каждый год – данная частота закрепляется в уставе или устанавливается участниками ООО, тогда это называется инициативным аудитом.
Другие нюансы и изменения в обязательном аудите для ООО в 2020 году
Именно по данной причине рекомендуется системный комплексный обязательный аудит. В этом случае обеспечивается не только проверка ООО по итогам года, но и постоянное сопровождение аудиторов, налоговых консультантов, юристов, а также страховка от рисков в налоговой сфере.
Аудит – это проводимая для выражения мнения о достоверности бухгалтерской отчетности хозяйствующего субъекта независимая проверка этой отчетности (ч. 3 ст. 1 Федерального закона от 30.12.2008 № 307-ФЗ ).
Аудит может проводиться как в добровольном, так и в обязательном порядке. В первом случае мы говорим об инициативном аудите, во втором – об обязательном. Обязанность проведения аудита накладывается на организацию законом.О критериях проведения обязательного аудита в 2017 году расскажем в нашей консультации.
Обязательный аудит: критерии 2017
Основные критерии обязательного аудита – критерии юридические и стоимостные.
В первом случае обязательность аудита возникает в случае принадлежности организации к определенной организационно-правовой форме (к примеру, компания является акционерным обществом) или в случае ведения определенных видов деятельности, а во втором – в случае превышения выручки или величины активов определенных ограничений.
Когда проведение аудита — обязанность
* За исключением органов госвласти, органов местного самоуправления, государственных и муниципальных учреждений, государственных и муниципальных унитарных предприятий, сельскохозяйственных кооперативов, союзов этих кооперативов.
Что касается сводной отчетности, она должна формироваться, публиковаться в соответствии с требованиями, установленными ФЗ №208 (27.10.2010). Отражает такая отчетность реальное финансовое положение, результаты деятельности организации.
Составляются документы по МСФО. Отчетным периодом является календарный год. На представление консолидированной отчетности организации отводится 120 дней с момента окончания отчетного периода.
Просрочка грозит серьезными финансовыми, юридическими последствиями.
Обязательный аудит 2020: специфика, особенности, актуальные нюансы
В этом году правила представления отчетности и аудиторского заключения организациями, проходящими обязательный аудит, меняются. За 2020 год в органы статистики большинство компаний будут сдавать только результаты аудита. Бухгалтерскую отчетность будет принимать только налоговая. Но есть исключения.
Аудит в ПАО и АО
С необходимостью проводить обязательный аудит может столкнуться компания, ранее не сталкивавшаяся с проверками такого рода. Причина – превышение суммы активов или выручки. Достаточно 1 рубля, чтобы аудит для юридического лица стал обязательным.
Производственная структура ООО «ТехноСтройПроект» в течение последних 10 лет занимается проектированием и производством специализированных электроустановок. Благодаря крупному контракту в 2017 году выручка от реализации составила 401 331 120 руб. Сумма активов на конец этого периода — 20 678 455 руб.
Новый порядок сокращает вдвое количество инстанций для представления бухгалтерской отчетности и аудиторского заключения. Единственным ее получателем станет налоговая инспекция (за редким исключением). Сроки представления отчетности и аудиторского заключения не меняются.
Компании, попадающие под обязательный аудит годовой бухгалтерской отчетности по другим федеральным законам
Законодатели выделили в отдельный случай обязательность проведения аудита акционерными обществами.
Как только в юридическом названии компании появляется словосочетание «акционерное общество», автоматически у нее возникает обязанность по проведению аудита.
При этом не имеет значения, выбрана такая форма собственниками при учреждении компании или этот статус она приобрела после преобразования или смены организационно-правовой формы. Не играет роли и форма: ПАО или АО.
Тексты МСА, введенных в действие указанным приказом, а также дополнительные документы МФБ, связанные с МСА, опубликованы на официальном Интернет-сайте Минфина России www.minfin.ru в разделе «Аудиторская деятельность — Стандарты и правила аудита — Международные стандарты аудита».
: Какие льготы при рождении 3 ребенка в 2020 году
Актуализированная версия МСА (приказ Минфина России от 9 января 2020 г. N 2н) вступили в силу с 12 февраля 2020 г. До этой даты подлежали применению версии МСА, введенные в действие приказами Минфина России от 24 октября 2016 г. N 192н и от 9 ноября 2016 г. N 207н (с 12 февраля 2020 г. указанные приказы признаны утратившими силу).
Перечень введенных в действие МСА
Согласно Федеральному закону «Об аудиторской деятельности» аудиторская деятельность (аудит и сопутствующие аудиту услуги) осуществляется в соответствии с Международными стандартами аудита (МСА), принимаемыми Международной федерацией бухгалтеров (МФБ) и признанными в порядке, установленном Правительством Российской Федерации*(1).
б) модифицированное – с оговоркой, отрицательное или отказ от выражения мнения.Модифицированное заключение с оговоркой может быть вызвано массой факторов – как нарушениями, так и помехами в работе аудитора. Подробнее на схеме.
В остальном фирма сама решает, кому доверить проверку. Можно лишь посоветовать выбирать компании, которые уже долго работают на рынке и состоят в СРО (саморегулируемой организации) аудиторов. С индивидуальными аудиторами все несколько сложнее.
Если человек зарегистрирован в качестве индивидуального аудитора относительно недавно, это ещё не значит, что он новичок – он мог уволиться из аудиторской фирмы и уйти «в свободное плавание», при этом являясь прекрасным опытным специалистом.В любом случае рекомендуем запрашивать сертификат.
Как проходит
Иными словами, допустим, налоговая инспекция подозревает, что компания не уплачивает налоги и скрывает какое-то имущество, являющееся налоговой базой. Она запрашивает эти сведения у налогоплательщика, но тот отказывается предоставлять их. В такой ситуации налоговая инспекция может затребовать эти сведения у аудитора, и он должен будет предоставить эту информацию в течение 10 дней.
- подготовить отчетность и передать ее в обозначенные сроки в органы статистики;
- дождаться завершения проверки;
- получить оригинал подписанного аудитором заключения;
- в течение следующих 10 дней сдать заключение в Росстат.
Привлечение независимых сторонних аудиторов к проверке отчетности предприятия регламентировано действующим законодательством. Федеральный закон от 30.12.
2008 № 307-ФЗ (далее, Закон № 307-ФЗ) устанавливает случаи, когда нужен обязательный аудит и критерии 2020 разделения компаний на группы с принудительным и добровольным проведением аудиторских проверок.
В текущем году требования остались прежними (ст. 5 Закона № 307-ФЗ). Подробности – в материале.
Отраслевые критерии
Аудиторское заключение подлежит передаче в Росстат вместе с полным набором финансовых отчетов по итогам года. В ситуации, когда проверочные мероприятия затянулись, и аудитор не успевает сформулировать свое профессиональное мнение о достоверности отчетности, необходимо:

