
Компьютер срок полезного использования 2020
По какому коду окоф учитывается монитор компьютера — Правовой мир
Инвентарным объектом основных средств для целей бухгалтерского учета признается в том числе обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое, предназначенный для выполнения определенной работы.
Комплекс конструктивно сочлененных предметов — это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно ( п. 6 ПБУ 6/01).
Амортизируемым имуществом признается, в частности, имущество, которое находится у налогоплательщика на праве собственности, используется им для извлечения дохода и стоимость которого погашается путем начисления амортизации. Амортизируемым имуществом признается имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 100 000 руб. ( п. 1 ст. 256 НК РФ).
Амортизационная группа компьютера
Заметим, что компьютером признается комплекс конструктивно-соединенных предметов, готовый к работе. Поэтому на ноутбук (амортизационная группа 2), как и на стационарный компьютер, способный сразу после приобретения включиться в производственный процесс и начать приносить доход компании, при постановке на учет распространяется такой же срок полезного использования от 2-х до 3-х лет.
Таким образом, со сменой кода ОКОФ по объекту «компьютер» группа начисления износа не изменилась (вторая), срок полезного использования также остался неизменным и составляет сегодня, как и раньше, свыше 2-х до 3-х лет включительно.
Согласно п. 44 Инструкции N 157н сроком полезного использования объекта основных средств является период, в течение которого предусматривается использование в процессе деятельности учреждения объекта нефинансовых активов в тех целях, ради которых он был приобретен, создан и (или) получен (в запланированных целях).
Так, в частности, срок полезного использования объектов нефинансовых активов в целях принятия к учету в составе основных средств и начисления амортизации может быть определен исходя из информации, содержащейся в законодательстве РФ, устанавливающем сроки полезного использования имущества в целях начисления амортизации.Согласно Общероссийскому классификатору основных фондов ОК 013-94 (ОКОФ), утвержденному Постановлением Госстандарта РФ от 26.12.1994 N 359, все приборы и оборудование, входящие в состав персонального компьютера, относятся к группе «Машины и оборудование»: процессор (системный блок) — код 14 3020260, монитор — код 14 3020350.
Рекомендуем прочесть: Отнесение Ос К Особо Ценному 2019
Систематизация бухгалтерии
- для копировального аппарата код ОКОФ 330.28.23.21 «Аппараты фотокопировальные с оптической системой или контактного типа и аппараты термокопировальные» (ранее — 14 3010230 «Средства электрофотографического копирования»);
- для монитора — 320.26.2 «Компьютеры и периферийное оборудование» (к примеру, 320.26.20.15) (ранее — 14 3020350 «Устройства отображения информации» );
- для системного блока — 320.26.2 «Компьютеры и периферийное оборудование» (к примеру, 320.26.20.15) (к примеру, 320.26.20.15) (ранее — 14 3020200 «Машины вычислительные электронные цифровые»).
Ответ: В данном случае контекстный поиск по наименованию указанного основного средства не дает результатов. Наиболее подходящий код 330.31.01.
1 — Мебель для офисов и предприятий торговли с 01.08.2017 аннулирован.
Следовательно, так как в новом классификаторе не предусмотрено отдельных кодов поименованного основного средства, то ему по — нашему мнению может быть определен условный код 330.28.99.39.190 «Оборудование специального назначения прочее, не включенное в другие группировки», либо можно также порекомендовать рассмотреть отдаленно подходящий код 330.32.50.
30 — Мебель медицинская, включая хирургическую, стоматологическую или ветеринарную; парикмахерские кресла и аналогичные кресла, и их части. Следует отметить, что определение соответствующего кода ОКОФ находится в компетенции комиссии по поступлению и выбытию активов
320262 Монитор Окоф
На практике монитор можно отнести ко второй группе (имущество со сроком полезного использования свыше 2 лет до 3 лет включительно), если иное не предусмотрено изготовителями и технической документацией.
Однако данная группа и срок полезного использования также применяется к компьютеру. Таким образом, организации во избежание претензий со стороны контролирующих органов следует учитывать монитор в составе компьютера с кодом ОКОФ 330.28.23.
23 «Машины офисные прочие» ( вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно).
Наименование монитора компьютера в ОКОФ и в Классификации отсутствует. При этом в Общероссийском классификаторе основных фондов ОК 013-94 (утв. Постановлением Госстандарта России от 26.12.1994 N 359) был код 14 3020350 «Устройства отображения информации», по которому он мог учитываться.
Окоф — общероссийский классификатор основных фондов
Общероссийский классификатор основных фондов пришел на место общесоюзного классификатора основных фондов и на территории России применяется для кодирования технико-экономических и социальных данных. Сферой применения ОКОФ являются организации, предприятия и учреждения всех форм собственности.
- Международная стандартная отраслевая классификация всех видов экономической деятельности (МСОК);
- Международный Классификатор основных продуктов (КОП) — Central Product Classification (CPC);
- стандарты Организации Объединенных Наций по международной системе национальных счетов (СНС);
- Положение о бухгалтерском учете и отчетности в Российской Федерации;
- ряд других регулирующих документов.
Окоф компьютер в сборе в 2019 году
Так, при заполнении формы федерального статистического наблюдения № 11 «Сведения о наличии и движении основных фондов (средств) и других нефинансовых активов» должны быть указаны новые коды объектов (групп объектов).
ОС Группа Срок службы, годы Куда относится Принтер II 2-3 Электронно-вычислительная техника Персональный компьютер, ноутбук II 2-3 МФУ печатающее III 3-5 Средства светокопирования Музыкальный центр, плазменный TV IV 5-7 Теле- и радиоприемная аппаратура Офисная мебель IV 5-7 Мебель для полиграфии, торговли, бытового обслуживания Легковой автомобиль III 3-5 Легковые автомобили Грузовой автомобиль III 3-5 Грузовые автомобили грузоподъемностью до 0,5 т Новая Классификация основных средств по амортизационным группам также предусматривает распределение объектов ОС по 10 группам.
Окоф монитор в 2018 году
Ответ: Для замены ОКОФ в программе 1С Бухгалтерия государственного учреждения необходимо воспользоватся обработкой «Помощник замены ОКОФ». При замене ОКОФ с использованием данной обработки амортизационная группа в карточке основного средства не изменится.
Амортизационные группы по ОС с начала 2017 года определяются, опираясь на новые правила, регламентируемые принятой Классификацией ОС по амортизационным группам и обновленным кодам ОКОФ. В связи с этим у рядовых пользователей возникает множество вопросов, касающихся определения амортизационной группы того или иного объекта имущества.
Пк В Сборе Монитор Окоф
Наименование монитора компьютера в ОКОФ и в Классификации отсутствует. При этом в Общероссийском классификаторе основных фондов ОК 013-94 (утв. Постановлением Госстандарта России от 26.12.1994 N 359) был код 14 3020350 «Устройства отображения информации», по которому он мог учитываться.
Компьютер срок полезного использования 2020

Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Компьютер срок полезного использования 2020». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Поэтому для ноутбука амортизационная группа будет также 2-ая. И при принятии к учету амортизируемого моноблока амортизационная группа по нему аналогично будет установлена с СПИ свыше 2 до лет до 3 лет включительно. Это означает, что срок амортизации организация сможет выбрать сама в интервале от 25 месяцев до 36 месяцев включительно.
В частности, ПБУ 06/01 планировали поименовать как Федеральный стандарт бухгалтерского учета основных средств. Проект стандарта разработал Фонд развития бухучета НРБУ «БМЦ» (с документом можно ознакомиться на сайте bmcenter.ru).
К какой амортизационной группе относится компьютер
в соответствии с классификацией персональные компьютеры отнесены к 2-ой амортизационной группе, для которой спи установлен свыше 2 до 3 лет включительно. учитывая, что объектам основных средств в классификации соответствует определенный код по окоф, к какой группе окоф отнести компьютер?
почему требуется правильный выбор группы, и какое кодирование делать, если прямо не указано? речь идет о списании амортизационной стоимости. согласно третьей категории оборудование списывается за 2-3 года.
с одной стороны, это соответствует действительности в крупных компаниях. с другой, современная периферия рассчитана на эксплуатацию, как минимум, 3 года.
списание дорогостоящего цветного лазерного печатающего оборудования со сканером с основных фондов не поощрит руководитель предприятия. какой вывод из этого можно сделать?
код окоф (версия с 01.01.2020) 330.28.23.23 — машины офисные прочие (включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей)
значение кода окоф для принтера
согласно инструкции, под определением период полезного использования подразумевается срок, на протяжении которого п редусматривается возможность использования во время трудовой деятельности организации объекта нефинансовых активов с целями, благодаря которым он был куплен, сформирован либо же получен.
в соответствии с классификацией основных средств ноутбук относится к группе «машины офисные прочие» код окоф 330.28.23.23. срок полезного использования свыше 2 лет до 3 лет включительно.
это вторая амортизационная группа. она используется для начисления амортизации. деление этого имущества проводится на основании общероссийского классификатора основных фондов (окоф 2020).
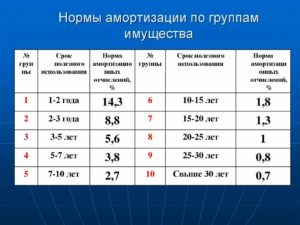
исходя из срока рассчитывают норму амортизации.
срок амортизации компьютера 2020
Для того чтобы определить амортизационную группу необходимо обратиться к Постановлению Правительства РФ от 01.01.2002 №1 «О Классификации основных средств, включаемых в амортизационную группу» (в ред. от 28.04 2020 г.).
: Документы для получения ветерана труда в москве в 2020 году
Ноутбук: амортизационная группа в 2020 году
В данное время действует новый классификатор, какой вступил в действие с 2020 года. Процесс установления времени использования осуществляется в несколько этапов.
Так, срок амортизации ноутбука первоначальной стоимостью 138 000 рублей установлен равным 25 месяцев.
Учитывая такой срок эксплуатации ноутбука, при начислении амортизации ежемесячно на расходы организации будут относиться 4% его первоначальной стоимости (1 / 25 *100%).
В связи с этим у рядовых пользователей возникает множество вопросов, касающихся определения амортизационной группы того или иного объекта имущества. Заметим, что компьютером признается комплекс конструктивно-соединенных предметов, готовый к работе.
Поэтому на ноутбук (амортизационная группа 2), как и на стационарный компьютер, способный сразу после приобретения включиться в производственный процесс и начать приносить доход компании, при постановке на учет распространяется такой же срок полезного использования от 2-х до 3-х лет.А какая амортизационная группа у компьютера? Код ОКОФ (версия до 01.01.2020) 14 3020000 — Техника электронно-вычислительная, включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей.
Окоф Компьютер В Сборе В 2020 Году И Амортизационная Группа
Учитывая, что объектам основных средств в Классификации соответствует определенный код по ОКОФ, к какой группе ОКОФ отнести компьютер? Компьютеру в ОКОФ соответствует код 330.26.2 «Компьютеры и периферийное оборудование».
В ОКОФ более детально и подробно указаны основные средства, включаемые в амортизационные группы. Чтобы определить срок полезного использования, и, соответственно, амортизационную группу, нужно сначала уточнить код ОКОФ, а затем на основании этого кода ОКОФ определить амортизационную группу по Классификация основных средств.
Срок Амортизации Компьютера 2020
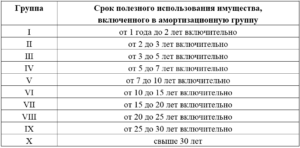
Всего предусмотрено десять амортизационных групп. В каждой амортизационной группе установлен определенный диапазон срока полезного использования. В пределах этого диапазона вы можете установить любой срок полезного использования для того или иного основного средства.
Компьютерное место срок полезного использования 2020
В соответствии с Классификацией персональные компьютеры отнесены к 2-ой амортизационной группе, для которой СПИ установлен свыше 2 до 3 лет включительно.Компьютер – один из основных видов имущества организации независимо от ее отраслевой принадлежности, масштабов и иных особенностей деятельности.
Как установить срок полезного использования компьютера, ноутбука – период амортизации в бухгалтерском и налоговом учете
Можно ли в налоговом учете определить срок использования ноутбука самостоятельно?Напомним, что если стоимость компьютера в бухучете не более 40 000 рублей, он может вообще не признаваться объектом ОС и, соответственно, не амортизироваться, а единовременно списываться на расходы в составе МПЗ (п. 5 ПБУ 6/01 ). В налоговом учете объекты не дороже 100 000 рублей должны учитываться как материалы.
Если свое основное средство вы не нашли в классификаторе амортизационных групп, то установите СПИ этого ОС, опираясь на срок эксплуатации, указанный в технической документации или рекомендациях производителя.
: Нулевая декларация по усн приликвидации за 2020 год для ип
Компьютер срок службы основных средств 2020
В первую очередь, чтобы определить величину амортизационных отчислений, необходимо установить СПИ (срок полезного использования) имущества. О том, как это сделать с учетом действующих кодов ОКОФ, пойдет речь далее.
Требования к амортизационным группам
С 2020 года новая кодировка представляет собой вид ХХХ.ХХ.ХХ.ХХ.ХХХ. Такие изменения значительно преобразовали структуру ОКОФ. Некоторые наименования, содержавшиеся в старом классификаторе, удалены, а в ОКОФ-2020 заменены обобщающими позициями.
Такие субъекты получили право создавать первоначальную стоимость ОС на основе сумм оплаты поставщикам и подрядных организаций, осуществляющих монтаж этого объекта. Если ОС было создано в самой организации, то его цена формируется из сумм оплаты подрядчикам и иным организациям. Все прочие затраченные суммы можно перенести в состав текущих расходов.
- активно используют в компании или передали в аренду за плату;
- в будущем принесет доход;
- не используется для перепродажи;
- срок полезного использования превышает 12 месяцев;
- для налогового учета проходит по условию стоимости более 100 000 рублей;
- основное средство в 2020 году стоимость в бухгалтерском учете выше 40 000 рублей.
Основные средства в бухгалтерском и налоговом учете, основные изменения в 2020 году
Способность приносить доход. Компания использует основные средства для получения дохода, а не для перепродажи. Например, если организация приобрела автомобиль, чтобы доставлять товары покупателям, то машину учитывают в составе основных средств. А если автосалон приобрел автомобиль для дальнейшей перепродажи, то такое имущество учитывается в составе товаров на счете 41.
- временем, в течение которого планируется использовать актив с необходимой отдачей;
- планируемым физическим износом с учетом совокупности влияющих факторов;
- предусмотренными для данного актива ограничениями нормативно-правового или иного характера.
К какой амортизационной группе относится компьютер в 2020 году — основное средство, монитор, блок
- Как ОС — если сервер дороже 100 000 руб. В таком случае нужно определить амортизационную группу и метод амортизации. Таким образом, учет имущества дороже 100 000 руб. совпадает и в бухучете (БУ), и в налоговом учете (НУ).
- Имущество дешевле 100 000 руб.
в налоговом учете компания не имеет права амортизировать — это грубое нарушение правил ведения учета (ст. 120 НК РФ). Но такое имущество можно отнести к материальным расходам и списать равномерно с учетом срока полезного использования. В этом случае при учете ОС дороже 40 000 руб.
, но дешевле 100 000 руб. НУ и БУ компании будут совпадать.
- Компания может списать имущество дешевле 100 000 руб. в материальные расходы сразу — этот способ удобно выбрать, если сервер стоит дешевле 40 000 руб. Тогда НУ и БУ также будут совпадать.
В противном случае возникнут временные разницы в соответствии с п. 4 ПБУ 18/02.
Относится ли компьютерная техника к основным средствам?
Чтобы поступивший актив был принят в бухгалтерском учете в качестве основного средства, для него должны выполняться пять условий из п.4 ПБУ 6/01:
Амортизационные группы основных средств — это разбивка ОС по группам исходя из срока их полезного использования. Она используется для начисления амортизации. Деление этого имущества проводится на основании Общероссийского классификатора основных фондов (ОКОФ 2020).
Исходя из срока рассчитывают норму амортизации. В статье вы найдете таблицу и Справочник всех групп ОС актуальный на 2020 год.
Чем дольше основное средство сохраняет свои эксплуатационные качества и характеристики, тем выше срок его полезной эксплуатации и дольше процесс амортизации.
https://www.youtube.com/watch?v=bwCD37dPHMw
В последнее понятие входят активы, которые предназначены для длительного использования с целью получения экономической выгоды. Таких объектов, как «ноутбук» и «нетбук», в Классификации действительно нет.
Но надо учесть, что в Классификации есть такой вид основных средств, как электронно-вычислительная техника (код 14 3020000). И такая техника относится ко второй амортизационной группе, срок ее полезного использования — свыше 2 лет до 3 лет включительно.
К вычислительной технике, наряду с персональными компьютерами, относятся и ноутбуки.
Рассмотрим, как применить все изменения в начислении амортизации в 2020 году. Мы подготовили примеры расчета по разным методам для начисления амортизации в бухгалтерском и налоговом учете. В 2020 году изменились все амортизационные группы классификации, кроме первой.
Изменения действуют на правоотношения, возникшие с 1 января 2020 года.Основные средства (ОС) организации в зависимости от срока полезного использования (СПИ) для целей налогообложения прибыли относят к той или иной амортизационной группе (п. 1 ст. 258 НК РФ).
Принято считать, что по окончании данного срока, имущество физически изнашивается и подлежит снятию с баланса и утилизации.
Медицинское учреждение получило микроскоп лабораторный, который является медоборудованием и входит в 4 группу ПП №1 (от 5 до 7 лет). Срок полезного использования для бухучета – 7 лет или 84 месяца.
Срок Полезного Использования Компьютера 2020
Код ОКОФ 330.28.23.23 — Машины офисные прочие (включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей)
Код ОКОФ (версия до 01.01.2020) 14 3020000 — Техника электронно-вычислительная, включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей.
Срок полезного использования компьютера 2020
Текущий отчетный период. СЗВ-М за июль года: срок сдачи, бланк и форма. Календарь бухгалтера на июль года: сроки сдачи отчетности, таблица. Как заполнить 4-ФСС за полугодие года: образец. Форма СЗВ-М: что это такое и для чего она нужна. Декларация ЕНВД за 2 квартал года: бланк скачать. Срок сдачи НДС за 2 квартал года.
Рекомендуем прочесть: Выплаты Родителям Детей Инвалидов В 2020 Году
Нет, это лишняя головная боль. Да, это часть работы бухгалтера. Новости по теме. Когда можно списать безнадежный долг ликвидированного контрагента? Фирма вправе учесть в расходах компенсационные выплаты руководству за отсутствие служебного транспорта.
Компьютер срок полезного использования 2020
Copyright: фотобанк Лори Амортизационные группы по ОС с начала 2020 года определяются, опираясь на новые правила, регламентируемые принятой Классификацией ОС по амортизационным группам и обновленным кодам . В связи с этим у рядовых пользователей возникает множество вопросов, касающихся определения амортизационной группы того или иного объекта имущества.
Основные средства – это имущество стоимостью от 100 000 рублей за инвентарный объект, которое может принести доход фирме и планируется к использованию в прибыльной деятельности более чем 12 месяцев без продажи объекта.
Амортизационная группа компьютера в 2020 году
Наиболее широко распространена практика использования общего стандарта, основанного на разделении ОС по единым группам амортизации. Самая подробная классификация, логически связанная с группировкой по возрастному признаку, — по натурально-вещественной принадлежности называется классификацией по ОКОФ.
Согласно Инструкции, под определением период полезного использования подразумевается срок, на протяжении которого предусматривается возможность использования во время трудовой деятельности организации объекта нефинансовых активов с целями, благодаря которым он был куплен, сформирован либо же получен.
Рекомендуем прочесть: Как Уволиться Без Отработки 2 Недели 2020
Срок Полезного Использования Для Компьютера 2020
Пятая группа — это имущество со сроком полезного использования свыше 7 лет до 10 лет включительно. Шестая группа — это имущество со сроком полезного использования свыше 10 лет до 15 лет включительно. Седьмая группа — это имущество со сроком полезного использования свыше 15 до 20 лет включительно.
К какой амортизационной группе относиться рабочее место кассира и мобильный терминал для считывания? Рекомендации по теме. Рекламодателям Контакты Официальные представители. Политика обработки персональных данных. Мы в соцсетях. Чтобы скачать файл, зарегистрируйтесь! Пароль отправлен на почту Ввести.
Окоф 2020 Компьютер Срок Полезного Использования
С года чиновники отменили норму о том, что налоговую классификацию основных средств можно использовать для бухучета пост. Правительства РФ от В бухучете компания самостоятельно определяет, сколько она планирует использовать объект п.
На налоговую классификацию можно ориентироваться. Но если по прогнозу срок использования будет существенно меньше, чем в классификации, нужно установить ожидаемый срок.
Иначе компания начислит амортизацию в меньшей сумме, чем нужно, и завысит стоимость основного средства в бухгалтерской отчетности.
Как правило, многофункциональное устройство коротко — МФУ относят ко второй амортизационной группе. По мнению судей и налоговой инспекции, это неправильно. В статье расскажем, как избежать претензий проверяющих.Многофункциональное устройство — это оборудование, которое относится к средствам копирования и вычисления. При этом под объектом следует понимать каждую единицу, укомплектованную всеми принадлежностями и приспособлениями, необходимыми для выполнения поставленных задач.
К МФУ относится множительно-копировальная техника, калькуляторы, пишущие машины и др.
Срок полезного использования оргтехники 2020 мфу
- Код ОКОФ для лазерного принтера (с 1 января 2020) – 320.26.2, категория «Компьютеры и периферийное оборудование» включает персональные компьютеры, различные периферические устройства, в том числе, принтеры. Код 320.26.20.13 используется в тех случаях, если у принтера есть центральный процессор (по умолчанию имеется на всех современных моделях).
- Код ОКОФ до 1 января 2020 – 14 3020000, категория «Техника электронно-вычислительная».
/ / Код ОКОФ (версия с 01.01.2020) 330.28.23.
23 — Машины офисные прочие (включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей)
Как установить срок полезного использования компьютера, ноутбука – амортизация в бухгалтерском и налоговом учете

Компьютерная техника, приобретаемая организацией, может быть учтена в качестве основного средства с последующим определением срока для амортизационных отчислений.
Чтобы правильно рассчитать амортизацию, необходимо корректно установить срок полезного использования. Причем сделать это нужно как бухучете, так и в целях налогообложения.
Для бухучета
Чтобы поступивший актив был принят в бухгалтерском учете в качестве основного средства, для него должны выполняться пять условий из п.4 ПБУ 6/01:
- Цель применения имущества – производство, передача в пользование, управленческие нужды;
- Срок эксплуатации – от 1 года;
- Предназначение объекта – приносить прибыль владельцу;
- Отсутствие желания и намерения у организации перепродать имущество.
- Стоимость такого объекта должна превышать установленный лимит в пределах 40 000 руб.
Компьютерная техника приобретается предприятием для дальнейшего ее использования длительное время с целью получения экономической выгоды.
Таким образом, в бухучете компьютер, ноутбук и прочую компьютерную технику можно отнести к основным средствам и принять их к учету на счет 01 с последующим постепенным списанием стоимости в расходы с помощью амортизации.
Если приобретенный компьютер стоит меньше установленного лимита, то даже при соблюдении указанных выше четырех условий, можно технику учесть в составе материалов, перенеся его стоимость сразу в расходы.
Однако в этом случае нужно контролировать сохранность и правильное использование компьютерной техники. Например, можно организовать учет сразу списываемых компьютеров на забалансовом счете (например, 013) или вести специальную ведомость по нему.
Для налогообложения
Критерии отнесения к основным средствам в налоговом учете несколько иные и прописаны в п. 1 ст.257 Налогового кодекса РФ:
- Цель приобретения – управленческие и производственные нужды.
- Отсутствие намерения перепродажи.
- Первоначальная стоимость от 100 тыс.руб.
Если условия выполняются, компьютер нужно включать в состав основных средств и начислять по нему амортизацию.
Как установить период для амортизации в бухгалтерском учете?
Если в бухучете компьютер признан основным средством, то для него нужно правильно определить срок полезного использования – тот период, на протяжении которого бухгалтер будет проводить списание амортизационных отчислений в расходы.
Правила установления данного срока с точки зрения бухгалтерского учета прописаны в п.20 ПБУ 6/01, где указаны 3 главных момента, которыми нужно руководствоваться:
- временем, в течение которого планируется использовать актив с необходимой отдачей;
- планируемым физическим износом с учетом совокупности влияющих факторов;
- предусмотренными для данного актива ограничениями нормативно-правового или иного характера.
Такой установленный порядок определения срока полезного использования позволяет компании установить наиболее удобный для себя период начисления амортизации.
Если компьютер будет также признан основным средством и для налогового учета, то нужно продумать возможность установления СПИ в бухучете, равным установленному для налоговых целей.
Одинаковый срок амортизации компьютера в бухгалтерских и налоговых целях позволит избежать дополнительных расхождений в учетной деятельности.
Именно этот путь выбирается подавляющим большинством владельцев компьютерной техники, если она признается основным средством и в налоговом учете.
Как определяется амортизационная группа и СПИ в налоговом учете?
Порядок установления срока полезного использования для налоговых целей не имеет такой вольности, как в бухгалтерском учете.
Налоговый кодекс четко требует от владельцев основных средств правильно распределять их по амортизационным группам в соответствии с утвержденным Классификатором, утвержденным Постановлением Правительства РФ №1 от 01.01.2002.
При получении компьютерной техники определяется ее первоначальная стоимость с учетом всех понесенных затрат – на составные детали, части компьютера, минимально необходимое программное обеспечение, услуги программистов, устанавливающих программы и настраивающих технику, услуги по транспортировке и сборке.
Если общая сумма всех расходов превышает 100 тыс. руб., то компьютер нужно включать в основные средства и определять для него амортизационную группу.По утвержденной Классификации компьютер можно отнести ко 2 амортизационной группе, для которой определен полезный срок использования от 2 до 3 лет включительно.
Компьютерная техника по ОКОФ имеет код 330.28.23.23 и именуется «Машины офисные прочие».
Срок определяется в месяцах и может принимать любое значение от 25 до 36 месяцев.
Особенности определения для ноутбука
Ноутбук также относится к компьютерной техники и является переносным компактным устройством, выполняющим те же функции, что и обычный персональный компьютер.
Если для компьютера составные части выбираются по отдельности, после чего проводится его сборка, то ноутбук уже имеет определенную комплектацию.
Приобретается как целостная техника с минимальными возможностями по замене внутренних составляющих.
Правила отнесения ноутбука к основным средствам и установления для него срока полезного использования аналогичны прописанным для компьютеров.
Если ноутбук будет использоваться в производственных, управленческих целях, будет приносить прибыль компании и перепродавать его фирма не будет, то его можно признать основным средством.
При этом в бухучете он будет таковым, если общая первоначальная стоимость составит не менее установленного лимита (в пределах 40 тыс. руб.), а в налоговом учете – не менее 100 тыс. руб.
По Классификации основных средств ноутбук можно отнести также ко второй амортизационной группе, включив его в состав прочих офисных машин.
В налоговом учете для него допускается установить срок полезного использования от 25 до 36 месяцев включительно.
В бухгалтерском учете можно установить аналогичное значение.
Однако при желании предприятие может определить другой срок использования.
Однако нужно понимать, что амортизационные отчисления в этом случае будут отличаться, что вызовет появление расхождений.