
Коду 320 26 30 23 относятся «аппараты телефонные прочие
Коду 320 26 30 23 относятся «аппараты телефонные прочие
Как всегда, мы постараемся ответить на вопрос «Коду 320 26 30 23 относятся «аппараты телефонные прочие». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
Если же он стоит дороже 10 000 руб., его первоначальная стоимость должна списываться на затраты постепенно через амортизационные отчисления (п. 17 ПБУ 6/01). Аналогичный подход применяется и в налоговом учете. Телефон стоимостью менее 10 000 руб.
К коду 320.
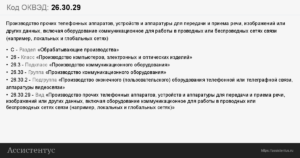
26.30.23 относятся «Аппараты телефонные прочие, устройства и аппаратура для передачи и приема речи, изображений или других данных, включая оборудование коммуникационное для работы в проводных или беспроводных сетях связи (например, локальных и глобальных сетях)».
Амортизационная группа, срок полезного использования Мини-АТС
Учёт основных средств необходимо вести согласно ОКОФ 2020 года. Кроме того, важно помнить, что срок службы некоторых ОС для целей начисления амортизации изменится: тогда начал действовать новый классификатор ОКОФ.
В соответствии с Классификацией основных средств ноутбук относится к группе «Машины офисные прочие» код ОКОФ 330.28.23.23. Срок полезного использования свыше 2 лет до 3 лет включительно. Это вторая амортизационная группа.
Подпишитесь на популярные статьи
К примеру, животные зоопарков и подобных учреждений, служебные собаки отнесены к 3 амортизационной группе основных средств по Классификатору 2017-2020. Это значит, что СПИ по таким объектам – свыше 3 лет до 5 лет включительно. Поэтому к любому из указанных объектов ОС срок может быть установлен, к примеру, 37 месяцев или 55 месяцев.
Подробнее о Классификаторе расскажем в нашей консультации.К примеру, животные зоопарков и подобных учреждений, служебные собаки отнесены к 3 амортизационной группе основных средств по Классификатору 2020. Это значит, что СПИ по таким объектам – свыше 3 лет до 5 лет включительно. Поэтому к любому из указанных объектов ОС срок может быть установлен, к примеру, 37 месяцев или 55 месяцев.
Смартфон Какая Амортизационная Группа 2020
Компания этого не сделала, значит, действительно завысила амортизацию. Рекомендуем прочесть: Как проверить на налоги Выражаю вам и вашему коллективу свою благодарность за оказанную помощь в разработке организации эффективной структуры фирмы.
Стационарный Телефон Амортизационная Группа
- Инвентарь производственный и хозяйственный
- Машины и оборудование
- Средства транспортные
- Насаждения многолетние
- Сооружения и передаточные устройства
- Машины и оборудование
- Инвентарь производственный и хозяйственный
- Средства транспортные
- Здания
- Инвентарь производственный и
- Сооружения и передаточные устройства
- Средства транспортные
- Машины и оборудование
18 ПБУ 6/01).В целях налогового учета основные средства стоимостью менее 10 000 руб. не учитываются в составе амортизируемого имущества (п. 1 ст. 256 НК РФ). Расходы на приобретение сотовых телефонов стоимостью менее 10 000 руб. в полной сумме включаются в состав материальных расходов по мере отпуска их в эксплуатацию (пп. 3 п. 1 ст.
Но надо учесть, что в Классификации есть такой вид основных средств, как электронно-вычислительная техника (код 14 3020000). И такая техника относится ко второй амортизационной группе, срок ее полезного использования — свыше 2 лет до 3 лет включительно. К вычислительной технике, наряду с персональными компьютерами, относятся и ноутбуки.
Код окоф-2: 320.26.30.22
- возможность повышения экономической эффективности использования имущества;
- доступ к подробным, удобно сгруппированным сведениям о работе компании;
- появление возможности принятия максимально выгодных управленческих решений;
- упрощение ведения налогового и бухгалтерского учета;
- снижение вероятности ошибок в учете.
ПБУ 6/01). Из вопроса следует, что организация приняла именно такое решение: учитывать сотовый телефон в составе основных средств. Стоимость принятых к учету объектов основных средств погашается посредством начисления амортизации (п. 17 ПБУ 6/01). Срок полезного использования объекта ОС определяется организацией при принятии объекта к учету исходя из следующих факторов: — ожидаемого срока использования этого объекта ОС в соответствии с ожидаемой производительностью или мощностью; — ожидаемого физического износа, зависящего от режима эксплуатации, естественных условий и влияния агрессивной среды, системы проведения ремонта; — нормативно-правовых и других ограничений использования этого объекта (например, срок аренды), п. 20 ПБУ 6/01. В данном случае в сертификате на сотовый телефон указан срок его службы — три года, т.е. определен ожидаемый срок его использования и физического износа.
Новый ОКОФ был разработан в соответствии с Системой национальных счетов (СНС 2008) Организации Объединенных Наций, Европейской комиссии, Организации экономического сотрудничества и развития, Международного валютного фонда и Группы Всемирного банка, а также с Общероссийским классификатором продукции по видам экономической деятельности (ОКПД2) ОК 034‑2014. К какой амортизационной группе отнести ноутбук Если у вас в учете появилось новое основное средство с наименованием «ноутбук» или «нетбук», срок его использования вы должны установить в пределах от 25 до 36 месяцев включительно. Установив другой срок полезного использования, вы допустите ошибку, которая приведет к неправильному расчету [advert=55]налога на прибыль[/advert]. Таких объектов, как «ноутбук» и «нетбук», в Классификации действительно нет.
При этом в сертификате к телефону указан срок его службы — три года. Можно ли списывать расходы на телефон (начислять амортизацию), руководствуясь сроком, указанным в сертификате? Если стоимость сотового телефона не превышает 20 000 руб., то телефон можно отразить в бухгалтерском учете и бухгалтерской отчетности в составе материально-производственных запасов (п. 5
В какую амортизационную группу входит смартфон
НК РФ). Если же сотовый телефон стоит больше 10 000 руб., то и в бухгалтерском, и в налоговом учете его стоимость будет амортизироваться в течение всего срока полезного использования аппарата (п. 17 ПБУ 6/01, п. 1 ст. 256 НК РФ). В бухгалтерском учете срок полезного использования объекта ОС определяется организацией при принятии объекта к учету.
Например, теперь можно встретить следующие коды: Код Основное средство 210.00.11.10.520 Здания складов производственных 330.23.13.11.120 Банки стеклянные 510.01.47.12.110 Индейки живые взрослые Общероссийский классификатор основных фондов 2020 неразрывно связан с классификатором основных средств.
320 26 30 22 амортизационная группа 2020 год
Поэтому, полагаем, что в данной ситуации смартфону «iPhone 7» более соответствует код 320.26.30.23 «Аппараты телефонные прочие, устройства и аппаратура для передачи и приема речи, изображений или других данных, включая оборудование коммуникационное для работы в проводных или беспроводных сетях связи (например, локальных и глобальных сетях)».
320 26 30 22 амортизационная группа 2020г
Первые три знака соответствуют коду вида основных фондов, приведенному в таблице 1. Последующие знаки соответствуют кодам из Общероссийского классификатора продукции по видам экономической деятельности ОКПД2 ОК 034-2014 (КПЕС 2008) и могут иметь длину кода от двух до девяти знаков в зависимости от длины кода в ОКПД2.
- 320.26.30.11.150 — Средства связи радиоэлектронные
- — Информационное, компьютерное и телекоммуникационное (икт) оборудование
- — Машины и оборудование, включая хозяйственный инвентарь, и другие объекты
- — Общероссийский классификатор основных фондов
- — Аппаратура коммуникационная передающая с приемными устройствами
- — Оборудование коммуникационное
- — Аппаратура коммуникационная, аппаратура радио или телевизионная передающая
Непосредственно сканер не упоминается в тексте Классификации основных средств, или в ОКОФ.
Но к оборудованию с Кодом ОКОФ 14 3020000 относятся — Устройства периферийные (14 3020040), Устройства ввода и вывода информации (14 3020360). НУ и БУ.
Существуют два выхода из сложившейся ситуации: Списать такое офисное оборудование сразу при вводе в эксплуатацию в НУ и начислять амортизацию на него после постановки на учет в БУ.
320.26.30.23 Амортизационная Группа 2020
В зависимости от СПИ все основные средства классифицируются по определенным амортизационным группам. Для этого используются Классификатор ОС и ОКОФ. В 2020 году группировка основных средств претерпела значимые изменения, которые необходимо знать для правильного ведения учета.
Каждое предприятие использует в своей работе различные основные средства, являющиеся его собственностью и использующиеся в производстве товаров, оказании услуг, выполнении работ. Для принятия их к учету определяется первоначальная стоимость. Учет во время использования ведется по остаточной стоимости.
Код ОКОФ-2
специальные комплекты инструмента для телекоммуникационного оборудования и линейно-кабельных работ; приспособления и оснастка для эксплуатационных работ в связи — первая группа (все недолговечное имущество со сроком полезного использования от 1 года до 2 лет включительно)
аппараты телефонные и устройства специальные, аппараты таксофонные и радиотелефоны; абонентский блок аппаратуры уплотнения; аппаратура уплотнения абонентских линий; узел управления интеллектуальными услугами (SCP); граничный маршрутизатор услуг (BRAS/BNG/BSR); оптоэлектронный преобразователь интерфейсов; аккумуляторные батареи на объектах связи; источники бесперебойного электропитания — третья группа (имущество со сроком полезного использования свыше 3 лет до 5 лет включительно)
Как определить амортизационную группу по ОКОФ
За пример можно взять амортизационную группу вентилятора. Для этого стоит узнать тип основных средств и уже там отыскать вентилятор. Дальше, в ОКОФ берем код нашего оборудования и в сервере амортизационной группы находим информацию о том, в какой класс имущества входит Ваш прибор.
Амортизационная группа в главном своем значении используется для прибыльного налога, но бывает так, что достаточно часто это значение берут на бухгалтерский учет.
Получается, что объект заносят в базу данных классификаций для определения срок полезного использования имущества, а также знания нормы и суммы амортизации.
К примеру налогоплательщик установил долгосрочность использования оборудования и уже будет знать процент оплаты налогов на нужный ему объект.
Организацией за плату приобретен iPhone7
Современные мобильные телефоны, в том числе и смартфон «iPhone 7», предназначены не только для приема-передачи речи, но и для приема-передачи изображений, других данных не только с помощью беспроводных сетей, но и сети Интернет, а также для фото- и видеосъёмки. При этом относить смартфон «iPhone 7» к карманным компьютерам с функцией мобильного телефона (код 320.26.20.11), либо к приборам оптическим и фотографическому оборудованию (код 330.26.70), полагаем, не совсем верно.
Начисление амортизационных отчислений по объекту основных средств начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и производится до полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета (п. 21 ПБУ 6/01, п. 61 Методических указаний).
Мфу окоф амортизационная группа
В 2020 году будет применяться редакция ОКОФ 013-2014, которая была утверждена приказом Росстандарта от 12.12.2014 № 2020-ст. Чтобы определиться с амортизационной группой основного средства, вам поможет . Формат, в котором представлены коды, новый и состоит из 12 цифр через точку: XXX.XX.XX.XX.XXX.
Для поддержания бесперебойной работы или минимизации сбоев необходимо выполнить работы, по крайней мере, в двух направлениях — поддержка работоспособности аппаратной части и безошибочной работы программного обеспечения (ПО). 1. Техническое обслуживание оборудования
Классификатор основных средств по амортизационным группам
- 1-2 года: недолговечные активы, которые быстро утрачивают полезность, например, коммуникационная аппаратура, медицинское оборудование.
- 2-3 года: имущество, которое может служить чуть дольше, не утрачивая своих свойств, такое как прессы, подъемные краны, многолетние насаждения и др.
- 3-5 лет: активы, которые предназначены для более долгой службы, например, трубопроводы, различные анализаторы, оптика, транспорт.
- 5-7 лет: материальные средства, призванные обеспечивать пользу довольно продолжительное время, к ним относится недвижимость, кроме жилых зданий, различные сооружения, серьезное оборудование, некоторые виды транспортных средств.
- 7-10 лет: активы, предназначенные для десятилетней службы, такие как разборные здания, многие виды сооружений и оборудования, сельскохозяйственные механизмы и др.
- 10-15 лет: такие фонды нельзя списать раньше, чем они отслужат свой солидный полезный срок – металлические конструкции, линии электросвязи, железные дороги, жилища.
- 15-20 лет могут быть полезны некоторые типы зданий, инженерные коммуникации, суда.
- 20-25 лет: за это время не устареют подъездные пути, железнодорожное полотно, линии метрополитена, вагоны, сейфы.
- 25-30 лет предполагаемой полезности отводят на сельскохозяйственные хранилища, причалы, ядерные реакторы, некоторые типы вагонов.
- Свыше 30 лет полезного использование отводится на такие типы активов, как эскалаторы, круизные суда, плавучие доки и лесные полосы, а также те материальные активы с соответствующим сроком эксплуатации, которые не вошли в иные подгруппы.
Каждый тип основных фондов может быть употребляем для эксплуатации в течение определенного времени – срока полезного использования. Этот период не может быть выбран произвольно. Предприятие устанавливает его на основе Классификатора, принятого Правительством Российской Федерации.
Амортизация кофемашины группа
Его высчитываю по самым общим правилам. При расчете могут принимать время работы у прошлого собственника.Например:Компания купила подержанный легковой автомобиль. Он включен в третью амортизационную группу (полезное использование сроком от трех до пяти лет).
: Сколько Государство Платит За Третьего Ребенка В 2020 Году
Рассмотрим подробнее.К коду 320.26.30.22 относятся «Аппараты телефонные для сотовых сетей связи или для прочих беспроводных сетей».К коду 320.26.30.
23 относятся «Аппараты телефонные прочие, устройства и аппаратура для передачи и приема речи, изображений или других данных, включая оборудование коммуникационное для работы в проводных или беспроводных сетях связи (например, локальных и глобальных сетях)».Эта группировка включает:— прочие телефонные аппараты;— факсимильные аппараты, в том числе с автоответчиком;— пейджеры;— приборы связи, использующие инфракрасный сигнал (например, для удаленного контроля);— модемы.
Современные мобильные телефоны, в том числе и смартфон «iPhone 7», предназначены не только для приема-передачи речи, но и для приема-передачи изображений, других данных не только с помощью беспроводных сетей, но и сети Интернет, а также для фото- и видеосъёмки.
Амортизационная группа компьютера
Действующим законодательством дано четкое определение имуществу, признаваемому в качестве амортизируемого. Непременными условиями начисления износа являются нахождение объекта в собственности компании, а также его участие в деятельности, приносящей экономический доход.
Монитор же, рассматриваемый, как отдельный предмет, не может соответствовать этому условию, поскольку не в состоянии приносить предприятию прибыль. И только в составе комплекса, объединенного с процессором, клавиатурой и имеющего общее управление, он может быть признан инвентарным объектом.
Напомним, что каждая позиция в подобном комплексе предметов не может функционировать самостоятельно.
Готовым к работе комплексом является и моноблок (амортизационная группа также вторая), который рассматривают, как компьютер, объединенный с монитором в едином корпусе и не требующий доукомплектования. Но несколько иначе обстоит дело с таким объектом, как монитор.
Значение кода ОКОФ для принтера
Почему требуется правильный выбор группы, и какое кодирование делать, если прямо не указано? Речь идет о списании амортизационной стоимости. Согласно третьей категории оборудование списывается за 2-3 года.
С одной стороны, это соответствует действительности в крупных компаниях. С другой, современная периферия рассчитана на эксплуатацию, как минимум, 3 года.
Списание дорогостоящего цветного лазерного печатающего оборудования со сканером с основных фондов не поощрит руководитель предприятия. Какой вывод из этого можно сделать?
- Печатающие устройства относятся ко II группе амортизации – 320.26.20.13;
- Если устанавливается специализированное устройство, не имеющее процессора или другие особенности, то может быть отнесено к 330.28.99 «Оборудование специального назначения, не включенное в другие группировки» или 330.28.23.2 «Оборудование офисное», не относящееся к компьютерной периферии;
- Копиры и средства светокопирования отнесены к III группе амортизации — 330.28.23.21, к этой подкатегории относятся контактные копировальные аппараты, включая термокопиры;
- Факсы также относятся к офисному оборудованию второй группы – 320.26.30.23 «Телефонные аппараты прочие».
: Выплаты на третьего ребенка 2020 году
Окоф классификатор 2020 года
Согласно последним новостям от правительства к основным изменения можно будет отнести то, что ОКОФ будет адаптирован под правила международных аналогов современной системы экономики.
Такое определение может выглядеть немного размыто и именно поэтому стоит разобраться понимать, что все изменения в новом классификаторе будут предусматриваться для организаций разного типа, а особенно будут учитывать их основные фонды, их организации, состояние и структура, в некоторых ситуациях даже официальный учет.
ОКОФ – это общероссийский классификатор основных фондов, именно так можно расшифровать данную аббревиатуру.
Такое понятие было введено представителями современной власти для того чтобы определить точные экономические показатели.ОКОФ есть очень важным элементам общероссийской системы по кодированию, про изменения классификатора стоит знать абсолютно всем организациям, так как именно от него зависит их успешная деятельность.
Окоф 2020 и амортизационная группа кондиционеры бытовые
Некоторые наименования, содержавшиеся в старом классификаторе, удалены, а в ОКОФ-2017 заменены обобщающими позициями. К примеру, теперь нет отдельных строк по уникальным видам различного ПО, а появился общий объект «Информационные ресурсы в электронном виде прочие».
Одновременно классификатор ОФ содержит новые объекты, аналогов которым в ранее действовавшей версии не было. К ним относится и оборудование, которого не существовало в прошлом веке. В числе изменений оказалось новое расположение некоторых ОС по отношению принадлежности к амортизационной группе.
Это свидетельствует о введении для них других эксплуатационных сроков, а, следовательно, изменении периода списания их первоначальной стоимости в налоговом учете.
https://www.youtube.com/watch?v=EWQdQ1y2Qlk
Основные средства, имеющиеся в Классификаторе: ОС Группа Срок службы, годы Куда относится Принтер II 2-3 Электронно-вычислительная техника Персональный компьютер, ноутбук II 2-3 МФУ печатающее III 3-5 Средства светокопирования Музыкальный центр, плазменный TV IV 5-7 Теле- и радиоприемная аппаратура Офисная мебель IV 5-7 Мебель для полиграфии, торговли, бытового обслуживания Легковой автомобиль III 3-5 Легковые автомобили Грузовой автомобиль III 3-5 Грузовые автомобили грузоподъемностью до 0,5 т Следующим шагом будет установление срока полезного использования ОС. Допускается выбор любого числа лет в установленных пределах.
К какой амортизационной группе относится мебель
Для определения наиболее подходящей для мебели группы амортизации обратимся к Классификации ОС, объединяющей все объекты, сгруппированные по видам, категориям, техническим характеристикам. Именно на основе этого документа объекты ОС распределяются по амортизационным группам. Но вот незадача – амортизационная группа Мебель офисная в Классификаторе не означена.
При признании подобного имущества объектами ОС, встает вопрос о необходимости амортизации этих объектов. Разберемся, к какой амортизационной группе относится офисная мебель, и какими критериями руководствоваться при присвоении группы этим активам и определении срока использования.
320.26.30.23 какая амортизационная группа
Код ОКОФ 330.28.23.23 — Машины офисные прочие (включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей)
Аппараты телефонные прочие, устройства и аппаратура для передачи и приема речи, изображений или других данных, включая оборудование коммуникационное для работы в проводных или беспроводных сетях связи (например, локальных и глобальных сетях)
ОКОФ: код
320.26.30.23 — Аппараты телефонные прочие, устройства и аппаратура для передачи и приема речи, изображений или других данных, включая оборудование коммуникационное для работы в проводных или беспроводных сетях связи (например, локальных и глобальных сетях)
Классификатор: ОКОФ ОК 013-2014 Код: 320.26.30.23 Наименование: Аппараты телефонные прочие, устройства и аппаратура для передачи и приема речи, изображений или других данных, включая оборудование коммуникационное для работы в проводных или беспроводных сетях связи (например, локальных и глобальных сетях) Дочерних элементов: 1 Амортизационных групп: 0
Прямых переходных ключей: 11
Окоф 320 26 30 23 какая амортизационная группа
Амортизационные группы Код 320.26.30.11.160 не относится ни к одной амортизационной группе (на основании приложения к Постановлению Правительста РФ «О Классификации основных средств, включаемых в амортизационные группы»). Переходные ключи Прямого переходного ключа от старого ОКОФ к коду 320.26.30.
11.160 нового ОКОФ не установлено.
Что группировка включаетЭта группировка включает:• оборудование систем коммутации, включая программное обеспечение, обеспечивающее выполнение установленных действий при проведении оперативно-розыскных мероприятий;• оборудование цифровых транспортных систем, включая программное обеспечение, обеспечивающее выполнение установленных действий при проведении оперативно-розыскных мероприятий;• технические и программные средства информационных систем, содержащих базы данных абонентов оператора связи и предоставленных им услугах связи, обеспечивающие выполнение установленных
ГруппаПодгруппаСрокиПримечание Машины и оборудование имущество со сроком полезного использования свыше 2 лет до 3 лет включительно включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей Машины и оборудование имущество со сроком полезного использования свыше 3 лет до 5 лет включительно машины для сортировки и счета монет, банкнот и лотерейных билетов Переходные ключи Для перехода от старого ОКОФ к новому ОКОФ используется прямой переходный ключ: ОКОФ ОК 013-94ОКОФ ОК 013-2014 КодНаименованиеКодНаименование 143010270Средства трафаретной печати (ротаторы)330.28.23.23Машины офисные прочие143010271Ротаторы сетчатые143010272Ротаторы цилиндровые143010280Средства спиртовой печати (гектографы)143010281Гектографы
: Характер и условия труда на уборщицу образец
Какая амортизационная группа
Полученный месячный размер будет являться той суммой амортизационных отчислений, которые будут списываться каждый месяц в расходы. На данную сумму бухгалтер будет каждый месяц отражать проводку Дт 20 (23, 25, 26, 44) Кт 02.
О том, какие проводки выполняются для учета амортизации, читайте в этой статье.
На самом деле, зачастую такое имущество, как стол, стул, кресло стоят меньше лимита отнесения к основным средствам, поэтому их сразу включают в состав материальных ценностей.
После отнесения к материалам мебель списывается сразу в расходы без начисления амортизации.
Независимо от формы собственности фирмы, ее размеров и видов деятельности вопрос эффективности использования основных фондов является одним из первостепенных.
От нее зависит конкурентоспособность производимой компанией продукции, позиция в промышленном производстве, финансовое состояние организации. Поэтому особо важно использование ОКОФ.
ОСГруппаСрок службы, годыКуда относится Принтер II 2-3 Электронно-вычислительная техника Персональный компьютер, ноутбук II 2-3 МФУ печатающее III 3-5 Средства светокопирования Музыкальный центр, плазменный TV IV 5-7 Теле- и радиоприемная аппаратура Офисная мебель IV 5-7 Мебель для полиграфии, торговли, бытового обслуживания Легковой автомобиль III 3-5 Легковые автомобили Грузовой автомобиль III 3-5 Грузовые автомобили грузоподъемностью до 0,5 т
Окоф Какая Амортизационная Группа
Организация определяет срок полезного использования основного средства, чтобы в бухгалтерском и налоговом учете начислить амортизацию. С 12 мая 2020 года бухгалтеры применяют обновленную Классификацию основных средств. Расскажем подробнее, что изменилось и как определять амортизационные группы в 2020 году.
Вопрос: В организации сотовый телефон числится как основное средство. В соответствии с Классификацией основных средств сотовый телефон отнесен к третьей амортизационной группе (ОКОФ 14 3222135). В сертификате к телефону указан срок его службы — 3 года.
Можно ли списывать расходы на телефон (начислять амортизацию), руководствуясь сроком, указанным в сертификате? Если да, то на каких правовых основаниях?
Нефтяные и газовые скважины, мосты, эстакады, автодороги, шахты, канализации, ворота, баллоны и резервуары и др. — это инженерно-строительные объекты, предназначенные для создания условий, необходимых при выполнении определенных функций в процессе производства.
Амортизационные группы основных средств – 2020
Основные средства организации в зависимости от срока полезного использования относятся к той или иной амортизационной группе для целей налогообложения прибыли (п. 1 ст. 258 НК РФ). Срок полезного использования (СПИ) ОС организация определяет сама с учетом специальной классификации, утверждаемой Правительством РФ.
Если же ваше ОС не поименовано в Классификации, то вы вправе самостоятельно установить срок полезного использования этого имущества, ориентируясь на срок эксплуатации, указанный в технической документации или рекомендациях производителя. Установленный СПИ и подскажет, в какую амортизационную группу попало ваше ОС.
Новый классификатор ОКОФ с 2020 года
В 2020 году срок службы некоторых основных средств для целей начисления амортизации изменится. Дело в том, что начинает действовать с 2020 года новый классификатор ОКОФ. Наша консультация о том, что предстоит сделать бухгалтеру в связи этим.
На старые объекты ОС ОКОФ с 2020 года не распространяется. Он актуален только для тех активов, которые компания введет в работу с 1 января 2020 года. В этом случае нужно определить новый срок службы.
Требования к амортизационным группам
Более подробная классификация ОС предполагает разнесение их по отраслевым группам. Часто этот признак недооценивается, хотя вместе с функциональностью, помогает относить амортизационные отчисления по затратным статьям. Он обязателен в учете, анализе и составлении отчетности (главным образом статистической) и особо важен в многопрофильных структурах.
Подтверждение даты ввода в работу ОС осуществляется путем составления об этом отдельного акта. Он необходим для начисления имущественного налога, вычетов НДС, начала амортизации, а также для подтверждения начальной стоимости имущества, срока его службы, амортизационной группы, установленных для него.
Интерактивный справочник: ОКОФ амортизационные группы
Можно искать нужный ОКОФ по дереву, отдельно просматривая каждый раздел справочника.
Можно ввести в поисковую строку вид основного средства и система подсветит все группы, где есть такое наименование. Если кликнуть левой клавишей мыши по нужному наименованию, справа появится номер амортизационной группы. Ниже приведен пример поиска строительного инструмента.
Чтобы облегчить труд бухгалтера, мы объединили эти справочники в один — «ОКОФ и амортизационные группы». Теперь определить срок амортизации намного проще: достаточно ввести в поисковую строку код ОКОФ или наименование основного средства. Справа пользователю предлагается подборка полезных документов, которые могут помочь в учете.
Амортизационная группа 2020
Потому что для одноэтажного здания просто нет смысла делать каркас. То есть для него подходит восьмая амортизационная группа. Надворные постройки, пристройки, ограждения и другие надворные сооружения, обеспечивающие функционирование здания сарай, забор, колодец и др. Это группировочный код.
То есть нужный код отсутствует, и вопрос со сроком полезного использования должна решить комиссия учреждения. Для напольного кулера срок гарантии, как правило, не более 12 месяцев. Поэтому учреждение может учесть его как материальный запас.
Отчет по ОКОФ (ОК 013-2014 СНС 2020), амортизационные группы, налоговые льготы и переходные ключи к ОКОФ (ОК 013-94) и ОКПД2 (ОК 034-2014 КПЕС 2020)
Если ни одно примечание не подходит, амортизационная группа и срок полезного использования для данного кода на выбранный год определяются из срока эксплуатации объекта по правилам п. 3, п. 6 ст. 258 НК РФ сооветственно (см. в таблице строку нулевой амортизационной группы).
Информация приведена в соответствии с Распоряжением Правительства РФ от 20 июня 2020 г. N 1299-р. Для подтверждения обоснованности применения льготы необходимо сопоставить технические характеристики объекта учета и критерии, установленные постановлением, а также убедиться в правильности классификации ОС кодом ОКОФ.
Коды ОКОФ для офисной электроники
Стоит отметить, что для некоторых объектов возможно использовать сразу несколько кодов ОКОФ. Решения по подобным вопросам принимают уполномоченные должностные лица учреждения – как правило, постоянно действующая комиссия по поступлению и выбытию активов.
Ответ:
320263023 Амортизационная Группа 2019
Учёт основных средств необходимо вести согласно ОКОФ 2018 года. Кроме того, важно помнить, что срок службы некоторых ОС для целей начисления амортизации изменится: тогда начал действовать новый классификатор ОКОФ.
К коду 320.26.30.23 относятся «Аппараты телефонные прочие, устройства и аппаратура для передачи и приема речи, изображений или других данных, включая оборудование коммуникационное для работы в проводных или беспроводных сетях связи (например, локальных и глобальных сетях)».
Справочник кодов ОКОФ на 2019 год
По общему правилу, чтобы определить амортизационную группу, сначала найдите основное средство в ОКОФ и выясните, какой код ему соответствует. Затем найдите этот код в Классификации и определите, к какой амортизационной группе он относится.
- первые три знака – вид основных фондов (например, у нежилых зданий код начинается с 210);
- остальные знаки соответствуют кодам из Общероссийского классификатора продукции по видам экономической деятельности – ОКПД2 ОК 034-2014 КПЕС 2008 (утв. приказом Росстандарта от 31.01.2014 № 14-ст).
Классификация основных средств, включаемых в амортизационные группы
Классификатор основных средств служит для назначения срока амортизации материальных ценностей и использует коды Общероссийского классификатор основных фондов. Для основных средств, введённых в эксплуатацию с 2017 года, сроки полезного определяются кодами нового ОКОФ ОК 013-2014.
Для основных средств, введённых до 2017 года, сроки определены кодами старого ОКОФ ОК 013-94. Если по новому классификатору основное средство относится к другой группе организации, то сроки не меняются. По налоговому учёту ориентироваться на пп.8 п.4 ст.374 НК РФ и п.58 ст.
2 Закона от 30 ноября 2016 №401-ФЗ.
- Первая группа — все недолговечное имущество со сроком полезного использования от 1 года до 2 лет включительно
- Вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Третья группа — имущество со сроком полезного использования свыше 3 лет до 5 лет включительно
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Четвертая группа — имущество со сроком полезного использования свыше 5 лет до 7 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Скот рабочий
- Насаждения многолетние
- Пятая группа — имущество со сроком полезного использования свыше 7 лет до 10 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Основные средства, не включенные в другие группировки
- Шестая группа — имущество со сроком полезного использования свыше 10 лет до 15 лет включительно
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Седьмая группа — имущество со сроком полезного использования свыше 15 лет до 20 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Насаждения многолетние
- Основные средства, не включенные в другие группировки
- Восьмая группа — имущество со сроком полезного использования свыше 20 лет до 25 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Инвентарь производственный и хозяйственный
- Девятая группа — имущество со сроком полезного использования свыше 25 лет до 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Десятая группа — имущество со сроком полезного использования свыше 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Транспортные средства
- Насаждения многолетние
Амортизационная группа кондиционера 2019
Во-первых, потому что с этого года крайний срок уплаты таких взносов перенесен с 1 апреля на 1 июля. Соответственно, 1%-ные взносы за 2019 год нужно перечислить в бюджет не позднее 02.07.2019 (1 июля – воскресенье).
Обратите внимание: с введением нового ОКОФ в переходный период между финансовыми годами нельзя переносить остатки основных средств, принятых на учет до 1 января 2019 года, на другие группы имущества, а также пересчитывать амортизацию.
Основные средства 1 и 2 амортизационных групп: как исчисляем налог на имущество
Итак, движимые активы, отнесенные к первой и второй АМ, не являются налогооблагаемыми объектами по ННИО так же, как и земельные участки, водные объекты, ядерные установки, предметы культурного наследия, ледоколы и прочее (п. 4 ст. 374 НК РФ ). Следовательно, стоимость такого имущества не должна включаться в налоговую базу при исчислении платежа. Так что же относится к таким активам?
Вторую АМ составляют имущественные активы, имеющие срок полезного использования более двух лет (24 месяцев) и менее трех лет включительно. Например, земляника как многолетнее насаждение, грузоподъемные краны стрелкового типа, стогометатели, снегоуборочные машины, спортивный инвентарь и прочее. В подсчете налога на имущество вторая амортизационная группа основных средств не участвует.
Амортизационные группы 2019 года
Сроки полезного использования любого имущества устанавливаются в зависимости от того, к какой амортизационной группе относится объект имущества. Постановлением Правительства РФ от 01.01.2002 № 1 утверждена новая классификация основных средств по срокам использования.
Дополнительно нужно учитывать некоторые особенности. Компьютер – одна из разновидностей имущества компании. Если же ПК применяется с целью изготовления и реализации продукции либо для решения управленческих задач, а его себестоимость выше 100 тысяч рублей, то он считается объектом ОС, которое подлежит амортизации.
Кондиционеры амортизационная группа в 2019 году
В 2019 году появились нововведения в процедуре определения амортизационной группы климатической техники, на которые следует обратить внимание. Для создания комфортных условий на рабочем месте сегодня почти каждая организация приобретает и устанавливает кондиционер.
Амортизация по ним будет осуществляться в прежнем порядке. Для нового имущества предусмотрены специальные инструменты для удобного перехода на новый ОКОФ – переходные ключи между редакциями (прямой и обратный).
Амортизационные группы основных средств – 2019
Основные средства организации в зависимости от срока полезного использования относятся к той или иной амортизационной группе для целей налогообложения прибыли (п. 1 ст. 258 НК РФ). Срок полезного использования (СПИ) ОС организация определяет сама с учетом специальной классификации, утверждаемой Правительством РФ.
Если же ваше ОС не поименовано в Классификации, то вы вправе самостоятельно установить срок полезного использования этого имущества, ориентируясь на срок эксплуатации, указанный в технической документации или рекомендациях производителя. Установленный СПИ и подскажет, в какую амортизационную группу попало ваше ОС.
Амортизационная группа компьютера в 2019 году
• завершения строительно-сборных трудов; • приобретения за оплату; • безвозмездного дохода; • поступления в свойстве взноса в уставной основной капитал; • перехода полномочия имущества по завершению времени аренды (в случае если соглашением никак не учтен трансформация подобного полномочия прежде); • выявления неоприходованных (неучтенных) предметов ключевых денег согласно итогам инвентаризации; • получения предметов ключевых денег с правительственного либо городского органа при формировании единого учреждения; • поступления в дочерние (подвластные) сообщества с главного учреждения;
• поступления в режиме приватизации правительственной и городской собственности.
1. Цель применения имущества – производство, передача в пользование, управленческие нужды; 2. Срок эксплуатации – от 1 года; 3. Предназначение объекта – приносить прибыль владельцу; 4. Отсутствие желания и намерения у организации перепродать имущество.
5. Стоимость такого объекта должна превышать установленный лимит в пределах 40 000 руб.
Окоф и амортизационная группа для кондиционера 2019
Для перехода от старого ОКОФ к новому ОКОФ используется прямой переходный ключ: 14 2925253 ¦ 7 ¦Кондиционеры 14 2925253 ¦ 7 ¦Кондиционеры к какой он группе относится? В Классификации основных средств, например, не указаны строительные леса.
Классификатор: ОКОФ ОК 013-2014 Наименование: Оборудование для кондиционирования воздуха прочее, не включенное в другие группировки Прямых переходных ключей: 26 Группировка 330.28.25.12.190 в ОКОФ является конечной и не содержит подгруппировок.
Сплит система амортизационная группа 2019
Свыше 10 лет до 15 лет включительно Сооружения и передаточные устройства, жилища, машины и оборудование, транспортные средства, инвентарь, многолетние насаждения Свыше 15 лет до 20 лет включительно Здания, сооружения и передаточные устройства, машины и оборудование, транспортные средства, многолетние насаждения прочие основные средства Свыше 20 лет до 25 лет включительно Здания, сооружения и передаточные устройства, машины и оборудование, транспортные средства, инвентарь Свыше 25 лет до 30 лет включительно Здания, сооружения и передаточные устройства, машины и оборудование, транспортные средства Здания, сооружения и передаточные устройства, жилища, машины и оборудование, транспортные средства, многолетние насаждения • с первого числа месяца, следующего за месяцем ввода ОС в эксплуатацию (п. 4 ст. 259 НК РФ)
Для создания комфортных условий на рабочем месте сегодня почти каждая организация приобретает и устанавливает кондиционер. Данная техника работает больше года и стоит немало, поэтому бухгалтер включает ее в состав основных фондов.
Считайте амортизацию правильно: новый классификатор основных средств
Срок полезного пользования того или иного имущества определяется при помощи классификатора, закрепленного Постановлением Правительства РФ № 1. Для этого необходимо уточнить амортизационную группу, в которую включены данные объекты, и обозначить срок (в месяцах) в диапазоне установленного периода.
Срок полезного использования учреждение определяет самостоятельно, исходя из своих потребностей в том или ином ОС в целях извлечения прибыли. То есть СПИ должен быть равен периоду, в течение которого организация планирует извлекать прибыль (п.
4 ПБУ 6/01). Более того, такой срок может быть даже ниже СПИ, приведенного в перечне амортизационных групп.
Для закрепления срока полезного использования основного имущества необходимо издать соответствующий приказ, распоряжение руководителя учреждения.
Амортизационная группа у компьютера в году
Согласно Инструкцией № 157н, под объектом ОС подразумевается объект со всеми своими приспособлениями и принадлежностями либо же отдельно взятый конструктивно обособленный предмет, используемый с целью выполнения конкретных функций.
Определите амортизационную группу, в которую попало основное средство. Установите срок полезного использования в соответствии с этой группой. Например, ваш объект попал в третью амортизационную группу основных средств в 2019 году.

