
Казенное учреждение возмещение расходов прошлых лет в 2020
Казенное учреждение возмещение расходов прошлых лет в 2020
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Казенное учреждение возмещение расходов прошлых лет в 2020». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Доходы от оказания медпомощи в рамках ОМС зачисляются на счет по коду вида доходов (КОСГУ) 130 «Доходы от оказания платных услуг (работ)». В бухучете отражайте их на счете 7.205.31.000 «Расчеты с плательщиками доходов от оказания платных работ, услуг» (п. 93 Инструкции № 174н).
В соответствии с Приказом N 171н расходы автономного учреждения на оплату работ по текущему ремонту здания относятся на подстатью 225 «Работы, услуги по содержанию имущества» КОСГУ.
Перечисление аванса подрядчику осуществляется на основании договора и полученного счета на предоплату. Операции по оплате и возврату кассовой выплаты в бухгалтерском учете автономного учреждения будут отражаться в соответствии с п.
п. 72, 100 Инструкции N 183н следующим образом:
Какими проводками отразить восстановление кассового расхода, восстановление кассового расхода
В дальнейшем данными денежными средствами учреждение может распорядиться по своему усмотрению в том числе направить их на исполнение обязательств, связанных с выполнением муниципального задания.
Документом, определяющим направления использования бюджетным учреждением средств субсидии на выполнение муниципального задания, является план финансово-хозяйственной деятельности учреждения (далее — План ФХД). Общие требования к составлению Плана ФХД установлены приказом Минфина России от 28.07.2010 N 81н (далее — Требования N 81н).
При этом муниципальное бюджетное учреждение составляет в соответствии с Требованиями N 81н План ФХД в порядке, определенном органом, осуществляющим функции и полномочия учредителя в отношении учреждения (далее — Учредитель). Учредитель вправе установить особенности составления и утверждения Плана ФХД для отдельных учреждений (п.
Отражены плановые назначения по доходам (поступлениям), полученным от оказания платных услуг 2 507 10 130 2 504 10 130 100 000 Отражены плановые назначения по расходам (выбытиям): на оплату транспортных услуг 2 504 10 222 2 506 10 222 50 000 на уплату прочих расходов 2 504 10 290 2 506 10 290 50 000 Поступили доходы от оказания платных услуг 2 201 11 000 (Забалансовый счет 17 по КОСГУ 130) 2 205 30 000 90 000 Произведены расходы на транспортные услуги 2 302 22 000 2 201 11 000 50 000 Поступил возврат перечисленного в 2015 году аванса за транспортные услуги 2 201 11 000 (Забалансовый счет 18 по КОСГУ 222) 2 206 22 000 10 000 Поступил возврат излишне уплаченного в 2014 году налога на имущество 2 201 11 000 (Забалансовый счет 18 по КОСГУ 290) 2 303 05 000 13 000 Перечислен налог на имущество в 2015 году 2 303 05 000 2 201 11 000 (Забалансовый счет 18 по КОСГУ 290) 40 000 В отчете (ф.В этом случае другими будут только статьи КОСГУ, за счет средств, отраженных на них, оплачиваются различные работы и услуги.
Субсидии на осуществление капитальных вложений предоставляются учреждениям в соответствии со статьей 78.2 Бюджетного кодекса РФ.
Цель предоставления указанных субсидий — осуществление учреждениями капитальных вложений в объекты капитального строительства государственной (муниципальной) собственности или приобретение объектов недвижимого имущества в государственную (муниципальную) собственность.
В результате расходования такого вида субсидии в оперативное управление учреждения должен поступить вновь построенный или приобретенный объект недвижимого имущества.
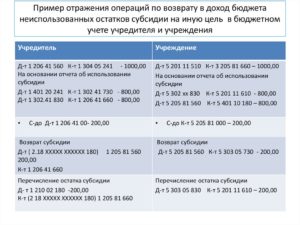
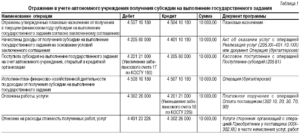
1. Дебет 4 205 31 000 Кредит 4 401 40 131 — на основании заключенного Соглашения отражено начисление доходов будущих периодов в сумме субсидии на выполнение государственного (муниципального) задания; 2.
Дебет 4 401 40 131 Кредит 4 401 10 131 — отражено признание доходов в виде субсидии на выполнение госзадания доходами текущего года в соответствии с отчетом о выполнении государственного (муниципального) задания доходов текущего финансового года;
3. Дебет 4 401 40 131 Кредит 4 303 05 000 — отражено начисление задолженности по возврату в доход бюджета остатков субсидий в связи с недостижением установленных заданием показателей на основании отчета о выполнении государственного (муниципального) задания.
Какие коды КОСГУ и видов доходов применяются для учета субсидий
При этом применение КОСГУ и видов доходов в отношении субсидии на выполнение государственного (муниципального) задания с 01.01.2020 не поменялось.
Такая субсидия по-прежнему отражается по КОСГУ 131 «Доходы от оказания платных услуг (работ)» и статье видов доходов 130 «Доходы от оказания платных услуг, компенсаций затрат». По всей видимости это связано с тем, что такого рода субсидию нельзя отнести к безвозмездной.
Учреждение обязано достичь установленные показатели выполнения задания, в противном случае субсидию (или ее часть) нужно будет вернуть обратно.
Федерального казначейства кассовых операций со средствами бюджетных учреждений, утвержденного Приказом Федерального казначейства от 19.07.
2013 N 11н, следует, что поступившие на счет по учету средств учреждения суммы возврата дебиторской задолженности, образовавшейся у учреждения, учитываются на соответствующих лицевых счетах, открытых ему в органе Федерального казначейства, как восстановление кассовых выплат с отражением по тем же кодам КОСГУ (кодам КОСГУ и кодам субсидии), по которым была произведена кассовая выплата.
Возврат дебиторской задолженности прошлых лет проводки 2020 в казенном учреждении
В соответствии с п. 44.1 Инструкции № 33н в разд. 4 «Сведения о возвратах остатков субсидий и расходов прошлых лет» отражаются суммы поступлений (выбытий), поступивших в погашение дебиторской задолженности прошлых лет (восстановление кассовых расходов прошлых лет).
Отражение в бухгалтерском учете.
Перед отчетностью примите меры по просроченной дебиторке. Эксперты Системы Госфинансы подготовили схему действий с вариантами решений для взыскания просроченной дебиторки. В ней алгоритм с рекомендациями, образцами документов и проводками по возврату задолженности.
После исключения КОСГУ из структуры расходных кодов бюджетной классификации кодификатор не утратил актуальности. Бюджетники все также обязаны классифицировать операции по КОСГУ. Например, казенные учреждения, а также сектор управления работают только по кодификатору. Они используют КОСГУ:
Проведение закупок в организациях бюджетного сектора невозможно без распределения затрат по действующим кодификаторам. При составлении плана закупок и плана-графика учреждения необходимо руководствоваться бюджетной сметой.
Специалист не может запланировать закупок больше, чем доведено до учреждения лимитов и ассигнований. Распределение средств в закупочной документации производится в строгом соответствии с ПФХД или сметой.То есть в разрезе кодов КОСГУ и КВР.
Какие проводки сделать при возмещении денег из фсс в бюджетных учреждениях
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с ЗАО «Сбербанк-АСТ». Слушателям, успешно освоившим программу выдаются удостоверения установленного образца.
В рамках круглого стола речь пойдет о Всероссийской диспансеризации взрослого населения и контроле за ее проведением; популяризации медосмотров и диспансеризации; всеобщей вакцинации и т.п.
Программа, разработана совместно с ЗАО «Сбербанк-АСТ». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
В казенном учреждении на 01.01.2018 числится дебиторская задолженность фсс. в балансе задолженность отражена по счету 303.02. в феврале 2018 года фсс перечислил задолженность сразу в доход бюджета. учреждение осуществляет полномочия по администрированию доходов бюджета от возврата дебиторской задолженности прошлых лет в полном объеме.
какими проводками отразить данную операцию?
Рассмотрев вопрос, мы пришли к следующему выводу:
Операция по поступлению в доход бюджета дебиторской задолженности ФСС прошлых лет может быть отражена в бюджетном учете с применением счета 209 30 «Расчеты по компенсации затрат».
Ответ подготовил: Эксперт службы Правового консалтинга ГАРАНТ
Киреева Анна
Контроль качества ответа: Рецензент службы Правового консалтинга ГАРАНТ
советник государственной гражданской службы РФ 2 класса Шершнева Анна
14 марта 2018 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
————————————————————————
*(1) Смотрите подробнее в материале: Энциклопедия решений «Операции по возврату казенному учреждению дебиторской задолженности прошлых лет».
© ООО «НПП «ГАРАНТ-СЕРВИС», 2019. Система ГАРАНТ выпускается с 1990 года. Компания «Гарант» и ее партнеры являются участниками Российской ассоциации правовой информации ГАРАНТ.
Все права на материалы сайта ГАРАНТ.РУ принадлежат ООО «НПП «ГАРАНТ-СЕРВИС». Полное или частичное воспроизведение материалов возможно только по письменному разрешению правообладателя. Правила использования портала.
Портал ГАРАНТ.РУ зарегистрирован в качестве сетевого издания Федеральной службой по надзору в сфере связи,
информационных технологий и массовых коммуникаций (Роскомнадзором), Эл № ФС77-58365 от 18 июня 2014 года.
ООО «НПП «ГАРАНТ-СЕРВИС», 119234, г. Москва, ул. Ленинские горы, д. 1, стр. 77, [email protected]
8-800-200-88-88
(бесплатный междугородный звонок)
Редакция: +7 (495) 647-62-38 (доб. 3145), [email protected]
Отдел рекламы: +7 (495) 647-62-38 (доб. 3136), [email protected] Реклама на портале. Медиакит
Если вы заметили опечатку в тексте,
выделите ее и нажмите Ctrl+Enter
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с ЗАО «Сбербанк-АСТ». Слушателям, успешно освоившим программу выдаются удостоверения установленного образца.
В рамках круглого стола речь пойдет о Всероссийской диспансеризации взрослого населения и контроле за ее проведением; популяризации медосмотров и диспансеризации; всеобщей вакцинации и т.п.
Программа, разработана совместно с ЗАО «Сбербанк-АСТ». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Бюджетным учреждением в 2017 году были произведены кассовые расходы по оплате за медицинский осмотр из субсидии на финансовое обеспечение выполнения муниципального задания. ФСС во исполнение приказа Минтруда России от 10.12.2012 N 580н возвращает часть этих расходов на расчетный счет учреждения, уменьшая кассовые расходы (на расходное КБК). Расходы по договору на медосмотр были отнесены на КВР 244, подстатью 226 КОСГУ. Возмещение расходов от ФСС поступает на лицевой счет 20. Учреждение является участником пилотного проекта.Как правильно отразить данную операцию в бухгалтерском учете?
Рассмотрев вопрос, мы пришли к следующему выводу:
Поступление возмещения от ФСС РФ в части произведенных расходов на медицинские медосмотры может быть отражено в учете в качестве «доходной» операции — с использованием счета 2 209 30 000. Поступление денежных средств на лицевой счет бюджетного учреждения одновременно отражается в качестве увеличения по забалансовому счету 17 с указанием статьи аналитической группы подвида доходов бюджетов 130 и статье 130 КОСГУ.
Расходы за счет фсс в 2019 году проводки
Начисление пени по налогам: бухгалтерские проводки.
Дебет КДБ 1 304 04 130 Кредит КДБ 1 303 05 730 – зачислены деньги в доход бюджета согласно данным администратора (п. 91 Инструкции № 162н).
Помимо скорректированных инструкций, чиновники утвердили пять абсолютно новых федеральных стандартов, которые кардинально изменили порядок ведения бухучета в госучреждениях бюджетного сектора.
Дебет КРБ 1 304 05 213 Кредит КРБ 1 303 02 730 – поступило от ФСС РФ возмещение расходов по больничным листам (п. 104 инструкции, утв. приказом Минфина России от 06.12.
2010 № 162н, далее – Инструкция № 162н).
Никаких изменений, касающихся бухгалтерского учета пособий по временной нетрудоспособности в 2019 году не произошло: все проводки оформляются тем же самым способом, каким они оформлялись и в 2018.
Начисление пени в бюджетном учреждении проводки
Если задолженность в бюджет перечисляет контрагент (дебитор), сообщите ему реквизиты. В том числе: реквизиты счета 40101 «Доходы, распределяемые органами Федерального казначейства между бюджетами бюджетной системы РФ»; код классификации доходов бюджетов и код администратора доходов бюджета, администрирующего указанные поступления.
Вобязанности работодателя входит обеспечение безопасных условий труда, отвечающих государственным требованиям (ст. 212 ТК РФ). В том числе работодатель должен предпринимать меры по предотвращению производственного травматизма и профессиональных заболеваний (ст. 17 Закона от 24 июля 1998 г. № 125‑ФЗ).
Изменены счета учета, добавлены новые методы начисления амортизации, также увеличены стоимостные пределы для исчисления амортизации.
Однако необходимо помнить о том, что в 2018 году был увеличен перечень тех регионов Российской Федерации, в которых действует пилотный проект Фонда социального страхования.
В частности, в соответствии с приказом правительства Российской Федерации, в 2018 году к нему присоединились Курская, Костромская и ряд других областей.Соответственно, уменьшился объем работы у всех бухгалтеров, которые работали в упомянутых регионах – у них на одну проводку стало меньше.
Возмещение ФСС в 2018 году: отражение в бухгалтерском (бюджетном) учете
Например, учредитель может потребовать указать в качестве кода аналитики КВР, по которому ранее был осуществлен расход (119).
Блог компании на «Клерке» — это ваш новый инструмент, чтобы рассказать о себе. Публикуйте любой контент про вашу компанию.
Обоснование вывода:В соответствии со ст.ст. 212, 213 ТК РФ проведение медицинских осмотров является обязанностью работодателя и осуществляется им за счет собственных средств (не за счет средств работников).В то же время в соответствии с пп.
Применять этот документ должны не только организации автомобильного транспорта, но также все юридические лица и индивидуальные предприниматели, эксплуатирующие легковые автомобили, грузовые автомобили, автобусы, троллейбусы и трамваи.
Возврат взносов из ФСС в 2019 году при переплате
Дт 0.304.03.830 Кт 0.201.11.610 — перечисление со счета бюджетного учреждения больничного (и иных выплат) на р/сч работника (использование промежуточного счета 304 не является обязательным).
Данный сотрудник был занят в рамках приносящей доход деятельности. Сумма окончательного расчета составила 15 000 руб. Величина удерживаемого НДФЛ – 1 950 руб.
Дт 0.302.13.000 Кт 0.201.34.000 — денежные средства выданы через кассу. Увеличение сч. 18 на забалансе (КОСГУ 213) — выбытие денежных средств из кассы бюджетного учреждения. Начисление дотаций от ФСС сотрудникам отражается по дебету сч. 69 «Расчеты по социальному страхованию» и кредиту сч. 70 «Расчеты с персоналом по оплате труда».
При этом необходимо учитывать, что при составлении и исполнении бюджетов данные Указания о порядке применения бюджетной классификации РФ (за исключением перечня и кодов подгрупп видов расходов классификации расходов бюджетов) применяются к правоотношениям, возникшим начиная с бюджетов на 2014 год (на 2014 год и на плановый период 2015 и 2016 годов).
Инструкция по бюджетному учету не предусматривает организационную и методическую части для формирования учетной политики казенного учреждения для деятельности, связанной с оказанием платных услуг.Дт 0.303.02.830 Кт 0.302.13.730 — начислено пособие (проводка) от ФСС. Дт 0.302.11.830 (0.302.13.830) Кт 0.201.34.610 — выдача через кассу. Дт 0.302.11.830 (0.302.13.830) Кт 0.304.03.730 — удержание денег для перечисления на р/сч сотрудника.
Одним из основных нормативно-правовых актов, утверждающих вышеуказанные правила, является Приказ Федерального казначейства от 10 октября 2008 г.
Как отразить в учете бюджетного учреждения зачет налоговой инспекцией переплаты в счет будущих платежей по налогу на прибыль и НДС, которая подтверждена справкой о состоянии расчетов по налогам, сборам и пеням?
Возврат дебиторской задолженности прошлых лет в казенном учреждении 2020
Если страховые взносы перечислены на лицевой счет ПБС, то перечислите сумму возврата в доход бюджета. В заявке укажите код доходов от компенсации затрат государства.
Об ожидаемых поступлениях в бюджет сообщите администратору кассовых поступлений. Для этого оформите Извещение (ф.
0504805). Когда деньги поступят на лицевой счет администратора, он сообщит об этом в обратном Извещении (ф. 0504805). В бухучете получателя бюджетных средств и администратора кассовых поступлений делайте проводки: В учете ПБС: 1.
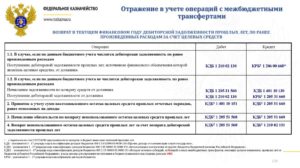
Зачислен на лицевой счет ПБС возврат страховых взносов прошлых лет (на основании выписки из лицевого счета): Дебет КРБ.1.304.05.213 Кредит КДБ.1.303.ХХ.730 2.
Отражено уведомление администратора кассовых поступлений о возврате дебиторской задолженности прошлых лет по страховым взносам (на основании Извещения ф.
0504805): Дебет КДБ.1.304.04.130 Кредит КДБ.1.303.05.7303. Перечислена с лицевого счета ПБС в доход бюджета дебиторская задолженность прошлых лет по страховым взносам (на основании выписки из лицевого счета и Извещения ф. 0504805 от администратора кассовых поступлений): Дебет КДБ.1.303.05.830 Кредит КРБ.1.304.05.213В учете администратора кассовых поступлений: 1.
Принято к учету извещение (ф.
0504805) от администратора начислений об ожидаемых поступлениях дебиторской задолженности прошлых лет по страховым взносам: Дебет КДБ.1.303.05.830 Кредит КДБ.1.304.04.130 2.
Отражено поступление в бюджет дебиторской задолженности прошлых лет по страховым взносам (на основании выписки из лицевого счета): Дебет КДБ.1.210.02.130 Кредит КДБ.1.303.05.730В учете администратора доходов: 1.
Отражено поступление в бюджет дебиторской задолженности прошлых лет по страховым взносам (на основании выписки из лицевого счета): Дебет КДБ.1.210.02.130 Кредит КДБ.1.303.05.730 Такие проводки приведены в пунктах 91, 104, 109, 110, 111 Инструкции № 162н. Обоснование.
Как администратору учитывать доходы бюджета Как отразить возврат дебиторки прошлых лет Дебиторскую задолженность прошлых лет должник перечисляет в доход бюджета (п.
2.5.6 Порядка, утвержденного приказом Казначейства России от 10 октября 2008 г.
№ 8н). Для этого сообщите ему реквизиты для зачисления возврата в бюджет, в том числе код классификации доходов бюджетов (абз.
2 п. 3 Порядка, утвержденного приказом Минфина России от 18 декабря 2013 г. № 125н). Какой код классификации нужно сообщить должнику для перечисления в бюджет дебиторской задолженности прошлых лет Должник должен указать код доходов от компенсации затрат государства.
Ведь он компенсирует затраты, которые понесло государство в прошлом году.
Например, на выплату аванса, если дебиторка по расходам. Или на оказание услуг, выполнение работ, если дебиторка возникла по доходам.
Сообщите должнику код в зависимости от бюджета, в который он перечислит деньги: Код классификации доходов бюджетов Наименование кода 000 1 13 02991 01 0000 130 Прочие доходы от компенсации затрат федерального бюджета 000 1 13 02992 02 0000 130 Прочие доходы от компенсации затрат

