
Как заполнить корректировочный упд на возврат товара в 1с 8 2 2020 года
Корректировка поступления в 1С УПП и Комплексной автоматизации 1.1
Корректировка поступления во многом похожа на аналогичную по назначению Корректировку реализации (посмотреть статью о работе с Корректировкой реализации). На самом деле, отражение документа в учете отличается из-за требований законодательства.
У документа также есть возможность выбора двух видов операций:
• Исправление в первичных документах
• Корректировка по согласованию сторон
Исправлять мы можем:
• в сторону уменьшения или в сторону увеличения,
• документы текущего года и прошлых лет.
В начале статьи приведено пошаговое описание работы — последовательность аналогична для всех ситуаций. Во второй части статьи рассмотрим детали более подробно.
Корректировка поступления в 1с УПП и КА 1.1 пошаговая инструкция
Шаг 1: Создаем Корректировку поступления на основании документа Поступление товаров и услуг, который нужно исправить. Вносим нужные правки и проводим. Во второй части статьи будет подробно описано внесение исправлений.
Ввод в 1С Корректировки поступления на основании Поступления товаров и услуг
Шаг 2: Вводим счет-фактуру по гиперссылке из Корректировки поступления. Счет-фактуру нужно зафиксировать, чтобы исправление правильно отразилось в учете и отчетах при последующих шагах.
Шаг 3: После внесения любых корректировок нужно запускать обработку Проведение документов по регистрам НДС.
Обработка Проведение документов по регистрам НДС
Обычно это делают при закрытии месяца. Это необходимо делать до формирования записей книги покупок или продаж, так как Корректировки поступлений не выполняют сами движений по регистрам НДС. Если не запускать обработку, то исправления не попадут в нужные разделы книги продаж или покупок. Проведение документов по регистрам НДС запускается из интерфейса Заведующий учетом:
Проведение документов по регистрам НДС в 1С
Шаг 4: Для разных операций Корректировка поступления может быть учтена в дополнительных листах книги покупок или книги продаж.
Поэтому на следующем шаге нам нужно сделать документы Формирование записей книги покупок и Формирование записей книги продаж. Это также обязательная процедура при закрытии месяца.Для создания этих документов удобно пользоваться обработкой Формирование документов по НДС:
Формирование документов по учету НДС в 1С УПП и КА 1.1.
Для запуска обработки следует указать настройку формирования документов по НДС. На самом деле эта настройка определяет только вручную или по расписанию должно выполняться формирование документов. В ней можно настроить автоматическое расписание. Но сейчас мы не будем этого делать и запустим обработку вручную:
Формирование записей книги покупок и книги продаж в 1С УПП и КА 1.1
Шаг 5: Смотрим как отразились наши корректировки в книгах покупок и продаж.
Все!
Теперь смотрим подробности по вариантам:
1. Корректировка поступления текущего года в сторону уменьшения
Нам нужно уменьшить Поступление товаров и услуг, оформленное в предыдущем квартале:
Поступление товаров и услуг в 1С УПП и КА 1.1
Отчетность по НДС уже сдали.
1.1. Корректировка поступления с исправлением в книге покупок
Введем на основании Поступления товаров и услуг документ Корректировка поступления. 1С создает его с видом операции Исправление первичных документов по умолчанию. Уменьшим цену по одной строке:
Корректировка поступления в 1С УПП и КА 1.1.
1С по умолчанию проставляет флаг Восстановить НДС в книге продаж. Я его сниму.
Документ формирует проводки:
Корректировка поступления в 1С — проводки
Заполнить данные исправленной счет — фактуры поставщика по гиперссылке в подвале документа.
Где ввести корректировочную счет фактуру в 1С
Выполняем регламентные процедуры по НДС, указанные на шаге 3 и 4.
Проведение документов по регистрам НДС добавляет сторно вычета по НДС в проводки документа Корректировка поступления.
Корректировка поступления в 1С УПП и КА 1.1 — проводки
В Формировании книги покупок у нас сформируется запись:
Формирование записей книги покупок в 1С УПП и КА 1.1.
Теперь можем смотреть полученный результат в Книге покупок. Ставим галочку Формировать доп. листы за корректируемый период.
В Основном разделе новая запись:
Книга покупок в 1С — основной раздел
В Доп листе полная корректировка записи по корректируемому поступлению:
Книга покупок в 1С УПП и КА 1.1 Доп лист
Корректировка с видом операции Исправление в первичных документах сторнирует суммы по документу — основанию и создает новую запись в периоде, в котором создается корректировка.
1.2. Корректировка поступления с восстановлением НДС в книге продаж
Если мы выбираем вид операции документа Корректировка по соглашению сторон, то можно будет восстановить НДС в книге продаж:
Корректировка поступления в 1С УПП и КА 1.1 по соглашению сторон
Здесь нужно указать флаг Восстановить НДС в книге продаж. В этом случае получаем проводки документа:
Корректировка по соглашению сторон в 1С — проводки
После проведения регламентных операций по НДС получаем проводки:
Корректировка поступления в сторону уменьшения в 1С -проводки после проведения по регистрам НДС
И восстановление НДС в книге продаж:
Восстановление НДС в 1С УПП и КА 1.1 в книге продаж
Корректировка с видом операции Корректировка по соглашению сторон в сторону уменьшения учитывается в основном разделе книги продаж в периоде корректировки.
2. Корректировка поступления текущего года в сторону увеличения
Вид операции Исправление первичных документов дает в случае корректировки поступления в сторону увеличения аналогичный результат. Оформляем Корректировку и счет-фактуру:
Корректировка поступления в 1С УПП и КА 1.1 в сторону увеличения
Получаем проводки документа:
Корректировка поступления в 1С УПП и КА 1.1 в сторону увеличения — проводки
После выполнения регламентных операций по НДС проводки будут выглядеть вот так:
Корректировка с видом операции Исправление в первичных документах сторнирует суммы по документу — основанию и создает новую запись в периоде, в котором создается корректировка.
Вид операции Корректировка по соглашению сторон отражается только доначислением разницы и отражается в основном листе книги покупок в периоде корректировки.
Суммы отраженные в периоде документа-основания не корректируются.
Корректировка с видом операции Корректировка по соглашению сторон в сторону увеличения учитывается в основном разделе книги покупок в периоде корректировки.
Корректировочный упд при возврате товара. Учет у покупателя. Исправляем корректировочный счет-фактуру
Система 1с предприятие изначально не предполагает прямое удаление каких-либо объектов из базы данных, например элементов справочников, документов, отчетов и т.д.
Конечно все же можно настроить роль пользователя таким образом чтобы он сразу удалял из 1с какой-нибудь объект, без пометки на удаление, но делать этого крайне не рекомендуется.
Также хотим отметить тот факт, что если даже у пользователя роль настроена на прямое удаление объектов (интерактивное удаление), все равно это не позволит удалять ему некоторые объекты в предприятии 1с, и сделать это можно будет только через пометку на удаление.
Для чего сделана пометка на удаление объектов в 1с
Давайте ответим с Вами на вопрос «Зачем сделана эта пометка для удаления?», ведь быстрее удалить объект из 1с сразу. Сделано это по нескольким причинам:
- Есть вероятность того, что пользователь впоследствии передумает и захочет вернуть удаленный объект, когда стоит пометка ее достаточно снять, при интерактивном удалении восстановить данные нельзя.
- В 1с один объект, например документ, может ссылаться на множество других объектов в системе (справочники, константы, другие документы и т.д.), и одновременно также на этот объект (в нашем случае документ), могут ссылаться множество других объектов. Если бы в системе 1с предприятие было разрешено прямое удаление объектов из базы данных, то это привело бы к ужасным последствиям, так как сразу же бы начали появляться объекты с «битыми ссылками», а это потеря данных, и не правильное функционирование базы данных, которое рано или поздно приведет к краху базы и практически полной потери Ваших данных!
Два вида удаления в 1с, понятие контроля ссылочной целостности в 1с
В программе объекты 1с можно удалить двумя способами:
- С помощью интерактивного удаления (прямое удаление без контроля ссылочной целостности)
- Через пометку на удаление (удаление с контролем ссылочной целостности)
Давайте рассмотри что такое ссылочная целостность в 1с. Но для того чтобы нам с вами ответить на этот вопрос мы должны знать что такое «битые» ссылки в 1с. Для тех кто не знает, битые ссылки в 1с это ссылки которые указывают на не используемую область памяти, то есть по сути указывают в никуда.
Теперь давайте возьмем для примера любой документ в системе 1с предприятие. В нем находится множествои различных реквизитов. Эти реквизиты могут быть как простыми (примитивные типы такие как число, дата, булево), так могут быть и объектными (такие как ссылки на другие объекты системы, например различные справочники, перечисления и т.д.
) Так вот контроль ссылочной целостности в 1с как раз и означает тот факт, что объект не будет удален из системы 1с до тех пор, пока на него ссылаются какие-либо другие объекты системы.
Как раз пометка на удаление объектов 1с позволяет сохранить механизм ссылочной целостности в 1с, так как обработка удаления помеченных объектов не даст удалить объект пока на него ссылаются другие объекты.
Как восстановить удаленные объекты в 1с? Что происходит с объектами после их удаления из 1с?
Подобные вопросы нам задают многие люди, и ответ тут один, физическое удаления данных из 1с (с помощью способов описанных ниже) приводит к ПОЛНОМУ УНИЧТОЖЕНИЮ ФАЙЛА ИЗ БАЗЫ! Восстановление удаленных файлов из базы не возможно.
Мы всегда готовы оказать Вам своевременную помощь в обновлении системы 1С 8.3 .
Интерактивное удаление в 1с
Итак мы уже обсуждали с Вами то, что интерактивное удаление в 1с происходит без контроля ссылочной целостности, а это чревато очень плохими последствиями для системы, рекомендуется пользоваться таким удалением только с целью отладки. Чтобы включить интерактивное удаление 1с нам нужно для начала зайти в конфигуратор, распахнуть веточку Общие —> Роли и выделить роль «Полные права».
Теперь нажмем клавишу F9 , у нас копируется роль «ПолныеПрава» и появится еще одна «ПолныеПрава1». Откроем ее двойным щелчком мыши. Появится окно свойств роли, нажмем кнопку «Действия» —> «Установить все права». После этого нажмем ОК.
Теперь сохраним конфигурацию базы данных, для этого нажмем на синенький бочонок в левом верхнем углу, или нажмем клавишу F7. Если бочонок стал неактивным значит конфигурация сохранилась.
Мы создали роль с правами на интерактивное удаление объектов из 1с .
Теперь в конфигураторе откроем вкладку Администрирование —> Пользователи.
Откроется список пользователей, выберите пользователя под которым Вы хотите включить интерактивное удаление 1с объектов и нажмите карандашик или F2. Откроется окно свойств пользователя, перейдите на вторую вкладку «Прочие». Там найдите ту роль которую мы с Вами копировали, в моем случае это «ПолныеПрава1», ставим галочку и жмем OK.
После этого запускайте 1с предприятие, выбирайте того пользователя которому установили новую роль. Теперь Вы можете удалять объекты напрямую, чтобы удалить объект выберите его и нажмите сочетание клавиш SHIFT + DEL, система спросит уверены ли вы в удалении, при положительном ответе объект будет удален из системы.
Удаление объектов 1с через пометку на удаление или как удалить объекты в 1с?
Теперь давайте рассмотрим с Вами вопрос «Как удалить объекты в 1с?«. Итак, открываем нужную нам базу данных в 1с предприятии. На скриншоте показана «Бухгалтерия государственного учреждения», щелкаем в меню по вкладке «Операции» —> «Удаление помеченных объектов».
Если у Вас управляемый интерфейс, как например в «Бухгалтерии предприятия ред. 3.0», то там Вам нужно перейти на вкладку «Администрирование», там Вы увидите подгруппу «Сервис», и уже в ней нужно выбрать «Удаление помеченных объектов».
Альтернативный способ открытия помощника удаления объектов в 1С 8.2 и 1С 8.3
А вообще если Вы не можете найти у себя в конфигурации кнопочку с помощью которой можно вызвать мастера удаления помеченных объектов 1с, то в 1С 8.
2 открыть его можно следующим способом, данный способ подходит для любой конфигурации, ниже на скриншотах видно какие действия необходимо выполнить в 1С 8.2.
Открываем дерево всех обработок которые находятся в системе и выбираем «Удаление помеченных объектов».
Если же Вы работаете на платформе 1С 8.3 и у Вас конфигурация с управляемым интерфейсом, то Вам необходимо включить кнопку «Все функции», как это сделать смотрите .
Начало поиска помеченных на удаление объектов в 1с
Перед нами появится окно которое изображено ниже, в нем будут отражены все объекты помеченные на удаление в системе. Отмечаем галочками те которые хотим удалить, вообще их желательно удалять все, ведь они помечены на удаление, а значит они больше не нужны в системе. После того как отметили все необходимое нажимаем «Контроль».
Системе потребуется какое то время чтобы выполнить данную задачу, чуть позже Вы увидите окно которое изображено ниже. Обратите внимание у Вас могут быть объекты как с зелеными галочками так и с красными.
Зеленые означают то, что объект можно удалить, красные соответственно что нет.
Объект отмеченный красной галочкой нельзя удалить, так как на него ссылаются другие объекты системы, в окошке расположенном ниже Вы увидите те объекты которые ссылаются на него, и прежде чем удалить объект отмеченный красной галочкой, Вам нужно убрать ссылки на этот объект у других объектов. Что это означает на практике?
Необходимость своевременного удаления помеченных на удаление объектов в 1с. Как удалить объекты помеченные красными галочками?
Рассмотрим пример на конфигурации «Бухгалтерии предприятия». У нас есть документ «Принятие к учету ОС», в нем соответственно указывается основное средство (например компьютер) и множество других параметров, но они нас в данный момент не интересуют.
Если мы захотим удалить это ОС из нашей базы данных, то без дополнительных действий у нас ничего не выйдет. Наше ОС (компьютер) будет помечено красной галочкой при попытки его удаления.
Почему? А ведь наш документ «Принятие к учету ОС» имеет ссылку на то ОС которое мы сейчас хотим удалить! Когда мы щелкнем на него в списке объектов, то увидим все объекты которые ссылаются на наше ОС, и прежде чем удалить это ОС, нам нужно сначала зайти во все эти объекты и удалить ссылки.
В нашем случае это означает что нужно отменить проведение документа «Принятие к учету ОС», и удалить это ОС из документа, после чего записать документ. Теперь документ более не ссылается на наше ОС, и мы можем его удалить.
Из всего этого следует одно правило, удалять объекты помеченные на удаление в 1с нужно своевременно! Иначе потом избавиться от них может быть очень и очень проблематичным делом, ввиду того что между объектами будет большое количество ссылок. Кстати своевременное удаление объектов из 1с также имеет несколько очевидных плюсов:
- Увеличивается производительность системы
- Уменьшается вероятность ошибок пользователей
- Уменьшается размер вашей базы данных
- Не возникает «захламленности интерфейса», когда в системе имеется много помеченных на удаление объектов, проведенных документов, а также не проведенных.
В нашей компании Вы всегда получите первоклассное обслуживание программы 1С по очень приятным ценам!
Завершение удаления помеченных объектов в 1с
Теперь давайте удалим объекты до конца. Нажимаем кнопку «Удалить». Система удалит все объекты которые были отмечены зелеными галочками.
Останутся только те которые помечены красными галочками, нажимаем «Закрыть», на этом процесс удаления объектов из 1с завершен. Если у Вас что-то не получилось мы готовы подключиться к Вашей 1с удалённо и помочь решить Ваши задачи.
1с удаление помеченных объектов, подробная видео-инструкция про удаление объектов 1с
- Рассказываем для чего нужна пометка на удаление в 1с
- Показываем на примере как удалить в 1с объекты
- Даются полезные практические советы
- Показываем как удалять в 1с объекты помеченные красными галочками
- Также приводится много другой полезной информации
Мы надеемся что наша статья про удаление в 1с объектов помеченных на удаление очень Вам помогла, и ответила на все Ваши вопросы.
Созданиеуниверсального корректировочного документа было необходимым шагом,который позволил решить вопрос о порядке корректировки показателей,отраженных в универсальном передаточном документе, в случае изменениястоимости товаров.
В конце 2014 года чиновники обнародовалиразработанную ими на основе корректировочного счета-фактуры формукомплексного документа, который назвали «универсальный корректировочныйдокумент» (приложение № 1 кписьму ФНС России от 17.10.2014 № ММВ-20-15/[email protected] (далее — Письмо ФНС)).
В статье мы расскажем о том, когда и как его следует заполнять.
Что из себя представляет универсальный корректировочный документ
После того, как применение универсальных форм первичной документации было отменено, налоговая служба разработала новый документ, созданный на основе счета-фактуры и форм наиболее часто применяемой «первички». Бумага получила название «универсальный передаточный документ».
Позднее сотрудники ФНС выпустили разъяснение, что оформление отгрузок с помощью такой бумаги рисков не несет. Универсальный документ позволяет одновременно подтвердить право на получение вычета и расходы в целях налогообложения. Однако вопрос о внесении корректировок в бумагу вследствие допущенных ошибок или изменения цены оставался неурегулированным.
Понимая необходимость решения проблемы, специалисты налоговой службы вынесли на рассмотрение суда проект нового документа. Он был создан на основе счета-фактуры. Взяв стандартную форму документа, налоговики добавили в нее реквизиты, которые являются обязательными для первички.
При этом дублирующаяся информация была исключена. Доработанный счет-фактура получил название «универсальный корректировочный документ».
Обновленная бумага используется для достижения целого перечня целей. С ее помощью выполняется целый спектр операций по отгрузке товаров или приемке-передаче выполненных работ. Торговля упрощается. УКД – полноценный первичный документ.
С его помощью может осуществляться обоснование расходов по налогу на прибыль. Документ используется для выявления входного НДС. Чтобы бумага способствовала достижению целей, она должна быть составлена правильно.
Правовые нормы
Универсальный корректировочный документ был разработан и предложен к использованию специалистами ФНС РФ. Возможность применения документа на практике была закреплена в письме N ММВ-20-3/96.
Создание бумаги стало продолжением инициативы налоговой службы по разработке документации, необходимой для оформления наиболее часто совершаемых сделок между налогоплательщиками. Использование подобных форм поможет уменьшить объем документообмена и сократить затраты на обработку информации всех участников налоговых правоотношений.
Налоговая служба не собирается останавливаться на достигнутом. В планах специалистов государственного органа находится создание и утверждение электронного варианта бумаги. Проект подобного приказа уже прошел необходимые проверки. Для его вступления в силу остается дождаться выполнения формальной процедуры регистрации.
Суть, реквизиты и азы содержания
Если происходит передача имущественных прав или отгрузка товаров, необязательно оформлять счет-фактуру и передаточный документ отдельно друг от друга.
Бумаги способен заменить универсальный передаточный документ. В его состав входят сведения, содержащиеся в обеих вышеперечисленных формах. В дополнение к бумаге был выпущен универсальный корректировочный документ. Он составляется, когда в оформленные бланки нужно внести корректировки.
Если ознакомиться с правилами, выяснится, что форма УКД – рекомендуемая, а не обязательная. Это значит, что предприниматель имеет право самостоятельно принимать решение о том, использовать ли ему бумагу для совершения операций или нет.
Владелец бизнеса может создать свою форму документа и осуществлять контроль за проведенными операциями с ее помощью. Начать использовать УКД можно в любой момент времени.
Скачать универсальный корректировочный документ
УКД можно разделить на 2 блока:
| Первый блок | Включает в себя форму корректировочного счета-фактуры. Раздел бумаги полностью дублирует вышеупомянутую бумагу. |
| Второй блок | Разработан для замены первичного учетного документа, который позволяет зафиксировать согласие покупателя на изменение стоимости отгрузки продукции. Чтобы УКД был признан действительным, в его состав должны входить обязательные реквизиты первичного учетного документа. |
Согласно установленным правилам, в перечень включают:
- название и дату составления документа,
- название компании, которая составила бумагу,
- описание факта хозяйственной деятельности,
- величина измерения факта хозяйственной деятельности с указанием единиц измерения,
- указание должностных лиц, ответственных за заполнение УКД,
- подписи продавца и покупателя.
Не все строки, входящие в состав УКД, обязательны к заполнению. Например, графа А предусмотрена для удобства поиска позиции, а графа Б – для идентификации товара. С полным перечнем граф и строк можно ознакомиться, изучив приложение №3 к письму №ММВ-20-15/86@.
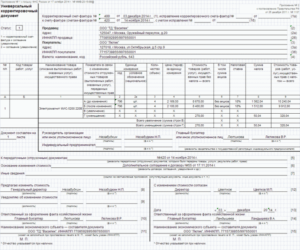
Бланк универсального корректировочного документа
Кто и когда вправе их применять
Документ могут использовать индивидуальные предприниматели и организации. Закон разрешает применять бумагу и тем, кто может не платить НДС.
Перечень случаев, когда применяется универсальный корректировочный документ, четко обозначен в действующем законодательстве. Он может использоваться, если произошло изменение стоимости товара.
Кроме того, с помощью бумаги можно зафиксировать согласие продавца с претензией покупателя, которую тот предъявил из-за несоответствия количества или качества ценностей во время приемки.
Однако документ оформить нельзя, если:
- происходит возврат товаров покупателем с выставлением счета-фактуры;
- происходит возврат всей партии товара, во время которой покупатель регистрирует собственный счет-фактуру в книге покупок;
- изменение стоимости произошло из-за допущенной продавцом ошибки.
Выставление УКД не приводит к необходимости вносить налог на добавленную стоимость.
Детали исправления универсального корректировочного документа
Если заполнение документа было осуществлено с ошибками, их нужно исправить. Порядок проведения манипуляции завит от того, какой статус имеет бумага – 1 или 2.
Кроме того, но внимание принимается помешает ли ошибка налоговикам идентифицировать участников сделки и ее предмет. С учетом этих особенностей были разработаны 2 подхода к внесению изменений в бумагу.
Если осуществляется исправление документа со статусом 1, нюансы процедуры зависят от ситуации.
Так, если продавец допустил ошибку и в показателях счета-фактуры, и в данных первичного документа, необходимо:
- составить новый универсальный документ, заполненный в соответствии с установленными правилами,
- сохранить номер и дату, которые были присвоены бумаге до внесения изменений,
- внести в строку 1а запись о номере внесения изменений и даты осуществления корректировок,
- перенести все показатели, которые не требуют уточнения, в новый экземпляр.
Обновленная бумага должна содержать сведения, которые хотел внести или уточнить человек, решивший исправить документ. Подписание бумаги осуществляется в том же порядке, в котором происходила аналогичная манипуляция с ошибочно заполненной формой.
Образец оформления универсального корректировочного документа
Если продавец одновременно допустил ошибки в показателях счета-фактуры и первичного учетного документа, но данные не мешают вычету НДС, документ можно оставить без изменений. Это может происходить, если бизнесмен желает уточнить некоторые показатели счета-фактуры.
Однако если уточнения необходимо внести в обязательном порядке, документ придется переоформить.
Для осуществления манипуляции предстоит выполнить следующие действия:
- сохранить номер и дату, которые были присвоены бумаге до внесения исправлений,
- заполнить строку 1а, указав порядковый номер корректировки и дату ее осуществления,
- перенести данные из первоначального экземпляра и зафиксировать изменения,
- в исправленном документе указать статус 2 вне зависимости от того, каким был первоначальный статус.
Исправленный экземпляр в книге покупок и продаж, а также в журнале учета не регистрируется. Если ошибки были допущены только в показателях, относящихся к первичному учету, коррективы вносятся в соответствии со схемой, указанной в предыдущем примере.
Все коррективы, вносимые в документ, имеющий статус 2, должны осуществляться в соответствии с правилами, зафиксированными в ФЗ №402. Чтобы исправление было признано действительным, оно должно содержать дату внесения изменений, подписи и инициалы лиц, которые его выполнили.
Бумага, в которой содержится ошибка, может быть полностью переоформлена, или неточность может быть исправлена непосредственно в тексте.
Замены и назначения данных бумаг
Назначение универсального документа зависит от присвоенного ему статуса. Бумаги составляет продавец товара или исполнитель, если речь идет об оказании услуги. Он и занимается присвоением статуса документа.
Универсальным бумагам может быть присвоено 2 вида статуса 1 или 2. Первый из них означает, УКД можно использовать, как первичный документ или счет-фактуру. Если бумаге присвоен второй статус, она может использоваться только для оформления хозяйственных операций в качестве первичного документа.
Сам статус имеет чисто информативный характер. Чтобы узнать особенности документа, нужно обратить внимание на то, какие реквизиты зафиксированы в бумаге. Так, если в документе будет пустовать графа «Налоговая ставка», покупатель не сможет предъявить траты к вычету.
Условия оформления
Чтобы документ был признан действительным, он должен быть заполнен правильно. Для минимизации появления ошибок в тексте можно использовать образец. Его можно скачать в интернете.
Передаточный документ необязательно заполнять вручную. Для внесения данных может использоваться программа 1С 8.3. С нее помощью бухгалтер упростит фиксацию информации. Он не должен выводить все позиции.
Начинать внесение данных нужно с заполнения поля «Статус». В него можно внести 1 или 2 в зависимости от нюансов операции и назначения УКД. Нюансы составления могут отличаться в зависимости от ситуации. Все они зафиксированы в письме № ММВ-20-15/86@. Документ содержит дополнительные материалы, позволяющие составить представление об особенностях заполнения бумаги.
Дата, дополнительные поля и подписание
В первой части документа должны присутствовать подписи руководителя компании и главного бухгалтера. Если бумагу оформляет ИП, то требуется только его подпись.
Если бумаги присвоен статус 1, реквизит должен присутствовать в обязательном порядке. Такое правило закреплено в статье 169 НК РФ. Если документу присвоен статус 2, наличие подписи в первой части не требуется. В этой ситуации реквизит проставляется в нижней части УКД.
В документе предусмотрено место для проставления печати. Однако она не является обязательным реквизитом первичного учетного документа. По этой причине отсутствие печати не может выступать поводом для получения вычета или учета расходов для налога на прибыль. Однако, если оттиск будет проставлен, строки 11 и 15 можно не заполнять.
В УКД присутствуют 2 даты, которые оказывают непосредственное влияние на момент отражения операции в книгах покупок и продаж. В начала бумаги указывается дата ее составления, а в нижней части присутствует строка 13, предназначенная для выражения согласия на предложение об изменении цены.Следует помнить, что дата, указанная ниже, не может быть раньше даты составления УКД, которая указывается вначале документа.
Строку, предназначенную для обозначения даты согласия, не нужно заполнять в обязательном порядке. Однако чиновники рекомендуют вносить в нее данные, аргументируя это тем, что фиксация даты не допустит несогласованного внесения изменений в документы. Эксперты советуют не пренебрегать требованием.
Существует и более весомый аргумент, из-за которого не следует пренебрегать требованием. По дате, обозначенной в нижней графе, определяется момент отражения корректировок в книге продаж или покупок. По этой причине не следует пренебрегать необходимостью заполнения строки.
Работа над ошибками
Исправление ошибок в бумаге может осуществляться 2 способами – полным переоформлением документа или внесением корректировок в текст.
Выбрав второй вариант, предприниматель должен будет зачеркнуть ошибочные данные, а затем вписать верные сведения, указав рядом дату исправления, а также реквизиты и подпись. Если они будут отсутствовать, бумага может быть признана недействительной.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Учет корректировок и исправлений счетов-фактур
В процессе работы бухгалтер сталкивается с таким потоком информации, что даже современные автоматизированные средства не гарантируют безошибочной регистрации данных. И иногда приходится исправлять уже оформленные документы, в частности по учету НДС. О том, как корректировать и исправлять счета-фактуры, читайте далее в материале.
При изменении стоимости отгруженной продукции (услуг, имущественных прав) Налоговый кодекс РФ обязывает налогоплательщиков оформлять корректировочный счет-фактуру. Подобная корректировка фиксируется следующим образом.
Сначала оформляется документ, в котором указывается изменение стоимости отгруженной продукции (услуг, имущественных прав).
При этом н имеет значения, почему поменялась стоимость — из-за изменений цены или из-за изменений объема отгруженной продукции (услуг, имущественных прав).
В обоих случаях составляется документ (договор и т.п.), который подтверждает, что покупатель согласен на подобное изменение.
Когда документ на корректировку оформлен, продавец корректирует счет-фактуру и выставляет его покупателю.
Дальнейшие шаги продавца и покупателя напрямую зависят от вида корректировки.
С тех пор, как законодатели утвердили составление корректировок счетов-фактур, в практике учета накопилось немало казусов. Причиной тому стало заблуждение многих бухгалтеров, что всякое изменение ранее выставленного счета-фактуры оформляется корректировочным документом. Однако это не так.
Прежде всего, нужно научиться различать понятия:
- корректировка, которая оформляется путем составления корректировочного счета-фактуры и первичного документа;
- ошибка, которая изначально была сделана в счете-фактуре и требует исправления. В этом случае покупателю направляется исправленный счет-фактура.
Основанием для проведения корректировки служит договор или другой документ, который подтверждает, что покупатель согласен на изменение стоимости отгруженной продукции (услуг, имущественных прав). Указанные документы подтверждают, что изменение имело место после отгрузки.
А вот в случае нарушения требований НК РФ при первоначальном выставлении счета-фактуры или допущении ошибки, например, арифметической, счет-фактура не корректируется, а исправляется. В подобной ситуации делать корректировочный счет-фактуру нельзя.
Особенности учета в одном периоде и в разных
При увеличении стоимости отгруженной продукции (услуг, имущественных прав) в текущем периоде (периоде корректировки):
- продавец в текущем периоде включает возникшую разницу в налоговую базу, независимо от того, в каком периоде была отгружена продукция (услуги, имущественные права) (п. 10 ст. 154 НК РФ);
- покупатель делает вычет по налогу на разницу между НДС, рассчитанным до и после корректировки (п. 13 ст. 171 НК РФ).
При уменьшении стоимости отгруженной продукции (услуг, имущественных прав) в текущем периоде (периоде корректировки):
- продавец делает вычет по налогу на разницу между НДС, рассчитанным до и после корректировки (п. 13 ст. 171 НК РФ). В то же время налоговая база, которая была определена в момент отгрузки продукции (услуг, имущественных прав), не корректируется;
- покупатель восстанавливает НДС на сумму разницы между НДС, рассчитанным до и после корректировки (пп. 4 п. 3 ст. 170 НК РФ);
- корректировки на уменьшение проводятся с КВО 18.
Продавец и покупатель в своих книгах покупок и продаж указанные операции отражают следующим образом:
Для правильной регистрации корректировок в книгах покупок и продаж в разные отчетные периоды используйте следующую шпаргалку:
По договору аренды между «Сокол» (арендодатель) и «Ласточка» (арендатор) сумма арендной платы равна 106 000 руб. в месяц (в т.ч. НДС). Согласно допсоглашению, заключенному в феврале 2019 г., арендный платеж увеличился до 112 600 руб. в месяц (в т.ч. НДС). По допсоглашению это изменение действует с 1 октября 2018 г.
За 4 квартал 2018 г. аренда составила 318 000 руб. (в т.ч. НДС — 48 508 руб.). После заключения допсоглашения в феврале 2019 г. аренда за 4 квартал 2018 г. увеличилась до 337 800 руб. (в т. ч. НДС — 51 529 руб.).
В феврале 2019 г. после подписания допсоглашения «Сокол» выписывает «Ласточке» корректировочный счет-фактуру и указывает:
- прежнюю сумму арендного платежа за 4 квартал 2018 г. (318 000 руб., в т.ч. НДС — 48 508 руб.);
- новую сумму арендного платежа за 4 квартал 2018 г. (337 800 руб., в т.ч. НДС — 51 529 руб.);
- разницу (увеличение) (19 800 руб., в т.ч. НДС — 3 020 руб.).
В этой ситуации «Сокол» увеличивает налоговую базу 1 квартала 2019 г., регистрируя корректировочный счет-фактуру в книге продаж за этот период, на 16 780 руб. (без НДС).
«Ласточка» вправе в 1 квартале 2019 г. заявить к вычету сумму НДС в размере 3 020 руб. согласно корректировочному счету-фактуре, полученному от «Сокола», зарегистрировав этот счет-фактуру в книге покупок 1 квартала 2019 г.
В сентябре 2019 г. «Сокол» отгрузил «Ласточке» продукцию на сумму 96 000 руб. (в т.ч. НДС — 14 644 руб.).
В феврале 2019 г. стороны договорились об уменьшении стоимости отгруженной продукции. Стоимость после уменьшения составила 82 400 руб. (в т. ч. НДС — 12 569 руб.).
В феврале 2019 г. «Сокол» выписывает «Ласточке» корректировочный счет-фактуру, где указывает:
- прежнюю стоимость (96 000 руб., в т.ч. НДС — 14 644руб.);
- новую стоимость (82 400 руб., в т.ч. НДС — 12 569 руб.);
- разницу (уменьшение) (13 600 руб., в т.ч. НДС — 2 075 руб.).
В этой ситуации в феврале 2019 г. «Сокол» вправе заявить к вычету НДС в сумме 2 075 руб. согласно корректировочному счету-фактуре, выставленном «Ласточке». Для этого «Сокол» регистрирует выписанный «Ласточке» корректировочный счет-фактуру в своей книге покупок за 1 квартал 2019 г.
«Ласточка» в феврале 2019 г. должна восстановить НДС в сумме 2 075 руб., указанной в корректировочном счете-фактуре, полученном от «Сокола». В этой связи в феврале 2019 г. «Ласточка» должна сделать восстановительную запись в своей книге продаж 1 квартала 2019 г.
Регистрация исправлений в зависимости от периода происходит по представленной ниже схеме.
Практика составления корректировочных счетов-фактур показала, что корректировка стоимости товаров, услуг или имущественных прав может осуществляться неоднократно.
Имейте в виду: при повторной корректировке продавцом составляется корректировочный счет-фактура. В нем фиксируются данные предыдущего корректировочного счета-фактуры. Так в следующий корректировочный счет-фактуру попадает разница между новыми данными и данными предыдущей корректировки.При этом новый корректировочный счет-фактура включает дату и номер предыдущего. Он регистрируется сторонами в книгах продаж и покупок в общеустановленном порядке на указанную в нем сумму разницы. При этом не аннулируются записи предыдущего корректировочного счета-фактуры (остаются в том виде, в котором они были отражены при его выставлении).
Как они должны быть отражены в декларации?
Налоговая служба использует программные продукты для проверки налоговых деклараций. Изучая декларацию по НДС, программа вычисляет два вида ошибок:
- несовпадение по суммам, когда продавец и покупатель по одной и той же сделке провели разные суммы НДС;
- неотражение операций, когда один контрагент зафиксировал сделку и налог по ней, а другой — нет.
Отметим, что не все ошибки в декларации критичны. Так, если допущена ошибка в разделе 2 декларации по НДС в строках с 010 по 070, то налогоплательщик может, но не обязан подавать уточенную декларацию. Но когда доходит до ошибки в числовых показателях, из-за чего в бюджет поступает меньший платеж, налогоплательщик должен скорректировать декларацию, заплатить недоимку и пени.
Выявив несоответствие данных, ФНС направит налогоплательщику требование пояснить ту или иную операцию в декларации и укажет код одной из девяти вероятных ошибок:
1 код ошибки означает, что контрагент:
- не отразил в своей декларации операцию;
- не подал декларацию в ФНС, а если и подал, то с нулевыми показателями;
- допущена ошибка в отражении операции, которая не дает распознать счет-фактуру и сравнить ее с записями контрагента.
2 код ошибки появляется, когда есть несостыковки между операциями книги покупок и книги продаж (в декларации это 8 и 9 раздел соответственно) налогоплательщика. Такая ситуация возможна, например, когда зачитываются авансы.
3 код ошибки указывается при расхождении информации между журналами выставленных и полученных счетов-фактур (в декларации это 10 и 11 раздел соответственно). Это распространенная ошибка у налогоплательщиков, которые ведут посредническую деятельность.
4 код ошибки свидетельствует о том, что в какой-то графе декларации (рядом с кодом ошибки обязательно указывается графа, в которой эта ошибка обнаружена) выявлена ошибка (арифметическая и т.п.).
5 код ошибки в декларации по НДС говорит о неправильно указанной дате счета-фактуры в разделах с 8 по 12. Появление в требовании по НДС 5 кода ошибки возможно как в случае неправильного указания даты, так и в ситуации превышения даты счета-фактуры проверяемому отчетному периоду. Код ошибки 5 по НДС — один из нововведенных кодов, которые стали применятся только с 2019 года.
6 код ошибки в декларации по НДС означает, что налогоплательщик указал в книге покупок (в 8 разделе декларации) НДС к вычету по счету-фактуре, который был выписан ранее трехлетнего периода, допустимого для получения вычета по налогу. В требовании по НДС 6 код ошибки стал появляться с января 2019 года.
7 код, в отличие от 6 кода ошибки по НДС, указывает на отражение в книге покупок НДС к вычету по входящему счету-фактуре, выписанному до госрегистрации налогоплательщика.
8 код ошибки используется для операций, отраженных в разделах с 8 по 12 декларации по НДС, с неверной кодировкой, не соответствующей приказу ФНС РФ от 14.03.2016 № ММВ-7-3/136@.9 код ошибки свидетельствует, что в книге продаж (в 9 разделе декларации) неправильно проведено аннулирование исходящего счета-фактуры — отрицательный НДС больше НДС по счету-фактуре, который аннулируется, или запись об аннулируемом счете-фактуре вообще отсутствует в книге продаж.
Перечисленные коды ошибок в декларации по НДС предназначены, чтобы упростить проверку исчисления налога, а также быстро определить раздел с недостоверными данными. Кроме того, ранжирование ошибок в декларации по НДС позволяет налогоплательщикам понять, нужно ли подавать в ФНС «уточненку» или достаточно пояснений.
Как заполнить корректировочный упд на возврат товара в 1с 8 2 2020 года
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Как заполнить корректировочный упд на возврат товара в 1с 8 2 2020 года». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
- выдача денежных выигрышей физическим лицам.
- возврат за товар, который по каким-либо причинам покупатель изъявил желание вернуть и представил письменное заявление;
- выплата клиентам за принятый металлолом;
- «К платежно-расчетному документу» (строка 7);
- «В том числе сумма акциза» (графа 6);
- «Налоговая ставка» (графа 7);
- «Сумма налога, предъявляемая покупателю» (графа 8);
- «Цифровой код страны происхождения товара» (графа 10);
- «Краткое наименование страны происхождения товара» (графа 10а);
- «Номер таможенной декларации» (графа 11).
Ндс и возврат товаров: с 2020 года выставляйте счета-фактуры по новым правилам
кроме того, структура бухгалтерской службы на некоторых предприятиях (сельскохозяйственных, производственных) предполагает использование нескольких экземпляров первичных бухгалтерских документов, например, в складском учете и сводных отчетах ответственных лиц подразделений используется одна и та же накладная. применение упд в этом случае не имеет смысла.
принимает к вычету сумму ндс с разницы, возникшей из-за уменьшения стоимости (количества) отгруженных товаров в связи с их возвратом. вычет возможен в течение одного года с момента возврата (п. 5, 13 ст. 171, п. 4, 10 ст. 172 нк, письмо фнс от 23.10.2020 № сд-4-3/20667).
покупатель и продавец регистрируют корректировочные счет-фактуры в книгах покупок и продаж. где конкретно нужно сделать запись зависит от вида изменений. порядок действий в конкретных ситуациях смотрите в таблице 1.
заполнение корректировочного счета-фактуры
на практике также встречается ситуация, когда изменения коснулись нескольких поставк одному контрагенту. в таком случае законодательство предусматривает возможность оформить единый корректировочный счет-фактуру.
если вы не знаете, что писать в новой строке, то, скорее всего, вам и не понадобится ее заполнять. строка 8 заполняется только в том случае, если вы работаете с госконтрактом, которому присвоен уникальный идентификатор.
образец упд с 1 января 2020
Форма универсального передаточного документа менялась в 2017 году дважды: с 1 июля появился новый обязательный реквизит «Идентификатор государственного контракта, договора (соглашения)», а с 1 октября 2017 образец УПД поменялся снова: появилась графа «Код вида товара», поле для дополнительной подписи, изменились названия строки 8 и графы 11. В 2020 году в документе опять изменения.
Изменения в форме УПД с 1 октября 2017 года
Строки 3 и 4
Сведения о грузоотправителе и грузополучателе. Строки заполняются только при продаже товаров. Если счет-фактура выставляется на услуги или работы, ставится прочерк.
Если организация одновременно и продавец, и грузоотправитель, то в строке 3 напишите «он же».
Если же грузополучатель и покупатель одно и тоже лицо, то укажите наименование и адрес грузополучателя (писать «он же» нельзя).
Здесь важен следующий момент.
Чтобы не было претензий к вычету, в договоре стоит четко обозначить, что возврат товара производится обратной поставкой, в которой покупатель является продавцом, а продавец — покупателем.
Тогда никаких оснований придраться к счету-фактуре (он будет не корректировочным, а обычным) у проверяющих не будет. Если такой конкретики в договоре нет, претензии возможны к любому оформлению сделки:
- Вы сделали корректировочный счет-фактуру, а налоговая говорит: «У вас обратный выкуп, нужен счет-фактура от покупателя» — и снимает вычет.
- Или наоборот, оформили обратную поставку, а контролеры вам: «У вас не написано об обратной поставке, сказано о возврате» — и вы также лишаетесь вычета и вынуждены идти в суд.
: Если имя в списках на отчисление изза прогулов
Обратный выкуп
- Продавец составляет корректировочный счет-фактуру и регистрирует его в книге покупок.
- Покупатель счет-фактуру больше не составляет, а регистрирует в книге продаж корректировочный счет-фактуру продавца (если успел принять НДС к вычету, если нет, то принимает вычет в невозвращаемой части).
Но когда, например, уже после поставки в рамках первоначальной сделки у покупателя отпала потребность в приобретенной продукции, и он предложил купить ее бывшему поставщику, такой возврат облагается НДС, так как является обычной реализацией (п. 1 ст. 39, п 1. ст. 146 НК РФ).
Продажа в этом случае оформляется отдельным договором, накладной и счетом-фактурой без каких-либо упоминаний о возврате.
НДС в 2020 году при возврате товара поставщику
Накладную потребитель составляет, когда уже принял продукцию. Если вдруг решил отказаться от товара прямо в процессе его приемки, отдельный документ на возврат оформлять не нужно – данные об уменьшении стоимости фиксируются в накладной поставщика. Накладную можно использовать по форме ТОРГ-12, либо разработать самостоятельно с учетом требований законодательства.
Какими документами оформить возврат товара поставщику
Поставщик вправе заявить вычет со стоимости возвращенных товаров, если продукция вернулась в рамках одной сделки. (п. 5 ст. 171 НК РФ).
Сделать это можно в том же периоде, когда отразили возврат в учете, или позже, но не позднее года со дня оформления корректировочного счета-фактуры (п. 4 ст. 172 НК РФ). Для этого продавцу понадобятся документы, подтверждающие возврат.
Сдавать «уточненку» не нужно, зато особое внимание следует уделить заполнению декларации, в частности, разделам, где рассчитывается сумма НДС и отражаются сведения из книги покупок.
https://www.youtube.com/watch?v=Pd34A5oiJJU
До 2020 года счета-фактуры при возврате товаров составлял покупатель. А продавец принимал обратно собственный товар по документам от покупателя.
Однако в этом случае продавец мог попасть в такую ситуацию. Он отгружал товары по ставке НДС 18%, а приобретать обратно их придется уже по ставке 20%. Поскольку с 2020 года действует новая ставка, товар уже облагается по 20%.
: Для чего кэк в бухгалтерии
В Приложении N 2 к Письму N ММВ-20-3/[email protected] приведен примерный перечень хозяйственных операций, которые могут быть документально оформлены с помощью УПД, в частности отгрузка любого имущества (кроме объектов недвижимости).
Какие документы являются основаниями для его составления
Если покупатель ранее оприходовал товар и принял НДС к вычету, то на основании корректировочного документа он сделает запись в книге продаж и восстановит ранее зачтенный НДС. Если товар не оприходовали и не принимали к вычету НДС, исправлять нечего.
Как заполнить книгу, чтобы не было претензий от налоговой, смотрите в рекомендации, которую подготовили эксперты Системы Главбух.

