
К какому косгу отнести калькулятор
Калькулятор косгу 310 или 340 в 2019 году
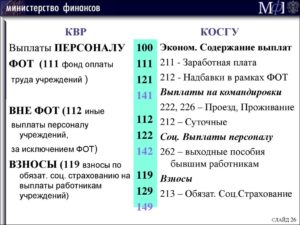
Рассмотрим нововведения в виде таблицы:.
Принятыми в эксплуатацию являются: плодовые многолетние насаждения — после наступления плодоношения, иные многолетние насаждения — по достижении эксплуатационного возраста; — объекты основных фондов в составе имущества казны, в том числе входящие в государственный материальный резерв; — затраты на изготовление объектов основных средств из материала подрядчика например, изготовление предметов мебели, книг для формирования библиотечного фонда. При заключении государственного муниципального контракта, предметом которого является модернизация единых функционирующих систем таких как: охранно-пожарная сигнализация, локальная вычислительная сеть, телекоммуникационный узел связи и т. Оборудование, предназначенное для выполнения определенных самостоятельных функций, признается объектом ОС.
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь в форму онлайн-консультанта справа или звоните по телефонам, представленным на сайте. Это быстро и бесплатно!
- Покупка Калькуляторов Косгу 2019
- Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2019 году
- Приобретение Калькулятора Косгу 2019
- Калькулятор косгу
- Отвертка 310 или 340 косгу
- Отдельные вопросы по учету канцелярских товаров (Зарипова М.)
- Калькулятор это 310 или 340
Покупка Калькуляторов Косгу 2019
ВИДЕО ПО ТЕМЕ: Калькулятор доходов. До квалификации звезда
Рассмотрим нововведения в виде таблицы:.
Принятыми в эксплуатацию являются: плодовые многолетние насаждения — после наступления плодоношения, иные многолетние насаждения — по достижении эксплуатационного возраста; — объекты основных фондов в составе имущества казны, в том числе входящие в государственный материальный резерв; — затраты на изготовление объектов основных средств из материала подрядчика например, изготовление предметов мебели, книг для формирования библиотечного фонда.
При заключении государственного муниципального контракта, предметом которого является модернизация единых функционирующих систем таких как: охранно-пожарная сигнализация, локальная вычислительная сеть, телекоммуникационный узел связи и т.
Оборудование, предназначенное для выполнения определенных самостоятельных функций, признается объектом ОС. Внешний модем самостоятельно выполняет свои функции, то есть используется с тем компьютером, к которому его подключили.
Если таблички на дверь или вывески учитываете как материальные запасы, расходы отразите по статье КОСГУ Если подрядчик изготавливает таблички и вывески из материалов заказчика, расходы распределите.Для того, чтобы добиться соответствия этих кодов международных стандартам, относящимся к статистике госфинансов, Министерство финансов уточнило перечень кодов и порядок их использования, а также основные требования, которые распространяются на порядок формирования уточненного перечня. Таким образом, была составлена специализированная таблица с указанием точной расшифровки разных кодов.
Дырокол относится к канцтоварам. По общему правилу канцтовары нужно включать в состав МЗ. Но срок полезного использования дырокола превышает 12 месяцев. В аптечку входят перевязочные средства и медицинские материалы.
По ОКПД2 аптечка — самостоятельная категория медицинской продукции и не относится к перевязочным средствам или медикаментам код Поскольку в вопросе не указан вид аренды, то согласно п.
В части выплаты материальной помощи в рамках социальной поддержки обучающихся за счет средств стипендиального фонда, а также материальной помощи безработным гражданам в период профессиональной подготовки, переподготовки и повышения квалификации по направлению органов службы занятости.
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Код вида расхода — это специальный числовой код, позволяющий сгруппировать однородные виды расходных операций по их содержанию с целью управления бюджетным процессом в части расходования средств, а также контролю над его исполнением в соответствии с действующими требованиями бюджетного законодательства.
Но здесь следует обратить внимание на следующий момент. Если мотор к лодке приобретен для замены вышедшего из строя и аналогичен по своим техническим характеристикам, то его приобретение следует рассматривать как ремонт лодки и тогда учитывать по статье КОСГУ.
ПримерУчреждение за счет средств бюджета приобрело канцелярские товары:. Обращаем внимание, что с Вместе с тем в п. В разд. Отнесение нематериальных активов к активам с определенным сроком полезного использования или с неопределенным сроком полезного использования производится с учетом нормативных правовых актов, регулирующих ведение бюджетного бухгалтерского учета.При этом расходы на приобретение нефинансовых активов с предустановленным программным продуктом, необходимым для обеспечения их функционирования, в случае если договором не предусмотрено выделение стоимости права пользования этим программным обеспечением обособленно, отражаются по соответствующим статьям и в части оборудования для научно-исследовательских работ. Такие расходы направлены напрямую на процесс производства и поэтому отражены именно в рамках данной подстатьи.
Отдельные вопросы по учету канцелярских товаров зарипова м. Учреждение может разработать документ, в котором будет прописано, какой объект сколько служит пачка бумаги — 2 недели, карандаши, стержни, ручки — 3 месяца, ножницы, степлеры, подставки для бумаг, подставки для ручек и карандашей — более 12 месяцев и в зависимости от этого к какой группе относится.
Определившись со сроком полезного использования, переходим к бухучету. Соответственно, любые видеорегистраторы как автомобильные, так и предназначенные для подключения к системе видеонаблюдения могут быть учтены в качестве отдельных инвентарных объектов основных средств. Рекомендуем также ознакомиться со следующим материалом:- Энциклопедия решений. Ведущий юрист проконсультирует Вас.
.
Как и в случае с любым другим имуществом учреждения, порядок отнесения этих объектов к тому или иному виду имущества, прежде всего определяется сроком его полезного использования. Калькуляторы, являются, по сути, средствами механизации и автоматизации управленческого и инженерного труда код по ОКОФ 14
КОСГУ — это шифр, используемый бухгалтерами, работающими в бюджетных учреждениях. Служит для группировки расходов госсектора по их экономическому значению.
В нем зафиксирована подстатья, по которой нужно отражать закупку визиток. С 1 января года наименование КОСГУ и подразумевает более широкий перечень материальных запасов. При ведении учета с 1 января г.
Рассмотрим подробно методические рекомендации Минфина по его применению.
Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2019 году
Как и в случае с любым другим имуществом учреждения, порядок отнесения этих объектов к тому или иному виду имущества, прежде всего определяется сроком его полезного использования. Флэш-карта является внешним запоминающим периферийным устройством. При этом в соответствии с Классификацией основных средств, включаемых в амортизационные группы утв. Постановлением Правительства РФ от
Приобретение Калькулятора Косгу 2019
Буквально в прошлом году при отнесении таких расходов на код КОСГУ должностным лицам нужно было ответить на один вопрос: основное средство приобретается или материальный запас, и применить статью «Увеличение стоимости основных средств» или «Увеличение стоимости материальных запасов» КОСГУ. Начиная с 1 января года, появился второй вопрос: если приобретаются материальные запасы, то к какой группе они относятся и на какую подстатью детализированной теперь статьи КОСГУ отнести расходы на их приобретение. С 1 января года в части применения статей подстатьей КОСГУ учреждениям государственного сектора следует руководствоваться порядком, утв. В этом порядке для отнесения расходов в части приобретения изготовления материальных запасов, предусмотрено сразу несколько подстатей КОСГУ: Порядок отнесения расходов на эти подстатьи КОСГУ приведен в п.
ПОСМОТРИТЕ ВИДЕО ПО ТЕМЕ: Расчет ИПН, СН, ООСМС в 2019 году
Кроме того, его принятие будет способствовать развитию сельской местности на территории России, что является немаловажным моментом на фоне сегодняшней урбанизации, то есть процесса роста городов, в связи с чем повышения удельного веса городского населения, возрастания роли городов во всех сферах жизни общества и преобладание городского образа жизни над сельским на всей территории страны. Законопроект направлен на установление новеллы, которая позволит обеспечить и защитить права и интересы вкладчиков, оказавшихся жертвами недобросовестных кредитных организаций, которые не включили указанных вкладчиков — физических лиц в реестр вкладчиков по различным причинам.
С года статью КОСГУ детализировали и определиться с распределением расходов стало еще сложнее. Мы привели рекомендации, как определить статью, и показали их на примерах: флаги, огнетушители, баннеры, жалюзи и другое имущество.
Классификация операций сектора госуправления применяется в бухучете казенных, бюджетных и автономных учреждений с Мы рассказываем, какие изменения произошли в КОСГУ и , как правильно определить статью для некоторых видов активов.
На эту статью относятся расходы по договорам на приобретение, строительство или изготовление объектов ОС, а также на модернизацию с дооборудованием или без него , реконструкцию и расширение.Если произведены расходы, увеличившие стоимость здания, взятого в аренду или безвозмездное пользование, их следует тоже отнести на код Методические рекомендации по применению н Письмо Минфина от В рекомендациях указано, что при выборе статьи можно руководствоваться классификатором ОК КПЕС , введенным в действие Следует учитывать Инструкцию н , в которой говорится, что к ОС не относятся:.
Калькулятор косгу
Как и в случае с любым другим имуществом учреждения, порядок отнесения этих объектов к тому или иному виду имущества, прежде всего определяется сроком его полезного использования. Флэш-карта является внешним запоминающим периферийным устройством. При этом в соответствии с Классификацией основных средств, включаемых в амортизационные группы утв.
С приобретением канцелярских товаров в процессе своей деятельности сталкивается каждое учреждение. Канцелярские расходы включают затраты на закупку разных товаров, которые могут учитываться как материалы или как основные средства. Канцелярские товары — это изделия для переписки и оформления документации.
Любой учет — это систематизированный сбор, фиксация и интерпретация информации определенного рода. Когда речь идет о бухгалтерии, то имеется в виду система, позволяющая оперировать данными обо всех производимых в предпринимательстве хозяйственных операциях и обязательствах, выраженных в финансовом отношении.
Документальная фиксация этой информации должна быть постоянной, непрерывной с момента регистрации и вплоть до ликвидации фирмы , полной, в соответствии с установленным регламентом. Бухучет берет в сферу своего внимания такие предпринимательские факторы: Бухучет является обязательным с точки зрения отечественной законодательной базы.
Требования, изложенные в этих законодательных актах, обязательны к исполнению на всей территории нашей страны для представителей небанковских коммерческих структур. Но, если размеры организации не позволяют иметь эту штатную единицу, эти обязанности могут быть исполнены: Первая и самая логичная причина для осуществления бухучета по общепринятой процедуре — законодательные требования.
Желание и возможности предпринимателя не имеют значения, если речь идет об установленных государством законодательных основах. Сотрудники, ответственные за движение транспорта, должны проходить медосмотры на основании статьи ТК.
Согласно Общероссийскому классификатору видов экономической деятельности, продукции и услуг ОКДП ОК к канцелярским товарам относятся: Так как переписка и оформление документации зачастую требуют нанесения на документы и письма различных печатей и штампов, то к канцелярским принадлежностям также могут относиться штемпельные принадлежности подушки, краски , печати и штампы, а также датеры и нумераторы. В зависимости от экономического смысла производимых расходов канцелярские товары могут оплачиваться за счет разных статей КОСГУ. У учреждений регулярно возникают вопросы, к какому виду активов — материалам или основным средствам — следует относить те или иные канцтовары.
КОСГУ и Как правило, канцелярские товары относятся к материальным запасам учреждения (КОСГУ ) или к основным средствам (КОСГУ..
Как отражать расходы по КОСГУ в 2019 году

Любые изменения в бухгалтерском учете вызывают множество вопросов. Новый порядок применения КОСГУ, который действует с 1 января 2019 года, не просто усложнил работу бухгалтера, но и заставил его искать дополнительные разъяснения. Ответим на наиболее частые вопросы слушателей наших курсов в этой статье-шпаргалке.
Порядок применения КОСГУ утвержден Приказом Минфина России от 29.11.2017 № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления» (далее — Порядок № 209н). Порядок формирования и применения кодов бюджетной классификации Российской Федерации, их структура и принципы назначения — Приказом Минфина России от 08.06.2018 № 132н.
Как учитывать субсидии в 2019 году
Эта учетная операция касается любого бюджетного и автономного учреждения, поэтому рассмотрим ее подробнее с точки зрения ФСБУ «Доходы», который также действует с 2019 года.
Субсидии на финансовое обеспечение выполнения государственного (муниципального) задания
Доходы учреждения от поступления субсидий на финансовое обеспечение выполнения государственного (муниципального) задания по-прежнему учитываются по подстатье 131 КОСГУ.
Эти субсидии признаются в бухгалтерском учете доходами будущих периодов на дату возникновения права на их получение.
Доходы будущих периодов от субсидий на выполнение государственного (муниципального) задания признаются в бухгалтерском учете в составе доходов текущего отчетного периода по мере исполнения государственного (муниципального) задания. Об этом говорится в п. 54 ФСБУ «Доходы».
Учитывать субсидии на финансовое обеспечение выполнения государственного (муниципального) задания нужно следующим образом:
- на основании соглашения, заключенного с учредителем, начисляем доходы будущих периодов в сумме субсидий на выполнение государственного (муниципального) задания:
Дт 4 205 31 561 Кт 4 401 40 131
- в соответствии с отчетом о выполнении государственного (муниципального) задания зачисляем в доход текущего отчетного периода доходы будущих периодов:
Дт 4 401 40 131 Кт 4 401 10 131
Субсидии на иные цели
Согласно Порядку № 209н доходы от субсидии на иные цели отражаются по соответствующим подстатьям КОСГУ 152 «Поступления текущего характера бюджетным и автономным учреждениям от сектора государственного управления» и 162 «Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления» (Письмо Минфина России от 21.03.2019 № 02-05-10/18947).
В чем же отличие поступлений текущего характера от поступлений капитального характера?
Поступления капитального характера — это инвестиции в основные средства и нематериальные активы, в том числе на капитальное строительство и приобретение объектов недвижимого имущества, реконструкцию, техническое перевооружение, приобретение машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря, отнесенного к основным средствам. Иными словами, приобретения от поступлений капитального характера проводим через счет 106 00 «Вложения в нефинансовые активы».
Обучение для бухгалтера
Профпереподготовка для главных бухгалтеров по новому профстандарту (код А,B,C)
Начать
Все остальные субсидии на иные цели — это поступления текущего характера. Например, целевая субсидия на проведение ремонта, даже капитального, относится к текущим поступлениям. Ведь расходы на осуществление любых видов ремонтных работ не приводят к увеличению стоимости основных фондов. Расчеты по доходам в виде субсидий на иные цели отражаем на счетах 5 205 52 000, 5 205 62 000.
В п. 40 ФСБУ «Доходы» говорится, что доходы от безвозмездных поступлений денежных средств (включая субсидии и гранты) или доходы от безвозмездно полученных иных активов, предоставленных на условиях при передаче актива, признаются в бухгалтерском учете в момент возникновения права на их получение в составе доходов будущих периодов от безвозмездных поступлений.
Если при передаче актива установлены условия его использования, отражаем такое поступление в составе доходов будущих периодов. Субсидии на иные цели недаром называются целевыми субсидиями: условия их использования прописаны в соглашении.
Субсидии на иные цели учитываем в 2019 году следующим образом:
- начисляем доходы будущих периодов в сумме субсидий на иные цели на основании соглашения, заключенного с учредителем:
Дт 5 205 52 561 (5 205 62 561) Кт 5 401 40 152 (5 401 40 162)
- начисляем доход текущего года по предоставленной субсидии на иные цели в соответствии с отчетом о достижении целевых показателей:
Дт 5 401 40 152 (5 401 40 162) Кт 5 401 10 152 (5 401 10 162)
Как учитывать добровольные пожертвования
Безвозмездные денежные поступления от физических и юридических лиц (за исключением сектора государственного управления и организаций государственного сектора) могут быть текущего и капитального характера — это подстатьи КОСГУ 155 и 165.
В Письме от 21.03.2019 № 02-05-10/18947В Минфин России разъяснил, что добровольные пожертвования от физических или юридических лиц в соответствии с пунктом 9.5.5 Порядка № 209н отражаются по подстатье 155 «Поступления текущего характера от иных резидентов (за исключением сектора государственного управления и организаций государственного сектора)».
Если возмещаем штатному сотруднику командировочные расходы или выдаем деньги под отчет на эти цели, то:
- суточные проводим по подстатье КОСГУ 212 «Прочие несоциальные выплаты персоналу в денежной форме»;
- расходы на проезд, проживание, иные согласованные расходы — по подстатье 226 «Прочие работы, услуги».
Если учреждение перечисляет средства контрагентам (приобретает билеты, оплачивает гостиницу), то:
- приобретение по договору билетов для командированного сотрудника, сервисные и комиссионные сборы при покупке авиа- и железнодорожных билетов (оплата багажа, сборы за пользование постельным бельем) проводим по подстатье КОСГУ 222;
- оплату гостиницы или найма жилого помещения по договору — по подстатье КОСГУ 226;
- оплату полиса медицинского страхования при загранкомандировке — по подстатье КОСГУ 227.
Сотрудник может направиться в командировку на служебном автомобиле. В этом случае:
- если возмещаем расходы работнику (например, на заправку автомобиля или автостоянку), то используем подстатью КОСГУ 226;
- если учреждение заключает договор с контрагентом, то заправка бензином должна проходить по подстатье 343, оплата автостоянки — по 226-й, ремонт автомобиля в служебной командировке — по 225-й.
Согласно ст. 168 ТК РФ работодатель обязан возмещать командированному сотруднику расходы по проезду, расходы по найму жилого помещения и суточные. Иные расходы работник может производить не самостоятельно, а с разрешения или ведома работодателя.
Изготовление проектной документации на пожарную сигнализацию, монтаж системы охраной и пожарной сигнализации
В 2019 году расходы на разработку проектной документации могут быть отнесены на подстатьи КОСГУ 228 «Услуги, работы для целей капитальных вложений» или 226 «Прочие работы, услуги».
По 228-й отражаем расходы на разработку проектной и сметной документации для строительства и реконструкции объектов нефинансовых активов (п. 10.2.8 Порядка № 209н). Проектная документация входит в состав обязательных документов для получения разрешения на строительство.
Если же объекта капвложений нет, то расходы на разработку проектной и сметной документации относим на подстатью 226.
В соответствии с Порядком № 209н установка, приведение в состояние, пригодное к эксплуатации, и работа по модернизации единых функционирующих систем — охранной, пожарной сигнализаций, системы видеонаблюдения — отражаются по подстатье 228 КОСГУ.
Выполнение кадастровых работ
По подстатье 228 учитываем расходы, формирующие стоимость объектов нефинансовых активов при их приобретении, строительстве, модернизации, реконструкции, в том числе с элементами реставрации, техническом перевооружении, достройке, дооборудовании, изготовлении, такие как:
- инженерно-геодезические изыскания;
- выполнение кадастровых работ;
- технологическое присоединение.
Пусконаладочные работы
Согласно п. 3 Порядка 209н отражение расходов зависит от их экономического содержания:
- расходы некапитального характера, осуществляемые при эксплуатации объектов нефинансовых активов «под нагрузкой», проводим по подстатье КОСГУ 225 «Работы, услуги по содержанию имущества»;
- расходы капитального характера на оплату работ по комплексному опробованию и наладке смонтированного оборудования на объектах капитального строительства (в случае оплаты пусконаладочных работ «вхолостую») — по подстатье КОСГУ 228 «Услуги, работы для целей капитальных вложений».
Хозтовары, канцтовары, комплектующие для компьютерной техники, медицинские расходные материалы
- Приобретение хозяйственных и канцелярских товаров учитываем по подстатье КОСГУ 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению комплектующих для замены составляющих частей компьютерной техники относим на подстатью 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению автомобильных аптечек, а также санитарных сумок, перевязочных средств (ваты, марли, бинтов), шприцев, игл, катетеров, канюль для переливания, стерильных перчаток и прочих медицинских расходных материалов, антисептиков, дезинфицирующих материалов, систем, применяемых в медицинских целях, учитываем по подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях».
Ценные подарки, сувенирная продукция, ценности для награждения или дарения, БСО
Расходы на приобретение или изготовление ценных подарков, сувенирной продукции, ценностей для награждения или дарения, а также бланки строгой отчетности с 2019 года относим на подстатью КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Эти материальные ценности, пока они находятся в местах хранения (складах), учитываем на счете 0 105 36 349.
Передачу бланков строгой отчетности сотруднику учреждения, который отвечает за их оформление и выдачу, отражаем на забалансовом счете 03 «Бланки строгой отчетности» до момента предоставления им документа, который подтверждает их выдачу (либо уничтожение испорченных бланков).
Одновременно стоимость БСО, выданных с мест хранения, списываем на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года».В момент выдачи со склада ценных подарков, сувенирной продукции сотруднику учреждения, ответственному за организацию торжественного мероприятия, указанные материальные ценности отражаем на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» до момента их вручения.
Акт о вручении документально подтверждает выдачу ценных подарков и сувенирной продукции и является основанием для списания их стоимости на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года» (Письмо Минфина России от 26.04.
2019 № 02-07-07/31230).
Сейчас рассматривают изменения в Инструкцию № 157н. У бухгалтера появится возможность не ставить приобретенные ценные подарки и сувениры за баланс на счет 07, а сразу списывать их стоимость в расходы. Для этого ответственное лицо должно подать документы, подтверждающие одновременное приобретение и вручение подарков и сувениров.
Медали для награждения
В соответствии с требованиями Порядка № 209н операции по приобретению медалей в целях награждения (дарения) отражаем по подстатье КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Покупка бутилированной питьевой воды
С бутилированной водой в 2019 году не все так просто:
- если мы покупаем воду для обеспечения питанием, например, детей в дошкольных учреждениях или больных в медицинских организациях, в которых есть система централизованного питьевого водоснабжения и вода соответствует санитарным нормам, отражаем расходы по подстатье 342 КОСГУ;
- если у учреждения нет функции обеспечения питанием, но есть централизованное питьевое водоснабжение и вода соответствует санитарным нормам, расходы относим на подстатью 346;
- если у организации нет централизованного питьевого водоснабжения или ей выдано заключение о непригодности воды, используем подстатью 349.
Приобретение электрических лампочек
Разъяснения есть в Письме Минфина от 26.04.2019 № 02-08-10/31403:
- приобретение лампочек в целях работ, не связанных с капитальными вложениями, учитываем по подстатье КОСГУ 44 «Увеличение стоимости строительных материалов»;
- в целях строительно-монтажных работ, связанных с капитальными вложениями, — по подстатье 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
- для обеспечения выполнения функций учреждения, не связанных с проведением строительно-монтажных работ, — по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)».
«Молоко за вредность», которое неплохо бы уже выдавать и бухгалтеру
По подстатье КОСГУ 214 «Прочие несоциальные выплаты персоналу в натуральной форме» отражаем:
- приобретение молока или других равноценных пищевых продуктов для бесплатной выдачи работникам, занятым на работах с вредными условиями труда;
- компенсационную выплату этим работникам в размере, эквивалентном стоимости указанных продуктов.
Подробнее об изменениях в КОСГУ и новых требованиях к ПФХД можно узнать из вебинара Контур.Школы.
По Какому Косгу Приобрести Калькулятор
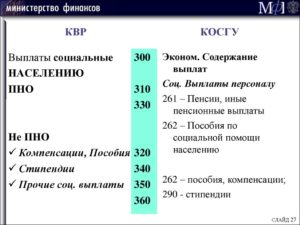
Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т. д.
КВР и КОСГУ — это специальные шифры, которые необходимы для работы бухгалтеров бюджетной сферы. Поговорим об изменениях 2020 года в применении кодов видов расходов (КВР) и классификации операций сектора государственного управления (КОСГУ).
По какому коду классификации операций сектора государственного управления (КОСГУ) нужно отражать приобретение флэш-карт
Ответ: В последнее время все большее распространение получают флэш-карты — «флэшки» — накопители информации, позволяющие хранить значительно больший объем информации, нежели дискеты или компьютерные диски (CD).
Кроме того, записывать информацию на них можно гораздо быстрее, чем на CD или DVD-диски, подключать их можно через USB-порт практически к любому современному компьютеру, а благодаря миниатюрному размеру их легко носить с собой.
В соответствии с ОКОФ устройства запоминающие внешние (код 14 3020340), к которым относятся и «флэшки», входят в группу 14 3020040 «Устройства периферийные и устройства межсистемной связи вычислительных комплексов и электронных машин», в свою очередь, входящую в группу 14 3020000 «Техника электронно-вычислительная».
Следовательно, «флэшки» представляют собой самостоятельный объект основных средств, а потому их приобретение отражается по коду ЭКР 310 как приобретение основных средств в общеустановленном порядке.В случае если стоимость флэш-карты составляет менее 1000 руб. за единицу, в момент ее передачи в эксплуатацию на основании п.
43 Инструкции N 25н бухгалтер должен списать ее стоимость на расходы по дебету счета 1 40101 271 «Расходы на амортизацию основных средств и нематериальных активов» или 2 10604 340 (271) «Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)» (в зависимости от того, за счет каких источников и с какой целью приобретена флэш-карта) с кредита счета 0 10104 410 «Уменьшение стоимости машин и оборудования».
Если же стоимость флэш-карты превышает 1000 руб. (но, как правило, она не превышает 10 000 руб.
), бухгалтеру следует единовременно начислить амортизацию в размере 100% балансовой стоимости при выдаче «флэшки» в эксплуатацию, что отразится бухгалтерской записью по дебету счета 1 40101 271 «Расходы на амортизацию основных средств и нематериальных активов» или 2 10604 340 (271) «Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)» (код 271) в корреспонденции с кредитом счета 0 10404 410 «Уменьшение стоимости машин и оборудования за счет амортизации».
На данную статью относятся расходы по оплате договоров на строительство, приобретение (изготовление) объектов, относящихся к основным средствам, а также на реконструкцию, техническое перевооружение, расширение, модернизацию и дооборудование основных средств, находящихся в государственной, муниципальной собственности, полученных в аренду или безвозмездное пользование, в том числе:— жилых и нежилых зданий, сооружений, помещений;— драгоценных камней, самородков драгоценных металлов, слитков и брусков золота, серебра, платины и палладия, а также монет из драгоценных металлов (золота, серебра, платины и палладия), за исключением монет, являющихся валютой Российской Федерации, находящихся в составе государственных запасов драгоценных металлов и драгоценных камней;— рабочего, продуктивного и племенного скота, иных животных (в т.ч. в зоопарках и в иных учреждениях, кроме подопытных животных, молодняка и скота для убоя); — объектов основных фондов имущества казны; — изготовление объектов основных средств из материала подрядчика;
другие аналогичные расходы.
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
Картридж – это запасная часть к принтеру, ксероксу, сканеру, то есть расходный материал. Поэтому в бухучете его нужно отразить в составе материальных запасов по статье КОСГУ 340. А вот услуги по замене картриджа – по статье расходов КОСГУ 225.
Составные части компьютера, без которых он не может работать, нужно учесть как единый объект основных средств – компьютер. Составными частями компьютера являются монитор, системный блок, клавиатура, мышь, колонки и т. п.
По общему правилу каждая из них выполняет свои функции в составе комплекса, а не самостоятельно. Так, клавиатура и мышь являются устройствами ввода информации (ввод команд, текста), а монитор – это устройство ее вывода.
Поэтому эти предметы нужно учесть в составе единого объекта ОС по КОСГУ 310.
- Заключен один договор на покупку и установку счетчика – статья КОСГУ 310 «Увеличение стоимости основных средств»;
- учреждение отдельно покупает счетчик – статья КОСГУ 340 «Увеличение стоимости материальных запасов», и далее отдельно его устанавливает – подстатья КОСГУ 226 «Прочие работы, услуги».
Но теперь в новой редакции Инструкции к Единому плану счетов № 157н четко прописали, что установленные устройства средств измерений – это самостоятельные инвентарные объекты (п. 45 Инструкции к Единому плану счетов № 157н). Счетчики как раз и будут такими устройствами (см., например, п.
11 ст. 2 Закона от 7 декабря 2011 г. № 416-ФЗ, п. 3 разд. I Правил, утвержденных постановлением Правительства РФ от 18 ноября 2013 г. № 1034, Методические рекомендации, утвержденные приказом Минпромторга России от 21 января 2011 г. № 57). Поэтому учитывайте их в составе основных средств.
Электросчетчик косгу 310 или 340
41 Инструкции N 157н. Поэтому счетчики учитываются в составе материальных запасов.
Исходя из этого, если учреждением заключен договор поставки счетчика (его условиями могут быть предусмотрены также установка и предоставление необходимых деталей), расходы по нему подлежат отнесению на статью 340 КОСГУ.
Оправдательным документом в данном случае является накладная. Расходы на установку счетчиков подлежат включению в их фактическую стоимость.
В случае если в рамках одного договора передача материалов осуществляется по накладной, а выполнение работ оформляется актом, т.е. заключен смешанный договор, оплату счетчиков следует производить по статье 340, а работ по установке — по подстатье 225 КОСГУ.
КонсультантПлюс: Форумы
Государственное бюджетное учреждение в ноябре 2010 года по государственному контракту приобрело автомобиль.
В декабре 2010 года на основании заключенного договора поставки товара учреждением приобретается авто-акустика АВ-52С, автомагнитола JVC R-35, антенна автомобильная, установка производилась силами сторонней организацией.
Оплата произведена по статье КОСГУ 340 «Увеличение стоимости материальных запасов». В акте проверки учреждению указали на то, что расходы на приобретение выше указанных материальных объектов должны быть по статье 310 «Увеличение стоимости основных средств».По какой статье КОСГУ в 2010 году учреждение должно было произвести расходы на покупку авто-акустики АВ-52С, автомагнитолы JVC R-35, антенны автомобильной? И какими нормативно-правовыми актами регламентируется данная операция?
Статья Косгу Приобретение Калькулятора

По ОКОФ, коммуникации идут в комплекте с недвижимым имуществом, то есть со зданием. Следовательно их назначение неотъемлемая часть функционирования всего объекта.
Без здания, либо любого другого жилого объекта недвижимости, электрический, либо тепловой прибор учета не выполняет свое предназначение.
Из чего следует, что электрический счетчик не может относиться к основным средствам, что подтверждает принадлежность прибора к материальным запасам.
- Учреждению следует приобрести электросчетчик, который будет числиться как материальные запасы. Договор при этом будет проходить по статье 340 КОСГУ. Далее прибор записывается на счет уплаты строительных материалов.
- Следующим шагом необходимо найти подрядчиков, которые и проведут монтаж. Услуги оплачиваются по статье 226.
- Подрядчик начинает работы на участке, а учреждение снабжает прибором.
- В итоговом акте работ должны отражаться не только монтаж счетчика, но и списание средств с баланса.
По какому КОСГУ отразить замену электросчетчика
Но теперь в новой редакции Инструкции к Единому плану счетов № 157н четко прописали, что установленные устройства средств измерений – это самостоятельные инвентарные объекты (п. 45 Инструкции к Единому плану счетов № 157н). Счетчики как раз и будут такими устройствами (см.
, например, п. 11 ст. 2 Закона от 7 декабря 2011 г. № 416-ФЗ, п. 3 разд. I Правил, утвержденных постановлением Правительства РФ от 18 ноября 2013 г. № 1034, Методические рекомендации, утвержденные приказом Минпромторга России от 21 января 2011 г. № 57).
Поэтому учитывайте их в составе основных средств.
Правда, есть один нюанс. Если счетчики и их установку оплачиваете по разным договорам (т. е. счетчики покупаете самостоятельно), тогда сразу включите их в состав матзапасов – как оборудование, требующее монтажа (п.
99 Инструкции к Единому плану счетов № 157н). И только когда они будут установлены, отразите их в составе основных средств (п. 45 Инструкции к Единому плану счетов № 157н).
О том, как сформировать первоначальную стоимость основного средства в этом случае, см. здесь.
Квр и косгу в 2020 году для бюджетных учреждений
Поскольку КВР более укрупненная группировка, чем КОСГУ, для упрощения применения соответствующих кодов Минфином утверждена таблица соответствия. Сопоставление кодов КВР и кодов КОСГУ на 2020 год для бюджетных учреждений и организаций государственного сектора представлено таблицей. Документ содержит последние изменения, которые следует применять в 2020 году.
Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т. д.
Рекомендуем прочесть: Применение Косгу 341 В 2020 Году
Косгу на приобретение инвентаря
В разд.
V «Классификация операций сектора государственного управления» Указаний № 65н установлено, что расходы на оплату государственных (муниципальных) контрактов, договоров о строительстве, приобретении (изготовлении) объектов, относящихся к основным средствам, относят на статью 310 «Увеличение стоимости основных средств» КОСГУ, а расходы на оплату договоров о приобретении (изготовлении) объектов, относящихся к материальным запасам, относят на статью 340 «Увеличение стоимости материальных запасов» КОСГУ.
Исходя из положений п. п. 38, 39, 99 Инструкции № 157н инвентарь в зависимости от срока полезного использования может быть отнесен как к основным средствам, если срок полезного использования более 12 месяцев и объекты предназначены для неоднократного или постоянного использования, так и к материальным запасам — при условии срока полезного использования менее 12 месяцев.
Отражение в учете бюджетного и автономного учреждения затрат на приобретение флеш-карт и калькуляторов
Калькуляторы, являются, по сути, средствами механизации и автоматизации управленческого и инженерного труда (код по ОКОФ 14 3010000). Такие ценности можно отнести к оргтехнике (коды по ОКОФ 14 3010020, 14 3010180, 14 3010190).
Соответственно, срок полезного использования данного нефинансового актива составляет 7 лет.
Следовательно, в общем случае калькуляторы также должны быть учтены учреждением в качестве основных средств с отнесением расходов по их приобретению за счет статьи 310 «Увеличение стоимости основных средств» КОСГУ.
Как и в случае с любым другим имуществом учреждения, порядок отнесения этих объектов к тому или иному виду имущества, прежде всего определяется сроком его полезного использования.Если «полезный» срок ценностей превышает 12 месяцев, их отражают в составе основных средств по соответствующим аналитическим счетам счета 0 101 00 000 «Основные средства».
Если этот срок составляет 12 месяцев или меньше, указанное имущество учитывают в составе материальных запасов и отражают по соответствующим счетам счета 0 105 00 000 «Материальные запасы».
Счетчик взамен вышедшего из строя косгу
Подстатья 225 Согласно п. 1 ст. 13 Федерального закона от 23.11.
2009 N 261-ФЗ «Об энергосбережении и о повышении энергетической эффективности и о внесении изменений в отдельные законодательные акты Российской Федерации» (далее — Закон N 261-ФЗ) производимые, передаваемые, потребляемые энергетические ресурсы подлежат обязательному учету с применением специальных приборов.Требования данной статьи распространяются на объекты, подключенные к электрическим сетям централизованного электро-, тепло-, водо-, газоснабжения и (или) иным системам централизованного снабжения энергетическими ресурсами.Расчеты за энергетические ресурсы должны осуществляться на основании данных о количественном значении произведенных, переданных, потребленных энергетических ресурсов, определенных при помощи приборов учета (п. 2 ст.
В частности, объект должен: 1) принадлежать учреждению на праве оперативного управления; 2) предназначаться для использования в деятельности организации; 3) иметь срок полезного использования более 12 месяцев; 4) предназначаться для выполнения определенных самостоятельных функций.
При этом данные объекты не должны прямо относиться к материальным запасам в соответствии с п. 99 Инструкции N 157н. По нашему мнению, исходя из критериев отнесения объектов к основным средствам (материальным запасам), установленных п.п.
38, 39, 41, 99 Инструкции N 157н, такие приборы учета, как электросчетчики, не могут рассматриваться в качестве объектов, выполняющих определенные самостоятельные функции, — данные нефинансовые активы, по сути, являются частью коммуникаций, которые, в свою очередь, согласно ОКОФ, учитываются в составе отдельных объектов основных средств — зданий и сооружений.
Объект имущества обязательно должен приниматься к балансовому учету в качестве отдельного объекта основных средств, если он отвечает условиям отнесения соответствующего вида имущества к обособленным объектам основных средств (такие условия приведены в п.п. 38, 39, 41 Инструкции, утвержденной приказом Минфина России от 01.12.2010 N 157н, далее — Инструкция N 157н). В частности, объект должен:
3. Уже на этапе принятия решения о приобретении того или иного имущества в учреждении следует подготовить «набор аргументов», обосновывающих применение соответствующей статьи КОСГУ. Итогом подобной работы должно стать оформленное в письменной форме решение комиссии по поступлению и выбытию активов, созданной в учреждении на постоянной основе.
Рекомендуем прочесть: Что могут наложить судебные приставы
Вопрос: какой код КОСГУ следует относить расходы по приобретению приборов учета, встраиваемых в системы кондиционирования, вентиляции и отопления, предназначенных для измерения давления, температуры, количества потребляемой теплоэнергии? А также по какому коду КОСГУ следует отразить расходы по заключенным договорам на проверку и техническое обслуживание этих приборов? ( — Учреждения физической культуры и спорта: бухгалтерский учет и налогообложение, 2008, n 10)
Обратимся к Инструкции N 25н , в п. 10 которой сказано, что если срок полезного использования приобретаемого объекта больше 12 месяцев, то его можно отнести к объектам основных средств, тем более что эти приборы учета включены в перечень ОКОФ в раздел «Машины и оборудование» (например, код 14 3312480 — счетчик электрический).
— нельзя отражать по ст. 310 «Увеличение стоимости основных средств» КОСГУ, так как замена устаревших приборов не относится к работам по достройке, дооборудованию, реконструкции или модернизации объектов основных средств, вследствие которых изменяются их характеристики и стоимость (п. 13 Инструкции N 25н).
Таблица кодов КОСГУ и соответствие с КВР
Начиная с 01.01.
2016 статус КОСГУ перетерпел существенные изменения в действующем законодательстве, так как на сегодняшний день эти коды уже не используются в процессе оплаты, хоть по-прежнему установлены для ведения отчетности и бухгалтерского учета. Непосредственную оплату с 2020 года нужно производить по кодам видов расходов, причем данное правило распространяется не только на казенные, но и на автономные или бюджетные учреждения.
- расширение ценности основных средств, включая любые расходы получателей поддержки со стороны бюджета, бюджетные и самостоятельные организации, которые могут получать дополнительные суммы по выплатам с государственных контрактов или строительных договоров;
- увеличение общего количества нематериальных ценностей, включая выплаты, которые проводятся в соответствии с заключенными соглашениями на покупку уникальных прав на результаты какой-либо интеллектуальной деятельности;
- повышение ценности неизготовленного имущества путем расширения цены той собственности, которая не относится к категории производственных продуктов;
- повышение ценности резерва организации.
Косгу в 2020 году
С 01.01.2020 вступили в силу 5 федеральных стандартов для учреждений государственного сектора. В дальнейшем планируется введение в действие и других стандартов. В связи с данными изменениями реформируется вся система ведения учета и составления отчетности в госсекторе. В частности, с 01.01.2020 значительные правки внесены в порядок применения кодов КОСГУ.
