
Изготовление и монтаж информационного стенда 2020 косгу
Разработка дизайн макета косгу
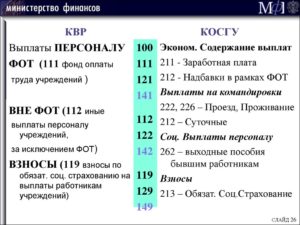
№ 65н, при изготовлении (приобретении) объектов имущества, которые могут быть приняты к учету в составе основных средств или материальных запасов, расходы должны быть проведены по статьям КОСГУ 310 и 340 соответственно.
Решение об отнесении материальных ценностей к соответствующей группе нефинансовых активов (основные средства или материальные запасы) относится к компетенции сотрудников учреждения, которые обладают полной и достоверной информацией, необходимой для их принятия.
В рассматриваемой ситуации, очевидно нужно применить статью КОСГУ 340. А где же тогда работы по установке, которые прописаны в предмете договора.
Если под изготовлением замыкающей опорной колонны подразумевается установка стенда, то в техническом задании должно быть прописано именно так.
Затраты, связанные с изготовлением стенда учтите на соответствующих аналитических счетах счета 106.01 «Вложения в основные средства» (п. 130 Инструкции к Единому плану счетов № 157н)
Подстатья 226 прочие работы услуги косгу
При этом других расходов, помимо оплаты данной работы, учреждением произведено не было (сплит-система отдельно учреждением не приобреталась), соответственно, расходы на оплату работ, по результатам выполнения которых в эксплуатацию будет введен самостоятельный объект основных средств, могут быть отнесены на статью 310 «Увеличение стоимости основных средств» КОСГУ*(2).2. Начиная с бюджетов на 2020 год (на 2020 год и на плановый период 2020 и 2020 годов) при составлении и исполнении бюджетов КОСГУ больше не применяется (п.
7 ст. 4 Федерального закона от 22.10.2014 N 311-ФЗ). В то же время согласно п. 1 ст.
Изготовление баннера косгу
Изготовление и приобретение иной бланочной продукции отнесено к статье 340 «Увеличение стоимости материальных запасов» КОСГУ.В отношении приобретения (изготовления) книжной продукции следует иметь в виду, что к основным средствам относятся фонды библиотек.
Если учреждение не является библиотекой и не имеет в своем составе библиотеки как отдельного подразделения с организованным хранением печатных и других материалов в соответствии с правилами организации библиотечного дела, то в нем не может быть на балансе библиотечного фонда.
При этом печатную продукцию следует приобретать как материальные запасы по статье 340 КОСГУ, а в случае получения безвозмездно объектов библиотечного фонда от других бюджетных учреждений переводить в материальные запасы. КОСГУ отразить расходы по оплате договора на техобслуживание газопровода (газового оборудования).Обязанность заключить данный договор установлена договором на оказание услуг по транспортировке газа, в соответствии с которым учреждение (потребитель газа) должно обеспечить техобслуживание и безопасность эксплуатации находящихся в ее ведении объектов газового хозяйства Расходы по оплате договора на техобслуживание газопровода (газового оборудования) отражаются по подстатье КОСГУ 223 «Коммунальные услуги» при соблюдении следующих условий: обязанность заключить договор на техобслуживание газопровода (газового оборудования) установлена договором на транспортировку газа; перечень работ (периодичность их выполнения), установленный договором на техобслуживание, соответствует перечню работ (периодичности их выполнения), регламентированному договором на транспортировку газа.
По заказу сделан дизайн-макет
Тогда получать документы, подтверждающие исключительные права, не требуется, а оформить изготовление дизайн-макета для буклета следует в форме договора подряда (). В соответствии с условиями такой сделки подрядчик обязуется выполнить по заданию заказчика определенную работу (в данном случае дизайн-макет для буклета в цифровом виде) и сдать ее результат заказчику.
Он же принимает работу или вещь и оплачивает ее. При этом контрагент (подрядчик) передает права на изготовленную вещь учреждению (заказчику). Бухгалтерские записи будут зависеть от ряда факторов.Исключительное право – нематериальный актив Если по договору получено исключительное право, то дизайн-макет учитывается на «Увеличение стоимости нематериальных активов».
Учреждение должно иметь документы, подтверждающие существование актива и исключительные права на него (патенты, свидетельства, другие охранные документы).
Изготовление оригинал-макета
При принятии решения об отнесении объекта к основным средствам одновременно должны выполняться условия отнесения объекта к основным средствам, установленные п.п.
38, 39, 41, 45 Инструкции к Единому плану счетов № 157н. Одним из главных критериев отнесения объекта к основным средствам является срок его полезного использования: он должен быть более 12 месяцев (п.
38 Инструкции N 157н).
Если оригинал- макет удовлетворяет критериям для его отнесения к основным средствам, соответственно, расходы должны быть оплачены за счет статьи КОСГУ 310, если не удовлетворяет — за счет статьи 340.
Такой вывод следует из раздела V указаний, утвержденных приказом Минфина России от 01.07.2013 г. № 65н. Результат исполнения заключенного договора в этой части должен быть подтвержден, соответственно, накладной. Расходы на тиражирование научного издания распределите в зависимости от того, для чего тиражируются книги.
КОСГУ, разработка эскизных проектов персонажей-символов
В первом случае в качестве доказательства того, что заказчик считается обладателем исключительного права, выступает сам договор. Обоснование Из Гражданского кодекса РФ Часть четвертая Принят Государственной Думой 24 ноября 2006 года Одобрен Советом Федерации 8 декабря 2006 года Статья 1229.
Исключительное право 1. Гражданин или юридическое лицо, обладающие исключительным правом на результат интеллектуальной деятельности или на средство индивидуализации (правообладатель), вправе использовать такой результат или такое средство по своему усмотрению любым не противоречащим закону способом.
Учет афиш и расходов на их изготовление и размещение (Морозова Л.)
——————————— Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв. Приказом Минфина России от 01.12.2010 N 157н. На основании данного пункта афиши, относящиеся к печатной продукции, учитываются как прочие материальные запасы.
Принимаются к учету печатные афиши по фактической стоимости, сформированной из суммы, уплачиваемой типографии за печать афиш.
Также в их фактическую стоимость могут быть включены суммы, уплачиваемые за доставку афиш (п. 102 Инструкции N 157н). Афиши, изготовленные (например, нарисованные) собственными силами учреждения, нельзя отнести к печатной продукции.
Поскольку конкретных указаний по учету таких
Вопрос: .Учреждение заключило договор со сторонней организацией на выполнение комплекса работ по разработке дизайна блога высшего должностного лица региона на сайте. В договоре предусмотрен пункт, согласно которому исключительное право на использование результатов работ подлежит передаче заказчику. По какой статье КОСГУ следует произвести оплату данного договора?Является ли дизайн блога в целях бюджетного учета нематериальным активом?
(«Бюджетный учет», 2010, n 8)
V «Классификация операций сектора государственного управления» Указаний о порядке применения бюджетной классификации Российской Федерации, утвержденных Приказом Минфина России от 30 декабря 2009 г.
N 150н (далее — Указания N 150н), расходы на оплату договора, предметом которого является выполнение комплекса работ по разработке дизайна блога на условиях передачи учреждению-заказчику исключительного права на результаты работ, следует отразить по статье 320 «Увеличение стоимости нематериальных активов» КОСГУ.
Порядок отражения в бюджетном учете операций с нематериальными активами следует осуществлять согласно Инструкции N 148н.
По Какой Косгу Отразить Изготовление Пожарнвз Стэндов 2019 Год
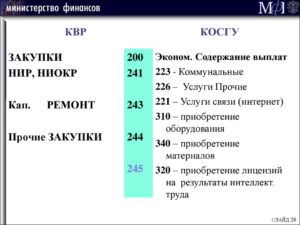
Одним из главных критериев отнесения объекта к основным средствам является срок его полезного использования: он должен быть более 12 месяцев (п. 38 Инструкции N 157н).
В данной ситуации объект нефинансовых активов (стенд) удовлетворяет критериям для его отнесения к основным средствам, соответственно, договор на приобретение (изготовление стенда из материалов исполнителя) должен был оплачен за счет статьи КОСГУ 310, а по итогам исполнения договора, стенд должен быть принят к балансовому учету в качестве основного средства.
При этом услуги по изготовлению и доставке не должны быть выделены отдельно в предмете и стоимости договора на приобретение стенда, а документом-основанием должна быть товарная накладная.
Для обеспечения деятельности учреждения такие изделия не нужны, писать можно ручками и без логотипов. Все предметы предназначались для вручения, дарения. Оплату правильнее было производить по подстатье 290 КОСГУ, полученные изделия отразить на забалансовом счете 07.
Какое косгу применяют при оплате изготовление стенда
Одним из главных критериев отнесения объекта к основным средствам является срок его полезного использования: он должен быть более 12 месяцев (п. 38 Инструкции N 157н). В данной ситуации объект нефинансовых активов (стенд) удовлетворяет критериям для его отнесения к основным средствам, соответственно, договор на приобретение
1. Ситуация: По какой статье (подстатье) КОСГУ отразить расходы на изготовление плана (схемы) эвакуации Ответ на этот вопрос зависит от того, что заказчик получает по итогам выполненных работ (оказанных услуг):
По какой статье (подстатье) КОСГУ отразить приобретение информационных стендов
Основным критерием принадлежности имущества к категории основных средств в бухучете является срок его полезного использования. Если он превышает 12 месяцев, имущество можно отнести к основным средствам, если менее 12 месяцев в состав материальных запасов.
Учреждение: налоговая инспекция. Такой вопрос. Выделены деньги по 244 310 на фирменный стиль. Изготовили и установили 2 информационные таблички на 25,0 тыс. руб, 2 фасадные вывески на 294,8 тыс. руб. Возможно ли не приходовать все это как основные средства, а отнести расходы на 244 226.
Приобретение материалов в 2019 году: какой КОСГУ применить
В то же время следует четко понимать, что ключевым словом для применения подстатьи 347 КОСГУ является слово «цель». То есть одни и те же материальные запасы в зависимости от цели их приобретения могут относиться как на подстатью 347 КОСГУ, так и на иные подстатьи статьи 340 КОСГУ.
Если целью является формирование капитальных вложений в основные средства, нематериальные или непроизведенные активы, то применяется подстатья 347 КОСГУ.
При этом для того, чтобы обосновать принятое решение по отнесению расходов, цель целесообразно подтвердить соответствующими документами (например, строительной сметой, сметой на ремонт, реконструкцию, иными аналогичными документами).
Рекомендуем прочесть: Пособие За Грудное Вскармливание Воронеж
1.
Несложно заметить, что наименования подстатей КОСГУ с 341 по 346 практически повторяют наименования аналитических счетов счета 105 00 «Материальные запасы», приведенных в п. 118 Инструкции, утв.приказом Минфина России от 01.12.2010 № 157н. Эти подстатьи были введены для детализации расходов по приобретению (изготовлению) материальных запасов по их группам.
Какое Косгу Применяют при Оплате Изготовление Стенда
списываются с баланса бюджетного учреждения.
При списании необходимо выполнение следующих действий:- определение технического состояния каждой единицы основных средств путем проведения осмотра специально созданной комиссией с привлечением в нее независимого эксперта;- далее бюджетному учреждению необходимо получить разрешение государственного органа по управлению имуществом на списание объекта основных средств путем представления для получения разрешения необходимой документации;- после получения разрешения осуществляется утилизация объектов основных средств. Обоснование вывода:Учреждения госсектора применяют коды КОСГУ в целях ведения учета и составления отчетности исходя из экономического содержания проводимых операций (п. 1 раздела V Указаний, утвержденных приказом Минфина России от 01. 07. 2013 N 65н, далее — Указания N 65н). В рассматриваемой ситуации по итогам исполнения контрагентом своих обязательств в распоряжение учреждения поступают готовые к эксплуатации объекты нефинансовых активов — установленные информационные стенды.
Обоснование Отнесение материальных ценностей к соответствующей группе нефинансовых активов (основные средства или материальные запасы) относится к компетенции государственного (муниципального) учреждения, которое принимает решение по указанному вопросу в соответствии с положениями Инструкции по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утвержденной Приказом Минфина России от 01. 12. 2010 N 157н (далее – Инструкция N 157н) (Письмо Минфина России от 21. 09. 2012 N 02-05-11/3866). К фактическим вложениям относятся: — суммы, уплачиваемые в соответствии с договором поставщику (продавцу); — суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам; — суммы, уплачиваемые организациям за информационные, консультационные, посреднические услуги, связанные с приобретением основных средств; — регистрационные сборы, государственные пошлины и другие аналогичные платежи, произведенные в связи с приобретением (получением) прав на объект основных средств; — таможенные пошлины; — затраты по доставке объектов основных средств до места их использования, включая расходы по страхованию доставки; — иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств.
Вопрос: По какой статье КОСГУ следует отразить изготовление стенда наглядной агитации из материала подрядчика? ( — Бюджетный учет, N 10, октябрь 2011 г
Согласно Указаниям N 190н расходы на изготовление стенда (с учетом стоимости работ по монтажу стенда, если они в рамках договора на изготовление отнесены к обязанностям исполнителя) следует отразить по подстатьям КОСГУ 310 «Увеличение стоимости основных средств» или 340 «Увеличение стоимости материальных запасов» исходя из критериев, установленных Инструкцией N 157н.
Рекомендуем прочесть: Налог На Машину 2019 Калькулятор
Актуальная версия заинтересовавшего Вас документа доступна только в коммерческой версии системы ГАРАНТ. Вы можете приобрести документ за 54 рубля или получить полный доступ к системе ГАРАНТ бесплатно на 3 дня.
Квр и косгу в 2019 году для бюджетных учреждений
Отражение в 2019 году некоторых расходов по КОСГУ в учете изменилось. Законодатели ввели совершенно новые коды, например, для отражения поступлений. Также были изменены названия старых кодировок и расширены значения действующих.
Поскольку КВР более укрупненная группировка, чем КОСГУ, для упрощения применения соответствующих кодов Минфином утверждена таблица соответствия. Сопоставление кодов КВР и кодов КОСГУ на 2019 год для бюджетных учреждений и организаций государственного сектора представлено таблицей. Документ содержит последние изменения, которые следует применять в 2019 году.
- на положения учетной политики – в ней прописывают точный список имущества, которое в учете учреждения относят к основным средствам или материальным запасам.
- на положения ;
- на предназначение, сроки и порядок использования материальных ценностей;
Подтверждают такую позицию сотрудники Минфина России в частных разъяснениях. Из рекомендации «» 3. Рекомендация: Как оформить и отразить в бухучете приобретение основных средств за плату принимайте к бухучету по первоначальной стоимости (). В первоначальную стоимость приобретенных основных средств включите:
Проведение мероприятий и праздников: какие коды КОСГУ применять в 2019 году
Накануне мы упоминали о том, что с 2019 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2019 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Рекомендуем прочесть: Приставы забрали телевизор приедут еще?
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2018-2019 году
Печати и штампы учитывайте как матзапасы, если срок полезного использования меньше 12 месяцев. Его установит производитель в технической документации и комиссия по поступлению и выбытию НФА. В этом случае отражайте их по статье расходов КОСГУ 340.
Решение комиссии может не совпадать с мнением проверяющих. Но если оно основано на положениях учетной политики, то опасаться ответственности не нужно. Ведь порядок, который прописан в учетной политике, обязано применять как само учреждение, так и контролирующие ведомства при проверке учета
Соответственно, расходы по договору на изготовление и установку информационных стендов в таком случае могут быть в полном объеме отражены по статье 310 «Увеличение стоимости основных средств» КОСГУ. Рекомендуем также ознакомиться со следующими материалами:- Энциклопедия решений.
V Указаний N 65н расходы на оплату договоров на приобретение (изготовление) объектов, относящихся к основным средствам, подлежат отражению по статье 310 «Увеличение стоимости основных средств» КОСГУ.
В свою очередь, по подстатье 226 «Прочие работы, услуги» КОСГУ отражаются расходы на оплату работ по монтажу оборудования, если они не предусмотрены договором поставки (изготовления) объекта, расходы на оплату услуг по изготовлению объектов нефинансовых активов из материалов заказчика, а также иные аналогичные по своему содержанию расходы.
В рассматриваемой ситуации услуги по установке информационных стендов, в отношении которых может быть принято решение о включении в состав основных средств, предусмотрены договором их изготовления из материалов исполнителя.
Изготовление Стендов И Табличек В 2019 Косгу
Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв. Приказом Минфина России от 01.12.2010 N 157н.
По какому коду КОСГУ следует отражать расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и бланочной продукции? Как на счетах бухгалтерского учета отражается приобретение сувенирной продукции и выдача ее при проведении мероприятия?
Ответил пользователь, Светлана Мартыненко (rehjkjcm) Вопрос перенаправлен на сайт журнала «Бюджетный учет». spb.hh.ru hh.ru hh.ru Реклама Сайт может содержать материалы, не предназначенные для лиц младше 18-ти лет.Следовательно, приобретение табличек и информационных стендов осуществляется по статье 310 «Увеличение стоимости основных средств» КОСГУ. Однако на данную статью относятся расходы по оплате табличек и информационных стендов.
По какой статье косгу производится изготовление стенда с карманами
Данные затраты будут учтены в расходах бюджетного учреждения. Если условиями заключения договора предусмотрена поставка изготовленных ранее табличек и информационных стендов, то есть приобретение материальных ценностей, нужно учитывать следующее.
Отвечает Галина Нефедова, эксперт Если в предмете и стоимости договора выделены отдельно разработка дизайна, изготовление стенда, изготовление замыкающей опорной колонны, то договор содержит все существенные условия, как договора поставки, так и договора подряда.
Информационный Стенд Косгу 2019
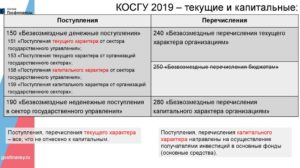
Комиссия учреждения может принять другое решение и включить таблички или вывески в ОС. Например, подвесные таблички, которые не крепят к поверхности, или фасадные вывески. Расходы на такие таблички проведите по статье КОСГУ 310 «Увеличение стоимости основных средств».
- медикаментов и перевязочных средств;
- медицинской техники, вживляемой в организм пациента;
- продуктов питания;
- горюче-смазочных материалов;
- строительных материалов;
- мягкого инвентаря, в том числе, имущества, функционально ориентированного на охрану труда и технику безопасности, гражданскую оборону;
- запасных или составных частей для машин, оборудования, оргтехники, вычислительной техники, систем телекоммуникаций и локальных вычислительных сетей, систем передачи и отображения информации, защиты информации, информационно-вычислительных систем, средств связи и т.п.;
- спецоборудования для научно-исследовательских и опытно-конструкторских работ;
- кухонного инвентаря;
- молодняка всех видов животных и животных на откорме, птиц, кроликов, пушных зверей, семей пчел, независимо от их стоимости, подопытных животных, скота для убоя;
Сначала рассмотрим списание объектов основных средств стоимостью до 1 000 руб. Исходя из п.
21 Инструкции N 25н стоимость таких основных средств списывается на расходы учреждения в момент выдачи в эксплуатацию и отражается проводками: дебет соответствующих счетов аналитического учета счетов 1 401 01 271 «Расходы на амортизацию основных средств и нематериальных активов», 1 106 04 340 «Увеличение стоимости изготовления материалов, готовой продукции (работ, услуг)» и кредит счета 1 101 хх 410 как уменьшение стоимости основных средств.
V Указаний N 65н расходы на оплату договоров на приобретение (изготовление) объектов, относящихся к основным средствам, подлежат отражению по статье 310 «Увеличение стоимости основных средств» КОСГУ.
В свою очередь, по подстатье 226 «Прочие работы, услуги» КОСГУ отражаются расходы на оплату работ по монтажу оборудования, если они не предусмотрены договором поставки (изготовления) объекта, расходы на оплату услуг по изготовлению объектов нефинансовых активов из материалов заказчика, а также иные аналогичные по своему содержанию расходы.
В рассматриваемой ситуации услуги по установке информационных стендов, в отношении которых может быть принято решение о включении в состав основных средств, предусмотрены договором их изготовления из материалов исполнителя.
В 2014 году мы приобрели на безвозмездной основе бортовое оборудование мониторинга колесных ТС 1шт. — 15000,00 руб. и навигационное оборудование автомобильный трекер АТ-10 1 шт. на сумму 23716,67 руб. Оприходовали на счет 410134310.
- ФЗ-44 запрос котировок и нецелевое расходование бюджетных средств 20 Июня 2019, 20:30, вопрос №1673390 1 ответ
- Что может повлиять на необходимость проведения экспертного заключения, при нецелевом использовании денежных средств ООО? 25 Декабря 2019, 22:19, вопрос №1485038 1 ответ
- Поиск адвоката по статье хищении бюджетных средств 27 Марта 2015, 11:56, вопрос №779268 11 ответов
- Был привлечен за хищение бюджетных средств по УК РФ.
Статья 226 КОСГУ: расшифровка
На код по под статьей двести двадцать шесть именуемый « прочие работы и услуги» рекомендуется относить расходную деятельность бюджетных и казённых учреждений и организаций по осуществлению различных работ, оказание разнообразных услуг, которые не могут быть включены в такие под статьи, как : 221,222, 223,224 и 225
Коды бюджетной классификации на практике используют при формировании и функционировании бюджетных отношений и проведении хозяйственных операций муниципальными, бюджетными, казёнными и автономными организациями.
Реставрация стенда косгу
В 2019 году в соответствии с Указаниями 65н подстатья 226 КОСГУ «Прочие работы, услуги» является одной из наиболее обширных по типам расходов. По КОСГУ 226 в учете отражают работы и услуги, которые нельзя к подстатьям 221-225:
Указаний о порядке применения бюджетной классификации Российской Федерации, утвержденных Приказом Минфина России от 01.07.
2013 N 65н, расходы на оплату договоров (контрактов) отражаются: — по «Увеличение стоимости основных средств» КОСГУ в случае приобретения (изготовления) объектов, относящихся к основным средствам; — по «Увеличение стоимости материальных запасов» КОСГУ в случае приобретения (изготовления) объектов, относящихся к материальным запасам.
Выбор группы нефинансовых активов, к которому отнести вывеску (основные средства или материальные запасы), находится в компетенции учреждения и порядок отнесения к той или иной группе должен быть прописан в учетной политике.
Изготовление вывески рекомендуем отразить по подстатье КОСГУ 310 «Увеличение стоимости основных средств» в связи с тем, что она будет использоваться учреждением более 12 месяцев.
При этом следует заметить, что ни один нормативный документ не требует от учреждения представлять в орган казначейства выдержки из учетной политики.
/ / Оплата монтажных работ- оплата установки (расширения) единых функционирующих систем: охранной, пожарной сигнализации, ЛВС, видеонаблюдения, контроля доступа (в том числе обустройства «тревожной кнопки»), за исключением стоимости основных средств, необходимых для модернизации систем;- оплата пусконаладочных работ «вхолостую» (в рамках бюджетных инвестиций);— установка (расширение) единых функционирующих систем (включая приведение в состояние, пригодное к эксплуатации), таких как: охранная, пожарная сигнализация, локально-вычислительная сеть, система видеонаблюдения, контроля доступа и иных аналогичных систем, в т.ч.
Тонкости определения статьи КОСГУ при покупке основных средств
Согласно разд. V «Классификация операций сектора государственного управления» Указаний о порядке применения бюджетной классификации Российской Федерации, утвержденных Приказом Минфина России от 01.07.2013 N 65н, расходы на оплату договоров (контрактов) отражаются:
Косгу 2019 Стенд Информационный
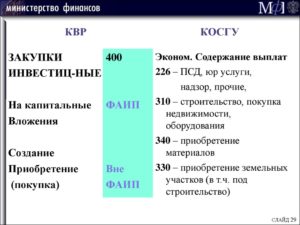
Указаний о порядке применения бюджетной классификации Российской Федерации, утвержденных Приказом Минфина России от 01.07.
2013 N 65н, расходы на оплату договоров (контрактов) отражаются: — по «Увеличение стоимости основных средств» КОСГУ в случае приобретения (изготовления) объектов, относящихся к основным средствам; — по «Увеличение стоимости материальных запасов» КОСГУ в случае приобретения (изготовления) объектов, относящихся к материальным запасам.
В 2019 году в соответствии с Указаниями 65н подстатья 226 КОСГУ «Прочие работы, услуги» является одной из наиболее обширных по типам расходов. По КОСГУ 226 в учете отражают работы и услуги, которые нельзя к подстатьям 221-225:

