
Демонтаж кондиционера снять косгу 2020
Косгу Монтаж И Демонтаж Кондиционера
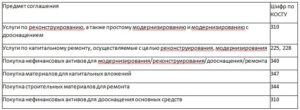
Таким образом, поскольку кондиционер сам по себе (без установки) использоваться не может, расходы на его приобретение относятся на статью 340 «Увеличение стоимости материальных запасов» КОСГУ. Расходы на оплату договора, предметом которого будет являться установка кондиционера, следует отнести на подстатью 226 «Прочие работы, услуги» КОСГУ.
В случае если предмет заключаемого договора — приобретение и установка кондиционера, то расходы на оплату договора относятся на статью 310 «Увеличение стоимости основных средств» КОСГУ.
Это связано с тем, что по итогам исполнения договора учреждение получит объект, полностью выполняющий свои функции и соответствующий характеристикам, установленным к объектам основных средств п. 39, п.
41 Инструкции N 157н.
Вопрос применения статей (подстатей) КОСГУ при осуществлении расходов по установке приборов учета всегда вызывал трудности у должностных лиц учреждений и зачастую становился предметом разногласий с органами финансового контроля.Так, согласно Указаниям о порядке применения бюджетной классификации Российской Федерации, утвержденным приказом Минфина России от 21.
12.
2011 N 180н (далее — Указания N 180н), монтажные работы по оборудованию, требующему монтажа, в том случае, если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов, подлежат отнесению на подстатью 226 «Прочие работы, услуги» КОСГУ.Поэтому и расходы по монтажу и демонтажу приборов учета при определенных условиях могут быть отнесены на подстатью 226 «Прочие работы, услуги» КОСГУ.Вместе с тем функциональное предназначение приборов учета тепло- и водоснабжения является частью функционирования объекта недвижимого имущества как единого обособленного комплекса.Согласно п. 1 ст. 13 Федерального закона от 23.11.2009 N 261-ФЗ «Об энергосбережении и о повышении энергетической эффективности и о внесении изменений в отдельные законодательные акты Российской Федерации» (далее — Закон N 261-ФЗ) производимые, передаваемые, потребляемые энергетические ресурсы подлежат обязательному учету с применением приборов учета используемых энергетических ресурсов. Требования настоящей статьи в части организации учета используемых энергетических ресурсов распространяются на объекты, подключенные к электрическим сетям централизованного электроснабжения, и (или) системам централизованного теплоснабжения, и (или) системам централизованного водоснабжения, и (или) системам централизованного газоснабжения, и (или) иным системам централизованного снабжения энергетическими ресурсами.Расчеты за энергетические ресурсы должны осуществляться на основании данных о количественном значении энергетических ресурсов, произведенных, переданных, потребленных, определенных при помощи приборов учета используемых энергетических ресурсов (п. 2 ст. 13 Закона N 261-ФЗ).Таким образом, установка приборов учета сопряжена с исполнением требований Закона N 261-ФЗ, нормами этого же закона предусмотрено систематическое проведение проверок приборов учета. А согласно Указаниям N 180н расходы на оплату работ (услуг), осуществляемые в целях соблюдения нормативных предписаний по эксплуатации (содержанию) имущества, подлежат отнесению на подстатью 225 «Работы, услуги по содержанию имущества» КОСГУ.Кроме того, если монтаж и последующий демонтаж приборов учета осуществляется с целью определения их технического состояния, расходы также подлежат отнесению на подстатью 225 «Работы, услуги по содержанию имущества» КОСГУ.Как видим, в данном случае существуют аргументы для применения как подстатьи 226 «Прочие работы, услуги» КОСГУ, так и подстатьи 225 «Работы, услуги по содержанию имущества» КОСГУ.В подобных ситуациях совсем не лишним будет согласовать порядок применения бюджетной классификации путем утверждения уполномоченным органом соответствующих документов или приложений (расшифровок) к ним (к таким документам, например, относятся сметы, задания на оказание государственных (муниципальных) услуг, методические рекомендации (указания)).В заключение отметим, даже если у учреждения нет возможности подтвердить обоснованность применения бюджетной классификации в описанном выше порядке, маловероятно, что контролирующим органам в данном случае удастся обосновать квалификацию расходов бюджетного учреждения, осуществленных по подстатье КОСГУ 225, в качестве нецелевых.
Дело в том, что ответственность за нецелевое использование бюджетных средств не может быть применена в том случае, когда исходя из содержания нормативных документов невозможно с очевидностью установить, на какой код бюджетной классификации участнику бюджетного процесса следовало бы отнести осуществленные им расходы (расходы могли бы быть равным образом отнесены на различные коды бюджетной классификации) (п. 14.1 постановления Пленума ВАС РФ от 22.06.2006 N 23).
Портал ГАРАНТ.РУ зарегистрирован в качестве сетевого издания Федеральной службой по надзору в сфере связи,
информационных технологий и массовых коммуникаций (Роскомнадзором), Эл № ФС77-58365 от 18 июня 2014 года.
КОСГУ: демонтаж и монтаж кондиционеров
Все права защищены. Полное или частичное копирование материалов сайта возможно только с письменного разрешения редакции журнала «Учет в учреждении».
Нарушение авторских прав влечет за собой ответственность в соответствии с законодательством РФ.
В соответствии с положениями Указаний о порядке применения бюджетной классификации Российской Федерации, утвержденных приказом Министерства финансов Российской Федерации от 21 декабря 2011 года № 180н, расходы на оплату договора, предметом которого является оказание услуг по демонтажу/монтаже объекта нефинансовых активов, в том числе, кондиционера, следует отразить по подстатье 226 «Прочие работы, услуги» классификации операций сектора государственного управления
Рекомендуем прочесть: Госпошлина За Восстановление Паспорта При Краже 2019
Демонтаж Кондиционеров Косгу
Участники процесса закупок должны провести тщательное ознакомление с таблицей сопоставления кодов КВР и КОСГУ, так как их классификаторы не являются идентичными, в связи с чем достаточно высока вероятность допуска ошибки.
Нельзя не упомянуть, что для идентификации нужного кода КВР можно выполнить схожую операцию с КОСГУ. Решение по причислению расходов к определённым пунктам классификатора может приниматься работниками бухгалтерской сферы в ходе собрания профильной комиссии.
Аргументация склонения к той или иной статье фиксируется в письменном формате.
В соответствии с п. 37 Инструкции N 174н*(3) передача материальных запасов для изготовления объекта нефинансовых активов отражается на основании первичных учетных документов по соответствующей операции и объекту учета (требования-накладной (ф.
0315006) по дебету соответствующих счетов аналитического учета счетов 0 106 00 000 «Вложения в нефинансовые активы» (0 106 21 310, 0 106 31 310), и кредиту соответствующих счетов аналитического учета счета 0 105 00 000 «Материальные запасы» (0 105 24 440, 0 105 34 440).
Тема: Приобретение кондиционера с монтажом по какому КОСГУ оплатить
Хотим купить кондиционер. Хотела оформить один договор на приобретение кондиционера и его монтажа и оплатить по ст. 310. Как было в прошлом году. Но засомневалась, так как в новой инструкции 157н оборудование, требующее монтажа относится к материальным запасам. Подскажите пожайлуста, кто в этом году приобретал кондиционеры, по какому КОСГУ оплачивали?
Можно предположить более сложный вариант, когда покупаем отдельно кондиционер и он ожидает установки, тогда еще можно подумать о материальных запасах. Чтобы он полежал пока там. Но и в этом случае я бы предпочел,
чтобы он полежал пока на 106хх, куда в последствии добавил установку (226) и сформировал стоимость ОС.
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2018-2019 году
Когда учреждение приобретает имущество, перед бухгалтером встаёт вопрос – куда его отнести: к материальным запасам на статью КОСГУ 340 или основным средствам на статью КОСГУ 310. Ведь сделать это не всегда просто. Мы привели рекомендации, как определить статью, и показали их на примерах: флаги, огнетушители, баннеры, жалюзи и другое имущество.
Картридж – это запасная часть к принтеру, ксероксу, сканеру, то есть расходный материал. Поэтому в бухучете его нужно отразить в составе материальных запасов по статье КОСГУ 340. А вот услуги по замене картриджа – по статье расходов КОСГУ 225.
Расходы бюджетного учреждения на установку кондиционера
В силу п. 99 Инструкции N 157н оборудование, требующее монтажа и предназначенное для установки, подлежит учету в составе материальных запасов. К нему относится оборудование, которое может быть введено в действие только после сборки его частей и прикрепления к фундаменту или опорам зданий и сооружений, а также комплекты запасных частей такого оборудования.
При этом в состав оборудования включается и контрольно-измерительная аппаратура или другие приборы, предназначенные для монтажа в составе установленного оборудования, и другие материальные ценности, необходимые для строительно-монтажных работ.
Из вышеизложенного следует, что приобретаемый бюджетным учреждением кондиционер требует монтажа, поэтому он не относится к объектам основных средств, а принимается на учет в составе материальных запасов.
Оборудование, требующее монтажа и предназначенное к установке, учитывается на счетах: – 0 105 24 000 «Строительные материалы – особо ценное движимое имущество учреждения»; – 0 105 34 000 «Строительные материалы – иное движимое имущество учреждения». В соответствии с Указаниями о порядке применения бюджетной классификации РФ, утвержденными Приказом Минфина РФ от 01.07.2013 N 65н (далее – Указания о порядке применения бюджетной классификации РФ), отражение расходов на приобретение кондиционеров осуществляется по подстатье 340 «Увеличение стоимости материальных запасов» КОСГУ. Расходы на монтаж кондиционера следует относить на подстатью 226 «Прочие работы, услуги» КОСГУ. В соответствии с п.
38 Инструкции N 157н*(2) материальные объекты имущества, независимо от их стоимости, со сроком полезного использования более 12 месяцев, предназначенные для неоднократного или постоянного использования на праве оперативного управления в процессе деятельности учреждения при выполнении им работ, оказании услуг, осуществления государственных полномочий (функций) либо для управленческих нужд учреждения, находящиеся в эксплуатации, запасе, на консервации, принимаются к учету в качестве основных средств. Объектом основных средств является объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы (п. 41 Инструкции N 157н). Таким образом, установленный кондиционер удовлетворяет указанным требованиям и поэтому в целях бухгалтерского учета его следует относить к основным средствам. В соответствии с Классификацией основных средств, включаемых в амортизационные группы, утвержденной Постановлением Правительства РФ от 01.01.2002 N 1, кондиционеры бытовые (код 16 2930274) относятся к 3-й амортизационной группе со сроком полезного использования от трех до пяти лет включительно. Согласно п. 47 Инструкции N 157н в целях определения первоначальной стоимости объекта основных средств при его приобретении за плату, сооружении и (или) изготовлении фактические вложения учреждения формируются с учетом сумм НДС, предъявленных учреждению поставщиками (подрядчиками, исполнителями), кроме приобретения, сооружения и (или) изготовления объекта в рамках деятельности учреждения, облагаемой НДС, если иное не предусмотрено налоговым законодательством РФ. В соответствии с п. 37 Инструкции N 174н*(3) передача материальных запасов для изготовления объекта нефинансовых активов отражается на основании первичных учетных документов по соответствующей операции и объекту учета (требования-накладной (ф. 0315006) по дебету соответствующих счетов аналитического учета счетов 0 106 00 000 «Вложения в нефинансовые активы» (0 106 21 310, 0 106 31 310), и кредиту соответствующих счетов аналитического учета счета 0 105 00 000 «Материальные запасы» (0 105 24 440, 0 105 34 440). Комплекс конструктивно сочлененных предметов – это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно. Согласно п. 45 Инструкции N 157н единицей учета основных средств является инвентарный объект также со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет либо обособленный комплекс конструктивно сочлененных предметов. В случае наличия у одного конструктивно сочлененного объекта нескольких частей – основных средств, имеющих разный срок полезного использования, каждая такая часть учитывается как самостоятельный инвентарный объект. Если по комплексу конструктивно сочлененных объектов, состоящих из нескольких предметов, установлен общий для всех объектов срок полезного использования, указанный объект учитывается как самостоятельный инвентарный объект. Учитывая вышеизложенное и руководствуясь требованиями п. 45 Инструкции N 157н, согласно которому если по комплексу конструктивно сочлененных объектов, состоящих из нескольких предметов, установлен общий для всех объектов срок полезного использования, указанный объект учитывается как самостоятельный инвентарный объект на счетах 101 26 000 «Производственный и хозяйственный инвентарь – особо ценное движимое имущество учреждения», 101 36 000 «Производственный и хозяйственный инвентарь – иное движимое имущество учреждения». В соответствии с п. 9 Инструкции N 174н принятие к бухгалтерскому учету объектов основных средств по первоначальной стоимости, сформированной при их приобретении, создании, изготовлении, в том числе хозяйственным способом, отражается на основании первичных учетных документов: акта о приеме-передаче объекта основных средств (кроме зданий, сооружений) (ф. 0306001), акта о приеме-передаче групп объектов основных средств (кроме зданий, сооружений) (ф. 0306031) по дебету соответствующих счетов аналитического учета счета 0 101 00 000 «Основные средства» и кредиту соответствующих счетов аналитического учета счета 0 106 00 000 «Вложения в нефинансовые активы».
Рассмотрим пример отражения расходов на приобретение и монтаж кондиционера.
Демонтаж кондиционера косгу 2020

» Автор Дарья На чтение 10 мин. Просмотров 4 16/08/2020 *(1) О критериях оценки целевого характера расходов, осуществляемых учреждениями за счет средств субсидий на выполнение государственного (муниципального) задания, читайте в Энциклопедии решений.
Субсидия на выполнение государственного (муниципального) задания. Критерии оценки целевого характера расходов.
— услуги по установке (расширению) единых функционирующих систем, а также работы по модернизации указанных систем (за исключением стоимости основных средств, необходимых для проведения модернизации и поставляемых исполнителем, расходы на оплату которых отражаются по статье КОСГУ 310 «Увеличение стоимости основных средств»);
- капитальные вложения в объекты государственной (муниципальной) собственности;
- затраты на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами;
- иные ассигнования.
- социальное обеспечение и иные выплаты населению;
- обслуживание государственного (муниципального) долга;
- межбюджетные трансферты;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
С 2016 года КОСГУ не применяется получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности.
https://www.youtube.com/watch?v=vku06MgrHgY
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.
Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2018).Шторы и жалюзи включите в состав основных средств и отнесите на статью расходов КОСГУ 310. В бухучете главный критерий ОС – срок полезного использования.
Поэтому расходы на его приобретение дырокола относите в учете на статью КОСГУ 310 «Увеличение стоимости основных средств».
сообщаем следующее: Если в предмете и стоимости договора выделены отдельно работы по демонтажу сплитсистемы, ремонту, техническому обслуживанию и монтажу сплитсистемы, расходы отразите аналогично расходам, произведенным по отдельным договорам:Учреждение заключило договор (в связи с приобретением нового здания) на демонтаж сплитсистемы, ремонт, техническое обслуживание и монтаж одной сплитсистемы. Т.е. со старого здания снимают, ремонтируют, делают ТО и монтируют на новое здание.
Правильно применить 225 или 226 код КОСГУ.В случае если предмет заключаемого договора — приобретение и
Демонтаж Оборудования Косгу 2020
Таким образом, работы по установке (монтажу) обогревателей воздушных в экспозиционные залы, а также работы по установке (монтажу) сплит-систем могут быть оплачены по коду видов расходов 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд». 1. При отнесении расходов на конкретные коды бюджетной классификации учреждения руководствуются Указаниями, утвержденными приказом Минфина России от 01.07.2013 N 65н (далее — Указания N 65н)).
Перечни операций, приведенные в рамках соответствующих кодов видов расходов и статей (подстатей) КОСГУ в Указаниях N 65н, закрытыми не являются и не исключают возможности отражения иных аналогичных по экономическому содержанию операций. Кроме того, при отнесении расходов на подстатьи 342 — 346 КОСГУ, по нашему мнению, можно воспользоваться перечнями материальных запасов, приведенными в п.
118 Инструкции № 157н. Это следует из того, что наименования подстатей 342 — 346 КОСГУ аналогичны наименованиям аналитических счетов счета 105 00 «Материальные запасы». 1.
Несложно заметить, что наименования подстатей КОСГУ с 341 по 346 практически повторяют наименования аналитических счетов счета 105 00 «Материальные запасы», приведенных в п. 118 Инструкции, утв.приказом Минфина России от 01.12.2010 № 157н.
Эти подстатьи были введены для детализации расходов по приобретению (изготовлению) материальных запасов по их группам. Если огнетушитель является перезаряжаемым, его относят в состав ОС, КОСГУ 310.
Такие объекты можно повторно заряжать после использования и эксплуатировать далее. Одноразовые огнетушители классифицируют как ОС при сроке использования более 12 мес.
В противном случае относят к материалам.
Способ группировки следует закрепить в учетной политике.
- На оплату муниципальных или государственных контрактов.
- В части договоров на модернизацию, реконструкцию, расширение, техническое перевооружение, дооборудование уже имеющихся в организации объектов.
- По договорам на закупку (производство или строительство) объектов.
на установку (расширение) единых функционирующих систем (включая приведение в состояние, пригодное к эксплуатации), таких как охранная, пожарная сигнализация, локально-вычислительная сеть, система видеонаблюдения, контроля доступа и иных аналогичных систем, в том числе обустройство «тревожной кнопки», а также работы по модернизации указанных систем (за исключением стоимости основных средств, необходимых для проведения модернизации и поставляемых исполнителем, расходы на оплату которых следует относить на статью 310 «Увеличение стоимости основных средств» КОСГУ); Рекомендуем прочесть: Налоги автомобильные посмотреть на проведение государственной экспертизы проектной документации, осуществление строительного контроля, включая авторский надзор за строительством, реконструкцией объектов капитального строительства, оплату демонтажных работ (снос строений, перенос коммуникаций и т. п.);
- на подстатью 226 «Прочие работы, услуги» КОСГУ — на монтажные работы по оборудованию, требующему монтажа, в случае если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов;
Косгу Монтаж Кондиционеров В 2020
» Автор Дарья Александровна На чтение 9 мин.
Просмотров 87 08/26/2020 В соответствии с Классификацией, утвержденной постановлением Правительства РФ от 1 января 2002 г.
№ 1, например, линия электропередачи воздушная на металлических и железобетонных опорах (код по ОКОФ — 12 4521125) включается в шестую амортизационную группу, срок полезного использования свыше десяти лет до пятнадцати лет включительно.
Данный код ОКОФ соответствует коду счета Единого плана счетов 101 03 «Сооружения».При этом затраты списывается с соответствующего счета учета вложений в основные средства на счет учета основных средств.
Инструкция по применению Единого плана счетов рекомендует использовать классификацию объектов основных средств, установленную ОКОФ.
Оказанные учреждению услуги в рамках заключенного договора следует отнести к следующим подстатьям КОСГУ: — подстатья КОСГУ 225 «Работы, услуги по содержанию имущества» — в части технического обслуживания персональных компьютеров; — подстатья КОСГУ 226 «Прочие работы, услуги» — в части оплаты услуг удаленного обслуживания.Что касается «установки вентиляционных установок», предмет договора не совсем понятен. Скорее всего речь идет об установке вентиляционной системы. Расходы на монтаж системы вентиляции с использованием оборудования (расходных материалов) подрядчика следует отражать по подстатье КОСГУ 226 «Прочие работы, услуги».Таким образом, в рамках отдельного договора затраты на их установку следует отражать по коду 226 «Прочие работы, услуги» КОСГУ.
Демонтаж Кондиционера Косгу 2019

Как всегда, мы постараемся ответить на вопрос «Демонтаж Кондиционера Косгу 2019». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
Два инженера нашей компании подтвердили свои знания в области системы безопасности PERCo Еще 68 Системы безопасности → Статьи → Приобретение и монтаж системы видеонаблюдения для бухгалтера 28 апреля 2011 г.Операции по оплату услуг и работ группируются по статье 220 «Оплата работ, услуг».
КОСГУ-2019 для бюджетных учреждений: таблицы с расшифровками
То есть это расходы по строительству, реконструкции, достройке и капремонту с целью реконструкции. В рассматриваемой ситуации расходы производятся не в таких целях.
В 2019 году соответствующие расходы прямо поименованы в описании только одной подстатьи КОСГУ — 226.
В целях перехода на применение Порядка N 209н Минфином России доведена Сопоставительная таблица порядка применения КОСГУ, действующих в 2019 и 2019 годах (Информация Минфина России от 02.07.2018).
Монтаж демонтаж косгу в 2019
С учетом того, что нормативными актами данный вопрос неурегулирован, принятие решение об отнесении расходов по монтажу обогревателей на статьи КОСГУ по аналогии с работами по расширению единых функционирующих систем также не исключает
Текущий ремонт должен производиться регулярно в течение года по графикам, составляемым отделом (бюро, группой) эксплуатации и ремонта зданий и сооружений организации на основании описей общих, текущих и внеочередных осмотров зданий и сооружений, а также по заявкам сотрудников, эксплуатирующих объекты (начальников подразделений, руководителей хозяйств).
Как отражать расходы по КОСГУ в 2019 году
Далее цена приобретенных МЗ будет учтена при формировании балансовой стоимости ОС, входящих в систему. Выплаты подрядчику за монтаж следует отразить по КВР 244 и подстатье 228. Часть закупленных МЗ (розетки, провода, крепления и пр.) нужно списать на текущие нужды.
Модернизация стстемы апс косгу 2019 год
Модернизация и доработка увеличивают балансовую стоимость объектов, поэтому расходы на такие работы надо считать капитальными вложениями. В бухучете потраченные суммы проводятся по КВР 244 и КОСГУ 228. Если добавлены новые элементы, которые можно отнести к ОС, их следует оприходовать.
99 Инструкции № 157н к материальным запасам относятся готовые к установке строительные конструкции и детали (металлические, железобетонные и деревянные конструкции, блоки и сборные части зданий и сооружений, сборные элементы).В свою очередь, расходы на приобретение объектов, относящихся к материальным запасам, осуществляются в соответствии с Указаниями № 65н за счет статьи 340 «Увеличение стоимости материальных запасов» КОСГУ.
К сожалению, не все знают, какие изменения коснулись статей КОСГУ 310 и 340, и допускают ошибки.
К этой статье относятся расходы на приобретение, строительство или изготовление объектов основных средств, модернизация и реконструкция.
В случае, когда расходы увеличивают стоимость здания, взятого в аренду или безвозмездное пользование, их относят на код 310.К этой статье относят также приобретение ветхого жилья в домах под снос, выкупаемого у собственников.
Утвержден новый код КОСГУ по расходам для целей капвложений
Мы отбираем самое интересное, самое актуальное и востребованное именно сейчас, именно в том городе и регионе, где это происходит. Каждый пользователь сайта в любой момент может опубликовать свою новость в автоматическом режиме без модерации с нашей стороны, соблюдая лишь элементарные правила корректности в высказываниях и общепринятые нормы морали.
Стать нашим корреспондентом в любом городе можно прямо сейчас.
К расходам на проведение ремонтных работ также относится оплата работ по восстановлению эффективности функционирования систем, гидродинамическая, гидрохимическая очистка, осуществляемые сверх регламентированного условиями поставки коммунальных услуг перечня работ (технологических нужд), отражаемых по подстатье 223.
по подстатье 135 – если имущество находится в аренде, в безвозмездном пользовании в соответствии с договором аренды (имущественного найма) или договором безвозмездного пользования, признаваемого в целях бухгалтерского учета объектом учета аренды;
Статья 130 «Доходы от оказания платных услуг (работ), компенсаций затрат»
Обратите внимание: государственные (муниципальные) учреждения в целях применения Порядка № 209н относятся непосредственно к сектору государственного управления, а не к организациям госсектора.
Кроме того, к сектору государственного управления также относятся государственные органы, органы местного самоуправления, органы управления государственными внебюджетными фондами.
Организациями госсектора в данном случае выступают, к примеру, государственные (муниципальные) унитарные предприятия, государственные корпорации и компании (п. 2, 9.5 Порядка № 209н, Рекомендации).
Статья 170 «Доходы от операций с активами»
Установка (расширение) единых функционирующих систем (включая приведение в состояние, пригодное к эксплуатации), таких как охранная, пожарная сигнализация, локально-вычислительная сеть, система видеонаблюдения, контроля доступа и иных аналогичных систем, в том числе обустройство тревожной кнопки, а также работы по модернизации указанных систем (за исключением стоимости основных средств, необходимых для проведения модернизации и поставляемых исполнителем, расходы на оплату которых следует отражать по статье 310 КОСГУ)
Бухгалтерам следует помнить о том, что обязательным становится разграничение между услугами, которые потребляются учреждением и сотрудниками для их личных нужд, никак не связанных с трудовыми обязанностями. Во втором случае услуги относятся к подстатье 214
Монтаж сплит системы косгу в 2019 году
Два инженера нашей компании подтвердили свои знания в области системы безопасности PERCo Еще 68 Системы безопасности → Статьи → Приобретение и монтаж системы видеонаблюдения для бухгалтера 28 апреля 2011 г.Операции по оплату услуг и работ группируются по статье 220 «Оплата работ, услуг».
В 2019 году в соответствии с Инструкцией 209н подстатья 226 КОСГУ «Прочие работы, услуги» является одной из наиболее обширных по типам расходов. По КОСГУ 226 в учете отражают работы и услуги, которые нельзя к подстатьям 221-225, 227-229:
Установка кондиционеров косгу 2020

- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- иные ассигнования.
- межбюджетные трансферты;
- затраты на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами;
- обслуживание государственного (муниципального) долга;
- капитальные вложения в объекты государственной (муниципальной) собственности;
- социальное обеспечение и иные выплаты населению;
- обследование технического состояния, текущий и капитальный ремонт, реставрация НФА,
- вывоз твердых бытовых отходов (ТБО),
- установка противопожарных дверей, испытание пожарных кранов,
- уборка снега или мусора;
Монтаж системы видеонаблюдения косгу 2020
/ / Модульные и корпусные.
Первые представляют собой плату с объективом. Могут встраиваться практически в любой предмет интерьера. Вторые — автономные устройства для наблюдения внутри помещений и в уличных условиях (требуется поместить в термокожух).
Аналоговые и цифровые.Аналоговые камеры прекрасно подходят для решения простых задач (в маленьком магазине, офисе, дома), когда контролируемых объектов не так много и нет потребности в высокой детализации картинки.
Монтаж сплит системы косгу в 2020 году
По подстатье 135 «Доходы по условным арендным платежам» отражаются поступления от компенсации затрат (расходов) на коммунальные услуги, а также по эксплуатации и хозяйственному обслуживанию переданного в аренду (безвозмездное пользование) здания (помещения), иных затрат (расходов) по содержанию переданного в пользование имущества.В 2020 г.
по подстатье 211 «Заработная плата» учреждение, как и ранее, отразит начисление заработной платы работнику за выполнение им должностных обязанностей. Однако следует обратить внимание, что выплата пособия по временной нетрудоспособности за первые три дня, осуществляемая за счет средств работодателя, по данной подстатье КОСГУ отражаться не будет.
Она подлежит отражению по подстатье 266 «Социальные пособия и компенсации персоналу в денежной форме» (выплата пособий за первые три дня временной нетрудоспособности за счет средств работодателя в случае заболевания
Монтаж приобретенного оборудования косгу с 2020 года
Даже у тех, кто знает, что такое КОСГУ в бюджете, расшифровка может вызвать затруднение.
Классификация операций сектора государственного управления — это часть классификации счета, которая позволяет группировать затраты госсектора экономики в зависимости от экономического содержания и включает в себя группу, статью и подстатью.
Также на практике проведения закупок по нескольким КВР возникают вопросы с правильным отражением кодов, что определяется применением классификации. Для этого случая 34-36 разряды идентификационного кода закупки формируются особым образом: в 34-36 разрядах ставится «0», если эти траты подлежат отражению по нескольким КВР.
- В учреждении должен быть сформирован единый подход к отнесению приобретаемых материальных ценностей к основным средствам или материальным запасам. Иными словами, должны быть исключены случаи, когда аналогичное имущество относится как к основным средствам, так и к материальным запасам.
WISOL engineering получил статус Авторизованного инсталлятора PERCo 18 сентября 2014 г.
Какой Косгу Приобретение Кондиционера Без Монтажа В 2020 Году
» Автор Дарья Александровна На чтение 9 мин.
08/25/2020 Таким образом, поскольку кондиционер сам по себе (без установки) использоваться не может, расходы на его приобретение относятся на статью 340 «Увеличение стоимости материальных запасов» КОСГУ. Расходы на оплату договора, предметом которого будет являться установка кондиционера, следует отнести на подстатью 226 «Прочие работы, услуги» КОСГУ.
39, п. 41 Инструкции N 157н. Оксана, работы по замене окон и дверей относятся к ремонтным работам,
Монтаж сплит косгу 2020
Как уже отмечалось, положения Указаний N 65н предусматривают оплату услуг по расширению единых функционирующих систем за счет подстатьи 226 «Прочие работы, услуги» КОСГУ. Однако нормативные акты, регулирующие порядок учета в учреждениях госсектора, и иные нормативные акты не раскрывают понятия «единая функционирующая система».
Квр и косгу в 2020 году для бюджетных учреждений
Поскольку КВР более укрупненная группировка, чем КОСГУ, для упрощения применения соответствующих кодов Минфином утверждена таблица соответствия. Сопоставление кодов КВР и кодов КОСГУ на 2020 год для бюджетных учреждений и организаций государственного сектора представлено таблицей. Документ содержит последние изменения, которые следует применять в 2020 году.
С 2016 года КОСГУ не применяется получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности.
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2020).
Код (статья) КОСГУ: 226
— услуги по организации проведения торгов (разработка конкурсной документации, документации об аукционе, опубликование и размещение извещения о проведении открытого конкурса или открытого аукциона, направление приглашений принять участие в закрытом конкурсе или в закрытом аукционе, иные функции, связанные с обеспечением проведения торгов);
— монтажные работы по оборудованию, требующему монтажа, в случае если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов;
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
- если заключили один договор с подрядчиком на покупку и установку счетчика – статья КОСГУ 310 «Увеличение стоимости основных средств»;
- если сами покупаете счетчик – статья КОСГУ 340 «Увеличение стоимости материальных запасов», подрядчик его устанавливает – подстатья КОСГУ 226 «Прочие работы, услуги».
Дырокол относится к канцтоварам. По общему правилу канцтовары нужно включать в состав МЗ. Об этом прямо сказано в пункте 118 Инструкции № 157н. Но срок полезного использования дырокола превышает 12 месяцев.
Поэтому расходы на его приобретение дырокола относите в учете на статью КОСГУ 310 «Увеличение стоимости основных средств».
Выбор статей затрат КОСГУ для ремонтных работ
— расходы, осуществляемые заказчиком в целях ремонта объекта на основании договоров, предметом которых является выполнение отдельных видов работ (услуг), осуществление иных расходов из состава затрат, предусмотренных сводным сметным расчетом стоимости ремонта, подлежат отнесению на соответствующие статьи (подстатьи) классификации операций сектора государственного управления, исходя из их экономического содержания.
— обеспечение функционирования и поддержка работоспособности корпоративных мультисервисных сетей передачи данных, программно-аппаратных комплексов систем обеспечения информационной безопасности, техническое обслуживание информационно-коммуникационных инфраструктур (в т.ч.
обслуживание локально-вычислительных сетей, пожарной и охранной сигнализации, систем допуска в помещение, с учетом их отдельных элементов ичастей (короба, кабели, розетки и т.д.
), находящихся в оперативном управлении, аренде, безвозмездном пользовании, но не учитываемых в бюджетном учете учреждения как самостоятельный объект инвентарного учета);
Косгу расходов в 2020 году: по сносу и демонтажу зданий и сооружений, осуществляемых не в целях осуществления капитальных вложений
Под капитальными вложениями, как правило, понимаются расходы, приводящие к увеличению стоимости недвижимости и списываемые в дебет счета 106 01 «Вложения в основные средства». То есть это расходы по строительству, реконструкции, достройке и капремонту с целью реконструкции. В рассматриваемой ситуации расходы производятся не в таких целях.
В соответствии с положениями пп. 10.2.6 и 10.2.8 п. 10 Порядка N 209н расходы, связанные с оплатой демонтажных работ (в частности, снос строений), фигурируют как в описании подстатьи 226 «Прочие работы услуги» КОСГУ, так и в описании кода 228 «Услуги, работы для целей капитальных вложений» КОСГУ.
: Закон О Сроках Между Проектом И Планов Межевание
Таблица кодов КОСГУ и соответствие с КВР
- прибыль из бюджета в соответствии с нормами законов по сборам и налогообложению;
- прибыль от эксплуатации какого-либо имущества, принадлежащего государству;
- прибыль от предоставления оплачиваемых услуг или проведения каких-либо работ;
- прибыль от административных платежей, штрафов и всевозможных санкций;
- безвозмездные перечисления от других участников бюджетной системы и компаний не из России;
- вклады по обязательному социальному страхованию и пени по сделанным вкладам;
- прибыль, полученная от сделок с активами;
- другая неналоговая прибыль.
Для того, чтобы добиться соответствия этих кодов международных стандартам, относящимся к статистике госфинансов, Министерство финансов уточнило перечень кодов и порядок их использования, а также основные требования, которые распространяются на порядок формирования уточненного перечня. Таким образом, была составлена специализированная таблица с указанием точной расшифровки разных кодов.
Нецелевое использование
Допустим, учреждение благоустраивает территорию впервые. Все мероприятия – устройство цветников, клумб, посадку цветов, кустарников – подрядчик выполнил по одному контракту.
Стоимость материалов, которые использовал исполнитель, отдельно в контракте не выделена. В этом случае бухгалтер должен отнести расходы на подстатью 226 КОСГУ. Оснований применять подстатью 225 КОСГУ нет.
Ведь работы направлены не на содержание имущества, а на первоначальное озеленение территории.
К подстатье 225 КОСГУ «Работы, услуги по содержанию имущества» относятся расходы по оплате договоров на выполнение работ, ока¬зание услуг, связанных с содержанием, обслуживанием, ремонтом имущества, полученного в аренду или безвозмездное пользование, находящихся на праве оперативного управления и в государственной казне Российской Федерации, субъекта РФ, муниципального образования.
Как определить статью (подстатью) КОСГУ
- расходы проведены по статьям (подстатьям) КОСГУ в соответствии с Методическими рекомендациями (указаниями) главного распорядителя бюджетных средств по реализации государственной учетной политики; расходы проведены по статьям (подстатьям) КОСГУ в соответствии с бюджетной сметой и (или) госзаданием, а также иными документами, которые являются правовыми основаниями получения бюджетных средств (например, в соответствии с бюджетной росписью, уведомлением о бюджетных ассигнованиях); порядок проведения кассовых расходов по статьям (подстатьям) КОСГУ отсутствует в документах, которые являются правовым основанием получения бюджетных средств; установлено, что получателем бюджетных средств ошибочные действия совершены неумышленно.
В рассматриваемой ситуации при заключении такого контракта необходимо стоимость каждой позиции выделить отдельно. То есть нужно разделить общую сумму контракта по статьям (подстатьям) КОСГУ в соответствии с экономическим содержанием выполняемых работ (оказываемых услуг).
Бюджетный учет: 225 vs 226: какой КОСГУ применять
Указания о порядке применения бюджетной классификации РФ требуют относить расходы к определенному коду исходя из экономического содержания хозяйственной операции. Правильный выбор из подстатей 226 «Прочие расходы и услуги» и 225 «Работы, услуги по содержанию имущества» КОСГУ — своеобразная лакмусовая бумажка профессионализма бухгалтера.
: Налог От Сдачи Квартиры
В свою защиту экономисты и бухгалтеры приводят п. 14.1 постановления Пленума ВАС РФ от 22.06.2006 №23. Он допускает ситуации, когда расходы могут быть отнесены как к одной статье КОСГУ, так и к другой.
В этом случае решение бухгалтера не признается нарушением, ему не может быть вменено нецелевое использование бюджетных средств. Но применить мнение ВАС РФ к ситуации, когда вместо 225 КОСГУ использован 226 КОСГУ практически невозможно из-за подробной детализации статей.
Как показывает практика, проблемы возникают, если бухгалтер не вникает до конца в суть учитываемых хозяйственных операций.
На какую статью (подстатью) КОСГУ следует отнести расходы по демонтажу и монтажу приборов учета воды
Так, согласно Указаниям о порядке применения бюджетной классификации Российской Федерации, утвержденным приказом Минфина России от 21.12.
2011 N 180н (далее — Указания N 180н), монтажные работы по оборудованию, требующему монтажа, в том случае, если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов, подлежат отнесению на подстатью 226 «Прочие работы, услуги» КОСГУ.

