
310 и 340 статья 2020
Новые косгу по 340 в 2020 в бюджетном учреждении таблица
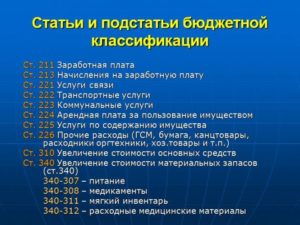
В эту категорию входят любые статьи, относящиеся к проведению прибыльных операций: В данной группе отражаются любые виды затрат: Данная категория содержит в себе любые процедуры, связанные с получением и формированием нефинансовых активов: В данной группе включены любые статьи, относящиеся к реализации любых нефинансовых активов, и все они распределяются на четыре основных кода: В данной группе указываются статьи, которые относятся к приходу любых финансовых активов, включая: В данной группе отражаются любые операции, которые касаются выбытия финансовых активов, включая следующие коды: В седьмой группе указывается всего две статьи, характеризующие проведение операций, связанных с увеличением обязательств:
Перечисленные выше статьи имеют достаточно укрупненное значение, поэтому на практике для удобства планирования используют более детализированный список статей. Применение КОСГУ 310 и КОСГУ 340 ОБ УТВЕРЖДЕНИИ ПЕРЕЧНЯ ДОПОЛНИТЕЛЬНЫХ КОДОВ КЛАССИФИКАЦИИ ОПЕРАЦИЙ СЕКТОРА ГОСУДАРСТВЕННОГО УПРАВЛЕНИЯ
Методические рекомендации Минфина по применению нового порядка КОСГУ
Ст. 220 «Оплата работ, услуг» группирует операции по оплате работ и услуг для обеспечения выполнения функций учреждений.
В целях применения подстатей данной статьи в приказе Минфина № 209н сделано разграничение между услугами, потребляемыми непосредственно учреждениями и потребляемыми работником для его собственных нужд, не связанными с процессом производства (классифицируются как часть прочих несоциальных выплат персоналу в натуральной форме (см. подстатью 214)).
В соответствии с п. 5 «Порядка применения классификации операций сектора государственного управления», утвержденного Приказом Минфина РФ от 29.11.2020 № 209н (далее Порядок) кодам КОСГУ присваиваются уникальные коды, сформированные с применением буквенно-цифрового ряда: 0, 1, 2, 3, 4, 5, 6, 7, 8, 9, A, B, C, D, K, S, T, Z.
Косгу 226 расшифровка в 2020 году для бюджетных учреждений
Мухин С.
, эксперт информационно-справочной системы «Аюдар Инфо» Чтобы обеспечить полноту отражения в бюджетном учете информации об осуществляемых операциях, казенные учреждения вправе при формировании учетной политики предусмотреть дополнительную детализацию (в рамках третьего разряда кода) операций по статьям: 310 «Увеличение стоимости основных средств»; 320 «Увеличение стоимости нематериальных активов»; 330 «Увеличение стоимости непроизведенных активов»; 340 «Увеличение стоимости материальных запасов»; 530 «Увеличение стоимости акций и иных форм участия в капитале». Напомним, что ранее, до внесения изменений, допускалась детализация по статьям 120, 130, 140, 180, 290 КОСГУ.
Добавлены подстатьи 141 – 145. Что еще поменялось в 2020-ом по сравнению с 2020-ым, Минфин рассказывал в презентации, ознакомиться с которой можно здесь. Кроме того, подготовлена специальная таблица с изменениями, чтобы бухгалтерам было проще ориентироваться в нововведениях.
Квр и косгу в 2020 году для бюджетных учреждений
Также на практике проведения закупок по нескольким КВР возникают вопросы с правильным отражением кодов, что определяется применением классификации. Для этого случая 34-36 разряды идентификационного кода закупки формируются особым образом: в 34-36 разрядах ставится «0», если эти траты подлежат отражению по нескольким КВР.
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя.Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей). Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.
Рекомендуем прочесть: Транспортный налог с физических лиц
Какие КВР и КОСГУ использовать для госзакупок
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Код вида расхода — это специальный числовой код, позволяющий сгруппировать однородные виды расходных операций по их содержанию с целью управления бюджетным процессом в части расходования средств, а также контролю над его исполнением в соответствии с действующими требованиями бюджетного законодательства.
Применение Квр и косгу в 2020 году для бюджетных учреждений
Еще одна важная особенность отражения выплат, установленных Порядком № 209н – разграничение выплат по форме осуществления: выплаты в денежной форме и выплаты в натуральной форме. Так, выплаты в натуральной форме имеют стоимостной эквивалент, выраженный в стоимости товаров, работ, услуг на момент их предоставления работникам.
- подстатьей 12К «Доходы от концессионной платы» КОСГУ, на которую относятся доходы концедента от концессионной платы, возникающие в рамках реализации концессионного соглашения.
- подстатьей 12Т «Доходы от простого товарищества» КОСГУ, на которую относятся доходы по операциям, осуществляемым в процессе совместной деятельности по договору простого товарищества.
- подстатьей 137 «Доходы от предстоящей компенсации затрат», на которую относятся доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
- подстатьей 13S «Доходы по выполненным этапам работ по договору строительного подряда»;
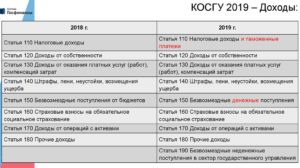
- статьей 190 «Безвозмездные неденежные поступления в сектор государственного управления» (ранее учитывались в числе иных доходов по подстатье 189 КОСГУ).
Мячи косгу 310 или 340 в 2020 году
Как всегда, мы постараемся ответить на вопрос «Мячи косгу 310 или 340 в 2020 году». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
Указаний о порядке применения бюджетной классификации РФ, утвержденных .
По какой статье КОСГУ следует производить расходы по приобретению волейбольной формы и волейбольных мячей для спортивной школы?В бухгалтерском учете спортивная одежда, к которой относится и волейбольная форма, учитывается на счете 0 105 35 000 «Мягкий инвентарь – иное движимое имущество учреждения». Это следует из норм Инструкции, утвержденной , и Инструкции, утвержденной .Следовательно, расходы по приобретению волейбольной формы следует отражать
Данный перечень не является закрытым: допускает включать помимо названных в пункте и иные расходы, поэтому можно утверждать, что на указанных счетах аккумулируются все расходы учреждения, непосредственно связанные с приобретением спортивного инвентаря.
Принятие спортивного инвентаря к бюджетному учету отражается следующими проводками: T T T ¬¦ ¦ ¦ ¦ Пункт ¦¦ операции ¦ Дебет ¦ Кредит ¦ Инструкции ¦¦ ¦ ¦ ¦ N 148н ¦+ + + + +¦Принятие к бюджетному учету ¦ ¦ ¦ ¦¦спортивного инвентаря, ¦ ¦ ¦ ¦¦относящегося: ¦ ¦ ¦ ¦+ + + + +¦- к основным средствам ¦ 101 06 310 ¦ 106 01 410 ¦21 ¦+ + + + +¦- к материальным запасам ¦ 105 06 340 ¦ 106 04 440 ¦60 ¦L + + + Поступивший безвозмездно. Всероссийский муниципальный форум Договор может быть заключен путем составления одного
КОСГУ, учет инвентаря
В настоящей статье рассмотрим, за счет каких источников финансирования может приобретаться для них спортивная экипировка, каковы нормативы обеспечения их спортивной экипировкой. Кроме того, ознакомимся с корреспонденцией счетов, отражающей в бухгалтерском учете операции поступления, выдачи и списания спортивной экипировки.
: 1) путем проведения торгов в форме конкурса, аукциона, в том числе аукциона в электронной форме; 2) без проведения торгов (запрос котировок, у единственного поставщика (исполнителя, подрядчика), на товарных биржах). Федеральный закон от 21.07.2005 N 94-ФЗ
Учет затрат на спортивные мероприятия
1 п. 1 ст. 259 НК РФ). Получение спортивного инвентаря в виде пожертвования В последнее время в учреждениях образования имеет место поступление имущества в виде пожертвований и дарения от юридических и физических лиц.
Спортивная форма косгу 310 или 340
Организация всероссийского комплекса подразумевает создание условий для занятий физкультурой и спортом, наличие помещений и спортивного оборудования, организацию работы по сдаче нормативов ГТО и т. д.
В состав затрат на проведение спортивных мероприятий могут входить расходы:- на приобретение спортивного инвентаря и оборудования, формы;-аренду спортивных сооружений;-проезд участников соревнований, тренеров, судей, секретарей соревнований;-питание и проживание;-страхование участников, которое в ряде
Если стоимость не была сформирована, то расходы, так же как и при учете спортивного инвентаря, приобретенного за плату, изначально собираются на счетах 106 01 310 и 106 04 340.
Причем первоначальной стоимостью спортивного имущества, полученного по договору дарения, признается его рыночная стоимость на дату принятия их к бюджетному учету, и стоимость услуг, связанных с доставкой, регистрацией и приведением их в состояние, пригодное для использования (п. п. 13, 55 Инструкции N 148н).
Затем по сформированной стоимости спортивный инвентарь принимается к бюджетному учету в качестве объекта основных средств или материальных запасов.
Поступивший безвозмездно. Кроме приобретения спортинвентаря за плату, он может также поступать в учреждение в порядке безвозмездной передачи. Простейший вариант безвозмездной передачи — обычное дарение. Разновидностью дарения является пожертвование.
Отражаем в учете поступление спортивного инвентаря
В п. 11 Инструкции N 148н перечислены виды расходов, которые формируют первоначальную стоимость спортивного инвентаря. Данный перечень не является закрытым: допускает включать помимо названных в пункте и иные расходы, поэтому можно утверждать, что на указанных счетах аккумулируются все расходы учреждения, непосредственно связанные с приобретением спортивного инвентаря.
Компьютер – это комплекс конструктивно-сочлененных предметов, представляющий собой единое целое и предназначенный для определенной работы. В классификаторе основных фондов он входит в группу «Машины офисные прочие», номер 330.28.23.23.
Системный блок не может выполнять свои функции самостоятельно, он является комплектующей частью компьютера, поэтому приобретается и приходуется по КОСГУ 346. При первоначальном формировании объекта ОС сумма, уплаченная за системный блок, войдет в общую балансовую стоимость через счет 0 106 00.
Если блок приобретается в качестве запасной части для замены вышедшего из строя, он при установке списывается на текущие расходы или себестоимость.
Детализация косгу 340 и 440 в бюджете 2020
Е.П.
Кравченко, эксперт в области бухгалтерского учета и отчетности учреждений госсектораИзменившиеся правила формирования кодов бюджетной классификации и новый порядок применения КОСГУ можно анализировать достаточно долго, но сегодня мы попытаемся подойти к этому вопросу с другой стороны – разберем конкретные примеры формирования номера счета для отражения стандартных бухгалтерских операций и постараемся дать ответы на наиболее часто задаваемые вопросы.
Детализация учета нефинансовых активов Порядок применения классификации операций сектора государственного управления, утвержденный приказом Минфина России (далее – Порядок № 209н), ввел детализацию статей «Увеличение стоимости материальных запасов» и «Уменьшение стоимости материальных запасов» соответственно, которую необходимо применять всем без исключения субъектам учета, соответствующие поправки внесены в Инструкции по бухгалтерскому (бюджетному) учету, утв. Напомним еще раз подстатьи детализации и сразу представим соответствие с аналитическими счетами учета материальных запасов: ПодстатьяАналитический счет «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях»10501 «Медикаменты и перевязочные средства» «Увеличение стоимости продуктов питания»10502 «Продукты питания» «Увеличение стоимости горюче-смазочных материалов»10503 «Горюче-смазочные материалы» «Увеличение стоимости строительных материалов»10504 «Строительные материалы» «Увеличение
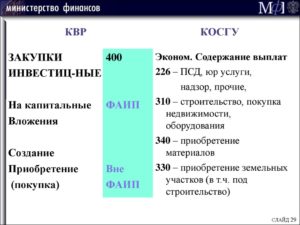
Виды расходов и соответствующие им КОСГУ с 2020 года: сопоставительная таблица
Минфин подготовил сопоставительную таблицу кодов видов расходов классификации расходов бюджетов и кодов КОСГУ, применяемых с 1 января 2020 года.
О грядущих изменениях – в материале «»Таблица соответствия видов расходов классификации расходов бюджетов и статей (подстатей) КОСГУ, относящихся к расходам бюджетов, применяемая начиная с 1 января 2020 года Вид расходов КОСГУ Примечания Код Наименование Код Наименование 100 Расходы на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами 110 Расходы на выплаты персоналу казенных учреждений 111 Фонд оплаты труда учреждений 211 Заработная плата 266 Социальные пособия и компенсации персоналу в денежной форме 112 Иные выплаты персоналу учреждений, за исключением фонда оплаты труда 212 Прочие несоциальные выплаты персоналу в денежной форме 214 Прочие несоциальные выплаты персоналу в натуральной форме 222 Транспортные услуги В части возмещения должностным лицам расходов на приобретение проездных документов в служебных целях на все виды общественного транспорта, в случае, если они не были обеспечены в установленном законодательством Российской Федерации порядке проездными документами, а также компенсации за использование личного транспорта в служебных
Косгу 340 341 расшифровка в 2020 году для казенных учреждений
Очень часто возникает вопрос: КВР — что это в бюджете?
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме. Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни.
То есть пособие, выплачиваемое за счет средств работодателя. Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей).
Все категории выплат и компенсаций закреплены в ст.
10.6.6 главы 2 Приказа № 209н.
- 340 «Увеличение стоимости материальных запасов»;
- 320 «Увеличение стоимости нематериальных активов»;
- 530 «Увеличение стоимости акций и иных форм участия в капитале» (в рамках третьего разряда кода).
- 330 «Увеличение стоимости непроизведенных активов»;
- 310 «Увеличение стоимости основных средств»;
Поступления бюджетных, автономных учреждений от возврата дебиторской задолженности прошлых лет по ранее произведенным расходам (в т.ч.
контрактам или иным договорам, расторгнутым в связи с нарушением исполнителем условий контракта или иного договора) отражаются по статье 510 «Поступления на счета бюджетов».
Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2020 году
Когда учреждение приобретает имущество, перед бухгалтером встаёт вопрос – куда его отнести: к материальным запасам на статью КОСГУ 340 или основным средствам на статью КОСГУ 310. С 2020 года статью КОСГУ 340 детализировали и определиться с распределением расходов стало еще сложнее.
Статья 310 Бюджетной Классификации Расшифровка 2020
- в выплаты тренерам, спортсменам и учащимся включили компенсации расходов на проезд, проживание и питание при их направлении на различные мероприятия;
- к имеющимся видам выплат учащимся образовательных учреждений добавили суточные, компенсацию стоимости проезда к месту прохождения преддипломной практики, компенсацию расходов на питание (при невозможности приобретения этих услуг).
- пособие за первые три дня временной нетрудоспособности за счет средств работодателя, в случае заболевания работника или полученной им травмы;
- ежемесячные компенсационные выплаты в размере 50 рублей персоналу, находящемуся в отпуске по уходу за ребенком до достижения им возраста 3 лет и другие.
- выходные пособия и компенсации работникам при их увольнении;
Также подскажем, что делать, если вы обнаружили ошибку в указанном коде, и чем вы в таком случае рискуете, а самое главное, как предотвратить этот риск и не оказаться с начисленными штрафами и пенями при уплаченных вовремя налогах и сборах. В июле 1998 Бюджетный кодекс РФ в Федеральном законе № 145 впервые ввел термин «КБК», используемый как средство группировки бюджета.
Лазер Вирта
В классификаторе основных фондов (ОК 013-2014 (СНС 2008)) коммутатор может быть отнесен к группе «Средства связи, выполняющие функцию систем коммутации», номер 320.26.30.11.110. Срок полезного использования превышает 12 месяцев, поэтому актив должен учитываться, как основное средство по КОСГУ 310.
договоров на приобретение (изготовление) в государственную, муниципальную собственность объектов, относящихся к основным средствам, и модернизацию основных средств, закрепленных на праве оперативного управления, находящихся в государственной казне Российской Федерации, субъекта Российской Федерации, казне муниципального образования, полученных в аренду или безвозмездное пользование.
310 статья расходов
Минфина России от 01.12.2010 № 157н (далее — Инструкция № 157н) основным средством является обособленный комплекс конструктивно-сочлененных предметов, представляющих собой единое целое и предназначенных для выполнения определенной работы.
По какой статье КОСГУ (310 или 340) следует отразить приобретение металлообнаружителя стационарного (для раздвижных дверей), металлодетектора ручного, видеорегистратора, телефонного аппарата АОН, камеры видеонаблюдения? По какой статье КОСГУ (310 или 340) следует отразить приобретение металлообнаружителя стационарного (для раздвижных дверей), металлодетектора ручного, видеорегистратора, телефонного аппарата АОН, камеры видеонаблюдения? Рассмотрев вопрос, мы пришли к следующему выводу: Расходы на приобретение указанных объектов обоснованно могут быть отражены по статье 310 «Увеличение стоимости основных средств» КОСГУ.
Таким образом, следует сторнировать все проводки, произведенные по статье 310 “Увеличение стоимости основных средств“ КОСГУ, и вновь сделать записи по статье 340 “ Увеличение стоимости материальных запасов“ КОСГУ.
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
Оборудование, предназначенное для выполнения определенных самостоятельных функций, признается объектом ОС. Внешний модем самостоятельно выполняет свои функции, то есть используется с тем компьютером, к которому его подключили. Поэтому в учете затраты на приобретение модема относите на статью КОСГУ 310 «Увеличение стоимости основных средств».
Сценические костюмы, срок полезного использования для которых установлен более 12 месяцев, включайте в состав основных средств. Если же срок полезного использования для костюма установлен менее 12 месяцев, относите их к материальным запасам.
Систематизация бухгалтерии
Знамена и флаги не включены в перечень мягкого инвентаря, относящегося к материальным запасам, в Инструкции 157н. По срокам использования и другим параметрам их однозначно следует отнести к ОС и принимать к учету по статье 310.
0 106 04 000 «Вложения в материальные запасы» – в случае формирования фактической стоимости объектов, когда при их приобретении учреждение несет затраты по нескольким договорам (при отдельной оплате доставки, консультационных или посреднических услуг и др.). Далее сформированная стоимость списывается с этого счета в дебет счета 0 105 05 000.
Код 310 бюджетной классификации расшифровка
Срок службы источника бесперебойного питания превышает 12 месяцев, используется он для персональных компьютеров и другой офисной техники. Этот актив относится к основным средствам, учитываться должен по КОСГУ 310.
В то же время указание в предмете договора (контракта), например, слова «модернизация», не может рассматриваться в качестве достаточного основания для применения статьи КОСГУ 310, если экономическое содержание фактически осуществляемых в рамках соответствующего договора (контракта) работ, не позволяет квалифицировать их в качестве модернизации основного средства.
Косгу 310 расшифровка в 2020 году
*(2) В части обеспечения мер, направленных на сокращение производственного травматизма и профессиональных заболеваний работников (приобретение спецодежды) в счет начисляемых страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
То есть расходы на приобретение телефонного аппарата и камеры видеонаблюдения обоснованно могут быть отражены по статье 310 «Увеличение стоимости основных средств» КОСГУ.Металлодетектор предназначен для досмотра людей на предмет выявления металлических предметов. Свою функцию данный объект может выполнять без присоединения к иным объектам, срок его полезного использования более 12 месяцев.
Статья 310 бюджетной классификации расшифровка 2020
Вопросы принятия на баланс имущества, списания, амортизации Спецпроект: Имущество. Проблемы начисления и уплаты налогов в учреждениях госсектора Спецпроект: Налоги. Правовая база. Налоговый кодекс Гражданский кодекс. Опрос недели. Ваша компания обменивается электронными документами? Да, со всеми. Только с налоговой и фондами.
Приобретение штор и жалюзи, как правило, осуществляется организацией в декоративных целях. Изготовленный на материальном носителе план относится к основным средствам КОСГУ при соответствии критериям. Порядок классификации табличек зависит от способа изготовления и типа крепления. При производстве объекта из материалов стороны-заказчика расходы нужно распределять.
Рекомендуем прочесть: Субсидия При Открытии Ип В 2020 Году
Косгу 310 расшифровка в 2020 году для бюджетных учреждений
Узнаем об определениях из нормативных актов и разберем наиболее распространенные ошибки. Коды КОСГУ: раскрытие термина и понятия Данные коды являются классификатором доходов и расходов государственных организации и до недавнего времени они использовались при оплате для идентификации расходов.
Экономическая классификация расходов бюджетов Российской Федерации состоит из следующих групп: 300 — Поступление нефинансовых активов 500 — Поступление финансовых активов 600 — Выбытие финансовых активов.
210 Оплата труда и начисления на оплату труда; 230 Обслуживание долговых обязательств; 240 Безвозмездные и безвозвратные перечисления организациям; 250 Безвозмездные и безвозвратные перечисления бюджетам; 260 Социальное обеспечение; 211 Заработная плата; 213 Начисления на оплату труда.
Что можно купить по косгу 340
Шторы и жалюзи включите в состав основных средств и отнесите на статью расходов КОСГУ 310. В бухучете главный критерий ОС – срок полезного использования. Он должен превышать 12 месяцев. Шторы и жалюзи служат более 12 месяцев. Если и остальные критерии соблюдены, относите их к основным средствами.
Составные части компьютера, без которых он не может работать, нужно учесть как единый объект основных средств – компьютер. Составными частями компьютера являются монитор, системный блок, клавиатура, мышь, колонки и т. п.
По общему правилу каждая из них выполняет свои функции в составе комплекса, а не самостоятельно. Так, клавиатура и мышь являются устройствами ввода информации (ввод команд, текста), а монитор – это устройство ее вывода.
Поэтому эти предметы нужно учесть в составе единого объекта ОС по КОСГУ 310.
Нецелевое использование бюджетных средств КОСГУ 310-340 статьи расходов
Согласно статье 289 БК РФ использование бюджетных средств на цели, не соответствующие условиям их получения, определенным утвержденным бюджетом, бюджетной росписью, уведомлением о бюджетных ассигнованиях, сметой доходов и расходов либо иным правовым основанием их получения, является нецелевым использованием бюджетных
средств.
Здравствуйте, вопрос касается отнесения специалистами Росфиннадзора расходов по приобретению нефинансовых активов к нецелевому использованию бюджетных средств.
Ситуация следующая, учреждение приобрело в 2012 году сушилку для рук электрическую по цене 2470 руб по статье КОСГУ 340 «Увеличение стоимости материальных запасов», руководствуясь тем, что данный объект малоценный и при условиях его эксплуатации возможен выход из строя, а ремонт будет нецелесообразен, да и для списания потребуется платить за осмотр и выдачу заключения о техническом состоянии и учитывая что перечень расходов по статьям КОСГУ, предусмотренный инструкцией о порядке применения бюджетной классификации 180н не является закрытым и предусматривает возможность принятия окончательного решения об отнесении расходов к той или иной статье КОСГУ за должностными лицами учреждения. Такой подход к приобретению нефинансовых активов предусмотрен учетной политикой учреждения, расходы произведены в рамках бюджетного финансирования по статье КОСГУ 300 «Приобретение нефинансовых активов», однако проверяющие относят указанные расходы на статью 310 «Увеличение стоимости основных средств» и считают произведенные расходы нецелевым использованием бюджетных средств. Сушилка имеется в наличии, установлена и включена в инвентарную карточку помещения в котором она находится, умысел в причинении вреда учреждению при произведении расходов отсутствовал. Учитывая мнение ревизоров сушилка принята к учету в составе основных средств на основании исправительных бухгалтерских записей. Правомерно ли решение контролирующих органов по применению санкций предусмотренных ст. 289 Бюджетного кодекса РФ?
Статья 226 КОСГУ: расшифровка
На код по под статьей двести двадцать шесть именуемый « прочие работы и услуги» рекомендуется относить расходную деятельность бюджетных и казённых учреждений и организаций по осуществлению различных работ, оказание разнообразных услуг, которые не могут быть включены в такие под статьи, как : 221,222, 223,224 и 225
Коды бюджетной классификации на практике используют при формировании и функционировании бюджетных отношений и проведении хозяйственных операций муниципальными, бюджетными, казёнными и автономными организациями.
КонсультантПлюс: Форумы
Государственное бюджетное учреждение в ноябре 2020 года по государственному контракту приобрело автомобиль.
В декабре 2020 года на основании заключенного договора поставки товара учреждением приобретается авто-акустика АВ-52С, автомагнитола JVC R-35, антенна автомобильная, установка производилась силами сторонней организацией.
Оплата произведена по статье КОСГУ 340 «Увеличение стоимости материальных запасов». В акте проверки учреждению указали на то, что расходы на приобретение выше указанных материальных объектов должны быть по статье 310 «Увеличение стоимости основных средств».По какой статье КОСГУ в 2020 году учреждение должно было произвести расходы на покупку авто-акустики АВ-52С, автомагнитолы JVC R-35, антенны автомобильной? И какими нормативно-правовыми актами регламентируется данная операция?
Подстатьи Косгу 310 В 2020 Году

- в выплаты тренерам, спортсменам и учащимся включили компенсации расходов на проезд, проживание и питание при их направлении на различные мероприятия;
- к имеющимся видам выплат учащимся образовательных учреждений добавили суточные, компенсацию стоимости проезда к месту прохождения преддипломной практики, компенсацию расходов на питание (при невозможности приобретения этих услуг).
- пособие за первые три дня временной нетрудоспособности за счет средств работодателя, в случае заболевания работника или полученной им травмы;
- выходные пособия и компенсации работникам при их увольнении;
- ежемесячные компенсационные выплаты в размере 50 рублей персоналу, находящемуся в отпуске по уходу за ребенком до достижения им возраста 3 лет и другие.
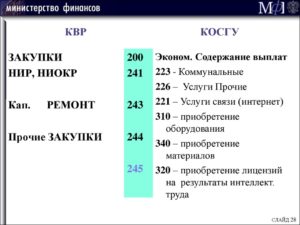
Поскольку КВР более укрупненная группировка, чем КОСГУ, для упрощения применения соответствующих кодов Минфином утверждена таблица соответствия. Сопоставление кодов КВР и кодов КОСГУ на 2020 год для бюджетных учреждений и организаций государственного сектора представлено таблицей. Документ содержит последние изменения, которые следует применять в 2020 году.
К примеру, если ошибку допустит казенное учреждение, и хозяйственная операция будет отражена по неверному КВР, контролеры вправе признать такую ошибку нецелевым использованием бюджетных средств. За нарушения данного характера предусмотрена административная ответственность по статье 15.14 КоАП.
Расшифровка КОСГУ 310 с 2020 года
К объекту ОС относятся составные части одного компьютера. Это системный блок, клавиатура, монитор, колонки, мышь и прочие комплектующие, которые функционируют в комплексе. Классифицируются как основные средства также модем, съемный жесткий диск, бесперебойник и другие объекты с периодом использования свыше 12 мес. Все это относите на КОСГУ 310.
При заключении с подрядчиком договора на приобретение и монтаж счетчика объект относится к ОС (КОСГУ 310). Если подрядчик проводит установку счетчика, закупленного учреждением самостоятельно, такие затраты списываются на код 340 (по счетчику) и подстатью 226 (по услугам на установку).
Новый порядок применения КОСГУ в 2020 году
По статье 120 «Доходы от собственности» учитываются отдельные виды доходов от собственности исходя из экономического содержания операций с учетом видов имущества, передаваемого в управление (пользование). Данная статья детализируется подстатьями 121 – 129, 12А, 12К и 12Т КОСГУ.
https://www.youtube.com/watch?v=48Jfjkz2v78
по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и аналогичные (подстатья 228 «Услуги, работы для целей капитальных вложений» КОСГУ).
Косгу 310расшифровка в 2020 году для бюджетных учреждений
Перечисленные выше статьи имеют достаточно укрупненное значение, поэтому на практике для удобства планирования используют более детализированный список статей. Применение КОСГУ 310 и КОСГУ 340 ОБ УТВЕРЖДЕНИИ ПЕРЕЧНЯ ДОПОЛНИТЕЛЬНЫХ КОДОВ КЛАССИФИКАЦИИ ОПЕРАЦИЙ СЕКТОРА ГОСУДАРСТВЕННОГО УПРАВЛЕНИЯ
Рекомендуем прочесть: Где пройти независимую военно врачебную экспертизу
В эту категорию входят любые статьи, относящиеся к проведению прибыльных операций: В данной группе отражаются любые виды затрат: Данная категория содержит в себе любые процедуры, связанные с получением и формированием нефинансовых активов: В данной группе включены любые статьи, относящиеся к реализации любых нефинансовых активов, и все они распределяются на четыре основных кода: В данной группе указываются статьи, которые относятся к приходу любых финансовых активов, включая: В данной группе отражаются любые операции, которые касаются выбытия финансовых активов, включая следующие коды: В седьмой группе указывается всего две статьи, характеризующие проведение операций, связанных с увеличением обязательств:
310 и 340 статья 2020
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «310 и 340 статья 2020». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
С 2020 года КВР 119 можно использовать не только с КОСГУ 213 и 262, но и применять для подстатьи 226 КОСГУ. Но не стоит забывать, что это допускается только в отношении расходов связанных с предупреждением травматизма на производстве и заболеваний профессионального характера.
Оплата таких расходов производится за счет средств уплаченных в качестве взносов в Фонд социального страхования.
Кроме того, в различных целях отдельно выделяют, в частности, радиоактивные и биологические отходы, отходы лечебно-профилактических учреждений, а также выбросы вредных веществ в атмосферу и сбросы вредных веществ в водные объекты.
Таким образом, обоснованность отнесения непригодной к эксплуатации оргтехники к категории «твердые бытовые отходы» весьма сомнительна.
Копирование материалов сайта запрещено. Все материалы, любая текстовая информация, графическая или видео, а так же структура сайта и оформление страниц, защищены российским и международным законодательством.
Соответствие КВР 242 и 244 с кодами КОСГУ
КВР и КОСГУ в 2020 году для бюджетных учреждений Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т.
USB-модем – внешнее устройство, предназначенное для обеспечения доступа в Интернет. Срок полезного использования устройства более 12 месяцев. Он может работать на любом компьютере, не имеет привязки к конкретному объекту, выполняет свою самостоятельную функцию. Затраты на приобретение модема должны быть отнесены на статью 310.
К основным средствам относятся библиотечные фонды и периодические издания. Вся остальная печатная продукция: бланки, информационные листовки, брошюры и прочее, являются материальными запасами и учитываются по статье 346. С 2020 года на этот код следует относить и бланки строгой отчетности.
Картриджи для принтера
2. Одностороннее изменение условий обязательства, связанного с осуществлением всеми его сторонами предпринимательской деятельности, или односторонний отказ от исполнения этого обязательства допускается в случаях, предусмотренных настоящим Кодексом, другими законами, иными правовыми актами или договором.
Также по данному виду расходов отражаются расходы бюджета субъекта Российской Федерации, бюджета территориального государственного внебюджетного фонда, местного бюджета на реализацию мероприятий по информатизации, в части региональных (муниципальных) информационных систем и информационно-коммуникационной инфраструктуры, в случае принятия решения финансовым органом субъекта Российской Федерации (муниципального образования) о применении вида расходов 242 «Закупка товаров, работ, услуг в сфере информационно-коммуникационных технологий».
Роутер код ОКОФ
В состав основных средств, в частности, могут входить: здания, сооружения; рабочие и силовые машины и оборудование; измерительные и регулирующие приборы и устройства; вычислительная техника; транспортные средства; инструмент, производственный и хозяйственный инвентарь и принадлежности; законченные капитальные вложения арендатора в арендованные им здания, сооружения, оборудование и другие объекты; капитальные вложения в многолетние насаждения.
Светильник
- 226 – бланки строгой отчетности;
- 223 – бутилированная вода, если в организации отсутствует центральное водоснабжение, или по результатам исследования выявлено несоответствие воды санитарным нормам;
- сувенирная и подарочная продукция, не предназначенная для перепродажи.

