
Получение налогового вычета при покупке квартиры в ипотеку
01.02.20
Одна из самых попкулярных тем — вычет при покупке жилья в ипотеку. Ниже рассмотрим особенности получения имущественного вычета при покупке жилья с привлечением кредитных средств.
Основной вычет
При покупке квартиры/дома с использованием ипотечных средств Вы можете получить два налоговых вычета: основной вычет (пп.3 п.1 ст.220 НК РФ) и вычет по ипотечным процентам (пп.4 п.1 ст.220 НК РФ).
Основной вычет при приобретении квартиры в ипотеку ничем не отличается от вычета при обычной покупке. Мы не будем рассматривать его подробно, а лишь напомним основные моменты:
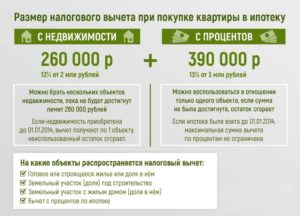
- Максимальный размер вычета составляет 2 млн рублей. Вернуть вы сможете 13% от этой суммы — 260 тыс. рублей. Подробнее «Размер вычета при покупке жилья».
- Право на вычет возникает после получения Акта приема-передачи квартиры (при покупке по договору долевого участия) или даты оформления права собственности согласно выписке из ЕГРН (при покупке по договору купли-продажи). Подавать документы на вычет в налоговый орган можно по окончании года, когда возникло на него право. Подробнее «Информация об имущественном вычете»,«Когда возникает право вычета».
- В вычет можно включить как свои, так и заемные средства. С юридической точки зрения кредитные средства также считаются Вашими расходами.
Список необходимых документов и процесс получения вычета описаны в статьях: «Список документов для получения вычета» и «Процесс получения вычета».
Пример: В 2019 году Дежнев Г.С. взял в банке ипотечный кредит в размере 2 млн рублей и купил квартиру стоимостью 2,2 млн рублей. Свидетельство о регистрации права собственности было оформлено также в 2019 году. В 2020 году Дежнев Г.С.
подал в налоговую инспекцию декларацию 3-НДФЛ за 2019 год и заявил основной вычет в максимальном размере 2 млн рублей (к возврату 260 тыс. рублей), несмотря на то, что личных средств Дежнев потратил только 200 тыс. рублей.
Также он может заявить вычет по ипотечным процентам.
Вычет по ипотечным процентам
При покупке жилья в ипотеку, кроме основного вычета, Вы также можете получить вычет по уплаченным кредитным процентам и вернуть 13% от фактически уплаченных процентов по ипотеке.
Заметка: Ваши выплаты по ипотеке делятся на две части: выплата основного долга и выплата кредитных процентов. Данный вычет Вы можете получить только по выплатам по кредитным процентам (выплаты по основному долгу в вычет не войдут).
При этом:
1. Право на вычет по ипотечным процентам возникает только в момент возникновения права основного вычета. Если ипотека оформлена ранее года, в котором была получена выписка из ЕГРН (или Акт приема-передачи), то в состав вычета все равно можно включить все уплаченные Вами проценты с первых платежей ипотеки.
Пример: В 2017 году Бельский Г.И. оформил ипотеку и заключил договор долевого участия на строительство квартиры, а в 2019 году он получил Акт приема-передачи квартиры.
Несмотря на то, что ипотека выплачивалась с 2017 года, обратиться в налоговую инспекцию за вычетом Бельский Г.И. может только в 2020 году.
Но получить вычет он сможет по всем фактически уплаченным с 2017 года процентам.
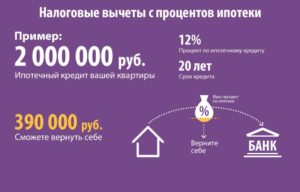
2. Максимальный размер вычета по ипотечным процентам составляет 3 млн рублей (к возврату 390 тыс. рублей).Заметка: если кредитный договор заключен до 1 января 2014 года, то применяются старые нормы и размер вычета по кредитным процентам не ограничен.
Пример: В 2018 году Уланова Н.Н. взяла в банке ипотечный кредит 10 млн рублей и купила квартиру стоимостью 12 млн рублей. За 2018-2019 годы Уланова Н.Н. заплатила 4 млн рублей ипотечных процентов. В 2020 году Уланова Н.Н.
подала в налоговую инспекцию декларацию 3-НДФЛ за 2019 год и заявила основной имущественный вычет в размере 2 млн руб. (к возврату 260 тыс. рублей), а также вычет по кредитным процентам в размере максимальной суммы 3 млн руб. (к возврату 390 тыс.
рублей).
Заявить к вычету можно только фактически уплаченные ипотечные проценты за прошлые календарные годы.
Пример: В июне 2019 года Гречихин С.Д. взял ипотеку и купил квартиру.
В 2020 году он может подать в налоговую инспекцию декларацию 3-НДФЛ за 2019 год для получения основного вычета и вычета по процентам, уплаченным с июля по декабрь 2019 года. В 2021 году Гречихин С.Д.
сможет подать документы за 2020 год (в декларации добавить уплаченные проценты в 2020 году), в 2022 году – за 2021 год и т.д.
По каким кредитам и займам можно получить вычет по процентам?
Вычет по кредитным процентам можно получить не только по договорам ипотеки, а по любому целевому займу, направленному на приобретение/строительство жилья (пп.4 п.1 ст.220 НК РФ).
Например, если Вы взяли займ у работодателя и в договоре написано, что займ будет потрачен на покупку конкретной квартиры, то Вы сможете получить налоговый вычет по выплачиваемым кредитным процентам. Если такой записи в договоре не будет, то несмотря на то, что Вы потратили займ на покупку жилья, вычет Вы получить не сможете (Письмо Минфина от 08.04.2016 №03-04-05/20053).
Пример: В 2019 году Шилова К.О. взяла займ у организации на покупку квартиры. В договоре четко указано, что займ потрачен на покупку конкретной квартиры, поэтому Шилова К.О. сможет получить вычет по кредитным процентам.
Пример: В 2019 году Тамарина Э.М. купила квартиру за 2 млн рублей с привлечением кредита на потребительские цели в размере1 млн рублей. Так как кредит не является целевым на покупку квартиры, Тамарина Э.М. сможет получить имущественный вычет в размере 2 млн рублей (к возврату 260 тыс. рублей), а вычетом по процентам воспользоваться не сможет.
Документы для оформления вычета по ипотечным процентам
Для получения вычета по ипотечным процентам в дополнение к основным документам по сделке (см.
«Документы») нужно представить в налоговую инспекцию копию кредитного договора и справку об уплаченных процентах. Справку можно получить в банке, в котором Вы оформляли ипотеку.
В некоторых банках справку выдают сразу, а в некоторых — через несколько дней после письменного запроса (это лучше уточнить в своем банке).
Иногда в налоговом органе могут также запросить платежные документы по оплате ипотечных процентов (платежные поручения, выписку из банка, квитанции и т.п.).
В этом случае можно либо предоставить документы (если они в наличии), или сослаться на письмо ФНС России от 22.11.2012 N ЕД-4-3/19630@, где указано, что справки об уплаченных процентах из банка достаточно и дополнительных платежных документов для получения вычета не требуется.
Обязательно ли заявлять вычет по кредитным процентам сразу?
Если Вы еще не исчерпали основной вычет, то Вы можете сразу не заявлять вычет по ипотечным процентам, чтобы не подавать в налоговый орган дополнительные документы. Как только основной вычет будет исчерпан, Вы сможете добавить в декларацию информацию о вычете по кредитным процентам и приложить соответствующие документы.
Пример: В 2019 году Хавина М.В. купила квартиру в ипотеку за 3 млн рублей. Доходы Хавиной М.В. составляют 800 тыс. рублей в год (сумма удержанного налога за год 104 000 руб.).
В этом случае в 2020 году она сможет заявить основной вычет (так как не имеет смысла заявлять проценты). В 2021 году Хавина М.В. продолжит получать основной вычет.
В 2022 году, так как основной вычет будет исчерпан, она добавит в декларацию данные об уплаченных процентах с начала выплат (с 2019 года).
Обязательно ли подавать документы на вычет каждый год?
Часто складывается ситуация, когда основной вычет уже исчерпан, а сумма выплачиваемых процентов по ипотеке небольшая. Чтобы сэкономить время Вы можете не подавать документы в налоговый орган каждый календарный год, а подавать раз в несколько лет, включив в декларацию все уплаченные за эти годы проценты.
Пример: В 2018 году Детнев Л.П. купил квартиру в ипотеку. Согласно условиям ипотеки, он ежегодно выплачивает ипотечных процентов на сумму 100 000 рублей. Доходы Детнева Л.П. в год превышают 2 млн рублей.
В 2019 году Детнев подал документы в налоговый орган и получил основной вычет и вычет по процентам, уплаченным в 2018 году.
В 2020 году Детнев может не подавать декларацию, а подождать несколько лет и заявить все проценты сразу: например, подать документы в 2022 году и получить вычет по процентам, уплаченным в 2019, 2020 и 2021 годах.
Вычет по процентам при перекредитовании (рефинансировании кредита)
В случае рефинансирования кредита в другом банке Вы можете получить вычет по процентам и по первоначальному, и по новому кредиту (пп.4 п.1 ст.220 НК РФ). При этом важно, чтобы в новом договоре было явно отмечено,что он выдан для рефинансирования прошлого целевого кредита.
Пример: Голованов И.В. купил квартиру в 2018 году стоимостью 3 млн рублей (из них 1 млн рублей собственных средств, а 2 млн рублей заемных). В 2019 году он осуществил рефинансирование кредита в другом банке. Тогда при получении вычета по процентам Голованов И.В. сможет учесть проценты, выплаченные по первому и второму кредитам.
Процесс получения вычета
Процесс получения вычета по ипотечным процентам не отличается от получения основного вычета и подробно рассмотрен в статьях:«Процесс получения вычета», «Получение имущественного вычета через работодателя».
Получите вычет
Личный консультант заполнит за вас декларацию за 3%
от суммы вычета
Инструкция: как получить налоговый вычет за жильё и ипотеку
Все граждане России, которые купили недвижимость в 2015, 2016 и в 2017 году. Важно, чтобы они платили налоги по ставке 13%. Если налоги за последние три года с дохода не платились, то получить вычет нельзя.
Например, индивидуальные предприниматели платят налоги по ставке 6% или 15%, им вычет не положен. А большинству тех, кто работает по обычному трудовому договору, положен, поскольку работодатель отчисляет с их дохода 13% в пользу государства.
За что можно получить вычет?
Вычет положен, если вы купили комнату, квартиру, дом или землю. Ещё его могут получить те, кто самостоятельно строит дом (придётся сохранить все чеки).
Нельзя получить вычет, если вы купили квартиру в доме, который ещё строится и не введён в эксплуатацию. Только на следующий год после сдачи новостройки в эксплуатацию можно обращаться за вычетом.
Сколько можно получить?
За покупку жилья
13% от стоимости жилья, но не больше 260 тысяч рублей. Например, квартира стоит 5 миллионов рублей, государство вернёт вам 260 тысяч рублей. Если комната стоит 1 миллион рублей, кэшбэк составит 130 тысяч рублей. Оставшиеся 130 тысяч рублей вы сможете вернуть при покупке других объектов недвижимости.
Если квартиру купили супруги в совместную или долевую собственность, то каждый может вернуть до 260 тысяч рублей. То есть при стоимости квартиры в 5 миллионов рублей и равных долях каждый получит по 260 тысяч рублей (520 тысяч на двоих).
Право на налоговый вычет имеют даже дети. Важно, чтобы они также имели долю в квартире, а их родители платили налоги по ставке 13%.
Вычет по ипотечному кредиту
Ещё можно вернуть 13% с процентов, уплаченных по жилищному кредиту. Максимально можно получить 390 тысяч рублей. Например, за прошлый год вы заплатили процентов по кредиту на 100 тысяч рублей, тогда налоговый вычет составит 13 тысяч. Если процентов было на 700 тысяч рублей, то вернут 91 тысячу.
Чтобы сразу получить 260 тысяч рублей вычета, нужно заплатить за прошлый год столько же налога с дохода. Это означает, что ваша зарплата должна составлять как минимум 2 миллиона рублей в год. Очень важно, чтобы она была «белая», то есть с неё уплачивались налоги.
Что сделать для получения денег?
1. В личном кабинете на сайте nalog.ru заполнить налоговую декларацию 3-НДФЛ.
2. Собрать документы:
- справку 2-НДФЛ (дадут в бухгалтерии на работе);
- договор купли-продажи недвижимости или выписку из ЕГРП о праве на недвижимость;
- копию акта приёмки-передачи квартиры (если новостройка);
- кредитный договор (при наличии кредита);
- справку об уплаченных процентах по кредиту (при наличии кредита);
- копии квитанций об оплате недвижимости;
- копию свидетельства о браке (если покупали супруги);
- письменное заявление о распределении имущественного вычета между супругами (например, квартира стоит 5 миллионов рублей — в заявлении пишите, что эта сумма делится из расчёта по 50% на каждого из супругов);
- заявление на возврат денег с реквизитами банковского счёта (их легко найти в интернет-банке).
Если вычет оформляется на ребёнка, то требуется такой же пакет документов + свидетельство о рождении и паспорт, если ребёнку от 14 до 18 лет.
3. Предоставить собранные документы в налоговую инспекцию по месту регистрации. Можно несколькими способами: отправить фотокопии через личный кабинет на сайте nalog.ru, отправить почтой, занести лично.
Если не хочется вникать в эту тему, то вычет помогут вернуть сервисы. За помощь придётся заплатить от 500 до 8200 руб.
https://www.sravni.ru/text/2017/1/17/6-servisov-kotorye-pomogut-vernut-nalogi-ne-vykhodja-iz-doma/У налоговой инспекции есть три месяца на проверку документов и ещё месяц на отправку документов. Если что-то не так с документами, то вам позвонят или напишут письмо. Через два месяца после отправки лучше позвонить в свою инспекцию и уточнить, всё ли в порядке, чтобы не затягивать срок, если понадобится что-то ещё.
Сразу вам могут вернуть не всю сумму налогового вычета, а лишь ту, которую вы заплатили налогами за прошлый год. Допустим, вам должны вернуть 150 тысяч рублей, а зарплата за прошлый год составила 600 тысяч.
С неё ваш работодатель отчислил государству 13% или 78 тысяч рублей. Это означает, что за прошлый год вам вернут именно эту сумму, то есть 78 тысяч рублей. Оставшуюся часть нужно запрашивать в следующем году.
Потребуется заново заполнить декларацию 3-НДФЛ. Пакет документов снова собирать не нужно.
Альтернативный вариант
Налоговый вычет можно получить по месту работы. Его особенность в том, что возврат будет происходить не удержанными с зарплаты налогами. То есть если вам должны вернуть 100 тысяч рублей, а зарплата составляет 50 тысяч, из которых 6,5 тысячи приходится на 13% налога, то их не будут вычитать из зарплаты, пока не вернут все 100 тысяч рублей. Это медленный способ возврата налога.
Если вы хотите им воспользоваться, то вам нужно поступить так:
1. Собрать вышеуказанный пакет документов и отправить его в налоговую инспекцию с заявлением в свободной форме о желании получить налоговый вычет через работодателя.
2. Через 30 дней получить в налоговой инспекции уведомление о праве на вычет.
3. Передать уведомление работодателю.
Что делать, если зарплата «чёрная» или «серая»?
Во-первых, менять работу. Неуплата налогов на сумму более 900 тысяч рублей за три года является уголовным преступлением.
Во-вторых, если вы заложник обстоятельств, то попытайтесь вернуть 13% хотя бы с той небольшой зарплаты, которую работодатель указал в официальном договоре и с которой он реально платит налоги. Даже если это 10 тысяч рублей в месяц, то за год — 120 тысяч, а с них вы вернёте 15,6 тысячи.
https://www.sravni.ru/text/2018/1/25/10-veshhej-kotorye-vy-ne-znali-pro-nalogi/
Максим Глазков, источник фото — shutterstock.com
Можно ли вернуть налоги по ипотеке, купив вторую квартиру?
Не совсем понятно, почему Ваш муж вернул только 130 тысяч рублей, так как сумма имущественного вычета при цене квартиры в 2 млн рублей составляет 260 тысяч рублей. Видимо, это опечатка, поэтому буду исходить из этого.
Так как Ваш муж уже воспользовался вычетом на покупку жилья, то второй раз оформить вычет на покупку квартиры он не сможет. Вместе с тем, если Вы (его жена) являетесь плательщиком НДФЛ (то есть работаете по трудовому договору и/или по договору ГПХ), то Вы вправе получить налоговый вычет в размере до 260 тысяч рублей.
Что касается возврата мужем 13% с уплаченных процентов по ипотеке со второй квартиры, то он вправе подать документы на получения налогового вычета.
Возврат налога при покупке жилья
Можно ли получить налоговый вычет повторно?
Отвечает адвокат, к. ю. н. Юлия Вербицкая:
Для того чтобы определить, сколько раз Вы имеете право получать налоговый вычет, необходимо знать, когда данное имущество Вы приобрели. Законодатель допускает возможность получения повторного налогового вычета в размере 13% в случае, если вторая квартира приобретена в ипотеку, за исключением:
- приобретения объектов недвижимости до 01.01.2014 г. (ранее был предусмотрен только однократный налоговый вычет);
- исчерпания лимита на вычет;
- приобретения жилого помещения, принадлежащего близкому родственнику (зависимая сделка);
- отсутствия факта уплаты налога НДФЛ и трудоустройства;
- финансового участия работодателя в покупке жилья, в том числе в оплате части суммы;
- использования субсидий от государства, а также участия в государственных программах, связанных с приобретением жилплощади.
Следует обратить внимание на то, что в случае возврата вычета по ипотеке, сумма возврата может покрыть проценты по кредитным выплатам, но не должна превышать 3 млн рублей. При этом сумма возврата денежных средств будет рассчитываться каждый раз в индивидуальном порядке, с учетом всех документов и выше приведенных факторов.
Отвечает эксперт проекта «Финансовое здоровье», финансовый советник Наталья Колбасина:
При покупке жилья есть два вида имущественных вычетов.
1. По расходам на покупку недвижимости. Если покупка совершена после 01.01.2014 г., то вычет предоставляется в размере 13% с суммы 2 млн рублей (лимит на одного человека). Также возможен возврат налога с нескольких объектов недвижимости, но в пределах 260 тысяч рублей.
При этом вычет на один объект недвижимости могут заявить оба супруга. По закону, квартира, приобретенная в браке, – совместная собственность супругов (если иное не указано в брачном договоре). Например, при покупке квартиры стоимостью 2 млн рублей. супруги могут получить на нее вычет в размере 260 тысяч х 2= 520 тысяч рублей.
Если квартира приобретена до 1 января 2014 года, и покупатель уже воспользовался правом на вычет, то второй раз получить налоговый вычет невозможно.
Влияет ли рефинансирование ипотеки на налоговый вычет?
Имею ли я право на налоговый вычет, если до 2014-го получил часть?
2. По расходам на выплату процентов по ипотечному кредиту. Льгота предоставляется налогоплательщику на один объект недвижимости, остаток льготы перенести на другие объекты нельзя. Вернуть 13% НДФЛ можно с суммы, не превышающей 3 млн рублей. То есть плательщик ипотеки может вернуть 3 млн х 13% = 390 тысяч рублей с суммы выплаченных процентов.
Заявить право на вычет по объекту недвижимости могут оба супруга в пределах реально уплаченных процентов по ипотеке, если они являются плательщиками НДФЛ. Но остаток этого вычета перенести на другие объекты не получится. То есть семья может вернуть до 780 тысяч рублей НДФЛ с суммы выплаченных процентов по ипотечному кредиту.
В Вашем случае, если супруг ранее не получал налоговый вычет по расходам на выплату процентов по ипотечному кредиту, он может его получить по приобретенной в ипотеку квартире в сумме до 390 тысяч рублей.Вы, как супруга, можете получить имущественный налоговый вычет по расходам на покупку данной квартиры в размере 260 тысяч рублей, если ранее не использовали свое право на получение такого вычета и являетесь плательщиком НДФЛ.
Также Вы можете получить вычет по уплаченным процентам по ипотеке по данной квартире. Но тут важно понимать, выгодно это будет семье или нет, получится ли полностью воспользоваться суммой положенного вычета по расходам на выплату процентов по ипотеке.
Ведь перенести остаток вычета на другой объект недвижимости нельзя.
Отвечает первый вице-президент SDI Group Ольга Грищенко:
Согласно ст. 220 налогового кодекса РФ, собственник может вернуть 13% от покупки квартиры (или нескольких объектов недвижимости), но исключительно в пределах 260 тысяч рублей, даже если квартира будет стоить 5 млн. При этом, если покупатель приобрел жилье в ипотеку, то он вправе вернуть сумму оплаченных банку процентов, но не более 390 тысяч рублей.
В данном случае собственник вернул не всю сумму, на которую имеет право рассчитывать, поэтому он может вернуть как невозмещенные 130 тысяч рублей по налоговому вычету при приобретении квартиры, так и за сумму фактически выплаченных процентов по ипотеке за вторую квартиру (13% от фактически выплаченных процентов по ипотеке, но не более 390 тысяч рублей).
Вычет можно оформлять ежегодно, начиная с года, следующего за годом подписания акта приема-передачи квартиры или оформления собственности на квартиру.
Как оформить ипотеку, чтобы налоговый вычет получила и я, и муж?
Можно ли получить налоговый вычет за умершего?
Отвечает коммерческий директор компании RDI Group Юрий Лакеев:
Если Вы покупали квартиру в период до 2014 года и использовали свое право на налоговый вычет, то повторное получение налогового вычета невозможно.
Если квартира куплена после 2014 года, то законодательство позволяет получить налоговый вычет, но при условии, что предельная сумма налогового вычета ранее не была использована в полном объеме.
Также можно подать документы на возврат 13% от уплаченных процентов банку за использование кредита, если ранее Вы не получали эту сумму.
Текст подготовила Мария Гуреева
Не пропустите:
Все материалы рубрики «Хороший вопрос»
Может ли неработающий пенсионер получить налоговый вычет?
Может ли работающий пенсионер получить налоговый вычет?
Мешает ли продажа квартиры получить налоговый вычет?
Статьи не являются юридической консультацией. Любые рекомендации являются частным мнением авторов и приглашенных экспертов.
Как вернуть налог с уплаченных процентов по ипотечному кредиту
При покупке квартиры в ипотеку человек получает право затребовать с налоговой инстанции вычет не только по основному долгу, но и по процентам, выплаченным по кредитным обязательствам.
Возврат суммы осуществляется только при получении целевого вида кредитования: на покупку квартиры, дома или на постройку последнего.
При желании затребовать возврат процентов по своей ипотеке необходимо подготовить пакет документации и предоставить его в уполномоченный орган.
В чем суть ипотечного вычета
Ипотечный вычет позволяет минимизировать налогооблагаемую базу или же возвратить платеж за предыдущие периоды. Для получения человеку потребуется иметь постоянное место работы. Фактически, если ему банковское учреждение одобрило кредит, значит он уже официально подтвердил свою трудовую занятость.
Важно! Ипотечный вычет – это возврат денежных средств от общей стоимости приобретенного объекта недвижимости. Сделка позволяет возвратить 13% от суммы. При обращении в налоговую инстанцию нужно знать несколько ограничений.
Регламентирует вопрос по предоставлению налогового вычета глава 23 НК России. Сама же процедура по оформлению указывается в соответствующих нормативных документах. Согласно ПП все люди, у которых имеется официальная зарплата и отчисления в государственные фонды, вправе возвратить указанную сумму.
Перечисление может быть как в единовременном порядке, так и ежемесячно за счет отсутствия налогов по бухгалтерии. Гражданину возвращаются средства не от кредитного учреждения, а от государства.
Подача заявления на получение возмещения НДФЛ по процентам по ипотечному кредиту осуществляется в любой момент после возникновения права на истребования. В частности, это год ввода дома в эксплуатацию (если новостройка) или же договор купли-продажи. С этого дня заемщик может в любое время запросить возврат пока является собственником помещения.
Почему возвращается 13% от суммы кредита
Работодатели ежегодно от лица человека подают заполненную декларацию о доходах.
Гражданин при желании сделать возврат процентов с процентов по своей ипотеке должен также подать декларацию, где уточнить все доходные операции за прошедший период.
Для возврата по ипотеке также потребуется предоставить пакет документов. От общей суммы, указанной в декларации, рассчитывается и ежемесячная выплата по возврату налога по ипотеке.
Справка. 13% – это фиксированная ставка, указанная в налоговом законодательстве. Такой эквивалент аналогичен подоходному налогу, который оплачивает каждый трудоустроенный человек.
Покупатели вправе возвратить часть денежных средств, уплаченных в качестве НДФЛ, несколькими методами:– возврат средств при приобретении объекта недвижимости;
– уменьшение расходных операций по оплаченной ипотеке.
Первый тип выплаты доступен не только заемщикам, но и тем, кто приобрел квартиру без привлечения ипотечных программ. Право на получение дает правоустанавливающий документ на объект собственности.
Существующие нюансы при возврате процентов по ипотеке при покупке квартиры
Каждый человек должен помнить о некоторых нюансах, с которыми он может столкнуться:
1. Если квартира приобретена до 2014 года, то человек может получить проценты в неограниченном количестве. Если же после, то сумма ограничивается 360 000 рублей.
2. Если необходимо получить вычет в 2019 году по ипотеке от банка на новостройку, то оформлять легче через работодателя. Связано это с тем, что законодательство не позволяет возвращать сумму до сдачи объекта в эксплуатацию и за предыдущий период, если сделка совершилась в текущем году. Если оформлять через работодателя, то можно оформить и по ДДУ и за текущий период.
3. Воспользоваться правом выплаты может человек только официально трудоустроенный, с зарплаты которого происходят вся оплата ФСС и налогов.
4. Возвратить сумму можно только по уже выплаченным процентам в банке.
5. Имеется возможность возвратить вычет как за ипотеку, так и за проценты, начисленные на остаток долга и выплаченные клиентом. Для этого должна быть заработная плата, с которой исчисляется налогообложение.
При желании возвратить средства необходимо учитывать несколько нюансов.
Кто имеет право на возврат процентов по ипотеке
Вернуть проценты по ипотеке может основной собственник и заемщик. Созаемщик, если он не имеет там доли владения, не может обратиться за возвращением средств.
Супруга также имеет право возместить расходы, если заявлена в качестве второго владельца объекта недвижимости.
При этом выплата осуществляется только официально трудоустроенным налогоплательщикам в сумме, не превышающей уплаченного подоходного налога.
Необходимые документы на возврат процентов по ипотеке
Чтобы выплатить средства налоговой потребуется существенный пакет документов для ознакомления. В частности:
– заявление, установленного формата;– акт приема-передачи;– договор по купле-продаже;– документы из банка о своевременной оплате ипотечного кредита, в том числе если это досрочное погашение;– квитанции, уточняющие перечисление или внесение денежных средств на счет застройщика;– паспортные данные;– сведения из единого реестра;– справка формата 2 НДФЛ с места трудоустройства– кредитный документ и справка об уплаченных процентах;
– реквизиты из банковского учреждения для перечисления компенсации.
Процедура возврата процентов по ипотеке
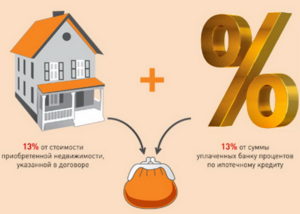
Многие заемщики, взявшие ипотеку, не знают о своей возможности на возврат процентов, которые они выплатили банку.
С помощью налогового вычета заемщик вправе вернуть часть долга либо получить его денежный эквивалент.
Как возвратить эти денежные средства? Какова процедура возврата? На что можно рассчитывать заемщику?
Что такое налоговый вычет
Налоговый вычет — это компенсация уплаченных по ипотеке средств, составляющая 13 процентов от стоимости недвижимости и процентов по ней.
Право на ипотеку полагается гражданам, которые приобретают недвижимость в ипотеку. Кроме того, заемщики должны быть официально трудоустроены, иметь стабильную заработную плату, а их работодатель ежемесячно совершать регулярные налогов в налоговую службу.
Средства, накопившиеся за время работы, клиент банка имеет право возвратить себе для оплаты части задолженности.
Процедура совершения отчислений с заработка заемщика регулируется в налоговом законодательстве.
Порядок проведения отчисления с заработной платы указан в статье №224 Налогового кодекса РФ. Процедура предоставления налогового вычета устанавливается в законе №212-ФЗ от 23.07.2013.Имеется 2 варианта налогового вычета:
| Возвращение 13 % от суммы выплаченных процентов по ипотеке | выполняется из бюджета гражданам, которые платят подоходный налог со своих доходов |
| Возврат уплаченных процентов по месту работы | совершается на основании приказа |
При втором варианте в плюсе будет не только должник, но и его работодатель по определенным причинам:
| При расчете налога на прибыль | указанные выплаты могут быть отнесены к расходам фирмы |
| Организация-работодатель не оплачивает страховые взносы | во внебюджетные фонды по выплатам |
| Работодатель освобождается от НДФЛ | на сумму, относящуюся к расходам |
Кому полагается
Осуществить возврат процентов по ипотеке могут граждане, отвечающие следующим критериям:
| Граждане, находящиеся в РФ на протяжении календарного года | работающие официально, за которых перечисляется подоходный налог. К данной категории относятся также безработные лица. |
| Работающие пенсионеры, имеющие доход | за которых совершаются отчисления в налоговые органы, кроме пенсии |
| При покупке квартиры на ребенка | не достигшего несовершеннолетия, возврат процентов оформляется на официально трудоустроенных родителей |
На основании чего можно сделать вывод, что основным условием получения налогового вычета является официальное трудоустройство.
Вычет возможен лишь с суммы, сформированной за счет подоходного налога работника.
Таким образом, лица, которые не имеют официального заработка, не имеют права на получение налогового вычета с процентов по ипотечному кредиту.
К таким лицам можно отнести безработных лиц, граждан-инвалидов, лиц, которые получают пособие и которые не платят подоходный налог. Они не могут рассчитывать на возврат процентов.
Вычет также не может быть произведен со сделки с квартирой, если сторонами сделки являются близкие родственники (родители, дети или супруги).
Частным предпринимателям, которые работают по специальной системе налогообложения , также не полагается вычет.
При оформлении ипотеки в рамках социальной программы с привлечением средств из федерального бюджета, возврат процентов также не допускается.
К примеру, при участии в государственной программе для молодой семьи, вычет молодым родителям не полагается.
Точно также обстоят дела с прочими региональными или федеральными программами.
Осуществить возврат можно, если жилье было куплено частично за счет личных средств.
Расчет вычета
На сумму вычет уменьшается налоговая база, т.е. сумма, с которой удерживается налог работодателем.
Величина вычета равняется размеру выплаченных по кредиту процентов, но не свыше лимита, установленного в 3 млн. рублей.
Вернуть можно сумму, составляющую 13% от уплаченных в банк процентов. К примеру, заплатив в банк 10 000 руб., должнику положен вычет 1 300 руб.
Для правильного расчета возврата процентов по ипотеке, необходимо посчитать, сколько оплачено денежных средств за пользование заемными деньгами.Из указанной суммы берется 13%, что и будет суммой положенного вычета.
К примеру, за 2018 год клиент банка выплатил ему 120 000 руб. по процентам. Вычет будет составлять 15 600 руб.
Однако должник не может вернуть больше, чем уплатит налоговым органам. Если, например, по уплаченным процентам полагается 15 600 руб., а было уплачено в ФНС лишь 10 тыс. руб. по подоходному налогу, то он получит только 10 тыс. руб.
Оставшаяся сумма в 5 600 руб. будет перенесена на другой год. При сумме налогов больше суммы налогового вычета, то данная разница не подлежит переносу.
Максимальный размер вычета
Максимальная сумма налогового вычета для возврата процентов равна 390 тысячам руб.
Точная величина зависит от того, какова стоимость жилья. Выплаты осуществляются в течение всего периода ипотечного кредитования, пока не получена полная сумма.
Важно помнить, что вернуть можно только проценты, которые уже уплачены в пользу банка. Отчисления начисляются каждый год.
Экономисты полагают, что максимальный размер вычета будет со временем повышаться, в результате граждане будут дополнительно заинтересованы в приобретении недвижимости.
Что особенно важно, что во время экономического кризиса, в то время как большинство гос. программ, направленных на поддержку социально уязвимых слоев населения, прекратили свое действие.
Частичный возврат уплаченных кредитору процентов, является неплохой заменой государственным субсидиям.
Однако в настоящее время максимальная сумма налогового вычета не очень велика.
Возврат процентов по кредиту
Процесс получения налогового вычета по процентам почти ничем не отличается от получения вычета на сумму кредита.
Но она имеет определенные нюансы, которые следует учитывать, прежде чем подать заявку на ипотеку с приложением пакета документов.
При покупке недвижимости
Воспользоваться правом на налоговый вычет исходя из суммы ипотеки и процентов можно лишь один раз.
В соответствии с налоговым законодательством не допускается оформлять вычет на сумму и на проценты отдельно.
К примеру, покупая объект недвижимости за наличные деньги, был сделан налоговой вычет.
После чего была приобретена квартира за счет кредитных средств банка. Оформить налоговый вычет на проценты уже нельзя.Размер налогового вычета включает также проценты, которые уплачены по кредитам.
Договор должен содержать указание на целевой характер займа, т.е. что кредитные средства выдаются для приобретения жилья и строительных материалов на ремонт, в случае необходимости отделки.
Указанная норма содержится в п.1 ст. 814 ГК РФ
В случае получения потребительского кредита физическим лицом как нецелевого кредита, но на эти средства покупает квартиру, то возврат процентов не разрешается.
Если квартира покупается в браке, воспользоваться вычетом могут оба супруга, в частях, указанных ими в заявлении.
В случае, когда ранее один из супругов реализовал свое право на вычет, то другой супруг имеет право использовать возврат при покупке жилья.
При досрочном погашении
Возвращение процентов по кредиту в случае досрочного погашения обычно не допускается, но здесь возможны исключения.
В частности в ситуации, если клиент банка осуществил полное погашение ипотеки существенно раньше установленных сроков.
Ипотека на коммерческую недвижимость смотрите в статье: коммерческая ипотека.
В 2011 году появилась судебная практика, создавшая прецедент, в котором индивидуальный предприниматель доказал в суде, что уплатит все проценты за срок, когда уже перестал пользоваться заемными средствами.
Юристы банка доказывали в суде противоположную позицию, но суд признал доводы должника справедливыми и решил, что проценты подлежат возврату банком.
С этого времени заемщики кредитных учреждений используют данную возможность.
К примеру, сумма ипотеки – 1,5 млн. рублей, срок кредита – 8 лет, по ставке – 11% годовых.
В соответствии с графиком по такому кредиту получается, что проценты по нему равны 762 013
руб.
Из этих средств оплачивается за 1-ый год 150 тыс. рублей. Таким образом, за 1-ый год пользования займом проценты равны 18 %.
В итоге переплата составляет 7% (18-11). Указанный процент и можно возвратить через суд.
Для увеличения вероятность возврата, рекомендуется сначала проконсультироваться с грамотным юристом.
Для того, чтобы не допустить возврата процентов при досрочном погашении, банки стали включать в ипотечный договоре пункт, запрещающий клиенту возвращать проценты.
Поэтому прежде чем обратиться в суд следует внимательно читать условия договора ипотеки.
Способы получения
Имеется 2 способа возврата налогового вычета по процентам:
| В конце года | в котором производились выплаты ипотечного займа. При этом сумма зачисляется на карту банка |
| В течение года | для этого работодатель подает документы в налоговый орган |
Возмещение заключается в понижении величины подоходного налога и выплата зарплаты без отчислений.
Процедура оформления
Для оформления налогового вычет с процентов, нужно выплатить следующие действия:
| Подача декларации на прибыль физического лица | а также заявление на вычет с ипотечного кредита с приложением всех требуемых документов |
| Заявления на вычет рассматривается три месяца | в течение данного срока могут потребоваться дополнительные справки или бумаги. В случае обнаружения описок или неточностей потребуется исправить эти недочеты. |
| Если ответ налогового органа будет положительный | в налоговый орган направляются сведения об открытом счете, на который будут перечислены средства |
| Деньги перечисляются | в течение 3-4 месяцев на банковский счет |
В случае, когда был выбран вариант получения налогового вычета по месту работы, то в бухгалтерии пишется заявление с приложением необходимых документов в орган ФНС
В течение 30-ти дней налоговая служба должна ответить, будет ли сделан возврат процентов.
Затем уведомление из ФНС подлежит исполнению, т.е . в следующие месяцы из заработной платы работника не будет удерживаться суммы НДФЛ, что является налоговым вычетом.
Комплект документов
Документы, подтверждающие право на вычет по процентам, требуется предоставлять каждый год.
Документы включают в себя:
| Правоустанавливающие документы | подтверждающие право собственности на жилье |
| Основания | права собственности (договор дарения, купли-продажи и т.д.) |
| Акт приемки-передачи | на квартиру (или дом) |
| Справка из банка | о размере уже оплаченной задолженности по кредиту и процентах |
| Справка 2-НДФЛ | на налогоплательщика, а также декларация по форме 3-НДФЛ |
| Договор ипотеки | копия с экземпляра заемщика |
| Справка о кредитной истории | отсутствие просрочек и регулярное погашение процентов |
| Паспорт клиента банка | Копия и оригинал для сверки |
| В случае валютной ипотеки | размер задолженности должен быть указан в рублях |
| Свидетельство о браке | если квартира приобретена в браке |
Органы ФНС могут запрашивать и другие бумаги. Желательно во избежание отказа в предоставлении вычета, выполнять все указания сотрудников налоговой службы.
Образец заявления
Для обращения за вычетом в органы налоговой службы необходимо составить заявление на предоставление налогового вычета.
Во время составления заявления следует указать сведения о банковском счете, на него будут перечисляться денежные средства.
Кроме того, в заявлении указывается, какие документы приложены к нему.
После подачи заявления в налоговую службу изменения в него вносить не допускается.
Как заполнить декларацию 3-НДФЛ
Для возврата выплаченного налога из дохода заемщика, понадобится составить декларацию за год.
Декларация должна содержать информацию о дате передачи недвижимости и дате регистрации права собственности на нее.
Если ипотека выдавалась на строительство, то нужно указать цель строительства, и приложить документы на земельный участок.
Декларация содержит все расчеты. Для чего необходимо подготовить семь листов.
Первые два листа содержат информацию о налогоплательщике.
Затем следует 1-ый раздел, нужный для расчета налогооблагаемой базы.
В 6-м разделе содержатся данные о сумме подоходного налога, который будет возвращен.
Лист А содержит сведения о прибыли физического лица и величину уплаченного налога за налоговый период.
В листе Л указываются сведения о приобретенном на ипотечные средства жилье.
2-ая часть декларации состоит из расчетов размера вычета.
Почему отказывают в ипотеке смотрите статью: отказали в ипотеке.
: возврат процентов по ипотеке:
Загрузка…