
Налоговый вычет за обучение ребенка в 2020 год: документы, порядок оформления — Про сад и дом
(10 5,00 из 5)
Загрузка…
В ст.
219 НК России сказано про правомочие физлиц, которые платят подоходный налоговый сбор по ставке 13 %, получить налоговый вычет за обучение, то есть либо уменьшить налогооблагаемую базу по уплачиваемому НДФЛ в текущем году (при обращении за вычетом к работодателю), или вернуть уже излишне заплаченный налог по истечении года (при обращении непосредственно к налоговикам).
Кому предоставляется
Правом на вычет обладают лица, которые потратили собственные денежные средства на оплату образовательных услуг.
При этом право на вычет существует при оплате услуг в пользу образовательной организации любой формы собственности – как частной, так и государственной (муниципальной). А это значит, что вернуть деньги можно и за обучение в автошколе или других учреждениях дополнительного профессионального образования. Важно, чтобы у такой организации была соответствующая лицензия.
Если оплата осуществлялась за счет средств МСК, то вычет получить (в части указанных расходов) нельзя.
В каких случаях предоставляется
Вычет предоставляется, если была произведена оплата обучения:
- своего собственного;
- родителями – в отношении своих детей, которым еще не исполнилось 24 года;
- опекунами и попечителями – в отношении своих подопечных, не достигших возраста совершеннолетия;
- братьями или сестрами – в отношении своих братьев или сестер в возрасте до 24 лет.
Вычет будет только в случае, если указанные выше лица обучаются на очном отделении.
Размер
Размер вычета равен той сумме, которую налогоплательщик заплатил за свое обучение на права или за образовательные услуги, оказанные своим детям (подопечным).
Например, если за услуги автошколы пришлось заплатить 30000, значит, такой и будет размер вычета. Именно на эту сумму и должна быть уменьшена налогооблагаемая база, с которой взимается НДФЛ по ставке 13 % (при обращении к работодателю). К примеру, зарплата составляет 50000 рублей в месяц. Взиматься НДФЛ будет не с 50000, а с 20000.
Если же не обращаться к налоговому агенту, а пойти в ФНС по окончании года, то налог уже был переплачен по факту, и уменьшить базу невозможно. Поэтому налоговики вернут “чистыми” деньгами, то есть столько, сколько было переплачено. Получается, в нашем примере, налогоплательщик переплатил в бюджет 30000 * 0,13 = 3900 – эту сумму он и получит обратно.
Ограничение по размеру вычета
Предельные размеры:
- 120000 рублей – по расходам на свое обучение, а также братьев, сестер, и по расходам, понесенным по другим основаниям, по которым ст.
219 НК предусматривает предоставление социальных вычетов (кроме расходов на благотворительность и на дорогостоящее медицинское лечение);
- 50000 – по расходам, которые были понесены на обучение своих детей или подопечных.
Как это понимать. Например, налогоплательщик заплатил 70000 рублей за лечение себя и еще 80000 – за обучение. Соответственно, размер вычета, без учета ограничений, составлял бы 150000. Но есть ограничение – 120000 рублей. Значит, налогоплательщику:
- уменьшат базу, с которой взимается налог, на 120000 (при обращении к налоговому агенту);
- или, при обращении к налоговикам, вернут переплату, которая составит 120000 * 0,13 = 15600 рублей.
Как видим, расходы на образовательные услуги для своих детей и подопечных не входят в эти 120000. То есть, например, налогоплательщик заплатил за обучение себя 80000 рублей, за лечение – тоже 80000, а за обучение своего ребенка – 60000. Получается, что:
- за свое обучение и лечение ему вернут 15600 рублей (120000 * 0,13);
- за оплаченные образовательные услуги своего ребенка – 50000 * 0,13 = 6500.
Вычет возможно получить только за тот год, в котором была совершена оплата соответствующих услуг в сфере образования. При этом перенести часть расходов на предыдущие или последующие периоды нельзя.
Например, налогоплательщик заплатил за свое обучение 150000 рублей в 2017-м году. Есть ограничение в 120000. То есть вернут ему налоговики 15600.
Если была бы возможность переноса, налогоплательщик просто мог бы эти “лишние” 30000 рублей перенести, к примеру, на 2016-й год, и уже за этот год вернуть себе “дополнительные” 30000 * 0,13 = 3900 рублей.
Но нет, такое невозможно, и получается, что эти 3900 рублей попросту “сгорают”.
Перенос был бы крайне полезен в случае, если в году, в котором была произведена оплата, не было вообще налогооблагаемого дохода, а в прошлом году или последующем он был.
Когда можно обратиться за вычетом
Обратиться за получением социального вычета можно:
- сразу же после фактической оплаты образовательных услуг – при желании получать вычет через налогового агента;
- либо по окончании того года, в котором была совершена оплата (например, обучение было оплачено в 2018-м году, значит, обратиться можно в любой день 2019-го года и далее) – если есть желание получить возврат денег от налоговиков непосредственно.
В ч. 7 ст. 78 НК РФ дан ответ на вопрос, за сколько прошедших лет можно получить вычет – за 3 последних года.
Это значит, что если обучение было оплачено в 2015-м году, то последний год, когда все еще можно обратиться – это 2018-й. А если оплата была произведена в 2016-м году, то крайний срок – это последний день 2019-го года.
При пропуске указанных сроков вычет “сгорит”.
Какие документы потребуются
Перечень документов при желании оформить вычет как через работодателя, так и через налоговиков непосредственно, не различается. Единственное отличие – чтобы оформить вычет через налогового агента, нужно сначала:
- обратиться к налоговикам и подать им заявление и документацию в том же порядке, как если бы вычет оформлялся не через работодателя, а через налоговиков;
- подождать 30 дней;
- получить подтверждение права на вычет по форме, представленной в Приложении 2 к Письму ФНС № БС-4-11/500@ от 16-го января 2017-го года;
- прийти на работу и представить это подтверждение – и все, налоговый агент с этого же месяца будет уменьшать налогооблагаемую базу.
Налоговый вычет за обучение ребенка в 2019 году какие документы нужны:
- копия договора с образовательной организацией;
- копия лицензии;
- декларация 3-НДФЛ (сформировать ее можно при помощи одноименной программы, разработанной ГНИВЦ);
- справка о доходах 2-НДФЛ;
- справка об обучении ребенка в данном образовательном учреждении по очной форме;
- паспорт родителя, опекуна, попечителя;
- копия документа, подтверждающего родство (или договор об опеке / попечительстве);
- копии чеков и квитанций, свидетельствующих об оплате услуг образования.
Указанные документы могут быть поданы:
- при личном визите налогоплательщика в территориальный налоговый орган;
- через Госуслуги;
- посредством личного кабинета налогоплательщика.
Итак, если у гражданина есть доходы, которые облагаются налогом по ставке 13-ть процентов, и он оплачивал в налоговом периоде услуги образования за себя или своих родных детей, подопечных, братьев или сестер, он может оформить социальный вычет. Получать его можно как через работодателя, так и непосредственно у налоговиков.
Прочтите также: Налоговый вычет на ребенка в 2019 году
© 2019, Про сад и дом. Все права защищены.
(10 5,00 из 5)
Загрузка…
Правоприменительная практика и/или законодательство РФ меняется достаточно быстро и информация в статьях может не успеть обновиться.
Самую свежую и актуальную правовую информацию, с учетом индивидуальных нюансов вашей проблемы, можно получить по круглосуточным бесплатным телефонам:
или заполнив форму ниже.
Виды налогового вычета 2020: знай свои права
Не все знают, что налоговый кодекс позволяет гражданам компенсировать свои расходы на уплату налогов в определенных случаях. Иногда позволяется вернуть обратно довольно крупную сумму – до 650 000 рублей. Поэтому глупо не воспользоваться такой возможностью.
О чем речь
Человек, трудящийся по найму, то есть получающий заработную плату от работодателя, ежемесячно платит 13% в качестве НДФЛ. Налоговый резидент обязан платить налог с дохода, если он получает «белую» зарплату. Просто обычно он с этим не сталкивается напрямую, так как работодатель сам отчисляет за него налог, выдавая на руки уже чистую заработную плату.
В ряде случаев гражданин имеет право вернуть часть денег – получить налоговый вычет. По сути, под этим понимается уменьшение налогооблагаемой базы, и работник может некоторое время не платить налог, получая весь свой доход. Но обычно под налоговым вычетом понимается денежный возврат из уже уплаченного налога.
Например, Иванов И. И. имеет зарплату 25 т. р. в месяц или 300 т. р. в год. Соответственно, в качестве налога он в бюджет отдает 13% — 39 т. р. в год. У Иванова сын учится в платном вузе. Допустим, стоимость обучения составляет 50 т.
р. в год. Иванов имеет право подать заявление на налоговый вычет и вернуть 13% из 50 т. р., либо уменьшить базу на сумму, потраченную на обучение сына. Грубо говоря, НФДЛ за год будет вычитываться не из 300 т. р., а из 250 т. р.Виды налоговых вычетов
Далеко не все могут получить возврат, но довольно многие граждане. Важно условие: заявитель должен иметь официальный доход, с какого уплачивается 13% НДФЛ.
Стандартный вычет
Он далеко не самый большой, и претендуют на него определенные категории граждан. Вычет из налога в размере 390 руб. ежемесячно для:
- инвалидов ВОВ;
- инвалидов, которые получили увечья на военной службе;
- ликвидаторов аварии на ЧАЭС и иных последствий (аварии, ядерные испытания и др.).
Вычет из налога в размере 65 руб. для:
- ветеранов боевых действий;
- героев СССР и России;
- инвалидов I и II группы;
- инвалидов детства;
- других лиц, находящихся в списке в 218 статьей Налогового кодекса.
Есть возможность получить вычет и за детей, пока они не достигли 18 лет, либо 24 лет для студентов на очной форме, аспирантов, ординаторов, курсантов, инвалидов.
Однако тут установлена максимальная сумма в 350 000 р. Пока за один отчетный год гражданин в совокупности не получил доход в размере этой суммы, возврат он будет получать.
А когда лимит окажется превышен, то льгота пропадает до нового отчетного года.
Например, при ежемесячном доходе в 40 т. р. вычет человеку положен в первые 8 месяцев, так как после 9 месяца его совокупный доход достигнет 360 т. р. Значит, до конца года он больше вычет не получит.
Налогооблагаемая база уменьшается, если:
- имеется 1 или 2 ребенка. Экономия из-за вычета составит 195 руб. ежемесячно за каждого;
- есть третий (либо последующие дети) ребенок. Экономия уже будет в размере 390 рублей.
- имеется ребенок-инвалид не старше 18 лет или ребенок-инвалид I и II группы в возрасте до 24 лет, проходящий обучение в вузе, либо являющийся являющий аспирантом, ординатором, интерном. Здесь экономят на налогах родители и усыновители. Возврат составляет 1 560 руб. ежемесячно. Для опекунов и попечителей – 780 р.
В неполной семье один родитель получает двойной вычет до поры, пока снова не зарегистрирует свой брак. К примеру, есть мать-одиночка, воспитывающая двух детей, не являющихся инвалидами и не достигшими 18 лет. Она может в начале года подавать заявление на стандартный налоговый вычет. Тогда она ежемесячно будет получать чистую зарплату на 390 рублей больше.
Вычет за лечение
Максимальная сумма, на которую уменьшается база, в данном случае составляет 120 т. р. в год. Именно с данной суммы не будет удерживаться налог. Проще говоря, если человек потратит на платное лечение 150 т. р., то возврат все равно не превысит 15 600 руб. – 13% от 120 т. р.
Виды вычета за платное лечение:
- из расходов на лечение, причем не только на личное, но и своих детей, родителей и некоторых других членов семьи. Платное лечение проходит в стационаре, поликлинике, в частном медицинском центре, санатории и т. д. На лечение зубов, не считая косметического. Полный список услуг указан в постановлении 201 от 19.03.2001;
- из расходов на покупку лекарств;
- из расходов на добровольное медицинское страхование.
Важно, чтобы медучреждение имело лицензию и было зарегистрировано на территории РФ. Причем на медицинскую услугу требуется заключать договор, чтобы доказать факт потраченных средств. Требуется сохранить все чеки, квитанции, рецепты на бланках по установленной законом форме.
Важно: отдельно следует ознакомиться с видами медпомощи и перечнем лекарств, относящимся к категории дорогостоящих. По ним размер вычета не ограничивается. То есть речь идет не о потолке возврата в 15 600 р., а в полном возврате затрат больного.
Вычет за обучение
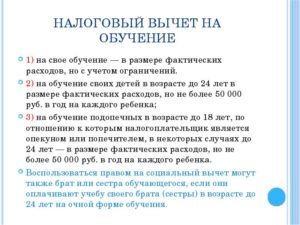
Налогоплательщик имеет право получить возврат за собственное обучение (учебные курсы в любой форме, получение среднего, высшего и дополнительного образования). Разрешается подавать заявление на возврат налога и за обучение своих детей, опекаемых, брата или сестры до 24 лет.
Опять же, важно, чтобы учебное заведение было в России и имело лицензию. Сумма вычета за свое образование и образование брата или сестры не превышает 120 000 р. Если речь идет о детях и опекаемых, то потолок составляет 50 000 р.
Имущественный налоговый вычет
Здесь есть возможность получить вычет как после покупки имущества, так и после продажи. Если речь идет о жилой недвижимости, то 1 млн рублей не облагается налогом.
Например, человек продает квартиру за 2 000 000 р. По сути, 13% из этой суммы составит 260 т. р. Но если продавец воспользуется вычетом, то налогом облагаться будет лишь 1 000 000 р.
То есть заплатить нужно будет 130 т. р. в качестве налога.
Если речь идет о транспортных средствах, гаражах и нежилых помещениях, то не облагается налогом 250 000 т. р.
Следует помнить, что уплачивать налог продавец имущества обязан только в случае, если он владел им меньше 3 лет (менее 5 лет для жилой недвижимости).Чаще всего возможностью получения денежного возврата пользуются покупатели жилой недвижимости. Здесь можно вернуть 13% от стоимости жилья, но не больше 260 т. р. Самый крупный возврат возможен, если жилье приобреталось в ипотеку, так как здесь возврат еще возможен из уплаченных процентов по кредиту. И составляет он тоже 13%, но не может превышать 390 т. р.
Другие виды налогового вычета:
- Вычет на финансирование пенсии. На него могут рассчитывать люди, у кого есть деньги в негосударственных ПФ и страховых компаниях.
- Вычет на благотворительность. Возврат составляет 13% из суммы пожертвований.
- Инвестиционный вычет. В определенных случаях полагается владельцам ценных бумаг после их продажи и тем, у кого есть ИСС, действующий не менее 3 лет. С ИСС можно вернуть до 52 000 р.
Как уже говорилось, на вычет могут претендовать многие люди. Важно, чтобы они платили НДФЛ.
Причем это касается и пенсионеров, которые продолжают работать, и иностранцев, которые находятся в стране больше 180 дней в году и платят налог в казну РФ.
Налоговый вычет за обучение в 2019 году: как получить и правильно оформить
Многие из нас оплачивают обучение в школах, детских садах, языковых центрах, автошколах, на различных курсах (в том числе повышения квалификации и профпереподготовки).
Причем как за себя, так и за своих родственников. Но не все знают, что потраченные деньги частично можно вернуть за счет вычета по НДФЛ.
Разберемся, кто, при каких условиях и в каком порядке может получить такой налоговый вычет.
Если вы оплачиваете обучение за себя или своих близких родственников и при этом официально трудоустроены, то вправе претендовать на налоговый вычет. Так происходит, потому что вы уплачиваете налог со своей зарплаты и государство может вернуть вам часть этого налога.
Таким образом, вычет могут получить физические лица с доходом, облагаемым НДФЛ по ставке 13%, за исключением доходов от долевого участия в организации и выигрышей в азартных играх и лотерее. Человек должен быть налоговым резидентом Российской Федерации и фактически находиться в России не менее 183 календарных дней в течение 12 следующих подряд месяцев.
В Налоговом кодексе РФ есть ограничения для получения вычета как по сумме расходов на обучение, так и по родственникам, за которых его можно получить (пп. 2 п. 1 и п. 2 ст. 219 НК РФ).
Вычет могут получить:
- сам обучающийся с максимальной суммы расходов на обучение 120 тыс. руб. за год. Если обучение стоило дороже, государство все равно вернет только 13% от 120 тыс. руб.;
- родители ребенка в возрасте до 24 лет, обучающегося по очной форме, с максимальной суммы 50 тыс. руб. на каждого ребенка за год в общей сумме на обоих родителей;
- опекуны или бывшие опекуны (попечители) ребенка до 18 и 24 лет соответственно, обучающегося по очной форме, с максимальной суммы 50 тыс. руб. на каждого ребенка за год в общей сумме на обоих опекунов (попечителей);
- братья и сестры (в том числе неполнородные) ребенка до 24 лет, обучающегося по очной форме, с максимальной суммы 120 тыс. руб. за год.
Важно: Если вы получаете налоговый вычет за себя, то можете сделать это в любом возрасте. Форма обучения тоже может быть любой (очной, очно-заочной, заочной, дистанционной).
Вычет за родственника возможно получить, только если вы оплачивали его обучение.
Если вы оплатили обучение за себя и за своего ребенка/подопечного/брата/сестру, то за год можете получить налоговый вычет по каждой оплате.
Условия получения налогового вычета
- Обучающая организация должна иметь лицензию на образовательную деятельность или документ, подтверждающий ее статус как образовательной организации. Она может быть как государственной или муниципальной, так и частной (например, платные школы, лицеи, вузы.
Вычет можно получить при обучении у индивидуального предпринимателя (ИП), привлекающего педагогических работников и имеющего соответствующую лицензию. Если обучение проводит ИП непосредственно, для получения вычета необходимо, чтобы в ЕГРИП были указаны сведения об осуществлении ИП образовательной деятельности.
В таком случае не требуется наличие у ИП лицензии.
Если обучение проходит в иностранной организации, которая находится за границей, то документом, подтверждающим ее образовательный статус, может быть, к примеру, устав иностранной образовательной организации.
- Если вы получаете вычет не за себя, а за ребенка, то очная форма обучения должна фигурировать в договоре с образовательным учреждением или в справке от этого учреждения. Подтвердив факт очного обучения, можно получить вычет и в случае, если образование он получает дистанционным способом.
- Платежные документы лучше оформить на имя физического лица, заявляющего право на налоговый вычет. Если платежные документы оформлены на имя ребенка, то оснований для предоставления вычета родителю нет (Письма Минфина России от 31.10.2017 № 03-04-05/71413, от 11.12.2015 № 03-04-05/72843, от 28.10.2013 № 03-04-05/45702).
Но если при этом есть заявление от родителя, где указано, что он поручил ребенку внести деньги по договору на обучение, заключенному родителем с учебным заведением, то вычет получить можно (Письма ФНС России от 31.08.2006 № САЭ-6-04/876@, УФНС России по г. Москве от 16.09.2009 № 20-14/4/096655 и от 03.04.2008 № 28-10/032965).
Если на ребенка оформлены как платежные документы, так и договор с учебным заведением, то права на вычет у родителя не будет (Письма Минфина России от 10.07.2013 № 03-04-05/26681, от 21.06.2013 № 03-04-05/23536).
При оплате обучения ребенка налогоплательщики-супруги вправе воспользоваться налоговым вычетом независимо от того, на кого из них оформлены документы, подтверждающие расходы на обучение. При этом каждый из супругов должен являться родителем ребенка (Письма Минфина России от 12.10.2018 № 03-04-05/73269, от 04.09.2015 № 03-04-07/51217, от 18.03.2013 № 03-04-05/7-238).
- Обучение должно быть оплачено в те годы, когда оно проводилось, включая время академического отпуска (абз. 4 пп. 2 п. 1 ст. 219 НК РФ). Если вы оплачиваете многолетнее обучение единовременно, то сможете получить вычет только один раз — за тот год, когда была произведена оплата. При этом если потрачена большая сумма, чем 120 тыс. руб. или 50 тыс. руб., перенести неиспользованный остаток на следующий год нельзя (Письмо ФНС России от 16.08.2012 № ЕД-4-3/13603@).
- Вычетом нельзя воспользоваться, если оплата обучения произведена за счет материнского капитала (абз. 5 пп. 2 п. 1 ст. 219 НК РФ).
- При оплате налогоплательщиком обучения своего супруга, внуков, племянников и других родственников налоговый вычет не предоставляется.
Как получить вычет за обучение
Получить налоговый вычет за обучение можно одним из двух способов: в налоговом органе или у работодателя. Рассмотрим подробно каждый из них.
Способ 1. Получение вычета в налоговом органе
По окончании календарного года, в котором оплачено обучение, НДФЛ-вычет предоставляется налоговой инспекцией по месту жительства физического лица. Для получения вычета необходимо:
- Подготовить подтверждающие документы:
- копию договора на обучение (в случае заключения) и дополнительное соглашение к нему, если стоимость обучения увеличивалась. Если обучение проходило в иностранной организации, то потребуется перевод на русский язык, который засвидетельствован нотариусом либо должностными лицами консульских учреждений РФ;
- копию лицензии образовательной организации, если ее реквизиты не указаны в договоре. Распечатать копию можно с сайта образовательного учреждения, с сайта Роспотребнадзора или из ФГИС «Портал госуслуг»;
- копии платежных документов, подтверждающих оплату обучения. Например, кассовые чеки, квитанции к приходным кассовым ордерам, банковские выписки о перечислении денег, квитанции об оплате с официального портала мэра и правительства Москвы и т.п.;
- справку о доходах и суммах налога физического лица (аналогичную форме 2-НДФЛ). Эту справку можно запросить у работодателя (п. 3 ст. 230 НК РФ) или выгрузить с электронной подписью ФНС России из личного кабинета налогоплательщика на сайте https://www.nalog.ru/ (п. 2 ст. 230 НК РФ).
- документы, подтверждающие личность, — паспорт и его копию.
Если физическое лицо заявляет вычет на обучение детей, подопечных, брата, сестры, то дополнительно понадобятся:
- копия документа, подтверждающего родство и возраст учащегося. Например, копия свидетельства о рождении. Либо копия документа, подтверждающего опеку или попечительство;
- документ, подтверждающий очную форму обучения (если она не прописана в договоре). В частности, это может быть справка из учебного заведения.
Перед подачей лучше уточнить перечень документов в налоговой инспекции по месту жительства физического лица, претендующего на НДФЛ-вычет.
- Заполнить налоговую декларацию по форме 3-НДФЛ. Это можно сделать с помощью бесплатной программы на сайте ФНС России.
- Составить заявление о возврате НДФЛ (п. 6 ст. 78 НК РФ) в электронном виде или от руки. Заявление должно быть составлено по форме, указанной в приложении № 8 к Приказу ФНС России от 14.02.2017 № ММВ-7-8/182@. В нем нужно указать реквизиты банковского счета для возврата НДФЛ. Заявление можно подать вместе с налоговой декларацией или после ее проверки.
- Представить налоговую декларацию и все подтверждающие документы в налоговый орган по месту жительства. Можно сделать это в любое время в течение 3 лет по окончании года, в котором оплачено обучение. То есть в 2019 году вы можете претендовать на налоговый вычет за 2018, 2017 и 2016 годы.
Декларацию можно представить:
- лично или через представителя;
- почтовым отправлением с описью вложения;
- в электронной форме, в том числе через Единый портал госуслуг или личный кабинет налогоплательщика.
- Получить решение налогового органа и возврат денежных средств.
В течение трех месяцев со дня представления декларации и подтверждающих документов налоговый орган проводит камеральную проверку, при которой может запросить у физического лица оригиналы подтверждающих документов (Письмо ФНС от 22.11.2012 № ЕД-4-3/19630@). По окончании проверки налоговый орган направляет сообщение о принятом решении: либо о возврате излишне уплаченного налога, либо об отказе в его возврате (п. 9 ст. 78, пп. 1, 2 ст. 88 НК РФ).
При положительном решении сумма будет возвращена в течение 1 месяца со дня получения заявления от физического лица или окончания камеральной проверки, если заявление представлено вместе с декларацией.
Таким образом, вернуть НДФЛ налоговая должная не позднее 4 месяцев с даты представления декларации по форме 3-НДФЛ: 3 месяца на проверку декларации и приложенных к ней документов + 1 месяц на возврат налога на банковский счет физического лица.
Способ 2. Получение вычета у работодателя
До окончания календарного года, в котором оплачено обучение (например, сразу после его оплаты), можно получить НДФЛ-вычет, обратившись к работодателю с заявлением и подтверждением права на получение социальных налоговых вычетов, выданным налоговым органом по определенной форме (абз. 2 п. 2 ст. 219 НК РФ). Для этого необходимо:
- Подготовить подтверждающие документы. Понадобятся те же документы, что и при получении вычета в налоговой.
- Представить в налоговый орган заявление на вычет и получить от него уведомление о подтверждении права на вычет.
Подтверждающие документы вместе с заявлением о подтверждении права на социальный вычет надо подать в налоговую инспекцию по месту жительства физического лица, претендующего на НДФЛ-вычет по обучению. Лучше такое заявление представить по форме, рекомендуемой ФНС России (приложение № 1 к Письму ФНС России от 16.01.2017 № БС-4-11/500@). При этом декларацию 3-НДФЛ представлять не нужно.
Уведомление о подтверждении права на вычет выдается налоговым органом не позднее 30 календарных дней со дня подачи в налоговый орган заявления и подтверждающих документов. Это уведомление выдается по форме, указанной в приложении № 2 к Письму ФНС России от 16.01.2017 № БС-4-11/500@, с указанием работодателя, который будет представлять физическому лицу НДФЛ-вычет за обучение.
3. Представить работодателю заявление и уведомление о подтверждении права на вычет.
Вместе с уведомлением налогового органа надо представить работодателю письменное заявление о предоставлении НДФЛ-вычета на обучение в произвольной форме.
4. Получить налоговый вычет у работодателя.
Работодатель обязан предоставить НДФЛ-вычет за обучение, начиная с месяца, в котором работник обратился к нему с указанными выше документами (Письмо Минфина России от 02.11.2017 № 03-04-06/72377). То есть из зарплаты работника не будет удерживаться НДФЛ до тех пор, пока вся сумма вычета на обучение не исчерпается.
Если работодатель удержал НДФЛ без учета налогового вычета, он должен вернуть работнику сумму излишне удержанного налога.
Для этого работнику надо подать работодателю заявление о возврате излишне удержанного НДФЛ, указав в нем банковский счет для перечисления переплаты.
Работодателю надо перечислить сумму в течение 3 месяцев со дня получения от работника заявления о ее возврате (п. 2 ст. 219, п. 1 ст. 231 НК РФ).
- Обратиться в налоговый орган за остатком вычета.
Поскольку работодатель представляет НДФЛ-вычет за обучение с месяца обращения работника за этим вычетом, то, скорее всего, он не сможет предоставить его в полной сумме и будет остаток вычета. За возвратом такого остатка надо обратиться в налоговый орган по месту жительства работника (абз. 1, 5 п. 2 ст. 219 НК РФ).
Для обращения в налоговый орган по окончании календарного года понадобятся те же подтверждающие документы и декларация по форме 3-НДФЛ.
Какой бы способ вы ни выбрали, заранее подготовьте документы, подтверждающие ваше право на налоговый вычет.
Пример:
Предположим, вы оплатили обучение в Контур.Школе по тарифу Карта «Премиум» за 38 000 руб. Значит, вы можете получить налоговый вычет в размере 4 940 руб. (38 000 руб. х 13%).Чтобы получить НДФЛ-вычет за себя в налоговой по месту жительства, вам понадобятся:
- подписанный на бумаге договор на обучение либо договор оферты, опубликованный на сайте;
- копия лицензии на образовательную деятельность, которая размещена на сайте Контур.Школы;
- кассовые чеки, подтверждающие оплату обучения, высланные Школой вам на электронную почту;
- справка о доходах и суммах налога физического лица (аналогичная 2-НДФЛ), полученная, к примеру, у работодателя;
- налоговая декларация по форме 3-НДФЛ, в которой должен быть заявлен вычет на обучение в размере 38 000 руб.;
- заявление о возврате излишне уплаченной суммы НДФЛ на сумму 4 940 руб.
Выбрать тариф обучения в Контур.Школе
Возврат подоходного налога за обучение в 2020 году
Образование в России сейчас для большинства – услуга платная. Особенно, если это касается учебы в вузе. Чтобы компенсировать часть понесенных расходов, родитель может оформить налоговый вычет за обучение ребенка и не только. Основные нормы, регулирующие процедуру, прописаны в НК РФ.
Особенности налогового вычета за обучение в 2019 году
В российском налоговом законодательстве предусмотрен целый ряд всевозможных налоговых вычетов. Так именуют денежную сумму, которую государство возвращает какому-то гражданину при существенных материальных затратах. Налоговый вычет оформляется как возврат части уплаченного подоходного налога.
Его величина зависит от цели расходования средств и потраченной суммы. Получить налоговый вычет возможно по следующим тратам за обучение:
- Образование своего ребенка (включая усыновленных).
- Собственное обучение.
- Получение образовательных услуг лицами, которые официально числятся в качестве опекаемых и находящихся под попечением плательщика.
- Получение образовательных услуг единокровными братьями и сестрами.
Оформление налогового вычета за свое образование не зависит от возраста плательщика. Если гражданин платит за других, налог по расходам за обучение ему вернут, если на момент получения образования они не достигли 24-летнего возраста.
Это относится и к опекаемым лицам. Как известно, опека автоматически снимается, начиная с 18-летнего возраста. Но бывший опекун может оплатить образование своему бывшему подопечному и оформить возмещение НДФЛ за свое обучение в 2019 году.
Кто может получить налоговый вычет
Чтобы претендовать на социальный налоговый вычет, гражданин должен являться плательщиком подоходного налога. Большинство таких – это наемные работники. НДФЛ за них регулярно отчисляет работодатель. А те же ИП от оплаты подоходного налога освобождены, значит, на налоговые вычеты претендовать не могут.
Для получения вычета за обучение, неважно с каких доходов уплачивается НДФЛ. Если гражданин сдает внаем личное имущество или продает его и выплачивает с этого подоходный налог, он тоже имеет право вернуть его часть.
Можно получить вычет и пенсионерам, хотя с пенсий в стране НДФЛ не отчисляют. Предоставят его при соблюдении некоторых условий. Самое главное – чтобы в течение какого-то срока в предшествующие три года перед оплатой образовательных услуг пенсионер отчислял НДФЛ.
Для вычета за обучения важно, чтобы плательщиком налога и лицом, оплачивающим образование, был один и тот же гражданин.
Если образовательные услуги оплачивались им не из собственных накоплений, возврат части налога не полагается.
Например, за образовательные услуги в пользу ребенка можно заплатить из средств материнского капитала. В таком случае получение налогового вычета за обучение невозможно.
За учебу в каких заведениях полагается вычет
Обязательно следует учитывать, что налоговые вычеты за обучение предоставляют только при условии, что у учебного заведения, которое оказывает образовательные услуги, имеется лицензия, позволяющая это делать.
Если плательщик платит за собственное обучение, он может его проходить по любой форме (очно, заочно, дистанционно). Кода оплата вносится за иных лиц, важно, чтобы получатель образования обучался по очной форме.
При этом характер образовательного учреждения значения не имеет. Это может быть: вуз, колледж, всевозможные курсы, автошколы, развивающие кружки в детских садах.
Сумма вычета
О величине вычета известно из ст. 220 НК РФ. Суммы эти фиксированы и в 2019 году составляют:
- за собственное обучение вычет предоставят со 120 тыс. руб. подоходного налога;
- если гражданин вносит оплату за образовательные услуги в пользу кровных братьев и сестер, сумма, с которой можно вернуть часть, тоже составляет 120 тыс. руб.;
- возврат за обучение детей собственных или усыновленных, а также подопечных вычет насчитают с суммы в 50 тыс. руб.
Это — суммы за один год. Если образование получает сам плательщик или его брат либо сестра, размер вычета будет суммирован с прочими социальными вычетами, если гражданин имеет на них право.
А вот вычет за своих детей и подопечных не суммируется ни с чем. Предоставляется на каждого ребенка. Т.е. если учатся трое детей, ежегодно будут делать возврат налога с суммы в 150 тыс. руб.
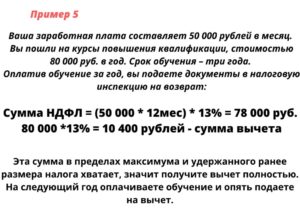
Государство не возвращает полностью все эти средства, а только 13% от них. Например, если родитель оплачивает образование одного ребенка, ему полагается налоговый вычет за обучение в размере 6 тыс. 500 руб. (50000 х 0,13).
Пример расчета
В начале 2019 года гр-ка Петрова оплатила свою учебу в автошколе суммой 25 тыс. руб. Двое ее детей учатся в вузе на очной форме. Плату за их учебу гр-ка Петрова вносит ежегодно.
В 2020 году она подаст заявление на вычет и вернет следующую сумму:
- 3250 руб. – за собственное обучение в автошколе (25000 х 0,13).
- 13 тыс. руб. – за обучение своих детей.
- Общая сумма вычетов составит 16 тыс. 250 руб.
На первый взгляд, сумма небольшая, но за годы обучения она набирается вполне приличная.
Как получить выплату
Вычет за обучение детей и свое образование можно оформить двумя способами:
- Направить заявление в отделение ФНС.
- Обратиться к своему работодателю, т.е. в бухгалтерию предприятия, где гражданин трудится по трудовому договору.
Способ можно выбрать самостоятельно. Естественно, вариант с работодателем доступен только тем, у кого он имеется.
До обращения в бухгалтерию своего предприятия гражданину следует запросить в ФНС справку о том, что он имеет право на получение вычета. Если плательщик решит действовать через работодателя, ему нет необходимости дожидаться окончания того года, когда им производится плата за обучение.
Особенность такого вычета в том, что на предприятии не осуществляют возврат уже уплаченного налога. Просто бухгалтерия перестанет удерживать из последующего заработка НДФЛ до того момента, пока не наберется требуемая сумма.
Через налоговую
Чтобы подать заявление в ФНС, потребуется дожидаться окончания года, в течение которого оплата была произведена. Т.е. если родитель заплатил за обучение ребенка в музыкальной школе в 2019 году, он сможет обратиться к налоговикам не ранее 2020 года.
Направить заявку можно тремя способами:
- Лично передать инспектору.
- Направить заказной корреспонденцией на почтовый адрес.
- Создать электронное заявление на официальном сайте ФНС в своем личном кабинете. Для онлайн-отправки пользователь должен иметь собственную ЭЦП.
Если инспектор принимает положительное решение, заявителю возвращают вычет за год единой суммой.
Необходимые документы
Кроме заявления установленного образца (можно лично попросить в отделении ФНС или скачать через их сайт) от гражданина для оформления вычета потребуются:
- Гражданский паспорт.
- Договор с организацией или ИП на предоставление образовательных услуг.
- Лицензия на право предоставлять образовательные услуги, выданная образовательному учреждению.
- Платежные документы, которыми заявитель может подтвердить, что он вносил оплату.
- Справка о доходах. Оформляется на период, за который гражданин намеревается вернуть налог. Следует запрашивать ее у работодателя. Если таковой отсутствует, то в ФНС.
Если возврат налога оформляют за обучение близких, в зависимости от ситуации потребуются:
- Документы, подтверждающие степень родства. Если речь идет об опекаемых, нужно свидетельство об установлении опеки.
- Свидетельство о рождении, когда услуги по образованию получает ребенок. Если он достиг 14-летнего возраста, нужен дополнительно его паспорт.
Вместе с заявлением представляют копии документов.
Сроки подачи документов и получения выплаты
Если гражданин действует через работодателя, он может заявить требование о возврате налога сразу после оплаты. При обращении ФНС потребуется дождаться окончания налогового периода.
Решение по заявлению инспектор принимает в течение трех месяцев. Если оно положительное, деньги поступают на личный расчетный счет в течение 30 дней.
Для получения вычетов за оплату образовательных услуг предусмотрено ограничение на срок подачи заявки. Сделать это можно только в течение трех лет после произведения оплаты.Желательно за обучение не вносить всю сумму сразу. Лучше платить ее часть каждый год, т.к. сумма вычета едина и предусмотрена для возврата налога за год. Поэтому если мама заплатит за пятилетнее обучение ребенка в 2019 году 500 тыс. руб., на следующий год ей вернут всего 6,5 тыс. А если она будет вносить оплату в течение пяти лет, указанную сумму ей предоставят пять раз.
Возврат налога за обучение ребенка, брата, сестры
Если гражданин может подтвердить степень родства с кровными братьями и сестрами и оплачивает их обучение, ему полагается налоговый вычет с суммы максимум 120 тыс. руб. Т.е. это будет сумма 15 тыс. 600 руб., если гражданин действительно заплатил за обучение не меньшую величину.
Такой вычет следует суммировать с прочими социальными вычетами, если гражданин их оформляет. Исключение составляют вычеты за оплату дорогостоящего лечения.
Получение вычета за обучение – отработанная практика. Вернуть часть налога можно посредством подачи заявления в ФНС или в бухгалтерию своего предприятия. Сумма не очень большая, но если обучение длительное или в семье учится сразу несколько детей, плюс сам родитель, может являться существенной прибавкой к семейному бюджету.
Как получить налоговый вычет за обучение в 2020 году — Дело

21.11.2019
Лайфхаки по экономии для студентов
В этом году налоговая заплатит мне 33 тысячи рублей. Это мой налоговый вычет за обучение. Вот как я его получила.
Анастасия Манухина
получила налоговый вычет за обучение
Я поступила в институт в 2012 году на платное отделение. Параллельно устроилась на работу, чтобы самостоятельно платить за учебу. В начале 2017 года я решила получить налоговый вычет. Обычно заявление на налоговый вычет подают раз в год. Но я подала сразу за три года: 2014, 2015 и 2016.
Для этого мне понадобились документы из института, справка с работы, налоговая декларация и несколько заявлений. Большую часть процесса можно было пройти в своей же бухгалтерии, но, так как я уволилась, мне пришлось проходить все этапы самостоятельно.
- Оплатить обучение за себя или близких родственников.
- Для вычета на работе — привезти из налоговой уведомление о праве на вычет. Остальное бухгалтерия сделает сама.
- Если оформляете вычет самостоятельно, взять на работе справку 2-НДФЛ.
- Заполнить декларацию 3-НДФЛ.
- Подать в налоговую заявление о возврате НДФЛ.
- Ждать в течение трех месяцев. Если инспектор найдет ошибки, подать корректирующую декларацию.
Когда тратите деньги на полезные для государства дела, государство возвращает часть этого налога.
Неработающие пенсионеры и безработные студенты зарплаты не получают и подоходного налога не платят, поэтому вычет им не полагается (ст. 219 НК).
Вычет не смогут получить индивидуальные предприниматели, выбравшие упрощенную систему налогообложения, единый налог на вмененный доход и патентную систему.
Также вычет не предусматривается при оплате учебы за счет материнского капитала (подп. 2, п. 1, ст. 219 НК).
Вычет можно получить за себя или за близких родственников — детей, сестер и братьев в возрасте до 24 лет, — если вы оплачивали их обучение. Важно, чтобы они учились на дневном отделении, а не заочно. Если вы платите сами за себя, то форма обучения значения не имеет.
Вычет получают с расходов на обучение в вузе, детских садах, школах, автошколах или центрах по изучению иностранных языков. Главное, чтобы у учреждения была лицензия на осуществление образовательной деятельности. Неважно, государственная это организация или частная.
Максимальная сумма расходов, за которую дадут социальный вычет, — 120 000 Р в год и 50 000 Р за оплату обучения детей. Государство вернет 13% от этой суммы: до 22 100 Р в год.
Можно получить два вычета за год, если вы платили и за себя, и за своего ребенка. Если потратите на обучение больше, всё равно вернут только 22 100 Р.Поэтому дорогое обучение лучше оплачивать поэтапно, а не сразу за несколько лет.
Налоговый вычет можно получить за три прошедших года. В 2017 году можно получить вычет за 2016, 2015 и 2014 годы.
При получении вычета важна дата оплаты семестра, а не дата его начала. Например, вы оплатили семестр в декабре 2015 года, а начался он в январе 2016. Этот чек прикрепляют к заявлению за 2015 год, а не за 2016.
Легче всего подать документы на работе: вам нужно будет только привезти уведомление из налоговой о праве на вычет, остальное в бухгалтерии сделают за вас (п. 2 ст. 219 НК РФ). Но мне этот вариант не подошел, потому что я уже уволилась.
У меня не было доступа, и я отдавала документы лично.
Рассказываем не только про вычетыНо и про то, как вести бюджет, уберечь деньги и данные от мошенников, больше зарабатывать и выгодно вкладывать
- Документы из учебного заведения — подтвердить, что учебное заведение настоящее.
- Справка 2-НДФЛ — подтверждает, что вы получали зарплату и платили НДФЛ.
- Декларации 3-НДФЛ за каждый год учебы — подтверждают ваши притязания на вычет.
- Заявление о возврате части НДФЛ — документ, по которому налоговая будет платить.
- Копия паспорта — просто так, для порядка.
Документы из учебного заведения.
Вам понадобится копия договора и заверенная копия лицензии вуза, а также платежные документы: чеки, квитанции, платежные поручения.
Первая страница договора об оказании образовательных услуг
Договор с учебным заведением можно отдать в налоговую в оригинале. Для лицензии вуза потребуется заверенная копия. Заверить копию можно у нотариуса или в самом образовательном учреждении.
Лицензия учреждения на право предоставления образовательных услуг
Еще вам потребуются оригиналы платежных чеков. Если вы потеряли чек, его можно восстановить в бухгалтерии института или в банке (если оплата проводилась безналично). Я потеряла один чек. Восстановление чека обошлось мне в 160 Р и два часа потерянного времени: пришлось ехать в институт и писать заявление на получение копии платежного документа.
Если плату за обучение повышали, то надо предоставить документы, подтверждающие повышение.
Справка 2-НДФЛ. Ее выдают в бухгалтерии компании, где вы работаете или работали. Если за три года вы поменяли несколько мест работы, придется покататься и собрать документы отовсюду. В справке должно быть указано, сколько вы получали и сколько за вас заплатили подоходного налога.
Справка 2-НДФЛ
Перед тем как ехать в бухгалтерию за справкой, позвоните и спросите, готова ли она. Я пару раз приезжала к назначенному сроку, а потом ждала, потому что в бухгалтерии не успевали ее оформить.
Для заполнения декларации вам понадобятся паспортные данные, чеки из кассы учебного заведения для расчета суммы налогового вычета и сведения из справки 2-НДФЛ: данные о работодателе, коды и суммы доходов.В заявлении можно указать сразу общую сумму вычета за несколько лет.
Заявление на возврат налогового вычета
Документы, подтверждающие личность. Нужен паспорт и его копия. Если вы оплачивали обучение своих детей, брата или сестры, нужно взять с собой документы, подтверждающие родство (например, свидетельство о рождении).
Я собрала все документы и поехала в налоговую. Я заложила на это приключение целый день, но на деле всё оказалось быстро.
Я взяла номер электронной очереди, и меня пригласили к двум окошкам. В первом сдала все документы кроме заявления. Заявление отдала во втором окне. Со всем справилась за полчаса.
Налоговая проверяет документы до трех месяцев. Инспектор может найти ошибки и отказать в налоговом вычете — тогда придется подавать документы заново. В таком случае при заполнении надо указать, что вы подаете корректирующую декларацию.
С моими документами всё оказалось в порядке. Уже через месяц я получила свой налоговый вычет на банковский счет.
Результат проверки моей налоговой декларации за 2016 год
- Чтобы получить вычет, сохраняйте все чеки, квитанции и документы из учебного заведения.
- Подать заявление на вычет можно в течение трех лет с момента оплаты обучения.
- Документы на налоговый вычет оформляют в бухгалтерии работодателя или на сайте налоговой. Лично документы подают в налоговую инспекцию только по месту прописки.
- Если увольняетесь с работы — сразу берите справки 2-НДФЛ, чтобы потом не ездить к работодателю лишний раз.
Источник:
Налоговый вычет за учебу за 2015 год в 2020 году
04.04.2019
Вычет за обучение ребенка предоставляется только при оплате очной формы, что предполагает посещение в заведении постоянных и регулярных занятий. При очной или вечерней форме учеба производится в нерегулярном режиме и применяется в ВУЗах или учреждениях средне-специального профиля.
Особенность предоставления социального вычета состоит в наличии общего ограничения по всем видам вычетов.
Применить полную сумму льготы в размере 120 000 рублей, потраченных на обучение, можно лишь в случае отсутствия других заявленных вычетов социальной категории – лечения, приобретения лекарств, участия в негосударственном пенсионном страховании. При наличии нескольких видов вычетов в налоговом году у лица имеется право выбора.
Какой срок давности налогового вычета за обучение (учебу) в 2020 году
- налоговый вычет применяется в сумме подоходного налога за указанный год;
- размер выплаты ограничивается величиной внесенного налога;
- компенсация не переносится на следующий налоговый период;
- требовать выплату льготы можно многократно, каждый раз при оплате различного обучения.
Вопрос оформления вычета за учебу в 2020 году актуален для граждан. В данном материале рассмотрим, как оформить компенсацию затрат на получение образования, какие бумаги и справки необходимо предоставить и какой срок давности налогового вычета за обучение (учебу) в 2020 году.
Социальный налоговый вычет за обучение
Иногда могут потребоваться и другие справки и документы, но о них, как правило, сообщает налоговый инспектор при подаче декларации. К примеру, если плата за обучение в ВУЗе была увеличена, то сотрудник ФНС может попросить приложить соответствующий приказ ректора.
- Справка о доходах физического лица по форме 2-НДФЛ (выдаётся в бухгалтерии по месту работы).
- Налоговая декларация по форме НДФЛ-3 обо всех полученных и облагаемых налогом доходах. В ней в отдельной строке следует заявить о праве на вычет, подробности смотрите в инструкции по заполнению декларации 3-НДФЛ.
- Документы на ребенка: свидетельство о рождении или его общегражданский паспорт.
- Справка из учебного заведения о форме обучения.
- Копия договора на получение образования, заверенная учебным заведением (например, в ВУЗе копию можно заверить в деканате). Если за время учебы стоимость обучения изменялась, то следует подготовить справку, или дополнительное соглашение к договору, подтверждающее это.
- Ксерокопия лицензии образовательного учреждения. Заверять ее не нужно, так как по указанным в ней данным налоговиками делается соответствующий запрос и информация проверяется.
- Оплаченные квитанции.
Налоговый вычет на ребенка студента очной формы обучения
19-летняя Марина учится в институте культуры. В деканате девушка взяла справку. В ней написано, что в 2020-2020 учебном году Марина является студенткой 2-го курса режиссерского факультета и учится очно. На основании этого документа родители девушки вправе получить налоговый вычет за студента-очника. Когда Марина перейдет на 3-й курс, она возьмет новую справку.
За прошедшие периоды работодатель вычет уже не начислит. В этом случае нужно обращаться в налоговую, предварительно получив в бухгалтерии справку о доходах. По ее данным налогоплательщик заполняет и сдает декларацию 3-НДФЛ, а потом ждет перечисления денег.
Рекомендуем прочесть: Выход на пенсию по инвалидности 3 группы
Все о налоговом вычете за обучение в 2020 году
Налоговый вычет за обучение в 2020 году вызывает огромный интерес у многих физических лиц. Налогоплательщики хотят узнать, какие условия нужно соблюсти для того, чтобы сократить свою налогооблагаемую базу, каков размер вычета, как его получить, какие документы нужно собрать, а также некоторые другие детали.
В 2020 году процесс возврата подоходного налога за образовательные услуги не составляет затруднений практически ни у одного налогоплательщика.
Все достаточно просто – необходимо ряд определенных бумаг, внести в них данные, отправить на рассмотрение в налоговую инспекцию по месту регистрации физического лица и дождаться вердикта.В случае успешного исхода данной процедуры физическое лицо сможет снять денежные средства со своей банковской карты уже через месяц после того, как были поданы документы.
Размер социального налогового вычета в 2020 году: кто и как им может воспользоваться
Итак, если налогоплательщик (работник) решил обратиться за получением соцвычета в налоговый орган, он должен собрать пакет документов.
Для каждого вычета они могут отличаться, но это всегда налоговая декларация и справка о доходах, документы, подтверждающие факт оплаты, другие документы на себя и тех, кому была оказана материальная поддержка.
В налоговой инспекции будет также предложено заполнить на специальном бланке форму заявление на вычет, причем от правильности его заполнения зависит, насколько быстро будет решен вопрос. Рассматривается заявление на протяжении 4 месяцев, после чего деньги поступают на лицевой счет, указанный в заявлении или налоговой декларации.
К услугам страхования сегодня обращаются многие россияне, но чтобы снизить налоговое бремя государство производит также вычет из средств, затраченных на страхование.
Для этого также придется собрать пакет документов, включающий налоговую декларацию, справку о доходах физлиц (форма 2-НДФЛ), копию договора, заключенного со страховой компанией и документы, являющиеся доказательством проведения страховых выплат.
В случае если компенсации подлежат средства, уплаченные за страховку ребенка, дополнительно понадобится его свидетельство о рождении. Если дети страхуют родителей, придется предоставить собственное свидетельство о рождении. Можно также получить вычет при страховании супруга/супруги, а в этом случае понадобится свидетельство о браке.
Социальный налоговый вычет по расходам на обучение
- Сбор необходимых бумаг;
- Заполнение декларации по форме 3-НДФЛ и заявления на получение НВ;
- Представление собранного пакета документа в Инспекцию по месту прописки;
- Получение по прошествии 3-х месяцев решения о подтверждении либо об отказе в подтверждении НВ;
- Зачисление средств по истечении месяца с момента вынесения положительного решения.