
Работники из Белоруссии, Казахстана и Армении: как начислять им страховые взносы, пособия и НДФЛ в 2015 году
Данную статью мы построили на ситуации, с которой может столкнуться любой бухгалтер: временно пребывающий на территории РФ гражданин из Беларуси, Казахстана или Армении (который не является высококвалифицированным специалистом) устроился на работу в российскую компанию.
Временно пребывающим иностранным гражданином считается иностранец, получивший миграционную карту, у которого нет вида на жительство или разрешения на временное проживание в РФ (ст. 2 федерального закона от 25.07.02 № 115-ФЗ «О правовом положении иностранных граждан в Российской Федерации»).
Страховые взносы на пенсионное страхование
С 1 января 2015 года временно пребывающие на территории РФ иностранцы, включая граждан Беларуси, Казахстана или Армении, признаются застрахованными лицами в рамках отношений по обязательному пенсионному страхованию (п. 1 ст. 7 федерального закона от 15.12.01 № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации»). Поэтому выплаты в их пользу облагаются пенсионными взносами.
Прежде, напомним, уплата взносов за таких работников зависела от продолжительности трудовых отношений с ними. Это влекло за собой довольно много проблем (См. «Как начислять взносы на выплаты иностранцам»). Теперь такого подхода нет.
Страховые взносы за таких работников следует уплачивать по тарифу для граждан РФ на финансирование страховой пенсии независимо от года рождения иностранца. Взносы на финансирование накопительной пенсии не уплачиваются (п. 2 ст. 22.1 Закона № 167-ФЗ).
Российское законодательство
С 1 января 2015 года временно пребывающие иностранцы считаются застрахованными по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством (п. 1 ч. 1 ст. 2 Федерального закона от 29.12.06 № 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством», далее — Закон № 255-ФЗ).
При этом такие иностранцы вправе претендовать на получение только одного вида пособия — по временной нетрудоспособности.
И только при условии, что работодатель платил за них страховые взносы за период не менее 6 месяцев, предшествующих месяцу, в котором наступил страховой случай (ч. 4.1 ст. 2 Закона № 255-ФЗ). Такой подход применяется с 2015 года (см.
«С 2015 года нужно будет отчислять в ФСС взносы за иностранных и временно пребывающих в России работников»).Обратите внимание: в законодательстве прямо указано, что тариф страховых взносов в ФСС с выплат, начисленных в пользу временно пребывающих составляет 1,8% (ч. 3 ст. 58.2 Закона № 212-ФЗ).
Условия международного договора
Если международным договором РФ установлены иные правила, чем предусмотренные Законом № 255-ФЗ, то применяются правила международного договора РФ (ч. 2 ст. 1.1 Закона № 255-ФЗ). Поэтому обратимся к положениям вступившего в силу договора о Евразийском экономическом союзе:
Социальное обеспечение (социальное страхование) трудящихся государств-членов и членов семей осуществляется на тех же условиях и в том же порядке, что и граждан государства трудоустройства (п. 3 ст. 98 разд.
XXVI Договора).
При этом обязательное страхование, страхование на случай временной нетрудоспособности и в связи с материнством относится к социальному обеспечению (социальному страхованию) (п. 5 ст. 96 разд.
XXVI Договора).
Получается, что с 2015 года в международном договоре РФ закреплено, что даже временно пребывающие граждане Беларуси, Казахстана и Армении, помимо права на пособие по болезни, получили право и на другие виды пособий, а именно:
- пособие по беременности и родам;
- ежемесячное пособие по уходу за ребенком до полутора лет;
- единовременное пособие женщинам, вставшим на учет в медицинских организациях в ранние сроки беременности;
- единовременное пособие при рождении ребенка.
Тарифы для уплаты взносов
Как мы уже выяснили, тариф для временно пребывающих иностранцев — 1,8% (ч. 3 ст. 58.2 Закона № 212-ФЗ). Но можно ли этот тариф применять для граждан Беларуси, Казахстана или Армении? Чиновники считают, что нельзя.
Недавно появились разъяснения о том, что платить страховые взносы в ФСС следует в тех же размерах, что и за граждан РФ. То есть, получается, что нужно применять тариф 2,9% (см.
«Граждане Белоруссии, Казахстана и Армении вправе получать все виды пособий по обязательному соцстрахованию с первого дня работы в России»).
Мнение
В своих разъяснениях чиновники не пояснили, почему вместе с правом на получение указанных пособий работодателям следует повысить тариф страховых взносов за временно пребывающих до 2,9%.
Ведь в законодательстве не сказано, что за временно пребывающих (граждан стран — членов Договора) нужно применять повышенные тарифы.И тот факт, что иностранцы получили право на получение других видов пособий, на наш взгляд, прямо не влечет за собой обязанности работодателей повысить тарифы в отношении выплат таких работникам.
Расчет пособий
Итак, временно пребывающие граждане из Беларуси, Казахстана и Армении получили право на все виды пособий.
То есть в любой момент иностранец вправе обратиться к работодателю, например, за пособием по беременности и родам и отказать ему будет нельзя.
Но как в 2015 году рассчитывать пособия? Ведь в расчетном периоде (2013-2014 годы) за временно пребывающих иностранцев страховые взносы попросту не уплачивались.
Пока в законодательстве нет специальной нормы на этот счет. Поэтому, по всей видимости, следует рассчитывать пособия по тем правилам, которые установлены для российских граждан: средний заработок принимать равным одному МРОТ, установленному на день наступления страхового случая (ч. 1.1 ст. 14 Закона № 255-ФЗ).
Страховые взносы на обязательное медицинское страхование
Медицинские взносы, на наш взгляд, вызывают наибольшее количество вопросов. Поясним почему.
По общему правилу, временно пребывающие иностранные граждане не подлежат обязательному медицинскому страхованию (п. 1 ст. 10 Федерального закона от 29.11.10 № 326-ФЗ «Об обязательном медицинском страховании в Российской Федерации», далее — Закон № 326-ФЗ). Значит, и медицинские взносы платить за них не нужно.
Однако если международным договором РФ установлены иные правила, чем Законом № 326-ФЗ, то применяются правила международного договора РФ (ч. 4 ст. 15 Конституции РФ, п. 2 ст. 2 Закона № 326-ФЗ, ч. 4 ст. 1 Закона № 212-ФЗ). Смотрим на Договор:
Социальное обеспечение трудящихся из государств — членов Договора и членов их семей осуществляется на тех же условиях и в том же порядке, что и граждан государства трудоустройства (п. 3 ст. 98 разд. XXVI Договора). При этом обязательное медицинское страхование относится к социальному обеспечению (социальному страхованию) (п. 5 ст. 96 разд. XXVI Договора).
Получается, что в пакете международных мер предусмотрено медицинское страхование работников из Беларуси, Казахстана и Армении.
Но что это значит для работодателя? Есть мнение, что теперь работодатель обязан уплачивать страховые взносы в ФФОМС с выплат, начисленных в пользу указанных работников. Но какой тариф применять? Такой же, как для граждан РФ, то есть 5,1 %? (ст. ч.
1.1 ст. 58.2 Закона № 212-ФЗ). В законодательстве на этот счет ничего не сказано. Да и в Договоре, собственно, тоже.
При этом приложение № 30 к Договору только добавляет вопросов. В приложении говорится, что иностранцы вправе получать бесплатную скорую медицинскую помощь (в экстренной и неотложной формах) в том же порядке и на тех же условиях, что и граждане РФ.Однако же про получение медицинской помощи в пределах территориальной и базовой программ ОМС ничего не сказано (ст. 3 Закона № 326-ФЗ). Поэтому пока не ясно, не получится ли так, что работодатель будет платить взносы по тарифу 5,1%, а иностранцам будут отказывать в получении медицинских услуг.
Разъяснений на этот счет пока, к сожалению, нет.
Страховые взносы на травматизм
Временно пребывающие на территории РФ иностранные граждане, включая граждан Беларуси, Казахстана или Армении, подлежат обязательному социальному страхованию от несчастных случаев и профессиональных заболеваний (п. 2 ст. 5 Федерального закона от 24.07.
98 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»). Следовательно, выплаты и иные вознаграждения по трудовым договорам с такими работниками облагаются страховыми взносами на травматизм.
НДФЛ
По общему правилу, к доходам нерезидентов применяется налоговая ставка 30% (п. 3 ст. 224 НК РФ). Однако если международным договором РФ установлены иные правила, то применяются положения международного договора РФ (ст. 7 НК РФ).
В связи с этим налоговики подтвердили, что с зарплаты граждан Республики Беларусь, Республики Казахстан и Республики Армения следует удерживать НДФЛ по ставке 13%, начиная с первого дня их работы на территории РФ (См.
«Доходы граждан Белоруссии, Казахстана и Армении облагаются НДФЛ по ставке 13 процентов с первого дня их работы в России»).
Налоговые вычеты
Доходы физических лиц, которые облагаются по ставке НДФЛ в размере 13%, можно уменьшить на налоговые вычеты, предусмотренные статьями 218-221 НК РФ. Об этом сказано в пункте 3 ст. 210 НК РФ. Получается, что формально доходы указанных иностранцев теперь тоже можно уменьшать на налоговые вычеты. Однако и тут не совсем все однозначно.
Российское законодательство предусматривает, что вычеты применяются исключительно к тем доходам, которые облагаются по ставке 13% на основании п. 1 ст. 224 НК РФ. Однако налоговая ставка (30%) для нерезидентов предусмотрена совсем другой нормой — пунктом 3 ст. 224 НК РФ.
Более того, применение вычетов к доходам нерезидентов, в принципе, не предусмотрено. Поэтому возможность применения вычетов в рассматриваемой ситуации довольно спорная. Но, к сожалению, ни разъяснений чиновников, ни, тем более, судебной практики на этот счет пока нет.
Прием на работу и оформление граждан Белоруссии в 2019: правила трудоустройства на работу граждан Беларуси
Если вам необходимо осуществить официальное трудоустройство гражданина Белоруссии в России, но вы не знаете, как это правильно сделать, просто воспользуйтесь нашей пошаговой инструкцией по приему на работу граждан Белоруссии.
Вариант №1. Прием на работу граждан Беларуси и оформление белорусов в штат вашей организации.
Вариант №2. Прием на работу и оформление граждан Белоруссии за штат.
- Трудоустройство граждан Беларуси по упрощенной форме.
Что безопаснее для работодателя — оформление в штат или за штат?
Узнайте, куда безопаснее оформить иностранных сотрудников по этой ссылке.
1. Постановка на учет в МВД в качестве работодателя иностранцев
Чтобы трудоустроить граждан Белоруссии, индивидуальному предпринимателю или юрлицу нужно получить аккредитацию МВД в качестве работодателя иностранцев. Для этого потребуется собрать пакет документов и предоставить их в территориальное отделение МВД.
2. Миграционный аудит документов и оформление недостающих
При приеме на работу граждан Белоруссии работодатель должен удостовериться, что у будущего сотрудника на руках полный пакет документов. Документы для приема на работу гражданина Белоруссии:
- ксерокопия загранпаспорта;
- СНИЛС (при наличии);
- действующая регистрация;
- полис ДМС;
- ИНН.
Важно! Внимательнейшим образом проверять сроки действия документов! Все документы должны быть действительны на протяжении всего периода сотрудничества с гражданином Беларуси.
Внимание! Если принять на работу гражданина Белоруссии без полного пакета документов или с документами, у которых истек срок, работодателю грозит штраф вплоть до
миллиона рублей или приостановка деятельности его предприятия на срок до 3 месяцев.
3. Оформление гражданина Беларуси в свой штат
3.1.
Предоставить сотруднику на подписание следующие документы:
- коллективный договор;
- правила внутреннего трудового распорядка;
- иные внутрикорпоративные документы (штатное расписание по форме Т-3, положения об оплате труда, премировании, защите персональных данных
- сотрудника, должностные инструкции и программы вводного и первичного инструктажа на рабочем месте и др.).
Важно! Еще до заключения трудового договора с гражданином Белоруссии нужно получить его подпись в каждом документе.
3.2. Подписание трудового договора с гражданином Белоруссии.
При подписании трудового договора с белорусом необходимо учесть следующие особенности:
- Договор можно оформить только с совершеннолетним работником.
- Трудовое соглашение составляется на русском языке. Но можно также оформить договор дополнительно на белорусском.
- Информацию о сотруднике в трудовой договор необходимо переносить из его паспорта или другого документа, удостоверяющего личность.
- Сам договор должен заключаться на неопределенный срок.
3.3. Выпуск приказа о приеме сотрудника на работу и ознакомление с ним рабочего под роспись.
3.4. Внесение в трудовую книжку записи о приеме на работу белорусского сотрудника.
Отметим, что правила оформления и ведения трудовых книжек в нашей стране едины и для граждан РФ, и для работников из Белоруссии. Сейчас в России действуют две равносильные формы трудовых книжек: образца 1974 и 2004 гг. Какие-либо другие недействительны. Если у белорусского сотрудника нет трудовой книжки установленного образца, то выдать ее должен работодатель, взяв при этом с мигранта заявление об ее отсутствии. В случае, если гражданин Белоруссии утратил свою трудовую книжку, работодателю необходимо сделать ее дубликат. При этом переносить в трудовую книжку записи из других имеющихся у иностранца книжек недопустимо.
3.5. Заведение на сотрудника личной карточки Т-2.
В ней сотрудник подписывается в подтверждение того, что он предоставил достоверную информацию и ознакомлен с приказами.
3.6. Получение подписи сотрудника, подтверждающей, что он ознакомлен с документами об обработке персональных данных.
4. Проверка регистрации гражданина Белоруссии
При приеме на работу сотрудника из Беларуси необходимо убедиться, что у иностранца есть действующая регистрация, а затем нужно будет постоянно отслеживать сроки ее действия. Как только срок регистрации подходит к концу, необходимо предупредить об этом работника и попросить его предоставить новую регистрацию не позднее 5 дней после истечения срока текущей регистрации.
Если сотрудник не предоставит новую регистрацию, его придется уволить.
Важно! Если у иностранного гражданина не будет регистрации по адресу его фактического проживания, в соответствии с ФЗ № 163, вносящего уточнения в миграционный учет иностранных граждан, сотруднику будет грозить штраф от 2 000 до 5 000 тысяч рублей, а за повторное нарушение – депортация из РФ.
5. Уведомление о приеме на работу гражданина Белоруссии
Работодатель обязан уведомить ГУВМ МВД о заключении трудового договора или гражданско-правового договора с иностранным гражданином не позднее трех рабочих дней с даты подписания договора.
Важно! Неуведомление или несвоевременное уведомление МВД приведет к штрафу до миллиона рублей или приостановке деятельности фирмы сроком до 90 суток.
6. Начисление и выплата налогов и взносов с зарплаты гражданина Белоруссии
За трудоустроенного гражданина Белоруссии работодателю необходимо ежемесячно перечислять такие же налоги, как и за гражданина РФ, а именно:
- НДФЛ 13%
- Взносы в ПФР 22%
- Взносы в ФСС 2,9%
- ФССНС в зависимости от ОКВЭД
- ФФОМС (медстрахование) 5,1%
Важно! Зарплата работника не может быть ниже МРОТ (для Санкт-Петербурга – 17 000 руб.). Помимо этого, работодатель не можете платить разную заработную плату россиянам и их белорусским коллегам на одной должности. Иначе может быть назначена проверка зарплатной комиссией и работодателю придется доначислять зарплату сотрудникам, а также уплатить все ранее неоплаченные налоги. А кроме того, компания будет оштрафована на 20% от суммы невыплаченных налогов.
Важно! Все отчетности требуется сдавать в срок и в строго определенной форме.
7. Увольнение белорусского гражданина
- Издается приказ об увольнении с работы белорусского гражданина, в котором он расписывается.
- В его трудовой книжке делается соответствующая запись об увольнении.
- Гражданин Белоруссии ставит подпись в карточке работника, подтверждая, что с увольнением он ознакомлен, и расписывается в книге учета трудовых книжек.
- Трудовая книжка возвращается работнику.
8. Уведомление МВД об увольнении сотрудника из Беларуси
Работодателю обязательно необходимо уведомить МВД о расторжении трудового соглашения с гражданином Белоруссии, причем не позднее чем через три рабочих дня с момента увольнения.
Важно! В данном случае неуведомление или несвоевременное уведомление МВД о расторжении договора с белорусом также грозит штрафом до миллиона рублей или приостановкой деятельности компании.
Вариант №2 приема на работу белорусского гражданина за штат
Самостоятельный прием на работу граждан Белоруссии – процедура далеко не такая простая, как кажется на первый взгляд, поскольку может быть чревата штрафами и кадровыми рисками.
Однако работодатели могут очень просто избежать всех трудностей и проблем, связанных с трудоустройством граждан Белоруссии, просто оформив их на работу за штат.
Как это сделать? Просто переведите иностранных работников за штат.
23.08.2018
Не нашли ответа?
Позвоните нам по номеру +7 (812) 243-10-88
Или задайте свой вопрос специалисту используя форму обратной связи:
Ваш персонал —
без проблем, рисков и переплат!
+7 (812) 243-10-88
заказать обратный звонок
info@zashtatom.ru
Заявка принята, спасибо!
Наш менеджер свяжется с вами
в течение часа
ок
Наш менеджер свяжется с вами
в течение часа
ок
Наш менеджер свяжется с вами
в течение часа
ок
Наш менеджер свяжется с вами
в течение часа
ок
Наш менеджер свяжется с вами
в течение часа
ок
Получите перечень для сверки и скидку на документы
Получить скидку до 33% на документы!
Прием на работу граждан Белоруссии 2020 главбух
› Право
30.11.2019
НДФЛ: налоговые вычеты Пример, как рассчитать НДФЛ с доходов сотрудника – гражданина Республики Беларусь, работающего за рубежом в представительстве российской организации Во втором полугодии 2020 года российская организация открыла свое представительство на территории Республики Беларусь.
Такой статус присваивается на основании визы или же миграционной карты. Временно пребывающие в РФ не имеют вида на жительство и разрешения на временное проживание. Отдельно среди временно пребывающих можно выделить граждан государств-членов ЕАЭС, то есть из Беларуси, Казахстана, Армении и Кыргызстана.
Налогообложение белорусов в россии 2020 году
Налоги и страховые взносы с белорусских граждан Для резидентов и нерезидентов РФ налоговым законодательством предусмотрены различные ставки НДФЛ. Приближается конец года.
Организации, в которых работают иностранные работники, должны определиться с ставкой по НДФЛ.
Для этого следует внимательно отследить срок пребывания иностранцев в России и учесть другие нюансы нормативно-правовых актов, в том числе международных.
Гражданина Беларуси не касается норма закона, ограничивающая прием на работу физических лиц, которые прибыли в страну на временной основе, даже если осуществление ими профессиональной деятельности подразумевает розничную куплю-продажу. Сюда же подпадает торговля алкогольными напитками и лекарственными медицинскими препаратами.
Как взимаются налоги с иностранцев в РФ в 2020 году
Жизнь трудового мигранта в России не может быть ограничена только работой.
Многие из тех, кто рассчитывает задержаться в России на более или менее продолжительный срок, стараются максимально устроить свой быт.
Это может быть реализовано путем покупки недвижимости, автомобилей или других ценностей. По законам РФ все эти объекты влекут за собой начисление и обязанность уплаты дополнительных налогов.
Сразу нужно уточнить, что обложению транспортным налогом подлежит только та автомашина, которую купили на территории РФ или ввезли в страну неоформленной для постоянного использования.
Именно за такой автомобиль иностранцу положено ежегодно платить налог, согласно уведомлению, полученному до 1 декабря из налоговой инспекции.Сумма его будет зависеть от возраста автомобиля, его типа и объема двигателя.
Налогообложение иностранного работника в 2020 году
Санкт-Петербургское государственное автономное учреждение «Центр трудовых ресурсов» (СПб ГАУ ЦТР) (подведомственный Комитету по труду и занятости Санкт-Петербурга ) осуществляет прием заявок работодателей, заказчиков работ (услуг) (за исключением физических лиц привлекающих иностранных работников для личных, домашних и иных подобных нужд, не связанных с осуществлением предпринимательской деятельности) о потребности в привлечении иностранных работников, прибывающих в Российскую Федерацию на основании визы, для замещения вакантных и создаваемых рабочих мест либо выполнения работ (оказания услуг) на 2020 год, заявок об увеличении (уменьшении) потребности на 2020 год.
Подробнее обо всех изменениях в КБК, которые будут действовать с 2020 года – читайте в нашем материале. Приказом от 20 июня 2020 года №90н Министерство финансов Российской Федерации внесло изменения в указания о порядке применения бюджетной классификации РФ, утвержденные приказом Минфина еще в 2013 году №65н.
Налогообложение иностранных работников
Отдельно выделяются статусы беженцев и лица с временным убежищем на территории РФ, получившие соответствующие удостоверения, а также высококвалифицированные специалисты (ВКС), то есть иностранные граждане, у которых имеется опыт работы или навыки в конкретной специальности, и которые привлекаются к трудовой деятельности в России с высокой заработной платой (подп. 3 п. 1 ст. 13.2 Федерального закона от 25 июля 2002 г. № 115-ФЗ).
Если иностранец находится в РФ менее 183 дней, он считается нерезидентом. С его зарплаты НДФЛ нужно удерживать по ставке 30%. С 183-го дня пребывания в России в течение 12 месяцев подряд иностранец становится резидентом РФ. Его доходы будут облагаться уже по обычной ставке 13%.
Причем интересно, что налоговый статус определяется на дату каждой конкретной выплаты. То есть, прибывший в Россию иностранец заключает свой первый трудовой договор со статусом нерезидента.
Со временем он становится резидентом, и после этого момента работодатель должен пересчитать НДФЛ со ставки 30% на 13% с начала календарного года, в котором произошло такое изменение.
Прием на работу иностранных граждан в 2020-2020 годах (нюансы)
Минимальная зарплата не установлена для тех, кто едет из-за рубежа работать в «Сколково», а также для иностранцев, участвующих в реализации проекта создания и обеспечения функционирования инновационного научно-технологического центра в соответствии с законом «Об инновационных научно-технологических центрах и о внесении изменений в отдельные законодательные акты РФ» от 29.07.2020 № 216-ФЗ.
Работник гражданин белоруссии особенности налогообложения его зарплаты 2020
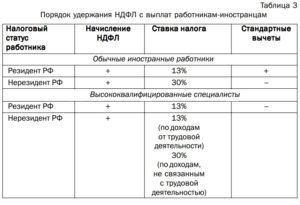
Белорус также имеет право рассчитывать на соответствующие налоговые вычеты (если он подпадает под данную категорию).
Если же до конца календарного года пребывание иностранца составит менее 183 дней, НДФЛ действует в величине 30%, о вычетах тоже можно забыть.
Но как тогда ориентироваться работодателю? В качестве ориентира может выступить железнодорожный или авиа-, автобусный билет, сохраненный лицом, ранее проживавшим в Беларуси.
Сотрудники органа ФМС, так или иначе, отталкиваются от даты составления трудового договора.Также на порядок приема на работу влияет то, из какого государства приехал работник и установлен ли с этим государством визовый режим. Визу нужно получать гражданам большинства территориально удаленных от РФ стран (например, США, Канады, стран Евросоюза).
Из ближайших стран в визовом порядке приезжают эстонцы, латыши, грузины.
Перечень стран с указанием необходимости получения
Ндфл с белорусов
› Татьяна Тарасова Летом 2016 года разъяснения чиновников Минфина РФ представили в новом свете норму ст.
207 НК РФ). Напоминаем: по российским правилам налоговыми резидентами признаются физические лица, фактически находящиеся в Российской Федерации не менее 183 календарных дней в течение 12 следующих подряд месяцев (п.2 ст.207 НК РФ). Согласно ст.224 НК РФ доходы резидентов РФ облагаются по ставке 13%.
В отношении
Белорусы и налоги с их зарплаты
25 октября 2012
Прием на работу белоруса при оформлении по трудовому договору приравнен к приему на работу гражданина РФ. Чтобы принять на работу гражданина из Республики Беларусь, не требуется разрешения на привлечение иностранной рабочей силы.
Самому белорусу разрешение на работу в РФ также не нужно. Работодатель не должен уведомлять органы ФМС и занятости о заключении/расторжении трудового договора с работником из Беларуси. Но, работодатель всегда является принимающей стороной для иностранного работника, обязан поставить его на миграционный учет в течение 30 суток со дня въезда в Россию.
Правда, у белорусов нет документов, подтверждающих дату въезда в РФ, ведь при пересечении российско-белорусской границы штамп погранслужбы не ставится, а миграционные карты белорусы не заполняют. В этом случае ориентиром могут служить железнодорожные, авиа- или автобусные
Ндфл белорусы 2020
В статье – самые свежие новости про НДФЛ в 2020 году. Там же удобные таблицы с изменениями на 2020 год, ставками и прочей важной информацией.
В 2020 году наложенный Президентом РФ мораторий на увеличение ставки налогов будет снят. Это повлечет за собой существенную перекройку налогового законодательства.
Несомненно, что одним из налогов, подлежащих реформе, станет НДФЛ. Так как именно он дает существенную прибавку государственному бюджету. Изменения ставки НДФЛ в 2020 могут произойти по нескольким вариантам.
Самая простая реформа, предлагаемая Минэкономразвития РФ – это оставить плановый метод взимания налога, при этом увеличив основную ставку с 13 до 15%; За более радикальное повышение ратует Центр стратегических разработок, они считают, что НДФЛ нужно повысить с 13 до 17%; Отдельные государственные деятели стоят за переход на новый, прогрессивный метод обложения налогом доходов граждан.
Прием на работу иностранных граждан в 2020 годах (нюансы)
> > 10 октября 2020 Прием на работу иностранных граждан в 2020 годах продолжает вестись по правилам, действовавшим в 2017-м. Как правильно принять иностранца? Какие документы нужны для оформления договора с иностранным работником?
В каких случаях нужно уведомлять миграционную службу?
Каковы нюансы оформления высококвалифицированных специалистов? Мы подготовили для вас удобную таблицу-шпаргалку, которая подскажет порядок действий в каждом конкретном случае. Трудоустройство иностранцев зависит от того, в каком статусе они находятся на территории страны:
- может находиться на территории РФ на основании визы или в безвизовом порядке;
- есть миграционная карта, но нет вида на жительство и разрешения на временное проживание;
- временно пребывающий:
- временно проживающий:
Работники-белорусы: памятка для работодателей
Статья из журнала «ГЛАВНАЯ КНИГА» актуальна на 7 марта 2013 г.М.Г.
Суховская, юрист Читатели давно просят нас опубликовать отдельный материал по найму работников, имеющих белорусское гражданство.
Что неудивительно, ведь по самым скромным оценкам в нашей стране работает более полумиллиона граждан Белоруссии, причем большинство из них — на квалифицированных должностях.
Этому очень способствует «привилегированный» (по сравнению с другими мигрантами) статус белорусов, да и работодатели практически не обременены различными «миграционными» обязанностями.Самому белорусу разрешение на работу в РФ также не нужно; работодатели не должны уведомлять органы ФМС и занятости о заключении/расторжении трудового договора
Расчет зарплаты иностранным гражданам в 2020 году
Резидент — нерезидент?
Как удерживать НДФЛ с иностранцев Взносы во внебюджетные фонды с зарплаты иностранного сотрудника Особенности и пример расчета отчислений с заработка иностранного работника Если в штат сотрудников компании входят иностранцы, бухгалтеру по расчету заработной платы следует уделять особое внимание этой категории граждан.
209 НК РФ), и применение налоговых вычетов по НДФЛ (так, в соответствии с п.
3 и 4 ст. 210 НК РФ нерезиденту вычеты не предоставляются).
Прием на работу граждан Белоруссии в 2020 году
— Организация бизнеса — Кадры — Во многих случаях работодатель не может найти подходящие кадры для занятия вакансии по причине высоких запросов соискателей или отсутствия нужных специалистов, и прием на работу граждан Белоруссии в 2020 году является распространенной практикой для устранения означенной проблемы.
Однако работодателям следует учитывать, что нарушение нормативов в вопросах использования миграционного законодательства может привести к серьезным последствиям.
Но в целом, прием на работу белорусов практически не доставит дискомфорта кадровым специалистам, бухгалтерам и предприятию, так как для них предусмотрен особый упрощенный режим трудоустройства. 1. – основные понятия, плюсы и минусы 2.
– пошаговая инструкция 3.
Прием на работу граждан Белоруссии: пошаговая инструкция
У трудоустройства в РФ граждан Белоруссии в 2020 году есть свои особенности. Чтобы избежать сложностей, воспользуйтесь нашей пошаговой инструкцией с учетом изменений 2020 года.
К ней также прилагается заполненный бланк уведомления МВД и образец трудового договора У вас открылась вакансия, срочно нужен специалист, а лучшим кандидатом оказался белорусский гражданин?
Не пугайтесь сложной процедуры и штрафов за нарушение норм миграционного законодательства.
Сначала посмотрим, понадобятся ли вам как работодателю какие-то документы.
— — Для резидентов и нерезидентов РФ налоговым законодательством предусмотрены различные ставки НДФЛ. Приближается конец года. Организации, в которых работают иностранные работники, должны определиться с ставкой по НДФЛ.
Для этого следует внимательно отследить срок пребывания иностранцев в России и учесть другие нюансы нормативно-правовых актов, в том числе международных.
Договоры с иностранными государствами предусматривают различные налоговые преференции, а также правила социального страхования иностранных граждан.
Рассмотрим особенности трудовых отношений с гражданами Белоруссии, которые не являются резидентами РФ.
Кто же признается иностранцем в Российской Федерации с точки зрения отечественного законодательства? Статус иностранца определен в пункте 1 статьи 2 Федерального закона от 25 июля 2002 г.
№ 115-ФЗ
«О правовом положении иностранных граждан в Российской Федерации»
.
Тема: Налогообложение работников из белоруссии в 2020 году
12.07.2020 В обычных случаях, когда речи идет о сотруднике – гражданине РФ, общая ставка на страховые взносы определяется, как 30% от заработной платы, не считая взносов на травматизм. Налоговое законодательство предусматривает особый порядок возврата суммы НДФЛ в случае приобретения налогоплательщиком статуса налогового резидента.
Работник гражданин белоруссии особенности налогообложения его зарплаты
Статья из журнала «ГЛАВНАЯ КНИГА» актуальна на 7 марта 2013 г. журнала № 6 за 2013 г.
Читатели давно просят нас опубликовать отдельный материал по найму работников, имеющих белорусское гражданство.
Что неудивительно, ведь по самым скромным оценкам в нашей стране работает более полумиллиона граждан Белоруссии, причем большинство из них — на квалифицированных должностях.
Этому очень способствует «привилегированный» (по сравнению с другими мигрантами) статус белорусов, да и работодатели практически не обременены различными «миграционными» обязанностями. Судите сами:
- чтобы принять на работу гражданина из Республики Беларусь, фирме или предпринимателю не требуется разрешения на привлечение иностранной рабочей силы. Самому белорусу разрешение на работу в РФ также не нужност.
Белоруссии в 2019 году является распространенной практикой для устранения означенной проблемы.
Однако работодателям следует учитывать, что нарушение нормативов в вопросах использования миграционного законодательства может привести к серьезным последствиям.
Но в целом, прием на работу белорусов практически не доставит дискомфорта кадровым специалистам, бухгалтерам и предприятию, так как для них предусмотрен особый упрощенный режим трудоустройства.
Прием на работу граждан Белоруссии в 2019 году – основные понятия, плюсы и минусы
Республика Беларусь является одной из наиболее близких к России стран – как с географической точки зрения, так и в отношении культурных, экономических и политических связей и сотрудничества в данных сферах.
ПФР.
- Также понадобится диплом о получении образования или выписка из соответствующего учебного учреждения. Поинтересуйтесь, нет ли у специалиста дополнительной бумаги о присвоении определенной квалификации или специальных знаний для осуществления своей профессиональной деятельности.
В данном случае никаких премудростей не применяется. В 2019 году при заключении трудового соглашения, которое является бессрочным или предусматривает осуществление профессиональной деятельности иностранцем на вашем предприятии от полугода и дольше, доходы сотрудника исчисляются из расчета ставки НДФЛ в размере 13%.
Российская организация принимает на работу временно пребывающих граждан Республики Беларусь (как уже зарегистрированных в РФ на срок 90 дней по месту пребывания, так и вновь прибывших)
Указом Президента РФ от 05.04.2016 N 156 ФМС России упразднена.
Прием на работу белоруса в 2019 году: основные правила
Белорус также имеет право рассчитывать на соответствующие налоговые вычеты (если он подпадает под данную категорию). Если же до конца календарного года пребывание иностранца составит менее 183 дней, НДФЛ действует в величине 30%, о вычетах тоже можно забыть.
Но как тогда ориентироваться работодателю? В качестве ориентира может выступить железнодорожный или авиа-, автобусный билет, сохраненный лицом, ранее проживавшим в Беларуси. Сотрудники органа ФМС, так или иначе, отталкиваются от даты составления трудового договора.
Прием на работу иностранных граждан в 2018-2019 годах (нюансы)
Также на порядок приема на работу влияет то, из какого государства приехал работник и установлен ли с этим государством визовый режим.
Приказом Минздравсоцразвития от 14.12.2009 № 987н Временно пребывающий в РФ, трудовой договор с которым заключен на срок:
Взносы не начисляютсяп. 1 ст. 7 Закона № 167-ФЗ; п. 15 ч. 1 ст. 9 Закона № 212-ФЗ
Только на страховую часть по тарифу 22%*п. 1 ст. 7, п. 1 ст. 22.1 Закона № 167-ФЗ Взносы не начисляютсяп. 15 ч. 1 ст. 9 Закона № 212-ФЗ
Добавим, что независимо от статуса белоруса любые выплаты в его пользу, начисленные в рамках трудового договора, облагаются взносами «на травматизм»статьи 5, 20.1 Закона от 24.07.98 № 125-ФЗ.Кроме этого, хотим напомнить, что с 2013 г. уже не получится сэкономить на взносах в ПФР, каждый раз заключая краткосрочный трудовой договор с временно пребывающим белорусом — на срок менее 6 месяцев.
Налогового кодекса).
Однако, если международным договором РФ, содержащим положения, касающиеся налогообложения, установлены иные правила и нормы, чем предусмотренные Налоговым кодексом и принятыми в соответствии с ним нормативными правовыми актами о налогах, применяются правила и нормы международных договоров РФ (ст.
7 Налогового кодекса). Между Правительством РФ и Правительством Республики Беларусь заключено Соглашение от 21 апреля 1995 г. «Об избежании двойного налогообложения и предотвращении уклонения от уплаты налогов в отношении налогов на доходы и имущество».
Следовательно, в рассматриваемой ситуации действуют нормы указанного Соглашения.
Данные нормы сами по себе не предполагают отказ гражданам других государств в применении правил налогообложения, установленных для налоговых резидентов Российской Федерации.
Налоговое законодательство предусматривает особый порядок возврата суммы НДФЛ в случае приобретения налогоплательщиком статуса налогового резидента. Поскольку статус налогоплательщика может измениться в течение года, декларация подается по окончании того налогового периода, в котором он стал резидентом.
В то же время Суд обратил внимание, что в отношении граждан Беларуси действует особый порядок налогообложения в соответствии с Соглашением между Республикой Беларусь и Российской Федерацией. Для них статус налогового резидента РФ устанавливается исходя не из срока пребывания в стране, а из срока трудового договора.
В частности, к распространенным ошибкам относится заключение срочного договора без наличествующих законных оснований для таковых действий.
- Уведомление органов исполнительной власти в вопросах миграции. Поскольку с 2016 года ФМС упразднена, работодателю необходимо в трехдневный срок направить уведомление УВМ МВД о приеме на работу иностранца. Срок подачи уведомления о приеме белоруса составляет 3 дня после заключения трудового договора.
Заключение трудового договора с белорусом
В части оформления трудовых отношений с белорусами порядок абсолютно такой же, что и для россиянп. 2 Решения от 22.06.96 № 4. Однако учтите такой момент.
РАССКАЗЫВАЕМ РУКОВОДИТЕЛЮ
Работодатель всегда является принимающей стороной для иностранного работника, а значит, обязан поставить его на миграционный учет.
Ндфл с выплат работникам из еаэс по итогам года: 13% или все же 30%?
А вот большинство доходов нерезидентов РФ облагаются по ставке 30 % (п.
3 ст. 224 НК РФ). Однако нас интересуют сотрудники-граждане ЕАЭС, поэтому обязательно следует обратить внимание на положения ст.
7 НК РФ, которыми установлен приоритет правил и норм международных договоров Российской Федерации, содержащих положения, касающиеся налогообложения и сборов, над нормами НК РФ и принятыми в соответствии с ним нормативными правовыми актами о налогах и (или) сборах. С 1 января 2015 года вступил в силу Договор о Евразийском экономическом союзе (далее — Договор).
Статьей 73 Договора установлено, что в случае, если одно государство-член в соответствии с его законодательством и положениями международных договоров вправе облагать налогом доход налогового резидента другого государства-члена в связи с работой по найму, осуществляемой в первом упомянутом государстве-члене, такой доход облагается в первом