
В 2020году изготовление открыток оплачиваем по какому косгу
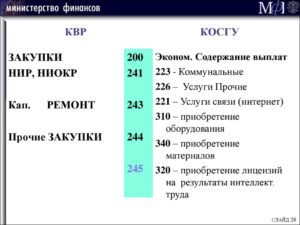
В статьи групп 300 «Поступление нефинансовых активов» и 400 «Выбытие нефинансовых активов» дополнены статьями 350 «Увеличение стоимости права пользования активом» и 450 «Уменьшение стоимости права пользования активом» соответственно. Кассовые поступления и выбытия по статьям КОСГУ 350 и 450 не отражаются.
Возмещение расходов за пользование на транспорте постельными принадлежностями, разного рода сборов при оформлении проездных документов (комиссионные сборы и т.д.) при направлении спортсменов, тренеров, студентов на различные рода мероприятия, которые ранее отражались по статье 290 «Прочие расходы» с 1 января 2020 г. отражаются по подст. 296 «Иные расходы» КОСГУ.
Изготовление открыток какой косгу
Дело в том, что подобные закупки могут быть квалифицированы только в качестве приобретения товаров для государственных (муниципальных) нужд по организации и проведению определенных мероприятий.
Более того, на обоснованность подобной правовой позиции указывает и экономическое содержание расходов, которые в соответствии с Указаниями N 171н подлежат отнесению на статью 290 «Прочие расходы» КОСГУ.
Конкретный порядок документального оформления операций по движению материалов, используемых при изготовлении таких активов, между ответственными лицами учреждения устанавливается учетной политикой.
Списание расходных материалов, использованных на изготовление грамот, сертификатов, оформляется Актом о списании материальных запасов (ф. 0504230), который служит основанием для отражения в учете учреждения выбытия со счетов бухгалтерского учета материальных запасов.Изготовленные хозяйственным способом активы, предназначенные для дальнейшего вручения, принимаются к бухгалтерскому учету в порядке, установленном в учетной политике учреждения.
Ответы на вопросы по применению КВР и КОСГУ
Для отражения указанных в вопросе расходов по Указаниям № 65н применяется КВР 414 «Бюджетные инвестиции в объекты капитального строительства государственной (муниципальной) собственности», по которому отражаются расходы по заключаемым вне рамок государственного оборонного заказа государственным (муниципальным) контрактам:
Какой КВР и подстатья КОСГУ применяются для отражения расходов по оплате договора, предметом которого является выдача разрешения о выделении участка под строительство объекта, который включен в муниципальную программу «Бюджетные инвестиции в объекты капитального строительства муниципальной собственности»?
Квр и косгу в 2020 году для бюджетных учреждений
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя.
Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей). Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.
С 2016 года КОСГУ не применяется получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности.
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.
Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2020).
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
- если заключили один договор с подрядчиком на покупку и установку счетчика – статья КОСГУ 310 «Увеличение стоимости основных средств»;
- если сами покупаете счетчик – статья КОСГУ 340 «Увеличение стоимости материальных запасов», подрядчик его устанавливает – подстатья КОСГУ 226 «Прочие работы, услуги».
Печати со сроком полезного использования больше одного года относите на КОСГУ 310. Но только если они соответствуют остальным критериям. По целям: гербовая печать учреждения всегда будет ОС. С ее помощью заверяют важные документы: договоры, контракты, банковские документы и т.д. Хранят у руководителя или другого ответственного лица.
Кроме того, срок ее службы больше 12 месяцев.
16 Ноября 2020Проведение мероприятий и праздников: какие коды КОСГУ применять в 2020 году
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).В России расширят практику применения налогового мониторинга, которая позволяет сократить налоговые проверки бизнеса в обмен на его открытость перед фискальными органами. Сейчас этим инструментом пользуются лишь крупные структуры, но скоро он станет доступен компаниям поменьше. Законопроект готовит министерство финансов.
Квр 244 косгу 221 расшифровка в 2020 году для бюджетных учреждений
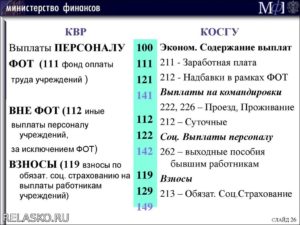
- 222 статья расходов бюджета расшифровка 2020
- Расшифровка КВР
- Скачать полный текст таблицы соответствия КВР и КОСГУ на 2020 год
- Какие расходы относятся к сфере ИКТ?
- Особенности пользователей КВР 242 и 244
- Статьи 150, 160, 190.
- Статья 170 «Доходы от операций с активами».
- Кто обязан применять КВР 244?
- Для чего используются коды КОСГУ
- Поиск
- Общие положения
- Расшифровка КОСГУ: подстатья 226
- Госпошлина КВР 852 или КВР 853 — самая полная информация в нашей статье
- Статья косгу 226 расшифровка 2020
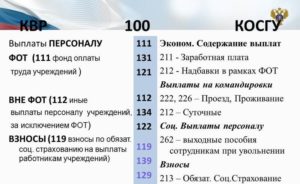
- Таблица соответствия КВР и КОСГУ в 2020 году Применяется с 1 января 2020 года Вид расходов КОСГУ Примечания Код Наименование Код Наименование 100 Расходы на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами 110 Расходы на выплаты персоналу казенных учреждений 111 Фонд оплаты труда учреждений 211 Заработная плата 266 Социальные пособия и компенсации персоналу в денежной форме подробнее >> 112 Иные выплаты персоналу учреждений, за исключением фонда оплаты труда 212 Прочие несоциальные выплаты персоналу в денежной форме 214 Прочие несоциальные выплаты персоналу в натуральной форме 222 Транспортные услуги В части возмещения должностным лицам расходов на приобретение проездных документов в служебных целях на все виды общественного транспорта, в случае, если они не были обеспечены в установленном законодательством Российской Федерации порядке проездными документами, а также компенсации за использование личного транспорта в служебных целях 226 Прочие работы, услуги В части возмещения работникам (сотрудникам) расходов, связанных со служебными командировками 266 Социальные пособия и компенсации персоналу в денежной форме 267 Социальные компенсации персоналу в натуральной форме 113 Иные выплаты, за исключением фонда оплаты труда учреждений, лицам, привлекаемым согласно законодательству для выполнения отдельных полномочий 211 Заработная плата В части расходов на оплату труда осужденных 222 Транспортные услуги 226 Прочие работы, услуги В части компенсации расходов на проезд и проживание в жилых помещениях спортсменам и студентам при их направлении на различного рода мероприятия 296 Иные выплаты текущего характера физическим лицам 119 Взносы по обязательному социальному страхованию на выплаты по оплате труда работников и иные выплаты работникам учреждений 213 Начисления на выплаты по оплате труда 225 Работы, услуги по содержанию имущества В части обеспечения мер, направленных на сокращение производственного травматизма и профессиональных заболеваний работников (приобретение спецодежды) в счет начисляемых страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
- Квр 242 расшифровка в 2020 году для бюджетных учреждений таблица
- Квр 852 расшифровка в 2020 году для бюджетных учреждений
- Особенности применения вида расходов 242 (закупки ИКТ)
- Квр 242 расшифровка в 2020 году для бюджетных учреждений
Как всегда, мы постараемся ответить на вопрос «Квр 244 косгу 221 расшифровка в 2020 году для бюджетных учреждений». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
/ / На код по под статьей двести двадцать шесть именуемый « прочие работы и услуги» рекомендуется относить расходную деятельность бюджетных и казённых учреждений и организаций по осуществлению различных работ, оказание разнообразных услуг, которые не могут быть включены в такие под статьи, как : 221,222, 223,224 и 225 Приход на бюджетный счет, указание увеличения количества остаточных средств организаций, которые относятся к системе бюджета.
Повышение стоимости ценных бумаг, не считая всевозможных акций и других документов, отражающих соучастие в капитале. Проведение операций, связанных с вложением средств во всевозможные ценные бумаги (не акции).
222 статья расходов бюджета расшифровка 2020
- по уплате страховых премий (страховых взносов) по договорам страхования, заключенным со страховыми организациями (подстатья 227 «Страхование»);
- по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и аналогичные (подстатья 228 «Услуги, работы для целей капитальных вложений»).
Если пытаетесь разобраться с КВР, что это в бюджете, то вот ответ. Код вида расхода — это специальный числовой код, позволяющий сгруппировать однородные виды расходных операций по их содержанию с целью управления бюджетным процессом в части расходования средств, а также контроля над его исполнением в соответствии с действующими требованиями бюджетного законодательства.
Расшифровка КВР
Субсидии (гранты в форме субсидий) на финансовое обеспечение затрат, порядком (правилами) предоставления которых не установлены требования о последующем подтверждении их использования в соответствии с условиями и(или) целями предоставления
Скачать полный текст таблицы соответствия КВР и КОСГУ на 2020 год
Чтобы запланировать любую закупку, учреждению необходимо правильно определить КВР и только потом отразить операцию в плановой документации. Но выбрать правильный КВР невозможно, не определив вначале КОСГУ. В этом и есть ключевой принцип использования кодификаторов и их прямая взаимосвязь.
Казенное учреждение закупку фотоаппарата, веб камеры, микрофона, диктофона могут отнести на КВР 242 либо 244. Выбор того или иного КВР будет зависеть от показателей Бюджетной сметы казенного учреждения и от наличия данных видов закупок в перечне расходов по Плану информатизации.
В целях обеспечения единообразного подхода к применению разделов и подразделов при распределении бюджетных ассигнований на образовательные мероприятия вышеуказанные критерии их применения следует распространить на подведомственные государственному (муниципальному) органу казенные учреждения.
Какие расходы относятся к сфере ИКТ?
В соответствии с п. 5 «Порядка применения классификации операций сектора государственного управления», утвержденного Приказом Минфина РФ от 29.11.2020 № 209н (далее Порядок) кодам КОСГУ присваиваются уникальные коды, сформированные с применением буквенно-цифрового ряда: 0, 1, 2, 3, 4, 5, 6, 7, 8, 9, A, B, C, D, K, S, T, Z.
Открытки Косгу В 2019 Году
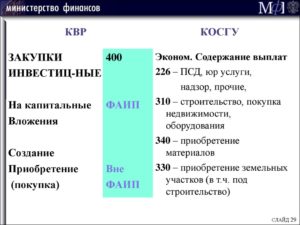
Накануне мы упоминали о том, что с 2019 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2019 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Квр и косгу в 2019 году для бюджетных учреждений
Отражение в 2019 году некоторых расходов по КОСГУ в учете изменилось. Законодатели ввели совершенно новые коды, например, для отражения поступлений. Также были изменены названия старых кодировок и расширены значения действующих.
К примеру, если ошибку допустит казенное учреждение, и хозяйственная операция будет отражена по неверному КВР, контролеры вправе признать такую ошибку нецелевым использованием бюджетных средств. За нарушения данного характера предусмотрена административная ответственность по статье 15.14 КоАП.
Методические рекомендации Минфина по применению нового порядка КОСГУ
137 «Доходы от предстоящей компенсации затрат», на которую учреждение относит доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
По подстатье 135 «Доходы по условным арендным платежам» отражаются поступления от компенсации затрат (расходов) на коммунальные услуги, а также по эксплуатации и хозяйственному обслуживанию переданного в аренду (безвозмездное пользование) здания (помещения), иных затрат (расходов) по содержанию переданного в пользование имущества.
Рекомендуем прочесть: Перечень Журналов Вак По Искусствоведению
Какие взносы кредитные кооперативы могут не учитывать при формировании налоговой базы по налогу на прибыль организаций
Департамент налоговой и таможенной политики Минфина России рассмотрел обращение по вопросу применения отдельных положений главы 25 «Налог на прибыль организаций» Налогового кодекса при предоставлении кредитным потребительским кооперативом своим членам займов и изложил свою позицию по данному вопросу в письме от 25 января 2018 г. № 03-03-06/3/3984.
В частности, финансисты указали, что взносы учредителей (участников, членов), поступающие некоммерческим организациям (далее – НКО) на свое содержание и ведение уставной деятельности, не учитываются при формировании налоговой базы по налогу на прибыль при условии, что такие взносы предусмотрены законодательством РФ об НКО и произведены в соответствии с данным законодательством. При этом, согласно п. 2 ст. 251 НК РФ, налогоплательщики – получатели целевых поступлений обязаны вести раздельный учет доходов (расходов), полученных (понесенных) в рамках целевых поступлений (в том числе взносов учредителей, участников и членов).
Какие КВР и КОСГУ использовать для госзакупок
До января 2016 года все операции бюджетных, казенных и автономных учреждений классифицировались по КОСГУ. Затем данное правило отменили. Теперь в 18-20 разрядах счетов бухгалтерского учета все учреждения бюджетной сферы обязаны применять КВР.
Оставление бюджетной отчетности следует формировать в разрезе кодов операций сектора государственного управления. К примеру, отчетные формы, как отчет о финансовых результатах деятельности, 0503121 — для КУ и 0503721 — БУ. А также отчет о движении денежных средств: 0503123 — для КУ и 0503723 — БУ.
Изготовление Поздравительных Открыток Косгу 2019
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
— работникам организаций оборонно-промышленного комплекса, студентам, учащимся, аспирантам, докторантам, ординаторам, а также расходы за счет стипендиального фонда на социальную поддержку учащихся, студентов и аспирантов учебных заведений профессионального образования;
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2018-2019 году
Составные части компьютера, без которых он не может работать, нужно учесть как единый объект основных средств – компьютер. Составными частями компьютера являются монитор, системный блок, клавиатура, мышь, колонки и т. п.
По общему правилу каждая из них выполняет свои функции в составе комплекса, а не самостоятельно. Так, клавиатура и мышь являются устройствами ввода информации (ввод команд, текста), а монитор – это устройство ее вывода.
Поэтому эти предметы нужно учесть в составе единого объекта ОС по КОСГУ 310.
В соответствии с приказом № 65 на статью КОСГУ 310 «Увеличение стоимости основных средств» относятся расходы учреждений на приобретение или изготовление объектов, которые относятся к основным средствам.
В том числе драгоценных камней, самородков драгоценных металлов, слитков и брусков золота, серебра, платины и палладия, а также монет из драгоценных металлов кроме тех, что не являются валютой Российской Федерации.
Приобретение материалов в 2019 году: какой КОСГУ применить
Кроме того, при отнесении расходов на подстатьи 342 — 346 КОСГУ, по нашему мнению, можно воспользоваться перечнями материальных запасов, приведенными в п. 118 Инструкции № 157н. Это следует из того, что наименования подстатей 342 — 346 КОСГУ аналогичны наименованиям аналитических счетов счета 105 00 «Материальные запасы».
Косгу 221 Расшифровка В 2020 Году Для Бюджетных Учреждений
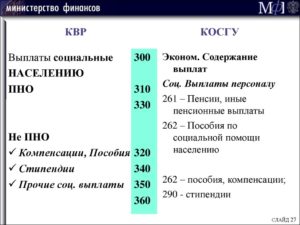
Введение новых статей и подстатей КОСГУ, а также детализации статей КОСГУ подст. КОСГУ, которые ранее не детализировались, позволило устранить несоответствие вступивших в силу Федеральных Стандартов и действующей Классификации, которое ранее присутствовало.
В целях приведения учетных данных в соответствие с новыми положениями, в случаях если учреждение в течение текущего года вело учет по собственной дополнительной классификации или в учете присутствуют операции по выше упомянутым КОСГУ, следует актуализировать данные учета по вступившим в силу требованиям Указаний.
Косгу 130 расшифровка в 2020 году для бюджетных учреждений
Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т. д. Основные понятия КВР и КОСГУ Даже у тех, кто знает, что такое КОСГУ в бюджете, расшифровка может вызвать затруднение.
Убытки от обесценения активов Финансовый результат вследствие уменьшения стоимости активов от их обесценения, не связанного с амортизацией.
290 Прочие расходы 290 Прочие расходы 291 Налоги, пошлины и сборы Расходы по уплате налогов (включаемых в состав расходов), государственной пошлины и сборов, разного рода платежей в бюджеты всех уровней.
292 Штрафы за нарушение законодательства о налогах и сборах, законодательства о страховых взносах Расходы по уплате штрафов, пеней за несвоевременную уплату налогов, сборов, страховых взносов.293 Штрафы за нарушение законодательства о закупках и нарушение условий контрактов (договоров) Расходы по оплате штрафов за нарушение законодательства о закупках товаров, работ и услуг, а также уплате штрафных санкций за нарушение условий контрактов (договоров) по поставке товаров, выполнению работ, оказанию услуг.
Косгу 221 расшифровка в 2020 году
221 — Услуги связи; 224 — Арендная плата за пользование имуществом; 225 — Работы, услуги по содержанию имущества; 226 — Прочие работы, услуги; 290 — Прочие расходы; 310 — Увеличение стоимости основных средств; 320 — Увеличение стоимости нематериальных активов; 340 — Увеличение стоимости материальных запасов.
221 — Услуги связи; 222 — Транспортные услуги; 223 — Коммунальные услуги; 224 — Арендная плата за пользование имуществом; 225 — Работы, услуги по содержанию имущества; 226 — Прочие работы, услуги; 290 — Прочие расходы; 310 — Увеличение стоимости основных средств; 320 — Увеличение стоимости нематериальных активов; 340 — Увеличение стоимости материальных запасов; 530 — Увеличение стоимости акций и иных форм участия в капитале.
Ответственность за нецелевое использование бюджетных средств не может быть применена в том случае, когда исходя из содержания нормативных документов невозможно с очевидностью установить, на какой код бюджетной классификации участнику бюджетного процесса следовало бы отнести осуществленные им расходы (расходы могли бы быть равным образом отнесены на различные коды бюджетной классификации) (п.
Таблица кодов КОСГУ и соответствие с КВР
Для того, чтобы добиться соответствия этих кодов международных стандартам, относящимся к статистике госфинансов, Министерство финансов уточнило перечень кодов и порядок их использования, а также основные требования, которые распространяются на порядок формирования уточненного перечня. Таким образом, была составлена специализированная таблица с указанием точной расшифровки разных кодов.
Таким образом, при оформлении всевозможных планов-графиков там, где ранее указывался КОСГУ, теперь нужно ставить КВР. При этом участники закупочного процесса должны внимательно ознакомиться с сопоставительной таблицей этих кодов, так как классификаторы в них несколько отличаются, что может привести к ошибке.
Применение КОСГУ 221
Некоторые услуги нельзя отнести к статье 221 КОСГУ и бухгалтеры часто задают вопросы по этому поводу.
Например, расходы по перестановке стационарного телефона из одного помещения учреждения в другое следует отнести на ст. 226 «Прочие работы и услуги».
На эту же статью относятся затраты на защиту электронного документооборота, изготовление сертификата ключа для контроля электронной подписи, а также оплата услуг по монтажу мини-АТС.
- Предоставление доступа и использование линий связи, передачу информации по каналам связи;
- Подключение и абонентское обслуживание электронного документооборота;
- Пользование абонентских почтовых ящиков;
- Приобретение почтовых марок, маркированных конвертов, маркированных почтовых уведомлений, других почтовых бланков;
- Пересылка почтовых отправлений и корреспонденции (если использовалась франкировальная машина);
- Пересылка пособий, пенсий;
- Абонплата за использование линий связи;
- Регистрация факсов, модемов;
- Приобретение сим-карт для мобильных телефонов;
- Услуги кабельного и спутникового телевидения;
- Детализация счетов за услуги связи;
- Возмещение стоимости услуг связи между арендатором и арендодателем;
- Другие расходы за услуги связи.
Рекомендуем прочесть: Все Пункты И Части Статьи 228 Ук Рф 2020
Бюджет косгу расшифровка год
Скачать Минфин подготовил сопоставительную таблицу кодов видов расходов классификации расходов бюджетов и кодов КОСГУ, применяемых с 1 января 2020 года. Напомним, с 2020 года будет действовать новый порядок применения КОСГУ, установленный приказом Минфина от 29.11.2020 № 209н.
О грядущих изменениях – в материале «»Таблица соответствия видов расходов классификации расходов бюджетов и статей (подстатей) КОСГУ, относящихся к расходам бюджетов, применяемая начиная с 1 января 2020 года Вид расходов КОСГУ Примечания Код Наименование Код Наименование 100 Расходы на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами 110 Расходы на выплаты персоналу казенных учреждений 111 Фонд оплаты труда учреждений 211 Заработная плата 266 Социальные
- Услуги кабельного и спутникового телевидения;
- Регистрация факсов, модемов;
- Пересылка почтовых отправлений и корреспонденции (если использовалась франкировальная машина);
- Приобретение сим-карт для мобильных телефонов;
- Абонплата за использование линий связи;
- Детализация счетов за услуги связи;
- Другие расходы за услуги связи.
- Возмещение стоимости услуг связи между арендатором и арендодателем;
- Предоставление доступа и использование линий связи, передачу информации по каналам связи;
- Пересылка пособий, пенсий;
- Подключение и абонентское обслуживание электронного документооборота;
- Пользование абонентских почтовых ящиков;
- Приобретение почтовых марок, маркированных конвертов, маркированных почтовых уведомлений, других почтовых бланков;
При направлении спортсменов, тренеров, студентов на различные мероприятия (соревнования, олимпиады, учебную практику и иные мероприятия) расходы теперь следует относить на подстатью 296 «Иные расходы» КОСГУ.
Операции плательщиков (автономных и бюджетных учреждений) по НДС и налогу на прибыль организаций отражаются по соответствующей подстатье КОСГУ (131 «Доходы от оказания платных услуг (работ)» или 189 «Иные доходы») в соответствии с учетной политикой.
Приложения 4, 5 к Указаниям № 65н скорректированы согласно изменениям в раздел V.
Но он играет не менее важную роль, так как с его помощью составляется ряд окончательных отчетов, отправляемых правлением в казначейство. КОСГУ используется при составлении планирования. Его используют для организации графика закупок, реализации продукции и других финансовых и не финансовых операций.
До января 2020 года все транзакции бюджетных и государственных организаций классифицировались только по КОСГУ. Сегодня в бюджетной сфере бухгалтера для отражения хозяйственных операций используют специальные коды видов расходов (КВР). Для безошибочной увязки КОСГУ и КВР рекомендуется использовать таблицу соответствия этих двух классификаторов.
Есть некоторые нюансы, которые нужно учесть бухгалтерам бюджетных и государственных организаций.
Если учреждение, относящееся к государственному сектору, отправляет письмо контрагенту или отчетность по почте, то здесь проблем не возникает.
Относят эти почтовые расходы по КОСГУ на 221 подстатью, как затраты на пересылку почтовых отправлений. Но встает вопрос: Как правильно отражать затраты на покупку конверта?
Косгу 340 расшифровка в 2020 году для бюджетных учреждений
А вот КВР зависит от типа ремонта. Так, для текущего будет 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд», а для капитального — 243 «Закупка товаров, работ, услуг в целях капитального ремонта государственного (муниципального) имущества».
А вот КВР зависит от типа ремонта. Так, для текущего будет 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд», а для капитального — 243 «Закупка товаров, работ, услуг в целях капитального ремонта государственного (муниципального) имущества».
07 Фев 2019 juristsib 2033
Как отражать расходы по КОСГУ в 2019 году
Любые изменения в бухгалтерском учете вызывают множество вопросов. Новый порядок применения КОСГУ, который действует с 1 января 2019 года, не просто усложнил работу бухгалтера, но и заставил его искать дополнительные разъяснения. Ответим на наиболее частые вопросы слушателей наших курсов в этой статье-шпаргалке.
Порядок применения КОСГУ утвержден Приказом Минфина России от 29.11.2017 № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления» (далее — Порядок № 209н). Порядок формирования и применения кодов бюджетной классификации Российской Федерации, их структура и принципы назначения — Приказом Минфина России от 08.06.2018 № 132н.
Как учитывать субсидии в 2019 году
Эта учетная операция касается любого бюджетного и автономного учреждения, поэтому рассмотрим ее подробнее с точки зрения ФСБУ «Доходы», который также действует с 2019 года.
Субсидии на финансовое обеспечение выполнения государственного (муниципального) задания
Доходы учреждения от поступления субсидий на финансовое обеспечение выполнения государственного (муниципального) задания по-прежнему учитываются по подстатье 131 КОСГУ.
Эти субсидии признаются в бухгалтерском учете доходами будущих периодов на дату возникновения права на их получение.
Доходы будущих периодов от субсидий на выполнение государственного (муниципального) задания признаются в бухгалтерском учете в составе доходов текущего отчетного периода по мере исполнения государственного (муниципального) задания. Об этом говорится в п. 54 ФСБУ «Доходы».
Учитывать субсидии на финансовое обеспечение выполнения государственного (муниципального) задания нужно следующим образом:
- на основании соглашения, заключенного с учредителем, начисляем доходы будущих периодов в сумме субсидий на выполнение государственного (муниципального) задания:
Дт 4 205 31 561 Кт 4 401 40 131
- в соответствии с отчетом о выполнении государственного (муниципального) задания зачисляем в доход текущего отчетного периода доходы будущих периодов:
Дт 4 401 40 131 Кт 4 401 10 131
Субсидии на иные цели
Согласно Порядку № 209н доходы от субсидии на иные цели отражаются по соответствующим подстатьям КОСГУ 152 «Поступления текущего характера бюджетным и автономным учреждениям от сектора государственного управления» и 162 «Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления» (Письмо Минфина России от 21.03.2019 № 02-05-10/18947).
В чем же отличие поступлений текущего характера от поступлений капитального характера?
Поступления капитального характера — это инвестиции в основные средства и нематериальные активы, в том числе на капитальное строительство и приобретение объектов недвижимого имущества, реконструкцию, техническое перевооружение, приобретение машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря, отнесенного к основным средствам. Иными словами, приобретения от поступлений капитального характера проводим через счет 106 00 «Вложения в нефинансовые активы».
Обучение для бухгалтера
Профпереподготовка для главных бухгалтеров по новому профстандарту (код А,B,C)
Начать
Все остальные субсидии на иные цели — это поступления текущего характера. Например, целевая субсидия на проведение ремонта, даже капитального, относится к текущим поступлениям. Ведь расходы на осуществление любых видов ремонтных работ не приводят к увеличению стоимости основных фондов. Расчеты по доходам в виде субсидий на иные цели отражаем на счетах 5 205 52 000, 5 205 62 000.
В п. 40 ФСБУ «Доходы» говорится, что доходы от безвозмездных поступлений денежных средств (включая субсидии и гранты) или доходы от безвозмездно полученных иных активов, предоставленных на условиях при передаче актива, признаются в бухгалтерском учете в момент возникновения права на их получение в составе доходов будущих периодов от безвозмездных поступлений.
Если при передаче актива установлены условия его использования, отражаем такое поступление в составе доходов будущих периодов. Субсидии на иные цели недаром называются целевыми субсидиями: условия их использования прописаны в соглашении.
Субсидии на иные цели учитываем в 2019 году следующим образом:
- начисляем доходы будущих периодов в сумме субсидий на иные цели на основании соглашения, заключенного с учредителем:
Дт 5 205 52 561 (5 205 62 561) Кт 5 401 40 152 (5 401 40 162)
- начисляем доход текущего года по предоставленной субсидии на иные цели в соответствии с отчетом о достижении целевых показателей:
Дт 5 401 40 152 (5 401 40 162) Кт 5 401 10 152 (5 401 10 162)
Как учитывать добровольные пожертвования
Безвозмездные денежные поступления от физических и юридических лиц (за исключением сектора государственного управления и организаций государственного сектора) могут быть текущего и капитального характера — это подстатьи КОСГУ 155 и 165.
В Письме от 21.03.2019 № 02-05-10/18947В Минфин России разъяснил, что добровольные пожертвования от физических или юридических лиц в соответствии с пунктом 9.5.5 Порядка № 209н отражаются по подстатье 155 «Поступления текущего характера от иных резидентов (за исключением сектора государственного управления и организаций государственного сектора)».
Если возмещаем штатному сотруднику командировочные расходы или выдаем деньги под отчет на эти цели, то:
- суточные проводим по подстатье КОСГУ 212 «Прочие несоциальные выплаты персоналу в денежной форме»;
- расходы на проезд, проживание, иные согласованные расходы — по подстатье 226 «Прочие работы, услуги».
Если учреждение перечисляет средства контрагентам (приобретает билеты, оплачивает гостиницу), то:
- приобретение по договору билетов для командированного сотрудника, сервисные и комиссионные сборы при покупке авиа- и железнодорожных билетов (оплата багажа, сборы за пользование постельным бельем) проводим по подстатье КОСГУ 222;
- оплату гостиницы или найма жилого помещения по договору — по подстатье КОСГУ 226;
- оплату полиса медицинского страхования при загранкомандировке — по подстатье КОСГУ 227.
Сотрудник может направиться в командировку на служебном автомобиле. В этом случае:
- если возмещаем расходы работнику (например, на заправку автомобиля или автостоянку), то используем подстатью КОСГУ 226;
- если учреждение заключает договор с контрагентом, то заправка бензином должна проходить по подстатье 343, оплата автостоянки — по 226-й, ремонт автомобиля в служебной командировке — по 225-й.
Согласно ст. 168 ТК РФ работодатель обязан возмещать командированному сотруднику расходы по проезду, расходы по найму жилого помещения и суточные. Иные расходы работник может производить не самостоятельно, а с разрешения или ведома работодателя.
Изготовление проектной документации на пожарную сигнализацию, монтаж системы охраной и пожарной сигнализации
В 2019 году расходы на разработку проектной документации могут быть отнесены на подстатьи КОСГУ 228 «Услуги, работы для целей капитальных вложений» или 226 «Прочие работы, услуги».
По 228-й отражаем расходы на разработку проектной и сметной документации для строительства и реконструкции объектов нефинансовых активов (п. 10.2.8 Порядка № 209н). Проектная документация входит в состав обязательных документов для получения разрешения на строительство.
Если же объекта капвложений нет, то расходы на разработку проектной и сметной документации относим на подстатью 226.В соответствии с Порядком № 209н установка, приведение в состояние, пригодное к эксплуатации, и работа по модернизации единых функционирующих систем — охранной, пожарной сигнализаций, системы видеонаблюдения — отражаются по подстатье 228 КОСГУ.
Выполнение кадастровых работ
По подстатье 228 учитываем расходы, формирующие стоимость объектов нефинансовых активов при их приобретении, строительстве, модернизации, реконструкции, в том числе с элементами реставрации, техническом перевооружении, достройке, дооборудовании, изготовлении, такие как:
- инженерно-геодезические изыскания;
- выполнение кадастровых работ;
- технологическое присоединение.
Пусконаладочные работы
Согласно п. 3 Порядка 209н отражение расходов зависит от их экономического содержания:
- расходы некапитального характера, осуществляемые при эксплуатации объектов нефинансовых активов «под нагрузкой», проводим по подстатье КОСГУ 225 «Работы, услуги по содержанию имущества»;
- расходы капитального характера на оплату работ по комплексному опробованию и наладке смонтированного оборудования на объектах капитального строительства (в случае оплаты пусконаладочных работ «вхолостую») — по подстатье КОСГУ 228 «Услуги, работы для целей капитальных вложений».
Хозтовары, канцтовары, комплектующие для компьютерной техники, медицинские расходные материалы
- Приобретение хозяйственных и канцелярских товаров учитываем по подстатье КОСГУ 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению комплектующих для замены составляющих частей компьютерной техники относим на подстатью 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению автомобильных аптечек, а также санитарных сумок, перевязочных средств (ваты, марли, бинтов), шприцев, игл, катетеров, канюль для переливания, стерильных перчаток и прочих медицинских расходных материалов, антисептиков, дезинфицирующих материалов, систем, применяемых в медицинских целях, учитываем по подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях».
Ценные подарки, сувенирная продукция, ценности для награждения или дарения, БСО
Расходы на приобретение или изготовление ценных подарков, сувенирной продукции, ценностей для награждения или дарения, а также бланки строгой отчетности с 2019 года относим на подстатью КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Эти материальные ценности, пока они находятся в местах хранения (складах), учитываем на счете 0 105 36 349.
Передачу бланков строгой отчетности сотруднику учреждения, который отвечает за их оформление и выдачу, отражаем на забалансовом счете 03 «Бланки строгой отчетности» до момента предоставления им документа, который подтверждает их выдачу (либо уничтожение испорченных бланков).
Одновременно стоимость БСО, выданных с мест хранения, списываем на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года».
В момент выдачи со склада ценных подарков, сувенирной продукции сотруднику учреждения, ответственному за организацию торжественного мероприятия, указанные материальные ценности отражаем на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» до момента их вручения.
Акт о вручении документально подтверждает выдачу ценных подарков и сувенирной продукции и является основанием для списания их стоимости на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года» (Письмо Минфина России от 26.04.
2019 № 02-07-07/31230).
Сейчас рассматривают изменения в Инструкцию № 157н. У бухгалтера появится возможность не ставить приобретенные ценные подарки и сувениры за баланс на счет 07, а сразу списывать их стоимость в расходы. Для этого ответственное лицо должно подать документы, подтверждающие одновременное приобретение и вручение подарков и сувениров.
Медали для награждения
В соответствии с требованиями Порядка № 209н операции по приобретению медалей в целях награждения (дарения) отражаем по подстатье КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Покупка бутилированной питьевой воды
С бутилированной водой в 2019 году не все так просто:
- если мы покупаем воду для обеспечения питанием, например, детей в дошкольных учреждениях или больных в медицинских организациях, в которых есть система централизованного питьевого водоснабжения и вода соответствует санитарным нормам, отражаем расходы по подстатье 342 КОСГУ;
- если у учреждения нет функции обеспечения питанием, но есть централизованное питьевое водоснабжение и вода соответствует санитарным нормам, расходы относим на подстатью 346;
- если у организации нет централизованного питьевого водоснабжения или ей выдано заключение о непригодности воды, используем подстатью 349.
Приобретение электрических лампочек
Разъяснения есть в Письме Минфина от 26.04.2019 № 02-08-10/31403:
- приобретение лампочек в целях работ, не связанных с капитальными вложениями, учитываем по подстатье КОСГУ 44 «Увеличение стоимости строительных материалов»;
- в целях строительно-монтажных работ, связанных с капитальными вложениями, — по подстатье 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
- для обеспечения выполнения функций учреждения, не связанных с проведением строительно-монтажных работ, — по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)».
«Молоко за вредность», которое неплохо бы уже выдавать и бухгалтеру
По подстатье КОСГУ 214 «Прочие несоциальные выплаты персоналу в натуральной форме» отражаем:
- приобретение молока или других равноценных пищевых продуктов для бесплатной выдачи работникам, занятым на работах с вредными условиями труда;
- компенсационную выплату этим работникам в размере, эквивалентном стоимости указанных продуктов.
Подробнее об изменениях в КОСГУ и новых требованиях к ПФХД можно узнать из вебинара Контур.Школы.
Почтовые конверты косгу 2020
Учреждение — госорган, работаем по инструкции 157н и 162н. У нас есть бланки и брошюры, которые нам необходимы в большем количестве, чем имеются.
В соответствии с Порядком № 209н операции налогоплательщиков – государственных (муниципальных) автономных и бюджетных учреждений по начислению налогов, объектом налогообложения для которых являются доходы (прибыль) учреждения, по начислению НДС по доходам от произведенных продаж, выполненных работ, оказанных услуг относятся на подстатью 131 «Доходы от оказания платных услуг (работ)» КОСГУ.
Таким образом, в 2020 году у учреждений не будет права выбора подстатьи КОСГУ для начисления НДС и налога на прибыль, и соответствующее решение необходимо будет удалить из учетной политики учреждения.
Кроме того, перед началом 2020 года необходимо будет настроить учет, чтобы бухгалтерские записи соответствовали Порядку № 209н. КОСГУ согласно Указаниям № 65н, а в правом столбце — соответствующие им подстатьи КОСГУ, которые применяются с 2020 г.
При этом в сопоставительной таблице канцтовары прямо не поименованы. «, утвержденной приказом
Приобретение Маркированных Конвертов Косгу 2020
» Автор Дарья На чтение 9 мин.
Просмотров 14 16/08/2020 Главное, чтобы при осуществлении закупки были соблюдены все нормы действующего законодательства, а сама операция отвечала принципу эффективности использования материальных ресурсов и денежных средств.
Во избежание отказа в возмещении произведенных сотрудниками расходов суммы возможных затрат и направления использования личных денежных средств должны быть согласованы с работодателем.
Таким образом, расходы, осуществленные сотрудником за счет собственных денежных средств, а впоследствии подтвержденные оправдательными документами, могут быть возмещены ему работодателем.
В соответствии с Инструкцией N 157н для отражения обязательств перед сотрудниками учреждения могут использоваться счета: — 302 00 «Расчеты по принятым обязательствам»; — 208 00 «Расчеты с подотчетными лицами».- 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
- 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- 342 «Увеличение стоимости продуктов питания»;
- 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях»;
- 343 «Увеличение стоимости горюче-смазочных материалов»;
- 349 «Увеличение стоимости прочих материальных запасов однократного применения».
- 344 «Увеличение стоимости строительных материалов»;
- 345 «Увеличение стоимости мягкого инвентаря»;
Для целей ведения бюджетного учета
Конверты маркированные косгу 2020
> > Эти подстатьи были введены для детализации расходов по приобретению (изготовлению) материальных запасов по их группам.
Сопоставительная таблица кодов КОСГУ на 2020 г. (в ред. приказа Минфина России от 27.12.2017 № 255н) и применявшихся в 2017 г. Увеличение стоимости горюче-смазочных материалов» КОСГУ.
Согласно п. Исходя из них доходы в виде возмещения затрат по содержанию имущества, находящегося в пользовании, отражаются в следующем порядке:
- по подстатье 134 – если имущество находится в пользовании вне договоров аренды.
- по подстатье 135 – если имущество находится в аренде, в безвозмездном пользовании в соответствии с договором аренды (имущественного найма) или договором безвозмездного пользования, признаваемого в целях бухгалтерского учета объектом учета аренды;
Возврат подотчетным лицом выданного ему аванса в прошлые отчетные периоды должен отражаться по подстатье 136. Основанием для внесения в нее записей служат кассовые ордера: приходные (ф. 0310001) используют при поступлении конвертов в кассу и расходные (ф.
Маркированные конверты косгу 2020
/ / Немаркированные конверты не признаются денежными документами и подлежат учету в составе прочих материальных запасов на счете 0 105 06 000 «Прочие материальные запасы» (п.
1-2 Перечня услуг общедоступной электросвязи и общедоступной почтовой связи), соответственно не является сферой деятельности субъектов естественных монополий по п. 1 ч. 1 ст. 93 Закона 44-ФЗ.
Поэтому, закупка почтовых марок и маркированных конвертов может осуществляться заказчиком либо по п.4 ч. 1 ст.
93 Закона 44-ФЗ у единственного поставщика (подрядчика, исполнителя), либо путем проведения конкурентных способов определения поставщика (подрядчика, исполнителя).
Таким образом, расходы по изготовлению бланочной продукции строгой отчетности (в том числе и бланков удостоверений) не могут быть отнесены учреждением на статью 340 «Увеличение стоимости материальных запасов» КОСГУ.
Согласно Указаниям о порядке применения бюджетной классификации, утвержденным приказом Минфина России от 21.12.
2011 № 180н, расходы, связанные с изготовлением (приобретением) бланочной продукции, подлежат отнесению на подстатью 226 «Прочие работы, услуги» КОСГУ.
Данное правило применимо и в случае осуществления расходов, связанных с изготовлением бланков удостоверений (относящихся к бланкам строгой отчетности).