
Платежка на дивиденды: образец на выплату учредителям, как заполнить платежное поручения для перечисления денег?
Если предприятие создано на основании уставного капитала, то при получении чистой прибыли доходы делятся между учредителями. Размер дивидендов прописывается в решении учредителя или протокола собрания учредителей.
Собрание проводится ежегодно, где принимается решение целесообразности начисления дивидендов. На заседание должны присутствовать не меньше половины членов акционерного общества, лишь тогда принятое решение считается правомерным.
Дивидендами считаются с дохода, оставшегося после осуществления всех необходимых платежей: налоги, взносы, заработная плата, коммунальные платежи.
Для перечисления средств участникам общества заполняется платежные поручения.
Порядок выплаты учредителям
Периодичность выплаты дивидендов выбирается собственниками предприятия. Выплаты могут осуществляться ежеквартально, один раз в полугодие или год. Конкретные даты определяются на собрании всех акционеров.
Когда сроки не обозначены, доходы должны быть выплачены не позднее 60 дней с даты принятия соответствующего решения.
Особого документа для передачи дивидендов получателю не предусмотрено. Можно использовать типовые бланки платежек, использующиеся для перечисления денежных средств на расчетный счет.
Если отсутствует протокол собрания акционеров, бухгалтерия не имеет права отражать хозяйственные операции, выплачивать дивиденды.После составления документа необходимо, чтобы под ним поставили автографы все ответственные сотрудники:
- руководитель компании, выплачивающий указанные средства;
- работники, на чей счет перечисляются дивиденды;
- непосредственный исполнитель, бухгалтер.
Первичным документом для оформления выплаты прибыли является решение учредителей компании.
А если есть всего один учредитель, то вместо протокола надо оформить решение участника или акционера о выплате дивидендов.
Распределение прибыли не является обязанностью общества.
Прибыль может остаться нетронутой. Отсутствие решения не дает право на получение причитающейся доли какому-либо участнику даже при обращении в судебный орган.
Если же решение было принято, а суммы не выплачены, то на причитающуюся сумму можно даже получить имущество организации.
Как заполнить платежное поручение для перечисления?
Платежный документ для выплаты дивидендов оформляется по общим правилам. Сумма по платежке может перечисляться как физическому, так и юридическому лицу.
При этом, если участником общества является физическое лицо, то дивиденды переводятся по платежному поручению на его банковскую карту. Если участником общества является юридическое лицо — то дивиденды переводятся по платежке на расчетный счет участника — юридического лица.
Форма платежного поручения установлена Центробанком РФ, в ней отображается информация:
- о плательщике и получателе денежных средств (наименование предприятия, ФИО физического лица);
- о кодах и банках отправителя и получателя;
- о дате оформления платежки и фактического перечисления средств;
- о сумме перевода дивидендов.
В поле платежки «назначение платежа» прописывается, что выплачиваются дивиденды за определенный промежуток времени, на основании решения собрания или приказа единственного учредителя (реквизиты документа).
В поле 101 фиксируется информация о статусе заявителя: 01 — юридическое лицо, очередность платежа обозначается цифрой 5.
Платежное поручение подписывается руководителем организации и главным бухгалтером, проставляется печать.
Одновременно оформляется платежное поручение на НДФЛ с дивидендов. Для физических лиц, пребывавших на территории России не менее 183 дней в течении календарного года (налоговые резиденты), ставка налога составляет 13 %, для иной категории — 15 %.Подробное заполнение платежки можно найти здесь.
Скачать образец
Пример заполнения платежки на выплату дивидендам учредителям общества – образец.
Так выглядит образец:
Важные моменты
Выплата дивидендов не является простой задачей для сотрудника бухгалтерии. На собрании акционеров не всегда получается найти единое решение об установлении размеров дивидендов.
Данные средства могут быть направлены на расширение масштабов производства, участие новых бизнес-проектах, тендерах.
Также не следует забывать, что нестабильная выплата дивидендов или резкое их увеличение может привести к снижению курса акций предприятия.
Перед начислением средств необходимо очень внимательно ознакомиться с действующим законодательством.
Получение прибыли — законное желание вкладчика, купившего долю той или иной компании и рискующего собственными денежными средствами в пределах доли.
Участник не может рассчитывать на положительный результат от инвестиций в случае, когда компания признана банкротом или не приносит никакого дохода, пока просто окупает себя (выплачивает обязательные платежи).
На уровне законодательства вопрос о получении нераспределенной прибыли через кассу не регламентирован, но правильнее перечислять средства безналичными переводами.
Образец платежки выплаты дивидендов учредителю у
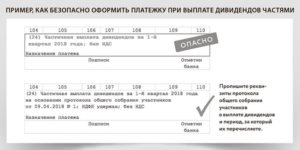
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Образец платежки выплаты дивидендов учредителю у». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Обращаем ваше внимание, что КБК по дивидендам в отношении НДФЛ действуют те же, что и для заработной платы. То есть специального кода не установлено.
Если предприятие создано на основании уставного капитала, то при получении чистой прибыли доходы делятся между учредителями.
Образец Платежного Поручения По Выплате Дивидендов Единственному Учредителю В 2020 Году
Собственники имеют возможность получать доход за счет участия в деятельности компании, при этом инициируется процедура выплаты дивидендов учредителям ООО.
Дивиденды начисляются собственникам предприятия вследствие того, что в компании имеется нераспределенная финансовая прибыль.
Платить налог придется с той части средств, которая не требуется для перечисления на уплату понесенных расходов, а также не пойдет на обеспечение наладки общей предпринимательской деятельности.
Срок уплаты НДФЛ с дивидендов в 2020 году
Чистая прибыль распределяется на основании соответствующего решения общего собрания участников или единственного участника.
По окончанию календарного года организации подводят итоги деятельности и определяют финансовый результат своей деятельности, который может быть как положительным, так и отрицательным.
Соответственно коммерческая организация может получить по итогам года как прибыль, так и убыток.
Авансовый платеж по УСН за 3 квартал года срок уплаты. Декларация по НДС за 3 квартал года образец заполнения. Сроки сдачи декларации по НДС за 3 квартал года. Декларация по налогу на прибыль за 3 квартал года. Сроки сдачи декларации по налогу на прибыль за 3 квартал года. Единая упрощенная налоговая декларация за 3 квартал года. Найдите налоговые риски на сайте компании раньше инспекторов.
Платежка на выплату дивидендов образец 2020
В противном случае налог не будет зачислен, а компания нарвется на штрафы и пени. Давайте посмотрим образец заполнения платежного поручения на уплату НДФЛ с дивидендов , узнаем какой ставить КБК и куда, как уточнить код, если все-таки ошиблись. Будьте внимательны! Самое главное, это вовремя написать заявление.
Образцы заполнения платежных поручений 2020-2020
Решение о распределении чистой прибыли принимают лица, которые участвуют в уставном капитале организации. Их состав зависит от организационно-правовой формы юридического лица и количественного состава участников.
График выплаты дивидендов в году может быть установлен на усмотрение собственников. Часть прибыли может выплачиваться:. При перечислении части прибыли участнику оформляется платежное поручение в общем порядке.
Указывается получатель перевода денежных средств, его банковские реквизиты.
: Пенсионный возраст жителей тульской области
В статье 43 НК РФ «Дивиденды и проценты» дивидендами признаются любые доходы (даже из источников за пределами России), которые были получены акционером или участником при распределении прибыли организации после налогообложения.
Рассмотрим порядок уплаты НДФЛ с дивидендов физического лица в бюджет в программе. Организация как налоговый агент исчисляет и удерживает НДФЛ с доходов в виде дивидендов физического лица (резидента РФ) в размере 13%.
Кбк при выплате дивидендов
Ставка по налогу Перед тем, как осуществить перечисление налога, его нужно правильно рассчитать. Процедура расчета НДФЛ с дивидендов утверждена на законодательном уровне и имеет свою неизменную ставку. Обратите внимание, что ставка завит от того, является ли получатель дивидендов резидентом страны, либо нет.
- не принесла никакой прибыли в течение указанного периода;
- выплаты учредителям приведут к банкротству, что противоречит законодательству;
- сами учредители в указанный период отказываются по каким-то причинам от получения законно заработанных ими средств.
Если же прибыль получена, решение о выплатах принято, то нужно ее произвести. И в данном случае какого-то особого документа, который должен быть предусмотрен в таком случае, нет. Поэтому можно использовать следующее:
Образец платежного поручения о перечислении
- обозначена повестка дня;
- перечислены все присутствующие на собрании;
- указывается место проведения этого заседания;
- обязательно проставляется дата и номер протокола;
- в конце документа председатель и секретарь собрания ставят свои подписи.
ПримерВ марте 2020 года ООО «Лесной Чебурашка» выплатило своему участнику-учредителю Успенскому Б.В. дивиденды в сумме 6 000 000 рублей. От других организаций фирма дивиденды не получает. При выплате дивидендов учредителю удержан НДФЛ в сумме 780 000 руб. (6 000 000 руб. x 13%).
В итоге участнику перечислено 5 220 000 руб. (6 000 000 руб. – 780 000 руб.).
Перечисление денежных средств может осуществляться раз в квартал, либо раз в полгода, а также раз в год. Как только участники примут на общем собрании соответствующее решение, выплаты должны быть сделаны не позже двух месяцев со дня подписания документа.
Как оформить справку о выплаченных дивидендах или невыплате?
Как уже говорилось выше, в соответствии с Налоговым кодексом налог с дивидендов должен быть уплачен полностью, и правила вычета к нему не применяются. Т.е. организация в любом случае обязана перечислить в бюджет фискальный взнос.
Если же решение было принято, а суммы не выплачены, то на причитающуюся сумму можно даже получить имущество организации. Платежный документ для выплаты дивидендов оформляется по общим правилам. Сумма по платежке может перечисляться как физическому, так и юридическому лицу.
Как правильно запонить платежку выплата дивидендов прошлых лет
Первичным документом для оформления выплаты прибыли является решение учредителей компании. А если есть всего один учредитель, то вместо протокола надо оформить решение участника или акционера о выплате дивидендов. Распределение прибыли не является обязанностью общества.
Платежное поручение на выплату дивидендов в 2020 году
- приказ за подписью всех ответственных лиц, т.е.
руководителя компании, бухгалтера;
- отчет о том, какие были за год прибыли, а также убытки;
- протокол общего собрания учредителей (акционеров) или же решение учредителя о выплате;
- баланс средств;
: Инструкция 65н на 2020 год
- если же в компании есть определенная форма, по которой заполняются подобные документы, то надо следовать именно ей.
- нет единой формы этого документа, он составляется произвольно с обязательным обозначением доли выплат, каждого учредителя или акционера;
Назначение платежа при перечислении дивидендов учредителю
Что касается срока перечисления НДФЛ с дивидендов, то уплатить подоходный налог, удержанный ООО с выплаченных участникам дивидендов, надо не позднее дня, следующего за днем перечисления им дивидендов (п. 6 ст. 226 НК РФ). То есть, допустим: если дивиденды вы перечислили (передали в банк платежку) 13 марта 2020 года, то заплатить НДФЛ нужно не позднее 14 марта.
Фролов и партнеры
Многие сомневаются, облагаются ли дивиденды НДФЛ, если они получены в натуральной форме. Так вот: если они выданы физлицу в любой форме, ставка налоговых отчислений составляет 13%. Поэтому налог имеет место независимо от того, как был получен такой доход от участия в бизнесе.
В том случае, когда организация создана на основе уставного капитала, то периодически должна делиться своими доходами с теми, кто ее основал, а также акционерами. Собственно дивиденды это те средства, которые остались после уплаты налогов, страховых взносов, зарплат и прочего.
1 ст. 43 НК РФ). Таким образом, дивиденды – это выплаты в пользу, например, учредителя юридического лица. Также получателем дивидендов может быть организация (например, ООО), если она выступает акционером (участником) другой организации. На этот счёт в 2020 и 2020 году никаких изменений не было.
Платежка на перечисление налога с дивидендов образец заполнения
А для дивидендов по налогу на прибыль предусмотрен, наоборот, отдельный код. При этом по налогу на прибыль мы привели пример, когда дивиденды выплачивает резидент РФ-юрлицо резиденту РФ-юрлицу. Списано со сч. плат. 02 ПЛАТЕЖНОЕ ПОРУЧЕНИЕ №
Юридические лица, которые зарегистрированы как общества с ограниченной ответственностью, имеют право направлять определенную часть своей прибыли для произведения выплат учредителям и участникам. Такое право закреплено положениями статьи 28 Федерального закона №14 Про ООО от 1998 года.
Решение про выплату дивидендов принимает общее собрание участников с периодичностью раз в квартал, в полгода или в год. Налоговый кодекс России определяет, что дивидендом является любой доход, который получают члены организации после того, как выплачены налоги.
Распределение прибыли происходит пропорционально долям в уставном капитале.
Платежное поручение на выплату дивидендов учредителю образец
Это прямо указывает на факт того, что обязанности по расчету, удержанию и перечислению налога закрепляются за организацией, а не за ее участниками. В случае пропуска установленных сроков удержания НДФЛ с рассматриваемых сумм на организацию может быть наложен определенный штраф со стороны контролирующих органов.
Особенности перечисления НДФЛ с дивидендов в 2017 году
Особого документа для передачи дивидендов получателю не предусмотрено. Можно использовать типовые бланки платежек, использующиеся для перечисления денежных средств на расчетный счет.
Для того чтобы произвести выдачу дивидендов, необходимо провести общее собрание учредителей и участников организации, в количестве не менее 50% от их общего числа – только в этом случае собрание будет признано состоявшимся.
Оно должно быть надлежащим образом запротоколировано, с учетом мнений всех участников, затем должно быть вынесено решение, в котором указывается, кому и в каком размере должны быть перечислены деньги в качестве дивидендов.
Основанием для решения становятся отчетные бумаги компании по результатам финансовой деятельности. На основе решения далее выпускается приказ от имени директора предприятия.Авансовый платеж по УСН за 3 квартал года срок уплаты. Декларация по НДС за 3 квартал года образец заполнения. Сроки сдачи декларации по НДС за 3 квартал года. Декларация по налогу на прибыль за 3 квартал года. Сроки сдачи декларации по налогу на прибыль за 3 квартал года. Единая упрощенная налоговая декларация за 3 квартал года. Найдите налоговые риски на сайте компании раньше инспекторов.
Что кроется за требованиями инспекторов. Сроки сдачи отчетности за 3 квартал года: таблица. Сроки сдачи 6-НДФЛ за 3 квартал года. Сроки сдачи 4-ФСС за 3 квартал года. Сроки сдачи РСВ за 3 квартал года.
Расчет по страховым взносам за 3 квартал года: бланк образец. Нулевой расчет по страховым взносам за 3 квартал года. Декларация ЕНВД за 3 квартал года: бланк. Сроки сдачи декларации по ЕНВД за 3 квартал года.
НДФЛ с дивидендов в 2020: ставка, расчет, новые примеры
Если налог распределяется между поселениями, входящими в состав муниципального образования, надо ставить 11 знаков. Основание платежа поле В поле компания записывает значение «ТП» — по текущим платежам.
Если погашает задолженность, то ставит «ЗД». Компании Москвы и Московской области с 6 февраля года в платежках по налогам пишут другие реквизиты: название банка получателя, КПП и корреспондентский счет см.
Для целей налогообложения резидентом России считается физлицо, которое на дату получения облагаемого дохода в течение предшествующих 12 месяцев по календарю находилось в России дня или больше. Если время пребывания в РФ за указанный период составляет менее дней, физлицо считается нерезидентом.
Образец протокола собрания приведен ниже. Чтобы изменить график платежей, необходимо откорректировать учредительную документацию. Какова их роль Основная цель уплаты дивидендов заключается в обеспечении прибылью участников Общества. Все, что остается после вычета обязательных затрат считается нераспределенным доходом.
Уплата налога на прибыль с дивидендов
По этой причине за основу нужно брать сведения бухгалтерского учета, которые подтверждены бухбалансом и сопровождающими приложениями. Рассмотрим особенности отражения в программе 1С операций по уплате налоговым агентом НДФЛ с дивидендов в бюджет. Рассмотрим их. О том, в каких случаях бухотчетность ООО может иметь упрощенную форму, читайте в материале.
Понятно, что дивиденды это та прибыль, которую ожидает получить акционер или учредитель в конце года. И это вполне законное желание, так как он вложил, путем покупки акций, определённые средства и теперь желает получить прибыль.
Однако если ни уставом, ни решением срок выплаты дивидендов не установлен, то их надо перечислить в течение 60 календарных дней со дня принятия решения о выплате на основании п. 3 ст. 28 Закона от 08.02.1998 № 14-ФЗ.
Платежка на выплату дивидендов образец
Если компания на ЕНВД платит дивиденды физлицам-учредителям, то с выплат перечисляется НДФЛ (ставка по резидентам — 13%, нерезидентам — 15%).
Если организация назначает дивиденды юрлицам, то при выплате нужно удержать и заплатить налог на прибыль с дивидендов (ставка по резидентам — 13%, нерезидентам — 15%).
Представляем образцы заполнения платежного поручения по дивидендам в 2016 году для обоих случаев.
Обращаем ваше внимание, что КБК по дивидендам в отношении НДФЛ действуют те же, что и для заработной платы. То есть специального кода не установлено. А для дивидендов по налогу на прибыль предусмотрен, наоборот, отдельный код.
При этом по налогу на прибыль мы привели пример, когда дивиденды выплачивает резидент РФ-юрлицо резиденту РФ-юрлицу. Для нерезидендов РФ (как плательщиков, так и получателей) установлены особые КБК на перечисление налога на прибыль.
Образец платежного поручения на выплату дивидендов в 2018 году
Как правильно оформить платежное поручение на выплату дивидендов в 2018 году? Какие есть особенности у платежки по дивидендам в адрес физлица и организации? Что писать в качестве назначения платежа? Раскрываем основные правила и приводим образцы заполнения этого документа.
Как оформлять выплату дивидендов: документы
По закону дивиденд – это любой доход акционера (участника) по принадлежащим ему акциям (долям), который получен от организации при распределении её чистой прибыли пропорционально доле акционера (участника) в уставном (складочном) капитале этой компании (п. 1 ст. 43 НК РФ).
Таким образом, дивиденды – это выплаты в пользу, например, учредителя юридического лица. Также получателем дивидендов может быть организация (например, ООО), если она выступает акционером (участником) другой организации. На этот счёт в 2017 и 2018 году никаких изменений не было.
При этом решение о выплате дивидендов должно принять общее собрание акционеров (участников) (п. 3 ст. 42 Закона от 26 декабря 1995 г. № 208-ФЗ, п. 1 ст. 28 Закона от 8 февраля 1998 г. № 14-ФЗ). Оформить его нужно протоколом этого собрания.
Специального документа, которым нужно оформить выплату дивидендов, не предусмотрено. Следовательно, можно использовать типовые бланки, которые заполняют при выплате денег из кассы или при перечислении средств с расчетного счета. При этом имейте в виду, что выплачивать дивиденды акционерам деньгами нужно в безналичной форме.
Пример платежных поручений в 2018 году
Платежные поручения на выплату дивидендов в 2018 году нужно оформлять по общим правилам. При этом полагаем целесообразным привести два образца платёжек:
- На дивиденды в пользу физического лица.
- На дивиденды в пользу организации.
Когда выплачивать дивиденды
Срок выплаты дивидендов зависит от организационно-правовой формы юридического лица – ООО или АО.
Так, ООО обязано выплатить дивиденды своим участникам – организациям или физлицам – в тот срок, которые предусмотрен одним из двух документов:
- уставом ООО;
- решением о выплате дивидендов.
Однако если ни уставом, ни решением срок выплаты дивидендов не установлен, то их надо перечислить в течение 60 календарных дней со дня принятия решения о выплате на основании п. 3 ст. 28 Закона от 08.02.1998 № 14-ФЗ.
В свою очередь, акционерные компании обязаны выплатить дивиденды своим акционерам – организациям или физлицам – в течение 25 рабочих дней с даты, на которую определяют лиц, имеющих право на их получение. Эту дату указывают в решении о выплате дивидендов.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Платежное поручение при выплате налога на прибыль с дивидендов: пример заполнения
Вопрос от читательницы Клерк.Ру Татьяны (г. Москва)
Как правильно заполнить платежное поручение по уплате налога с дивидендов ( дивиденды юр.лицу)?
Платежное поручение при выплате налога на прибыль с выплаченных дивидендов от российских организаций, полученных российскими организациями, оформляется следующим образом:
Получить персональную консультацию Катерины Васеновой в режиме онлайн очень просто — нужно заполнить специальную форму. Ежедневно будут выбираться несколько наиболее интересных вопросов, ответы на которые вы сможете прочесть на нашем сайте.
Налоговые проверки становятся жестче. Научитесь защищать себя в онлайн-курсе «Клерка» — «Налоговые проверки. Тактика защиты».
Посмотрите рассказ о курсе от его автора Ивана Кузнецова, налогового эксперта, который раньше работал в ОБЭП.Заходите, регистрируйтесь и обучайтесь. Обучение полностью дистанционно, выдаем сертификат.
Платежное поручение для перечисления НДФЛ с дивидендов
Есть множество информации о том, как необходимо оформить платежное поручение на НДФЛ с дивидендов, но порой источники противоречивы. Дипломированные эксперты предлагают детально рассмотреть, как именно должно быть составлено платежное поручение и какие данные необходимо внести в этот документ.
Удержание НДФЛ с дивидендов в 2017 году
Удержание подоходного налога с дивидендов, причитающихся на выплату участникам компании, совершается отдельно. Расчет происходит по всем физическим лицам, а затем общие суммы указываются бухгалтером или лицом его заменяющим, в специальных документах.
Дивиденды начисляются собственникам предприятия вследствие того, что в компании имеется нераспределенная финансовая прибыль. Платить налог придется с той части средств, которая не требуется для перечисления на уплату понесенных расходов, а также не пойдет на обеспечение наладки общей предпринимательской деятельности.
Если в компании в 2017 году выплачивается такой вид прибыли, как дивиденды, то это говорит о том, что структура предприятия налажена корректно, а общее управление руководством осуществляется в правильном направлении и максимально эффективно. Если функционирование фирмы несет в себе определенный доход, в том числе дивиденды своим организаторам, нельзя забывать о необходимости выплаты налога.
Вся полученная прибыль от предпринимательского объекта должна быть пропорционально распределена согласно долям всех участников бизнеса. Такие параметры отображаются в Уставе. Естественно, размер перечислений по дивидендам целиком и полностью зависит от того, какую долю конкретный участник имеет от объекта предпринимательской деятельности.
Как и раньше, в 2017 году решение о выплате дивидендов принимается на общем собрании акционеров, если Уставом организации не установлено иное.
Перечисление денежных средств может осуществляться раз в квартал, либо раз в полгода, а также раз в год. Как только участники примут на общем собрании соответствующее решение, выплаты должны быть сделаны не позже двух месяцев со дня подписания документа.
Вот так выглядит корректно заполненный образец платежного поручения при уплате НДФЛ с выплаченных дивидендов (реквизиты компании и банка приведены как пример)
Структура начисления
Все выплаты с дивидендов должны быть произведены непосредственно юридическим лицом, так как именно компания является налоговым агентом. Соответственно, в обязанности бухгалтера входят следующие мероприятия:
- Произвести начисление сумм для выплаты согласно долям всех участников компании;
- Осуществить корректный расчет подоходного налога, который требуется перечислить в бюджет города, либо области;
- Использовать утвержденный специалистами образец платежного поручения;
- Обеспечить удержание средств и выполнить их перевод в бюджетный орган.
Ставка по налогу
Перед тем, как осуществить перечисление налога, его нужно правильно рассчитать. Процедура расчета НДФЛ с дивидендов утверждена на законодательном уровне и имеет свою неизменную ставку.
Обратите внимание, что ставка завит от того, является ли получатель дивидендов резидентом страны, либо нет.
Для резидентов, на законодательном уровне утверждена ставка НДФЛ в 13 процентов, в ином случае она увеличивается на два процента.
Резидентом является физическое лицо, которое находится на территории нашей страны больше шести месяцев, а точнее 183 суток.Хотя законодательством утверждено, что НДФЛ с дивидендов необходимо удержать именно с компании, но иногда, в определенных ситуациях осуществить транзакцию средств, в бюджет может сам участник общества.
Подобное может произойти в случае, если участник получил финансовую прибыль за пределами нашей страны.
При этом участник общества самостоятельно производит расчет и перечисляет в бюджет государства конкретную сумму налога с полученных дивидендов.
Расчет суммы перечислений
При расчете подоходного налога, следует иметь под рукой утвержденный образец платежного поручения. Более того, требуется использовать размер ставки НДФЛ с дивидендов, который был утвержден правительством РФ на дату получения прибыли.
Если это произошло в 2017 году, то налог рассчитывается исходя из ставки в 13 процентов. Вообще, в платежном поручении есть вся информация, которая обязательно поможет корректно рассчитать объем уплачиваемого налога.
Ниже мы рассмотрим конкретный пример расчета налога НДФЛ.
Вы всегда можете сформировать платежное поручение с помощью официального сервиса ФНС service.nalog.ru
Платежное поручение — образец
В 2017 году, были введены дополнительные правила, поэтому платежные поручения заполняются по утвержденной схеме. Если посмотреть на образец, можно увидеть все разделы, подлежащие обязательному заполнению данными. Например:
- Поле с номером 101 должно быть заполнено кодом 02, то есть налоговый резидент;
- В поле 104 проставляется основной КБК. Как правило, он не меняется и остается таким же, как при получении обычного финансового дохода;
- В образце присутствует поле 106. В этом разделе следует указать текущий платеж;
- Далее, в 24-том поле, которое именуется назначение платежа, бухгалтеру требуется указать, что именно будет перечислено в бюджет;
При осуществлении расчета и перечисления дивидендов, а также при исчислении налога, лучше всего отразить все проведенные операции, причем по соответствующим счетам.
Юридическое лицо имеет право отсрочить уплату подоходного налога в том случае, если присутствует встречное требование. Бывает так, что участник не выполнил взятые на себя обязательства по оплате полученного им товара, услуги или не обеспечил возврат взятого займа.
Когда задолженность значительная и превышает, либо равна объему дивидендов, юридическое лицо имеет право не перечислять участнику средства, соответственно удержание НДФЛ практически невозможно организовать. О доходе необходимо в установленные законом сроки сообщить в инспекцию, в ином случае придет квитанция о начислении штрафа.
Заключение
Хотя образцов платежного поручения предостаточно, лучше использовать апробированный вариант. Если вам потребуется такое платежное поручение на НДФЛ с дивидендов, рекомендуем обратиться за помощью к специалистам, которые точно предложат оптимальное решение вопроса.
Статья написана по материалам сайтов: buhguru.com, www.klerk.ru, iqinvest.one.
«
Назначение платежа дивиденды
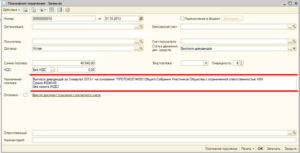
Доходы разделяются между акционерами согласно приказу, в котором четко прописан механизм распределения. Приказ составляется на основании протокола учредителей (акционеров). Собрание проводится каждый год и на нем принимается решение целесообразно ли начислять дивиденды. На заседание должно присутствовать не менее 50% акционеров, только в таком случае его решения будут правомочным.
Составленный на этом заседании протокол, в обязательном порядке, должен содержать следующие положения:
- обозначена повестка дня;
- перечислены все присутствующие на собрании;
- указывается место проведения этого заседания;
- обязательно проставляется дата и номер протокола;
- в конце документа председатель и секретарь собрания ставят свои подписи.
Протокол собрания учредителей о выплате дивидендов:
После того как все формальности соблюдены и принято решение, по итогам года (или квартала) распределить прибыль между основателями, руководитель компании составляет соответствующий приказ для бухгалтерии. Образец протокола собрания приведен ниже.
Кто подписывает приказ?
В протоколе указывается, сколько каждому учредителю причитается выплат, на основании долевого участия каждого. Если учредитель один, то ни собрания, ни протокола не нужно, а все решения учредитель принимает сам, оформляя их соответствующим решением.
Но в обычном порядке после подписания протокола руководитель фирмы, компании составляет приказ о выплате соответствующей прибыли в соответствии с участием каждого акционера в качестве учредителя того или иного частного предприятия.
Относительно оформления приказа надо знать следующее:
- нет единой формы этого документа, он составляется произвольно с обязательным обозначением доли выплат, каждого учредителя или акционера;
- если же в компании есть определенная форма, по которой заполняются подобные документы, то надо следовать именно ей.
Пример приказа о выплате дивидендов:
Образец решения на выплату дивидендов единственному учредителю:
После составления документа необходимо, чтобы под ним поставили свои подписи все ответственные лица и эти подписи оставляют:
- руководитель предприятия, которое должно выплатить указанные в протоколе средства;
- те работники компании, которых эти выплаты касаются непосредственно;
- исполнитель данного решения, т. е. главный бухгалтер.
Визировать печатью данный документ не обязательно, так как достаточно тех подписей, которые поставлены под документом. Но если в самих законодательных актах предприятия есть обязательное условие постановки печати на таком документе, то это следует осуществить.
Ндфл с дивидендов в 2019: ставка, расчет, новые примеры
Перечислить НДФЛ с дивидендов в 2019 году нужно после распределения прибыли. В статье – все сроки, алгоритм расчета налога, актуальные КБК, образцы платежек, бесплатные справочники на 2019 г. и полезные ссылки.
Внимание! Мы подготовили справочники и документы, которые помогут вам своевременно и правильно заплатить НДФЛ с дивидендов в бюджет. Скачивайте бесплатно:
Полное руководство по уплате налогов с дивидендов в 2019 годуВсе нюансы в одном файле. Скачать бесплатноСправочник по КБК 2019Все коды в одном файле. Скачать бесплатноПамятка по заполнению платежных поручений в 2019 годуПоможет избежать ошибок.
Скачать бесплатноОбразец заполнения платежного поручения по НДФЛ с доходов учредителяСоответствует всем требованиям законодательстваОбразец заполнения платежного поручения по НДФЛ с доходов гражданинаСоответствует всем требованиям законодательства
НДФЛ с дивидендов в 2019 году считают и перечисляют по особым правилам, которые отличаются, например, от правил перечисления налога с зарплаты или с доходов от предпринимательства.
По НДФЛ с дивидендов в 2019 году установлены особые формула расчета налога, а также специальные реквизиты для платежных документов.
К платежным реквизитам относятся данные налоговой инспекции и плательщика (налогового агента), а также специальные кодировки платежа, в том числе КБК.
Коды бюджетной классификации регулярно изменяются. Так, с 2019 года полностью обновлен документ, устанавливающий КБК по налоговым платежам. Вот почему, чтобы избежать случайных ошибок, лучше формировать платежки автоматически – в программе БухСофт.Программа автоматически формирует платежные поручения с актуальными реквизитами. Она сама поставит правильный КБК, очередность платежа и код налогового периода. Попробуйте бесплатно:
Доходы участников: кому и сколько
Дивидендами признается часть чистой прибыли общества, которая по решению его участников распределена между ними пропорционально их долям в уставном капитале или пропорционально номинальной стоимости принадлежащих им акций.
Пример 1
Участниками ООО «Символ» являются два физлица – россиянин, владеющий 70% уставного капитала, и иностранный гражданин, владеющий 30% уставного капитала. «Символ» распределяет прибыль участникам ежегодно.
По итогам 2018 года прибыль «Символа» после налогообложения составила 300 000 р. По решению двух участников им распределено 50% от годовой чистой прибыли, то есть 150 000 р. (300 000 р. х 50%). Из них каждому участнику «Символа» причитается:
- россиянину – 105 000 р. (150 000 р. х 70%);
- иностранцу – 45 000 р. (150 000 р. х 30%).
Не считаются дивидендами выплаты:
- участникам или акционерам при ликвидации общества в пределах их взносов.
- участнику или акционеру – некоммерческому юрлицу, если выплата не связана с уставной деятельностью НКО.
- участникам или акционерам из прибыли общества после налогообложения непропорционально долям их участия.
Для трех вышеназванных платежей участникам или акционерам не действуют налоговые ставки и сроки, установленные для дивидендных выплат.
Как решается вопрос о распределении прибыли в АО и в ООО, читайте в таблице 1.
Таблица 1. Решение о распределении прибыли
| Форма юрлица | Кто решает | Периодичность дивидендных выплат | Сроки для решений |
| АО | Общее собрание акционеров |
|
Не позднее 3 месяцев после завершения каждого из периодов |
| ООО | Общее собрание участников |
|
– |
Пример определения ставки НДФЛ с дивидендов в 2019 году
Как определить статус физлица, чтобы посчитать налог по правильной ставке, покажем на примере. При этом заметим, что датой получения дивидендного дохода в соответствии с НК РФ считается день их выплаты участнику или акционеру.
Пример 2НДФЛ с дивидендов в 2019 году: ставкаВспомним условие примера 1 и предположим, что «Символ» распределил прибыль за 2018 год двум участникам-физлицам 20 марта 2019 года. Чтобы выяснить статус получателей дохода в качестве резидентов или нерезидентов, нужно посчитать время их нахождения в России в период с 21 марта 2018 года по 20 марта 2019 года.
Предположим, что за указанный период участник-россиянин выезжал: