
Сдают ли ИП без рабтников расчеты по страховым взносам и как это делать
Для каждого работодателя предусмотрена такая обязанность, как уплата страховых взносов. Расчёт по страховым взносам по ИП без работников относят к документам, требующим пристального внимания. Такой расчет вызывает много вопросов.
Что такое расчёт по страховым взносам
Большая часть граждан России трудится у какого-нибудь работодателя, с которым оформляется трудовое соглашение. Если компания использует традиционную систему налогообложения — базой для расчёта страховых взносов становятся исключительно выплаты по заработной плате. Учитываются и другие перечисления, входящие в вознаграждение за труд. Это касается таких явлений:
- Премии для расчёта по страховым взносам по ИП без работников.
- Доплаты за выход на место в рабочий, праздничный день.
- Классность.
- Территориальный коэффициент и так далее.
Оплата налогов
В расчётную базу не включают выплаты, которые называют территориальными.
Обычно исключают:
- Затраты на командировки. Если само путешествие носит производственный характер, но начисления за него не входят в базу по заработной плате.
- Пособия при увольнении, если речь о ликвидации рабочих мест и сокращении производства.
- Помощь от компании в связи с восстановлением здоровья и приобретением лекарственных средств. При основании в виде коллективного договора или отраслевых тарифных соглашений.
- Материальные компенсации, разового характера.
Расчёт страховых взносов — разновидность отчётности, где фиксируются денежные перечисления соответствующих фондов. Речь о пенсионном фонде, фонде социального страхования.
Надо ли сдавать РСВ для ИП без работников
3-НДФЛ для ИП на УСН без работников — нужно ли сдавать декларацию
Не только организации, но и индивидуальные предприниматели считаются субъектами для уплаты страховых взносов в равной степени. Не важно, ведётся предпринимательская деятельность с привлечением сотрудников, или без них.
Важно! Если нет сотрудников — обязанность сдавать отчёт с предпринимателя снимается.
Но в этом случае налоговые службы могут потребовать дополнительные разъяснения. Им нужно в письменной форме сообщить, что у определённого субъекта хозяйственной деятельности просто нет рабочей наёмной силы.
Нулевой отчёт придётся сдать в любом случае, даже если сотрудники есть, но сейчас они не работают, не получают заработную плату. Например, находятся в длительном отпуске. Образец документа помогает разобраться.
Сайт налоговой
Как правильно оформить документ
6-НДФЛ ИП без работников — нужно ли сдавать декларацию и как это делать
Для сдачи такой отчётности используется новая форма, у которой есть своё обозначение – КНД 1151111. Её заполняют по всем работникам, сам документ содержит следующую информацию:
- Личные сведения относительно застрахованных лиц. Включая паспорта с ИНН, адреса регистрации и проживания.
- Сводные данные на обязательства плательщиков страховых взносов. Последний вид платежей считают индивидуально.
- Сводные данные по тем же обязательствам, только глав КФХ.
- Сведения о физическом лице, которое не является ИП. Обязанный подавать документы должен их вносить.
Важно! В электронном виде с усиленной цифровой подпись отчёт подают при среднесписочной численности сотрудников от 25 человек и больше.
Всего документ состоит из нескольких разделов:
- Титульный лист для РСВ.
- Раздел 1.
- Подраздел 1.1. приложения №1 к разделу 1. Сдаваться документы должны с этими сведениями.
- Подраздел 1.2. приложения №1 к разделу 1.
- Приложение №2 к разделу 1.
- Приложение 3, которое надо рассчитать отдельно.
Большинство предпринимателей выбирают бумажный вариант подачи.
Страховые взносы
Сдают ли нулевой расчёт?
Отчетность ИП на УСН — что и когда нужно сдавать на упрощенке
Такие бланки подают в любом случае, вне зависимости от того, велась основная деятельность или нет.
Начисление зарплаты и других подобных вознаграждений тоже не имеет значения. Обязанность предоставления РСВ не снимается даже если обязанности генерального директора возлагаются на единственного собственника, без трудового договора. И даже когда иные сотрудники у ИП просто отсутствуют. В разделе 3 описанного выше отчёта просто приводят личные данные генерального директора.
Когда его нужно сдавать
В ФНС расчёт по страховым взносам сдают ежеквартально. Обычно это такие промежутки времени:
- 1 квартал, сдача по которому обязательна.
- Полугодие.
- 9 месяцев.
- Год.
Важно! Крайний срок подачи — до 30 числа месяца, который следует за периодом отчётности. Если день сдачи выпадает на выходные или праздники — документы разрешают передать в ближайший день, который будет рабочим. Предприниматель не должен забывать об этом.
Расчёт подают в ФНС, по месту жительства ИП.
Сам документ передают на бумажных, либо электронных носителях. Заполнение и его метод не играют роли.
Можно передавать отчёты при личном визите, либо по электронной или обычной почте. Обязательно надо проверить, чтобы вся информация сохранилась. Иначе ответственный сотрудник пострадает.
Штраф за нарушение сроков
Даже если компания не ведёт деятельность или не нанимает сотрудников, к ней штрафы тоже применяют.
- 200 рублей, если не соблюдаются правила и ограничения по сдаче электронных форм.
- Приостановление операций по банковским счетам. Изменение вносят, когда недочёты устранены.
- От 300 до 500 рублей — административные штрафы по отношению к должностным лицам при выявлении нарушений.
- 1000 рублей — минимальный размер штрафа в случае отсутствия отчёта, даже если заполнять там нечего.
Подсчёт долгов
Все сотрудники отправлены в отпуск за свой счёт
Форма РСВ заполняется в обязательном случае и при таких обстоятельствах. 010 строка обычно посвящена общему количеству застрахованных лиц. Отдельного внимания заслуживают разделы 1.1 и 1.2. Персональные данные сотрудников заполняются в разделе 3. Следующие сведения по каждому застрахованному лицу должны присутствовать в обязательном порядке:
- Информация из паспорта и других документов, удостоверяющих личность.
- Описание страны, где получено гражданство.
- Дата рождения, пол.
- ИНН, СНИЛС, которыми обладает индивидуальный предприниматель.
- ФИО.
Закон 167-ФЗ контролирует перечень так называемых застрахованных лиц. Это могут быть и российские лица и те, у кого никакого гражданства нет. Необходимый перечень бумаг для них не меняется.
Важно! Ещё одно объединяющее условие — постоянное, либо временное проживание на территории РФ.
Важно осуществление функций на основании заключенного трудового договора. Если в ИП один участник — он может быть единоличным директором предприятия. При таких условиях уплата взносов перестаёт быть обязательной.
Некоторые особенности расчёта страховых взносов
Раньше основой для расчёта была только прибыль. Сейчас это полученный доход и главное — не путать понятия друг с другом.
При разных режимах налогообложения к доходам относят следующие поступления:
- При ОСНО учёт ведут для всех доходов, которые облагаются стандартными налогами.
- В случае с УСН речь о прибыли от предоставления услуг и реализации товаров, внереализационные доходы тоже входят в схему. Пример — полученные платежи за аренду помещений. На сумму затрат уменьшать такие доходы запрещено, даже если применяется соответствующий режим. К социальным платежам такую схему не применяют.
- Ранее вменённый доход за год суммируется при ЕНВД. По квартальным декларациям складывают показатели, входящие в строку №100.
- На сумму доходов, фактически полученную за время действия соответствующего документа, начисляют налоги при патентной системе. Для этого считают все поступления с официальным документальным оформлением.
О льготах
Некоторые категории предпринимателей-работодателей могут рассчитывать на понижение тарифных ставок. Для разных компаний конкретные цифры разные. Обычно их определяет вид деятельности, ставший основным для того или иного участника рынка. №212-ФЗ содержит перечень субъектов, для которых применимы льготы, это достаточно обширный список.
Интересно: некоторым предпринимателям разрешают не начислять взносы по медицинскому и социальному страхованию. Для взносов в ПФР установлена сниженная ставка в 20%. Для расчёта отчислений предельный доход находится на уровне 711 тысяч рублей. Взносы не начисляются, если доходы получены сверх этой цифры.
Подводя итоги сказанному выше, можно однозначно утверждать, что предпринимателю придется не только производить расчет по страховым взносам по ИП без работников, но и вовремя сдавать грамотно подготовленную отчетность.
СЗВ‑ТД: введен новый отчет, который страхователи будут сдавать в ПФР с 2020 года
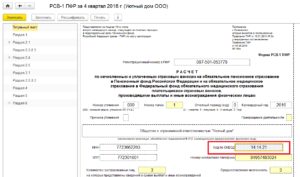
На этой неделе, 3 декабря, в окончательном чтении принят закон, утверждающий новую обязанность работодателей. Им придется отчитываться в Пенсионный фонд о трудовой деятельности каждого сотрудника.
Новый отчет нужно будет сдавать каждый раз в случае приема, перевода или увольнения работника, а также при подаче работником заявления о выборе трудовой книжки (бумажная или электронная).
В настоящей статье мы расскажем о форме нового отчета, о том, как и когда его надо сдавать, а также о штрафах за нарушения при сдаче СЗВ-ТД.
За Пенсионным фондом сохраняется обязанность по ведению индивидуальных лицевых счетов (ИЛС) физических лиц.
С 2020 года такие счета пополнятся еще одним разделом, который называется «Сведения о трудовой деятельности». Об этом сказано в новом подпункте 2.1 статьи 6 Федерального закона от 01.04.
96 № 27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования» (далее — Закон № 27-ФЗ).
В новом разделе будет отражена следующая информация о работнике:
- место работы: наименование и регистрационный номер страхователя; данные об изменении его названия (с реквизитами соответствующих приказов, распоряжений и прочих документов);
- сведения о приеме на работу с указанием структурного подразделения (при его наличии);
- трудовая функция (должность по штатному расписанию, профессия, специальность, квалификация, конкретные обязанности);
- информация о переводе на другую постоянную работу;
- сведения об увольнении (с указанием основания и причины);
- реквизиты документов, подтверждающих трудовые отношения (приказы, распоряжения и проч.);
- информация о том, какую форму трудовой книжки выбрал сотрудник: бумажную или электронную (см. «Принят закон о переходе на электронные трудовые книжки»).
Сведения для указанного раздела ИЛС будут предоставлять работодатели.
Бесплатно составлять кадровые документы по готовым шаблонам и вести кадровый учет в веб-сервисе
Новый отчет СЗВ-ТД
Обязанность сдавать сведения о трудовой деятельности закреплена за страхователями в обновленной редакции статьи 11 Закона № 27-ФЗ. Именно этот отчет послужит работникам ПФР основанием для заполнения одноименного раздела ИЛС.
В отчете необходимо указать информацию о работнике: ФИО, страховой номер ИЛС, сведения о приеме на работу, о трудовой функции, о переводах и увольнении, а также о выборе способа ведения трудовой книжки.
Форму, формат и порядок заполнения отчета СЗВ-ТД должен утвердить Пенсионный фонд. Соответствующий проект можно скачать на официальном сайте фонда (ссылки размещены в разделе «Законодательство об электронных трудовых книжках»).
Согласно проекту, отчитываться о трудовой деятельности сотрудников необходимо по форме СЗВ-ТД.Бесплатно заполнить и сдать СЗВ‑ТД через интернет
В 2020 году
Новую форму следует сдавать, если работник устроился в штат, перевелся на другую постоянную работу, подал заявление о выборе формы трудовой книжки (бумажная или электронная) или уволился. В каждом из перечисленных случаев срок для сдачи отчета в 2020 году — не позднее 15-го числа месяца, следующего за тем, в котором произошло соответствующее событие.
Также в подпункте 1 нового пункта 2.5 статьи 11 Закона № 27-ФЗ говорится, цитируем: «При представлении указанных сведений впервые в отношении зарегистрированного лица страхователь одновременно представляет сведения о его трудовой деятельности по состоянию на 1 января 2020 года у данного страхователя». Не вполне понятно, что означает выражение «одновременно представляет сведения».
Можно сделать вывод, что страхователь должен одновременно (одну за другой, в один день) сдать две формы СЗВ-ТД. Поясним на примере.
Допустим, в феврале 2020 года сотрудник организации Иванов был переведен на другую постоянную работу. Работодатель должен сразу подать по Иванову СЗВ-ТД. Сделать это надо не позднее 15-го марта 2020 года.
До этого работодатель не подавал СЗВ-ТД по Иванову, так как до этого случая работник не устраивался, не переводился, не увольнялся и не писал заявлений о форме трудовой книжки. То есть СЗВ-ТД по Иванову подается впервые.
В этом случае работодатель должен дополнительно представить СЗВ-ТД по состоянию на 1 января 2020 года. Получается, что не позднее 15 марта 2020 работодатель сдает по Иванову 2 отчета по форме СЗВ-ТД: один за февраль 2020, второй — по состоянию на 1 января 2020 года.
Допустим, что в июне 2020 Иванов уволился. Работодатель снова должен подать по нему СЗВ-ТД — не позднее 15 июля 2020. Но поскольку это уже не первая подача СЗВ-ТД по Иванову, сдавать по нему форму по состоянию на 1 января 2020 уже не требуется.
Но можно сделать и другой вывод. Согласно ему «одновременно представить» означает сдать один отчет СЗВ-ТД, дополнительно указав в нем сведения по состоянию на 1 января 2020 года.К слову, по информации, которой мы располагаем, именно этот вывод согласуется с правилами проверки формы.
Однако полная ясность, какой из двух вариантов правильный, наступит после утверждения бланка отчета и правил его заполнения.
А как быть, если в течение 2020 года ни с одним работником не наступил ни один указанный случай? То есть за весь 2020 год в организации или у ИП никто не был принят на работу, не увольнялся, не переводился и не подавал заявления о выборе формы трудовой книжки? То есть все имевшиеся по состоянию на 1 января 2020 года работники продолжали трудиться на своих должностях. Нужно ли в такой ситуации подавать СЗВ-ТД?
Да, нужно. В описанной ситуации работодатель должен заполнить и сдать отчеты по всем работникам, отразив в них факты трудовой деятельности по состоянию на 1 января 2020 года. Срок сдачи такого отчета — не позднее 15 февраля 2021 года.
В 2021 году и далее
При приеме на работу и при увольнении сотрудника сдать СЗВ-ТД нужно будет не позднее рабочего дня, следующего за днем издания соответствующего приказа (распоряжения), иных решений или документов, подтверждающих оформление трудовых отношений.
При переводе на другую постоянную работу и при подаче заявления о выборе формы трудовой книжки СЗВ-ТД нужно будет представить не позднее 15-го числа месяца, следующего за тем, в котором произошло соответствующее событие.
Если трудоустройства, перевода, увольнения и заявления относительно трудовой книжки не будет, то сдавать отчет не нужно.
Кто обязан сдать СЗВ-ТД через интернет
Страхователи, у которых в предшествующем месяце работало 25 и более застрахованных лиц, должны сдавать СЗВ-ТД через интернет. Для этого можно воспользоваться бесплатной программой Пенсионного фонда, а можно применить любой другой сервис. Отчет формируется в виде электронного документа и подписывается усиленной квалифицированной электронной подписью.
Получить сертификат усиленной квалифицированной электронной подписи через час
У работодателей с меньшей численностью персонала есть право выбора. Они вправе отчитываться как на бумаге, так и по интернету.
Ответственность за непредставление нового отчета
В измененной редакции статьи 17 Закона № 27-ФЗ сказано следующее: за непредставление в установленный срок, а также представление неполных и (или) недостоверных сведений о трудовой деятельности страхователь или его должностное лицо привлекается к административной ответственности за нарушение трудового законодательства и иных нормативных правовых актов, содержащих нормы трудового права.
Вероятно, будет применяться часть 1 статьи 5.27 КоАП РФ, где речь идет о большинстве нарушений трудового законодательства. Штраф составляет: для организаций — от 30 000 до 50 000 руб.; для ИП и должностных лиц — от 1 000 до 5 000 руб. Вместо штрафа возможно предупреждение.
За повторное нарушение размеры санкций установлены частью 2 статьи 5.27 КоАП РФ. Организация может быть оштрафована на сумму от 50 000 до 70 000 руб.; ИП — от 10 000 до 20 000 руб. Для должностных лиц предусмотрен штраф от 10 000 до 20 000 руб.
или дисквалификация на срок от года до трех.
Обратите внимание: при ведении кадрового учета в веб-сервисе вы будете своевременно получать напоминания о необходимости сдать СЗВ-ТД. Если вы примете или уволите работника, программа напомнит вам о необходимости сдать отчет до определенной даты. После этого вы сможете заполнить СЗВ-ТД в интерфейсе программы и сдать отчет через интернет.
Надо ли сдавать рсв ип если нет работников в 2020 году
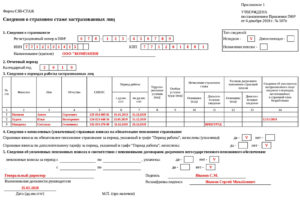
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Надо ли сдавать рсв ип если нет работников в 2020 году». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Дидух Юлия Автор PPT.RU 3 июля 2020 Расчет по страховым взносам (РСВ) — это единый отчет, который объединяет в себе информацию по всем страховым взносам, за исключением данных по профзаболеваниям и несчастным случаям.
Такая форма отчетности, как РСВ, предоставляется за каждый квартал в срок до 30 числа месяца, следующего за отчетным периодом. В случае несвоевременного предоставления отчета, работодатели несут ответственность в виде штрафа, предусмотренного .
Расчет по страховым взносам ИП без работников
- отчитаться о своих доходах, представив по итогам года декларацию 3-НДФЛ, причем по новой форме (). 3-НДФЛ за 2020 год ИП на ОСН должен подать не позднее 30.04.2020 ();
- подавать ежеквартально декларацию по НДС ().
В 2020 году декларацию по НДС нужно сдать в следующие сроки:
Компании и предприниматели, у которых есть хотя бы одно физлицо, с которым заключен трудовой договор или договор ГПХ, обязаны сдать расчет по страховым взносам 2020 (нулевой), даже если они не начисляли вознаграждения.
- при временной приостановке деятельности;
- уже завершившейся деятельности подлежащего дальнейшей ликвидации работодателя.
- сезонно возникающей загруженности;
- еще фактически не начатой работе недавно зарегистрировавшегося будущего плательщика взносов;
РСВ без сотрудников
Попробуйте бесплатно: Плательщиками обязательных страховых взносов, то есть страхователями, являются компании и их обособленные подразделения, индивидуальные предприниматели, главы фермерских крестьянских хозяйств:
Общая система налогообложения предусматривает уплату налога на доходы физических лиц в размере 13% от суммы полученного дохода, скорректированного на величину подтвержденных расходов или на 20% от дохода, если расходы нечем подтвердить. Также ИП имеет право использовать другие виды вычетов, предусмотренных законодательством.
Что должен знать ИП без работников? Вопросы о налогах и взносах, отчетности, пенсии
Ликвидация ИП без работников может происходить по личной инициативе или принудительно (проблемы с законом, с налоговой). Чтобы закрыть ИП без работников, необходимо подать в налоговую инспекцию заявление по установленной форме (бланк Р 26001), а также оплатить госпошлину в размере 160 рублей.
: Единовременная выплата чернобыльцам в москве
Сколько составляют обязательные взносы
Фиксированные страховые взносы оплачиваются ИП в любом случае, независимо от наличия деятельности. Предприниматель может получить отсрочку, если в отчетном году он служил в армии, ухаживал за ребенком до 1,5 лет, пожилым человеком старше 80 лет, инвалидом.
Если в течение года ИП попеременно нанимал работников, то есть после расторжения договора с одним из сотрудников ИП заключал договор с новым, то в отчете СЗВ-Стаж предприниматель обязан отразить данных по всем работником, с которым у ИП были трудовые (гражданско-правовые) отношения в течение года.
По факту заключения договора Шумов приобрел обязательсва по ведению индивидуального персонифицированного учета застрахованного лица, в связи с чем Шумов ежемесячно подавал в ПФР отчеты СЗВ-М за отчетные периоды август и сентябрь в следующей форме:
СЗВ-Стаж
где ФиксСтавка – фиксированная ставка страховых взносов на основании ст. 430 НК РФ;
ПериодДеят – период фактической деятельности, определяющийся с момента регистрации по момент снятия с учета в качестве ИП (в месяцах).
Подайте нулевой расчет по страховым взносам за 3 квартал 2020 года, даже если организация не ведет деятельность и не выдает зарплату, а из сотрудников только директор. Иначе инспекторы выпишут штраф. Как заполнить и сдать отчет с нулевыми показателями — в этой статье.
Нулевой расчет по страховым взносам за 3 квартал 2020 года
НК РФ не содержит исключений, которые бы освобождали организацию от обязанности сдать отчетность, даже если она не начисляла никаких выплат. Работники по трудовому договору остаются застрахованными, несмотря на то что не получали денег. Поэтому можно выделить две основные ситуации, когда надо представить нулевой единый расчет по страховым взносам за 3 квартал 2020 года:
Статьи по теме
Спорить с налоговиками бесполезно, да и к тому же есть риск получить штраф. Взносы регулирует Налоговый кодекс, а значит за несдачу расчета налоговики могут оштрафовать по пункту 1 статьи 119 НК РФ.
Начислений нет, поэтому штраф будет минимальный – 1000 рублей. Здесь расчет штрафа не будет зависеть от числа полных и неполных месяцев не представления отчетности.
И все же безопаснее отправить контролерам отчет по страховым взносам за 3 кв 2020 нулевой.
Также можете заполнить РСВ онлайн в программе БухСофт. Она сделает это в 3 клика, на актуальном бланке с учетом всех изменений закона. Программа заполнит расчет автоматически. Перед отправкой в налоговую инспекцию форма будет протестирована всеми проверочными программами ФНС. Попробуйте бесплатно:
Нулевой расчет по страховым взносам в 2020 году: образец заполнения
Сдать нулевой РСВ в налоговую фирмы и предприниматели обязаны не позднее 30 числа месяца, следующего за отчетным (расчетным) периодом. Отчетные периоды – 1 квартал, полугодие, 9 месяцев. Расчетный – календарный год.
Расчет по взносам ИП без работников
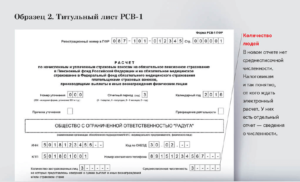
РСВ (расчет по страховым взносам за работников) вступил в действие с 2017 года. Чиновники добавили в НК РФ новую главу 34, где регулируются порядок начисления, уплаты страховых взносов, а также правила подачи отчетности.
В соответствии с п. 7 стат. 431 РСВ подается в ИФНС плательщиками взносов на страхование. Но не всеми, а только теми, кто перечислен в подп. 1 п. 1 стат. 419 НК. Это следующие категории работодателей:
- Юридические лица.
- Индивидуальные предприниматели.
- Физлица, которые не являются ИП, но выплачивают вознаграждение другим физлицам.
Что касается ИП без наемных специалистов, ситуация такая. Закон разделил предпринимателей на 2 вида: тех, кто начисляет выплаты работникам, и тех, кто работает «в одиночку» и платит фиксированные платежи «за себя». Первые являются страхователями по отношению к наемному персоналу: в таком случае заполняется расчет взносов ИП за работников.
Вторые тоже признаются страхователями, но только в отношения себя самого. Согласно нормативным требованиям расчет по страховым взносам при отсутствии работников не подается. Но в некоторых случаях это сделать все-таки необходимо.
Читайте, Как проверить расчет по страховым взносам
Нужно ли сдавать расчет страховых взносов без работников
Иногда деятельность фирмы приостанавливается. При этом работники могут отправляться в отпуска за свой счет, а зарплата не начисляется и не выдается. Нужно ли предоставлять в ИФНС расчет по страховым взносам, если нет работников?
Если ваша компания зарегистрирована как ООО, подавать РСВ все равно придется. Не важно, ведется ли деятельность или приостановлена; уволены сотрудники или продолжают числиться. В любом случае в организации есть директор, он же единственный учредитель. А значит, ООО обязано продолжать подавать в налоговую расчет по взносам. Просто документ будет нулевым.
Читайте, Как заполнить нулевой расчет по страховым взносам в налоговую
Когда открыто предпринимательство, по общим правилам составляется и подается расчет страховых взносов ИП с работниками.
Если специалисты были уволены в середине расчетного периода, которым считается календарный год, РСВ нужно представлять за текущий год. То есть, за год увольнения сотрудников.А, начиная со следующего периода, обязанность по сдаче расчета снимается, поскольку ИП перестает считаться плательщиком взносов на основании подп. 1 п. 1 стат. 419 НК.
Таким образом, если работник уволился, расчет по страховым взносам необходимо все равно заполнять, пока не завершится расчетный период. Данные берутся как по трудовым договорам, так и по гражданско-правовым.
Так как расчетный период по страховым взносам – это календарный год (стат. 423 НК), обязанность по сдаче РСВ не является пожизненной и прекращается с завершением года.
Если сотрудники продолжают числиться, но находятся в отпусках, в декрете, на больничных, в командировках и т.д., расчет по ним нужно представлять.
Сведения вносятся на основных работников, совместителей, надомников, удаленных специалистов, вахтовиков, сезонников и пр.
Почему ИП приходит требование из ИФНС?
Между тем, многие предприниматели получают из ИФНС требование о необходимости сдачи РСВ. И сталкиваются со взысканием минимального штрафа в 1000 руб. на основании п. 1 стат. 119 НК.
Это происходит, как правило, с теми ИП, кто ранее уже был зарегистрирован в ПФР и ФСС в статусе работодателя. Так, по стат. 6 № 125-ФЗ от 24.07.98 г. предприниматели обязаны пройти регистрацию как работодатели в течение 30 дн.
с даты подписания первого трудового договора.
Если ИП никогда не проходил регистрацию в фондах как работодатель, он вряд ли получит требование из ИФНС о необходимости сдачи РСВ. Однако если ранее предприниматель уже встал на учет как работодатель, скорее всего ему придет такое требование о непредставлении отчета.
СЗВ-ТД: кто сдает и когда, как правильно заполнять новый отчет в ПФР
Перед вами отрывок из экспресс-курса «Переход на электронные трудовые книжки. Новые правила». Из отрывка вы узнаете, когда сдавать СЗВ-ТД, и увидите образец заполнения с ми:
1. Кто из работодателей сдает форму СЗВ-ТД?
Представлять сведения о трудовой деятельности в ПФР по форме СЗВ-ТД обязаны все работодатели: организации и индивидуальные предприниматели, независимо от численности работников, в том числе если работник всего один.
Форму СЗВ-ТД работодатели заполняют и представляют в территориальный орган ПФР (п. 1.4 Постановления Правления ПФ РФ от 25.12.2019 № 730п).
Государственные органы — не исключение: они предоставляют отчет в отношении отдельных категорий зарегистрированных лиц в соответствии с абзацем 3 пункта 2.6 статьи 11 Федерального закона от 01.04.1996 № 27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования».
2. Каким способом сдавать отчет СЗВ-ТД в ПФР?
- У работодателя-страхователя 25 работников и больше. Сведения о трудовой деятельности надо передать в форме электронного документа, например, через оператора электронного документооборота.
- Если численность работающих зарегистрированных лиц менее 25, можно представлять форму СЗВ-ТД на бумаге.
Страхователь представляет форму СЗВ-ТД в форме электронного документа по форматам согласно приложению 3 к Постановлению Правления ПФ РФ № 730п и подписывает усиленной квалифицированной электронной подписью в соответствии с Федеральным законом от 06.04.2011 № 63-ФЗ «Об электронной подписи».
Обратите внимание: если усиленная квалифицированная подпись есть в организации только у главного бухгалтера, сейчас критически важно работодателю разрешить возможный управленческий коллапс по перекладыванию ответственности бухгалтерией и кадровиками друг на друга:
- На уровне локального нормативного акта и должностной инструкции закрепить обязанность по подписанию этого отчета за главным бухгалтером (что не совсем корректно в рамках управленческого аспекта, когда сам отчет формируется в отделе кадрового учета).
Или - Организовать доступ и дать полномочия по подписанию отчета руководителю отдела кадрового учета или иному ответственному за кадровое делопроизводство должностному лицу.
Без усиленной квалифицированной подписи и доступа к программе электронного документооборота кадровики физически не могут передать отчет в ПФР в форме электронного документа.
3. Что нужно сделать работодателю, чтобы передать формы СЗВ-ТД в электронном виде в ПФР?
Сертификат ЭП
Получить или продлить в УЦ СКБ Контур
Подробнее
Для отправки сведений в электронном виде через оператора связи страхователю необходимо обязательно направить в электронном виде через программное обеспечение оператора связи в ПФР заявление на подключение к системе электронного документооборота ПФР, которое содержит:
- регистрационный номер страхователя в ПФР;
- наименование страхователя (юридического лица);
- ИНН;
- КПП страхователя (юридического лица);
- ФИО (при наличии) страхователя (физического лица);
- реквизиты оператора, через которого планируется передача сведений.
После того как работодатель отправит заявление на подключение к ЭДО ПФР, у него появится возможность сдавать сведения по форме СЗВ-ТД через оператора связи привычным для него способом.
Работодатель может сдавать отчет через электронные сервисы портала ПФР «Кабинет страхователя»:
- Руководителю страхователя необходимо получить учетную запись в ЕСИА как юридическому лицу.
- При первичном входе в электронный сервис ПФР «Кабинет страхователя» необходимо принять «Условие использования кабинета страхователя». Для принятия условий и отправки формы СЗВ-ТД через личный кабинет плательщика страхователю, кроме получения учетной записи ЕСИА, необходимо приобрести усиленную квалифицированную электронную подпись (далее — УКЭП) у сторонней организации (либо у оператора связи) и установить на рабочем месте компоненты для работы с УКЭП.
- После завершения установки программного обеспечения необходимо принять условия использования «Кабинета страхователя», используя УКЭП. После подписания все сервисы «Кабинета страхователя» будут доступны.
- Выбрать вкладку «Загрузить подготовленный документ» и направить форму СЗВ-ТД в ПФР с использованием «Кабинета страхователя».
- При отправке файлов СЗВ-ТД необходимо выбирать соответствующую форму в выпадающем списке.
4. Отчет по форме СЗВ-ТД нужно представлять на всех работников или только на тех, по которым были кадровые мероприятия?
Ситуация: в организации по большинству работников нет кадровых изменений на 1 января 2020 с даты приема. Нужно подавать СЗВ-ТД?
Ответ: это один из самых частых вопросов во всей неразберихе, которая сейчас происходит вокруг новой формы СЗВ-ТД. И это тот вопрос, на который есть четкий ответ в Федеральном законе от 01.04.1996 № 27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования» (далее по тексту — Закон № 27-ФЗ):
«Сведения о трудовой деятельности (отчет по форме СЗВ-ТД) предоставляют в ПФ РФ работодателем о работающих у него работниках только при наступлении следующих случаев:
- прием на работу;
- перевод на другую постоянную работу;
- увольнение;
- подача работниками заявлений о продолжении ведения работодателем трудовых книжек в бумажном виде (в соответствии со статьей 66 Трудового кодекса Российской Федерации) либо о предоставлении работодателем зарегистрированным лицам сведений о трудовой деятельности в электронном виде (в соответствии со статьей 66.1 Трудового кодекса Российской Федерации)» (п. 2.4 Закона № 27-ФЗ)».
Не нужно предоставлять в феврале отчет на работников — зарегистрированных лиц, которые работали до 1 января 2020, но по которым в январе не произошло ни одно из вышеназванных событий.
5. Нужно сдавать нулевой отчет СВЗ-ТД?
Экспресс-курс в Контур.Школе
Переход на электронные трудовые книжки
Подробнее
Нет, не нужно сдавать никаких нулевых отчетов.
Обязанность предоставить отчет возникает только, если работник принимался на работу, переводился на другую постоянную работу, увольнялся или подавал работодателю соответствующее заявление.
6. В январе работник подал заявление о ведении бумажной трудовой книжки. Как представлять отчет СЗВ-ТД?
Ситуация: работник трудоустроен к работодателю до 1 января 2020 года, но в январе подал заявление о продолжении ведения бумажной трудовой книжки (перевода на другую постоянную работу или увольнения работника в январе не было). Каким образом предоставлять в феврале отчет по форме СЗВ-ТД?
Ответ: работник подал заявление — у работодателя возникает обязанность предоставить сведения о трудовой деятельности по форме СЗВ-ТД (ч. 2.4 ст. 11 Закона № 27-ФЗ).
При представлении сведений о трудовой деятельности впервые в отношении зарегистрированного лица работодатель-страхователь одновременно представляет сведения о его трудовой деятельности по состоянию на 1 января 2020 года у данного страхователя. В этом случае предоставляются сведения только о последнем кадровом мероприятии по состоянию на 1 января 2020 года у данного страхователя (п. 1.7 Постановления Правления ПФ РФ от 25.12.2019 № 730п).
Пример
- 10.08.2017 — работник принят на работу менеджером отдела продаж;
Нужно ли сдавать нулевую СЗВ-М в 2020 году?

Начиная с апреля 2016 года, организации и ИП подают в ПФР новый отчет, по форме СЗВ-М. Данный документ оформляется при наличии в компании сотрудников, с которыми трудовые отношения закреплены договорами, соответственно, на них отчисляются страховые взносы.
А как быть, если фирма в отчетном периоде не вела деятельности? Оформлять нулевую отчетность? И надо ли предоставлять такой отчет индивидуальному предпринимателю? Ответы на эти и другие вопросы по данной теме ищите в этой публикации.
«Нулевая» — не значит необязательная
Нужно ли сдавать нулевую СЗВ-М? Вопрос стал актуальным сразу после появления данного вида отчетов. Постановлением Правления ПФР в феврале 2016 года утвержден новый формат отчетности, которую требуется отправлять в Пенсионный фонд каждый месяц. Эта форма продолжает свое действие в 2020 году.
В Пенсионный фонд обязательную ежемесячную персонифицированную форму обязаны:
1. Российские юридические лица и их подразделения.2. Иностранные организации и их подразделения.3. Индивидуальные предприниматели.
4. «Самозанятые» лица – нотариусы, адвокаты, детективы.
Освобождены от предоставления отчета по форме СЗВ-М:
- крестьянские фермерские хозяйства, где нет наемных работников;
- индивидуальные предприниматели, арбитражные управляющие, частнопрактикующие адвокаты и нотариусы, которые уплачивают фиксированные страховые взносы только за себя;
- работодатели в отношении иностранных граждан и лиц без гражданства, которые временно пребывают в России или работают дистанционно, на которых не распространяется обязательное пенсионное страхование;
- работодатели в отношении военнослужащих, сотрудников органов МВД и ФСБ (за исключением вольнонаемных), так как к ним обязательное пенсионное страхование не применяется, и для них государством предусмотрены иные гарантии.
Кто должен быть объектом отчетности по форме СЗВ-М?
- все работники, с которыми в отчетном месяце продолжает действовать трудовой договор либо заключен новый;
- физлица, с которыми в отчетном месяце заключен договор гражданско-правового характера, либо он продолжает действовать.
Например, речь идет о ГПД, предусматривающих выполнение работ либо оказание услуг по авторским или научным заказам, и вознаграждение, что им выплачивается, облагается страховыми взносами.
И даже когда организация на какой-то период приостанавливает деятельность, не выплачивая своим работникам зарплату, все равно представлять СЗВ-М необходимо. Поскольку даже в условиях временного отсутствия зарплаты работники остаются застрахованными лицами.
Нулевая СЗВ-М, если гендиректор — единственный учредитель
Нужна ли нулевая СЗВ-М в 2020 году в случае, если директор предприятия, организации является одновременно и единственным учредителем компании? Да, в данном случае отчет по данной форме потребуется.
Поскольку законодательно директор считается в такой ситуации трудоустроенным. Ему не требуется заключения договора. Вернее, договор сам с собой он просто не может оформить, но и без этого является официальной трудовой единицей в своей компании.
Подробности об этом ищите в Письме ПФР от 06.05.2016 № 08–22/6356.
Но есть особый случай, когда СЗВ-М сдавать не придется. Это когда в организации отсутствуют сотрудники, деятельность в ней остановлена. А вышеперечисленные условия: директор и учредитель являются одним лицом, не оформленным по трудовому договору либо ГПД.
Нулевая СЗВ-М в 2020 году у ИП
Что касается нулевой СЗВ-М в 2020 году в отношении ИП, то здесь тоже есть некоторые особенности, и весьма существенные. Так, если у индивидуального предпринимателя нет наемных работников, то ему вовсе не потребуется подавать данную отчетность в ПФР.
Но при наличии наемных сотрудников или когда используется труд сторонних людей с заключением с ними гражданско-правового договора, на этих физлиц подавать данные по форме СЗВ-М нужно обязательно.
Если вы все же будете сдавать не нулевую форму СЗВ-М, то не забывайте выдать своим работникам копии отчета СЗВ-М.
Копии СЗВ-М сотрудникам
В ст. 11 п. 4 Закона № 27-ФЗ «О персонифицированном учете» с 2017 года внесены изменения. Согласно нововведениям, работодатель обязан выдавать своим работникам выписки СЗВ-М в трех случаях:
- если работник написал заявление с просьбой предоставить ему копию отчетности;
- если работник увольняется;
- если работник подал заявление в ПФР о назначении пенсии.
Также установлены сроки для предоставления копий отчетности:
- до 3 дней после получения заявления от работника, в случае выхода работника на пенсию;
- до 5 дней после получения заявления от работника;
- в день увольнения или расторжения договора-подряда.
Помимо того, что работодатель обязан выдавать выписки СЗВ-М в трех перечисленных случаях, Закон требует также ежемесячно после сдачи отчета СЗВ-М выдавать выписки своим работникам. Причем в получении выписки СЗВ-М работник должен расписаться.
Однако в настоящее время никаких штрафных санкций за невыдачу выписок СЗВ-М не предусмотрено.
Копию всей формы отчета СЗВ-М выдавать работнику ни в коем случае нельзя. Это связано с тем. что форма СЗВ-М содержит персональные данные других работников (фамилия, имя, отчество, ИНН), а без их согласия передавать такие данные запрещено. Поэтому работникам необходимо выдавать выписку СЗВ-М , оформленную на конкретного человека.
На этой странице вы найдете подробную инструкцию по заполнению формы СЗВ-М, можете скачать бланк и образец заполнения этого документа.
Тоже может быть полезно:
Уважаемые читатели! Материалы сайта TBis.ru посвящены типовым способам решения налоговых и юридических вопросов, но каждый случай уникален.
Если вы хотите узнать, как решить именно ваш вопрос — обращайтесь в форму онлайн консультанта. Это быстро и бесплатно! Также вы можете проконсультироваться по телефонам: МСК +7 499 938 52 26. СБП +7 812 425 66 30, доб. 257. Регионы — 8 800 350 84 13 доб. 257