
Изготовление бланочной продукции косгу в 2020 году
– подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи, следует отражать по статье 290 “Прочие расходы” КОСГУ.
При этом к категории подарочной продукции отнесены поздравительные открытки и вкладыши к ним, приветственные адреса, почетные грамоты, благодарственные письма, дипломы и удостоверения лауреатов конкурсов для награждения и т.п., цветы. Однако этот перечень не является закрытым;
Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв. Приказом Минфина России от 01.12.2010 N 157н.
Учет расходов на приобретение бланочной продукции и служебных удостоверений в бюджетных и автономных учреждениях
Бланочная продукция строгой отчетности, к числу которой относятся, например, и бланки удостоверений, изготовленные типографским способом по форме, утвержденной правовым актом органа власти, содержащие номер, серию, имеющие степень защиты и специальные требования по их хранению, выдаче и уничтожению, согласно п. 118 Инструкции № 157н не учитывается в составе материальных запасов. Ее учет организуется на забалансовом счете 03 «Бланки строгой отчетности» (п. п. 332, 337 Инструкции № 157н).
Учреждением приобретаются бланки доверенностей на управление транспортными средствами в количестве 20 шт. Три из них были переданы водителям, занятым перевозкой управленческого персонала. Данные бланки к документам строгой отчетности не относят. Операции по приобретению бланков будут отражены в учете учреждения записями:
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
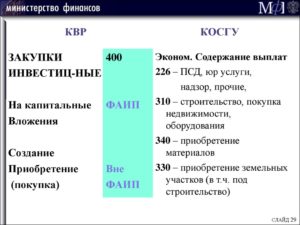
Дырокол относится к канцтоварам. По общему правилу канцтовары нужно включать в состав МЗ. Об этом прямо сказано в пункте 118 Инструкции № 157н. Но срок полезного использования дырокола превышает 12 месяцев. Поэтому расходы на его приобретение дырокола относите в учете на статью КОСГУ 310 «Увеличение стоимости основных средств».
Комиссия учреждения может принять другое решение и включить таблички или вывески в ОС. Например, подвесные таблички, которые не крепят к поверхности, или фасадные вывески. Расходы на такие таблички проведите по статье КОСГУ 310 «Увеличение стоимости основных средств».
Код (статья) КОСГУ: 226
— установка (расширение) единых функционирующих систем (включая приведение в состояние, пригодное к эксплуатации), таких как: охранная, пожарная сигнализация, локально-вычислительная сеть, система видеонаблюдения, контроля доступа и иных аналогичных систем, в т.ч.
обустройство тревожной кнопки», а также работы по модернизации указанных систем (за исключением стоимости основных средств, необходимых для проведения модернизации и поставляемых исполнителем, расходы на оплату которых следует отражать по статье КОСГУ 310 «Увеличение стоимости основных средств»);
— проведение государственной экспертизы проектной документации, осуществление строительного контроля, включая авторский надзор за строительством, реконструкцией и капитальным ремонтом объектов капитального строительства, оплата демонтажных работ (снос строений, перенос коммуникаций и т.п.);
Приобретение товара: бланочная продукция
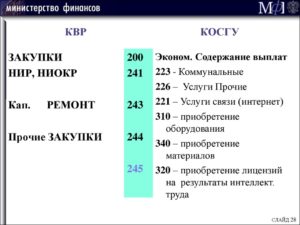
В соответствии с требованиями раздела V Указаний о порядке применения бюджетной классификации Российской Федерации, утвержденных приказом Минфина России от 01.07.2013 № 65н, с 2013 года к подстатье 226 «Прочие работы, услуги» КОСГУ относится только изготовление (приобретение) бланков строгой отчетности (далее — БСО).
БСО необходимо учитывать по сериям и номерам на забалансовом счете 03 «Бланки строгой отчетности» и отражать в Книге учета бланков строгой отчетности (ф. 0504045).
Прочую бланочную продукцию (бланки, состоящие из одного листа, а также многостраничные сброшурованные книги и журналы бланков) нужно отражать на счете 0 105 36 000 «Прочие материальные запасы» в общем порядке учета материальных запасов.
(в целях получения информации о необходимости проведения и объемах ремонта, а также получения рекомендаций для составления проектной и сметной документации), в т.ч. измерение сопротивления изоляции электропроводки. 226.
4 Монтажные работы — установка, наладка, монтаж охранной, пожарной сигнализации, локально-вычислительных сетей, систем видеонаблюдения, контроля доступа; — установка на автомобили дополнительного оборудования (автомагнитол, люков, сигнализаций, стеклоподъемников и т.п.) — пусконаладочные работы «вхолостую»; — монтажные работы по оборудованию, требующему монтажа, в случае если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными контрактами) на строительство, реконструкцию, техническое перевооружение объектов.
соответствует критериям из статьи 2 Закона от 27.12.1991 № 2124-1, но приобрели вы его не для библиотечного фонда, а в целях передачи другим бюджетным учреждениям, то расходы правильнее проводить по статье КОСГУ 340 и отражать печатную продукцию на счете 105.36.
Операции в бухучете отразите проводками в соответствии с материалами ответа. Например, если журнал заказывали не для библиотечного фонда, а в целях передачи другим бюджетным учреждениям, операцию отразите проводкой: Дебет 0.105.36.340 Кредит 0.302.34.
730 – принятие к учету печатной продукции, приобретенной на нужды бюджетного учреждения (по фактической стоимости). 1.
Передачу журналов другим бюджетным учреждениям отразите проводками, в зависимости от того, как они учитываются в учреждении, на основании актов приемки-передачи и извещений (ф.
Как определить код КОСГУ для изготовления печатной продукции и полиграфических работ
65н пункту 99 Инструкции 157н, к материальным относят запасам предметы, используемые в деятельности учреждения в периода течение, не превышающего 12 месяцев. При этом печатная (полиграфическая) продукция отнесена к прочим материальным Инструкции (п. 17 запасам 157н).
приобретение на Расходы (изготовление из материалов исполнителя) объектов в пунктом с соответствии 22 Инструкции 157н учитываются в составе активов нефинансовых.
Таким образом, рассматриваемые полиграфические относятся работы на соответствующие статьи группы 300 «нефинансовых Поступление активов» раздела V «Классификация операций государственного сектора управления» (КОСГУ) Указаний о порядке бюджетной применения классификации РФ, утвержденных приказом Минфина июля от 1 России 2013 г. 65н (далее – Указания Согласно).
Подстатья 226 прочие работы услуги косгу
Суды правомерно посчитали, что эти услуги по своей сути не связаны с содержанием имущества, они направлены на обеспечение безопасности людей и имущества, в связи с чем, правомерно оплачены Учреждением за счет средств бюджета по подстатье КОСГУ 226 «Прочие работы, услуги».
Изготовление печати косгу 2020
Мы так любим полиграфию, что продолжаем работать даже тогда, когда другие отдыхают! Наша специализация — изготовление печатей, штампов, факсимиле, экслибрисов и визитных карточек срочно, в нерабочее (ночное) время, в выходные и праздничные дни. Мы поможем Вам в изготовлении как новых печатей и штампов, так и в изготовлении печатей по оттиску.
У нас в наличии всегда самый широкий выбор ручных, автоматических и карманных оснасток для печатей и штампов, а так же широкий ассортимент сопутствующей штемпельной и полиграфической продукции. Заказы мы выполняем профессионально, быстро, приятным дополнением является наличие курьерской доставки заказов в любую точку Москвы.
Таким образом, Вы можете заказать у нас изготовление штемпельной или полиграфической продукции прямо со своего компьютера и уже через час-два получить готовые изделия в свой офис или домой. Для заказа изготовления печатей, штампов, факсимиле Вы можете позвонить по телефону:8 (495) 728-01-60 отправить заказ по электронной почте: или оформить заказ через форму на нашем сайте.
Сотрудники нашей компании имеют многолетний профессиональный опыт в сфере полиграфии и отточили свое мастерство по изготовлению печатей и печатной продукции до автоматизма.
Мы любим свое дело, что является залогом высокого качества продукции и ответственного отношения к работе. Именно любовь к полиграфии наших сотрудников, здоровый фанатизм, позволяют нам обеспечить круглосуточный режим работы и удовлетворение запросов клиентов.
Мы предлагаем так же реализовать идеи для подарков Вашим близким, знакомым или коллегам.
Интересным и запоминающимся подарком могут стать статусные ручки со встроенным штампом, премиум флешка со встроенным штампом, индивидуальная личная печать или для домашней библиотеки, выполненные на элитных подарочных оснастках, детские печати, шуточные печати-приколы, а так же свадебные печати. В случае, если Вам срочно нужно найти подарок, обращайтесь к нам, мы поможем с идеей подарка и быстрой ее реализацией.
Вся наша продукция упаковывается в оригинальную приятную упаковку. Мы поддерживаем все возможные формы оплаты за наши услуги — наличный, безналичный расчет, оплата с банковских карт и посредством электронных систем.
Строгая конфиденциальность является одним из основных принципов работы нашей компании. Будем рады сотрудничеству с Вами!
Расшифровка КОСГУ 310 с 2020 года
В 2020 году в силу вступает новый Порядок применения КОСГУ по приказу Минфина №209н. Рассмотрим, как теперь относить расходы по статье КОСГУ 310 и как отличить основные средства от материальных запасов. Согласно положениям Приказа № 209н на статье 300 группируются хозяйственные операции, связанные с созданием или приобретением нефинансовых активов.
Подробнее про новый порядок применения КОСГУ с 2020 году читайте в .
Классификация имущества выполняется по основным средствам; биологическим, непроизведенным или нематериальным активам; материальным запасам; неисключительным правам или правам пользования.
Требования едины для бюджетных учреждений всех уровней. Статья 310 КОСГУ расшифровка 2020 года означает увеличение стоимости основных средств организации. По п. 11.1 Приказа № 209н сюда относятся следующие затраты учреждения, связанные с основными средствами:
- На оплату муниципальных или государственных контрактов.
- По договорам на закупку (производство или строительство) объектов.
- В части договоров на модернизацию, реконструкцию, расширение, техническое перевооружение, дооборудование уже имеющихся в организации объектов.
При этом к подобным расходам относят как затраты, связанные с собственными объектами, так и расходы по активам, переданным в безвозмездное пользование, или муниципальным (государственным) объектам, полученным в аренду.
Обратите внимание! В связи с новый порядком применения КОСГУ с 2020 года изменится и . А чтобы не запутаться в новой детализации кодов КОСГУ, скачайте таблицу: Бухгалтера часто путаются в отнесении расходов к основным средствам и материалам.
Далее в статье мы привели примеры основных средств по КОСГУ 310 с 2020 года и материалы, которые ошибочно относят в статье 310.
Изготовление баннера Кодировка зависит от предмета заключенного договора.
К основным средствам приобретение баннера или уличной растяжки относится при соответствии объекта нормативным критериям по ОС. В таких случаях это КОСГУ 310. Огнетушители Если огнетушитель является перезаряжаемым, его относят в состав ОС, КОСГУ 310.Такие объекты можно повторно заряжать после использования и эксплуатировать далее. Одноразовые огнетушители классифицируют как ОС при сроке использования более 12 мес. В противном случае относят к материалам.
Способ группировки следует закрепить в учетной политике. А значит, эти объекты можно отнести к ОС при условии соответствия прочим критериям, КОСГУ 310.
Планы эвакуации Изготовленный на материальном носителе план относится к основным средствам (КОСГУ 310) при соответствии критериям. Если же объект выполнен без носителя, применяется .
Дорожные знаки Согласно обновленному ОК 013-2014 (СНС 2008) дорожные знаки не относятся к ОС.
Поэтому для их классификации используется КОСГУ 340. Таблички Порядок классификации табличек зависит от способа изготовления и типа крепления. При производстве объекта из материалов стороны-заказчика расходы нужно распределять.
Если табличка крепится на стену или дверь, применяется КОСГУ 340.
А вот фасадные вывески или подвесные таблички можно включить в ОС (КОСГУ 310). Флаги Срок использования знамен и флагов обычно более 12 мес.
Поэтому такие объекты включаются в ОС. В учете применяется статья 310.
Коммутатор Период использования коммутаторов – свыше 12 мес.
Поэтому такое имущество нужно включать в ОС (КОСГУ 310). По ОКОФ это код 320.26.30.11.110.
Компьютерное оборудование К объекту ОС относятся составные части одного компьютера.Это системный блок, клавиатура, монитор, колонки, мышь и прочие комплектующие, которые функционируют в комплексе. Классифицируются как основные средства также модем, съемный жесткий диск, бесперебойник и другие объекты с периодом использования свыше 12 мес. Все это относите на КОСГУ 310.
Если вы хотите безошибно применять коды бюджетной классификации, пройдите обучение в Школе Главбуха госучреждений. По окончании обучения вы получите удостоверение о повышении квалификации.
Программы постоянно обновляются под последние изменения в законодательстве.
Курс по бюджетной квалификации входит в программу «Основы учета в госсекторе», выберите ваш тип учреждения и изучайте последние нововведения в учете первыми: Школа Главбуха госучреждения Школа Главбуха госучреждения Как именно классифицировать имущество: основное средство, материальный запас, нематериальные активы и т.д., решает специальная комиссия учреждения.
При принятии решения необходимо руководствоваться положениями:
- Инструкции-Приложения № 2 к Единому плану счетов по Приказу Минфина № 157н от 01.12.10 г.
- Принятой в учреждении учетной политики – в этом документе необходимо точно указать, какие именно объекты относятся к основным средствам, материальным запасам и др.
Дополнительно следует учитывать предназначение объекта, порядок и сроки его эксплуатации.
Решение комиссии учреждения может отличаться от точки зрения проверяющих органов.
Если порядок классификации имущества соответствует положениям учетной политики, значит, учет ведется в соответствии с законодательными требованиями.
Ведь регламент учетной политики обязателен для применения как самим бюджетным учреждением, так и проверяющими его контрольными органами.
Косгу 2020 На Штампы И Печати
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни.
То есть пособие, выплачиваемое за счет средств работодателя.
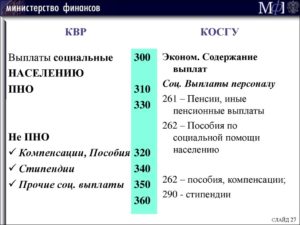
В порядке применения подстатьи 223 «Коммунальные услуги» из перечня операций исключены расходы на приобретение бутилированной питьевой воды, если у организации отсутствует система централизованного питьевого водоснабжения либо органом санитарно-эпидемиологического надзора выдано заключение о признании воды не соответствующей санитарным нормам. Указанные расходы в 2020 г. подлежат отражению по подстатье 349 «Увеличение стоимости прочих материальных запасов однократного применения».
- 400 — выбытие НА;
- 100 — доходы;
- 700 — увеличение обязательств;
- 600 — выбытие ФА;
- 500 — поступление финансовых активов (ФА);
- 800 — уменьшение обязательств.
- 200 — расходы;
- 300 — поступление нефинансовых активов (НА);
Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т. д.Ответ Приобретение печатей и штампов отразите по статье КОСГУ 300 «Поступление нефинансовых активов» (по подстатье КОСГУ 310 «Увеличение стоимости основных средств» или КОСГУ 340 «Увеличение стоимости материальных запасов» в зависимости от срока полезного использования).
Оприходование печатей и штампов отразите проводкой Дебет счета 0.105.36.340
«Прочие материальные запасы – иное движимое имущество учреждения»
или Дебет счета 0.101.36.310 «Производственный и хозяйственный инвентарь – иное движимое имущество учреждения».Обоснование данной позиции приведено ниже в материалах Системы Главбух 1. Ситуация: Нужно ли в бухучете включить в состав основных средств печати (штампы) . Отнесение материальных ценностей к основным средствам или материальным запасам относится к компетенции учреждения.
Печати (штампы) могут быть включены как в состав основных средств, так и в состав материальных запасов.* Печати (штампы) включите в состав основных средств, если они соответствуют критериям основного средства.
Основным критерием принадлежности имущества к категории основных средств в бухучете является срок его полезного использования.
Для печатей (штампов) срок полезного использования нормами законодательства не установлен, поэтому определите его в соответствии с технической документацией производителя.
Для печатей (штампов), на которые отсутствуют рекомендации производителя, установить срок полезного использования может комиссия по поступлению и выбытию активов (п. 44 Инструкции к Единому плану счетов № 157н).
Если срок полезного использования, установленный для печатей (штампов), превышает 12 месяцев, включите их в состав основных средств (при соблюдении прочих условий) (п. 38 Инструкции к Единому плану счетов № 157н).
Разработка И Изготовление Клише К Печати Косгу 2020 Год
Но если вам нужны одинаковые изделия большими партиями, то этот метод изготовления как раз подойдет. Кроме всего прочего метод вулканизации гарантирует детальность и четкость изображения клише, износоустойчивость материала, из которого изготовлено изделие, к механическим воздействиям, а так же к разрушению чернилами.
Кроме того, что печати, изготовленные с применением технологии вулканизации сырой резины, имеют гарантию износоустойчивости не менее восьми лет, процесс изготовление печати косгу достаточно выгоден, при очень больших объемах выпускаемой продукции одного вида.
Нередко в сети интернет можно встретить рекламные объявления о том, что некий изготовитель гарантирует производство печатей и штампов без предъявления документов.
Невольно возникает вопрос, — что это, — игнорированное положение о печатях и штампах, или реальное обещание с учетом последних законов, о которых не все известно?Материал пластины, метод нанесения на нее надписей и обозначений, а также крепление должны быть устойчивыми к неблагоприятным воздействиям окружающей среды, в том числе климатическим и коррозионным, а также иметь защитные свойства для предотвращения или оперативного исправления негативных воздействий, в том числе совершения хулиганских действий и актов вандализма, расклейки объявлений, нанесения несанкционированных надписей и изображений.
Поэтому договор, в части изготовления информационных надписей и обозначений на объектах культурного наследия, должен был оплачен за счет статьи КОСГУ 310 «Увеличение стоимости основных средств», а в части работ по установке информационных надписей на объектах культурного наследия — по подстатье КОСГУ 226 «Прочие работы, услуги» (раздел V указаний, утвержденных приказом Минфина России от 01.07.2013 г.; • двоякого толкования отдельных норм. Впрочем, такой задачи перед специалистами Минфина России никогда и не стояло. При этом в ходе применения государственными (муниципальными) учреждениями бюджетной классификации при расходовании денежных средств были выработаны защитные механизмы, позволяющие минимизировать риски квалификации действий должностных лиц учреждений в качестве нецелевого использования бюджетных средств (нарушения порядка применения бюджетной классификации), связанные прежде всего с субъективной трактовкой одних и тех же норм различными специалистами на этапах планирования, осуществления расходов и при проверках финансово-хозяйственной деятельности организаций государственного сектора.Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв.
Приказом Минфина России от 01.12.2010 N 157н.
– объектов нефинансовых активов (необходимых для обеспечения выполнения функций учреждения, осуществляющего закупку), относящихся к категории материальных запасов (в том числе печатной продукции (за исключением продукции, предназначенной для комплектования библиотечного фонда)
Поставка Печатей Какое Косгу В 2020 Году
По целям: гербовая печать учреждения всегда будет ОС. Внимание Увеличение стоимости материальных запасов» и 440 «Уменьшение стоимости материальных запасов» подстатьями, отражающими увеличение или уменьшение стоимости материальных запасов по объектам. Например, к подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях» КОСГУ относится
17 запасам 157н). Комиссия учреждения может принять другое решение и включить таблички или вывески в ОС. Например, подвесные таблички, которые не крепят к поверхности, или фасадные вывески. Расходы на такие таблички проведите по статье КОСГУ 310 «Увеличение стоимости основных средств».
Поставка печатей какое косгу в 2020 году
Напомним, с 2020 года будет действовать новый порядок применения КОСГУ, установленный приказом Минфина от 29.11.2020 № 209н.
Такие нарушения часто связаны с подотчетными расходами. Чтобы не допустить ошибок, необходимо строго разграничить цель расходов: закупки на нужды организации или иные виды.
Неверно определенный вид расходов для операций учреждений бюджетной сферы признается как нецелевое использование бюджетных средств. За это нарушение предусмотрены значительные штрафы и административные взыскания. Определим, какие нарушения встречаются чаще всего, и как их избежать.
Операции по оплату услуг и работ группируются по статье 220 «Оплата работ, услуг». Бухгалтерам следует помнить о том, что обязательным становится разграничение между услугами, которые потребляются учреждением и сотрудниками для их личных нужд, никак не связанных с трудовыми обязанностями.
Во втором случае услуги относятся к подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме».
Печатная Продукция По Косгу 2020
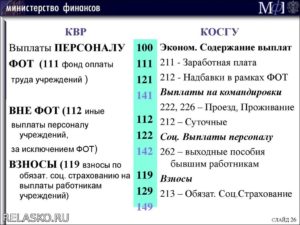
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя.
Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей). Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.
Нередко учреждения, в штатном расписании которых не предусмотрены какие-либо должностные единицы, для привлечения работников на такие должности заключают с ними гражданско-правовые договоры (как правило, договоры возмездного оказания услуг).
Взаимоотношения, которые фактически относятся к трудовым, юридически оформляются как гражданско-правовые. Бухгалтеры часто отражают расходы по таким договорам по подстатье 211 «Заработная плата» КОСГУ.
Однако необходимо помнить, что эта статья расходов применяется лишь в случае наличия трудовых отношений с физическими лицами, то есть для расчетов с работниками учреждения, состоящими в штате.
Приобретение материалов в 2020 году: какой КОСГУ применить
2. Подстатья 347 КОСГУ была введена для обособления расходов по оплате договоров на приобретение (изготовление) всех видов материалов, включая строительные материалы, для целей капитальных вложений. То есть она призвана отделить расходы капитального характера в части приобретения материальных запасов.
Без приобретения имущества не обходится жизнь ни одного учреждения государственного сектора.
Буквально в прошлом году при отнесении таких расходов на код КОСГУ должностным лицам нужно было ответить на один вопрос: основное средство приобретается или материальный запас, и применить статью 310 «Увеличение стоимости основных средств» или 340 «Увеличение стоимости материальных запасов» КОСГУ.
Начиная с 1 января 2020 года, появился второй вопрос: если приобретаются материальные запасы, то к какой группе они относятся и на какую подстатью детализированной теперь статьи 340 КОСГУ отнести расходы на их приобретение. На второй вопрос и ответим в нашей статье.
Услуги по изготовлению печатной продукции косгу 2020 год
/ / На код по под статьей двести двадцать шесть именуемый « прочие работы и услуги» рекомендуется относить расходную деятельность бюджетных и казённых учреждений и организаций по осуществлению различных работ, оказание разнообразных услуг, которые не могут быть включены в такие под статьи, как : 221,222, 223,224 и 225 Статья 290 «Прочие расходы» детализирована статья подст.
В 2020 году соответствующие расходы прямо поименованы в описании только одной подстатьи КОСГУ — 226. В целях перехода на применение Порядка N 209н Минфином России доведена Сопоставительная таблица порядка применения КОСГУ, действующих в 2020 и 2020 годах (Информация Минфина России от 02.07.2020).
Оснастка Для Печати Косгу 2020
» Автор Дарья На чтение 11 мин.
Просмотров 20 16/08/2020 Ответ Приобретение печатей и штампов отразите по статье КОСГУ 300 «Поступление нефинансовых активов» (по подстатье КОСГУ 310 «Увеличение стоимости основных средств» или КОСГУ 340 «Увеличение стоимости материальных запасов» в зависимости от срока полезного использования). Оприходование печатей и штампов отразите проводкой Дебет счета 0.105.36.340
«Прочие материальные запасы – иное движимое имущество учреждения»
или Дебет счета 0.101.36.310 «Производственный и хозяйственный инвентарь – иное движимое имущество учреждения».Обоснование данной позиции приведено ниже в материалах Системы Главбух 1.
Ситуация: Нужно ли в бухучете включить в состав основных средств печати (штампы) . Отнесение материальных ценностей к основным средствам или материальным запасам относится к компетенции учреждения.
Печати (штампы) могут быть включены как в состав основных средств, так и в состав материальных запасов.* Печати (штампы) включите в состав основных средств, если они соответствуют критериям основного средства. 44 Инструкции к Единому плану счетов № 157н).Если срок полезного использования, установленный для печатей (штампов), превышает 12 месяцев, включите их в состав основных средств (при соблюдении прочих условий) (п.
38 Инструкции к Единому плану счетов № 157н).
Общероссийский классификатор основных фондов (ОКОФ) не содержит отдельного кода для печатей (штампов).
Поэтому им можно присвоить код 19 0009000
«Прочие материальные основные фонды, не указанные в других группировках»
. Если срок полезного использования, установленный для печатей (штампов), составляет менее 12 месяцев, учтите их в составе материальных запасов (п. 39, 99 Инструкции к Единому плану счетов № 157н).
Расходы на приобретение или изготовление печатей (штампов) по статьям КОСГУ отразите в следующем порядке: если печати (штампы) включаются в состав основных средств – по статье КОСГУ 310 «Увеличение стоимости основных средств»;если печати (штампы) включаются в состав материальных запасов – по статье КОСГУ 340 «Увеличение стоимости материальных запасов».* Такой вывод следует из раздела V указаний, утвержденных приказом Минфина России от 1 июля 2013 г.
№ 65н. Следует отметить, что, учитывая предназначение, сроки и порядок использования печатей (штампов), учреждение может принять другое решение.
Приобретение Подарочной Продукции Косгу 2020
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2020 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Проведение мероприятий и праздников: какие коды КОСГУ применять в 2020 году
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2020 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления«).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Изготовление брошурной продукции косгу 2020
При этом, если стоимость подарка превышает 3000 руб., нужно оформить письменный договор. Если не превышает, договор может быть заключен устно. Такой порядок следует из статей 574, 575 Гражданского кодекса РФ.Ценные подарки учтите на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» по стоимости их приобретения (п.
Как учесть бланки, полученные в результате копирования на складе? Или все-таки произвести оплату копировальных работ по косгу 340, как изготовление бланков? Прошу уточнения: в наименовании услуг в госконтракте указано не изготовление — а именно ксерокопирование бумажной продукции (брошюр и бланков нестрогой отчетности).
Как правильно применять КОСГУ с 2020 года
137 «Доходы от предстоящей компенсации затрат», на которую учреждение относит доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
- налогов (включаемых в состав расходов), государственной пошлины и сборов, разного рода платежей в бюджеты бюджетной системы РФ (подстатья 291);
- штрафных и иных экономических санкций (подстатьи 292 — 295);
- иных выплат физическим и юридическим лицам (подстатьи 296 — 299).
Рекомендуем прочесть: Уголовная статья 228 все части ук
Для отражения выплат текущего и капитального характера в Порядке № 209н предусмотрены следующие подстатьи:
Какие взносы кредитные кооперативы могут не учитывать при формировании налоговой базы по налогу на прибыль организаций
В частности, финансисты указали, что взносы учредителей (участников, членов), поступающие некоммерческим организациям (далее – НКО) на свое содержание и ведение уставной деятельности, не учитываются при формировании налоговой базы по налогу на прибыль при условии, что такие взносы предусмотрены законодательством РФ об НКО и произведены в соответствии с данным законодательством. При этом, согласно п. 2 ст. 251 НК РФ, налогоплательщики – получатели целевых поступлений обязаны вести раздельный учет доходов (расходов), полученных (понесенных) в рамках целевых поступлений (в том числе взносов учредителей, участников и членов).
Департамент налоговой и таможенной политики Минфина России рассмотрел обращение по вопросу применения отдельных положений главы 25 «Налог на прибыль организаций» Налогового кодекса при предоставлении кредитным потребительским кооперативом своим членам займов и изложил свою позицию по данному вопросу в письме от 25 января 2020 г. № 03-03-06/3/3984.
Приобретение Конвертов Какое Косгу В 2020 Году
Таким образом, расходы по изготовлению бланочной продукции строгой отчетности (в том числе и бланков удостоверений) не могут быть отнесены учреждением на статью 340 «Увеличение стоимости материальных запасов» КОСГУ.
Согласно Указаниям о порядке применения бюджетной классификации, утвержденным приказом Минфина России от 21.12.
2011 № 180н, расходы, связанные с изготовлением (приобретением) бланочной продукции, подлежат отнесению на подстатью 226 «Прочие работы, услуги» КОСГУ.
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349. В опубликованном приказе нет нормы о том, что часть Указаний N 65н, связанная с регулированием применения КОСГУ, утрачивает силу.