
Возмещение коммунальных услуг в бюджетном учреждении в 2020 году косгу
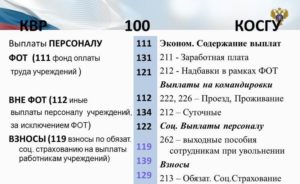
Ст. 220 «Оплата работ, услуг» группирует операции по оплате работ и услуг для обеспечения выполнения функций учреждений.
В целях применения подстатей данной статьи в приказе Минфина № 209н сделано разграничение между услугами, потребляемыми непосредственно учреждениями и потребляемыми работником для его собственных нужд, не связанными с процессом производства (классифицируются как часть прочих несоциальных выплат персоналу в натуральной форме (см. подстатью 214)).
Детализация ст. 350 «Увеличение стоимости права пользования».
Так, в целях применения ФСБУ «Аренда» добавлена подстатья 351 «Увеличение стоимости права пользования активом» для отнесения операций, отражающих увеличение стоимости права пользования активом при признании объекта учета операционной аренды в составе нефинансовых активов (применяется только для учета, при планировании расходов применяется подстатья 224).
Новый порядок применения КОСГУ в 2020 году
Таким образом, в 2020 году по подстатье 211 «Заработная плата» КОСГУ учреждение, как и ранее, отразит начисление заработной платы работнику за выполнение им должностных обязанностей.
Однако следует обратить внимание, что выплата пособия по временной нетрудоспособности за первые три дня, осуществляемая за счет средств работодателя, по данной подстатье КОСГУ отражаться не будет.
Она подлежит отражению по подстатье 266 «Социальные пособия и компенсации персоналу в денежной форме» (выплата пособий за первые три дня временной нетрудоспособности за счет средств работодателя в случае заболевания работника или полученной им травмы, за исключением несчастных случаев на производстве и профессиональных заболеваний).Дополнены подстатьи 352 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным сроком полезного использования», 353 «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с определенным сроком полезного использования» для отражения приобретения неисключительных прав на результаты интеллектуальной деятельности. Отнесение нематериальных активов к активам с определенным сроком полезного использования или с неопределенным сроком полезного использования производится с учетом нормативных правовых актов, регулирующих ведение бюджетного (бухгалтерского) учета. При этом расходы на приобретение нефинансовых активов с предустановленным программным продуктом, необходимым для обеспечения их функционирования, в случае если договором не предусмотрено выделение стоимости права пользования этим программным обеспечением обособленно, отражаются по соответствующим статьям 310 и 340 (в части оборудования для научно-исследовательских работ).
: Челябинск Центр Занятости Сумма Выплаты По Безработице
Квр и косгу в 2020 году для бюджетных учреждений
Также на практике проведения закупок по нескольким КВР возникают вопросы с правильным отражением кодов, что определяется применением классификации. Для этого случая 34-36 разряды идентификационного кода закупки формируются особым образом: в 34-36 разрядах ставится «0», если эти траты подлежат отражению по нескольким КВР.
- затраты на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами;
- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
- социальное обеспечение и иные выплаты населению;
- капитальные вложения в объекты государственной (муниципальной) собственности;
- межбюджетные трансферты;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- обслуживание государственного (муниципального) долга;
- иные ассигнования.
Возмещение коммунальных услуг в бюджетных учреждениях
При возмещении коммунальных услуг в бюджетном учреждении в 2020 году в КОСГУ 56х и 66х последняя цифра зависит от категории дебитора (арендатора), руководствуйтесь Инструкцией 209. Вся сумма за коммунальные услуги на основании счетов-фактур поставщиков начисляется по кредиту счета 0 302 23 734 в дебет счетов:
В договоре аренды может быть предусмотрена компенсация понесенных арендодателем расходов на коммуналку.
Расчет по возмещению коммунальных услуг в бюджетном учреждении может выполняться на основании показателей приборов учета или путем распределения затрат пропорционально площади помещений.
Возможно деление расходов на электроэнергию в соответствии с мощностью имеющегося у сторон оборудования. В любом случае способ расчета следует указать в договоре аренды.
Какие КВР и КОСГУ использовать для госзакупок
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Код вида расхода — это специальный числовой код, позволяющий сгруппировать однородные виды расходных операций по их содержанию с целью управления бюджетным процессом в части расходования средств, а также контролю над его исполнением в соответствии с действующими требованиями бюджетного законодательства.
Косгу в 2020 году для бюджетных учреждений
С 2020 г. предусмотрено выделение расходов по арендной плате согласно заключенным договорам аренды земельных участков и (или) других обособленных природных объектов по подстатье 229 «Арендная плата за пользование земельными участками и другими обособленными природными объектами».
Действующий с 1 января 2020 г. порядок применения статей группы 100 «Доходы» сохраняет порядок применения кодов КОСГУ в 2020 г. Порядок применения дополнен отдельными особенностями, связанными с реализацией новой терминологии и применением учреждениями федеральных стандартов, в том числе ФСБУ «Доходы».
Для целей ведения бюджетного учета администраторами доходов бюджетов, ведения бухгалтерского учета государственными (муниципальными) бюджетными, автономными учреждениями отдельные статьи КОСГУ детализированы подстатьями. Сопоставительная таблица кодов КОСГУ на 2020 г. (в ред. приказа Минфина России от 27.12.2017 № 255н) и применявшихся в 2017 г. приведена ниже.
- пункт 4(1) «Целевые статьи расходов бюджетов» дополнен новыми направлениями расходов;
- из приложения 7 к Указаниям № 65н в главе 182 «Федеральная налоговая служба» исключены коды бюджетной классификации доходов от акцизов на некоторые виды алкогольной продукции, ввозимой на территорию Российской Федерации;
- приложение 11 к Указаниям № 65н дополнено новыми кодами классификации доходов для зачисления пеней, штрафов по страховым взносам по дополнительному тарифу (в зависимости от расчетного периода – до или после 1 января 2017 г.).
: Кбк Для Оплаты Пени По Земельному Налогу В 2020 Году
Косгу на 2020 год для бюджетных учреждений
Вывоз мусора – твердых бытовых отходов с территории учреждения относится имущества (225 КОСГУ). Если вывозятся жидкие бытовые отходы, то это уже коммунальная услуга (223 КОСГУ). Если заключается отдельный договор только на утилизацию отходов – подстатья 226.
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Косгу расшифровка на 2020 год для бюджетных учреждений расшифровка
Российской Федерации;- расходы по оплате договоров гражданско-правового характера, предметом которых является оказание услуг по руководству практикой студентов образовательных учреждений высшего профессионального образования;- расходы на оплату услуг по организации питания;- расходы по оплате договоров гражданско-правового характера на оказание услуг по проживанию в жилых помещениях (найм жилого помещения) на период соревнований, учебной практики, направления работников (сотрудников) в служебные командировки;(в ред.
Кроме этого Заказчики часто используют в своей работе статью 290 КОСГУ «Прочие расходы», к которой относятся выплата налогов, пошлин, представительские расходы, членские взносы и другие. К статье 310 КОСГУ «Увеличение стоимости основных средств» относятся расходы по оплате госконтрактов, модернизации и прочие расходы.
Косгу с 2020 года последние новости — новый порядок применения
Операции по оплату услуг и работ группируются по статье 220 «Оплата работ, услуг».
Бухгалтерам следует помнить о том, что обязательным становится разграничение между услугами, которые потребляются учреждением и сотрудниками для их личных нужд, никак не связанных с трудовыми обязанностями.
Во втором случае услуги относятся к подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме». С 1 января 2020 года вступают в силу следующие изменения в применении КОСГУ:
- В п/ст. 349 «Увеличение стоимости прочих материальных запасов однократного применения» из п/ст. 226 «Прочие работы, услуги» были перенесены затраты на покупку БСО (бланков строгой отчетности).
- Затраты на покупку неисключительных прав на результаты интеллектуальной деятельности (в т.ч. покупку и обновление справочно-информационных БД, покупку пользовательских лицензионных прав на ПО) были исключены из п/ст. 226 «Прочие работы, услуги» и подлежат отражению по двум подстатьям гр. 300 «Поступление нефинансовых активов» – п/ст. 352 (353) «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным (определенным) сроком полезного использования».
- Появилась новая п/ст. 227 «Страхование» для отражения операций по уплате страховых взносов по договорам страхования со страховщиком.
- Введена в действие новая п/ст. 228 «Услуги, работы для целей капитальных вложений» для отражения операций по оплате работ и услуг, осуществляемых для целей капитальных вложений (пусконаладочные работы, реконструкции объектов нефинансовых активов, разработка проектов, составление смет, экспертиза проектной документации и др.).
- По п/ст. 229 «Арендная плата за пользование земельными участками и др. обособленными природными объектами» будут выделяться затраты по арендной плате в соответствии с заключенными договорами.
- Расходы на покупку бутилированной воды учреждениями, в которых отсутствует питьевое водоснабжение (или вода не соответствует санитарным нормам) исключены из перечня операций в порядке применения п/ст. 223 «Коммунальные услуги» и сейчас подлежат отражению по п/ст. 349 «Увеличение стоимости прочих материальных запасов однократного применения».
- В п/ст. 222 «Транспортные услуги» добавлены расходы на выплату компенсаций сотрудникам за использование личного автомобиля в служебных целях.
- В п/ст. 226 «Прочие работы, услуги» перенесены 4 операции:
-
- выплата суточных, денег на питание, возмещение затрат на проживание и проезд студентам и спортсменам;
- компенсация сотрудникам затрат, понесенных во время пребывания в командировке;
- представительские расходы, прием и обслуживание делегаций;
- компенсация работникам затрат на прохождение медкомиссии.
: Закон О Тишине Новосибирск 2020 В Многоквартирном Доме
Компенсация коммунальных услуг работникам образования
Каждый год законы и постановления претерпевают изменения. Поэтому крайне важно убедиться в наличии необходимой информации и ее достоверности.
Для того чтобы педагогам в сельской местности получить выплату от государства, нужно к уже имеющемуся списку документов предоставить информацию о зарегистрированных гражданах в жилом помещении, за которое преподаватель получит материальную компенсацию.
Размер данной выплаты, порядок ее начисления и условия получения определяются соответствующим постановлением Правительства. Компенсация приходит на счет лица, подавшего заявление, каждый месяц. Если заявитель решит отказаться от услуги, то он должен написать отказ о ее назначении и 1 числа следующего месяца, за которым было написано заявление, выплаты прекратятся.
Таблица кодов КОСГУ и соответствие с КВР
- прибыль из бюджета в соответствии с нормами законов по сборам и налогообложению;
- прибыль от эксплуатации какого-либо имущества, принадлежащего государству;
- прибыль от предоставления оплачиваемых услуг или проведения каких-либо работ;
- прибыль от административных платежей, штрафов и всевозможных санкций;
- безвозмездные перечисления от других участников бюджетной системы и компаний не из России;
- вклады по обязательному социальному страхованию и пени по сделанным вкладам;
- прибыль, полученная от сделок с активами;
- другая неналоговая прибыль.
Достаточно часто возникает необходимость в том, чтобы определенные расходов или доходов соотнести к соответствующим кодам КОСГУ. Таким образом, используя определенные коды, появляется возможность быстро указать определенный перечень видов деятельности при оформлении тех или иных документов, что существенно упрощает процедуру их составления.
Транспортные Расходы В 2020 Году Косгу
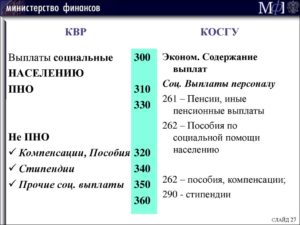
Как всегда, мы постараемся ответить на вопрос «Транспортные Расходы В 2020 Году Косгу». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
Субсидии (гранты в форме субсидий) на финансовое обеспечение затрат в связи с производством (реализацией товаров), выполнением работ, оказанием услуг, порядком (правилами) предоставления которых установлено требование о последующем подтверждении их использования в соответствии с условиями и(или) целями предоставления
Исследования в области разработки вооружения, военной и специальной техники и военно-технического имущества в рамках государственного оборонного заказа в целях обеспечения государственной программы вооружения
Порядок определения КВР и КОСГУ
Неверно определенный вид расходов для операций учреждений бюджетной сферы признается как нецелевое использование бюджетных средств. За это нарушение предусмотрены значительные штрафы и административные взыскания. Определим, какие нарушения встречаются чаще всего, и как их избежать.
- приобрести проездной документ и выдать его сотруднику — приобретение занести на счет 302 22 «Расчеты по транспортным услугам» по подстатье 222 «Транспортные услуги» КОСГУ;
- возместить сотруднику стоимость приобретенного им проездного абонемента — расчеты по выплате компенсации отражаются по счету 302 12 «Расчеты по прочим выплатам», код аналитического учета 212 «Прочие выплаты» КОСГУ.
- услуг по договорам на ТО транспорта (ремонт, диагностика, заправка транспорта и т. д.);
- проездных документов на все виды транспорта (в том числе возмещение расходов, если должностное лицо не было обеспечено проездными документами);
- услуг по договорам ГПХ (проезд к месту командировки и обратно с использованием общественного транспорта);
- проезда военнослужащих и членов их семей (в том числе перевоз личного имущества при переезде на новое место службы);
- проезда к месту учебы и обратно (если работники учреждения совмещают работу с учебой);
- проездных билетов для свидетелей, вызываемых следственными или судебными органами;
- услуг по перевозке спецконтингента, а также освободившихся осужденных к месту жительства;
- услуг по доставке самовольно покинувших детские (или иные аналогичные) учреждения, ушедших из семей несовершеннолетних (включая расходы на проезд сопровождающих их лиц);
- услуг по перевозке грузов (изъятого имущества, служебных животных, спецтоплива и др.);
- транспортно-экспедиционных услуг;
- комплексного обслуживания флота (прием стоков, пищевых отходов и др.).
Что относится к транспортным расходам учреждения?
Транспортные расходы — КОСГУ для их отражения предусмотрен отдельный аналитический код. Как правильно классифицировать расходы, чтобы их можно было отразить в качестве транспортных по КОСГУ, узнайте из нашей статьи.
- на одиноких родителей и опекунов, воспитывающих детей в возрасте до 5 лет;
- на работников, имеющих детей-инвалидов;
- на работников, которые осуществляют уход за больным членом семьи в соответствии с медицинским заключением.
Особенности направления работников в командировку
Нормы возмещения расходов, связанных со служебными командировками на территории РФ, работникам учреждений, финансируемых за счет средств федерального бюджета, установлены Постановлением Правительства РФ № 729 [2] . Приведем их:
В статье напомним основные правила направления работников в служебные командировки, расскажем о гарантиях и компенсациях, которые предоставляются в этом случае, а также рассмотрим порядок отражения командировочных расходов в учете государственных (муниципальных) учреждений с опорой на изменения, произошедшие с 01.01.2020 в порядке применения КОСГУ.
Услуги по организации перевозки грузов в части погрузки, упаковки, въезда на терминал могут быть оплачены по как по КОСГУ 222, если включены в договор с транспортной компанией, так и по КОСГУ 226. По этому вопросу есть судебные решения, вынесенные в пользу учреждений.
С 2020 года действует новый порядок применения КОСГУ по Инструкции 209н. По КОСГУ 222 расшифровка в 2020 году для бюджетных учреждений не изменилась. Этот код присваивается бухгалтерским счетам, учитывающим транспортные расходы.
КОСГУ 222: расшифровка для бюджетных учреждений в 2020 году
- Затраты на автотранспортное обслуживание на основании заключенных контрактов. В калькуляцию расходов исполнителя включаются ремонт и техническое обслуживание используемых транспортных средств, стоимость ГСМ и запасных частей, страховая премия по ОСАГО;
- Расходы на услуги по проезду на общественном транспорте к месту служебной командировки и обратно, предусмотренные договорами гражданско-правового характера;
- Приобретение проездных документов на общественный транспорт для должностных лиц или возмещение им понесенных расходов;
- Оплата военнослужащим и их семьям проезда к пункту проведения очередного отпуска и обратно, а также к новому месту службы;
- Оплата работникам, обучающимся без отрыва от производства, проезда к месту расположения учебного заведения и обратно;
- Расходы на услуги по перевозке к месту жительства спецконтингента, освобождаемого из мест лишения либо ограничения свободы;
- Расходы на доставку грузов на основании соответствующих договоров;
- Выплаты по договорам на транспортно-экспедиционные услуги;
- Приобретение проездных билетов свидетелям, вызываемым в суд или в следственные органы, а также компенсация понесенных ими расходов;
- Расходы на услуги по транспортировке радиоактивных источников, а также доставке спецтоплива и ГСМ;
- Оплата услуг по перевозке несовершеннолетних, самовольно покинувших семьи или детские учреждения, а также сопровождающих их должностных лиц;
- Расходы по договорам с контрагентами, предоставляющими услуги по комплексному обслуживанию флота;
- Прочие аналогичные затраты.
По Какому Косгу В 2020 Году Следует Отражатьорганизация И Проведение Выборов
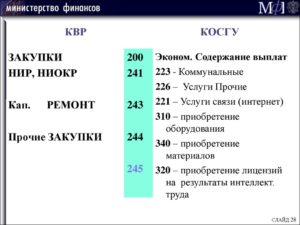
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Расходы на подготовку и проведение выборов в представительные органы муниципального образования
сообщаем следующее: В соответствии с разделом V указаний, утвержденных приказом Минфина России от 01.07.2013 г. № 65н, расходы на подготовку и проведение выборов в представительные органы муниципального образования следует отражать по статье КОСГУ 290 «Прочие расходы».
Что касается выбора вида расходов, в рассматриваемой ситуации нужно детально разобраться в характере расходов.
Расходы на выплаты гражданам, привлекаемым для выполнения отдельных полномочий (без заключения служебных контрактов, договоров гражданско-правового характера) при проведении выборов можно отнести на элемент вида расходов 123 «Иные выплаты, за исключением фонда оплаты труда государственных (муниципальных) органов, лицам, привлекаемым согласно законодательству для выполнения отдельных полномочий», а расходы на приобретение товаров, услуг, работ для проведения выборов — на подгруппу 880 «Специальные расходы». Объясняется это тем, что расходы на финансирование избирательных кампаний не представляется возможным отнести по другим группам, подгруппам и элементам в силу специфики соответствующих расходных обязательств бюджетов (раздел III указаний, утвержденных приказом Минфина России от 01.07.2013 г. № 65н).
Приобретение материалов в 2020 году: какой КОСГУ применить
В силу п. 11.4.8 Порядка № 209н на подстатью 349 «Увеличение стоимости прочих материальных запасов однократного применения» КОСГУ относятся расходы по оплате договоров на приобретение (изготовление) прочих объектов, относящихся к материальным запасам однократного применения. А далее в данной норме приведен перечень таких материальных запасов:
Ответ на этот вопрос содержится в абзаце 3 п. 7 Порядка № 209н. Говоря простым языком, на подстатью 347 КОСГУ следует относить расходы на приобретение материальных запасов, предназначенных для формирования или увеличения стоимости объектов, относящихся к основным средствам, нематериальным и непроизведенным активам. В частности, для их создания, реконструкции, технического перевооружения.
Какой косгу платеж гостехнадзору за удостоверение в 2020 году
По какому коду КОСГУ следует отражать расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и бланочной продукции Ответ: В соответствии с Указаниями N 65н расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и планочной продукции отражаются с 1 января 2020 г.
Вопрос-ответ. Выпуск 1 Показатели бюджетной сметы в целом не изменяются, а происходят только передвижки с квартала на квартал. Надо ли в этом случае прикреплять документ с изменениями на официальном сайте www.bus.gov.ru?
Проведение мероприятий и праздников: какие коды КОСГУ применять в 2020 году
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления«).А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Выбор статей затрат КОСГУ для ремонтных работ
Подскажите, пожалуйста, ремонт системы отопления арендованного помещения — это КОСГУ 225?А если приобретать отдельно радиаторы — КОСГУ 340, а работы по установке по КОСГУ 225?Замена котла — это тоже 225?
А какие работы по ремонту помещения можно провести по КОСГУ 226?
Подскажите, пожалуйста, если получилась такая ситуация, что на лицевом счете уже находятся средства по КОСГУ 226, а необходимо провести ремонтные работы системы отопления и нового помещения, каким образом это можно осуществить используя КОСГУ 226, если не получается вернуть средства с лицевого счета и передвинуть их на КОСГУ 225? Возможно провести демонтажные работы старой системы отопления по КОСГУ 226 и монтаж новой системы отопления также по КОСГУ 226?
Расходы: отнесение к нецелевому использованию средств выбор КОСГУ
Отнесение расходов на статьи (подстатьи) КОСГУ осуществляется исходя из их экономического содержания в соответствии с Указаниями о порядке применения бюджетной классификации Российской Федерации, утвержденными приказом Минфина России от 01.07.2013 № 65н.
В ст. 38 Бюджетного кодекса РФ (далее – БК РФ) закреплен принцип адресности и целевого характера бюджетных средств, который означает, что денежные средства из бюджета могут выделяться только с указанием определенного назначения и расходоваться только в указанных в назначении целях.
При этом законом (решением) о бюджете устанавливается распределение бюджетных ассигнований по каждому главному распорядителю бюджетных средств в разрезе кодов разделов, подразделов, целевых статей и видов расходов Классификации расходов бюджетов, отражающих направления (цели) финансирования расходов бюджета (ст. 184.1 БК РФ).
- поступления, выплаты в денежной или натуральной форме (безвозмездные поступления; выплаты персоналу (подстатьи 212 и 214, 266 и 267); пособия по социальной помощи населению (подстатьи 262 и 263); выплаты бывшим работникам (подстатьи 264 и 265));
- текущие или капитальные поступления, перечисления (безвозмездные поступления; безвозмездные перечисления (статьи 240 и 280); иные выплаты физическим и юридическим лицам (подстатьи 296 и 298, 297 и 299));
- выплаты социального или несоциального характера (выплаты персоналу (подстатьи 212, 214 и 266, 267); физическим лицам (статья 260 и подстатьи 296, 298));
- перечисления финансовым или нефинансовым организациям.
Рекомендуем прочесть: Получен Займ От Учредителя — Проценты Начислять 2020г
С бюджетными учреждениями дела обстоят иначе. Так, в соглашении на доведение субсидии на выполнение государственного или муниципального задания КВР не указывается. Следовательно, бюджетная организация определяет кодировки самостоятельно.
И привлечь госучреждение за нецелевое использование при неверном выборе КВР нельзя. Однако неверный код будет отражен в отчетности — а это уже нарушение правил ведения бухучета (ст. 15.11 КоАП) и составления отчетности (ст. 15.16.6 КоАП).
КОСГУ-2020: отражаем операции по оплате работ, услуг
На названную подстатью относятся расходы на выполнение работ, оказание услуг, не отнесенных на подстатьи 221 – 225, 227 – 229 КОСГУ. Относительно применения этой статьи произошло много изменений, которые мы рассмотрим ниже.
Как арендодателю учесть возмещение коммунальных платежей арендатором в 2018 году?
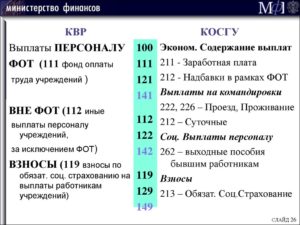
Если учреждения государственного сектора сдают имущество в аренду в 2018 году и согласно условиям соответствующего договора арендатор компенсирует арендодателю коммунальные платежи, каким образом их учесть? По каким статьям, подстатьям КОСГУ отражать поступление доходов? Какие счета учета и комбинации корреспонденций применять? На эти вопросы ответим в статье.
«Обновленная» нормативная основа
Начало 2018 года ознаменовалось в бухгалтерской среде серией нововведений.
Во-первых, с 1 января 2018 года вступил в силу Федеральный стандарт «Аренда»*(1). Поэтому, начиная с текущего года все отношения, связанные с арендой, отражаются в бухгалтерском учете согласно данному нормативному правовому акту. А также, в целях методологического сопровождения Федерального стандарта «Аренда», Минфином РФ были разработаны Методические рекомендации по его применению *(2).
Во-вторых, с 1 января 2018 года Приказом Минфина России от 27 декабря 2017 г. № 255н были внесены изменения в раздел V Указаний о порядке применения бюджетной классификации РФ*(3), касающийся порядка применения кодов КОСГУ.
В-третьих, в Инструкцию № 157н*(4) и Инструкции по применению планов счетов бюджетного учета*(5) и бухгалтерского учета бюджетных*(6) и автономных*(7) учреждений были внесены изменения, применяющиеся при формировании учетной политики и показателей бухгалтерского (бюджетного) учета, начиная с 2018 года.
Исходя из названной нормативной базы и будем разбираться, как арендодателю учесть возмещение коммунальных платежей арендатором в 2018 году.
Аналитическая группа подвида доходов и статья КОСГУ
В соответствии с обновленными Указаниями по применению бюджетной классификации РФ доходы от возмещения затрат по содержанию имущества, находящегося в аренде в соответствии с договором аренды (имущественного найма) или договором безвозмездного пользования, в том числе от компенсации расходов по оплате коммунальных услуг относятся на подстатью 135 «Доходы по условным арендным платежам» КОСГУ.
В то же время, если говорить об аналитической группе подвида доходов, ее детализации осуществлено не было. Поэтому согласно пп. 4.1.1 п. 4.
1 раздела II Указаний о порядке применения бюджетной классификации доходы арендодателя от возмещения коммунальных платежей относятся на статью аналитической группы подвида доходов бюджетов 130 «Доходы от оказания платных услуг (работ) и компенсации затрат» (далее — КВД).
Счет учета для возмещения коммунальных платежей
Определение доходов по условным арендным платежам приведено в п. 7 Федерального стандарта «Аренда».
Согласно данной норме это часть платы за пользование и (или) содержание (возмещение затрат по содержанию) имущества, осуществляемая в соответствии с договором аренды (имущественного найма) или договором безвозмездного пользования, размер которой не зафиксирован договором в виде денежного значения, и определяется в ходе исполнения договора. К условным арендным платежам, в том числе, относится возмещение арендатором расходов по оплате коммунальных платежей.
Ранее, до 1 января 2018 года, выбрать счет учета для доходов, поступающих арендодателям от арендаторов в части возмещения коммунальных расходов, было не просто. Мнения расходились между счетами 205 00 «Расчеты по доходам» и 209 «Расчеты по ущербу и иным доходам», а решение учреждения в отношении выбранного счета закреплялось в учетной политике.
С учетом измененных Инструкций №№ 157н, 162н, 174н, 183н, отметим, что для расчетов по условным арендным платежам предусмотрен самостоятельный одноименный счет 205 35.
Доходы по условным арендным платежам признаются вне зависимости от того, к какому виду аренды — операционной либо финансовой — отнесен договор. Признание таких доходов осуществляется в порядке, описанном в пунктах 23, 25 Федерального стандарта «Аренда». Данный вывод также подтверждается положениями п. 5 раздела IV.3 Методических рекомендаций по применению Федерального стандарта «Аренда».
Бухгалтерские записи по начислению доходов от возмещения коммунальных платежей указаны в п. 78 Инструкции № 162н, п. 93 Инструкции № 174н, п. 96 Инструкции № 183н.
Также Методические рекомендации по применению Федерального стандарта «Аренда» содержат примеры бухгалтерских записей, которые могут отражаться в бухгалтерском (бюджетном) учете при:
- признании расходов по содержанию переданного в аренду имущества, при условии дальнейшего предъявления арендатору (пользователю) для возмещения;
- признании доходов по условным арендным платежам.
Смотрите пункты 5, 6 раздела III.3 названных Методических рекомендаций.
Пример отражения арендодателем возмещения коммунальных платежей арендатором
Бюджетное учреждение сдает в аренду недвижимое имущество, учитываемое по виду финансового обеспечения «4». Оно самостоятельно оплачивает коммунальные расходы по данному имуществу по КФО «2». Арендатор возмещает предъявленные ему бюджетным учреждением коммунальные расходы.
В бухгалтерском учете бюджетного учреждения отражаются записи:
1. Дебет 2 401 20 223 (2 109 00 223) Кредит 2 302 23 730 — начислена стоимость коммунальных услуг, которые потребил арендатор;
2. Дебет 2 302 23 830 Кредит 2 201 11 610 (Увеличение 18 (244 КВР, 223 КОСГУ)) — потребленные арендатором коммунальные услуги оплачены бюджетным учреждением;
3. Дебет 2 205 35 560 Кредит 2 401 10 135 — арендатору предъявлены на возмещение коммунальные расходы;4. Дебет 2 201 11 510 (Увеличение 17 (130 КВД, 135 КОСГУ)) Кредит 2 205 35 660 — на лицевой счет бюджетного учреждения поступила компенсация расходов по оплате коммунальных услуг, которые потребил арендатор.
Подстатья 226 Прочие Работы Услуги Косгу 2020
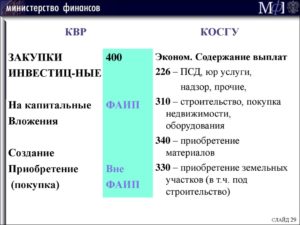
К подстатье 225 КОСГУ «Работы, услуги по содержанию имущества» относятся расходы по оплате договоров на выполнение работ, ока¬зание услуг, связанных с содержанием, обслуживанием, ремонтом имущества, полученного в аренду или безвозмездное пользование, находящихся на праве оперативного управления и в государственной казне Российской Федерации, субъекта РФ, муниципального образования.
Вопросы чаще возникают по содержанию имущества, чем по ремонту, поэтому подробнее остановимся на нем. Ремонт — это, в частности, устранение неисправностей, восстановление работоспособно¬сти имущества, восстановление или поддержание первоначальных харак¬теристик. – это работы и услуги для поддержания или восстановления функциональных характеристик объекта.
Еще в 2015 году все затратные операции в бюджете классифицировались по КОСГУ. Кодификатор был неотъемлемой частью кода бюджетной классификации. То есть 20-значный КБК каждой расходной операции заканчивался тремя символами — КОСГУ. Но уже с января 2016 года правила поменялись. Теперь вместо классификации операций сектора государственного управления в КБК указывают код вида расходов, или КВР.
Код КОСГУ представляет собой три знака в формате «ХХХ». Первая цифра кодификатора обозначает принадлежность к конкретной группе операций, второй и третий символы кода детализирует подгруппу и содержание операции. Как и в прежней классификации, Приказ № 209н содержит следующие группы КОСГУ:
КОСГУ: что это такое и как их правильно применять
Несмотря на то, что КВР более укрупненный код и он используется в планах-графиках закупок товаров, работ и услуг при размещении позиций, КОСГУ в законе нигде не фигурирует, но данный код очень важен при планировании закупочной деятельности.
Теперь давайте разберемся кто же должен закупать товары, работы и услуги по новым правилам применения КОСГУ? Это такие получатели бюджетных средств как: ГРБС, то есть главные распорядители бюджетных средств, бюджетные, автономные и казенные учреждения.
Косгу 226 расшифровка в 2020 году для бюджетных учреждений
Копирование материалов сайта запрещено. Все материалы, любая текстовая информация, графическая или видео, а так же структура сайта и оформление страниц, защищены российским и международным законодательством.
Решение комиссии может не совпадать с мнением проверяющих. Но если оно основано на положениях учетной политики, то опасаться ответственности не нужно.
Федеральный закон от 3 июля 2016 г. № 272-ФЗ установил и требования к срокам выдачи зарплаты.
По новым правилам размер компенсации (процентов) за задержку заработной платы (ст. 236 Трудового кодекса РФ) не может быть меньше 1/150 ключевой ставки ЦБ РФ от не выплаченных в срок сумм за каждый день задержки. Ранее минимум – 1/300 от ставки рефинансирования.
Напомним, что в начале года ставку рефинансирования приравняли к ключевой ставке.
Какие расходы относятся на подстатью 226 — прочие работы, услуги — КОСГУ
Расходы на изготовление и монтаж (демонтаж) баннера, в том числе из материалов заказчика, если: – заключен отдельный договор на эти работы;
– стоимость указанных работ включена в общую цену услуг (работ) по договору об организации мероприятия
Расходы по заключенному с оператором связи государственному (муниципальному) контракту о предоставлении комплекса ресурсов для функционирования технологического оборудования, если в данную услугу входят: – размещение оборудования заказчика на объектах исполнителя и подведение электротехнических коммуникаций; – поддержание температурного режима (отопление, кондиционирование); – обеспечение пропускного режима или охраны, охранно-пожарной сигнализации;
– освещение, электроэнергия для функционирования оборудования
В Вашей ситуации по результатам выполненных исполнителем работ у учреждения возникает объект, который будет отнесен к основным средствам.
Начиная с бюджетов на год на год и на плановый период и годов при составлении и исполнении бюджетов КОСГУ больше не применяется п. В то же время согласно п.
Кроме того, порядок отнесения к данной подстатье расходов, прямо непоименованных в Указаниях N 65н, определен в отдельных разъяснениях специалистов финансового ведомства:.
Получатели бюджетных средств, основные распорядители бюджетных средств — это казенные, автономные, бюджетные организации.
За ними закрепляется обязательство по ведению учета, составлению планов и отчетностей в соответствии с едиными нормативами законодательства. Новичкам может быть незнакома расшифровка, что такое КВР в бюджете.
Специальные кодификаторы следует применять в учете и планировании расходов учреждения бюджетной сферы.