
Квр 112 Косгу 266 Расшифровка В 2020 Году Для Бюджетных Учреждений
Как всегда, мы постараемся ответить на вопрос «Квр 112 Косгу 266 Расшифровка В 2020 Году Для Бюджетных Учреждений». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
Так, например, введен новый шифр ОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что относят в состав социальных пособий? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя. На код относите ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей).
Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.
С 2016 года статьи КОСГУ не применяются получателями средств при формировании планов доходов и расходов, но применяется в учете и отчетности.
В 2020 году требуется применять ее для учреждений и организаций государственного сектора при составлении рабочего плана счетов, ведении учета и отчетности.Порядок утверждения плана счетов бюджетного учета закреплен в Приказе Минфина № 162н (в ред. 31.03.2020).
Понятие КОСГУ
- затраты на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами;
- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
- социальное обеспечение и иные выплаты населению;
- капитальные вложения в объекты государственной (муниципальной) собственности;
- межбюджетные трансферты;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- обслуживание государственного (муниципального) долга;
- иные ассигнования.
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. От правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Расшифровка КВР
Субсидии (гранты в форме субсидий) на финансовое обеспечение затрат, порядком (правилами) предоставления которых не установлены требования о последующем подтверждении их использования в соответствии с условиями и(или) целями предоставления
Скачать полный текст таблицы соответствия КВР и КОСГУ на 2020 год
Новичкам может быть незнакома расшифровка, что такое КВР в бюджете. Специальные кодификаторы следует применять в учете и планировании расходов учреждения бюджетной сферы. Шифр не используется обособленно, так как является структурной частью целого — кода бюджетной классификации.
- Регулярно выдаваемые суммы зарплаты.
- Полагающиеся по принятой в учреждении системе оплаты труда суммы надбавок за занятость в сверхурочные, ночные часы, праздники, выходные и иные виды ненормированного выполнения трудовых обязанностей.
- Стимулирующие ежегодные премии.
- Суммы, выданные специалистам, не работающим короткие периоды времени, – к примеру, при нахождении в отпусках.
Выплата работникам среднемесячного заработка на период трудоустройства при их увольнении в связи с ликвидацией либо реорганизацией учреждения, иными организационно-штатными мероприятиями, приводящими к сокращению численности или штата учреждения
БЮДЖЕТНАЯ КЛАССИФИКАЦИЯ И КОСГУ 2020 ГОДА – НАЧИНАЕМ ПРИМЕНЯТЬ
К примеру, название статьи 110 «Налоговые доходы» изменилось на «Налоговые доходы и таможенные платежи». Соответственно, кроме налоговых доходов, тут будут учитывать таможенные пошлины, сборы и иные платежи, предусмотренные таможенным законодательством.
- «100» — доходы, в том числе и прибыль учреждений госсектора;
- «200» — расходы, группа включает в себя все категории трат учреждения;
- «300» — поступление нефинансовых активов (основные фонды, запасы, материалы, продукты питания и прочее);
- «400» — выбытие нефинансовых активов (отражаются операции по выбытию НФА);
- «500» — поступление финансовых активов (операции по увеличению денежных остатков на расчетных счетах и в кассе учреждения);
- «600» — выбытие финансовых активов, то есть расходование денежных средств и иных финансовых инструментов;
- «700» — увеличение обязательств, отражает суммы принятых обязательств к исполнению;
- «800» — уменьшение обязательств, фиксирует суммы исполненных обязательств.
Применение КОСГУ на практике
Код вида затрат или расходов — так звучит расшифровка, что такое КВР в бюджете. Этот специфический кодификатор используется при составлении кода бюджетной классификации. А значит, шифр применяется практически во всех сферах финансовой деятельности.
Увязки КВР и КОСГУ на 2020 год в закупках
Определение КВР, что это в бюджете, будет следующим. Код вида расхода (КВР) — это трехзначный шифр, используемый для группирования однородных операций по расходованию бюджетных средств. Причем классификация операций производится непосредственно по их содержанию с целью эффективного управления бюджетным процессом, а также контроля над законным исполнением.
2. Бюджетное учреждение направляет сотрудника в командировку. Ему возмещаются суточные, расходы по проезду, проживанию, телефонным переговорам по служебной необходимости во время проведения командировки. Компенсация телефонной связи поименована в установленном перечне возмещаемых командировочных расходов.
С 1 января 2020 года изменился порядок применения кодов видов расходов и подстатей КОСГУ. Теперь бюджетные учреждения должны руководствоваться Порядком № 132н*(1) и Порядком № 209н*(2). Перемены коснулись и командировочных расходов.
Что гарантирует закон при направлении сотрудника в командировку?
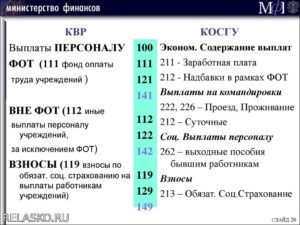
- выдача наличных денежных средств (или перечисление на банковскую карту) под отчет для приобретения проездных билетов, оплаты найма жилых помещений, осуществления расходов протокольного характера, а также компенсация работникам понесенных ими за счет собственных средств расходов по оплате проезда к месту командирования и обратно, найму жилых помещений и иных расходов, произведенных командированным работником с разрешения или ведома работодателя отражается по соответствующим КВР, предназначенным для отражения расходов на иные выплаты персоналу, за исключением фонда оплаты труда (денежного довольствия) — 112 «Иные выплаты персоналу учреждений, за исключением фонда оплаты труда», 122 «Иные выплаты персоналу государственных (муниципальных) органов, за исключением фонда оплаты труда», 134 «Иные выплаты военнослужащим и сотрудникам, имеющим специальные звания» и 142 «Иные выплаты персоналу, за исключением фонда оплаты труда» (смотрите также пп. 51.1.1.2, пп. 51.1.2.2, пп. 51.1.3.3, пп. 51.1.4.2 п. 51 Порядка № 132н);
- оплата приобретения билетов для проезда к месту командирования и обратно и (или) найма жилых помещений для командируемых работников по договорам (контрактам) отражается по КВР 244 «Прочая закупка товаров, работ и услуг» (смотрите также пп. 51.2.4.4 п. 51 Порядка № 132н).
- 530 «Увеличение стоимости акций и иных форм участия в капитале» (в рамках третьего разряда кода).
- 310 «Увеличение стоимости основных средств»;
- 320 «Увеличение стоимости нематериальных активов»;
- 330 «Увеличение стоимости непроизведенных активов»;
- 340 «Увеличение стоимости материальных запасов»;
- отчисления на зарплату;
- выплаты, которые безвозмездно делаются в пользу других учреждений;
- выплата всевозможных взносов за услуги, включая транспортировку товаров, услуги связи, проведение коммунальных процедур, аренда какого-либо имущества и дальнейшее его применение;
- обслуживание долга государства;
Таблица соответствия КВР и КОСГУ 2020 с последними изменениями
- премирование персонала за сбор и сдачу лома и отходов драгоценных металлов и природных алмазов;
- другие аналогичные выплаты и пособия персоналу.
- возмещение персоналу дополнительных расходов, связанных с проживанием в служебных командировках;
- выплата на первоначальное обзаведение хозяйством сотрудникам учреждений, исполняющих наказания;
- подъемное пособие при переезде на новое место службы военнослужащим и приравненным к ним лицам;
- выплаты депутатам, осуществляющим депутатскую деятельность на постоянной основе,
- выплата стипендий ученым, научным работникам, работникам организаций оборонно-промышленного комплекса;
- подъемное пособие при переезде на новое место работы (службы) лицам, работающим в районах Крайнего Севера и приравненных к ним местностях, судьям, работникам загранучреждений и другим работникам в соответствии с законодательством РФ;
- единовременное пособие при перезаключении трудового договора;
- продовольственно-путевые, полевые деньги;
- ежемесячные денежные выплаты членам государственных академий наук;
Расшифровка косгу 226 в бюджетных учреждениях с 2020 года
Например, к подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях» КОСГУ относится приобретение антибиотиков, лекарственных препаратов, аптечек и санитарных сумок для оказания первой помощи и т. п. В перечне подстатей ст. 340 «Увеличение стоимости материальных запасов» выделяется подстатья 349 «Увеличение стоимости прочих материальных запасов однократного применения».
На нее относится приобретение тех материальных запасов, которые в 2020 г.
отражаются по подстатьям 223, 226, 296, таких как:В соответствии с Приказом Минфина РФ № 209н от 29.11.2017 к выплатам (пособиям и компенсациям) в натуральной форме относятся оплата товаров, работ, услуг, предоставленных работникам (населению), а также компенсация (возмещение) их расходов на приобретение товаров, работ и услуг. Указанные выплаты отражаются в 2020 г.
по подстатье 214 «Прочие несоциальные
Расшифровка и частные случаи КОСГУ 225 и 226 в 2020 году
В 2020 году в соответствии с Инструкцией 209н подстатья 226 КОСГУ «Прочие работы, услуги» является одной из наиболее обширных по типам расходов.
По КОСГУ 226 в учете отражают работы и услуги, которые нельзя к подстатьям 221-225, 227-229:
- проектные, конструкторские и прочие подобные работы,
- подписка на периодические издания,
- информационные услуги,
- услуги типографии,
- другие работы и услуги.
- авторские вознаграждения,
- организацию питания,
- медицинские услуги,
По Инструкции 209н с 2020 года Будьте внимательные, транспортные услуги относят на КОСГУ 222.
К подстатье 226 относят прочие работы и услуги.
Чтоб ничего не перепутать, воспользуйтесь сервисом: Часто бухгалтеры путают подстатьи 225 и 226 КОСГУ, это и не удивительно. Так как зачастую одни и те же расходы, в зависимости от дополнительных условий их возникновения, могут быть отражены и по 225 и по 226 КОСГУ.
Виды расходов и соответствующие им КОСГУ с 2020 года: сопоставительная таблица
226 Прочие работы, услуги 266 Социальные пособия и компенсации персоналу в денежной форме 267 Социальные компенсации персоналу в натуральной форме 300* Поступление нефинансовых активов В части обеспечения мер, направленных на сокращение производственного травматизма и профессиональных заболеваний работников (приобретение спецодежды) в счет начисляемых страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
Рекомендуем прочесть: Обмен прав на биберево
120 Расходы на выплаты персоналу государственных (муниципальных) органов 121 Фонд оплаты труда государственных (муниципальных) органов 211 Заработная плата 266 Социальные пособия и компенсации персоналу в денежной форме 122 Иные выплаты персоналу государственных (муниципальных) органов, за исключением фонда оплаты труда 212 Прочие несоциальные выплаты персоналу в денежной форме 214 Прочие
Применение КОСГУ 222
В бюджетной организации в связи со спецификой уставной деятельности могут производиться расходы на проезд и перевозку, не предусмотренные инструкцией 209н, но по своему содержанию соответствующие этой подстатье.
При проведении хозяйственных операций иногда возникают трудности в разграничении расходов между КОСГУ 222 «Транспортные услуги» и 226 «Прочие работы и услуги».
В сегменте грузовых перевозок работают транспортно-экспедиционные компании и курьерские службы.
Они выполняют функции доставки определенных грузов потребителю.
В бюджетных учреждениях их услуги классифицируются по-разному:
- КОСГУ 222 – оплата транспортно-экспедиционных услуг;
- КОСГУ 226 – услуги по курьерской доставке.
Чтобы избежать претензий со стороны контролирующих органов, нужно требовать от исполнителя четкого описания содержания услуги в первичном документе (акт выполненных работ, счет-фактура).
Состав организаций госсектора в целях применения этого закона иной: — любые государственные и муниципальные учреждения; — государственные органы, органы местного самоуправления, органы местной администрации; — органы управления государственных внебюджетных фондов РФ, органы управления территориальных государственных внебюджетных фондов. В законе о бухучете понятие «организации государственного сектора» заменить на «организации бюджетной сферы» 1.
ГУП и МУП 2. Государственные корпорации и компании, публично-правовые компании; 3.
Корпоративные юрлица, владельцем более 50 процентов акций (долей) которых являются публично-правовые образования или бюджетные, автономные учреждения Новая группировка выплат физлицам Все выплаты сотрудникам, бывшим сотрудникам и иным физлицам в целях применения КОСГУ можно разделить на десять групп: Виды выплат Пример Категория получателей
Статья 225 Косгу Расшифровка 2020
; содержание в чистоте помещений, зданий, дворов, иного имущества (уборка и вывоз снега, мусора; дезинфекция, дезинсекция, дератизация, газация; санитарно-гигиеническое обслуживание, мойка и чистка (химчистка) и т.
д.
); замазка, оклейка окон; услуги по организации питания животных, находящихся в оперативном управлении, а также их ветеринарное обслуживание; противопожарные мероприятия, связанные с содержанием имущества (огнезащитная обработка, зарядка огнетушителей и т. д.
); ремонт (текущий и капитальный) и реставрацию нефинансовых активов; заправка картриджей; расходы на оплату работ (услуг), осуществляемые в целях соблюдения нормативных предписаний по эксплуатации (содержанию) имущества, а также в целях определения его технического состояния; Но бухгалтер дал устные разъяснения, которые работник органа казначейства не принял во внимание.
Применение КОСГУ 352 и 353 в 2020 году
По расшифровке в 2020 году для бюджетных учреждений КОСГУ 352 применяется, если приобретаются права с неопределенным сроком использования.
Под результатами интеллектуальной деятельности следует понимать:
- программное обеспечение;
- справочно-информационные базы данных и обновления к ним.
Квр 111 Косгу 266 Расшифровка В 2020 Году Для Бюджетных Учреждений

По статье 120 «Доходы от собственности» учитываются отдельные виды доходов от собственности исходя из экономического содержания операций с учетом вида имущества, передаваемого в управление (пользование). Статья детализируется подстатьями 121 – 129, 12A, 12K, и 12Т.
Ст. 220 «Оплата работ, услуг» группирует операции по оплате работ и услуг для обеспечения выполнения функций учреждений.
В целях применения подстатей данной статьи в приказе Минфина № 209н сделано разграничение между услугами, потребляемыми непосредственно учреждениями и потребляемыми работником для его собственных нужд, не связанными с процессом производства (классифицируются как часть прочих несоциальных выплат персоналу в натуральной форме (см. подстатью 214)).
Квр и косгу в 2020 году для бюджетных учреждений
К примеру, если ошибку допустит казенное учреждение, и хозяйственная операция будет отражена по неверному КВР, контролеры вправе признать такую ошибку нецелевым использованием бюджетных средств. За нарушения данного характера предусмотрена административная ответственность по статье 15.14 КоАП.
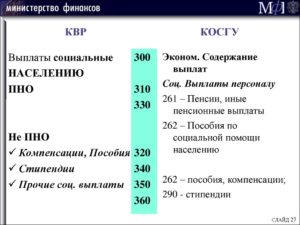
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя.
Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей). Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.
Какие КВР и КОСГУ использовать для госзакупок
Детализация каждой расходной операции экономического субъекта бюджетной сферы — основа планирования и исполнения бюджета. То есть от правильности выбранного кода вида расхода и классификации операций сектора госуправления зависит эффективное и прозрачное планирование, обеспечение целевого использования выделенных средств и достоверность бухгалтерской отчетности.
Код вида расхода — это специальный числовой код, позволяющий сгруппировать однородные виды расходных операций по их содержанию с целью управления бюджетным процессом в части расходования средств, а также контролю над его исполнением в соответствии с действующими требованиями бюджетного законодательства.
Применение Квр и косгу в 2020 году для бюджетных учреждений
- в выплаты тренерам, спортсменам и учащимся включили компенсации расходов на проезд, проживание и питание при их направлении на различные мероприятия;
- к имеющимся видам выплат учащимся образовательных учреждений добавили суточные, компенсацию стоимости проезда к месту прохождения преддипломной практики, компенсацию расходов на питание (при невозможности приобретения этих услуг).
- по уплате страховых премий (страховых взносов) по договорам страхования, заключенным со страховыми организациям (подстатья 227 «Страхование» КОСГУ);
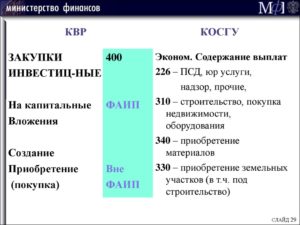
- по приобретению услуг, работ, осуществляемых для целей капитальных вложений, таких как разработка проектной и сметной документации для строительства, реконструкции объектов нефинансовых активов, экспертиза проектной документации, пусконаладочные работы и т.д. (подстатья 228 «Услуги, работы для целей капитальных вложений» КОСГУ).
Таблица кодов КОСГУ и соответствие с КВР
Таким образом, при оформлении всевозможных планов-графиков там, где ранее указывался КОСГУ, теперь нужно ставить КВР. При этом участники закупочного процесса должны внимательно ознакомиться с сопоставительной таблицей этих кодов, так как классификаторы в них несколько отличаются, что может привести к ошибке.
- прибыль из бюджета в соответствии с нормами законов по сборам и налогообложению;
- прибыль от эксплуатации какого-либо имущества, принадлежащего государству;
- прибыль от предоставления оплачиваемых услуг или проведения каких-либо работ;
- прибыль от административных платежей, штрафов и всевозможных санкций;
- безвозмездные перечисления от других участников бюджетной системы и компаний не из России;
- вклады по обязательному социальному страхованию и пени по сделанным вкладам;
- прибыль, полученная от сделок с активами;
- другая неналоговая прибыль.
Косгу 266, 267 в 2020 году
Обновленный регламент предусматривает детализированную группировку большинства статей по 7 группам. Добавлены новые подстатьи. Отдельные коды содержат в названии буквы. При этом ранее действовавшие Указания № 65 не отменены, но в скором времени утратят свою силу.
- Компенсационные выплаты, начисленные при возмещении сотрудникам различных затрат, связанных с исполнением трудовых функций – расходы по проезду, переезду при трудоустройстве на новом месте; затраты на покупку необходимых для работы инструментов, спецодежды, оборудования, материалов и т.д.
- Выданные работодателем социальные пособия – суммы, начисленные при пребывании сотрудника в «детском» отпуске; при нетрудоспособности специалиста (в части выплат за счет работодателя); выданные при расторжении трудового договора компенсации и выходные пособия.
: Что Будет С Процентной Ставкой По Ипотеке В 2020 Году
Новый порядок применения КОСГУ в 2020 году
С 2020 года предусмотрено выделение расходов по арендной плате согласно заключенным договорам аренды земельных участков и (или) других обособленных природных объектов по подстатье 229 «Арендная плата за пользование земельными участками и другими обособленными природными объектами» КОСГУ.
В целом действующий с 1 января 2020 года порядок применения статей группы 100 «Доходы» сохраняет положения порядка применения кодов КОСГУ в 2020 году, установленного Указаниями № 65н.
Порядок дополнен отдельными особенностями, связанными с реализацией новой терминологии и применением учреждениями федеральных стандартов бухгалтерского учета, в том числе ФСБУ «Доходы» (утвержден Приказом Минфина РФ от 27.02.2020 № 32н)
Косгу с 2020 года последние новости — новый порядок применения
Новый порядок применения КОСГУ (классификации операций сектора государственного управления) станет обязательным для учреждений государственного сектора уже с 1 января 2020 года.
Согласно данному Порядку, единые правила использования кодов КОСГУ будут действовать в отношении составления финансовой, бюджетной и другой отчетности, а также ведения бухгалтерского учета.
Из данной статьи вы узнаете про КОСГУ с 2020 года последние новости.
Согласно тексту Порядка применения КОСГУ, всего выделяют 8 групп КОСГУ в зависимости от экономического содержания операций, проводимых учреждениями госсектора. В каждой группе при этом детализированы статьи. С введением нового порядка были также введены новые подстатьи.
Госпошлина КВР 852 или КВР 853 — самая полная информация в нашей статье
Обоснование: В соответствии с Указаниями о порядке применения бюджетной классификации Российской Федерации, утвержденными приказом Минфина России от 01.07.2013 N 65н, по элементу 852 «Уплата прочих налогов, сборов» отражаются расходы по уплате в установленных законодательством Российской Федерации случаях:
Применение Кэк В 2020 Году

03.11.2019
Субсидии (гранты в форме субсидий) на финансовое обеспечение затрат, порядком (правилами) предоставления которых установлено требование о последующем подтверждении их использования в соответствии с условиями и(или) целями предоставления
Субсидии (гранты в форме субсидий) на финансовое обеспечение затрат, порядком (правилами) предоставления которых не установлены требования о последующем подтверждении их использования в соответствии с условиями и(или) целями предоставления
Применение КВР и КОСГУ в 2020 году для бюджетных учреждений
- поступления, выплаты в денежной / натуральной формах (безвозмездные поступления; выплаты персоналу (подстатьи 212 и 214, 266 и 267); пособия по социальной помощи населению (подстатьи 262 и 263); выплаты бывшим работникам (264 и 265));
- текущие / капитальные поступления, перечисления (безвозмездные поступления; безвозмездные перечисления (статьи 240 и 280); иные выплаты физическим и юридическим лицам (подстатьи 296 и 298, 297 и 299));
- выплаты социального / несоциального характера (выплаты персоналу (подстатьи 212, 214 и 266, 267); физическим лицам (статья 260 и подстатьи 296, 298));
- перечисления финансовым / нефинансовым организациям.
Отдельные выплаты работникам, имеющие социальный характер, из подстатей 211, 212 и 262, применяющихся в 2020 году для их отражения, с 2020 года включены в подстатьи 266 «Социальные пособия и компенсации персоналу в денежной форме» и 267 «Социальные компенсации персоналу в натуральной форме». К таким выплатам, в том числе относятся:
КОСГУ-2020: учитываем новшества
В связи с этим прежние названия статей 150, 160, а также порядок их применения изменены. Кроме того, в целях отражения безвозмездных поступлений дополнительно введена статья 190. Как применять эти статьи в 2020 году, рассмотрим в таблице:
Классификация операций сектора государственного управления используется (в том числе государственными (муниципальными) учреждениями) для ведения бюджетного (бухгалтерского) учета, составления бюджетной (бухгалтерской) и иной финансовой отчетности, обеспечивающей сопоставимость показателей бюджетов бюджетной системы РФ. Кроме того, коды КОСГУ применяются при детализации (дополнительной детализации) показателей бюджетной росписи, бюджетной сметы казенного учреждения, обоснований бюджетных ассигнований (п. 2 Порядка № 209н).
Детализация КОСГУ 340 и 440 в 2020 году
Отдельные приобретенные комплектующие до формирования единого объекта ОС учитываются, как материальные запасы.
Приобретаются они по виду расхода 242 – закупка товаров, работ и услуг в сфере IT-технологий, который применяется и бюджетными, и автономными учреждениями.
Отдельной подстатьи КОСГУ для них не выделено, поэтому закупать комплектующие следует по подстатье 346, а списывать на формирование объекта ОС – по подстатье 446.
КОСГУ 730 в приказе 209н также детализирован, в примере применяется подстатья 734 «Увеличение прочей кредиторской задолженности по расчетам с иными нефинансовыми организациями».Если в бухучете МЗ разрешено использовать такие объекты, как партия или однородная группа, нужно помнить о приказе Минздрава 183н, содержащий перечень лекарственных средств, подлежащих предметно-количественному учету.
Если такие медикаменты есть в учреждении, их учет следует организовать отдельно.
Расшифровка КВР 112 — командировочные, обучение и медосмотр
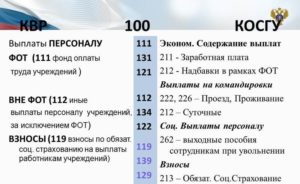
Многие бухгалтера сталкиваются с тем, как нужно правильно указывать в отчетности расходы денежных средств, выделенные на оплату выходного пособия, командировочных и других выплат, которые не связаны с зарплатой работников муниципальных (государственных) учреждений. В большинстве случаев для этих целей применяется КВР 112. Но в отдельных случаях специалисты могут использовать другие коды, поэтому необходимо строго следовать требованиям Указания Минфина.
В пункте 5.1.1 раздела III Приказа Министерства финансов Российской Федерации от 01.07.2013 года №65н расшифровка гласит, что КВР «Иные выплаты персоналу учреждений, за исключением фонда оплаты труда» применяется для обозначения выплаты, которые не имеют отношения к фонду оплаты труда.
Следует отметить, что код видов расходов 112 зачастую применяются с несколькими дополнительными кодами:
- КВР 122 «Иные выплаты персоналу государственных (муниципальных) органов, за исключением фонда оплаты труда»;
- КВР 133 «Расходы на выплаты военнослужащим и сотрудникам, имеющим специальные звания, зависящие от размера денежного довольствия»;
- КВР 142 «Иные выплаты персоналу, за исключением фонда оплаты труда, применяется для осуществления выплат в пользу работников государственных внебюджетных фондов»
Какие расходы относятся к КВР 112?
В бухгалтерских отчетах госучреждений по КВР 112 проходят денежные средства, которые не включены в фонд оплаты труда и выделяются на оплату командировочных и других расходов, а также выплату компенсации работникам организации, если это оговорено в трудовом договоре или установлено действующим законодательством РФ и муниципальными правовыми актами.
Чем отличаются КВР 112, 113 и 244?
Иногда расходы, которые должны проходить по КВР 112, классифицируют как 113 или 244. Однако между ними есть существенная разница.
КВР 113 в отличие от кода 112 необходимо применять лишь для отражения средств, пошедших на выплату физическим лицам, которые сотрудничают с учреждением без договора гражданско-правового характера либо трудового договора: например, оплата участия спортсменов и тренеров в физкультурно-спортивных мероприятиях. Также по данной категории должна проходить компенсация стоимости проезда учащихся к месту учебы и производственной практики.
КВР 244, согласно Указаниям Министерства финансов РФ от 19.08.2016 года «02-05-10/48951, обозначает расходы бюджетных денег на вознаграждение физических лиц, которые были привлечены к работе государственного (муниципального) учреждения на основании гражданско-правового договора.
Квр 112 – командировочные расходы
По КВР 112 проходят расходы, выделенные на оплату командировок работников, которые выдаются непосредственно откомандированному лицу наличными или на банковскую карту. Сотрудник самостоятельно оплачивает билеты и жилье. Однако если траты проходят по специальному договору, то в отчете они записываются как КВР 244.
Квр 112 – расходы на обучение и медосмотр
В том случае, если медосмотр работников предусмотрено планом работы государственного (муниципального) учреждения, то средства на него выделяются по коду видов расходов 244. А КВР 112 применяется при компенсации трат сотрудникам, которые прошли данную процедуру самостоятельно.
Если организация заключила договор с учебным заведением, то оплата обучения работников в бухгалтерских отчетах проходит по КВР 244, но компенсацию проездных билетов записывается под КВР 112.
Квр 112 – выходные пособия при увольнении
В Приказе №65н указано, что выплату выходного пособия по случаю увольнения работника, которое не связано с реорганизацией либо ликвидацией государственного (муниципального) учреждения, необходимо проводить по КВР 112. По такому же коду вида расходов выделяется и единовременное пособие работнику, который увольняется, если причина не связана с сокращением штата. В противных случаях используются КВР 111 или 133.
Некорректно применены КВР и КОСГУ при увольнении сотрудников
Согласно действующему законодательству, при увольнении работника ему должна быть выплачена зарплата за все отработанные, но еще не оплаченные дни, и компенсация за каждый неиспользованный отпуск. В Указаниях №65н Минфина сказано, что эти расходы должны проходить как КВР 111 «Фонд оплаты труда учреждений», который соответствует 211 «Заработная плата» КОСГУ.
По КВР 112 должны проходить бюджетные средства для выплаты выходного пособия, если условия увольнения сотрудника соответствует кодам 262 «Пособия по социальной помощи населению» и 212 «Прочие выплаты» КОСГУ.
По какому коду КВР (244 или 112) следует учитывать расходы на ГСМ в служебных командировках на служебном автомобиле?
В Трудовом кодексе РФ оговаривается, что всем сотрудникам государственных учреждений оплачиваются командировки: проезд, проживание и суточные. Если поездка совершается на служебном автомобиле, то деньги из бюджета выделяются по КВР 112, однако при осуществлении оплаты командировочных по соответствующему контракту либо договору, то траты в отчетах должны проходить по КВР 244.
Личный опыт применения КВР 112
При распределении расходов из бюджета государственного учреждения у людей, которые редко сталкиваются с классификацией расходов, возникают трудности с правильным разделением средств в бухгалтерской отчетности.
Примером этого может быть следующая ситуация: «Водитель заранее заправил служебный автомобиль перед командировкой по договору с поставщиком ГСМ, а затем заправил еще раз в пути. По какому коду вида расходов нужно проводить расходы?».
Деньги, выделенные на первую заправку, должны проходить по КВР 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд», а вторую часть трат записывают под КВР 112.
Медосмотр сотрудников организации, который предусмотрен соответствующим планом, также оплачивается из бюджета учреждения по КВР 112, ведь расходы не относятся к фонду оплаты труда.
При классификации расходов по КВР следует помнить, что некорректное применение кодов, выявленное проверкой, расценивается как нецелевое использование денежных средств их государственного бюджета. Поэтому необходимо тщательно проверять данные с КОСГУ.
План Счетов Казенного Учреждения С Аналитикой По Косгу На 2020 Год
Получатели бюджетных средств, такие как главные распорядители бюджетных средств (ГРБС), казенные, бюджетные и автономные учреждения, должны вести учет, составлять планы и отчеты по единым нормам и в соответствии с требованиями законодательства. Перечень требований и правил по применению специальных кодов, определяющих соответствующие значения бюджетного (бухгалтерского) счета, устанавливается Минфином для всех участников процесса.
Так, например, введен новый КОСГУ 266, на который следует относить социальные пособия и компенсации, предоставленные персоналу государственного (муниципального) учреждения в денежной форме.
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни. То есть пособие, выплачиваемое за счет средств работодателя.
Также на данный код необходимо относить ежемесячное пособие по уходу за ребенком до трех лет (в размере 50 рублей). Все категории выплат и компенсаций закреплены в ст. 10.6.6 главы 2 Приказа № 209н.
План счетов бухгалтерского учета 2020 в бюджетных организациях
Все эти организации входят в систему так называемой государственной учетной политики, которая представляет собой строго определенный порядок бюджетного учета в органах государственной, территориальной, муниципальной власти, внебюджетных фондов и др.
Новый бюджетный план счетов содержит около двух тысяч синтетических счетов учета. Для потребностей собственного учета государственное (муниципальное) предприятие разрабатывает на основе утвержденного собственный ПС, в который входят только счета, необходимые данной организации.
Методические рекомендации Минфина по применению нового порядка КОСГУ
Из перечня расходов на транспортные услуги (подстатья 222), который применяется в 2020 г.
, исключены расходы по оплате проезда к месту проведения отпуска и обратно отдельным категориям лиц, в связи с тем, что данные операции не являются услугами, необходимыми для выполнения служебных, трудовых обязанностей (отражаются по подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме»). Описание подстатьи 222 «Транспортные услуги» дополнено расходами на выплату компенсации работникам за использование личного транспорта для служебных целей.
137 «Доходы от предстоящей компенсации затрат», на которую учреждение относит доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
Применение КПС на счетах учета в 2020 году
Итак, в 1 — 4 разрядах номера счета указывается аналитический код вида функции, услуги (работы) учреждения, соответствующий коду раздела, подраздела классификации расходов бюджетов. (Как видим никаких исключений для типа хранимой на счете информации не указано, , например, на «доходные» счета правило тоже распространяется);
В соответствии с последними изменениями, внесенными Приказом Минфина от № 297н в пункт 2 приложения 2 инструкции 162н (План счетов и Инструкция по его применению КАЗЕННЫМИ учреждениями), касающиеся нумерации счетовбюджетного учета.
План счетов бюджетного учета казенного учреждения в 2020 году
Рабочий план счетов составляйте на основе Плана счетов и Инструкции по его применению, утвержденных Минфином России для конкретного типа учреждения. Одновременно рабочий план должен учитывать специфику деятельности учреждения.
Рекомендуем прочесть: Доклад На Тему Профессии Юрист Для 5 Класса
В названиях счетов 206 12, 208 12, 302 12 и 206 66, 302 66 в обновленной Инструкции указано, что они применяются только для расчетов в денежной форме. В названиях счетов 206 24 и 302 24 отмечено, что они не используются при расчетах за аренду земельных участков и других природных объектов. Это связано с тем, что для указанных расчетов ранее введены счета 206 29 и 302 29.
Бюджетный план счетов на 2020 год
С 1 января 2020 года вступает в силу федеральный стандарт «Учетная политика, оценочные значения и ошибки» (далее — СГС «Учетная политика»). Основание — приказ Минфина России № 274н. С этой же даты необходимо будет применять детализированные КОСГУ (приказ Минфина № 209н). Поэтому при разработке учетной политике учтите эти изменения. Более подробно, читайте в статье.
Когда в учреждении есть своя бухгалтерия, учетную политику разрабатывает главный бухгалтер или другой сотрудник, ответственный за бухучет в учреждении.
Если бухучет передан централизованной бухгалтерии, то она разрабатывает для него учетную политику.
И в том и в другом случае документ утверждает руководитель учреждения, так как он отвечает за ведение бухучета. Основание — пункт 8 СГС «Учетная политика».
Новый план счетов с 2020 года для казенных учреждений
Вторая важная задача первых недель 2020 года – формирование входящих остатков в межотчетный период на основании Бухгалтерской справки (). Порядок их формирования и проводки даны Минфином России в Методических указаниях, доведенных и от .
С 01.01.2020 внедрены отдельные федеральные стандарты бухучета для организаций госсектора. В частности, речь идет о концептуальных основах бухучета и отчетности. В связи с этим решено внести соответствующие изменения в План счетов бухучета бюджетных учреждений и Инструкцию по его применению.