
Материнская Плата Косгу 340 Или 310 2019
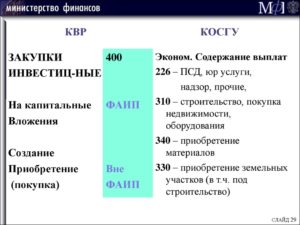
Дырокол относится к канцтоварам. По общему правилу канцтовары нужно включать в состав МЗ. Об этом прямо сказано в пункте 118 Инструкции № 157н. Но срок полезного использования дырокола превышает 12 месяцев. Поэтому расходы на его приобретение дырокола относите в учете на статью КОСГУ 310 «Увеличение стоимости основных средств».
Печати и штампы учитывайте как матзапасы, если срок полезного использования меньше 12 месяцев. Его установит производитель в технической документации и комиссия по поступлению и выбытию НФА. В этом случае отражайте их по статье расходов КОСГУ 340.
Системный блок косгу 310 или 340 в 2019 году
Нередко возникают сомнения при выборе между 225 и 310 КОСГУ (между ремонтом и модернизацией (реконструкцией, дооборудованием), а также — между 225 и 226 КОСГУ. Почему такие сложности возникают и как бухгалтеру «выйти сухим из воды», рассмотрим на примере рабочих ситуаций.
В спецификации к контракту Исполнитель указывает:№ Товар Ед. Кол-во Цена, руб. Стоимость, руб.1 Фотоэлементы (приемник-передатчик) пара 1 1 330,00 1 330,002 Привод со встроенным блоком управления и встроенным приемником шт.
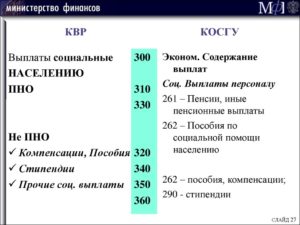
Квр и косгу в 2019 году для бюджетных учреждений
- затраты на выплаты персоналу в целях обеспечения выполнения функций государственными (муниципальными) органами, казенными учреждениями, органами управления государственными внебюджетными фондами;
- закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд;
- социальное обеспечение и иные выплаты населению;
- капитальные вложения в объекты государственной (муниципальной) собственности;
- межбюджетные трансферты;
- предоставление субсидий бюджетным, автономным учреждениям и иным некоммерческим организациям;
- обслуживание государственного (муниципального) долга;
- иные ассигнования.
Также на практике проведения закупок по нескольким КВР возникают вопросы с правильным отражением кодов, что определяется применением классификации. Для этого случая 34-36 разряды идентификационного кода закупки формируются особым образом: в 34-36 разрядах ставится «0», если эти траты подлежат отражению по нескольким КВР.
Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2019 году
Компьютер – это комплекс конструктивно-сочлененных предметов, представляющий собой единое целое и предназначенный для определенной работы. В классификаторе основных фондов он входит в группу «Машины офисные прочие», номер 330.28.23.23.
Системный блок не может выполнять свои функции самостоятельно, он является комплектующей частью компьютера, поэтому приобретается и приходуется по КОСГУ 346. При первоначальном формировании объекта ОС сумма, уплаченная за системный блок, войдет в общую балансовую стоимость через счет 0 106 00.
Если блок приобретается в качестве запасной части для замены вышедшего из строя, он при установке списывается на текущие расходы или себестоимость.
Рекомендуем прочесть: В Каких Случаях Снимают С Учета У Нарколога?
Если учреждение приобретает жесткий диск для установки на компьютер, то он является комплектующей или запасной частью и при поступлении должен учитываться по коду 346.
При сборке ПК из приобретенных комплектующих стоимость жесткого диска относится на счет 0 106 00, где формируется балансовая стоимость нового основного средства.При использовании жесткого диска для замены испорченного или устаревшего, он списывается на текущие расходы либо себестоимость и не увеличивает стоимость ОС.
Какие КВР и КОСГУ использовать для госзакупок
До 2016 года расшифровка планов-графиков и планов закупок составлялась в разрезе КОСГУ. Но в настоящее время старый кодификатор заменен новыми шифрами — КВР. Ошибочно полагать, что теперь КОСГУ не задействованы в закупочной деятельности. Это в корне неверно.
Исключение шифра из структуры КБК не означает, что коды в бюджете стали неактуальными. Кодификаторы все также необходимо использовать. Например, казенные учреждения обязаны планировать и получать расходы исключительно в разрезе классификаторов сектора госуправления. Бюджетную роспись, смету, а также обоснование бюджетных ассигнований невозможно подготовить без кодификатора КОСГУ.
Виды расходов и соответствующие им КОСГУ с 2019 года: сопоставительная таблица
В части обеспечения мер, направленных на сокращение производственного травматизма и профессиональных заболеваний работников (приобретение спецодежды) в счет начисляемых страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
В части возмещения должностным лицам расходов на приобретение проездных документов в служебных целях на все виды общественного транспорта, в случае, если они не были обеспечены в установленном законодательством Российской Федерации порядке проездными документами, а также компенсации за использование личного транспорта в служебных целях
Косгу жалюзи 340 в 2019
В настоящее время порядок применения кодов классификации операций сектора государственного управления (далее — КОСГУ) регулируется разделом V Указаний, утвержденных приказом Минфина России от 01.07.2013 N 65н (далее — Указания N 65н).
Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т.
Косгу 310 расшифровка в 2019 году
Как применять в учете статьи и подстатьи КОСГУ, разъяснено в разделе V указаний, утвержденных приказом Минфина России от 01.07.2013 № 65н. КОСГУ едины для всех уровней бюджетов.
На статью КОСГУ 340 «Увеличение стоимости материальных запасов» относят расходы по оплате договоров на объекты, которые относятся к материальным запасам, в том числе: К какой именно категории отнести имущество – основным средствам или материальным запасам, решает комиссия по поступлению и выбытию нефинансовых активов.
Классификация операций сектора государственного управления — это часть классификации счета, которая позволяет группировать затраты госсектора экономики в зависимости от экономического содержания и включает в себя группу, статью и подстатью.
Жесткий диск косгу или в году
Данная статья адресована тем, кто хочет разобраться в требованиях законодательства, принять обоснованное решение и уметь его отстоять перед проверяющими органами.
Порядок применения статей расходов, при приобретении НФА (нефинансовых активов) регламентируется Указаниям о порядке применения бюджетной классификации Российской Федерации на 2014 год и на плановый период 2015 и 2019 годов», утвержденным приказом Минфина России от 01.07.2013 № 65н.
Отнесение материальных ценностей к основным средствам или материальным запасам относится к компетенции учреждения.
В полном соответствии с принципами применения подстатьи 225 КОСГУ эти работы оплачиваются как содержание имущества. Итогом подобной работы должно стать оформленное в письменной форме решение комиссии по поступлению и выбытию активов, созданной в учреждении на постоянной основе.
Приобретение внешнего жесткого диска косгу 340
Ф.М. Достоевского) обратилось в Арбитражный суд Омской области с заявлением к Территориальному управлению Федеральной службы финансово-бюджетного надзора в Омской области (далее по тексту – Управление Росфиннадзора по Омской области), в котором просит признать недействительными пункты I.1, I.2, II.1, II.2, III.1, III.2, III.3, III.4, III.5, III.6, III.
Нередко у руководителей бюджетной сферы, финансистов и экономистов, возникают рабочие вопросы, решение которых уже найдено у коллег. Мы открыли для вас единую площадку открытого обсуждения бюджетных вопросов.
Новый порядок применения КОСГУ в 2019 году
Например, из перечня расходов на транспортные услуги (подстатья 222), который применяется в 2018 году, исключены расходы по оплате проезда к месту проведения отпуска и обратно отдельным категориям лиц, в связи с тем что данные операции не являются услугами, необходимыми для выполнения служебных, трудовых обязанностей. Указанные расходы подлежат отражению по подстатье 214 «Прочие несоциальные выплаты персоналу в натуральной форме» КОСГУ.
сопоставительная таблица порядка применения КОСГУ, установленного Указаниями о порядке применения бюджетной классификации РФ, утвержденными Приказом Минфина РФ от 01.07.2013 № 65н (далее – Указания № 65н) (2018 год), и Порядка № 209н (2019 год);
Таблица кодов КОСГУ и соответствие с КВР
Таблица классификации операций в секторе государственного управления на сегодняшний день используется всеми бюджетными учреждениями, так как те коды, которые в ней содержатся, полностью соответствуют всем группам доходов и расходов.
На сегодняшний день КОСГУ больше не относится к стандартной двадцатизначной структуре. В связи с последними изменениями в законодательстве всем плательщикам нужно будет указывать другие виды кодов в различной документации.
Окоф для компьютера
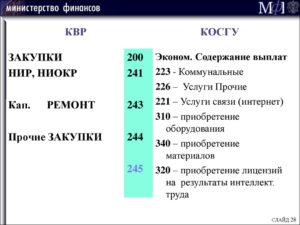
Приведем пример отражения в бухгалтерском учете приобретения компьютера. ООО «Возрождение» приобрело для использования в управленческих целях 21 февраля 2016 года компьютер, комплектация и стоимость которого представлены в таблице 1.
| Системный блок | 43600 | 7848 | 51448 |
| Монитор | 12800 | 2304 | 15104 |
| Клавиатура | 1300 | 234 | 1534 |
| Мышь | 450 | 81 | 531 |
| Итого | 58150 | 10467 | 68617 |
На основании приказа директора ООО «Возрождение» был установлен срок полезного использования данного компьютера, равный трем годам. При постановке на учет данного объекта, комиссией оформляется, подписывается и передается в бухгалтерию акт о приеме-передаче основного средства (по форме ОС-1).
Поступление объектов основных средств отражается на счете 08 «Вложения во внеоборотные активы», к которому открываются соответствующие субсчета по видам внеоборотных активов.
Например, для отражения приобретения основных средств открывается субсчет 1 «Приобретение основных средств». В данной организации в отношении объектов основных средств применяется линейный метод начисления амортизации.
Начисление амортизации осуществляется с марта 2016 года. Линейный метод подразумевает начисление амортизации равными ежемесячными и годовыми суммами.Так как срок полезного использования (СПИ) для приобретенного компьютера установлен равным трем годам, то годовая норма амортизации рассчитывается следующим образом: 100% / СПИ = 100% / 3 = 33,33%.
Годовая сумма амортизации рассчитывается как произведение первоначальной стоимости объекта и годовой нормы амортизации, т. е. в данном случае: 58150 руб. x 33,33% = 19381 руб. Ежемесячная же сумма амортизации рассчитывается как частное от деления годовой суммы амортизации на количество месяцев в году, т. е. 19381 / 12 = 1615 руб.
В бухгалтерии ООО «Возрождение» были сделаны следующие бухгалтерские проводки по отражению поступления компьютера и начисления амортизации (таблица 2).
| 08.1 | 60 | На сумму приобретенного компьютера без налога на добавленную стоимость | 58150 |
| 19.1 | 60 | На сумму отраженной в товарной накладной суммы налога на добавленную стоимость | 10467 |
| 01 | 08.1 | При вводе в эксплуатацию данного объекта основных средств | 58150 |
| 26 | 02 | Ежемесячное начисление амортизации | 1615 |
Учет компьютера по отдельным частям
В бухгалтерском учете также есть возможность отразить компьютерную и оргтехнику по отдельным частям и комплектующим. В качестве самостоятельных объектов можно отразить составные части компьютера в следующих случаях:
- предприятие будет использовать составные части компьютерной и оргтехники для подключения и присоединения к различному оборудованию (например, один принтер будет использоваться несколькими машинами или монитор будет подключаться к нескольким компьютерам);
- предприятие использует принтер в качестве факса, ксерокса, и поэтому сроки использования составных частей оргтехники будут различными. В данных перечисленных случаях компьютерная техника может быть учтена не как единое целое, а по частям.
Например, ООО «Заря» в феврале 2016 года приобрело компьютер, комплектация которого представлена в таблице 3.
| Системный блок | 32200 | 5796 | 37996 |
| Монитор | 11300 | 2034 | 13334 |
| Клавиатура | 1150 | 207 | 1357 |
| Мышь | 300 | 54 | 354 |
| Итого | 44950 | 8091 | 53041 |
Использовать монитор предполагается на разных системных блоках, поэтому в организации было принято решение об отдельном учете составляющих компьютера. Были установлены следующие сроки полезного использования для составных частей компьютера (таблица 4).
| Системный блок | 36 |
| Монитор | 25 |
| Клавиатура | 18 |
| Мышь | 10 |
Так как был установлен различный срок полезного использования для составных частей компьютера, то их учитывают отдельно в составе материальных запасов, потому что стоимостный критерий отнесения объектов к основным средствам составляет 40000 руб. В этом случае комиссия при поступлении компьютерной техники оформляет приходный ордер (форма М-4), требование-накладную (форма М-11). Амортизация в этом случае не начисляется, так как части компьютера учтены в составе материалов.
В бухгалтерии ООО «Заря» были сделаны следующие бухгалтерские проводки по отражению поступления комплектующих компьютера (таблица 4).
| 10 | 60 | На сумму приобретенных комплектующих компьютера без налога на добавленную стоимость | 44950 |
| 19.3 | 60 | На сумму отраженной в товарной накладной суммы налога на добавленную стоимость | 8091 |
На какую статью КОСГУ нужно отнести приобретение монитора для компьютера?
Добрый день!
Цитата (ole lukoe):Добрый вечер! Подскажите, пожалуйста, по какому косгу отразить приобретение монитора для компьютера 340 или 310? Мониторы относятся к материальным запасам (запасным и (или) составным частям), а расходы на их приобретение осуществляются за счет статьи 340 «Увеличение стоимости материальных запасов» КОСГУ.
Обоснование вывода:Из материалов информационно-правового портала «Гарант».
По общему правилу расходы на приобретение объектов, которые в дальнейшем в соответствии с положениями действующей «Инструкции по применению единого плана счетов бухгалтерского учета…», могут учитываться в составе нефинансовых активов, относятся на соответствующие статьи группы 300 «Поступление нефинансовых активов» .
Так, расходы на приобретение объектов, относящихся к основным средствам, осуществляются за счет статьи 310 «Увеличение стоимости основных средств» КОСГУ, а расходы на приобретение объектов, относящихся к материальным запасам, — за счет статьи 340 «Увеличение стоимости материальных запасов» КОСГУ.
Монитор и системный блок косгу в 2019 году
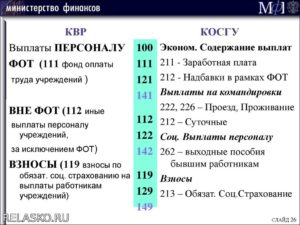
Согласно Указаниям о порядке применения бюджетной классификации РФ (утв. Приказом Минфина России от 01.07.2013 N 65н; далее — Указания N 65н), образовательные услуги для работников учреждения отражаются по КВР 244 «Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд», КОСГУ 226 «Прочие работы, услуги».
К сведению. Комплексом конструктивно сочлененных предметов являются один или несколько предметов одного или разного назначения, имеющие общие приспособления и принадлежности, общее управление, смонтированные на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно.
Учреждению необходимо произвести устройство шатровой крыши над зданием взамен имеющейся мягкой кровли. В связи с тем что работы планируется оплатить по коду КОСГУ 225, но при этом они связаны с реконструкцией, возможно ли применить для отражения этих расходов указанную статью и, как следствие, не относить эти расходы на увеличение стоимости основного средства (здания)?
- Изменения в порядке применения косгу на 2019 год
- Подстатья 223 «Коммунальные услуги»
- Подстатья 228 «Услуги, работы для целей капитальных вложений»
- Подстатья 225 «Работы, услуги по содержанию имущества»
- Подстатья 226 «Прочие работы, услуги»
- Приобретение Системного Блока В Косгу 2019 Году Для Бюджетных Учреждений
- Учитываем запасные части и комплектующие к компьютерной технике
- Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2019 году
- Учет персональных компьютеров в казенном учреждении
- Примеры применения статей 310 КОСГУ и 340 КОСГУ
- Монитор на какой косгу отнести в 2019
- Подстатья 222 «Транспортные услуги»
- Подстатья 225 «Работы, услуги по содержанию имущества»
- Подстатья 226 «Прочие работы, услуги»
- Подстатья 228 «Услуги, работы для целей капитальных вложений»
- Монитор и системный блок косгу в 2019 году
- Системный блок косгу 310 или 340 в 2019 году
- Монитор и системный блок косгу в 2019 году
- КВР и КОСГУ в 2019 году для бюджетных учреждений
- По какой статье КОСГУ оплачивать расходы по приобретению системного блока, монитора, клавиатуры, мыши, блока питания как ОДИН объект учета основных средств
- Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2018-2019 году
- Жесткий диск косгу или в году
- Какие КВР и КОСГУ использовать для госзакупок
- Компания Ребус
- По какому косгу приобретают системные блоки
- Замена старого системного блока на новый в учреждении госсектора в соответствии с ФСБУ
- Монитор косгу 310 или 340
Изменения в порядке применения косгу на 2019 год
Сопоставительная таблица порядка применения классификации операций сектора государственного управления, установленного приказом Минфина России от 01.07.2013 г.
С 1 января 2019 года монтажные работы по оборудованию, требующему монтажа, если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными) контрактами) на строительство, реконструкцию, техническое перевооружение, дооборудование объектов, относятся на подстатью 228 «Услуги, работы для целей капитальных вложений» КОСГУ.
Подстатья 223 «Коммунальные услуги»
Согласно Указаниям N 65н расходы на услуги по замеру физических факторов на рабочих местах, если учреждение осуществляет их за счет собственных средств, относятся на подстатью 226 КОСГУ, КВР 244.
Свое решение члены комиссии принимают, опираясь:• на положения Инструкции к Единому плану счетов № 157н;• на предназначение, сроки и порядок использования материальных ценностей;• на положения учетной политики – в ней прописывают точный список имущества, которое в учете учреждения относят к основным средствам или материальным запасам.Решение комиссии может не совпадать с мнением проверяющих. Но если оно основано на положениях учетной политики, то опасаться ответственности не нужно. Ведь порядок, который прописан в учетной политике, обязано применять как само учреждение, так и контролирующие ведомства при проверке учета.Код КОСГУ зависит от предмета договора.
Согласно п. 45 Инструкции N 157н единицей учета основных средств является инвентарный объект. В случае наличия у одного конструктивно сочлененного объекта нескольких частей — основных средств, имеющих разный срок полезного использования, каждая такая часть учитывается как самостоятельный инвентарный объект.
Если по комплексу конструктивно сочлененных объектов, состоящих из нескольких предметов, установлен общий для всех объектов срок полезного использования, указанный объект учитывается как самостоятельный инвентарный объект.
Минфин России :: Документы :: Сопоставительная таблица порядка применения классификации операций сектора государственного управления, установленного приказом Минфина России от 01.07.2013 г.
Кроме того, его принятие будет способствовать развитию сельской местности на территории России, что является немаловажным моментом на фоне сегодняшней урбанизации, то есть процесса роста городов, в связи с чем повышения удельного веса городского населения, возрастания роли городов во всех сферах жизни общества и преобладание городского образа жизни над сельским на всей территории страны.
СОПОСТАВИТЕЛЬНАЯ ТАБЛИЦА ПОРЯДКА ПРИМЕНЕНИЯ КЛАССИФИКАЦИИ ОПЕРАЦИЙ СЕКТОРА ГОСУДАРСТВЕННОГО УПРАВЛЕНИЯ, УСТАНОВЛЕННОГО ПРИКАЗОМ МИНФИНА РОССИИ ОТ 01.07.2013 Г.
Бухгалтерских новостей слишком много, а времени на их поиск слишком мало. Рекомендуем подписаться на новостную рассылку журнала «Главбух», чтобы следить за всеми изменениями в работе бухгалтеров.
В частности, в Приложении 1 к данному Письму указано, что программно-аппаратный комплекс (ПАК) устанавливается в местах проведения трансляций.
Количество ПАК определяется по числу аудиторий из расчета 1 ПАК на 1 аудиторию для проведения экзамена.
Подстатья 228 «Услуги, работы для целей капитальных вложений»
К дополнительным выплатам, относимым на данную подстатью, также можно отнести единовременное денежное поощрение муниципальным служащим в связи с выходом на пенсию за выслугу лет. Об этом сказано в Письме Минфина РФ от 16.05.2016 № 02‑05‑11/27775.
Перечень Оборудования По Косгу 310 И 346
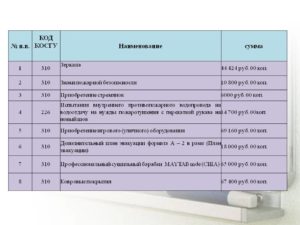
Печати со сроком полезного использования больше одного года относите на КОСГУ 310. Но только если они соответствуют остальным критериям. По целям: гербовая печать учреждения всегда будет ОС. С ее помощью заверяют важные документы: договоры, контракты, банковские документы и т.д. Хранят у руководителя или другого ответственного лица. Кроме того, срок ее службы больше 12 месяцев.
Расходы на аккумуляторы проведите по статье КОСГУ 340 «Увеличение стоимости материальных запасов». Аккумуляторы — это расходные материалы, поэтому учтите их в составе МЗ (п. 118 Инструкции №157н), а при замене спишите в расходы.
Перечень материалов 344 статьи бюджетной классификации
Если таблички на дверь или вывески учитываете как материальные запасы, расходы отразите по статье КОСГУ 340. Решили учесть такое имущество как ОС – применяйте статью КОСГУ 310. Если подрядчик изготавливает таблички и вывески из материалов заказчика, расходы распределите.
Когда учреждение приобретает имущество, перед бухгалтером встаёт вопрос – куда его отнести: к материальным запасам на статью КОСГУ 340 или основным средствам на статью КОСГУ 310.
С 2019 года статью КОСГУ 340 детализировали и определиться с распределением расходов стало еще сложнее.Мы привели рекомендации, как определить статью, и показали их на примерах: флаги, огнетушители, баннеры, жалюзи и другое имущество.
Перечень инструментов относящихся к 310 косгу
Приказом Минфина России от 16.12.2010 N 174н.
Выданы денежные средства из кассы учреждения под отчет Оприходованы канцелярские товары согласно представленному авансовому отчету Оприходован калькулятор на основании представленного авансового отчета Отражено внесение остатка денежных средств в кассу учреждения по статье 340 КОСГУ Отражена выдача из кассы денежных средств на возмещение расходов на покупку калькулятора Как определить срок полезного использования у дырокола?
Пример 1. Работнику бюджетного учреждения спорта был выдан аванс в сумме 5000 руб. на приобретение канцелярских принадлежностей (бумаги для принтера, степлера, ручек, карандашей, ластиков). Им был представлен авансовый отчет на общую сумму 4640 руб.
Приобретение материалов в 2019 году: какой КОСГУ применить
Приведем пример отнесения расхода на подстатью 349 КОСГУ. Отнесение какого-либо расхода на конкретную подстатью КОСГУ осуществляется, исходя из его экономического содержания (п. 3 Порядка № 209н).
Поэтому когда учреждение приобретает цветы, не следует сразу относить расход на подстатью 349 КОСГУ, потому что цветы поименованы в п. 11.4.8 Порядка № 209н. Нужно первоначально определить цель их приобретения.
Если цветы предназначены для дарения, то такой расход относится на подстатью 349 КОСГУ, а если для украшения зала — на подстатью 346 КОСГУ.
С 1 января 2019 года в части применения статей (подстатьей) КОСГУ учреждениям государственного сектора следует руководствоваться порядком, утв. приказом Минфина России от 29.11.2017 № 209н (далее — Порядок № 209н). В этом порядке для отнесения расходов в части приобретения (изготовления) материальных запасов, предусмотрено сразу несколько подстатей КОСГУ:
Методические рекомендации Минфина по применению нового порядка КОСГУ
По подстатье 135 «Доходы по условным арендным платежам» отражаются поступления от компенсации затрат (расходов) на коммунальные услуги, а также по эксплуатации и хозяйственному обслуживанию переданного в аренду (безвозмездное пользование) здания (помещения), иных затрат (расходов) по содержанию переданного в пользование имущества.
- подарочная и сувенирная продукция, не предназначенная для дальнейшей перепродажи;
- специальная продукция, бланки строгой отчетности;
- бутилированная питьевая вода, если у организации отсутствует система централизованного питьевого водоснабжения либо органом санитарно-эпидемиологического надзора выдано заключение о признании воды не соответствующей санитарным нормам.
Рассмотрев вопрос, мы пришли к следующему выводу:
1. Расходы на приобретение бутилированной воды при наличии в учреждении системы централизованного питьевого водоснабжения и соответствия воды санитарным нормам могут отражаться по подстатье 342 «Увеличение стоимости продуктов питания» КОСГУ. 2.
Расходы на приобретение продуктов, являющихся исходящим реквизитом в театре и используемых в театральных постановках, могут отражаться по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)» КОСГУ. 3.
Расходы на печать афиш (программок) могут отражаться по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)» КОСГУ. 4. Расходы на приобретение досок и краски, используемых для поддержки декораций в рабочем состоянии, могут отражаться по подстатье 344 «Увеличение стоимости строительных материалов» КОСГУ.
Расходы на приобретение труб могут отражаться по подстатье 344 КОСГУ только в случае, если эти материальные ценности не предназначены для замены на неисправные (изношенные) части.
5. Расходы на приобретение хозяйственных материалов (бумажных полотенец и туалетной бумаги) могут быть отражены по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)» КОСГУ.
Обоснование вывода:
Монитор косгу 310 или 346 в 2020 году
Применение подстатьи 225 КОСГУ в рамках бюджетного учета является наиболее проблематичным. Нередко возникают сомнения при выборе между 225 и 310 КОСГУ (между ремонтом и модернизацией (реконструкцией, дооборудованием), а также — между 225 и 226 КОСГУ. Почему такие сложности возникают и как бухгалтеру «выйти сухим из воды», рассмотрим на примере рабочих ситуаций.
Согласно Указаниям № 180н на подстатью 225 «Работы, услуги по содержанию имущества» относятся расходы по оплате договоров на выполнение работ, оказание услуг, связанных с содержанием, обслуживанием, ремонтом имущества, полученного в аренду или безвозмездное пользование, находящихся на праве оперативного управления и в государственной казне Российской Федерации, субъекта РФ, муниципального образования.
Сложные вопросы применения классификации операций сектора государственного управления Текст научной статьи по специальности « Экономика и экономические науки » В статье рассмотрены вопросы: по какой статье КОСГУ оплачивать расходы Центра занятости населения по организации временного трудоустройства несовершеннолетних граждан; по какой статье КОСГУ городской администрации следует отражать расходы по подготовке к празднику «День города»; по какой статье КОСГУ оплачивать расходы по приобретению системного блока, монитора, клавиатуры, мыши, блока питания как одного объекта учета основных средств; каким образом заказчик должен выделить из общей сметы стоимость материалов и ремонта; по какой классификации КОСГУ следует оплачивать расходы за предоставление информации Регистрационной палатой области. Научная статья по специальности » Экономика и экономические науки » из научного журнала «Бухгалтерский учет в бюджетных и некоммерческих организациях», Гарнов И.
Квр и косгу в 2020 году для бюджетных учреждений
К примеру, если ошибку допустит казенное учреждение, и хозяйственная операция будет отражена по неверному КВР, контролеры вправе признать такую ошибку нецелевым использованием бюджетных средств. За нарушения данного характера предусмотрена административная ответственность по статье 15.14 КоАП.
Очень часто возникает вопрос: КВР — что это в бюджете? Это часть классификации КБК, следовательно, часть бухгалтерского счета. Он включает группу, подгруппу и элемент видов расходов. Практически каждый бухгалтер пытается самостоятельно разобраться, что такое КВР в бюджете, расшифровка которого закодирована тремя числами с 18 по 20 разряд в структуре КБК расходов бюджетов.
Применение Квр и косгу в 2020 году для бюджетных учреждений
В Методических рекомендациях безвозмездные поступления по форме делятся на денежные и неденежные поступления. Они отражаются по статьям 150 КОСГУ «Безвозмездные денежные поступления» и новой статье 190 КОСГУ «Безвозмездные неденежные поступления в сектор государственного управления» соответственно.
Кроме того, в 2020 году у учреждений не будет права выбора подстатьи КОСГУ для начисления НДС и налога на прибыль.
В соответствии с положениями Порядка N 209н операции по начислению налогов, объектом налогообложения для которых являются доходы (прибыль) учреждения, по начислению НДС по доходам от произведенных продаж, выполненных работ, оказанных услуг относятся на подстатью 131 «Доходы от оказания платных услуг (работ) » КОСГУ.
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
Шторы и жалюзи включите в состав основных средств и отнесите на статью расходов КОСГУ 310. В бухучете главный критерий ОС – срок полезного использования. Он должен превышать 12 месяцев. Шторы и жалюзи служат более 12 месяцев. Если и остальные критерии соблюдены, относите их к основным средствами.
- на положения Инструкции к Единому плану счетов № 157н;
- на предназначение, сроки и порядок использования материальных ценностей;
- на положения учетной политики – в ней прописывают точный список имущества, которое в учете учреждения относят к основным средствам или материальным запасам.
Расшифровка и применение КОСГУ 310 и КОСГУ 340 в 2020 году
- 341 – лекарственные препараты и используемые в медицинских целях МЗ;
- 342 – продукты питания;
- 343 – ГСМ;
- 344 – строительные материалы;
- 345 – мягкий инвентарь;
- 346 – прочие оборотные запасы (материалы);
- 347 – МЗ для целей капвложений;
- 349 – прочие материальные запасы однократного применения.
Печати и штампы относятся к особому виду активов, отнесение которых к основным средствам или материальным запасам зависит от решения комиссии. Полезный срок эксплуатации точно определить нельзя, иногда приходится менять печать из-за изменения информации, указанной на ней.
В классификаторе ОС эти активы не значатся, но там есть группа «Прочие материальные основные фонды, не указанные в других группировках».
Применяем новые КОСГУ в бюджетном учреждении в 2020 году
Статья 120 «Доходы от собственности» детализирована статья подст.
121 «Доходы от операционной аренды», 122 «Доходы от финансовой аренды», 123 «Платежи при пользовании природными ресурсами», 124 «Проценты по депозитам, остаткам денежных средств», 125 «Проценты по предоставленным заимствованиям», 126 «Проценты по иным финансовым инструментам», 127 «Дивиденды от объектов инвестирования», 128 «Доходы от предоставления неисключительных прав на результаты интеллектуальной деятельности и средства индивидуализации», 129 «Иные доходы от собственности».
С 2020 г. операции налогоплательщиков – государственных (муниципальных) автономных и бюджетных учреждений по налогу на добавленную стоимость и налогу на прибыль организации отражаются по соответствующей подст.
КОСГУ 131 «Доходы от оказания платных услуг (работ)» или 189 «Иные доходы» в соответствии с решением учреждения, принятым в рамках его учетной политики.Ранее они учитывались на статьях КОСГУ 130 «Доходы от оказания платных услуг (работ) или 180 «Прочие доходы» соответственно.
Системный блок косгу 310 или 340 в 2020 году
Согласно Указаниям о порядке применения бюджетной классификации РФ, утвержденным приказом Минфина России от 1 июля 2013 г.
№ 65н (далее – Указания № 65н), к подстатье 211 «Заработная плата» КОСГУ относятся расходы на выплату заработной платы, производимые на основе договоров (контрактов) в соответствии с законодательством РФ о государственной (муниципальной) службе и трудовым законодательством.
Нередко возникают сомнения при выборе между 225 и 310 КОСГУ (между ремонтом и модернизацией (реконструкцией, дооборудованием), а также — между 225 и 226 КОСГУ. Почему такие сложности возникают и как бухгалтеру «выйти сухим из воды», рассмотрим на примере рабочих ситуаций.
Косгу 310 расшифровка в 2020 году
Таблица классификации операций в секторе государственного управления на сегодняшний день используется всеми бюджетными учреждениями, так как те коды, которые в ней содержатся, полностью соответствуют всем группам доходов и расходов. В полной версии данного кода присутствует 20 знаков, однако это никак не сказывается на работе бюджетных и автономных учреждений, так как на практике встречается только использование последних трех разрядов.
Как применять в учете статьи и подстатьи КОСГУ, разъяснено в разделе V указаний, утвержденных приказом Минфина России от 01.07.2013 № 65н. КОСГУ едины для всех уровней бюджетов.
На статью КОСГУ 340 «Увеличение стоимости материальных запасов» относят расходы по оплате договоров на объекты, которые относятся к материальным запасам, в том числе: К какой именно категории отнести имущество – основным средствам или материальным запасам, решает комиссия по поступлению и выбытию нефинансовых активов.
Косгу 310 расшифровка в 2020 году для бюджетных учреждений
Экономическая классификация расходов бюджетов Российской Федерации состоит из следующих групп: 300 — Поступление нефинансовых активов 500 — Поступление финансовых активов 600 — Выбытие финансовых активов.
210 Оплата труда и начисления на оплату труда; 230 Обслуживание долговых обязательств; 240 Безвозмездные и безвозвратные перечисления организациям; 250 Безвозмездные и безвозвратные перечисления бюджетам; 260 Социальное обеспечение; 211 Заработная плата; 213 Начисления на оплату труда.
Согласно Указаниям № 180н на подстатью 225 «Работы, услуги по содержанию имущества» относятся расходы по оплате договоров на выполнение работ, оказание услуг, связанных с содержанием, обслуживанием, ремонтом имущества, полученного в аренду или безвозмездное пользование, находящихся на праве оперативного управления и в государственной казне Российской Федерации, субъекта РФ, муниципального образования.
- 310 «Увеличение стоимости основных средств»;
- 320 «Увеличение стоимости нематериальных активов»;
- 330 «Увеличение стоимости непроизведенных активов»;
- 340 «Увеличение стоимости материальных запасов»;
- 530 «Увеличение стоимости акций и иных форм участия в капитале» (в рамках третьего разряда кода).
Однако в наибольшей степени поправки затронули разд. V «Классификация сектора государственного управления» Указаний № 65н. Они связаны, прежде всего, с вступлением в силу федеральных стандартов бухгалтерского учета для организаций государственного сектора «Основные средства», «Аренда», «Обесценение активов».
Косгу с 2020 года последние новости — новый порядок применения
Согласно тексту Порядка применения КОСГУ, всего выделяют 8 групп КОСГУ в зависимости от экономического содержания операций, проводимых учреждениями госсектора. В каждой группе при этом детализированы статьи. С введением нового порядка были также введены новые подстатьи.
Новый порядок применения КОСГУ (классификации операций сектора государственного управления) станет обязательным для учреждений государственного сектора уже с 1 января 2020 года.
Согласно данному Порядку, единые правила использования кодов КОСГУ будут действовать в отношении составления финансовой, бюджетной и другой отчетности, а также ведения бухгалтерского учета.
Из данной статьи вы узнаете про КОСГУ с 2020 года последние новости.