
Патент для ИП в 2020 году: разрешенные виды деятельности + ответы на частые вопросы по изменениям

Добрый день, уважаемые ИП!
Начал собирать сводные данные по изменения для ИП на ПСН на 2020 год.
Сразу подчеркну, что статья будет обновляться, по мере утверждения новых законов и прочих изменений для ПСН. А изменений будет много, особенно связанных с обязательной маркировкой. Поэтому, лучше сразу подпишитесь на новости блога, чтобы не пропустить важные изменения: https://dmitry-robionek.ru/subscribe
Также посмотрите небольшие видеообзоры по этим важным нововведениям, которые есть в статье ниже. Я специально их записал, так как от читателей раздаются одни и те же вопросы =) Поэтому, прежде чем задавать вопросы, посмотрите их внимательно.
Что изменится в 2020 году?
Да, уже готовятся изменения на 2020 год для ИП на ПСН. Несмотря на то, что 2020 год еще не начался, я вынес эти новости сюда, так как они очень важные.
Самое главное. Запретят применять ПСН при торговле тремя группами товаров, которые подлежат обязательной маркировке
Вот здесь будьте внимательнее, так как уже принят закон, который запретил для ИП на ПСН (и для ЕНВД, кстати, тоже) торговлю тремя группами товаров, которые подлежат обязательной маркировке:
- лекарства;
- обувные товары;
- предметы одежды и принадлежностей из натурального меха.
Это ограничение вступает в силу с 1 января 2020 года. Про это очень важное изменения я писал отдельную заметку:
Закон с запретом торговли для ПСН и ЕНВД товарами, которые подлежат обязательной маркировке (но не всеми) принят
Также советую посмотреть небольшое видео по этому вопросу:
То есть, если вы торгуете (или собираетесь торговать) тремя группами товаров, которые подлежат обязательной маркировке, то придется применять другую систему налогов.
Еще два важных изменения
- Изменились правила расчета налога ПСН.
- Уточняется максимальное количество наемных сотрудников для ИП на ПСН, который совмещает патент с другими системами налогов
Напомню, что долгое время писали и говорили, что для ИП на патенте средняя численность сотрудников не должна превышать 15 человек. Даже если есть совмещение с другими системами налогов (например, УСН + ПСН).
Но осенью 2018 года появилось любопытное письмо МинФина от 20 сентября 2018 г. N 03-11-12/67188, в котором сообщалось, что для ИП на УСН + ПСН может быть более 15 наемных сотрудников. При условии, что ведется раздельный учет и не более 15 человек работает по деятельности, на которую куплен патент.
Теперь это правило прописано в НК РФ.
Подробнее об этих двух изменениях читайте здесь:
А что еще изменится для ИП на патенте?
Уважаемые читатели, у меня есть отдельная рубрика для ИП на патенте, которую тоже советую посмотреть, так как в ней я рассказываю о других нюансах по применению этой системы налогов:
https://dmitry-robionek.ru/category/psn
Итак, перейдем к основной теме этой статьи
ИП, которые хотят максимально уменьшить отчетность для ФНС, как правило, выбирают патентную систему налогообложения. Действительно, отчетность для ИП на ПСН минимальна, по сравнению с другими системами налогообложения.
А также эта система наиболее понятна для начинающих предпринимателей.
Но есть и плохая новость – дело в том, что далеко не при любом виде деятельности возможно выбрать ПСН. Этот список видов деятельности довольно куцый и на данный момент состоит из 63 видов деятельности.
1. Какие виды деятельности доступны для перехода ИП на ПСН?
- Во-первых, этот список указан в Налоговом Кодексе РФ (ст. 346.43) и содержит 63 вида, которые разрешены по всей России.
- Во-вторых, местные органы власти могут добавлять дополнительные виды деятельности, которые разрешены в субъекте РФ.
Например, в начале 2017 года в Москве разрешали покупать патенты тем ИП, которые занимаются вендингом (то есть, продают через торговые автоматы). Поэтому, уточните список действующих видов деятельности для ИП на патенте на 2020 год в своей налоговой инспекции.
Или ищите изменения по соответствующим законам для ИП на ПСН на официальных сайтах местных органов власти.
2. Рассмотрим первый список, который указан в статье 346.43 НК РФ
- Ремонт и пошив швейных, меховых и кожаных изделий, головных уборов и изделий из текстильной галантереи, ремонт, пошив и вязание трикотажных изделий;
- Ремонт, чистка, окраска и пошив обуви;
- Парикмахерские и косметические услуги;
- Химическая чистка, крашение и услуги прачечных;
- Изготовление и ремонт металлической галантереи, ключей, номерных знаков, указателей улиц;
- Ремонт и техническое обслуживание бытовой радиоэлектронной аппаратуры, бытовых машин и бытовых приборов, часов, ремонт и изготовление металлоизделий;
- Ремонт мебели;
- Услуги фотоателье, фото- и кинолабораторий;
- Техническое обслуживание и ремонт автотранспортных и мототранспортных средств, машин и оборудования;
- Оказание автотранспортных услуг по перевозке грузов автомобильным транспортом;
- Оказание автотранспортных услуг по перевозке пассажиров автомобильным транспортом;
- Ремонт жилья и других построек;
- Услуги по производству монтажных, электромонтажных, санитарно-технических и сварочных работ;
- Услуги по остеклению балконов и лоджий, нарезке стекла и зеркал, художественной обработке стекла;
- Услуги по обучению населения на курсах и по репетиторству;
- Услуги по присмотру и уходу за детьми и больными;
- Услуги по приему стеклопосуды и вторичного сырья, за исключением металлолома;
- Ветеринарные услуги;
- Сдача в аренду (наем) жилых и нежилых помещений, дач, земельных участков, принадлежащих индивидуальному предпринимателю на праве собственности;
- Изготовление изделий народных художественных промыслов;
- Прочие услуги производственного характера (услуги по переработке сельскохозяйственных продуктов и даров леса, в том числе по помолу зерна, обдирке круп, переработке масло семян, изготовлению и копчению колбас, переработке картофеля, переработке давальческой мытой шерсти на трикотажную пряжу, выделке шкур животных, расчесу шерсти, стрижке домашних животных, ремонту и изготовлению бондарной посуды и гончарных изделий, защите садов, огородов и зеленых насаждений от вредителей и болезней; изготовление валяной обуви; изготовление сельскохозяйственного инвентаря из материала заказчика; граверные работы по металлу, стеклу, фарфору, дереву, керамике; изготовление и ремонт деревянных лодок; ремонт игрушек; ремонт туристского снаряжения и инвентаря; услуги по вспашке огородов и распиловке дров; услуги по ремонту и изготовлению очковой оптики; изготовление и печатание визитных карточек и пригласительных билетов на семейные торжества; переплетные, брошюровочные, окантовочные, картонажные работы; зарядка газовых баллончиков для сифонов, замена элементов питания в электронных часах и других приборах);
- Производство и реставрация ковров и ковровых изделий;
- Ремонт ювелирных изделий, бижутерии;
- Чеканка и гравировка ювелирных изделий;
- Монофоническая и стереофоническая запись речи, пения, инструментального исполнения заказчика на магнитную ленту, компакт-диск, перезапись музыкальных и литературных произведений на магнитную ленту, компакт-диск;
- Услуги по уборке жилых помещений и ведению домашнего хозяйства;
- Услуги по оформлению интерьера жилого помещения и услуги художественного оформления;
- Проведение занятий по физической культуре и спорту;
- Услуги носильщиков на железнодорожных вокзалах, автовокзалах, аэровокзалах, в аэропортах, морских, речных портах;
- Услуги платных туалетов;
- Услуги поваров по изготовлению блюд на дому;
- Оказание услуг по перевозке пассажиров водным транспортом;
- Оказание услуг по перевозке грузов водным транспортом;
- Услуги, связанные со сбытом сельскохозяйственной продукции (хранение, сортировка, сушка, мойка, расфасовка, упаковка и транспортировка);
- Услуги, связанные с обслуживанием сельскохозяйственного производства (механизированные, агрохимические, мелиоративные, транспортные работы);
- Услуги по зеленому хозяйству и декоративному цветоводству;
- Ведение охотничьего хозяйства и осуществление охоты;
- Занятие медицинской деятельностью или фармацевтической деятельностью лицом, имеющим лицензию на указанные виды деятельности;
- Осуществление частной детективной деятельности лицом, имеющим лицензию;
- Услуги по прокату;
- Экскурсионные услуги;
- Обрядовые услуги;
- Ритуальные услуги;
- Услуги уличных патрулей, охранников, сторожей и вахтеров;
- Розничная торговля, осуществляемая через объекты стационарной торговой сети с площадью торгового зала не более 50 квадратных метров по каждому объекту организации торговли;
- Розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющие торговых залов, а также через объекты нестационарной торговой сети;
- Услуги общественного питания, оказываемые через объекты организации общественного питания с площадью зала обслуживания посетителей не более 50 квадратных метров по каждому объекту организации общественного питания;
- Услуги общественного питания без зала обслуживания посетителей;
- Услуги по забою, транспортировке, перегонке, выпасу скота;
- Производство кожи и изделий из нее;
- Сбор и заготовка растений, в том числе лекарственных;
- Сушка и переработка фруктов и овощей;
- Производство молочной продукции, хлебобулочных изделий;
- Производство плодово-ягодных посадочных материалов, выращивание рассады овощных культур и семян трав;
- Производство хлебобулочных и мучных кондитерских изделий;
- Товарное и спортивное рыболовство и рыбоводство;
- Лесоводство и прочая лесохозяйственная деятельность;
- Деятельность по письменному и устному переводу;
- Деятельность по уходу за престарелыми и инвалидами;
- Сбор, обработка и утилизация отходов, а также обработка вторичного сырья;
- Резка, обработка и отделка камня для памятников;
- Оказание услуг (выполнение работ) по разработке программ для ЭВМ и баз данных (программных средств и информационных продуктов вычислительной техники), их адаптации и модификации;
- Ремонт компьютеров и коммуникационного оборудования;
3. Помимо ограничений по видам деятельности ИП должен выполнить еще несколько условий:
- Среднее количество сотрудников НЕ должно превышать 15 человек;
- Доход в течение календарного года не должен превышать 60 миллионов рублей;
4. Сколько стоит патент на 2020 год?
Уже давно действует официальный калькулятор от ФНС, где можно быстро посчитать стоимость патента.О том, как им пользоваться читайте вот здесь:
https://dmitry-robionek.ru/soft-for-biz/kalkulator-cena-patenta-ip-fns.html
Отмечу, что данные по 2020 году в официальном калькуляторе должны появиться примерно в декабре 2019 года (так было в и прошлые годы).
5. Как перейти на ПСН?
Для того, чтобы перейти на ПСН, необходимо за 10 рабочих (не календарных!) дней подать заявление в ФНС по форме №26.5-1.
Обратите внимание, что сейчас готовятся изменения в этом заявлении и лучше взять актуальный бланк с официального сайта ФНС.
https://www.nalog.ru/rn77/ip/ip_pay_taxes/patent/#title5 (по этой-же ссылке есть много другой полезной информации для ИП на ПСН)
Обновление. Обратите внимание, что введена новая форма на получение патента, начиная с 2018 года. Подробнее читайте в отдельной статье:Новая форма заявления 26.5-1 на получение патента действует с 29 сентября 2017 года
6. Куда именно нужно подавать это заявление? В какую инспекцию?
- Если деятельность ИП будет проводиться по месту жительства (т.е. по прописке в паспорте), то заявление подаем в свою “родную” налоговую;
- А вот если бурная деятельность будет проходить в другом регионе (не по месту прописки), то подаем заявление по месту будущей деятельности (это важно);
7. Можно ли совмещать ПСН с другими системами налогообложения?
Да, можно. Например, можно совмещать УСН + ПСН. Но здесь стоит помнить, что отчитываться придется сразу по двум системам налогообложения. Понятно, что на ПСН не сдается декларация, но по УСН придется сдавать, даже если она будет нулевой.
8. Важный момент
Также нужно учитывать тот момент, что покупая патент, Вы не снимаетесь “на автомате” с предыдущей системы налогообложения.
Например, Вы ИП на УСН 6% и купили патент.
Это значит, что Вы стали совмещать УСН 6% + ПСН. А значит, придется отчитываться и по УСН 6% и по ПСН. Чтобы избежать этой мороки, придется сниматься с учета по УСН (что возможно только с 1-го января, по заявлению). Но, на самом деле, не нужно отказываться от УСН, так как в случае утери права применять ПСН, вы «слетите» на УСН, что лучше, чем ОСН.
9. Как оплатить патент в 2020 году?
Согласно статье Статья 346.51 НК РФ:
- Если патент получен на срок до шести месяцев, — в размере полной суммы налога в срок не позднее срока окончания действия патента;
- Если патент куплен на срок от 6 до 12 месяцев, то оплата происходит в 2 этапа:
- в размере одной трети суммы налога в срок не позднее девяноста календарных дней после начала действия патента;
- в размере двух третей суммы налога в срок не позднее срока окончания действия патента.
10. Что случится, если не продлить вовремя срок действия патента?
Одной из главных забот ИП на ПСН было вовремя продлить действие патента на следующий период. Если кто-то не успевал это сделать в установленный срок, то считалось, что ИП автоматически начал применять ОСН (общую систему налогообложения). В случае совмещения УСН + ПСН предприниматель «слетал» на УСН.
Количество обособленных объектов как определить арзамас нижегородская область патентная система налогообложения в 2020 году для ип виды
Как всегда, мы постараемся ответить на вопрос «Количество обособленных объектов как определить арзамас нижегородская область патентная система налогообложения в 2020 году для ип виды». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
- Вида деятельности нет в региональном перечне.
- Указан неверный срок действия патента.
- ИП уже работал на патенте в этом виде деятельности, но утратил на него право. А теперь подает повторно в этом же году.
- Есть долг за прошлый патент.
- Не заполнены обязательные пункты заявления.
- Парикмахерские и косметические услуги.
- Ремонт жилья и других построек.
- Монтажные, электромонтажные, санитарно-технические и сварочные работы.
- Изготовление изделий народных художественных промыслов.
- Чеканка и гравировка ювелирных изделий.
- Проведение спортивных занятий.
- Экскурсионные услуги.
- Разработка компьютерных программ и баз данных.
Как ИП посчитать налог на патенте
Общая сумма патента на 12 месяцев для фотоателье из Барнаула в 2020 году составляет 46 230 Р . Допустим, что патент начал действовать 1 января 2020 года. Это значит, что 15 410 (треть суммы) нужно оплатить до 31 марта 2020 года, а 30 820 Р (остаток) — до 31 декабря 2020 года.
Предприниматель может вести деятельность сам или привлекать наемный персонал (в т. ч. по договорам ГПД, например, подряда или поручения). Он вправе использовать ПСН, если средняя численность привлеченных работников не выше 15 человек.
Численность считают не по всем видам деятельности индивидуального предпринимателя, а только по работе в рамках патентной системы. Среднюю численность определяйте за период, на который выдан патент.
Например, если предприниматель совмещает ПСН с ЕНВД, в расчет берут только работников, которые заняты в патентной деятельности.
Особые условия по патенту для ИП на 2020 год
ИП, который перешел на ПСН, не должен предоставлять налоговую декларацию по этому спецрежиму. Остальные декларации он предоставляет в общем порядке, если такая обязанность возложена на него законом. Например, когда он совмещает патент и ЕНВД. В этой ситуации он должен ежеквартально сдавать декларацию по ЕНВД.
Ограничение доходов при ПСН
Размер годового дохода при ПСН устанавливают местные власти. Его утверждают на один год. Если власти не примут закон с доходом на очередной год, то будет действовать его прежняя сумма.
Получать патент, который будет действовать с начала следующего года, лучше не раньше декабря текущего года.
Только при таком варианте можно быть уверенным в том, что сумма налога, которую рассчитает инспекция, останется неизменной.
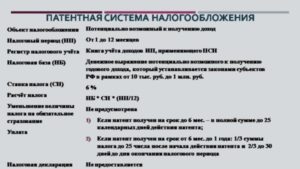
Патентная система налогообложения (или ПСН) предполагает уплату индивидуальным предпринимателем фиксированного налога исходя из установленной законодательно возможной доходности по тому или иному виду деятельности, а также установленной ставки.
Патентная система налогообложения индивидуального предпринимателя: принципы исчисления налога
Что касается ставок, их применение также может определяться с учетом положений региональных правовых актов. В общем случае используется та ставка, что установлена в НК РФ — 6% от базовой доходности. Но регионы вправе установить, к примеру, нулевую ставку — по основаниям, перечисленным в ст. 346.50 НК РФ.
: Выплата за третьего ребенка в 2020 году в красноярске
Рассчитать стоимость патента в 2020 году для ИП на ПСН: какие данные для этого нужны?
Патент можно приобрести на срок от 1 до 12 месяцев. Базовая доходность в общем случае устанавливается законодателем исходя из того, что ИП будет осуществлять деятельность в течение всего года. И если патент покупается, к примеру, на 4 месяца, базовая доходность на соответствующий период вычисляется как 4/12 от той, что установлена в региональном законе.
Некоторые предприниматели могут первые два года вообще не оплачивать патент. Это возможно, если предприниматель зарегистрирован впервые, а в регионе действуют налоговые каникулы. Закон дает право субъектам РФ устанавливать такие каникулы, но не все этим правом пользуются.
Для того, чтобы принять решение, выбирать патентную систему или нет, нужно не только знать стоимость патента, но и примерно представлять уровень доходов. При всех преимуществах ПСН ее невыгодно применять, если доходы небольшие.
Сколько стоит патент для ИП в 2020 году
Дело в том, что помимо налога все ИП должны платить еще страховые взносы за себя. На УСН и ЕНВД эти взносы можно вычесть из налога, а на ПСН нельзя. Таким образом, на УСН и на ЕНВД предприниматель заплатит только разницу между налогом и взносами, а на ПСН придется платить и полную стоимость патента, и страховые взносы.
услуги по переработке сельскохозяйственных продуктов и даров леса, в том числе по помолу зерна, обдирке круп, переработке маслосемян, изготовлению и копчению колбас, переработке картофеля, переработке давальческой мытой шерсти на трикотажную пряжу, выделке шкур животных, расчесу шерсти, стрижке домашних животных, ремонту и изготовлению бондарной посуды и гончарных изделий, защите садов, огородов и зеленых насаждений от вредителей и болезней; изготовление валяной обуви;
Важным условием перевода на ПСН выступает соблюдение норматива по численности наемного персонала – верхний предел числа трудоустроенных у предпринимателя лиц составляет 15 человек.
Размер налоговых платежей (стоимость патента) не привязан к фактическим финансовым результатам предпринимательской деятельности. Доход на патенте ограничен 60 млн руб. в год (при совмещении с УСН учитывают доход по двум режимам).При работе на условиях простого товарищества или доверительного управления права на применение патентного спецрежима у коммерсанта нет.
patentnaya_sistema_nalogooblozheniya_v >
Виды деятельности при патентной системе налогообложения регламентированы нормами Налогового кодекса. Этот спецрежим доступен только для физических лиц в статусе ИП, юридические лица ни при каких условиях переходить на него не могут. Патентной системе налогообложения в НК РФ посвящена глава 26.5.
2. Скачиваем актуальный бланк заявления на получение патента форма 26.5-1 в формате PDF. Или рекомендуемую форму 26.5-1 заявления на получение патента для ИП, применяющих налоговую ставку в размере 0% (пониженную налоговую ставку, если такая установлена законом Вашего субъекта РФ).
С 9 февраля 2016 года индивидуальный предприниматель, применяющий налоговую ставку в размере 0% (пониженную налоговую ставку, установленную законом субъекта РФ) подает заявление на получение патента в соответствии с Разъяснениями ФНС России от 01.07.2015 № ГД-4-3/11496@ «О заполнении рекомендуемой формы заявления на получение патента для налогоплательщиков, применяющих налоговую ставку 0% (пониженную налоговую ставку)» по рекомендуемой форме.
Что такое патент для ИП?
В случае прекращения предпринимательской деятельности, в отношении которой применяется патентная система налогообложения, снятие с учета осуществляется в течение 5 дней со дня получения налоговым органом Заявления о прекращении предпринимательской деятельности, в отношении которой применялась патентная система налогообложения форма 26.5-4.
: Устав ифнс 2020
- увеличение видов деятельности, разрешенных для применения ПСН;
- возможность получения одного патента на несколько видов деятельности. До 2020 года на каждый вид деятельности необходимо было получать патент. Например, в 2020 году ИП занимался розничной торговлей и оказанием парикмахерских услуг. Чтобы легализовать свою деятельность, необходимо было подать два заявления на каждый вид деятельности и получить два патента.
Ограничение перечня товаров для реализации на ПСН
Если потенциально возможный доход, установленный на один календарный год превышает 300 000 рублей, ИП должен до 1 июля, года следующего за расчетным, доплатить на обязательное пенсионное страхование 1 % от разницы между потенциально возможным доходом и 300 000 рублей.
Отмена льгот для расчета страховых взносов
На момент написания статьи четких параметров, по вышеперечисленным ограничениям законодательством не установлено. Следите за новостями на нашем сайте, как только будут подписаны соответствующие законы, мы сразу же проинформируем об этом своих читателей.
Список деклараций смотрите в обзоре журнала «Упрощенка». Подробности тут: Теперь предприниматели должны будут платить ежеквартальные авансы с доходов от своей деятельности в новые сроки. Данные изменения введены Федеральным законом от 15.04.2020 № 63-ФЗ.
Помимо того, что у ИП на ПСН минимальная налоговая нагрузка, многим из них разрешено не применять онлайн-кассу, а некоторые не платят налог первые 2 года. Подробно о плюсах и минусах патентной системы налогообложения в 2020 году вы можете почитать .
Всё о патенте для ИП на 2020 год
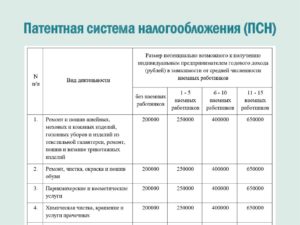
В статье рассказываем, в чём преимущество применения ПСН предпринимателями и какие особенности имеет патент для ИП в 2020 году.
Патентной системой налогообложения (ПСН) называют особый, патентный налоговый режим. Патент – это документ, который даёт право осуществлять определённый вид деятельности от 1 до 12 месяцев, пользуясь при этом некоторыми льготами. О том, что это за льготы и какие особенности имеет патент для ИП в 2020 году – читайте в статье.
Патент для ИП в 2020 году: что он даёт?
В первую очередь, патентная система налогообложения освобождает индивидуальных предпринимателей от уплаты:
- НДФЛ – если доход был получен предпринимателем, осуществляющим вид деятельности, в отношении которого применяется ПСН;
- налога на имущество физических лиц – это справедливо для имущества, которое используется при осуществлении видов деятельности, в отношении которых применяется ПСН;
- НДС.
Обратите внимание: ИП, применяющий ПСН, не всегда освобождается от уплаты НДС. Есть несколько исключений.
НДС обязателен к уплате:
- если ИП осуществляет деятельность, в отношении которой не применяется ПСН;
- при ввозе товаров на территорию РФ или другие территории, которые находятся под её юрисдикцией;
- при выполнении операций, прописанных в статье 174.1 НК РФ.
Кто может применять патентный режим в 2020 году?
Согласно статье 346.43. НК РФ, применять патентный режим налогообложения могут ИП, средняя численность сотрудников которых не превышает 15 человек. Это касается всех видов предпринимательской деятельности, в отношении которых используется патент.
К слову, это нововведение вступило в силу только 29 сентября 2019 года. Ранее ограничение в 15 наёмных работников действовало, в том числе, в отношении тех видов деятельности, к которым патент не применялся. Теперь в законодательных актах чётко прописано, какая предпринимательская деятельность попадает под ограничение.
Все виды предпринимательской деятельности, при осуществлении которых может применяться патентная система налогообложения, перечислены в том же законодательном акте – статье 346.43. НК РФ (пункт 2).
Обратите внимание: региональное налоговое законодательство может расширять этот список. Рекомендуем уточнить перечень допустимых для ПСН видов деятельности в вашей налоговой инспекции либо на официальных сайтах местных органов власти.
Что изменится с 2020 года?
С 1 января 2020 года для групп (подгрупп) или некоторых видов деятельности, относящихся к бытовым услугам, может устанавливаться размер потенциально возможного годового дохода.
Ещё одно важное изменение: с 2020 года ИП на патентной системе налогообложения не может реализовывать товары, подлежащие обязательной маркировке. Это лекарства, одежда, обувь и изделия из натурального меха. Подробнее о маркировке и товарах, которые ей подлежат – в нашей статье «Маркировка шагает по стране».
Отчётность ИП на ПСН
Индивидуальные предприниматели часто выбирают патентную систему именно по той причине, что на ней нужно сдавать только минимальную отчётность. Это действительно так, но здесь имеет значение наличие либо отсутствие у ИП наёмных работников.
Предприниматель без наёмных работников не обязан подавать в налоговую декларацию по ПСН, а также отчитываться перед ПФР и ФСС.
Но свои обязанности у него всё же есть. Согласно ст. 346.24 и п. 1 ст. 346.53 НК РФ, индивидуальный предприниматель на ПСН обязан вести книгу учёта доходов и расходов. Её форма утверждена приложением № 3 к Приказу Минфина РФ от 22 октября 2012 года № 135н. Предприниматель обязан хранить эту книгу в течение четырёх лет после начала применения патентной системы.Соответственно, всё, что должен уплачивать ИП без работников, применяющий патентную систему налогообложения, это:
- стоимость самого патента;
- взносы за себя в Пенсионный фонд;
- взносы на обязательное медицинское страхование – опять же, только за себя.
А вот объём отчётности для ИП на ПСН, у которого есть наёмные сотрудники, значительно больше. Структурируем отчётность по направлению сдачи:
- ПФР – СЗВ-М;
- ФСС – 4-ФСС;
- ФНС – сведения о среднесписочной численности работников, 2-НДФЛ, 6-НДФЛ, ЕРСВ.
Но и здесь у предпринимателя на ПСН есть преимущество: он имеет право сдавать отчётность в бумажном виде. Как следствие, ему не нужно тратиться на приобретение дополнительного ПО.
Однако подавать отчётность в бумажном виде не всегда удобно. Если вы не хотите тратить время и силы на визиты в налоговую, подключите сервис для передачи электронной отчётности во все контролирующие органы – Новый Астрал Отчёт. В сервисе есть автозаполнение форм и подсказки, которые помогут избежать ошибок. Новый Астрал Отчёт – отчётность проще, чем кажется!
Новые запреты по ЕНВД и ПСН с 2020 года: читаем поправки в Налоговый кодекс
Новые запреты по ЕНВД и ПСН с 2020 года: читаем поправки в Налоговый кодекс
1 ноября 2019 Алексей Крайнев Юрист по налоговым, трудовым и гражданским правоотношениям
За год до отмены ЕНВД, которая должна произойти с 2021 года, начнут действовать поправки, направленные на постепенное «сворачивание» этого спецрежима.
Дополнительные ограничения вводятся и для тех, кто применяет патентую систему налогообложения. Соответствующие изменения в Налоговый кодекс внесены Федеральным законом от 29.09.19 № 325-ФЗ.
В настоящей статье мы подробно расскажем о новшествах, которые уже вступили в силу, и коррективах, которые начнут действовать с 2020 года.
В части ЕНВД комментируемый закон внес всего два изменения. Однако эти поправки могут серьезно ограничить «вмененщиков», которые торгуют товарами в розницу.
Бесплатно вести учет и готовить отчетность по ЕНВД в 2020 году с учетом новых коэффициентов‑дефляторов
Новое основание для утраты права на «вмененку»
С 1 января 2020 года вводится запрет на применение ЕНВД по рознице, если налогоплательщик продал товары, не относящиеся к розничной торговле на основании статьи 346.27 НК РФ (перечень таких товаров см. ниже).
В этом случае будет считаться, что плательщик ЕНВД утратил право на данный спецрежим, и перешел на ОСНО с начала квартала, в котором прошла первая «внерозничная» операция (новая редакция п. 2.3 ст. 346.26 НК РФ). Другими словами, если «вмененщик» продаст товары собственного производства, некоторые подакцизные или другие товары, упомянутые в статье 346.
27 НК РФ как товары, реализация которых не относится к розничной торговле, ему придется полностью уйти с ЕНВД по рознице. Оставить на «вмененке» розничные продажи товаров, не названных в статье 346.27 НК РФ, не получится.
Заполнить, проверить и сдать через интернет новую декларацию по ЕНВД Сдать бесплатно
Обратите внимание: никаких исключений для налогоплательщиков, совмещающих ЕНВД и УСН, законодатели не сделали.
А значит, вполне возможно, налоговики будет исходить из буквального толкования новых правил, и переводить на общий режим налогообложения всю деятельность налогоплательщика, который реализовал «нерозничные» товары.
Поэтому к совмещению ЕНВД по торговле с иными видами деятельности нужно подходить с особой осторожностью. Во всяком случае, до появления разъяснений со стороны контролирующих органов или судов.
Также из комментируемой поправки можно сделать вывод, что, если у налогоплательщика есть несколько объектов торговли (как переведенных на ЕНВД, так и не переведенных), право на «вмененку» будет утрачено независимо от того, в каком из них были проданы «нерозничные» товары.Ситуация усугубляется еще и вот по какой причине. Вводя запрет на «внерозничную» торговлю в рамках ЕНВД, законодатели использовали ссылку на все определение термина «розничная торговля», приведенное в статье 346.27 НК РФ.
А в этой норме, помимо перечня товаров, реализация которых не признается розничной торговлей для целей ЕНВД, содержится общее определение розничной торговли.
Таковой, напомним, признается деятельность, связанная с торговлей на основе договоров розничной купли-продажи.
В результате, если подходить к поправке формально, получается следующее. С 2020 года «вмененщикам» будет запрещено не только торговать «внерозничными» товарами, но и в принципе совмещать ЕНВД по розничной торговле и деятельность по оптовой торговле. А значит, опт придется выделять в отдельное юрлицо.
Бесплатно сдать всю отчетность за вновь созданную или реорганизованную компанию через интернет
На наш взгляд, у законодателей не было цели ввести полный запрет на совмещение «розничного» ЕНВД с иными видами торговой деятельности. Тем не менее, организациям и ИП, совмещающим опт и «вмененку» по рознице, имеет смысл обратиться за официальными разъяснениями в налоговые органы и Минфин.
Дополнение перечня «нерозничных» товаров
Одновременно дополнен перечень «нерозничных» товаров, который применяется для целей ЕНВД. Напомним, что сейчас в него входят:
- товары собственного производства;
- некоторые подакцизные товары;
- продукты питания и напитки, реализуемые в объектах общепита;
- невостребованные вещи в ломбарде;
- газ;
- грузовые и спецавтомобили;
- прицепы, полуприцепы, прицепы-роспуски;
- автобусы;
- товары, продаваемые по образцам и каталогам вне стационарной торговой сети;
- лекарственные средства, передаваемые по бесплатным рецептам.
С 1 января 2020 года в этот список будут добавлены товары, подлежащие обязательной маркировке. А именно: лекарственные препараты, обувь, а также предметы одежды, принадлежности к одежде и прочие изделия из натурального меха (новая редакция ст. 346.27 НК РФ).
Организации или ИП, которые торгуют в розницу этими товарами, не смогут применять ЕНВД.
А если продажа маркированных товаров произойдет в середине квартала, то налогоплательщик утратит право на «вмененку», и должен будет заплатить налоги за этот квартал по общему режиму.
Вести бухгалтерский и налоговый учет, сдавать отчетность по ОСНО через интернет
ПСН: новые запреты для «патентной» розницы и расчет стоимости патента
Аналогичные изменения введены и для патентной системы налогообложения. Кроме этого, установлены новые правила расчета стоимости патента.
Последствия продажи «нерозничных» и маркированных товаров
С 1 января 2020 года будет считаться, что ИП утратил право на патент по розничной торговле и перешел на ОСНО или УСН (при наличии ранее поданного заявления на применение «упрощенки»), если в течение налогового периода продал товар, реализация которого в целях ПСН не относится к розничной торговле (новый подп. 4 п. 6 ст. 346.45 НК РФ).
При этом перечень «нерозничных» товаров в рамках ПСН (который аналогичен перечню «нерозничных» товаров для целей ЕНВД) также дополнен маркируемыми товарами: лекарствами, обувью, одеждой и другими изделиями из натурального меха (новая редакция подп. 1 п. 3 ст. 346.43 НК РФ).
Отдельно уточняется, что реализация маркируемых лекарственных препаратов запрещена и в рамках занятия медицинской или фармацевтической деятельностью, переведенной на ПСН (новая редакция подп. 38 п. 2 ст. 346.43 НК РФ).
При этом формулировка нового основания для утраты права на ПСН такая же, как и в случае с ЕНВД: право на патент по видам деятельности, связанным с розничной торговлей, утрачивается «при реализации товаров, не относящихся к розничной торговле» (подп. 4 п. 6 ст. 346.45 НК РФ).
А значит, предпринимателям, которые имеют патент на розницу, и одновременно осуществляют оптовую торговлю, желательно получить официальные разъяснения о возможности продолжить применять ПСН после 1 января 2020 года (естественно, если они не продают «нерозничные» товары).
Обратите внимание: новая редакция пункта 6 статьи 346.45 НК РФ разрешает предпринимателям, совмещающим ПСН и УСН, сохранить право на «упрощенку» в случае продажи «нерозничных» товаров. На наш взгляд, это повышает шансы на подобное развитие событий и для плательщиков ЕНВД.
Ведь суть поправок одинаковая: запрет на спецрежимы, по которым налог определяется независимо от фактических продаж, при совершении налогоплательщиком «внерозничных» сделок.
А значит, норма о том, что плательщики ЕНВД при продаже «нерозничных» товаров могут перейти только на ОСНО, тогда как плательщики ПСН в такой же ситуации могут остаться на УСН — это лишь недоработка законодателя.
Вести раздельный учет при совмещении УСН и ПСН и готовить отчетность
Стоимость «краткосрочного» патента и пересчет налога при досрочном уходе с ПСН
Еще одно значимое новшество связано с определением стоимости патента в двух случаях. Первый — расчет стоимости патента, приобретенного на срок менее одного календарного года. Второй — перерасчет стоимости патента при досрочном прекращении деятельности в рамках ПСН.
В обоих случаях для расчета налога надо сначала разделить потенциально возможный годовой доход на количество дней в календарном году, а затем умножить полученный результат на налоговую ставку и на количество дней срока, на который выдан патент (количество дней, в течение которых применялась ПСН). Такой порядок прописан в новой редакции пункта 1 статьи 346.51 НК РФ, которая должна вступить в силу с 29 октября 2019 года.
Важный момент: законодатели не уточнили, что при расчете учитываются календарные дни. А в статье 6.1 НК РФ установлено следующее правило: если в Налоговом кодексе написано «день» и не сказано, что он календарный, речь идет о рабочем дне.
Получается, что стоимость патента, купленного на срок менее одного года, надо будет считать исходя из количества рабочих дней, приходящихся на период патента, и пропорционально количеству рабочих дней в соответствующем календарном году.
Также с учетом числа рабочих дней придется пересчитывать стоимость налога, если ИП прекратил деятельность до окончания срока действия патента. Причем, в этом случае законодатель разрешил возврат излишне уплаченной суммы налога (новый подп. 3 п. 2 ст. 346.51 НК РФ).Также заменим, что, вводя новый порядок расчета стоимости патента, законодатели проигнорировали требование статьи 5 НК РФ, которая не допускает вступление в силу подобных положений ранее 1 числа очередного налогового периода.
А значит, на практике эти новшества должны действовать с 29 октября 2019 года только в том случае, если они улучшают положение налогоплательщиков и не приводят к увеличению стоимости патента (п. 1 и 4 ст. 5 НК РФ).
В противном случае новые правила расчета стоимости патента должны применяться с 1 января 2020 года, так как по общему правилу налоговым периодом по ПСН является календарный год. А все неясности законодательства толкуются в пользу налогоплательщиков (п. 7 ст. 3, п. 1 ст. 5, п. 1 ст. 346.49 НК РФ).
Подать заявление о применении ПСН по новой форме через интернет Подать бесплатно
Другие изменения по ПСН, внесенные Законом № 325-ФЗ
| Уточнено, что лимит среднесписочной численности определяется только по видам деятельности, переведенным на ПСН | Новая редакция п. 5 ст. 346.43 НК РФ | 29 сентября 2019 года |
Органам власти субъектов РФ разрешено устанавливать ограничения по применению ПСН исходя из:
|
Новый подп. 2.1 п. 8 ст. 346.43 НК РФ | 29 сентября 2019 года (распространяется на правоотношения, возникшие с 1 января 2019 года). При этом нужно учитывать, что пункт 2 статьи 5 НК РФ запрещает придавать обратную силу нормам, ухудшающим положения налогоплательщиков. |
Органам власти субъектов РФ разрешено устанавливать стоимость патента:
|
Новая редакция подп. 3 п. 8 ст. 346.43 НК РФ | 29 сентября 2019 года (распространяется на правоотношения, возникшие с 1 января 2019 года). При этом нужно учитывать, что пункт 2 статьи 5 НК РФ запрещает придавать обратную силу нормам, ухудшающим положения налогоплательщиков. |
| Если при перерасчете стоимости патента в связи с прекращением деятельности необходимо доплатить налог, то сделать это нужно не позднее 20 рабочих дней с даты снятия ИП с учета в качестве плательщика налога по ПСН. | Новый подп. 2 п. 3 ст. 346.51 НК РФ | 29 октября 2019 года.При этом нужно учитывать, что пункт 2 статьи 5 НК РФ запрещает придавать обратную силу нормам, ухудшающим положения налогоплательщиков. |
Подать уведомление о вычете за онлайн‑кассу при ПСН Обсудить на форуме (17) В закладки Распечатать 107 817
107 817
Обсудить на форуме (17) В закладки Распечатать 107 817
Патент для ИП на 2020 год: продление, заявление, получение
Из всех вариантов налогообложения в РФ патентная система (ПСН) самая простая и удобная. Для получения патента ИП на 2020 год можно воспользоваться несколькими способами:
- обращение в налоговую службу лично;
- сэкономить время и сделать всё через интернет на сайте ФНС или портале Госуслуг.
Перед тем как узнать, сколько стоит патент на 2020 год, нужно определиться с местом ведения бизнеса и его видом.
Условия для получения
Как и в предыдущие годы, получить патент для ИП на 2020 год – это популярный способ налогообложения. Однако вид деятельности должен соответствовать списку разрешенных, поэтому воспользоваться патентом могут не все бизнесмены.
Перечень содержит 63 направления, разрешенных на территории России:
- ремонт компьютеров и оргтехники;
- услуги парикмахера и косметолога;
- фотография;
- репетиторство;
- ветеринария;
- ремонт обуви;
- реализация с/х продукции и т. д.
В зависимости от особенностей субъектов РФ список может дополняться несколькими направлениями, характерными для того или иного региона. Для оформления учитываются следующие факторы:
- штат не должен включать более 15 сотрудников;
- общий годовой доход не более 60 млн. рублей;
- договор действует не более одного года;
- если предприниматель ведет несколько разных направлений бизнеса, для каждого из них требуется свой договор.
Оформление ПСН
Для перехода следует написать заявление на патент в 2020 году по типовой форме. Предприниматель после заполнения бланка может отправить документ в налоговую инспекцию несколькими способами:
- самостоятельно;
- через доверенное лицо;
- отправить по почте;
- отправить в электронном виде.
Если заявление заполняется вручную, тут также есть несколько важных правил:
- писать темными чернилами печатные буквы;
- для каждой буквы отдельное поле;
- отдельные листы не допускается скреплять степлером или скоросшивателем;
- недопустимы орфографические и прочие ошибки, а также их исправления.
О патентной системе налогообложения можно узнать из видео:
Когда подавать заявление
После заполнения документ нужно отправить в налоговую инспекцию до начала работы по выбранному направлению деятельности (минимум за 10 дней).
Если бизнес будет реализован по месту прописки предпринимателя, заявление подаётся по месту регистрации.
При ведении деятельности за пределами места жительства (другой город, регион, субъект РФ) документы направляются в налоговое учреждение, которое контролирует территорию, где будет реализован бизнес-проект.
Если человек решает прекратить заниматься предпринимательством раньше указанного в договоре срока или по каким-либо причинам теряет право использования ПСН, то заниматься этим направлением бизнеса на льготных условиях он может только на следующий год.
Стоимость патента на 2020 год
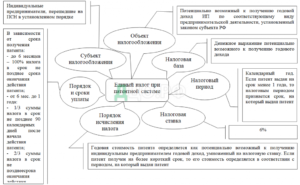
Сумма налога не зависит от общего дохода. Стоимость патента для ИП на 2020 год рассчитывается с учетом средней прибыли, которую может получать предприниматель, занимаясь тем или иным бизнесом, для каждого вида используются разные цифры. Прибыль, которую может получить ИП за время действия договора, получила название налоговая база.
Для ПСН налоговая ставка остаётся в 2020 году прежней – 6%. Чтобы узнать, сколько стоит патент в 2020 году, следует умножить 6% на сумму налоговой базы.
На официальном сайте ФНС можно воспользоваться онлайн-калькулятором и вычислить, сколько будет стоить патент в 2020 году самостоятельно, с учётом региона, срока действия договора.
Например, стоимость патента в Москве на 2020 год для салона красоты составляет около 60 000 рублей в год, тогда как для Твери эта сумма может быть до 45 000 рублей.
Оплатить можно сразу единым платежом или разбить его на две части:
- Срок действия договора менее 6 месяцев – вся сумма выплачивается одним платежом.
- Договор действует от 6 месяцев до одного года – стоимость патента на 2020 год выплачивается двумя платежами (1/3 в первые три месяца, оставшаяся часть до окончания срока действия договора).
ПСН также подразумевает возможность получения «каникул» для предпринимателей, которые воспользовались услугой впервые. Для их получения необходимо соблюдать условия реализации бизнеса. Деятельность должна вестись в определенных областях: научная, социальная, бытовые услуги, производство.
«Каникулы» устанавливают ИП ставку 0% сроком на два года, действуют до 2020 года (планируется их продление). Особые условия действуют для бизнесменов из Севастополя и республики Крым, для них до 2021 года действует ставка 4%.
Рассчитать стоимость патента на 2020 год для этой категории граждан также можно с помощью калькулятора ФНС.
Инструкция по оформлению
Для удобства оформления можно воспользоваться следующей пошаговой инструкцией:
- Написать и отправить заявление на типовом бланке патента на 2020 год минимум за 10 дней до реализации проекта.
- В течение пяти дней после получения правильно заполненной формы, налоговая служба выдает патент или отказывает в этом, указав на причины.
- Оплата стоимости в указанные сроки, которые зависят от вида предпринимательской деятельности и срока действия договора.
- Ведение учёта доходов и расходов в книге, предусмотренной для патентной системы налогообложения.
Положительные моменты
ПСН просто оформить и использовать, однако это не единственные преимущества:
- отсутствует необходимость уплаты налогов на доход и имущество физлица;
- не нужно оплачивать НДС (исключение составляют случаи, когда это входит в условие оплаты патента для ИП на 2020 год);
- нет налоговой декларации (учёт ведётся с помощью специальной книги, где фиксируется доход и расход предпринимателя, заполнение документа регламентировано Приказом Министерства финансов РФ);
- патент для ИП на 2020 год может быть совмещен с другими системами налогообложения, решение о том, какая из них будет выгоднее, принимается бизнесменом лично.
Особенности перехода
Предприниматель может применять и совмещать несколько видов патентов для ИП на 2020 год (систем налогообложения), но в таких ситуациях налоговая служба потребует отчитываться сразу по всем используемым схемам, т. к. оформление ПНС не отменяет ранее используемую систему.
Если человек решает полностью перейти на патентное налогообложение, то он должен предварительно снять себя с учёта.
Если он по каким-то причинам потеряет право на применение патента, предыдущая система начинает использоваться автоматически. Например, это будет выгодно тем ИП, которые ранее работали по упрощённой системе налогообложения.Если патент для них отменят, они возвращаются на «упрощенку», что проще и дешевле по сравнению с общими способами учёта налогов.
Как сняться с учёта
Работа предпринимателя по ПСН может быть завершена в нескольких случаях:
- Срок действия договора истек (ИП снимается с учёта в течение пяти последующих рабочих дней).
- Потеря права использования (в течение пяти рабочих дней после получения ФНС заявления об утрате права бизнесмен снимается с учёта).
- ИП больше не занимается выбранной деятельностью, в этом случае учёт прекращается также в течение 5-ти рабочих дней.
Когда предприниматель больше не работает в сфере деятельности, для которой предусматривается ПСН, ему разрешено перейти на иной способ налогообложения, если, конечно, он не прекращает заниматься ведением бизнеса в принципе.