
Вопросы, связанные с переходом на прямые выплаты социальных пособий работникам из ФСС РФ
Окончательно переход всех российских регионов на прямые выплаты из ФСС завершится в 2020 году, а с 01.01.2021 года вступят в силу поправки в федеральный закон о социальном страховании, закрепляющие принцип прямых выплат.
Однако, полностью избавиться от мороки с социальными выплатами работникам работодателям не получится.
Какие виды пособий выплачиваются по системе прямых выплат?
- Выплаты страхового обеспечения напрямую из ФСС РФ касаются следующих пособий:
- по временной нетрудоспособности (в том числе в связи с несчастным случаем на производстве и (или) профессиональным заболеванием);
- единовременное пособие женщинам, вставшим на учет в медицинских учреждениях в ранние сроки беременности;
- по беременности и родам;
- единовременное пособие при рождении ребенка;
- ежемесячное пособие по уходу за ребенком;
- оплата отпуска (сверх ежегодного оплачиваемого отпуска) застрахованному лицу, пострадавшему на производстве.
- За работодателем сохраняются обязанности по назначению и выплате следующих социальных выплат:
- пособия по временной нетрудоспособности за первые 3 дня болезни работника;
- оплата 4-х дополнительных дней по уходу за детьми-инвалидами;
- социальное пособие на погребение умершего работника.
Пособие по временной нетрудоспособности за первые 3 дня болезни работника по больничному листу работодатель оплачивает работнику полностью за счет собственных средств, а вот оплату 4-х дополнительных дней по уходу за детьми-инвалидами и социальное пособие на погребение умершего работника работодатель оплачивает, а затем возмещает за счет средств ФСС РФ. При этом зачетный принцип не применяется!
Также за счет средств ФСС РФ работодателю могут быть возмещены расходы на финансирование предупредительных мер по сокращению производственного травматизма.
Таким образом, если возьмем в качестве примера самый распространенный страховой случай по временной нетрудосопособности из-за болезни работника, работник получит свое пособие по временной нетрудоспособности в 2 этапа:
- за первые 3 дня болезни — от работодателя,
- за остальные дни — от ФСС на свой банковский счет либо почтовым переводом.
Что означает отмена зачетного принципа для работодателя?
Для работодателей отмена зачетного принципа означает, что страховые взносы на обязательное социальное страхование работников на случай временной нетрудоспособности и в связи с материнством, а также по страхованию от несчастных случаев на производстве и профзаболеваний более не уменьшаются ими на сумму произведенных расходов на выплату социальных пособий, а уплачиваются в Фонд социального страхования РФ в полном объеме, т.е. 100%.
Какие обязанности работодателя при прямых выплатах пособий из ФСС РФ?
Обязанность работодателя – передать необходимые документы и сведения по страховому случаю в ФСС РФ в течение календарных 5 дней.
Для этого работодатель формирует пакет документов на бумажных носителях либо реестр в электронном виде с необходимыми документами и сведениями для назначения, расчета и перечисления пособий.
Электронные реестры сведений установленной формы, заверенные электронной подписью работодателя, представляют работодатели, у которых среднесписочная численность работников за предшествующий расчетный период составляет свыше 25 человек, а также вновь созданные (в том числе при реорганизации) организации, у которых численность работников превышает данный предел.Для малых и микропредприятий с численностью работников 25 человек и менее, а также вновь созданные (в том числе при реорганизации) организации с указанной численностью физических лиц, вправе представить в ФСС РФ заявления и документы на бумажных носителях с описью установленной формы либо электронный реестр.
Есть ли ограничения по срокам представления документов работником и работодателем на получение пособий?
Сам работник может обратиться к работодателю за пособиями не позднее 6 месяцев с даты окончания страхового случая,
- Например:
- за единовременным пособием при рождении ребенка — не позднее 6 месяцев со дня рождения ребёнка,
- по уходу за ребенком — не позднее 6 месяцев со дня достижения ребёнком возраста полутора лет.
Работодатель, как уже было сказано выше, в течение 5 календарных дней с момента получения документов и заявления от работника обязан передать их либо электронный реестр сведений в соответствующее отделение ФСС РФ.
На принятие Фондом решения и перечисление выплаты работнику отводится еще 10 календарных дней.
Может ли работник самостоятельно подать документы на выплату своего пособия в территориальный орган ФСС РФ?
По общему правилу, нет. Только через работодателя.
Если работодатель действующий (не ликвидирован),то работник самостоятельно не может обратиться в ФСС РФ, но он вправе по поручению работодателя передать документы на бумажных носителях в территориальный орган ФСС РФ, а также заполнить и подписать все необходимые документы при наличии доверенности от своего работодателя.
А вот в случае, если работодатель прекратил свою деятельность на момент обращения работника за пособием (ликвидирован в установленном законом порядке) или невозможно установить местонахождения работодателя и имеется соответствующее постановление судебного пристава, то работник может напрямую обратиться в отделение Фонда за получением пособия, представив необходимые документы и заявление о выплате соответствующего пособия.
Нужно ли работодателю обращаться в ФСС РФ в случае, если нетрудоспособность работника продлилась всего 3 дня?
Если нетрудоспособность работника составила 3 дня, то обращаться в ФСС РФ работодателю нет необходимости, поскольку выплату пособия за первые три дня ФСС РФ не производит. По закону это — исключительная обязанность работодателя.
Как оформлять и отражать начисление пособий по расчетной ведомости на заработную плату?
В расчетной ведомости на зарплату и расчетных листках работодатель отражает только пособие по временной нетрудоспособности за первые три дня болезни работника, поскольку оно назначается и выплачивается из собственных средств работодателя, без возмещения из ФСС РФ.
Средства ФСС РФ, полученные работником из ФСС РФ, в учете работодателя никак не фигурируют.
Прямые выплаты пособий и НДФЛ
В справке 2-НДФЛ работодатель более не указывает суммы пособий, выплаченных работнику из ФСС РФ.
Тем не менее, в соответствии с пунктом 1 статьи 217 Налогового кодекса Российской Федерации пособия по временной нетрудоспособности (включая пособие по уходу за больным ребенком) подлежат обложению НДФЛ.
ФСС РФ производит удержание и перечисление налога на доходы физических лиц с суммы пособия по временной нетрудоспособности и выдает получателям пособий справки о доходах по форме 2-НДФЛ.
Таким образом, если работник, к примеру, болел долго и упорно, то пособие по нетрудоспособности он получит из ФСС РФ за минусом НДФЛ, а подтвердить свой доход за время болезни он сможет справкой по форме 2-НДФЛ, обращаться за которой придется не к работодателю, а в территориальный орган ФСС РФ.
НДФЛ не облагаются суммы пособий женщинам, вставшим на учет в медицинских учреждениях в ранние сроки беременности, по беременности и родам, в связи с рождением ребенка и по уходу за ним.
Отражаем в РСВ возмещение расходов на соцстрахование за прошлый год | Контур.НДС+
Скоро истекает срок подачи Расчета страховых взносов за 1 квартал — в 2018 году подать форму нужно до 3 мая включительно. В этом материале мы уделим внимание тому, как в ней отразить прошлогодние расходы на социальное страхование, которые были возмещены в 1 квартале этого года.
Проблема заключается в том, что из-за упомянутых выше расходов показатель строки 090 Приложения 2 к Разделу 1 не отражает фактического состояния расчетов по взносам на социальное страхование. Рассмотрим, из-за чего это происходит и что делать.
Порядок выплаты пособий
По действующим сегодня правилам, суммы больничных и пособий, связанных с материнством, выплачиваются одним из двух способов:
- За счет средств работодателя с последующим возмещением. Этот способ применяется во всех регионах, за исключением участников пилотного проекта ФСС (пункт 2).
- Напрямую из фонда. Речь о проекте «Прямые выплаты», который проводится в некоторых регионах России (постановление Правительства РФ от 21.04.11 № 294).
Все сказанное далее относится только к плательщикам страховых фондов из пункта № 1.
По итогам месяца страхователь определяет суммы:
- начисленных страховых взносов;
- выплаченных пособий.
Если взносов начислено больше, чем выплачено пособий, то разница перечисляется в ФСС. Если наоборот, то есть разница между взносами и пособиями получилась со знаком «минус», то она засчитывается в счет будущих платежей либо возвращается из Фонда страхователю.
Исключения из этого порядка предусмотрено только для пособий за первые 3 дня больничного.
Как пособия отражаются в РСВ
Заполняя форму РСВ, пособия следует отразить в Приложении 2 к Разделу 1:
- по строке 080 отражается сумма возмещения, полученная страхователем из Фонда;
- по строке 090 — разница между суммой выплаченных застрахованным лицам пособий и суммой начисленных взносов.
О том, как именно отражается сумма взносов в строке 090, Налоговая служба рассказала в письме от 23.08.17 № БС-4-11/16751@. Расчет производится по такой формуле (показатели берутся из соответствующих строк Приложения 2 к Разделу 1):
Сумма в строке 090 = Строка 060 — Строка 070 + Строка 080
Результат интерпретируется следующим образом:
- Если он положительный, значит, за страхователем числится долг. В графе «Всего с начала расчетного периода» строки 090 указывается исчисленное значение, а в графе «Признак» — 1.
- Если результат отрицательный, значит, задолженность за Фондом. В графе «Всего с начала расчетного периода» указывается значение без знака «-», а в графе «Признак» — 2.
Расхождения
В итоге получается, что в строке 090 отражается сальдо, которое не соответствует данным бухгалтерского учета. Из-за этого у бухгалтеров возникают сомнения в том, правильно ли они заполнили указанные выше строки РСВ.
На самом деле расхождение вовсе не означает наличия ошибки. Оно возникает из-за специфики формы РСВ — она не содержит ячеек, в которых следовало бы отразить входящее и исходящее сальдо.
Поэтому сумма, на которую выплаченные в 2017 году пособия превышают размер взносов, не отражается в РСВ за 1 квартал 2018 года.
Соответственно, если в 1 квартале поступило возмещение от ФСС, то из расчета не будет понятно, что оно компенсирует разницу между пособиями и взносами за прошлый год.Поясним на примере. В 2017 году положительная разница между выплаченными пособиями и начисленными взносами составила 25 тыс. рублей. Отражается она так:
- В РСВ за 2017 год — по строке 090 Приложения 2 к Разделу 1 указывается сумма 25 тыс. рублей с признаком 2.
- В бухучете — по дебету счета 69 субсчет «Расчеты по социальному страхованию» на конец года остается сальдо 25 тыс. рублей.
В 1 квартале 2018 года компания не начисляла взносов и не выплачивала пособий, зато получила компенсацию прошлогодних затрат от ФСС в размере 25 тыс. рублей. Отражение такое:
- В РСВ за 1 квартал 2018 года:
- по строке 080 Приложения 2 к Разделу 1 — сумма 25 тыс. рублей;
- по строке 090 Приложения 2 к Разделу 1 — сумма 25 тыс. рублей с признаком 1.
- В бухучете — по дебету счета 69 субсчет «Расчеты по социальному страхованию» на конец 1 квартала 2018 года сальдо равно нулю.
Выводы: по данным бухучета выходит нулевой остаток, а форма РСВ говорит о том, что за страхователем числится задолженность 25 тыс. рублей. Однако все данные указаны верно.
Как проверить
При возникновении сомнений в правильности заполнения РСВ рекомендуется провести сверку расчетов с бюджетом. Это самый надежный способ, который даст стопроцентную гарантию отсутствия ошибки.
Также проверку сальдо расчетов по социальному страхованию можно провести при помощи справки-расчета
Возмещение по больничным листам в фсс в 2020 году: документы, период — Правовой мир

- Банки Сегодня Лайв
- Статьи, отмеченные данным знаком всегда актуальны. Мы следим за этим
- А на комментарии к данной статье ответы даёт квалифицированный юрист а также сам автор статьи.
В 2020 году в расчете и оплате больничного листа ожидаются изменения. Они коснутся как расчета суммы больничного, так и порядка выплат.
В этой статье мы разберем шаги по начислению пособия по временной нетрудоспособности в 2020 году.
Самым важным изменением в расчете больничного является рост МРОТ. В 2020 году минимальный размер оплаты труда увеличится с 11 280 до 12 130 рублей. Именно эта величина влияет на среднедневной заработок больного, если больничный оплачивается по «минималке», либо ставится в сравнение с уже посчитанным больничным, так как средний заработок не может быть ниже МРОТ.
- Так как пособие считается исходя из среднего заработка за два предшествующих года, то и при расчете он определяется за 24 месяца и среднее количество дней за 2 года – 730 дней.
- Минимальный среднедневной заработок, рассчитанный от МРОТ, будет составлять:
- (12 130 × 24 месяца) / 730 дней = 398,79 рублей
Также, в 2020 году в расчет среднедневного значения будут входить выплаты за 2018 и 2019 годы. В 2018 году предельная база для расчета больничного составляла 815 000 рублей, а в 2019 году – 865 000 рублей.
- В связи с этим максимальный дневной размер пособия в 2020 году вырастет и будет составлять:
- (815 000 + 865 000) / 730 дней = 2 301,37 рублей
- Еще в 2020 году ожидается переход еще нескольких регионов на пилотный проект по прямым выплатам из Фонда социального страхования (то есть, без участия работодателя). К пилотному проекту по оплате больничного присоединятся новые регионы, причем произойдет это двумя волнами:
- 1 января 2020 года к пилотному проекту присоединятся: Ямало-Ненецкий автономный округ, Кировская, Кемеровская, Саратовская, Оренбургская, Тверская области, Коми, Якутия и Удмуртия;
- с 1 июля к ним присоединятся: Красноярский и Ставропольский край, Иркутская, Волгоградская, Ленинградская, Тюменская и Ярославская области, Дагестан и Башкортостан.
С 2021 года Минтруд планирует перевести все регионы на прямые выплаты пособий из ФСС.
Как будет рассчитываться больничный в 2020 году
В порядке расчета больничного в 2020 году ничего принципиально не изменится. Основная схема расчета остается прежней, за исключением регионов, в которых впервые будет введен пилотный проект.
Как и ранее, больничный лист должен быть рассчитан в течение 10 календарных дней после предоставления его работником. При этом, формат листа нетрудоспособности (в бумажном или электронном виде) не влияет на сроки расчета.
При определении сумм выплат учитываются только дни болезни. В регионах, где введен пилотный проект, работодатель оплачивает первые 3 дня нетрудоспособности (за исключением, пособия по уходу за ребенком или родственником, когда больничный оплачивает полностью ФСС).
Порядок расчета больничного будет таким:
Шаг 1. Определение среднедневного заработка.
В 2020 году данные для определения среднедневного заработка берутся из выплат за 2018 и 2019 годы. При этом в расчет будут включаться только те выплаты, на которые начислялись страховые взносы (зарплата, отпускные, премии).
Если сотрудник не имел начислений в эти периоды, расчет будет осуществляться по МРОТ. Если же он трудился на другом месте, то в сумму выплаты включаются суммы по справке 182н с прежнего места работы. Суммы из справки 2-НДФЛ не учитываются.
Если работник не может предоставить справку с предыдущего места работы, данные о начислениях можно узнать, обратившись в ФСС.
Чтобы определить среднедневной заработок в 2020 году, необходимо сложить выплаты за 2018 и 2019 году и разделить их на 730. Если сумма будет ниже 398,79 руб., то в расчет берутся суммы МРОТ.
Сумма пособия будет ограничиваться максимальным размером, если:
- страховой стаж работника – менее шести месяцев;
- больничный выплачивают в связи с несчастным случаем на производстве;
- есть основания для снижения пособия (неявка в назначенное время на врачебный осмотр; нарушение режима, предписанного лечащим врачом; заболевание/травма была получена в связи с алкогольным, наркотическим, токсическим опьянением).
При начислении больничного необходимо учесть районный коэффициент. По окончании вычисления среднедневного заработка нужно сравнить его с минимальным и максимальным значениями (соответственно, он не должен выходить за эти границы).
Шаг 2. Определение стажа работника.
От стажа работника зависит то, какой процент от рассчитанного больничного ему будет оплачен. На текущий момент процент оплаты от стажа сотрудника варьируется следующим образом:
| Меньше 6 месяцев | Рассчитывается по МРОТ |
| От 6 месяцев до 5 лет | 60% |
| От 5 до 8 лет | 80% |
| От 8 лет и более | 100% |
Однако, есть исключения, когда больничный оплачивается 100% независимо от страхового стажа. Это:
- отпуск по беременности и родам;
- производственная травма;
- профессиональное заболевание.
Работодатель вправе добровольно начислить и оплатить сотруднику 100% по листку нетрудоспособности, даже если ему положено меньше.
Если сотрудник был уволен, он все равно имеет право подать больничный лист в течение 30 дней с даты увольнения. Ему больничный будет оплачиваться с учетом 60% от среднего заработка.
Распространенный способ рассчитать стаж работника – по его трудовой книжке. В расчете необходимо учитывать периоды с даты приема на работу по дату увольнения. Калькулятор расчета стажа можно найти в интернете.
Иными же документами, перечисленными в приказе Минздравсоцразвития «Об утверждении Правил подсчета и подтверждения страхового стажа для определения размеров пособий по временной нетрудоспособности, по беременности и родам» от 06.02.
2007 № 91, могут быть:
- трудовые договоры работника;
- выписки из приказов;
- ведомости на выплату заработной платы;
- справки о стаже, выдаваемые работодателем;
- документы органов ФСС об уплате страховых взносов и т.д.
Шаг 3. Определение количества дней к оплате.
Сверху больничного листа, в первых двух клетках указан код – причина нетрудоспособности. От него зависит за сколько дней будет рассчитано пособие. В наиболее частых случаях оплачивается весь период. Также важно то, болеет ли сам работник, или ухаживает за больным ребенком (родственником).
Шаг 4. Расчет суммы пособия.
- Если стаж работника менее 6 месяцев, больничный следует рассчитать по МРОТ:
- Сумма пособия = 398,79 рублей × количество дней больничного × % от стажа
- Если же стаж более шести месяцев, формула для расчета листка нетрудоспособности будет следующая:
Долевое строительство: преимущества, риски, новые правила
Сумма пособия = среднедневной заработок × количество дней больничного × % от стажа
При необходимости нужно учитывать районный коэффициент. В районах, где действует пилотный проект, больничный за счет работодателя оплачивается за 3 дня (соответственно, остальное работник получает напрямую от ФСС).
Как будет оплачиваться больничный в 2020 году. Пилотный проект
Больничный следует оплачивать в ближайший день выплаты заработной платы.
Если работник болел сам, то пособие выплачивает за первые три дня работодатель (по пилотному проекту), остальные дни нетрудоспособности – ФСС.
В регионах, где не действует пилотный проект, работодатель оплачивает больничный, а ФСС потом возмещает эти расходы. Полностью за счет ФСС оплачиваются пособие по уходу за ребенком или другим родственником.
Пилотный проект подразумевает прямые выплаты ФСС работникам. Заявление и документы, необходимые для назначения и выплаты пособия, работник передает в ФСС через работодателя. Полный перечень документов утвержден Приказом ФСС РФ от 24.11.2017 № 578 .
С 2019 года получить прямые выплаты от ФСС можно в 50 субъектах Российской Федерации.Расчет больничного складывается из нескольких шагов, при этом бухгалтеру необходим целый пакет документов от работника. Учитывая ограничение сроков расчета листка нетрудоспособности, позаботиться о предоставлении работником этих документов необходимо уже при его трудоустройстве.
Также и при увольнении работника следует предоставить ему необходимые справки: 2-НДФЛ и 182н. Помимо этого, стоит помнить о необходимости сверки суммы исчисленного среднедневного заработка с минимальным и максимальным размером дневной суммы пособия.
Переход на пилотный проект потребует от бухгалтерии особого внимания к начислению и выплате пособия.
Источник:
Пособия ФСС в 2020 году, прямые выплаты, новые правила
Пособия ФСС в 2020 году будут выплачиваться непосредственно самим Фондом социального страхования, т.е. всем гражданам, имеющим на них право, уже с лета 2020 года. Работодатель же столкнулся с нововведениями в предоставлении отчетов ФСС этой осенью. Обновленная форма отчетности о начислении страховых взносов начала действовать в середине осени нынешнего года.
Члены нижней палаты Федерального собрания приняли в процессе первого чтения проект бюджета ФСС на следующие два года. При его рассмотрении значительных изменений не было внесено.
Превышение расходов над доходами
В соответствии с изначальным прогнозом сумма прибыли, полученная от внебюджетного фонда, будет равна 811,6 млрд. рублей, в следующем году. Размер основной суммы – 604,348 млрд.
рублей, будет складываться из средств взносов ОСС по ВНиМ.
Оставшуюся часть внебюджетного фонда составят взносы, внесенные работодателем, застраховавшим своих сотрудников от аварий и происшествий на работе и риска получения профессионального заболевания.
Через 36 месяцев предполагается крупное увеличение прибыли и достижение 936, 5 млрд.рублей. Также прогнозируется рост трат Гос. Фонда соц. страхования. Предполагается, что в следующем году выплаты увеличатся до 788,1 млн. рублей, а через три года составят 873,9 млн.рублей.
Соответственно, в 2020 году будет наблюдаться превышение расходов над доходами впервые за последнее время. А через три года расходная часть бюджета снова превысит доходную часть бюджета. Но по утверждению депутатов граждане государства это не почувствуют на себе.
Переназначение материальных средств из принесших доход из иных статей страховых областей позволит покрыть полностью минусы в бюджете.
Прямые выплаты
В следующем году пособия, которые выплачивает Государственный внебюджетный фонд, останутся прежними. Их список составляют выплаты:
- предназначенные женщинам по беременности и родам;
- после рождения ребенка;
- работникам при утрате трудоспособности из-за болезни или травмы;
- на похороны.
Со следующего года расчет социальных выплат будет принимать к сведению новый размер МРОТ. Предполагается, что он будет составлять 12130 рублей.
С увеличением МРОТ самые низкие установленные размеры социальных выплат также станут больше. Помимо этого, следует учитывать грядущую ежегодную индексацию, имеющую место с февраля 2020 года.
Предварительно называют коэффициент индексации равный 1,038.
Далее представляется таблица, содержащая список с указанием размеров социальных компенсаций Государственного фонда соц. страхования в 2020 года.
| Социальная выплата | Сумма выплаты с 01.01.2020 года. |
Источник:
Оплата больничного листа: пилотный проект ФСС 2020
В некоторых регионах РФ, присоединившихся к пилотному проекту ФСС, выплаты по листкам нетрудоспособности производятся непосредственно Соцстрахом. Рассмотрим механизм функционирования пилотного проекта, порядок представления документов, а также сроки назначения и выплаты пособия.
Как при заполнении РСВ указать возмещение из ФСС в 2020 году
Часть пособий по нетрудоспособности, а также в связи с материнством работодатель выплачивает сотрудникам из собственных средств, которые Фонд социального страхования затем возмещает в сумме, превышающей начисленные страховые взносы.
Деньги возвращаются на расчетный счет плательщика, и такой возврат обязательно нужно отразить при заполнении расчета по страховым взносам. Рассмотрим, как в РСВ отразить возмещение из ФСС.
Что делать, если пособия были выплачены в 2018 году, а возмещение пришло в 2020? Нормально ли, что бухгалтерский баланс и РСВ не сходятся? Ответим на эти вопросы, чтобы заполнение РСВ при возмещении из ФСС 2020 не вызывало проблем.
КонсультантПлюс ПОПРОБУЙТЕ БЕСПЛАТНО
Получить доступ
Начиная с 2017 года при заполнении РСВ применяются Форма и Порядок, утвержденные Приказом ФНС России от 10.10.2016 № ММВ-7-11/551@.
Порядок заполнения РСВ 2020 (возмещение от ФСС) гласит, что суммы страховых взносов на ВНиМ (страхование в связи с временной нетрудоспособностью и в связи с материнством) отражаются в Приложении 2 к Разделу 1 Расчета.
В соответствии с пунктом 11.14 Порядка, в строке 080 Приложения 2 нужно указать сумму возмещения из ФСС в графе, соответствующей месяцу фактического возмещения.
Таким образом, если Фонд возместил расходы работодателя на выплату пособия в августе 2020, то отразить это нужно по строке 080 в графе для 2 месяца 3 квартала. Как это сделать, мы подробно опишем в примере.
В итоговой строке 090 Приложения 2 нужно указать сумму, рассчитанную по следующей формуле:Так отражается разница между начисленными взносами и расходами на выплату пособий плюс сумма возмещения из ФСС за отчетный период.
В результате подсчета разницы может получиться либо отрицательное, либо положительное число.
Сумму со знаком минус впереди в расчете указывать не нужно! Указывается только разница, а показать, отрицательная она или положительная, нужно при помощи цифр 1 или 2, проставляемых в графах «признак»:
- 1 — взносы больше затрат на страховые выплаты работникам;
- 2 — затраты на страховые выплаты больше начисленных взносов.
Итак, если получится отрицательная величина, ставим цифру 2 в графе «признак». Это будет означать, что величина перечисленных вами пособий больше, чем размер страховых взносов.
Обратите внимание, что по итогам отчетного периода получится или сумма к уплате в бюджет (положительная), или к возмещению из бюджета (отрицательная). Они будут указаны с признаками «1» и «2» соответственно. При этом нельзя одновременно заполнять строки расчета:
- 110 и 120;
- 111 и 121;
- 112 и 122;
- 113 и 128.
При получении величины к уплате заполняйте строку 110, а к возмещению — строку 120 и так далее.
Если данные в РСВ расходятся с данными бухучета
Отражая возмещение ФСС расходов при заполнении РСВ, бухгалтеры замечают расхождение в величине страховых взносов, указанных в строке 090 расчета, с данными бухгалтерского учета.
Такое расхождение вызывает сомнения и закономерный вопрос: правильно ли заполнена форма. Например, по факту ФСС возместил расходы компании, а при заполнении расчета выходит, что компания должна Фонду большую сумму, чем на самом деле.
Так как деньги, которые Фонд уже возместил, прибавляются к начисленным за период взносам.
На самом деле никакой ошибки в этом нет. И заполнять расчет нужно именно так, как указывает Порядок.
Несмотря на то, что в итоговой строке 110 1-го раздела, а также в строке 090 Приложения 2 будет указана большая сумма, уплатить в Фонд нужно будет только сумму самих взносов.
После переноса всех сведений в карточку расчета с бюджетом, налоговикам будет видно, какие именно суммы являются недоимкой, а какие переплатой. И деньги, возмещенные Фондом страхователю, будут указаны как переплата. Долга перед ФСС у вас не возникнет.
Если расходы на выплату пособий учтены в прошлом году, а возмещение получено в текущем
В этом случае также соблюдается порядок заполнения и используется указанная выше формула. Независимо от того, за какой период ФСС возмещает затраты, за предыдущий квартал или за прошлый год, нужно отразить это в расчете непосредственно в месяц получения.
Об этом говорится в разъясняющем Письме ФНС России от 09.04.2018 № БС-4-11/6753@.
К тому же такой вывод можно сделать из норм главы 34 НК РФ, в которых с января 2017 года предусмотрен зачет расходов, затраченных на пособия по ВНиМ, в счет предстоящих платежей.
Образец заполнения РСВ с возмещением из ФСС
Приведем пример заполнения РСВ при возмещении ФСС.
Исходные условные данные для нашего примера:
За полугодие начислено взносов:
| 150 000 | 50 000 | 50 000 | 50 000 |
За 2 квартал выплачено пособий:
| 350 000 | 100 000 | 100 000 | 150 000 |
Превышение пособий над взносами составило: 350 000 — 150 000 = 200 000 рублей.
Интересующие нас строки Приложения 2 к Разделу 1 в РСВ за 2 квартал при заполнении для этого примера выглядят так:
Предположим, что возместили выплату пособий организации в августе 2020.
Рассмотрим, где в РСВ отражается возмещение из ФСС при заполнении Приложения 2 Раздела 1 в расчете за 9 месяцев, если за 3 квартал начислено взносов:
| 150 000 | 50 000 | 50 000 | 50 000 |
Всего с начала расчетного периода начислено (считаем нарастающим итогом: так как РСВ за 9 месяцев, то складываем сумму взносов за 1 , 2 и 3 квартал): 150 000 + 150 000 = 300 000 рублей.
За 3 квартал выплачено пособий:
| 120 000 | 45 000 | 40 000 | 35 000 |
Всего с начала расчетного периода начислено (считаем нарастающим итогом: так как РСВ за 9 месяцев, то складываем сумму выплаченных пособий за 1, 2 и 3 квартал): 350 000 + 120 000 = 470 000 рублей.
В 3 квартале произошло возмещение из ФСС:
| 100 000 | 0 | 100 000 | 0 |
Тогда интересующие нас строки Приложения 2 раздела 1 РСВ за 9 месяцев 2020 года будут выглядеть следующим образом:
Обратите внимание, что по итогам 9 месяцев получилась сумма к возмещению из бюджета.
При заполнении она указана с признаком «2» в графе 1. Это значит, что за 9 месяцев размер выплаченных сотрудникам пособий превысил страховые начисления.
А по итогам третьего квартала получилась сумма к уплате в бюджет. Она указана с признаком «1» в графе 3. То есть за 2 квартал размер страховых начислений превысил величину пособий.
Покажем для наглядности на картинках, как рассчитывались указанные в строках 090 значения.
Всего за 9 месяцев пособия превысили взносы на 170 000 руб. (300 000 — 470 000 = -170 000). Если прибавить перечисленные ФСС в августе 2020 средства в размере 100 000 руб., то получается, что ФСС остается должен организации 70 000 рублей. Указываем это значение в строке 090 с признаком «2».
За третий квартал страховые начисления с учетом полученного от ФСС возмещения превышают затраты на пособия. К уплате в бюджет — 130 000 руб. Заносим эту величину при заполнении с признаком «1».В июле 2020 ФСС еще не возместил расходы организации, поэтому в расчет 100 000 р. не берутся. Указываем взносы к уплате в размере 5000 руб.
В августе 2020 прибавляем возмещенные 100 000 руб. к разнице строк 060 и 070, поскольку именно в этом месяце они были перечислены.
В сентябре указываем только разницу строк 060 и 070.
Надеемся, что теперь заполнение РСВ при возмещении из ФСС 2020 будет для вас простой задачей.
Напомним, что РСВ по итогам 9 месяцев 2020 года нужно сдать не позднее 30 октября.
Подробнее о заполнении РСВ можно прочесть в этом материале.
Как проверить правильность заполнения
Зная, как отразить в РСВ возмещение расходов, не пугайтесь расхождения с бухгалтерским учетом, а проверьте себя при помощи контрольных соотношений.
Большинство бухгалтерских программ автоматически проверяют эти соотношения и не дают заполнить строки неверными цифрами. Если же вы заполняете расчет самостоятельно, то контрольные соотношения приведены в Письме ФНС России от 20.12.2018 N БС-4-11/24887@.
Также можно заказать в налоговой службе сверку расчетов с бюджетом, это поможет убедиться в правильности заполнения бланка: если данные бухучета совпадут с итогами сверки, то все верно.
Важно, что налоговики и инспекторы из Фонда социального страхования получают сведения не из итоговых строк РСВ, а из карточек расчета с бюджетом, куда переносятся все данные. А в этих карточках, как мы уже указывали выше, переплата и недоимка отражаются иначе.
Пособие по беременности и родам (основной случай) в 2019 году: расчет в программах 1С
25.02.2019 Бухгалтерский ДЗЕНподписывайтесь на наш канал
Право на пособие по беременности и родам имеют лица, подлежащие обязательному соцстрахованию на случай временной нетрудоспособности и в связи с материнством.
Пособие выплачивается за период отпуска по беременности и родам продолжительностью 70 (в случае многоплодной беременности — 84) календарных дней до родов и 70 (в случае осложненных родов — 86, при рождении двух или более детей — 110) календарных дней после родов.
Отпуск по беременности и родам исчисляется суммарно и предоставляется застрахованной женщине полностью независимо от числа дней, фактически использованных до родов. Рассказываем о расчете пособия по беременности и родам в 1С:ЗУП 8, редакции 3.
При расчете пособия по беременности и родам в 2019 г. учитываются предельные величины базы для начисления страховых взносов на социальное страхование: за 2017 г. – 755 000 руб., за 2018 г. – 815 000 руб.
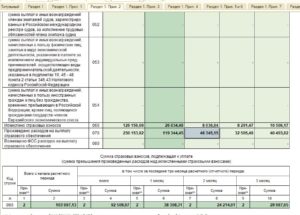
Следовательно, среднедневной заработок не может быть больше 2 150,68 руб. ((755 000 руб. + 815 000 руб.) / 730). В связи с этим максимальный размер пособия по беременности и родам в 2019 г.
составляет:
- 301 095,20 руб. (2 150,68 руб. * 140 дн.) – в общем случае;
- 417 231,92 руб. (2 150,68 руб. * 194 дн.) – при многоплодной беременности;
- 335 506,08 руб. (2 150,68 руб. * 156 дн.) – при осложненных родах.
В связи с увеличением с 1 января 2019 г. МРОТ (до 11 280 руб.) пропорционально увеличилась величина минимального среднедневного заработка (370,85 руб. (11 280 руб. * 24 / 730)), исходя из которой рассчитывается минимальный размер пособия по беременности и родам, который составил:
- 51 919 руб. (370,85 руб. * 140 дн.) – в общем случае;
- 71 944,90 руб. (370,85 руб. * 194 дн.) – при многоплодной беременности;
- 57 852,60 руб. (370,85 руб. * 156 дн.) – при осложненных родах.
В соответствии с ч. 1 ст. 2 Закона № 255-ФЗ право на пособие по беременности и родам имеют лица, подлежащие обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством.
В соответствии со ст. 10 Закона № 255-ФЗ пособие по беременности и родам выплачивается за период отпуска по беременности и родам продолжительностью 70 (в случае многоплодной беременности — 84) календарных дней до родов и 70 (в случае осложненных родов — 86, при рождении двух или более детей — 110) календарных дней после родов.
Отпуск по беременности и родам исчисляется суммарно и предоставляется застрахованной женщине полностью независимо от числа дней, фактически использованных до родов.
При усыновлении ребенка (детей) в возрасте до трех месяцев пособие по беременности и родам выплачивается за период со дня его усыновления и до истечения 70 (в случае одновременного усыновления двух и более детей — 110) календарных дней со дня рождения ребенка (детей).
Если в период нахождения матери в отпуске по уходу за ребенком до достижения им возраста полутора лет у нее наступает отпуск по беременности и родам, она имеет право выбора одного из двух видов пособий, выплачиваемых в периоды соответствующих отпусков (ст. 10 Закона № 255-ФЗ).В соответствии со ст. 11 Закона № 255-ФЗ пособие по беременности и родам выплачивается застрахованной женщине в размере 100 процентов среднего заработка.
Расчет среднего заработка
Пособие исчисляется исходя из среднего заработка застрахованного лица, рассчитанного за два календарных года, предшествующих году наступления отпуска по беременности и родам, т. е. при наступлении отпуска в 2019 г. — за 2017 г. и 2018 г.
В средний заработок, исходя из которого исчисляется пособие, включаются все виды выплат и иных вознаграждений в пользу застрахованного лица, на которые были начислены страховые взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством в соответствии с законодательством РФ о налогах и сборах.
Средний заработок, исходя из которого исчисляется пособие, учитывается за каждый календарный год в сумме, не превышающей установленную в соответствии c п. 6 ст. 421 НК РФ предельную величину базы для начисления страховых взносов.
- Для 2019 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 865 000 руб.
- Для 2018 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 815 000 руб.
- Для 2017 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 755 000 руб.
- Для 2016 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 718 000 руб.
- Для 2015 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 670 000 руб.
- Для 2014 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 624 000 руб.
- Для 2013 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 568 000 руб.
- Для 2012 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 512 000 руб.
- Для 2011 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 463 000 руб.
- Для 2010 г. максимальная величина учитываемого при исчислении пособия годового заработка составляет 415 000 руб.
- Для 2009 г. и более ранних периодов применяется предельная величина годового заработка — 415 000 руб.
В случае если в двух календарных годах, непосредственно предшествующих году наступления страхового случая, либо в одном из указанных годов застрахованное лицо находилось в отпуске по беременности и родам и (или) в отпуске по уходу за ребенком, соответствующие календарные годы (календарный год) по заявлению сотрудницы могут быть заменены в целях расчета среднего заработка предшествующими календарными годами (календарным годом) при условии, что это приведет к увеличению размера пособия.
С 2011 г. в среднем заработке для исчисления пособий учитывается не только заработок, полученный у данного страхователя, но и в общем случае заработок за время работы (службы, иной деятельности) у другого страхователя (других страхователей).
Для подтверждения заработка, полученного у другого страхователя, сотрудница должна представить справку о сумме заработка, из которого должно быть исчислено пособие, с места работы (службы, иной деятельности) у другого страхователя (либо копию справки, заверенную в установленном порядке) и о количестве календарных дней, приходящихся в указанном периоде на периоды временной нетрудоспособности, отпуска по беременности и родам, отпуска по уходу за ребенком, период освобождения от работы с полным или частичным сохранением заработной платы.
В случае отсутствия у застрахованного лица на день обращения за пособием справки (справок) о сумме заработка пособие назначается и выплачивается на основании представленных застрахованным лицом и имеющихся у страхователя сведений и документов. После представления застрахованным лицом справки (справок) производится перерасчет назначенного пособия за все прошлое время, но не более чем за три года, предшествующих дню представления справки (справок).
Если на момент наступления отпуска по беременности и родам сотрудница занята у нескольких работодателей, то пособие по беременности и родам ей назначается и выплачивается:
- По всем местам работы (т. е. отдельно каждым работодателем) — если и в двух предшествующих календарных годах она была занята у тех же работодателей.
При расчете пособия в этом случае каждый работодатель учитывает заработок застрахованного лица, полученный только от этого работодателя, и не учитывает заработок, полученный у других работодателей. Ограничение на сумму годового заработка применяется отдельно каждым работодателем; - По одному из последних мест работы по выбору сотрудника — если в двух предшествующих календарных годах она была занята у других работодателей (другого работодателя).
При расчете пособия в этом случае учитывается заработок, полученный как у работодателя, выплачивающего пособие, так и у других работодателей, подтвержденный справкой о сумме заработка. Т.е. при расчете пособия 2019 года учитывается заработок, полученный от всех работодателей, но суммарно не более 815 000 руб. за 2018 г. и не более 755 000 руб. за 2017 г.
Если в двух предшествующих календарных годах сотрудница была занята как у этих, так и у других работодателей (другого работодателя), то она вправе самостоятельно выбрать, как ей получить пособие: по всем местам работы или по одному из последних мест работы.
Если в двух предшествующих календарных годах сотрудница была занята у других работодателей (другого работодателя), выдается один листок нетрудоспособности для представления по одному из последних мест работы по выбору сотрудницы.
Среднедневной заработок определяется путем деления суммы заработка застрахованного лица за два предшествующих календарных года начала отпуска по беременности и родам (с учетом ограничения его максимального годового размера) на число календарных дней в расчетном периоде, за исключением календарных дней, приходящихся на следующие периоды:
- периоды временной нетрудоспособности, отпуска по беременности и родам, отпуска по уходу за ребенком;
- периоды освобождения от работы с полным или частичным сохранением заработной платы в соответствии с законодательством РФ, если на сохраняемую заработную плату не начисляются страховые взносы.
При расчете пособий по беременности и родам и пособия по уходу за ребенком среднедневной заработок не может превышать величину, определяемую путем деления на 730 суммы предельных величин базы для начисления страховых взносов за два календарных года, предшествующих году наступления отпуска по беременности и родам, отпуска по уходу за ребенком.
В 2019 г. максимальный размер среднедневного заработка для пособий по материнству составляет: (755 000 руб. + 815 000 руб.) / 730 = 2 150,68 руб.
Расчет пособия
Размер пособия определяется путем умножения среднедневного заработка на число календарных дней, приходящихся на период отпуска по беременности и родам.
Застрахованному лицу, имеющему страховой стаж менее шести месяцев, пособие по беременности и родам выплачивается в размере, не превышающем за полный календарный месяц МРОТ, установленного федеральным законом, а в районах и местностях, в которых в установленном порядке применяются районные коэффициенты к заработной плате, в размере, не превышающем МРОТ с учетом этих коэффициентов в соответствии с ч. 3 ст. 11 Закона № 255-ФЗ.
В случае если застрахованное лицо не имело заработок за 2 календарных года, предшествующих году наступления страхового случая, а также в случае если средний заработок, рассчитанный за эти периоды, в расчете за полный календарный месяц ниже МРОТ, установленного федеральным законом на день наступления страхового случая, средний заработок, исходя из которого исчисляется пособие, принимается равным МРОТ, установленному федеральным законом на день наступления страхового случая. Если застрахованное лицо на момент наступления страхового случая работает на условиях неполного рабочего времени (неполной рабочей недели, неполного рабочего дня), средний заработок, исходя из которого исчисляются пособия в указанных случаях, определяется пропорционально продолжительности рабочего времени застрахованного лица.