
Окоф Амортизационная Группа Мфу В 2020 Году
С одной стороны, это соответствует действительности в крупных компаниях. С другой, современная периферия рассчитана на эксплуатацию, как минимум, 3 года. Списание дорогостоящего цветного лазерного печатающего оборудования со сканером с основных фондов не поощрит руководитель предприятия.
- Законодательство РФ
- «Об утверждении нормативных затрат на обеспечение функций межрегиональных управлений Федеральной службы по финансовому мониторингу Срок эксплуатации установлен на основании постановления Правительства Российской Федерации от 01.
Мфу код окоф 2020
К МФУ относится множительно-копировальная техника, калькуляторы, пишущие машины и др. Иными словами, это оргтехника, без которой работа любой компании невозможна.
Мнение судей в данном вопросе совпадает с проверяющими Постановление АС Московского округа от Когда основное средство выполняет сразу несколько самостоятельных функций, то в таком случае необходимо исходить из максимальной амортизационной группы и срока полезного использования.
В рассматриваемом деле судьи учитывали Классификацию основных средств, которая действовала до 1 января года в редакции от Организация, приобретающая основное средство, обязана определить для него срок полезного использования СПИ.
Амортизационная группа для мфу в 2020 году
Сервер — специальный компьютер, предназначенный для выполнения определенной задачи практически без участия человека.
Самые распространенные задачи для сервера — создание внутрифирменной сети и хранение данных. Сервер (и не один) есть практически в каждой компании.
А раз это такое важное оборудование, то возникает вопрос: как принять к учету сервер и определить для него амортизационную группу.Бухгалтеры должны применять новый классификатор основных средств по амортизационным группам в 2020 году. Он утвержден постановлением Правительства РФ от 07.07.2016 № 640. Расскажем, как изменился классификатор, в отношении каких объектов основных средств его применять. Приведем таблицу соответствия старых и новых кодов.
Окоф для мфу в 2020 году
Группировка с кодом 14 3322162 «Аппаратура полигонная наблюдения, слежения, фото- и кинорегистрации» распространяется только на те видеосистемы, которые эксплуатируются в условиях полигонов, и в рассматриваемой ситуации не применяется. В постановлении от 1 марта 2011 г.
№ 09АП-278/2011-АК Девятый арбитражный апелляционный суд отклонил претензии налоговой инспекции, которая настаивала на включении офисной системы видеонаблюдения в пятую амортизационную группу.
Судьи признали, что определив срок полезного использования такого оборудования самостоятельно и включив его в третью амортизационную группу, организация не нарушила требований налогового законодательства.
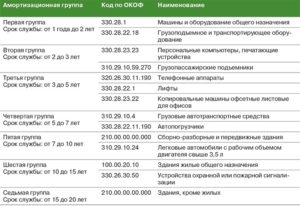
- Печатающие устройства относятся ко II группе амортизации – 320.26.20.13;
- Если устанавливается специализированное устройство, не имеющее процессора или другие особенности, то может быть отнесено к 330.28.99 «Оборудование специального назначения, не включенное в другие группировки» или 330.28.23.2 «Оборудование офисное», не относящееся к компьютерной периферии;
- Копиры и средства светокопирования отнесены к III группе амортизации — 330.28.23.21, к этой подкатегории относятся контактные копировальные аппараты, включая термокопиры;
- Факсы также относятся к офисному оборудованию второй группы – 320.26.30.23 «Телефонные аппараты прочие».
Мфу К Какой Амортизационной Группе Относится В 2020 Году
Лазерные принтеры и МФУ относятся к офисной технике, предельный срок службы приравнивается к годам. Своевременное списывание амортизационной стоимости позволяет предприятию своевременно сформировать денежные средства для приобретения нового оборудования.
Характер уменьшения стоимости основных средств описывается с помощью правил, по которым проводится амортизация, где ОКОФ является нормативным источником.
Согласно классификатору основных средств любые цифровые печатающие устройства, являющиеся компьютерной периферией, могут быть отнесены к категориям:. Важно Росстандарта от
Все затраты по этому объекту компания может учесть в расходах, но не сразу. Налоговые вычеты Жилищные субсидии Дела особого производства Споры со страховыми компаниями Арбитражный суд Возмещение вреда Ходатайство на проведение экспертизы.
Принтер код по ОКОФ
Если же у Вас самостоятельное устройство, которое можно отнести к ИКТ, и его применение не ограничивается офисной целью вывода информации на печать, то отнесите его к соответствующему коду 320.26.
2 «Компьютеры и периферийное оборудование». Об этой возможности говорит и наличие переходного ключа, по которому устройства ввода и вывода информации (старый код 143020360 по ОКОФ ОК 013-94) переносили на код 320.
26.2.
Если Вы приобрели принтер для печати информации с персонального компьютера, то присвойте ему код 330.28.23.23 «Машины офисные прочие». Хотя ОКОФ не содержит таких разъяснений, но об этом указано в Классификации основных средств, включаемых в амортизационные группы. Поэтому отнесение принтера на этот код поможет Вам также сблизить его бухгалтерский и налоговый учет.
320 26 20 13 амортизационная группа 2020 мфу
С другой, современная периферия рассчитана на эксплуатацию, как минимум, 3 года. Списание дорогостоящего цветного лазерного печатающего оборудования со сканером с основных фондов не поощрит руководитель предприятия.
Существуют два выхода из сложившейся ситуации: Списать такое офисное оборудование сразу при вводе в эксплуатацию в НУ и начислять амортизацию на него после постановки на учет в БУ.
Способ не слишком удобный и предполагает возникновение временных разниц, подлежащих дополнительному учету.
Списать на затраты в НУ, но не одномоментно, а частями (такую возможность предоставляет налогоплательщику ст.
Флеш накопитель ОКОФ 2020
Среди изменений ОКОФ с 2020 года можно также отметить новое местоположение отдельных основных средств относительно той или иной амортизационной группы.
Фактически это означает введение иных сроков полезного использования отдельных объектов ОС, а стало быть и изменение того периода, в течение которого первоначальная стоимость такого имущества традиционно списывалась в налоговом учете до сих пор.
5 Кт 60 — отражена стоимость поступивших аккумуляторных батарей Дт 19 Кт 60 — отражена сумма НДС по приобретаемым аккумуляторам Дт 60 Кт 51 (71) — отражена оплата покупаемых батарей через расчетный счет или с использованием подотчетных средств Дт 20 Кт 10.5 — списана стоимость аккумуляторных батарей в расходы по основной деятельности или вспомогательному производству Дт 62 Кт 10.
Окоф принтера в 2020 году
Ведь МФУ имеет разные функции: может использоваться и как печатающее устройство (при этом оно работает только вместе с компьютером), и как средство сканирования и копирования (при этом работает самостоятельно).
Основным признаком классификации ОС в учете и налоговой отчетности является срок эксплуатации (службы). Законодательством разрешено фирмам самостоятельно относить свое имущество к той или иной амортизационной группе, исходя из интенсивности его использования, особенностей хозяйственно-производственных процессов и иных факторов, позволяющих определить период полезной службы.
Коды ОКОФ для офисной электроники
Ответ: Для замены ОКОФ в программе 1С Бухгалтерия государственного учреждения необходимо воспользоватся обработкой «Помощник замены ОКОФ». При замене ОКОФ с использованием данной обработки амортизационная группа в карточке основного средства не изменится.
ОКОФ применяется в случаях, предусмотренных федеральными стандартами, если иное не установлено уполномоченными органами государственного регулирования бухгалтерского учета. Данное предложение требует пояснений.
Мфу окоф и амортизационная группа 2020
МФУ включают в себя также принтеры и факсимильные устройства, которые относятся ко 2-й амортизационной группе:. Соответственно, Многофункциональные устройства МФУ относятся к Третьей амортизационной группе, со сроком полезного использования свыше 3 лет и до 5 лет включительно.
Стоит отметить, что для некоторых объектов возможно использовать сразу несколько кодов ОКОФ. Решения по подобным вопросам принимают уполномоченные должностные лица учреждения — как правило, постоянно действующая комиссия по поступлению и выбытию активов.
Мфу окоф 2020 амортизационная группа
ОКОФ (версия с 01.01.2020) 330.28.23.23 — Машины офисные прочие (включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей)
Аппаратура радиолокационная, радионавигационная и радиоаппаратура дистанционного управления 330.26.51.41 Приборы и аппаратура для измерения или обнаружения ионизирующих излучений 330.26.51.
43 Приборы для измерения электрических величин без записывающего устройства приборы электроизмерительные лабораторные аналоговые переносные комбинированные 330.26.51.5 Приборы для контроля прочих физических величин приборы для измерения напряженности поля и радиопомех; генераторы радиоизмерительные
Рекомендуем прочесть: Выплаты материнский капитал в 2020 году
Мфу Срок Полезного Использования По Окоф
ИФНС указала, что МФУ имеет разные функции, может использоваться и как печатающее устройство (при этом оно работает только вместе с компьютером), и как средство копирования (работает самостоятельно). В связи с этим оно подлежит включению в 3-ю амортизационную группу со сроком полезного использования свыше 3 лет до 5 лет включительно.
Код ОКОФ (версия до 01.01.2017) 14 3020000 — Техника электронно-вычислительная, включая персональные компьютеры и печатающие устройства к ним; серверы различной производительности; сетевое оборудование локальных вычислительных сетей; системы хранения данных; модемы для локальных сетей; модемы для магистральных сетей.
Мфу окоф амортизационная группа
- — Общероссийский классификатор основных фондов
- — Машины и оборудование, включая хозяйственный инвентарь, и другие объекты
- — Информационное, компьютерное и телекоммуникационное (икт) оборудование
- 320.26.2 — Компьютеры и периферийное оборудование
Если основное средство ввели в эксплуатацию после 1 января 2019 года, при отнесении объекта к амортизационной группе необходимо найти его код в новой налоговой классификации.
Если это невозможно, следует действовать по аналогии с ранее применявшейся классификацией.
Значение кода ОКОФ для принтера
Из-за отсутствия многофункциональных устройств в классификаторе основных средств (2018 год включительно), для выбора ОКОФ используют его составляющие: принтер, сканер, копир и факс при наличии, какую подкатегорию нужно выбрать:
При покупке нового офисного печатного устройства непременно возникает вопрос особенностей постановки его на баланс предприятия. В отношении МФУ часто возникает путаница, так как эти устройства включают одновременно в себя печатающее устройство, факс и сканер.
Код ОКОФ для принтера и сканера в рамках одного устройства выбирается по максимальной амортизационной группе отдельных компонентов, речь в данном случае о средствах светокопирования.
Далее мы подробно рассказываем, как выбирается ОКОФ для нового многофункционального офисного оборудования, включая версию классификатора 2018 года.
Классификация основных средств, включаемых в амортизационные группы
Классификатор основных средств служит для назначения срока амортизации материальных ценностей и использует коды Общероссийского классификатор основных фондов. Для основных средств, введённых в эксплуатацию с 2017 года, сроки полезного определяются кодами нового ОКОФ ОК 013-2014.
Для основных средств, введённых до 2017 года, сроки определены кодами старого ОКОФ ОК 013-94. Если по новому классификатору основное средство относится к другой группе организации, то сроки не меняются. По налоговому учёту ориентироваться на пп.8 п.4 ст.374 НК РФ и п.58 ст.
2 Закона от 30 ноября 2016 №401-ФЗ.
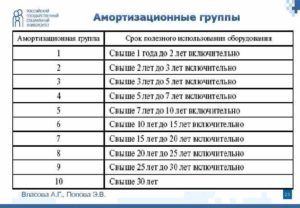
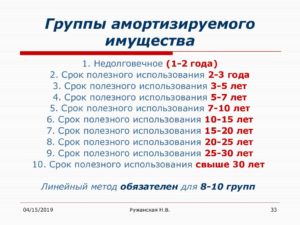
- Первая группа — все недолговечное имущество со сроком полезного использования от 1 года до 2 лет включительно
- Вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Третья группа — имущество со сроком полезного использования свыше 3 лет до 5 лет включительно
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Четвертая группа — имущество со сроком полезного использования свыше 5 лет до 7 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Скот рабочий
- Насаждения многолетние
- Пятая группа — имущество со сроком полезного использования свыше 7 лет до 10 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Основные средства, не включенные в другие группировки
- Шестая группа — имущество со сроком полезного использования свыше 10 лет до 15 лет включительно
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Седьмая группа — имущество со сроком полезного использования свыше 15 лет до 20 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Насаждения многолетние
- Основные средства, не включенные в другие группировки
- Восьмая группа — имущество со сроком полезного использования свыше 20 лет до 25 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Инвентарь производственный и хозяйственный
- Девятая группа — имущество со сроком полезного использования свыше 25 лет до 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Десятая группа — имущество со сроком полезного использования свыше 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Транспортные средства
- Насаждения многолетние
Рекомендуем прочесть: Прописать не родственника в квартиру в
Требования к амортизационным группам
Для нового имущества предусмотрены специальные инструменты для удобного перехода на новый ОКОФ – переходные ключи между редакциями (прямой и обратный). ОКОФ-1994 и 2019 имеются в приказе Росстандарта № 458 от 2019 года. Они представлены в виде сравнительной таблицы с сопоставлением конкретных имущественных объектов. С его помощью просто подбирается новая кодировка.
Новшества применяются только к ОС, вводимым в действие с 1 января 2019 года. Повторно определять амортизационную группу основных средств, имеющихся у предприятия, не требуется. Амортизация по ним будет осуществляться в прежнем порядке.
Амортизационные группы: срок полезного использования
Объекты ОФ при постановке на учет относят к определенной амортизационной группе. Всего их 10, перечислены они в Классификации ОС по амортизационным группам.
Основным критерием объединения единиц имущества в какую-либо из амортизационных категорий является срок полезного использования (СПИ) объекта.
Его определяют предприятия по каждому объекту ОФ, опираясь на предполагаемый полезный период, условия эксплуатации и нормативные акты, регламентирующие использование имущества.
К первой амортизационной группе относят недолговечные активы, изнашиваемые в течение срока от 1 года и 1 месяца до 2-х лет включительно. В основном, это виды имущества категории «Машины и оборудование» (ОКОФ 330.28 и 330.32), объединяющей инструмент и оборудование для различных сфер производства, СПИ которых не превышает 2-х лет.
Мфу окоф 2019 амортизационная группа
Для основных средств, которые не указаны в амортизационных группах, срок полезного использования налогоплательщик вправе установить на основании рекомендаций изготовителя и технических условий (п. 6 ст. 258 НК РФ).
Стоимость амортизируемого имущества списывается в расходы посредством начисления амортизации. Для каждого объекта – своя амортизационная группа. Распределение производится исходя из срока полезного использования (п. 1 ст. 258 НК РФ).
Окоф Многофункциональное Устройство Принтер Сканер Копир
Принтер относится ко Второй амортизационной группе (имущество со сроком полезного использования свыше 2 лет до 3 лет включительно).
Соответственно, срок полезного использования Принтера устанавливается в интервале от 2 лет и 1 месяца и до 3 лет.
Многофункциональные устройства (МФУ) относятся к Третьей амортизационной группе. Срок полезного использования МФУ может быть установлен в интервале от свыше 3 лет, до 5 лет включительно.
Окоф 2019 Принтер
Основные фонды — это произведенные активы, которые используются неоднократно (постоянно) на протяжении длительного периода времени (но не меньше одного года) для оказания рыночных (нерыночных) услуг и для производства товаров.Ответ: Световые панели со встроенными лампами являются видом электроосветительной арматуры, электрическим бытовым прибором, т.е.
Обоснование
Многофункциональное устройство (МФУ) — это устройство с дополнительными функциями принтера, сканера, факсимильного устройства, копировального модуля.
Значение кода ОКОФ для принтера
При покупке нового офисного печатного устройства непременно возникает вопрос особенностей постановки его на баланс предприятия. В отношении МФУ часто возникает путаница, так как эти устройства включают одновременно в себя печатающее устройство, факс и сканер.
Код ОКОФ для принтера и сканера в рамках одного устройства выбирается по максимальной амортизационной группе отдельных компонентов, речь в данном случае о средствах светокопирования.
Далее мы подробно рассказываем, как выбирается ОКОФ для нового многофункционального офисного оборудования, включая версию классификатора 2018 года.
Окоф – особенности и принципы выбора кода
ОКОФ – это общероссийский классификатор основных фондов, который используется для учета основных средств предприятия. В совокупности использование определенных кодов государственным статистам помогает оценивать характер и качество имущества предприятий.
Лазерный принтер
Лазерные принтеры и МФУ относятся к офисной технике, предельный срок службы приравнивается к 3-5 годам.
Своевременное списывание амортизационной стоимости позволяет предприятию своевременно сформировать денежные средства для приобретения нового оборудования.
Характер уменьшения стоимости основных средств описывается с помощью правил, по которым проводится амортизация, где ОКОФ является нормативным источником.
Компьютеры и принтеры – вторая амортизационная группа
Согласно классификатору основных средств любые цифровые печатающие устройства, являющиеся компьютерной периферией, могут быть отнесены к категориям:
- Код ОКОФ для лазерного принтера (с 1 января 2017) – 320.26.2, категория «Компьютеры и периферийное оборудование» включает персональные компьютеры, различные периферические устройства, в том числе, принтеры. Код 320.26.20.13 используется в тех случаях, если у принтера есть центральный процессор (по умолчанию имеется на всех современных моделях).
- Код ОКОФ до 1 января 2017 – 14 3020000, категория «Техника электронно-вычислительная».
С 1 января 2017 года вступил в силу новый классификатор основных фондов, он также известен как ОКОФ-2.
Соответственно, должны быть использованы новое кодирование для основных средств, при этом старые классификаторы продолжают свое действие. Для быстрого перевода используется конвертер ОКОФ-2.
При этом в новой версии также отсутствует понятие многофункционального устройства, и возникают сложности с кодированием техники.
Мфу – третья амортизационная группа
Для постановки на баланс МФУ налоговый регулятор рекомендует использовать один из вариантов третьей амортизационной группы. Устройство оценивается в совокупности и по отдельным деталям, поэтому в результате выбирается максимальный объем амортизации.
Из-за отсутствия многофункциональных устройств в классификаторе основных средств (2018 год включительно), для выбора ОКОФ используют его составляющие: принтер, сканер, копир и факс при наличии, какую подкатегорию нужно выбрать:
- Печатающие устройства относятся ко II группе амортизации – 320.26.20.13;
- Если устанавливается специализированное устройство, не имеющее процессора или другие особенности, то может быть отнесено к 330.28.99 «Оборудование специального назначения, не включенное в другие группировки» или 330.28.23.2 «Оборудование офисное», не относящееся к компьютерной периферии;
- Копиры и средства светокопирования отнесены к III группе амортизации — 330.28.23.21, к этой подкатегории относятся контактные копировальные аппараты, включая термокопиры;
- Факсы также относятся к офисному оборудованию второй группы – 320.26.30.23 «Телефонные аппараты прочие».
Соответственно в итоге код ОКОФ для принтера и МФУ – 330.28.23.21. Амортизационный срок копира использования – 2-3 года.
Заключение
Почему требуется правильный выбор группы, и какое кодирование делать, если прямо не указано? Речь идет о списании амортизационной стоимости. Согласно третьей категории оборудование списывается за 2-3 года.
С одной стороны, это соответствует действительности в крупных компаниях. С другой, современная периферия рассчитана на эксплуатацию, как минимум, 3 года.
Списание дорогостоящего цветного лазерного печатающего оборудования со сканером с основных фондов не поощрит руководитель предприятия. Какой вывод из этого можно сделать?Дело в том, что многофункциональное устройство может быть отнесено к компьютерной периферии и эксплуатироваться согласно классификатору 3-5 лет.
При высокой интенсивности работы в крупных офисах можно вполне воспользоваться третьей категорией и списать многофункциональное черно-белое лазерное печатающее устройство с ксероксом за 2 года, в противном случае нужно воспользоваться подкатегорией 320.26.20.
13 и списать, например, не часто используемое цветное печатающее устройство за 5 лет. В новой версии 2018 дополнительное разъяснение отсутствует.
Мфу амортизационная группа
Классификация по амортизационным группам необходима в целях НУ и связана с процессом учета затрат, включаемых в расчеты по налогам при соответствующей системе налогообложения.
В бухгалтерском учете амортизация может устанавливаться произвольно, однако на практике руководствуются теми же нормами, что и для НУ.
Известно, что в целях НУ амортизируемым считается оборудование, которое используется в производственном процессе более года и имеет стоимость более 100 тыс. руб., в БУ лимит стоимости – 40 тыс. руб. и тот же срок использования.
В налоговом и бухгалтерском учете определены различные способы амортизации. В НУ их всего два – линейный и нелинейный. В БУ, кроме линейного, используются способы уменьшаемого остатка, по сумме числа лет использования, пропорционально объему продукции.
На практике нередко при амортизации офисного оборудования принимается один и тот же способ для НУ и для БУ – линейный, чтобы не проводить в учете дополнительно возникающие разницы.
Офисное оборудование по стоимости часто попадает в диапазон 40-100 тыс. руб., и возникает вопрос, как его лучше учитывать в целях НУ и БУ.
Существуют два выхода из сложившейся ситуации:
- Списать такое офисное оборудование сразу при вводе в эксплуатацию в НУ и начислять амортизацию на него после постановки на учет в БУ. Способ не слишком удобный и предполагает возникновение временных разниц, подлежащих дополнительному учету.
- Списать на затраты в НУ, но не одномоментно, а частями (такую возможность предоставляет налогоплательщику ст. 254 НК РФ, п. 1 пп. 3). Параллельно начислять амортизацию в целях БУ. Оборудование, которое стоит менее 40 тыс. руб., можно списать на затраты сразу, без амортизации, и в налоговом и в бухгалтерском учете.
При выборе кода по ОКОФ и амортизационной группы оборудования по Классификатору ОС важно помнить, что оборудование должно представлять собой единую систему, единое устройство, выполняющее в комплексе определенные офисные функции. Выбирается амортизационная группа, в которую составные части устройства включены законодателем максимально.
Амортизационная политика ввиду неоднородности и множества нюансов обязательно должна быть прописана в учетной политике, как ее важная составная часть.
Компьютер
Современный офис невозможно представить без компьютера. Стоимость современных ПК различных модификаций может достигать предельной стоимости отнесения объекта к основным средствам, и, следовательно, такое офисное оборудование амортизируется.
Код ОКОФ для компьютеров — 330.28.23.23, что соответствует 2 группе амортизации, со сроком полезного использования более 2-х лет, до 3-х включительно. Организация вправе самостоятельно определить конкретный срок, опираясь на указанный диапазон значений. К этой же группе относят:
- ПК стационарного типа;
- ноутбук;
- моноблок.
Все названные устройства представляют собой готовые рабочие комплексы и учитываются как единый инвентаризационный объект.
На заметку. Монитор, в отличие от моноблока, нельзя учесть как отдельный инвентарный объект. Это устройство может приносить экономический эффект только в комплексе с другими частями, составляющими объект «компьютер». Приобретенный монитор учитывают как ТМЦ (как материал или как товар).
Некоторые компании, чтобы избежать амортизационных затрат, приходуют ПК по частям. Минфин против такой практики (см. письмо от 01-04-05 г. №03-03-01-04/2/54.). Чиновники считают, что компании таким способом искусственно ускоряют списание объекта и создают неправомерную выгоду для себя.
ОКОФ 330.28.23.23 «Машины офисные и проч.» применяется также для:
- серверов;
- модемов различных модификаций;
- систем, предназначенных для хранения информационных массивов.
МФУ, принтер, сканер, шредер
Многофункциональные офисные устройства, МФУ не упомянуты в классификаторе, поэтому определить их срок использования (СПИ) придется самостоятельно.
Большинство специалистов рекомендуют применять третью амортизационную группу, в которой упомянут ОКОФ 330.28.23.22 «Машины копировальные … для офисов». Вместе с тем существует ОКОФ 330.28.23.23, рассмотренный нами выше. Он относится ко второй группе амортизации и включает в себя, в том числе, принтеры как составляющие ПК.
Поскольку МФУ, кроме печатающих функций, используется как факс, копировальный аппарат и др., целесообразно по совокупности использовать максимальную амортизационную группу – третью, СПИ по которой 3-5 лет.
Возможно соотнести МФУ и с ОКОФ 320.26.20.15, характеризующим машины, содержащие (или не содержащие) в единой оболочке одно или несколько из названых устройств: запоминающие, устройства ввода либо вывода.
Принтер, сканер можно отнести ко второй амортизационной группе. Основанием служит ОКОФ 330.28.23.23, в который включен не только сам компьютер, но и печатающее оборудование к нему.
Кроме того, если лазерный принтер оснащен процессором, то к нему применим ОКОФ 320.26.20.13. СПИ по группе 2-3 года.
Эти устройства как отдельные объекты амортизации учитываются, только если не входят в состав объекта «компьютер».Шредер, или уничтожитель бумаги, также рекомендуется включать во 2-ю группу амортизации.
Бухгалтерский учет и пример расчета амортизационных отчислений
Стандартные бухгалтерские проводки по учету офисной техники выглядят так:
- Дт 08 Кт 60 – зафиксирована стоимость офисного оборудования и настройки ПО к нему.
- Дт 01 Кт 08 – оборудование введено в эксплуатацию.
- Дт 20(26,44) Кт 02 – начислена амортизация (с месяца, следующего за вводом в эксплуатацию).
Как уже отмечалось выше, в подавляющем большинстве случаев и для НУ, и для БУ целесообразно использовать линейный метод расчета амортизации.
Пример
Организация приобрела компьютер, в комплексе стоимость ПК — 137 000 рублей. Период эксплуатации определен локальным нормативным актом в 32 месяца (2 группа амортизации).
Ежемесячная норма отчислений: На= 1/32*100%= 3,125% или 137000*3,125% = 4281,25 рубля. Годовую сумму определяют умножением на 12.
Главное
- Амортизация офисного оборудования производится по общим правилам расчета амортизационных отчислений, в соответствии с нормами классификатора ОС, действующего в настоящее время, и кодами ОКОФ.
- Для офисной техники, не упомянутой в классификаторе, подбирается максимальная амортизационная группа по числу включаемых в нее элементов устройства.
- По некоторым наименованиям офисного оборудования возможно применение различных вариантов ОКОФ.
- Компьютер рекомендуется учитывать как единый амортизационный объект, в который включаются все его составные части.