
Амортизационные группы основных средств в 2019 году: как определять по ОКОФ
Организация определяет срок полезного использования основного средства, чтобы в бухгалтерском и налоговом учете начислить амортизацию. С 12 мая 2018 года бухгалтеры применяют обновленную Классификацию основных средств. Расскажем подробнее, что изменилось и как определять амортизационные группы в 2019 году.
Экспресс-курсы
Интенсивы по горячим темам в Контур.Школе
Расписание
Основные средства (ОС) организации в зависимости от срока полезного использования (СПИ) для целей налогообложения прибыли относят к той или иной амортизационной группе (п. 1 ст. 258 НК РФ). Срок полезного использования ОС организация определяет сама с учетом классификации, утвержденной Постановлением Правительства РФ от 01.01.2002 № 1 (Постановление № 1).
В 2018 году изменились все амортизационные группы классификации, кроме первой. Изменения действуют на правоотношения, возникшие с 1 января 2018 года.
Больше всего поправок — в подразделе «Сооружения и передаточные устройства» второй-десятой групп. Расширен перечень основных средств подраздела «Машины и оборудование» второй и девятой групп.
Классификатор основных средств по амортизационным группам с примерами ОС:
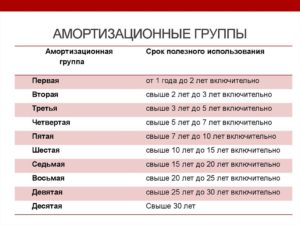
| 1 | От 1 года до 2 лет включительно | Машины и оборудование общего назначения |
| 2 | Свыше 2 лет до 3 лет включительно | Насосы для перекачки жидкостей |
| 3 | Свыше 3 лет до 5 лет включительно | Радиоэлектронные средства связи |
| 4 | Свыше 5 лет до 7 лет включительно | Ограды (заборы) и ограждения железобетонные |
| 5 | Свыше 7 лет до 10 лет включительно | Сооружения лесной промышленности |
| 6 | Свыше 10 лет до 15 лет включительно | Скважина водозаборная |
| 7 | Свыше 15 лет до 20 лет включительно | Канализация |
| 8 | Свыше 20 лет до 25 лет включительно | Конденсатопровод и продуктопровод магистральные |
| 9 | Свыше 25 лет до 30 лет включительно | Здания (кроме жилых) |
| 10 | Свыше 30 лет | Жилые здания и сооружения |
Общероссийский классификатор основных фондов (ОКОФ), по которому определяют амортизационную группу ОС, — без изменений. С 1 января 2017 года действует ОКОФ ОК 013-2014 (СНС 2008), утвержденный приказом Росстандарта от 12.12.2014 № 2018-ст. Этот же классификатор будет действовать в 2019 году.
Этап 1 — установите амортизационную группу основного средства по классификации, утвержденной Постановлением № 1
Классификация ОС — это таблица, в которой для каждой амортизационной группы перечислены наименования входящих в нее ОС и соответствующие коды Общероссийского классификатора основных фондов.
Для целей налогового учета по классификации ОС определяют:
- амортизационную группу, к которой относится ОС. Все амортизируемое имущество объединяется в 10 амортизационных групп в зависимости от срока полезного использования имущества (п. 3 ст. 258 НК РФ). Амортизационные группы также важны для того, чтобы определить размер амортизационной премии, которая может быть применена по конкретному ОС;
- срок полезного использования должен быть в установленных для каждой амортизационной группы пределах (Письмо Минфина России от 06.07.2016 № 03-05-05-01/39563). Выбирайте любой срок в пределах СПИ, например наименьший, чтобы быстрее списать стоимость ОС на расходы (Письмо Минфина РФ от 06.07.2016 № 03-05-05-01/39563).
В классификации можно установить целую группу ОС. Расшифровка группы представлена в ОКОФ.
Определите амортизационную группу основного средства так:
- В первой графе ОКОФ найдите вид имущества, к которому относится ОС (9 цифр).
- Проверьте в первой графе классификации ОС код, указанный в ОКОФ.
- Если есть код в классификации ОС, посмотрите, к какой амортизационной группе ОС относится.
Если кода в классификации ОС нет, определите амортизационную группу одним из способов:
Способ 1 — по коду подкласса имущества
Код подкласса имущества отличается от кода вида имущества тем, что седьмая цифра в нем — всегда ноль. Например, роторный насос относится к подклассу 14 2912010 (насосы центробежные, поршневые и роторные). Если и этого кода в классификации ОС нет, определите амортизационную группу вторым способом.
Способ 2 — по коду класса имущества
Класс имущества отличается от кода вида имущества тем, что седьмая, восьмая и девятая цифры в нем — всегда нули. Например, роторный насос относится к классу 14 2912000 (насосы и оборудование компрессорное).
Пример. Определение амортизационной группы по коду ОКОФ
Код роторного насоса по ОКОФ — 14 2912113. В Классификации ОС такой код, а также код подкласса 14 2912010 (насосы центробежные, поршневые и роторные) не указаны.
Однако в ней есть код класса 14 2912000 (насосы и оборудование компрессорное). Он относится к третьей амортизационной группе (имущество со сроком полезного использования свыше трех лет до пяти лет включительно).
Значит, роторный насос надо включить в третью амортизационную группу.
Этап 2. Обратитесь к технической документации
Если основное средство в классификации и ОКОФ не упоминается, установите СПИ из срока эксплуатации ОС, указанного в технической документации или рекомендациях производителя (п. 6 ст. 258 НК РФ, Письмо Минфина России от 18.06.2018 № 03-03-20/41332).
Этап 3. Зафиксируйте СПИ в инвентарной карточке учета ОС (форма № ОС-6)
Если налоговый и бухгалтерский СПИ разные, то раздел 2 формы № ОС-6 дополните соответствующей графой.
Пример. Организация приобрела грузовую «Газель» (грузоподъемность 1,5 тонны). Определим СПИ автомобиля.
Согласно классификации ОС, грузовые автомобили общего назначения грузоподъемностью свыше 0,5 и до 5 т включительно входят в 4-ю амортизационную группу.
Диапазон СПИ для 4-й амортизационной группы — свыше 5 и до 7 лет включительно. Следовательно, минимально возможный СПИ в месяцах — 61 (5 лет x 12 мес. + 1 мес.), максимальный — 84 мес. (7 лет x 12 мес.).Организация вправе установить любой СПИ автомобиля в диапазоне от 61 до 84 месяцев включительно.
Обратите внимание при учете ОС
- В налоговом учете стоимостной критерий для признания объекта ОС — 100 000 руб., в бухгалтерском учете — 40 000 руб.
- Бухгалтерский учет основных средств в 2019 году ведите в том же порядке, что и ранее: принимайте к учету ОС на дату доведения до состояния готовности к эксплуатации. Если вы продаете ОС, то полученное вознаграждение включайте в доходы, а остаточную стоимость ОС — в расходы. Аналогичные правила распространяются и на продажу недостроенных объектов.
- В бухгалтерском учете организация не обязана придерживаться амортизационных групп, но для удобства может определять срок по классификации основных средств. Это удобно, так как сближает бухгалтерский учет с налоговым.
- Если объект соответствует всем критериям, поименованным в п. 4 ПБУ 6/01, то в бухгалтерском учете его сразу следует перевести в состав основных средств, то есть оприходовать на 01 счет. Фактическое использование объекта, в отличие от налогового учета, необязательно.
Плоттер Амортизационная Группа 2020
Есть еще режущие плоттеры (каттеры), которые выполняют контурную резку бумаги, виниловой или самоклеящейся пленки.
А внешний накопитель информации позволяет, не модернизируя компьютеры или серверы, сильно расширить объем хранящихся данных.
Сервер — это удобно не только потому, что все компьютеры работают в единой сети, но и потому, что имеющаяся на сервере информация обычно доступна в режиме 24/7 И плоттеры, и накопители для серьезных задач стоят дороже 40 000 руб.
При покупке нового офисного печатного устройства непременно возникает вопрос особенностей постановки его на баланс предприятия. В отношении МФУ часто возникает путаница, так как эти устройства включают одновременно в себя печатающее устройство, факс и сканер.
К какой группе ос отнести плоттер
6 ст. 258 НК РФ). Машины офисные прочие (в т.ч. ПК и печатающие устройства к ним) – код 330.28.23.23 – относятся ко второй амортизационной группе со сроком полезного использования от 2 до 3 лет включительно. Машины копировальные офсетные листовые для офисов – код 330.28.23.22 – к третьей амортизационной группе со сроком полезного использования от 3 до 5 лет включительно.
Код для многофункционального устройства в Общероссийском классификаторе основных фондов ОК 013-2014 (СНС 2008), утвержденном Приказом Росстандарта от 12.12.2014 № 2020-ст, отсутствует. По мнению специалистов налоговой инспекции, с целью исчисления налога
Классификация основных средств, включаемых в амортизационные группы
Классификатор основных средств служит для назначения срока амортизации материальных ценностей и использует коды Общероссийского классификатор основных фондов. Для основных средств, введённых в эксплуатацию с 2020 года, сроки полезного определяются кодами нового ОКОФ ОК 013-2014.
Для основных средств, введённых до 2020 года, сроки определены кодами старого ОКОФ ОК 013-94. Если по новому классификатору основное средство относится к другой группе организации, то сроки не меняются. По налоговому учёту ориентироваться на пп.8 п.4 ст.374 НК РФ и п.58 ст.
2 Закона от 30 ноября 2016 №401-ФЗ.
- Первая группа — все недолговечное имущество со сроком полезного использования от 1 года до 2 лет включительно
- Вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Третья группа — имущество со сроком полезного использования свыше 3 лет до 5 лет включительно
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Четвертая группа — имущество со сроком полезного использования свыше 5 лет до 7 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Скот рабочий
- Насаждения многолетние
- Пятая группа — имущество со сроком полезного использования свыше 7 лет до 10 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Основные средства, не включенные в другие группировки
- Шестая группа — имущество со сроком полезного использования свыше 10 лет до 15 лет включительно
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Средства транспортные
- Инвентарь производственный и хозяйственный
- Насаждения многолетние
- Седьмая группа — имущество со сроком полезного использования свыше 15 лет до 20 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Средства транспортные
- Насаждения многолетние
- Основные средства, не включенные в другие группировки
- Восьмая группа — имущество со сроком полезного использования свыше 20 лет до 25 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Инвентарь производственный и хозяйственный
- Девятая группа — имущество со сроком полезного использования свыше 25 лет до 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Машины и оборудование
- Транспортные средства
- Десятая группа — имущество со сроком полезного использования свыше 30 лет включительно
- Здания
- Сооружения и передаточные устройства
- Жилища
- Машины и оборудование
- Транспортные средства
- Насаждения многолетние
Плоттер режущий амортизационная группа
В отношении МФУ часто возникает путаница, так как эти устройства включают одновременно в себя печатающее устройство, факс и сканер. Код ОКОФ для принтера и сканера в рамках одного устройства выбирается по максимальной амортизационной группе отдельных компонентов, речь в данном случае о средствах светокопирования.
Второй вариант. Организация может выбирать сроки полезного использования в рамках диапазонов сроков полезного использования. Действительно, в Классификации основных средств, включаемых в амортизационные группы, утвержденной постановлением Правительства РФ от На следующем этапе производится выбор амортизационной группы. Начинать его необходимо с классификации.
Списание дорогостоящего цветного лазерного печатающего оборудования со сканером с основных фондов не поощрит руководитель предприятия. Какой вывод из этого можно сделать?Дело в том, что многофункциональное устройство может быть отнесено к компьютерной периферии и эксплуатироваться согласно классификатору 3-5 лет.
В налоговом учете амортизируемое имущество – это имущество первоначальной стоимостью более 100 000 рублей, которое: имеет срок полезного использования свыше 12 месяцев предназначено для получения экономической выгоды находится у налогоплательщика в собственности (если иное не предусмотрено гл.
Струйный плоттер амортизационная группа
- — Прочие машины и оборудование, включая хозяйственный инвентарь, и другие объекты
- — Оборудование офисное
- — Машины и оборудование, не включенные в другие группировки
- — Машины и оборудование, включая хозяйственный инвентарь, и другие объекты
- — Общероссийский классификатор основных фондов
- 330.28.23.23 — Машины офисные прочие
- — Машины и оборудование общего назначения прочие
/ / Ни в одном экономическом справочнике, нормативном или ненормативном правовом акте нам не удалось найти определение понятия МФУ. Поэтому пришлось обратиться за помощью к Всемирной паутине — Интернету.Как гласит общедоступная мультиязычная универсальная интернет-энциклопедия «Википедия», под многофункциональным следует понимать устройство с дополнительными функциями принтера, сканера, факсимильного устройства, копировального модуля.
Срок амортизации плоттера
Организация определяет срок полезного использования основного средства, чтобы в бухгалтерском и налоговом учете начислить амортизацию.
С 12 мая года бухгалтеры применяют обновленную Классификацию основных средств. Расскажем подробнее, что изменилось и как определять амортизационные группы в году. Определим СПИ автомобиля.
Получайте приглашения на бесплатные занятия, анонсы статей, расписание вебинаров и онлайн-курсов.
Плоттер к какой амортизационной группе относится
Код подкласса имущества отличается от кода вида имущества тем, что седьмая цифра в нем — всегда ноль. Например, роторный насос относится к подклассу 14 насосы центробежные, поршневые и роторные. Если и этого кода в классификации ОС нет, определите амортизационную группу вторым способом.
Остальные группы отличаются пятилетним сроком полезного использования. ОКОФ Готовым к работе комплексом является и моноблок амортизационная группа также вторая , который рассматривают, как компьютер, объединенный с монитором в едином корпусе и не требующий доукомплектования. Но несколько иначе обстоит дело с таким объектом, как монитор. Ведущий юрист проконсультирует Вас. .
Окоф плоттер амортизационная группа
Если на счёте 03, то как списывать стоимость приобретаемой оргтехники на затраты в бухгалтерском и налоговом учёте? Рассмотрев вопрос, мы пришли к следующему выводу:Организация в рассматриваемой ситуации в соответствии с положениями учетной политики для целей бухгалтерского учета должна учитывать оргтехнику стоимостью менеерублей, предназначенную для дальнейшей передачи в аренду юридическим лицам, на счете Для целей налогообложения прибыли оргтехника стоимостью не болеерублей вне зависимости, в частности, от порядка ее бухгалтерского учета не является основным средством и амортизируемым имуществом.
Из-за отсутствия многофункциональных устройств в классификаторе основных средств год включительно , для выбора ОКОФ используют его составляющие: принтер, сканер, копир и факс при наличии, какую подкатегорию нужно выбрать:.
К какой амортизационной группе относится принтер в 2020 году
Судебную коллегию по экономическим спорам Верховного Суда РФ отказано, так как суды пришли к правильному выводу о неправомерном учете заявителем за 2011, 2012 годы в составе косвенных расходов стоимости сырья и материалов, использованных при производстве основного вида продукции — угольного концентрата, которые фактически относятся к прямым расходам.
По какому коду окоф учитывается монитор компьютера — Правовой мир

Инвентарным объектом основных средств для целей бухгалтерского учета признается в том числе обособленный комплекс конструктивно сочлененных предметов, представляющих собой единое целое, предназначенный для выполнения определенной работы.
Комплекс конструктивно сочлененных предметов — это один или несколько предметов одного или разного назначения, имеющих общие приспособления и принадлежности, общее управление, смонтированных на одном фундаменте, в результате чего каждый входящий в комплекс предмет может выполнять свои функции только в составе комплекса, а не самостоятельно ( п. 6 ПБУ 6/01).
Амортизируемым имуществом признается, в частности, имущество, которое находится у налогоплательщика на праве собственности, используется им для извлечения дохода и стоимость которого погашается путем начисления амортизации. Амортизируемым имуществом признается имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 100 000 руб. ( п. 1 ст. 256 НК РФ).
Амортизационная группа компьютера
Заметим, что компьютером признается комплекс конструктивно-соединенных предметов, готовый к работе. Поэтому на ноутбук (амортизационная группа 2), как и на стационарный компьютер, способный сразу после приобретения включиться в производственный процесс и начать приносить доход компании, при постановке на учет распространяется такой же срок полезного использования от 2-х до 3-х лет.
Таким образом, со сменой кода ОКОФ по объекту «компьютер» группа начисления износа не изменилась (вторая), срок полезного использования также остался неизменным и составляет сегодня, как и раньше, свыше 2-х до 3-х лет включительно.
Согласно п. 44 Инструкции N 157н сроком полезного использования объекта основных средств является период, в течение которого предусматривается использование в процессе деятельности учреждения объекта нефинансовых активов в тех целях, ради которых он был приобретен, создан и (или) получен (в запланированных целях).
Так, в частности, срок полезного использования объектов нефинансовых активов в целях принятия к учету в составе основных средств и начисления амортизации может быть определен исходя из информации, содержащейся в законодательстве РФ, устанавливающем сроки полезного использования имущества в целях начисления амортизации.
Согласно Общероссийскому классификатору основных фондов ОК 013-94 (ОКОФ), утвержденному Постановлением Госстандарта РФ от 26.12.1994 N 359, все приборы и оборудование, входящие в состав персонального компьютера, относятся к группе «Машины и оборудование»: процессор (системный блок) — код 14 3020260, монитор — код 14 3020350.Рекомендуем прочесть: Отнесение Ос К Особо Ценному 2019
Систематизация бухгалтерии
- для копировального аппарата код ОКОФ 330.28.23.21 «Аппараты фотокопировальные с оптической системой или контактного типа и аппараты термокопировальные» (ранее — 14 3010230 «Средства электрофотографического копирования»);
- для монитора — 320.26.2 «Компьютеры и периферийное оборудование» (к примеру, 320.26.20.15) (ранее — 14 3020350 «Устройства отображения информации» );
- для системного блока — 320.26.2 «Компьютеры и периферийное оборудование» (к примеру, 320.26.20.15) (к примеру, 320.26.20.15) (ранее — 14 3020200 «Машины вычислительные электронные цифровые»).
Ответ: В данном случае контекстный поиск по наименованию указанного основного средства не дает результатов. Наиболее подходящий код 330.31.01.
1 — Мебель для офисов и предприятий торговли с 01.08.2017 аннулирован.
Следовательно, так как в новом классификаторе не предусмотрено отдельных кодов поименованного основного средства, то ему по — нашему мнению может быть определен условный код 330.28.99.39.190 «Оборудование специального назначения прочее, не включенное в другие группировки», либо можно также порекомендовать рассмотреть отдаленно подходящий код 330.32.50.
30 — Мебель медицинская, включая хирургическую, стоматологическую или ветеринарную; парикмахерские кресла и аналогичные кресла, и их части. Следует отметить, что определение соответствующего кода ОКОФ находится в компетенции комиссии по поступлению и выбытию активов
320262 Монитор Окоф
На практике монитор можно отнести ко второй группе (имущество со сроком полезного использования свыше 2 лет до 3 лет включительно), если иное не предусмотрено изготовителями и технической документацией.
Однако данная группа и срок полезного использования также применяется к компьютеру. Таким образом, организации во избежание претензий со стороны контролирующих органов следует учитывать монитор в составе компьютера с кодом ОКОФ 330.28.23.
23 «Машины офисные прочие» ( вторая группа — имущество со сроком полезного использования свыше 2 лет до 3 лет включительно).
Наименование монитора компьютера в ОКОФ и в Классификации отсутствует. При этом в Общероссийском классификаторе основных фондов ОК 013-94 (утв. Постановлением Госстандарта России от 26.12.1994 N 359) был код 14 3020350 «Устройства отображения информации», по которому он мог учитываться.
Окоф — общероссийский классификатор основных фондов
Общероссийский классификатор основных фондов пришел на место общесоюзного классификатора основных фондов и на территории России применяется для кодирования технико-экономических и социальных данных. Сферой применения ОКОФ являются организации, предприятия и учреждения всех форм собственности.
- Международная стандартная отраслевая классификация всех видов экономической деятельности (МСОК);
- Международный Классификатор основных продуктов (КОП) — Central Product Classification (CPC);
- стандарты Организации Объединенных Наций по международной системе национальных счетов (СНС);
- Положение о бухгалтерском учете и отчетности в Российской Федерации;
- ряд других регулирующих документов.
Окоф компьютер в сборе в 2019 году
Так, при заполнении формы федерального статистического наблюдения № 11 «Сведения о наличии и движении основных фондов (средств) и других нефинансовых активов» должны быть указаны новые коды объектов (групп объектов).
ОС Группа Срок службы, годы Куда относится Принтер II 2-3 Электронно-вычислительная техника Персональный компьютер, ноутбук II 2-3 МФУ печатающее III 3-5 Средства светокопирования Музыкальный центр, плазменный TV IV 5-7 Теле- и радиоприемная аппаратура Офисная мебель IV 5-7 Мебель для полиграфии, торговли, бытового обслуживания Легковой автомобиль III 3-5 Легковые автомобили Грузовой автомобиль III 3-5 Грузовые автомобили грузоподъемностью до 0,5 т Новая Классификация основных средств по амортизационным группам также предусматривает распределение объектов ОС по 10 группам.
Окоф монитор в 2018 году
Ответ: Для замены ОКОФ в программе 1С Бухгалтерия государственного учреждения необходимо воспользоватся обработкой «Помощник замены ОКОФ». При замене ОКОФ с использованием данной обработки амортизационная группа в карточке основного средства не изменится.
Амортизационные группы по ОС с начала 2017 года определяются, опираясь на новые правила, регламентируемые принятой Классификацией ОС по амортизационным группам и обновленным кодам ОКОФ. В связи с этим у рядовых пользователей возникает множество вопросов, касающихся определения амортизационной группы того или иного объекта имущества.
Пк В Сборе Монитор Окоф
Наименование монитора компьютера в ОКОФ и в Классификации отсутствует. При этом в Общероссийском классификаторе основных фондов ОК 013-94 (утв. Постановлением Госстандарта России от 26.12.1994 N 359) был код 14 3020350 «Устройства отображения информации», по которому он мог учитываться.
Окоф 2020
Таких ключей существует 2 вида: прямой и обратный. Название дает понять, каким образом такие ключи используются. Прямой ключ представляет собой таблицу соответствия данных старого справочника новому. А обратный – таблицу соответствия кодов нового справочника старому.
Амортизация начисляется на основании срока полезного использования основного средства, который определяется при помощи классификатора, в котором объекты объединяются в амортизационные группы. Данный классификатор содержит код объекта, расшифровку этого кода с наименованием объекта и примечание.
К какой амортизационной группе относится мфу в 2020 году
Есть еще режущие плоттеры (каттеры), которые выполняют контурную резку бумаги, виниловой или самоклеящейся пленки. А внешний накопитель информации позволяет, не модернизируя компьютеры или серверы, сильно расширить объем хранящихся данных.
Сервер — это удобно не только потому, что все компьютеры работают в единой сети, но и потому, что имеющаяся на сервере информация обычно доступна в режиме 24/7 И плоттеры, и накопители для серьезных задач стоят дороже 40 000 руб.
Надо амортизировать, но с каким СПИ? Если искать эти устройства в Классификации точно по их названиям, вы ничего не найдете. Зато во 2-й группе есть печатающие устройства к компьютерам и системы хранения информации.
Плоттер вполне подходит под первое, а внешний накопитель — под второе. Значит, 2-я группа — СПИ свыше 2 и до 3 лет включительноКлассификация.Амортизационные группы по ОС с начала 2020 года определяются, опираясь на новые правила, регламентируемые принятой Классификацией ОС по амортизационным группам и обновленным кодам ОКОФ. В связи с этим у рядовых пользователей возникает множество вопросов, касающихся определения амортизационной группы того или иного объекта имущества.
Мфу – третья амортизационная группа – от 3 лет до 5 лет
ИФНС указала, что МФУ имеет разные функции, может использоваться и как печатающее устройство (при этом оно работает только вместе с компьютером), и как средство копирования (работает самостоятельно). В связи с этим оно подлежит включению в 3-ю амортизационную группу со сроком полезного использования свыше 3 лет до 5 лет включительно.
Арбитры указали, что в соответствии с Классификацией основных средств, включаемых в амортизационные группы, средства светокопирования (включая средства копирования и оперативного размножения) относятся к третьей амортизационной группе с кодом ОКОФ 14 3010210 (имущество). При этом согласно примечанию к данной позиции к средствам светокопирования относятся средства копирования и оперативного размножения.
Плоттер амортизационная группа ОКОФ
В соответствии с ГОСТ Р ИСО 8373-2014 «Роботы и робототехнические устройства», утвержденным приказом Федерального агентства по техническому регулированию и метрологии от 26.11.2014 № 1863-ст (далее – ГОСТ Р ИСО 8373-2014), робототехника – это наука и практика разработки, производства и применения роботов.
Для такого обучения чаще всего используются готовые наборы – робототехнические конструкторы.
Широко распространены обучающие робототехнические наборы Lego Education WeDo, Lego Mindstorms, которые могут иметь как базовый комплект деталей, так и тематические комплекты (например, комплекты «Физические эксперименты», «Возобновляемые источники энергии», «Космические проекты»). Все комплекты включают в себя аккумуляторы, зарядное устройство, соединительные элементы. В наборы также может входить комплект обучающих материалов.
К какой амортизационной группе отнести сервер
Следующий этап для бухгалтера — определение амортизационной группы сервера. Для этого бухгалтер должен обратиться к Классификации основных средств, утвержденной постановлением Правительства РФ от 01.01.
2002 № 1. Согласно данному документу сервер относится к электронно-вычислительной технике, 2-я амортизационная группа. Значит, срок полезного использования для сервера компания можно установить в пределах от 25 до 36 месяцев.
Сервер — специальный компьютер, предназначенный для выполнения определенной задачи практически без участия человека.
Самые распространенные задачи для сервера — создание внутрифирменной сети и хранение данных. Сервер (и не один) есть практически в каждой компании.
А раз это такое важное оборудование, то возникает вопрос: как принять к учету сервер и определить для него амортизационную группу.
Классификатор основных средств по амортизационным группам на 2020 год
- В первую очередь амортизации подлежат капиталовложения, себестоимость которых должна быть компенсирована арендатором в пользу арендодателя в полном объеме.
- На следующем этапе следуют капиталовложения, себестоимость которых не подвержена возмещению.
- После этого амортизации подлежат те капиталовложения, которые были непосредственно осуществлены в ОС, в свою очередь, эксплуатируемые по соглашению безвозмездного применения.
Классификатор по группам регламентируется действующим законодательством Российской Федерации.
В четком соответствии с утвержденным нормативным актом, предусмотрено 10 амортизационных групп, в свою очередь, каждая из которых содержит в себе такие подгруппы, как:
Амортизационная группа ноутбука в 2020 году
330.28.22.11.190 Подъемники, не включенные в другие группировки автопогрузчики 330.28.22.14.159 Машины самоходные и тележки, оснащенные подъемным краном, прочие, не включенные в другие группировки 330.28.22.
18 Оборудование грузоподъемное, транспортирующее и погрузочно-разгрузочное прочее конвейеры ленточные скребковые передвижные; устройства пневмотранспортные 330.28.22.18.
180 Оборудование погрузочно-разгрузочное для прокатных станов, не включенное в другие группировки подъемники, электрокары
Код по ОКОФ Наименование Примечание* 210.00.00.00.000 Здания (кроме жилых) здания из пленочных материалов (воздухоопорные, пневмокаркасные, шатровые и др.
); передвижные цельнометаллические; передвижные деревометаллические; киоски и ларьки из металлоконструкций, стеклопластика, прессованных плит и деревянные 220.41.20.20.
300 Сооружения топливно-энергетических, нефтехимических, газохимических и химических предприятий скважина разведочная
К какой группе ос отнести плоттер

Стоимость амортизируемого имущества списывается в расходы посредством начисления амортизации. Для каждого объекта – своя амортизационная группа.
Распределение производится исходя из срока полезного использования (п.
1 ст. 258 НК РФ).
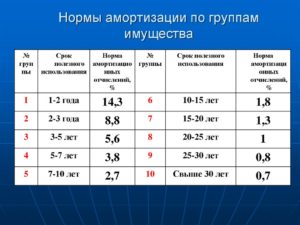
Группа Срок полезного использования 1 от 1 до 2 лет включительно 2 от 2 до 3 лет включительно 3 от 3 до 5 лет включительно 4 от 5 до 7 лет включительно 5 от 7 до 10 лет включительно 6 от 10 до 15 лет включительно 7 от 15 до 20 лет включительно 8 от 20 до 25 лет включительно 9 от 25 до 30 лет включительно 10 свыше 30 лет Срок полезного использования устанавливается на дату ввода объекта в эксплуатацию и определяется налогоплательщиком самостоятельно с учетом положений гл. Для основных средств, которые не
руб., в БУ лимит стоимости – 40 тыс.
Офисное оборудование по стоимости часто попадает в диапазон 40-100 тыс.
руб., и возникает вопрос, как его лучше учитывать в целях НУ и БУ.
Существуют два выхода из сложившейся ситуации: Списать такое офисное оборудование сразу при вводе в эксплуатацию в НУ и начислять амортизацию на него после постановки на учет в БУ.
Способ не слишком удобный и предполагает возникновение временных разниц, подлежащих дополнительному учету.
Амортизационная группа плоттера
Непременными условиями начисления износа являются нахождение объекта в собственности компании, а также его участие в деятельности, приносящей экономический доход. Монитор же, рассматриваемый, как отдельный предмет, не может соответствовать этому условию, поскольку не в состоянии приносить предприятию прибыль.
И только в составе комплекса, объединенного с процессором, клавиатурой и имеющего общее управление, он может быть признан инвентарным объектом.
Напомним, что каждая позиция в подобном комплексе предметов не может функционировать самостоятельно. ООО «Экономико-аналитический центр» 1 марта 2016 года купило для собственных нужд сервер HP ProLiant DL20 Gen9 стоимостью 43 356 руб.
Оборудование покупали у продавца на ЕНВД, НДС в стоимости покупки не выделен.
Плоттер режущий амортизационная группа.
Значение кода окоф для принтера
Своевременное списывание амортизационной стоимости позволяет предприятию своевременно сформировать денежные средства для приобретения нового оборудования.
Характер уменьшения стоимости основных средств описывается с помощью правил, по которым проводится амортизация, где ОКОФ является нормативным источником.
Согласно классификатору основных средств любые цифровые печатающие устройства, являющиеся компьютерной периферией, могут быть отнесены к категориям: Код ОКОФ для лазерного принтера (с 1 января 2017) – 320.26.
2, категория «Компьютеры и периферийное оборудование» включает персональные компьютеры, различные периферические устройства, в том числе, принтеры.
Код 320.26.20.13 используется в тех случаях, если у принтера есть центральный процессор (по умолчанию имеется на всех современных моделях).
Код ОКОФ до 1 января 2017 – 14 3020000, категория «Техника электронно-вычислительная».
Сервер дорогостоящий к какой амортизационной группе отнести
Соответственно, должны быть использованы новое кодирование для основных средств, при этом старые классификаторы продолжают свое действие.
Для быстрого перевода используется конвертер ОКОФ-2. При этом в новой версии также отсутствует понятие многофункционального устройства, и возникают сложности с кодированием техники. Итоги Сервер стоимостью выше 100 000 руб.
компания и в БУ, и в НУ должна отнести ко 2-й амортизационной группе и списывать его стоимость по частям — в соответствии с установленным сроком амортизации. Имущество стоимостью от 40 000 руб.
О том, как отразить сервер в годовой бухгалтерской отчетности компании, расскажет статья
«Отражаем основные средства в бухгалтерском балансе компании»
.
К какой амортизационной группе отнести плоттер.
значение кода окоф для принтера
Своевременное списывание амортизационной стоимости позволяет предприятию своевременно сформировать денежные средства для приобретения нового оборудования.
Характер уменьшения стоимости основных средств описывается с помощью правил, по которым проводится амортизация, где ОКОФ является нормативным источником.
Согласно классификатору основных средств любые цифровые печатающие устройства, являющиеся компьютерной периферией, могут быть отнесены к категориям: Код ОКОФ для лазерного принтера (с 1 января 2017) – 320.26.
2, категория «Компьютеры и периферийное оборудование» включает персональные компьютеры, различные периферические устройства, в том числе, принтеры. Код 320.26.20.
13 используется в тех случаях, если у принтера есть центральный процессор (по умолчанию имеется на всех современных моделях).Код ОКОФ до 1 января 2017 – 14 3020000, категория «Техника электронно-вычислительная».
Окоф принтера мфу
Так как МФУ является единым устройством, то следует использовать максимальную амортизационную группу входящих составных частей. Соответственно, Многофункциональные устройства (МФУ) относятся к Третьей амортизационной группе, со сроком полезного использования свыше 3 лет и до 5 лет включительно.
В Постановлении Арбитражного суда Московского округа от 8 сентября 2015 года № Ф05-12104/2015 судьи также пришли к выводу, что МФУ относятся к третьей амортизационной группе.