
Изготовление видеоролика какое косгу в 2020
Юридическая тематика очень сложная но, в этой статье, мы постараемся ответить на вопрос «Изготовление видеоролика какое косгу в 2020». Конечно, если у Вас остались вопросы Вы сможете бесплатно проконсультироваться у юристов онлайн прямо на сайте.
Если на баннере размещена информация, которая является актуальной на длительный срок (например, перечень услуг, оказываемых медицинским учреждением), его можно оприходовать, как основное средство по статье 310.
Далее в статье мы рассмотрим примеры отражения расходов по КОСГУ 310 и 340. Но так как с 2020 года действует новая Инструкция 209н, советуем проверить себя на использование и других статей КОСГУ. Смотрите обзор самых популярных спорных вопросов по отнесению расходов по КОСГУ из практики ваших коллег.
Изготовление плана эвакуации
Учитывать их следует по коду 310, как основные средства. В ОКОФ огнетушители составляют отдельную группу под номером 330.28.29.22.110. Срок полезного использования одноразовых, в зависимости от модели, от 5 лет и более.
То обстоятельство, что после использования в случае возгорания огнетушитель нельзя будет зарядить, не является основанием для отнесения его к расходным материалам.
После использования его можно будет списать по акту, тем более, что учитываться эти ОС будут на забалансе.
То есть это расходы по строительству, реконструкции, достройке и капремонту с целью реконструкции. В рассматриваемой ситуации расходы производятся не в таких целях. Информацией Минфина России от Согласно данной сопоставительной таблице код КОСГУ может быть увязан с кодами видов расходов: , , , Решение комиссии может не совпадать с мнением проверяющих.Будет интересно.
Если за ипотеку платить иногда больше назначенной суммы Сколько вопросов надо ответить на при сдаче на права Что нужно для замены прав в году Где вписать ребенка в загранпаспорт родителей Уведомление о снятии обремениния Как организации заполнить платежку на регистрацию в гибдд кто плучатель Социальное пособие на погребение что туда входит Вводный инструктаж периодичность проведения Какой код в табеле отстранение от работы Когда сменится власть в россии предсказания Огнетушители Перезаряжаемые огнетушители относите к основным средствам, а одноразовые — к материальным запасам.
В Вашей ситуации по результатам выполненных исполнителем работ у учреждения возникает объект, который будет отнесен к основным средствам.
Начиная с бюджетов на год на год и на плановый период и годов при составлении и исполнении бюджетов КОСГУ больше не применяется п. В то же время согласно п.
Кроме того, порядок отнесения к данной подстатье расходов, прямо непоименованных в Указаниях N 65н, определен в отдельных разъяснениях специалистов финансового ведомства:.
: Коды оквэд для розничная торговля строительными материалами
В агентство по найму приходит мужчина. — Мне нужна работа — Кто вы по профессии? — Я бухгалтер.
Ему предлагают: — Вот должность главбуха, требования такие—то, наличие высшего образования, знание английского, вот попроще, в гос структуру — наличие высшего образования, стаж 2—3 года и пр.
Мужчина говорит: — Да я вообще—то дурак и бухгалтер плохенький. А ему отвечают:
— Ну, так бы сразу и сказали, для таких как вы место только в Департаменте минфина по методологии бухгалтерского учета.
При безвозмездном получении нефинансовых активов ранее начисленная амортизация отражается по дебету соответствующих счетов аналитического учета счета 030404000 «Внутриведомственные расчеты» (030404310, 030404320), соответствующих счетов аналитического учета счета 040110190 «Доходы от безвозмездных неденежных поступлений в сектор государственного управления» и кредиту соответствующих
счетов аналитического учета счета 010400000 «Амортизация».
Поиск по теме
и каким боком Электронный документооборот ко второму пункту? У вас поставщики поставляют электронные счет-фактуры (счета, акты) через Контур? Вы обмениваетесь документами с контрагентами через ЭДО? Так это никакой не второй пункт, обычно это отдельный пункт в договоре с Контуром. У Контура система электронного документооборота (ЭДО) называется Диадок.
Я упоминание про Диадок в ваших ни первом, ни втором пунктах не увидел.
на подстатью 171 теперь относятся только операции, отражающие финансовый результат от переоценок средств в иностранной валюте в виде положительной либо отрицательной курсовой разницы. Соответственно, прежнее наименование «Доходы от переоценки активов и обязательств» заменено на «Курсовые разницы»;
Компенсация расходов, связанных с проездом при переезде из районов Крайнего Севера, лицам, работающим в районах Крайнего Севера, приравненных к ним местностях с неблагоприятными климатическими или экологическими условиями, в том числе отдаленных
Статья 170 «Доходы от операций с активами»
С 1 января 2020 года действует новый документ, устанавливающий порядок применения классификации операций сектора государственного управления (КОСГУ), – Порядок № 209н.
Еще до вступления в силу данный документ был скорректирован Приказом Минфина РФ от 30.11.2020 № 246н.
Какие новшества при применении КОСГУ нужно учитывать с 2020 года согласно обновленному Порядку № 209н, рассмотрим в статье.
Изготовление печати косгу 2020
Мы так любим полиграфию, что продолжаем работать даже тогда, когда другие отдыхают! Наша специализация — изготовление печатей, штампов, факсимиле, экслибрисов и визитных карточек срочно, в нерабочее (ночное) время, в выходные и праздничные дни. Мы поможем Вам в изготовлении как новых печатей и штампов, так и в изготовлении печатей по оттиску.
У нас в наличии всегда самый широкий выбор ручных, автоматических и карманных оснасток для печатей и штампов, а так же широкий ассортимент сопутствующей штемпельной и полиграфической продукции. Заказы мы выполняем профессионально, быстро, приятным дополнением является наличие курьерской доставки заказов в любую точку Москвы.
Таким образом, Вы можете заказать у нас изготовление штемпельной или полиграфической продукции прямо со своего компьютера и уже через час-два получить готовые изделия в свой офис или домой. Для заказа изготовления печатей, штампов, факсимиле Вы можете позвонить по телефону:8 (495) 728-01-60 отправить заказ по электронной почте: или оформить заказ через форму на нашем сайте.
Сотрудники нашей компании имеют многолетний профессиональный опыт в сфере полиграфии и отточили свое мастерство по изготовлению печатей и печатной продукции до автоматизма.
Мы любим свое дело, что является залогом высокого качества продукции и ответственного отношения к работе. Именно любовь к полиграфии наших сотрудников, здоровый фанатизм, позволяют нам обеспечить круглосуточный режим работы и удовлетворение запросов клиентов.
Мы предлагаем так же реализовать идеи для подарков Вашим близким, знакомым или коллегам.
Интересным и запоминающимся подарком могут стать статусные ручки со встроенным штампом, премиум флешка со встроенным штампом, индивидуальная личная печать или для домашней библиотеки, выполненные на элитных подарочных оснастках, детские печати, шуточные печати-приколы, а так же свадебные печати. В случае, если Вам срочно нужно найти подарок, обращайтесь к нам, мы поможем с идеей подарка и быстрой ее реализацией.Вся наша продукция упаковывается в оригинальную приятную упаковку. Мы поддерживаем все возможные формы оплаты за наши услуги — наличный, безналичный расчет, оплата с банковских карт и посредством электронных систем.
Строгая конфиденциальность является одним из основных принципов работы нашей компании. Будем рады сотрудничеству с Вами!
Расшифровка КОСГУ 310 с 2020 года
В 2020 году в силу вступает новый Порядок применения КОСГУ по приказу Минфина №209н. Рассмотрим, как теперь относить расходы по статье КОСГУ 310 и как отличить основные средства от материальных запасов. Согласно положениям Приказа № 209н на статье 300 группируются хозяйственные операции, связанные с созданием или приобретением нефинансовых активов.
Подробнее про новый порядок применения КОСГУ с 2020 году читайте в .
Классификация имущества выполняется по основным средствам; биологическим, непроизведенным или нематериальным активам; материальным запасам; неисключительным правам или правам пользования.
Требования едины для бюджетных учреждений всех уровней. Статья 310 КОСГУ расшифровка 2020 года означает увеличение стоимости основных средств организации. По п. 11.1 Приказа № 209н сюда относятся следующие затраты учреждения, связанные с основными средствами:
- На оплату муниципальных или государственных контрактов.
- По договорам на закупку (производство или строительство) объектов.
- В части договоров на модернизацию, реконструкцию, расширение, техническое перевооружение, дооборудование уже имеющихся в организации объектов.
При этом к подобным расходам относят как затраты, связанные с собственными объектами, так и расходы по активам, переданным в безвозмездное пользование, или муниципальным (государственным) объектам, полученным в аренду.
Обратите внимание! В связи с новый порядком применения КОСГУ с 2020 года изменится и . А чтобы не запутаться в новой детализации кодов КОСГУ, скачайте таблицу: Бухгалтера часто путаются в отнесении расходов к основным средствам и материалам.
Далее в статье мы привели примеры основных средств по КОСГУ 310 с 2020 года и материалы, которые ошибочно относят в статье 310.
Изготовление баннера Кодировка зависит от предмета заключенного договора.
К основным средствам приобретение баннера или уличной растяжки относится при соответствии объекта нормативным критериям по ОС. В таких случаях это КОСГУ 310. Огнетушители Если огнетушитель является перезаряжаемым, его относят в состав ОС, КОСГУ 310.
Такие объекты можно повторно заряжать после использования и эксплуатировать далее. Одноразовые огнетушители классифицируют как ОС при сроке использования более 12 мес. В противном случае относят к материалам.
Способ группировки следует закрепить в учетной политике. А значит, эти объекты можно отнести к ОС при условии соответствия прочим критериям, КОСГУ 310.
Планы эвакуации Изготовленный на материальном носителе план относится к основным средствам (КОСГУ 310) при соответствии критериям. Если же объект выполнен без носителя, применяется .
Дорожные знаки Согласно обновленному ОК 013-2014 (СНС 2008) дорожные знаки не относятся к ОС.Поэтому для их классификации используется КОСГУ 340. Таблички Порядок классификации табличек зависит от способа изготовления и типа крепления. При производстве объекта из материалов стороны-заказчика расходы нужно распределять.
Если табличка крепится на стену или дверь, применяется КОСГУ 340.
А вот фасадные вывески или подвесные таблички можно включить в ОС (КОСГУ 310). Флаги Срок использования знамен и флагов обычно более 12 мес.
Поэтому такие объекты включаются в ОС. В учете применяется статья 310.
Коммутатор Период использования коммутаторов – свыше 12 мес.
Поэтому такое имущество нужно включать в ОС (КОСГУ 310). По ОКОФ это код 320.26.30.11.110.
Компьютерное оборудование К объекту ОС относятся составные части одного компьютера.
Это системный блок, клавиатура, монитор, колонки, мышь и прочие комплектующие, которые функционируют в комплексе. Классифицируются как основные средства также модем, съемный жесткий диск, бесперебойник и другие объекты с периодом использования свыше 12 мес. Все это относите на КОСГУ 310.
Если вы хотите безошибно применять коды бюджетной классификации, пройдите обучение в Школе Главбуха госучреждений. По окончании обучения вы получите удостоверение о повышении квалификации.
Программы постоянно обновляются под последние изменения в законодательстве.
Курс по бюджетной квалификации входит в программу «Основы учета в госсекторе», выберите ваш тип учреждения и изучайте последние нововведения в учете первыми: Школа Главбуха госучреждения Школа Главбуха госучреждения Как именно классифицировать имущество: основное средство, материальный запас, нематериальные активы и т.д., решает специальная комиссия учреждения.
При принятии решения необходимо руководствоваться положениями:
- Инструкции-Приложения № 2 к Единому плану счетов по Приказу Минфина № 157н от 01.12.10 г.
- Принятой в учреждении учетной политики – в этом документе необходимо точно указать, какие именно объекты относятся к основным средствам, материальным запасам и др.
Дополнительно следует учитывать предназначение объекта, порядок и сроки его эксплуатации.
Решение комиссии учреждения может отличаться от точки зрения проверяющих органов.
Если порядок классификации имущества соответствует положениям учетной политики, значит, учет ведется в соответствии с законодательными требованиями.
Ведь регламент учетной политики обязателен для применения как самим бюджетным учреждением, так и проверяющими его контрольными органами.
Косгу 2020 На Штампы И Печати
Что следует относить к данным социальным пособиям? На КОСГУ 266 относите пособие по временной нетрудоспособности за первые три дня болезни.
То есть пособие, выплачиваемое за счет средств работодателя.
В порядке применения подстатьи 223 «Коммунальные услуги» из перечня операций исключены расходы на приобретение бутилированной питьевой воды, если у организации отсутствует система централизованного питьевого водоснабжения либо органом санитарно-эпидемиологического надзора выдано заключение о признании воды не соответствующей санитарным нормам. Указанные расходы в 2020 г. подлежат отражению по подстатье 349 «Увеличение стоимости прочих материальных запасов однократного применения».
- 400 — выбытие НА;
- 100 — доходы;
- 700 — увеличение обязательств;
- 600 — выбытие ФА;
- 500 — поступление финансовых активов (ФА);
- 800 — уменьшение обязательств.
- 200 — расходы;
- 300 — поступление нефинансовых активов (НА);
Для специалистов это означает, что государственные (муниципальные) расходы и доходы классифицируются по различным признакам: планируемые и незапланированные, текущие и капитальные, по уровню принадлежности соответствующего бюджета, а следовательно, и по применению специальных кодов и т. д.Ответ Приобретение печатей и штампов отразите по статье КОСГУ 300 «Поступление нефинансовых активов» (по подстатье КОСГУ 310 «Увеличение стоимости основных средств» или КОСГУ 340 «Увеличение стоимости материальных запасов» в зависимости от срока полезного использования).
Оприходование печатей и штампов отразите проводкой Дебет счета 0.105.36.340
«Прочие материальные запасы – иное движимое имущество учреждения»
или Дебет счета 0.101.36.310 «Производственный и хозяйственный инвентарь – иное движимое имущество учреждения».Обоснование данной позиции приведено ниже в материалах Системы Главбух 1. Ситуация: Нужно ли в бухучете включить в состав основных средств печати (штампы) . Отнесение материальных ценностей к основным средствам или материальным запасам относится к компетенции учреждения.
Печати (штампы) могут быть включены как в состав основных средств, так и в состав материальных запасов.* Печати (штампы) включите в состав основных средств, если они соответствуют критериям основного средства.
Основным критерием принадлежности имущества к категории основных средств в бухучете является срок его полезного использования.Для печатей (штампов) срок полезного использования нормами законодательства не установлен, поэтому определите его в соответствии с технической документацией производителя.
Для печатей (штампов), на которые отсутствуют рекомендации производителя, установить срок полезного использования может комиссия по поступлению и выбытию активов (п. 44 Инструкции к Единому плану счетов № 157н).
Если срок полезного использования, установленный для печатей (штампов), превышает 12 месяцев, включите их в состав основных средств (при соблюдении прочих условий) (п. 38 Инструкции к Единому плану счетов № 157н).
Разработка И Изготовление Клише К Печати Косгу 2020 Год
Но если вам нужны одинаковые изделия большими партиями, то этот метод изготовления как раз подойдет. Кроме всего прочего метод вулканизации гарантирует детальность и четкость изображения клише, износоустойчивость материала, из которого изготовлено изделие, к механическим воздействиям, а так же к разрушению чернилами.
Кроме того, что печати, изготовленные с применением технологии вулканизации сырой резины, имеют гарантию износоустойчивости не менее восьми лет, процесс изготовление печати косгу достаточно выгоден, при очень больших объемах выпускаемой продукции одного вида.
Нередко в сети интернет можно встретить рекламные объявления о том, что некий изготовитель гарантирует производство печатей и штампов без предъявления документов.
Невольно возникает вопрос, — что это, — игнорированное положение о печатях и штампах, или реальное обещание с учетом последних законов, о которых не все известно?Материал пластины, метод нанесения на нее надписей и обозначений, а также крепление должны быть устойчивыми к неблагоприятным воздействиям окружающей среды, в том числе климатическим и коррозионным, а также иметь защитные свойства для предотвращения или оперативного исправления негативных воздействий, в том числе совершения хулиганских действий и актов вандализма, расклейки объявлений, нанесения несанкционированных надписей и изображений.
Поэтому договор, в части изготовления информационных надписей и обозначений на объектах культурного наследия, должен был оплачен за счет статьи КОСГУ 310 «Увеличение стоимости основных средств», а в части работ по установке информационных надписей на объектах культурного наследия — по подстатье КОСГУ 226 «Прочие работы, услуги» (раздел V указаний, утвержденных приказом Минфина России от 01.07.2013 г.; • двоякого толкования отдельных норм. Впрочем, такой задачи перед специалистами Минфина России никогда и не стояло. При этом в ходе применения государственными (муниципальными) учреждениями бюджетной классификации при расходовании денежных средств были выработаны защитные механизмы, позволяющие минимизировать риски квалификации действий должностных лиц учреждений в качестве нецелевого использования бюджетных средств (нарушения порядка применения бюджетной классификации), связанные прежде всего с субъективной трактовкой одних и тех же норм различными специалистами на этапах планирования, осуществления расходов и при проверках финансово-хозяйственной деятельности организаций государственного сектора.
Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв.
Приказом Минфина России от 01.12.2010 N 157н.
– объектов нефинансовых активов (необходимых для обеспечения выполнения функций учреждения, осуществляющего закупку), относящихся к категории материальных запасов (в том числе печатной продукции (за исключением продукции, предназначенной для комплектования библиотечного фонда)
Как отражать расходы по КОСГУ в 2019 году
Любые изменения в бухгалтерском учете вызывают множество вопросов. Новый порядок применения КОСГУ, который действует с 1 января 2019 года, не просто усложнил работу бухгалтера, но и заставил его искать дополнительные разъяснения. Ответим на наиболее частые вопросы слушателей наших курсов в этой статье-шпаргалке.
Порядок применения КОСГУ утвержден Приказом Минфина России от 29.11.2017 № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления» (далее — Порядок № 209н). Порядок формирования и применения кодов бюджетной классификации Российской Федерации, их структура и принципы назначения — Приказом Минфина России от 08.06.2018 № 132н.
Как учитывать субсидии в 2019 году
Эта учетная операция касается любого бюджетного и автономного учреждения, поэтому рассмотрим ее подробнее с точки зрения ФСБУ «Доходы», который также действует с 2019 года.
Субсидии на финансовое обеспечение выполнения государственного (муниципального) задания
Доходы учреждения от поступления субсидий на финансовое обеспечение выполнения государственного (муниципального) задания по-прежнему учитываются по подстатье 131 КОСГУ.
Эти субсидии признаются в бухгалтерском учете доходами будущих периодов на дату возникновения права на их получение.
Доходы будущих периодов от субсидий на выполнение государственного (муниципального) задания признаются в бухгалтерском учете в составе доходов текущего отчетного периода по мере исполнения государственного (муниципального) задания. Об этом говорится в п. 54 ФСБУ «Доходы».
Учитывать субсидии на финансовое обеспечение выполнения государственного (муниципального) задания нужно следующим образом:
- на основании соглашения, заключенного с учредителем, начисляем доходы будущих периодов в сумме субсидий на выполнение государственного (муниципального) задания:
Дт 4 205 31 561 Кт 4 401 40 131
- в соответствии с отчетом о выполнении государственного (муниципального) задания зачисляем в доход текущего отчетного периода доходы будущих периодов:
Дт 4 401 40 131 Кт 4 401 10 131
Субсидии на иные цели
Согласно Порядку № 209н доходы от субсидии на иные цели отражаются по соответствующим подстатьям КОСГУ 152 «Поступления текущего характера бюджетным и автономным учреждениям от сектора государственного управления» и 162 «Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления» (Письмо Минфина России от 21.03.2019 № 02-05-10/18947).
В чем же отличие поступлений текущего характера от поступлений капитального характера?
Поступления капитального характера — это инвестиции в основные средства и нематериальные активы, в том числе на капитальное строительство и приобретение объектов недвижимого имущества, реконструкцию, техническое перевооружение, приобретение машин и оборудования, транспортных средств, производственного и хозяйственного инвентаря, отнесенного к основным средствам. Иными словами, приобретения от поступлений капитального характера проводим через счет 106 00 «Вложения в нефинансовые активы».
Обучение для бухгалтера
Профпереподготовка для главных бухгалтеров по новому профстандарту (код А,B,C)
Начать
Все остальные субсидии на иные цели — это поступления текущего характера. Например, целевая субсидия на проведение ремонта, даже капитального, относится к текущим поступлениям. Ведь расходы на осуществление любых видов ремонтных работ не приводят к увеличению стоимости основных фондов. Расчеты по доходам в виде субсидий на иные цели отражаем на счетах 5 205 52 000, 5 205 62 000.
В п. 40 ФСБУ «Доходы» говорится, что доходы от безвозмездных поступлений денежных средств (включая субсидии и гранты) или доходы от безвозмездно полученных иных активов, предоставленных на условиях при передаче актива, признаются в бухгалтерском учете в момент возникновения права на их получение в составе доходов будущих периодов от безвозмездных поступлений.
Если при передаче актива установлены условия его использования, отражаем такое поступление в составе доходов будущих периодов. Субсидии на иные цели недаром называются целевыми субсидиями: условия их использования прописаны в соглашении.
Субсидии на иные цели учитываем в 2019 году следующим образом:
- начисляем доходы будущих периодов в сумме субсидий на иные цели на основании соглашения, заключенного с учредителем:
Дт 5 205 52 561 (5 205 62 561) Кт 5 401 40 152 (5 401 40 162)
- начисляем доход текущего года по предоставленной субсидии на иные цели в соответствии с отчетом о достижении целевых показателей:
Дт 5 401 40 152 (5 401 40 162) Кт 5 401 10 152 (5 401 10 162)
Как учитывать добровольные пожертвования
Безвозмездные денежные поступления от физических и юридических лиц (за исключением сектора государственного управления и организаций государственного сектора) могут быть текущего и капитального характера — это подстатьи КОСГУ 155 и 165.
В Письме от 21.03.2019 № 02-05-10/18947В Минфин России разъяснил, что добровольные пожертвования от физических или юридических лиц в соответствии с пунктом 9.5.5 Порядка № 209н отражаются по подстатье 155 «Поступления текущего характера от иных резидентов (за исключением сектора государственного управления и организаций государственного сектора)».
Если возмещаем штатному сотруднику командировочные расходы или выдаем деньги под отчет на эти цели, то:
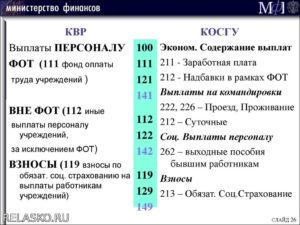
- суточные проводим по подстатье КОСГУ 212 «Прочие несоциальные выплаты персоналу в денежной форме»;
- расходы на проезд, проживание, иные согласованные расходы — по подстатье 226 «Прочие работы, услуги».
Если учреждение перечисляет средства контрагентам (приобретает билеты, оплачивает гостиницу), то:
- приобретение по договору билетов для командированного сотрудника, сервисные и комиссионные сборы при покупке авиа- и железнодорожных билетов (оплата багажа, сборы за пользование постельным бельем) проводим по подстатье КОСГУ 222;
- оплату гостиницы или найма жилого помещения по договору — по подстатье КОСГУ 226;
- оплату полиса медицинского страхования при загранкомандировке — по подстатье КОСГУ 227.
Сотрудник может направиться в командировку на служебном автомобиле. В этом случае:
- если возмещаем расходы работнику (например, на заправку автомобиля или автостоянку), то используем подстатью КОСГУ 226;
- если учреждение заключает договор с контрагентом, то заправка бензином должна проходить по подстатье 343, оплата автостоянки — по 226-й, ремонт автомобиля в служебной командировке — по 225-й.
Согласно ст. 168 ТК РФ работодатель обязан возмещать командированному сотруднику расходы по проезду, расходы по найму жилого помещения и суточные. Иные расходы работник может производить не самостоятельно, а с разрешения или ведома работодателя.
Изготовление проектной документации на пожарную сигнализацию, монтаж системы охраной и пожарной сигнализации
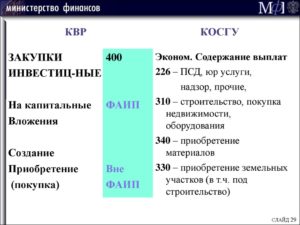
В 2019 году расходы на разработку проектной документации могут быть отнесены на подстатьи КОСГУ 228 «Услуги, работы для целей капитальных вложений» или 226 «Прочие работы, услуги».
По 228-й отражаем расходы на разработку проектной и сметной документации для строительства и реконструкции объектов нефинансовых активов (п. 10.2.8 Порядка № 209н). Проектная документация входит в состав обязательных документов для получения разрешения на строительство.
Если же объекта капвложений нет, то расходы на разработку проектной и сметной документации относим на подстатью 226.В соответствии с Порядком № 209н установка, приведение в состояние, пригодное к эксплуатации, и работа по модернизации единых функционирующих систем — охранной, пожарной сигнализаций, системы видеонаблюдения — отражаются по подстатье 228 КОСГУ.
Выполнение кадастровых работ
По подстатье 228 учитываем расходы, формирующие стоимость объектов нефинансовых активов при их приобретении, строительстве, модернизации, реконструкции, в том числе с элементами реставрации, техническом перевооружении, достройке, дооборудовании, изготовлении, такие как:
- инженерно-геодезические изыскания;
- выполнение кадастровых работ;
- технологическое присоединение.
Пусконаладочные работы
Согласно п. 3 Порядка 209н отражение расходов зависит от их экономического содержания:
- расходы некапитального характера, осуществляемые при эксплуатации объектов нефинансовых активов «под нагрузкой», проводим по подстатье КОСГУ 225 «Работы, услуги по содержанию имущества»;
- расходы капитального характера на оплату работ по комплексному опробованию и наладке смонтированного оборудования на объектах капитального строительства (в случае оплаты пусконаладочных работ «вхолостую») — по подстатье КОСГУ 228 «Услуги, работы для целей капитальных вложений».
Хозтовары, канцтовары, комплектующие для компьютерной техники, медицинские расходные материалы
- Приобретение хозяйственных и канцелярских товаров учитываем по подстатье КОСГУ 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению комплектующих для замены составляющих частей компьютерной техники относим на подстатью 346 «Увеличение стоимости прочих оборотных запасов (материалов)»;
- расходы по приобретению автомобильных аптечек, а также санитарных сумок, перевязочных средств (ваты, марли, бинтов), шприцев, игл, катетеров, канюль для переливания, стерильных перчаток и прочих медицинских расходных материалов, антисептиков, дезинфицирующих материалов, систем, применяемых в медицинских целях, учитываем по подстатье 341 «Увеличение стоимости лекарственных препаратов и материалов, применяемых в медицинских целях».
Ценные подарки, сувенирная продукция, ценности для награждения или дарения, БСО
Расходы на приобретение или изготовление ценных подарков, сувенирной продукции, ценностей для награждения или дарения, а также бланки строгой отчетности с 2019 года относим на подстатью КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Эти материальные ценности, пока они находятся в местах хранения (складах), учитываем на счете 0 105 36 349.
Передачу бланков строгой отчетности сотруднику учреждения, который отвечает за их оформление и выдачу, отражаем на забалансовом счете 03 «Бланки строгой отчетности» до момента предоставления им документа, который подтверждает их выдачу (либо уничтожение испорченных бланков).
Одновременно стоимость БСО, выданных с мест хранения, списываем на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года».
В момент выдачи со склада ценных подарков, сувенирной продукции сотруднику учреждения, ответственному за организацию торжественного мероприятия, указанные материальные ценности отражаем на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» до момента их вручения.
Акт о вручении документально подтверждает выдачу ценных подарков и сувенирной продукции и является основанием для списания их стоимости на расходы текущего финансового периода в Дт 0 401 20 272 «Расходы материальных запасов текущего финансового года» (Письмо Минфина России от 26.04.
2019 № 02-07-07/31230).
Сейчас рассматривают изменения в Инструкцию № 157н. У бухгалтера появится возможность не ставить приобретенные ценные подарки и сувениры за баланс на счет 07, а сразу списывать их стоимость в расходы. Для этого ответственное лицо должно подать документы, подтверждающие одновременное приобретение и вручение подарков и сувениров.
Медали для награждения
В соответствии с требованиями Порядка № 209н операции по приобретению медалей в целях награждения (дарения) отражаем по подстатье КОСГУ 349 «Увеличение стоимости прочих материальных запасов однократного применения».
Покупка бутилированной питьевой воды
С бутилированной водой в 2019 году не все так просто:
- если мы покупаем воду для обеспечения питанием, например, детей в дошкольных учреждениях или больных в медицинских организациях, в которых есть система централизованного питьевого водоснабжения и вода соответствует санитарным нормам, отражаем расходы по подстатье 342 КОСГУ;
- если у учреждения нет функции обеспечения питанием, но есть централизованное питьевое водоснабжение и вода соответствует санитарным нормам, расходы относим на подстатью 346;
- если у организации нет централизованного питьевого водоснабжения или ей выдано заключение о непригодности воды, используем подстатью 349.
Приобретение электрических лампочек
Разъяснения есть в Письме Минфина от 26.04.2019 № 02-08-10/31403:
- приобретение лампочек в целях работ, не связанных с капитальными вложениями, учитываем по подстатье КОСГУ 44 «Увеличение стоимости строительных материалов»;
- в целях строительно-монтажных работ, связанных с капитальными вложениями, — по подстатье 347 «Увеличение стоимости материальных запасов для целей капитальных вложений»;
- для обеспечения выполнения функций учреждения, не связанных с проведением строительно-монтажных работ, — по подстатье 346 «Увеличение стоимости прочих оборотных запасов (материалов)».
«Молоко за вредность», которое неплохо бы уже выдавать и бухгалтеру
По подстатье КОСГУ 214 «Прочие несоциальные выплаты персоналу в натуральной форме» отражаем:
- приобретение молока или других равноценных пищевых продуктов для бесплатной выдачи работникам, занятым на работах с вредными условиями труда;
- компенсационную выплату этим работникам в размере, эквивалентном стоимости указанных продуктов.
Подробнее об изменениях в КОСГУ и новых требованиях к ПФХД можно узнать из вебинара Контур.Школы.
По Какому Косгу В 2020 Году Следует Отражатьорганизация И Проведение Выборов
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Расходы на подготовку и проведение выборов в представительные органы муниципального образования
сообщаем следующее: В соответствии с разделом V указаний, утвержденных приказом Минфина России от 01.07.2013 г. № 65н, расходы на подготовку и проведение выборов в представительные органы муниципального образования следует отражать по статье КОСГУ 290 «Прочие расходы».
Что касается выбора вида расходов, в рассматриваемой ситуации нужно детально разобраться в характере расходов.
Расходы на выплаты гражданам, привлекаемым для выполнения отдельных полномочий (без заключения служебных контрактов, договоров гражданско-правового характера) при проведении выборов можно отнести на элемент вида расходов 123 «Иные выплаты, за исключением фонда оплаты труда государственных (муниципальных) органов, лицам, привлекаемым согласно законодательству для выполнения отдельных полномочий», а расходы на приобретение товаров, услуг, работ для проведения выборов — на подгруппу 880 «Специальные расходы». Объясняется это тем, что расходы на финансирование избирательных кампаний не представляется возможным отнести по другим группам, подгруппам и элементам в силу специфики соответствующих расходных обязательств бюджетов (раздел III указаний, утвержденных приказом Минфина России от 01.07.2013 г. № 65н).
Приобретение материалов в 2020 году: какой КОСГУ применить
В силу п. 11.4.8 Порядка № 209н на подстатью 349 «Увеличение стоимости прочих материальных запасов однократного применения» КОСГУ относятся расходы по оплате договоров на приобретение (изготовление) прочих объектов, относящихся к материальным запасам однократного применения. А далее в данной норме приведен перечень таких материальных запасов:
Ответ на этот вопрос содержится в абзаце 3 п. 7 Порядка № 209н. Говоря простым языком, на подстатью 347 КОСГУ следует относить расходы на приобретение материальных запасов, предназначенных для формирования или увеличения стоимости объектов, относящихся к основным средствам, нематериальным и непроизведенным активам. В частности, для их создания, реконструкции, технического перевооружения.
Какой косгу платеж гостехнадзору за удостоверение в 2020 году
По какому коду КОСГУ следует отражать расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и бланочной продукции Ответ: В соответствии с Указаниями N 65н расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и планочной продукции отражаются с 1 января 2020 г.
Вопрос-ответ. Выпуск 1 Показатели бюджетной сметы в целом не изменяются, а происходят только передвижки с квартала на квартал. Надо ли в этом случае прикреплять документ с изменениями на официальном сайте www.bus.gov.ru?
Проведение мероприятий и праздников: какие коды КОСГУ применять в 2020 году
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2017 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления«).А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
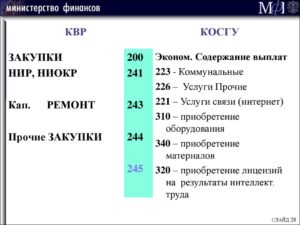
Квр и косгу в 2020 году для бюджетных учреждений
Очень часто возникает вопрос: КВР — что это в бюджете? Это часть классификации КБК, следовательно, часть бухгалтерского счета. Он включает группу, подгруппу и элемент видов расходов. Практически каждый бухгалтер пытается самостоятельно разобраться, что такое КВР в бюджете, расшифровка которого закодирована тремя числами с 18 по 20 разряд в структуре КБК расходов бюджетов.
Также на практике проведения закупок по нескольким КВР возникают вопросы с правильным отражением кодов, что определяется применением классификации. Для этого случая 34-36 разряды идентификационного кода закупки формируются особым образом: в 34-36 разрядах ставится «0», если эти траты подлежат отражению по нескольким КВР.
Выбор статей затрат КОСГУ для ремонтных работ
Подскажите, пожалуйста, ремонт системы отопления арендованного помещения — это КОСГУ 225?А если приобретать отдельно радиаторы — КОСГУ 340, а работы по установке по КОСГУ 225?Замена котла — это тоже 225?
А какие работы по ремонту помещения можно провести по КОСГУ 226?
Подскажите, пожалуйста, если получилась такая ситуация, что на лицевом счете уже находятся средства по КОСГУ 226, а необходимо провести ремонтные работы системы отопления и нового помещения, каким образом это можно осуществить используя КОСГУ 226, если не получается вернуть средства с лицевого счета и передвинуть их на КОСГУ 225? Возможно провести демонтажные работы старой системы отопления по КОСГУ 226 и монтаж новой системы отопления также по КОСГУ 226?
Расходы: отнесение к нецелевому использованию средств выбор КОСГУ
Отнесение расходов на статьи (подстатьи) КОСГУ осуществляется исходя из их экономического содержания в соответствии с Указаниями о порядке применения бюджетной классификации Российской Федерации, утвержденными приказом Минфина России от 01.07.2013 № 65н.
В ст. 38 Бюджетного кодекса РФ (далее – БК РФ) закреплен принцип адресности и целевого характера бюджетных средств, который означает, что денежные средства из бюджета могут выделяться только с указанием определенного назначения и расходоваться только в указанных в назначении целях.
При этом законом (решением) о бюджете устанавливается распределение бюджетных ассигнований по каждому главному распорядителю бюджетных средств в разрезе кодов разделов, подразделов, целевых статей и видов расходов Классификации расходов бюджетов, отражающих направления (цели) финансирования расходов бюджета (ст. 184.1 БК РФ).
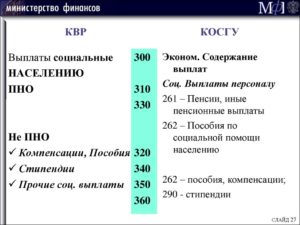
- поступления, выплаты в денежной или натуральной форме (безвозмездные поступления; выплаты персоналу (подстатьи 212 и 214, 266 и 267); пособия по социальной помощи населению (подстатьи 262 и 263); выплаты бывшим работникам (подстатьи 264 и 265));
- текущие или капитальные поступления, перечисления (безвозмездные поступления; безвозмездные перечисления (статьи 240 и 280); иные выплаты физическим и юридическим лицам (подстатьи 296 и 298, 297 и 299));
- выплаты социального или несоциального характера (выплаты персоналу (подстатьи 212, 214 и 266, 267); физическим лицам (статья 260 и подстатьи 296, 298));
- перечисления финансовым или нефинансовым организациям.
Рекомендуем прочесть: Выплата Гранов Студентам 2020 2020 2020
С бюджетными учреждениями дела обстоят иначе. Так, в соглашении на доведение субсидии на выполнение государственного или муниципального задания КВР не указывается. Следовательно, бюджетная организация определяет кодировки самостоятельно.
И привлечь госучреждение за нецелевое использование при неверном выборе КВР нельзя. Однако неверный код будет отражен в отчетности — а это уже нарушение правил ведения бухучета (ст. 15.11 КоАП) и составления отчетности (ст. 15.16.6 КоАП).
КОСГУ-2020: отражаем операции по оплате работ, услуг
На названную подстатью относятся расходы на выполнение работ, оказание услуг, не отнесенных на подстатьи 221 – 225, 227 – 229 КОСГУ. Относительно применения этой статьи произошло много изменений, которые мы рассмотрим ниже.