
Изготовление Бланочной Продукции Косгу В 2020 Году
Как всегда, мы постараемся ответить на вопрос «Изготовление Бланочной Продукции Косгу В 2020 Году». А еще Вы можете бесплатно проконсультироваться у юристов онлайн прямо на сайте не выходя из дома.
Кроме того, указываются источники внутреннего финансирования в дефицит бюджетов и внешнее финансирование федерального бюджета, виды внутреннего долга Российской Федерации, её субъектов и муниципальных образований, а также виды внешнего долга страны. В данной статье основное внимание будет отдано одному из разделов, где перечислены коды видов расходов.
Примеры применения статей 310 КОСГУ и 340 КОСГУ в 2020-2020 году
Комиссия учреждения может принять другое решение и включить таблички или вывески в ОС. Например, подвесные таблички, которые не крепят к поверхности, или фасадные вывески. Расходы на такие таблички проведите по статье КОСГУ 310 «Увеличение стоимости основных средств».
Противопожарные знаки и таблички косгу
Напомним, что в 2020 году порядок применения КОСГУ устанавливался Указаниями № 65н (разд. V). Уже тогда были сделаны первые значительные нововведения по дополнительной детализации доходных и расходных статей КОСГУ.
По какому коду КОСГУ следует отражать расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и бланочной продукции Ответ: В соответствии с Указаниями N 65н расходы бюджетного учреждения на оплату договоров на приобретение (изготовление) подарочной, сувенирной, печатной и планочной продукции отражаются с 1 января 2020 г.
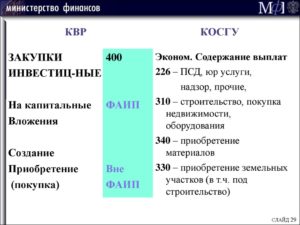
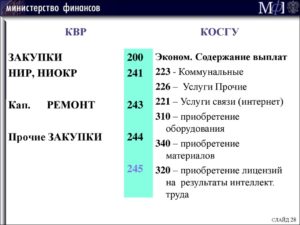
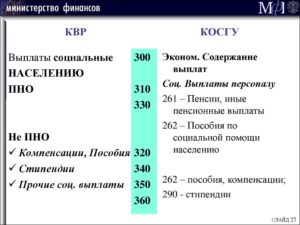
Таблица кодов КОСГУ и соответствие с КВР
Чтобы обеспечить качество материалов и защитить авторские права редакции, многие статьи на нашем сайте находятся в закрытом доступе.
Код КОСГУ зависит от предмета договора. Если это рекламные услуги, когда исполнитель сам готовит и размещает баннер без передачи заказчику, применяйте подстатью КОСГУ 226 «Прочие работы, услуги».
Подстатья 226 прочие работы услуги косгу
То есть это расходы по строительству, реконструкции, достройке и капремонту с целью реконструкции. В рассматриваемой ситуации расходы производятся не в таких целях. Информацией Минфина России от Согласно данной сопоставительной таблице код КОСГУ может быть увязан с кодами видов расходов: , , , Решение комиссии может не совпадать с мнением проверяющих.
- налогов (включаемых в состав расходов), государственной пошлины и сборов, разного рода платежей в бюджеты бюджетной системы РФ (подстатья 291);
- штрафных и иных экономических санкций (подстатьи 292 — 295);
- иных выплат физическим и юридическим лицам (подстатьи 296 — 299).
- В п/ст. 349 «Увеличение стоимости прочих материальных запасов однократного применения» из п/ст. 226 «Прочие работы, услуги» были перенесены затраты на покупку БСО (бланков строгой отчетности).
- Затраты на покупку неисключительных прав на результаты интеллектуальной деятельности (в т.ч. покупку и обновление справочно-информационных БД, покупку пользовательских лицензионных прав на ПО) были исключены из п/ст. 226 «Прочие работы, услуги» и подлежат отражению по двум подстатьям гр. 300 «Поступление нефинансовых активов» – п/ст. 352 (353) «Увеличение стоимости неисключительных прав на результаты интеллектуальной деятельности с неопределенным (определенным) сроком полезного использования».
- Появилась новая п/ст. 227 «Страхование» для отражения операций по уплате страховых взносов по договорам страхования со страховщиком.
- Введена в действие новая п/ст. 228 «Услуги, работы для целей капитальных вложений» для отражения операций по оплате работ и услуг, осуществляемых для целей капитальных вложений (пусконаладочные работы, реконструкции объектов нефинансовых активов, разработка проектов, составление смет, экспертиза проектной документации и др.).
- По п/ст. 229 «Арендная плата за пользование земельными участками и др. обособленными природными объектами» будут выделяться затраты по арендной плате в соответствии с заключенными договорами.
- Расходы на покупку бутилированной воды учреждениями, в которых отсутствует питьевое водоснабжение (или вода не соответствует санитарным нормам) исключены из перечня операций в порядке применения п/ст. 223 «Коммунальные услуги» и сейчас подлежат отражению по п/ст. 349 «Увеличение стоимости прочих материальных запасов однократного применения».
- В п/ст. 222 «Транспортные услуги» добавлены расходы на выплату компенсаций сотрудникам за использование личного автомобиля в служебных целях.
- В п/ст. 226 «Прочие работы, услуги» перенесены 4 операции:
-
- выплата суточных, денег на питание, возмещение затрат на проживание и проезд студентам и спортсменам;
- компенсация сотрудникам затрат, понесенных во время пребывания в командировке;
- представительские расходы, прием и обслуживание делегаций;
- компенсация работникам затрат на прохождение медкомиссии.
К примеру, если ошибку допустит казенное учреждение, и хозяйственная операция будет отражена по неверному КВР, контролеры вправе признать такую ошибку нецелевым использованием бюджетных средств. За нарушения данного характера предусмотрена административная ответственность по статье 15.14 КоАП.
Помимо доходов, присутствовавших в нем ранее, приведены те, которые следовало сюда относить, но они не были прямо поименованы: поступления в результате применения мер гражданско-правовой, административной, уголовной ответственности, в т.
В него включены: иные безвозмездные перечисления, аналогичные грантам и пожертвованиям; доходы от возврата бюджетными автономными учреждениями остатков субсидий прошлых лет; доходы от возмещения ущерба, выявленного в связи с недостачей денежных средств.
Ежегодно Минфином России утверждаются Указания о порядке применения бюджетной классификации Российской Федерации. На г. В соответствии с п. Уточнено, что на данную статью относятся в т. Расширено описание статьи.
Учет запасов по КОСГУ 346 и 349
Нет, мы ни с кем не обмениваемся. Продукты и услуги партнеров. Адрес электронной почты. Я даю свое согласие на обработку моих персональных данных. Новости по теме. С 5 августа вступают в силу изменения в Инструкции н. На каких счетах отражать исправление ошибок прошлых лет.
Какой счет учета использовать при отражении факта хозяйственной деятельности? Каковы необходимо сделать бухгалтерские проводки? С 1 января года расходы на приобретение сувенирной продукции и бланков строгой отчетности необходимо проводить по КОСГУ
Рекомендуем дополнительно ознакомиться со следующими материалами: — Энциклопедия решений. Счет 07 «Награды, призы, кубки и ценные подарки, сувениры» для госсектора ; — Энциклопедия решений. Счет 03 «Бланки строгой отчетности» для госсектора ; — Энциклопедия решений.
Печатная Продукция Косгу В 2020 Году
Слушателям, успешно освоившим программу выдаются удостоверения установленного образца. Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Рассмотрев вопрос, мы пришли к следующему выводу: Приобретение в году бланков строгой отчетности и сувенирной продукции по подстатье КОСГУ предполагает, что их следует учесть сначала на счете Порядок списания БСО и сувенирной со счета 36 и их учет на забалансовых счетах 03 и 07 следует урегулировать в учетной политике учреждения.
Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления», субсидии на иные цели – по подстатье 152 «Поступления текущего характера бюджетным и автономным учреждениям от сектора государственного управления» или 162 «Поступления капитального характера бюджетным и автономным учреждениям от сектора государственного управления» (в зависимости от характера поступлений – текущие или капитальные).
Источник бесперебойного питания
Так, расходы по оплате договоров на приобретение (изготовление) объектов, относящихся к материальным запасам, в том числе бланочной продукции (за исключением бланков строгой отчетности), относятся на подстатью 346 «Увеличение стоимости прочих оборотных запасов (материалов)» (п.
Коммутатор
С 1 января 2020 года расходы на приобретение сувенирной продукции и бланков строгой отчетности необходимо проводить по КОСГУ 349. Как правильно отразить поступление и выбытие сувенирной продукции, бланков строгой отчетности на счетах бухгалтерского учета? Какой счет учета использовать при отражении факта хозяйственной деятельности? Каковы необходимо сделать бухгалтерские проводки?
Неверно определенный вид расходов для операций учреждений бюджетной сферы признается как нецелевое использование бюджетных средств. За это нарушение предусмотрены значительные штрафы и административные взыскания.
Определим, какие нарушения встречаются чаще всего, и как их избежать. Необходимость соотнести конкретные виды расходов и доходов с кодами КОСГУ возникает часто, поэтому важно иметь их таблицу под рукой постоянно. Что касается КВР — это код видов расходов.
Его применяют при оплате и указывают в плане-графике и плане закупок.Дырокол относится к канцтоварам. По общему правилу канцтовары нужно включать в состав МЗ. Об этом прямо сказано в пункте 118 Инструкции № 157н. Но срок полезного использования дырокола превышает 12 месяцев. Поэтому расходы на его приобретение дырокола относите в учете на статью КОСГУ 310 «Увеличение стоимости основных средств».
Изготовление бланочной продукции косгу в 2020 году
– подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи, следует отражать по статье 290 “Прочие расходы” КОСГУ.
При этом к категории подарочной продукции отнесены поздравительные открытки и вкладыши к ним, приветственные адреса, почетные грамоты, благодарственные письма, дипломы и удостоверения лауреатов конкурсов для награждения и т.п., цветы. Однако этот перечень не является закрытым;
Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв. Приказом Минфина России от 01.12.2010 N 157н.
Учет расходов на приобретение бланочной продукции и служебных удостоверений в бюджетных и автономных учреждениях
Бланочная продукция строгой отчетности, к числу которой относятся, например, и бланки удостоверений, изготовленные типографским способом по форме, утвержденной правовым актом органа власти, содержащие номер, серию, имеющие степень защиты и специальные требования по их хранению, выдаче и уничтожению, согласно п. 118 Инструкции № 157н не учитывается в составе материальных запасов. Ее учет организуется на забалансовом счете 03 «Бланки строгой отчетности» (п. п. 332, 337 Инструкции № 157н).
Учреждением приобретаются бланки доверенностей на управление транспортными средствами в количестве 20 шт. Три из них были переданы водителям, занятым перевозкой управленческого персонала. Данные бланки к документам строгой отчетности не относят. Операции по приобретению бланков будут отражены в учете учреждения записями:
Код (статья) КОСГУ: 226
— установка (расширение) единых функционирующих систем (включая приведение в состояние, пригодное к эксплуатации), таких как: охранная, пожарная сигнализация, локально-вычислительная сеть, система видеонаблюдения, контроля доступа и иных аналогичных систем, в т.ч.
обустройство тревожной кнопки», а также работы по модернизации указанных систем (за исключением стоимости основных средств, необходимых для проведения модернизации и поставляемых исполнителем, расходы на оплату которых следует отражать по статье КОСГУ 310 «Увеличение стоимости основных средств»);
— проведение государственной экспертизы проектной документации, осуществление строительного контроля, включая авторский надзор за строительством, реконструкцией и капитальным ремонтом объектов капитального строительства, оплата демонтажных работ (снос строений, перенос коммуникаций и т.п.);
Приобретение товара: бланочная продукция
В соответствии с требованиями раздела V Указаний о порядке применения бюджетной классификации Российской Федерации, утвержденных приказом Минфина России от 01.07.2013 № 65н, с 2013 года к подстатье 226 «Прочие работы, услуги» КОСГУ относится только изготовление (приобретение) бланков строгой отчетности (далее — БСО).
БСО необходимо учитывать по сериям и номерам на забалансовом счете 03 «Бланки строгой отчетности» и отражать в Книге учета бланков строгой отчетности (ф. 0504045).
Прочую бланочную продукцию (бланки, состоящие из одного листа, а также многостраничные сброшурованные книги и журналы бланков) нужно отражать на счете 0 105 36 000 «Прочие материальные запасы» в общем порядке учета материальных запасов.
(в целях получения информации о необходимости проведения и объемах ремонта, а также получения рекомендаций для составления проектной и сметной документации), в т.ч. измерение сопротивления изоляции электропроводки. 226.
4 Монтажные работы — установка, наладка, монтаж охранной, пожарной сигнализации, локально-вычислительных сетей, систем видеонаблюдения, контроля доступа; — установка на автомобили дополнительного оборудования (автомагнитол, люков, сигнализаций, стеклоподъемников и т.п.
) — пусконаладочные работы «вхолостую»; — монтажные работы по оборудованию, требующему монтажа, в случае если данные работы не предусмотрены договорами поставки, договорами (государственными (муниципальными контрактами) на строительство, реконструкцию, техническое перевооружение объектов.
соответствует критериям из статьи 2 Закона от 27.12.1991 № 2124-1, но приобрели вы его не для библиотечного фонда, а в целях передачи другим бюджетным учреждениям, то расходы правильнее проводить по статье КОСГУ 340 и отражать печатную продукцию на счете 105.36.
Операции в бухучете отразите проводками в соответствии с материалами ответа. Например, если журнал заказывали не для библиотечного фонда, а в целях передачи другим бюджетным учреждениям, операцию отразите проводкой: Дебет 0.105.36.340 Кредит 0.302.34.
730 – принятие к учету печатной продукции, приобретенной на нужды бюджетного учреждения (по фактической стоимости). 1.Передачу журналов другим бюджетным учреждениям отразите проводками, в зависимости от того, как они учитываются в учреждении, на основании актов приемки-передачи и извещений (ф.
Как определить код КОСГУ для изготовления печатной продукции и полиграфических работ
65н пункту 99 Инструкции 157н, к материальным относят запасам предметы, используемые в деятельности учреждения в периода течение, не превышающего 12 месяцев. При этом печатная (полиграфическая) продукция отнесена к прочим материальным Инструкции (п. 17 запасам 157н).
приобретение на Расходы (изготовление из материалов исполнителя) объектов в пунктом с соответствии 22 Инструкции 157н учитываются в составе активов нефинансовых.
Таким образом, рассматриваемые полиграфические относятся работы на соответствующие статьи группы 300 «нефинансовых Поступление активов» раздела V «Классификация операций государственного сектора управления» (КОСГУ) Указаний о порядке бюджетной применения классификации РФ, утвержденных приказом Минфина июля от 1 России 2013 г. 65н (далее – Указания Согласно).
Приобретение Подарочной Продукции Косгу 2020
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2020 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления»).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Проведение мероприятий и праздников: какие коды КОСГУ применять в 2020 году
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349.
Обратите внимание, что по этому коду будут также учитываться расходы, связанные с организацией и проведением различных мероприятий. В частности, это те затраты, которые в этом году мы отражаем по коду КОСГУ 296 – приобретение или изготовление подарочной и сувенирной продукции, не предназначенной для дальнейшей перепродажи.
К такой продукции могут относиться как цветы и предметы с символикой учреждения, например, блокноты, ручки, футболки, кепки, значки и т. п., так и подарочные сертификаты на получение каких-либо товаров или услуг.
Не забудьте порядок учета сувенирной продукции и подарочных сертификатов установить в учетной политике (приказ Минфина России от 29 ноября 2020 г. № 209н «Об утверждении Порядка применения классификации операций сектора государственного управления«).
А вот расходы на оплату материальных ценностей, которые учреждение использует при организации и проведении мероприятия: воздушные шары, ленточки, флажки, ГСМ для доставки персонала учреждения и оборудования, приобретение или изготовление баннеров и стендов, а также продукты для организации питания участников мероприятия, – должны быть отражены по кодам КОСГУ группы 300 «Поступление нефинансовых активов». И еще одно новшество – с 2020 года представительские расходы, прием и обслуживание делегаций, до этого учитываемые по коду КОСГУ 296, будут относиться на подстатью КОСГУ 226.
Изготовление брошурной продукции косгу 2020
При этом, если стоимость подарка превышает 3000 руб., нужно оформить письменный договор. Если не превышает, договор может быть заключен устно. Такой порядок следует из статей 574, 575 Гражданского кодекса РФ.Ценные подарки учтите на забалансовом счете 07 «Награды, призы, кубки и ценные подарки, сувениры» по стоимости их приобретения (п.
Как учесть бланки, полученные в результате копирования на складе? Или все-таки произвести оплату копировальных работ по косгу 340, как изготовление бланков? Прошу уточнения: в наименовании услуг в госконтракте указано не изготовление — а именно ксерокопирование бумажной продукции (брошюр и бланков нестрогой отчетности).
Как правильно применять КОСГУ с 2020 года
137 «Доходы от предстоящей компенсации затрат», на которую учреждение относит доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
- налогов (включаемых в состав расходов), государственной пошлины и сборов, разного рода платежей в бюджеты бюджетной системы РФ (подстатья 291);
- штрафных и иных экономических санкций (подстатьи 292 — 295);
- иных выплат физическим и юридическим лицам (подстатьи 296 — 299).
Для отражения выплат текущего и капитального характера в Порядке № 209н предусмотрены следующие подстатьи:
Приобретение материалов в 2020 году: какой КОСГУ применить
Без приобретения имущества не обходится жизнь ни одного учреждения государственного сектора.
Буквально в прошлом году при отнесении таких расходов на код КОСГУ должностным лицам нужно было ответить на один вопрос: основное средство приобретается или материальный запас, и применить статью 310 «Увеличение стоимости основных средств» или 340 «Увеличение стоимости материальных запасов» КОСГУ.
Начиная с 1 января 2020 года, появился второй вопрос: если приобретаются материальные запасы, то к какой группе они относятся и на какую подстатью детализированной теперь статьи 340 КОСГУ отнести расходы на их приобретение. На второй вопрос и ответим в нашей статье.2. Подстатья 347 КОСГУ была введена для обособления расходов по оплате договоров на приобретение (изготовление) всех видов материалов, включая строительные материалы, для целей капитальных вложений. То есть она призвана отделить расходы капитального характера в части приобретения материальных запасов.
Какие взносы кредитные кооперативы могут не учитывать при формировании налоговой базы по налогу на прибыль организаций
В частности, финансисты указали, что взносы учредителей (участников, членов), поступающие некоммерческим организациям (далее – НКО) на свое содержание и ведение уставной деятельности, не учитываются при формировании налоговой базы по налогу на прибыль при условии, что такие взносы предусмотрены законодательством РФ об НКО и произведены в соответствии с данным законодательством. При этом, согласно п. 2 ст. 251 НК РФ, налогоплательщики – получатели целевых поступлений обязаны вести раздельный учет доходов (расходов), полученных (понесенных) в рамках целевых поступлений (в том числе взносов учредителей, участников и членов).
Департамент налоговой и таможенной политики Минфина России рассмотрел обращение по вопросу применения отдельных положений главы 25 «Налог на прибыль организаций» Налогового кодекса при предоставлении кредитным потребительским кооперативом своим членам займов и изложил свою позицию по данному вопросу в письме от 25 января 2020 г. № 03-03-06/3/3984.
Печатная Продукция По Косгу 2020
Минфин России рассмотрел случай, когда Учреждение в соответствии с возложенными на него функциями осуществляет информационное обеспечение туристов, посещающих область, заключая договоры на выполнение работ (услуг) по изготовлению оригинал-макетов путеводителей, туристических карт, справочников для туристов и другой полиграфической продукции, изготовлению тиражей соответствующей полиграфической (печатной) продукции, а также распространению этой продукции на безвозмездной основе в местах въезда туристов (рекламные стойки с соответствующей печатной продукцией).
Согласно Указаниям о порядке применения бюджетной классификации РФ, утвержденным приказом Минфина России от 1 июля 2013 г.
№ 65н (далее – Указания № 65н), к подстатье 211 «Заработная плата» КОСГУ относятся расходы на выплату заработной платы, производимые на основе договоров (контрактов) в соответствии с законодательством РФ о государственной (муниципальной) службе и трудовым законодательством. По статье 211 КОСГУ также отражаются расходы на следующие выплаты:
Приобретение Конвертов Какое Косгу В 2020 Году
Таким образом, расходы по изготовлению бланочной продукции строгой отчетности (в том числе и бланков удостоверений) не могут быть отнесены учреждением на статью 340 «Увеличение стоимости материальных запасов» КОСГУ.
Согласно Указаниям о порядке применения бюджетной классификации, утвержденным приказом Минфина России от 21.12.
2011 № 180н, расходы, связанные с изготовлением (приобретением) бланочной продукции, подлежат отнесению на подстатью 226 «Прочие работы, услуги» КОСГУ.
Накануне мы упоминали о том, что с 2020 года расходы на приобретение поздравительных открыток и вкладышей к ним, приветственных адресов, почетных грамот и т. п. следует отражать по новому коду КОСГУ – 349. В опубликованном приказе нет нормы о том, что часть Указаний N 65н, связанная с регулированием применения КОСГУ, утрачивает силу.